- יוצרPinegenAI
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההבוחן רק סיגנלים שמופיעים בכיוון המגמה של טווח-הזמן הגבוה
- פורסמה2026-06-15עדכון אחרון: 2026-06-15
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילנמוכה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 11.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
יישור טווחי-זמן: כשגרף-השעה וגרף ארבע-השעות נוטים לאותו כיוון
המסגרת לא מתייחסת לכל סיגנל באותה מידה. לפי היוצר, היא בוחנת סיגנלים שמופיעים באותו כיוון של המגמה בטווח-הזמן הגבוה (same direction as the higher-timeframe trend). בריצה שלנו הגרף המהיר הוא גרף-שעה של טסלה, והגרף הגבוה הוא 240 דקות עם ממוצע EMA 200. לצדו פועלים ממוצע מהיר 20 וממוצע איטי 50. הסטופ יושב במרחק 1.5 פעמים ATR (טווח-התנודה הממוצע, כאן של 14 נרות) מהכניסה, והיעד כפול מהסיכון. כך נוצרו 160 עסקאות בכ-10.3 שנים, 88 לונג ו-72 שורט: עסקה בערך כל שלושה שבועות, כלומר המערכת הזאת לא דורשת ממך לשבת מול המסך כל יום.
למה שזה יעבוד? סיגנל שעתי שמסכים עם מגמת 240 הדקות מקבל משקל, וסיגנל שנוגד אותה נשאר בחוץ. לדוגמה, ירידה של שעה בתוך עלייה רחבה בטסלה היא תיקון, לא מגמה חדשה. מחיר הסינון הזה נמדד בריצה: הכסף היה בשוק רק 8.9% מהזמן. בזכות זה ירידת-השיא (drawdown, הנפילה הגדולה מהשיא לשפל) עמדה על 1% בלבד. מ-$10,000 בשיא היית יורד ל-$9,896, הפסד שאפשר לישון איתו.
אותו סינון גם עלה ביוקר. טסלה הניבה 36.9% בשנה בממוצע, והסקריפט הניב 0.2%: הוא שמר עליך מהירידות, אבל גם מהעלייה. רק 45% מהעסקאות הרוויחו, ויחס רווח/הפסד ממוצע של ×1.46 מחזיק Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.2. זה מרווח דק, ועמלה של 0.1% לכל פעולה נלקחת מתוכו. הרגישות מחמירה את התמונה: מכפיל-סטופ של 2.25 במקום 1.5 הפך את התשואה הכוללת למינוס 0.4%, ויחס סיכון-סיכוי של 3 במקום 2 הפך אותה למינוס 1.3%. כשההיתרון נעלם בשינוי פרמטר אחד, השאלה לבדיקה היא אם הוא קיים בכלל.
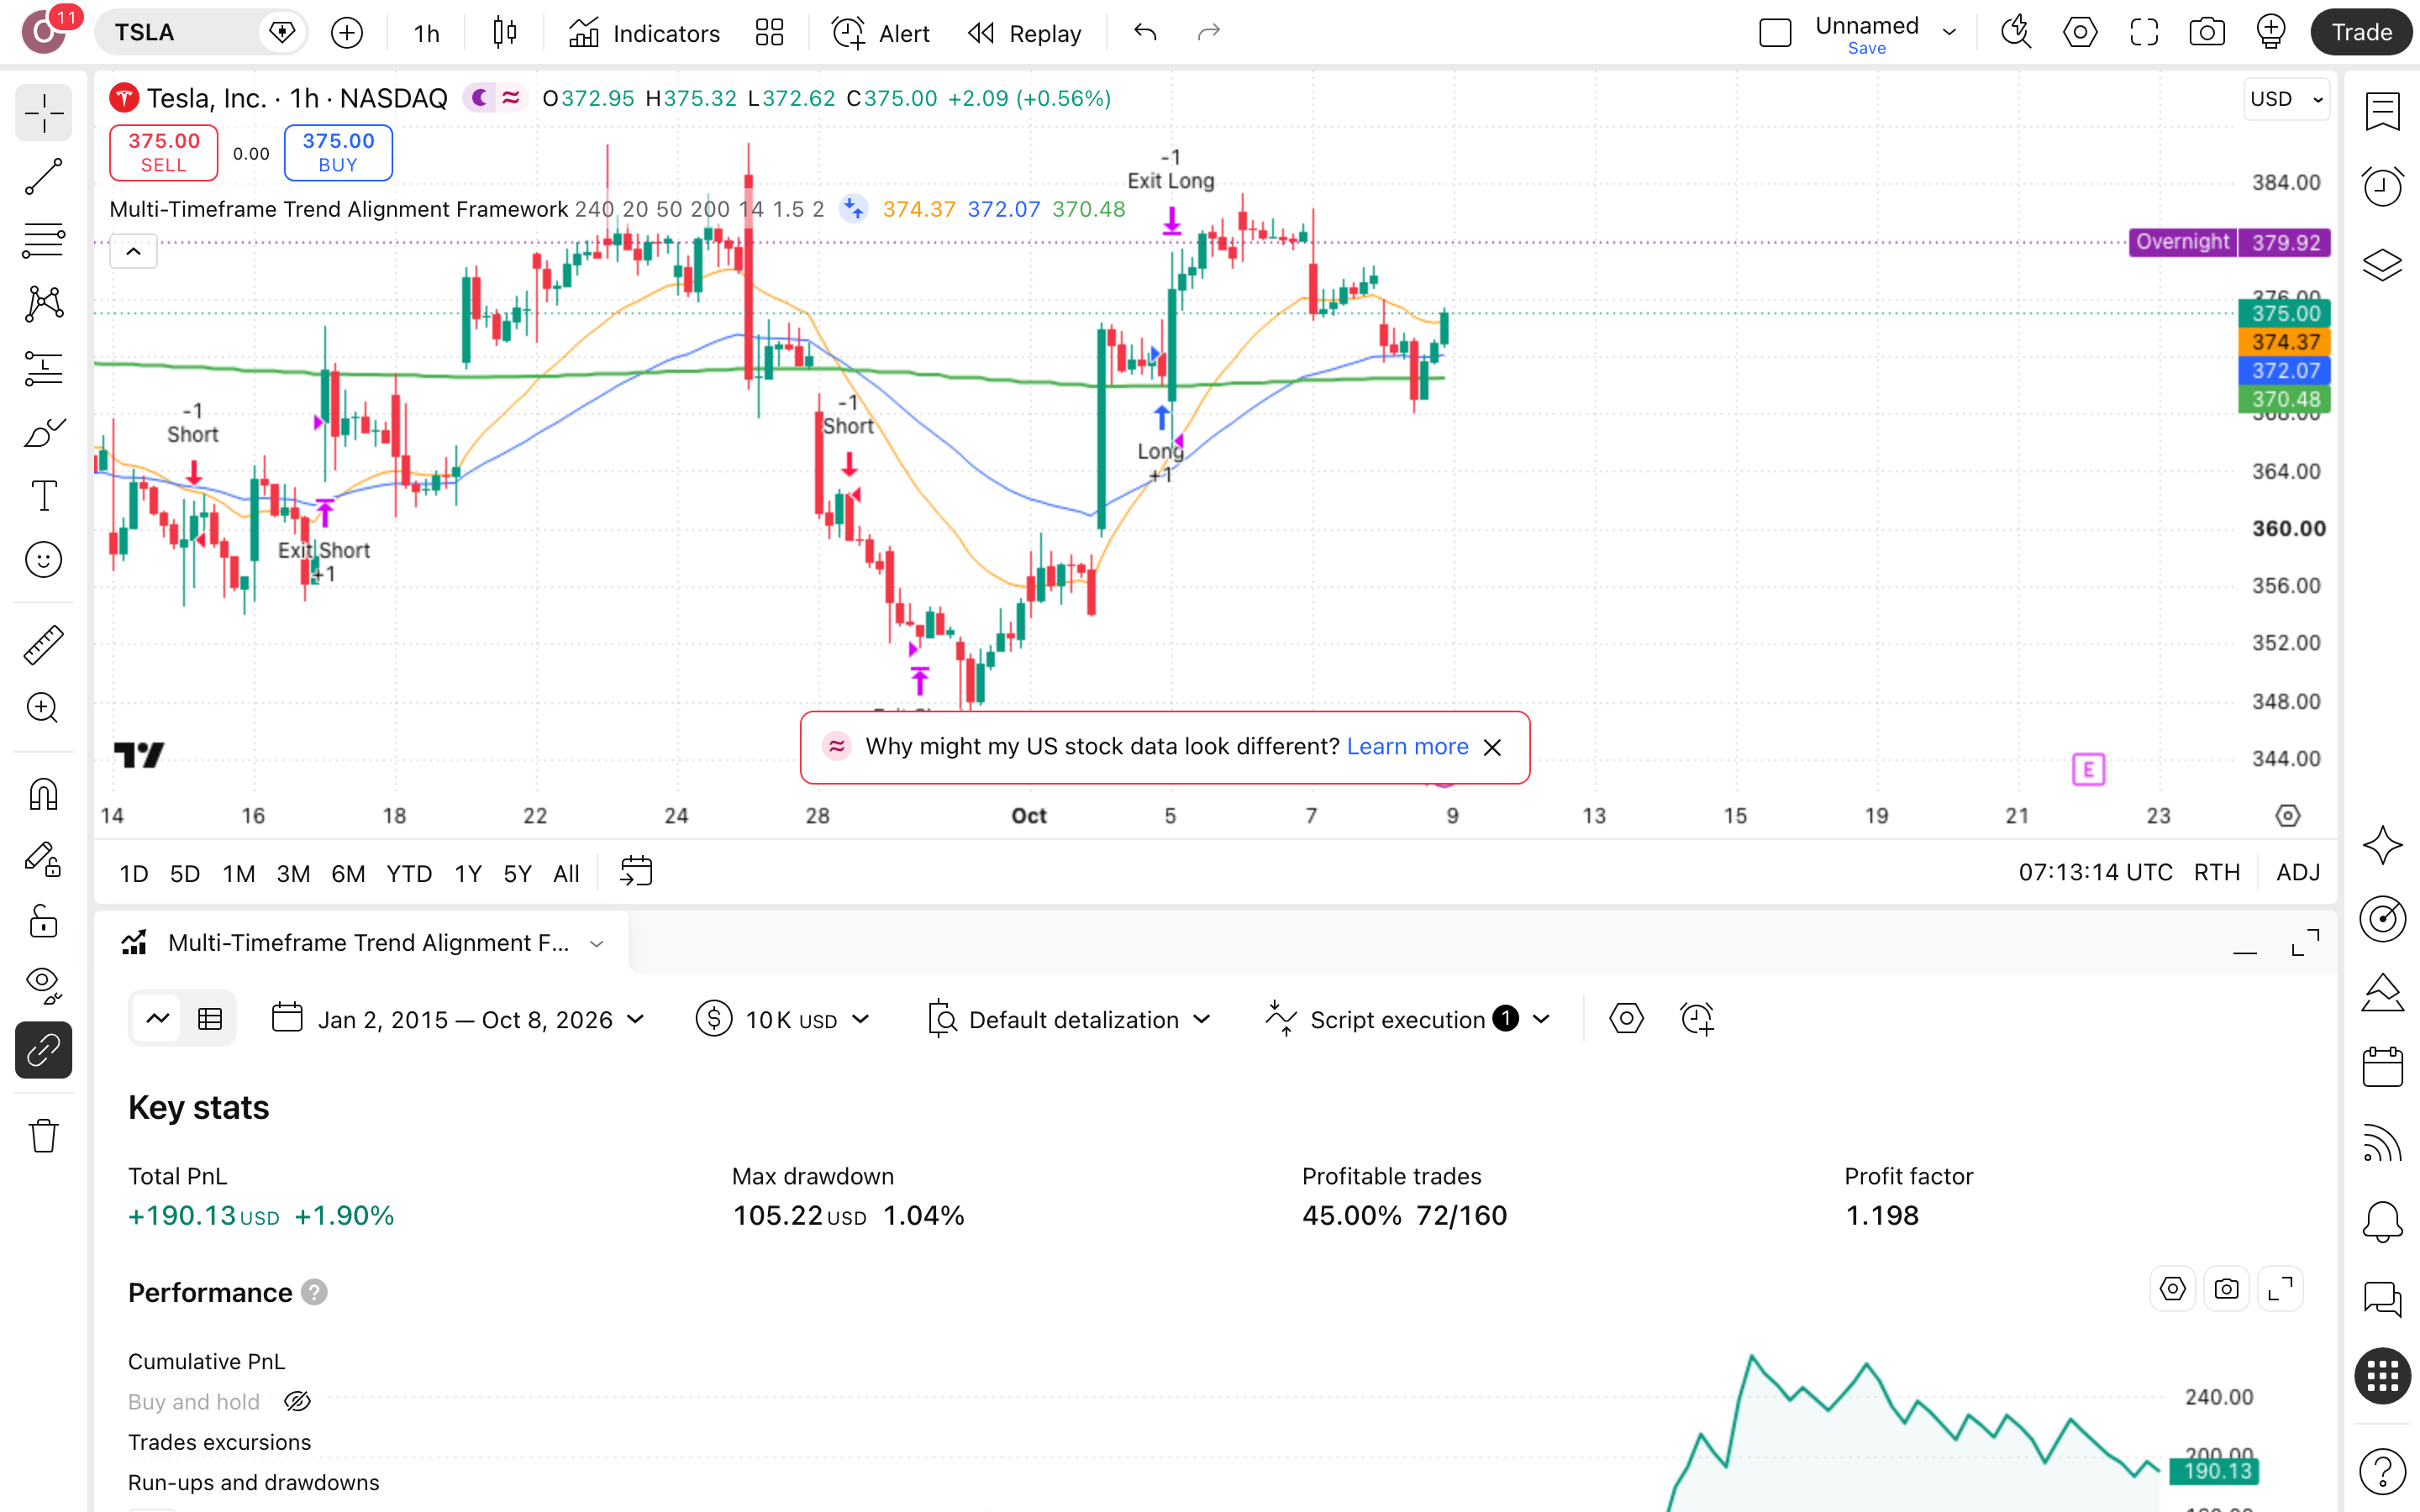
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
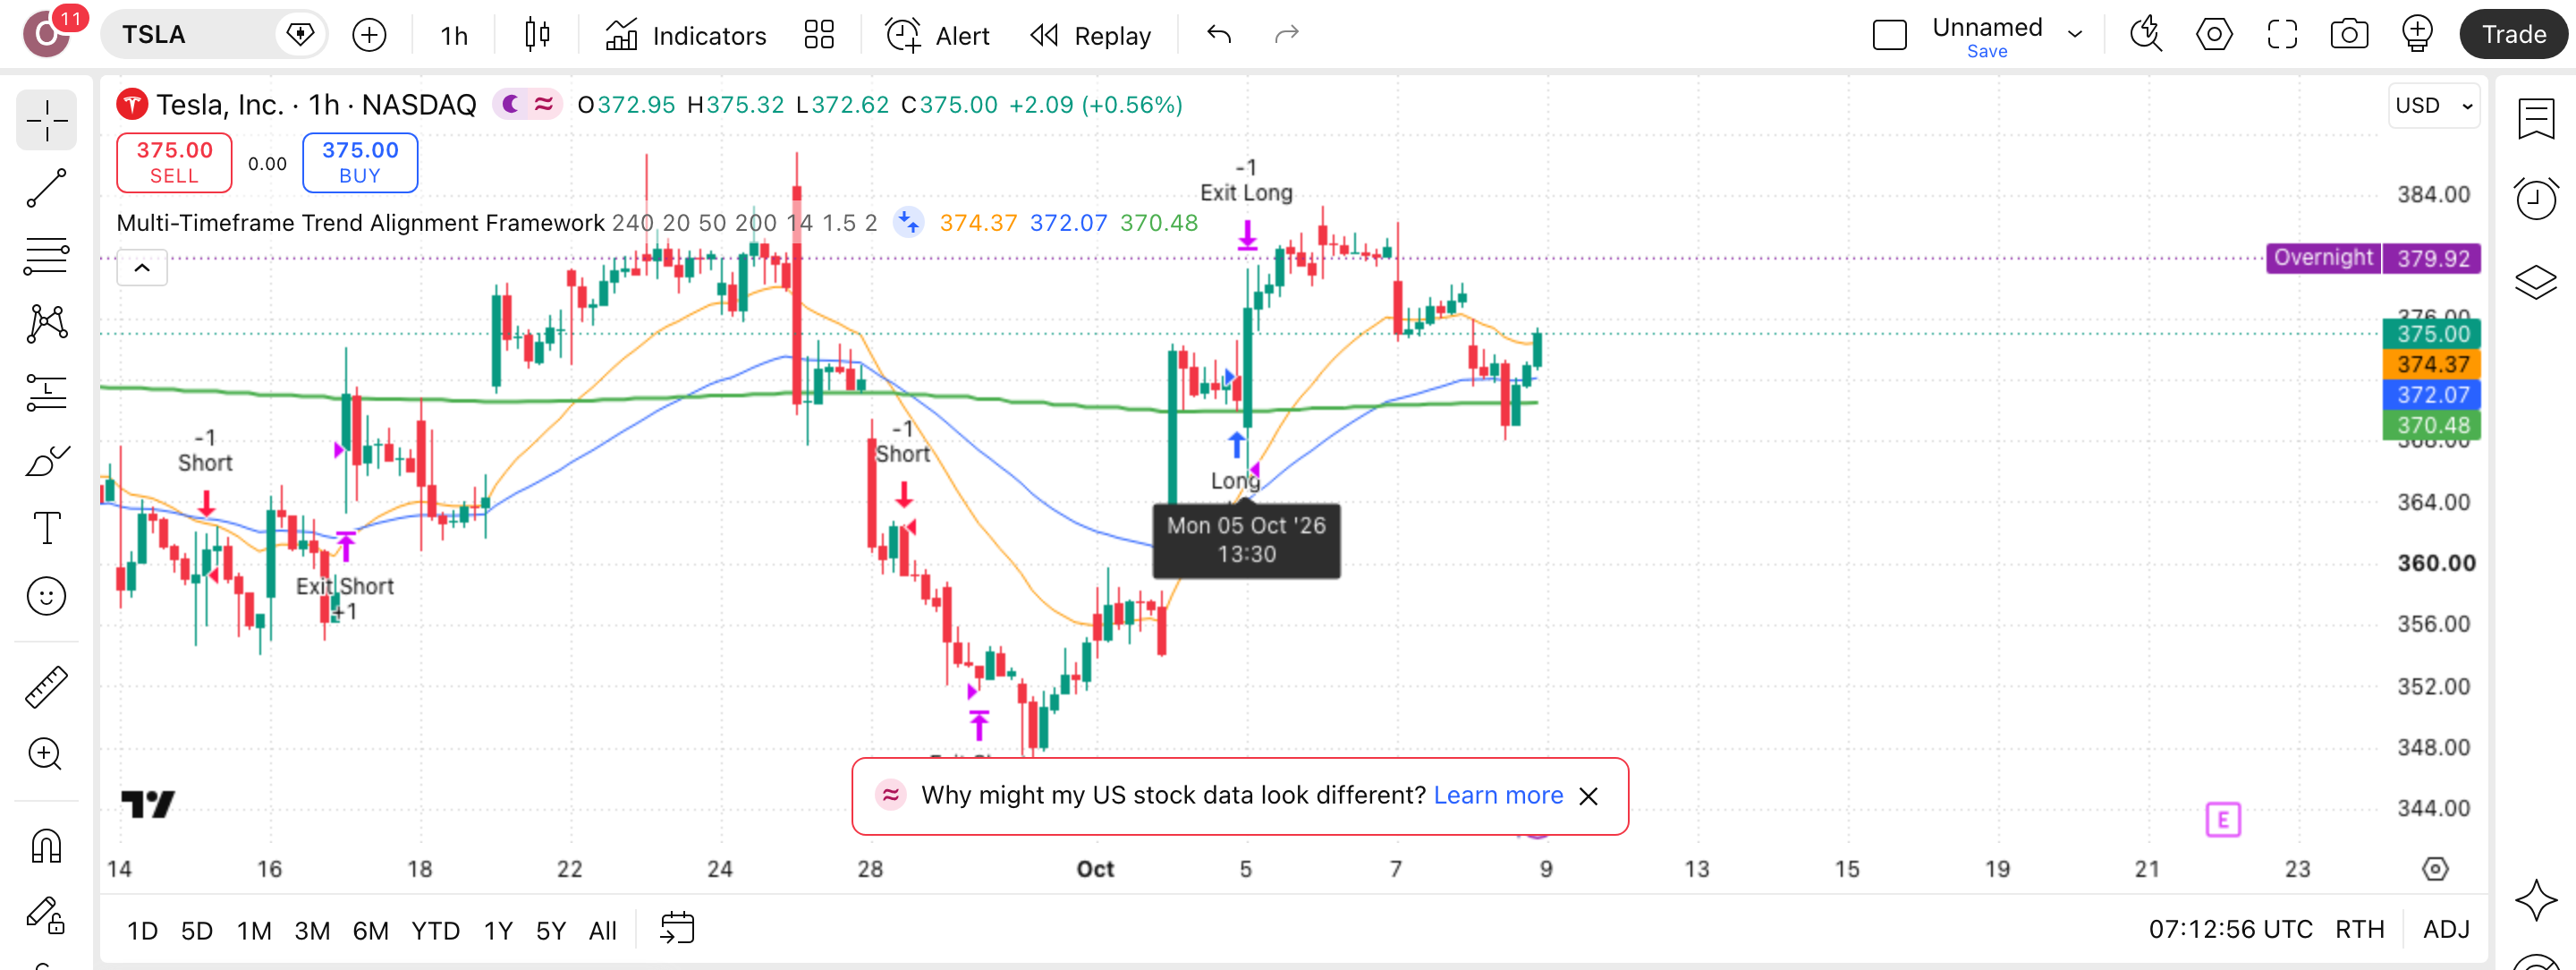
בצילום חפשו את הכניסות השעתיות בטסלה שמופיעות רק בכיוון המגמה של גרף 240 הדקות, ואת המרווחים הארוכים שבהם המערכת פשוט לא בשוק: 8.9% מהזמן בשוק, ופער של $245,188 לטובת קנה-והחזק.
מה קורה בפועל כשהסקריפט רץ
זיהוי
המסגרת בוחנת אותות שמופיעים באותו כיוון כמו המגמה בטווח-הזמן הגבוה (higher-timeframe trend). בריצה על טסלה זה גרף של 240 דקות, כלומר ארבע שעות, מעל גרף-השעה.
כניסה
אות על גרף-השעה, הנשען על ממוצע מהיר 20 וממוצע איטי 50, נלקח רק בכיוון המגמה הגבוהה. התוצאה: 160 עסקאות, 88 לונג ו-72 שורט, מסנן שמשאיר את הכסף בחוץ.
יעד
יעד-הרווח נקבע ביחס סיכון-סיכוי 2 (Risk Reward), כלומר פעמיים מרחק-הסטופ. בריצה יצא Profit Factor של 1.2 (רווחים חלקי הפסדים): על כל דולר שהפסדת, הרווחת דולר ועשרים סנט.
סטופ
הסטופ (נקודת-היציאה בהפסד) מוצב 1.5 פעמים ATR של 14 נרות (טווח-התנודה הממוצע). ירידה מקסימלית מהשיא בריצה: 1%. $10,000 בשיא היו הופכים ל-$9,896, כמעט בלי שריטה.
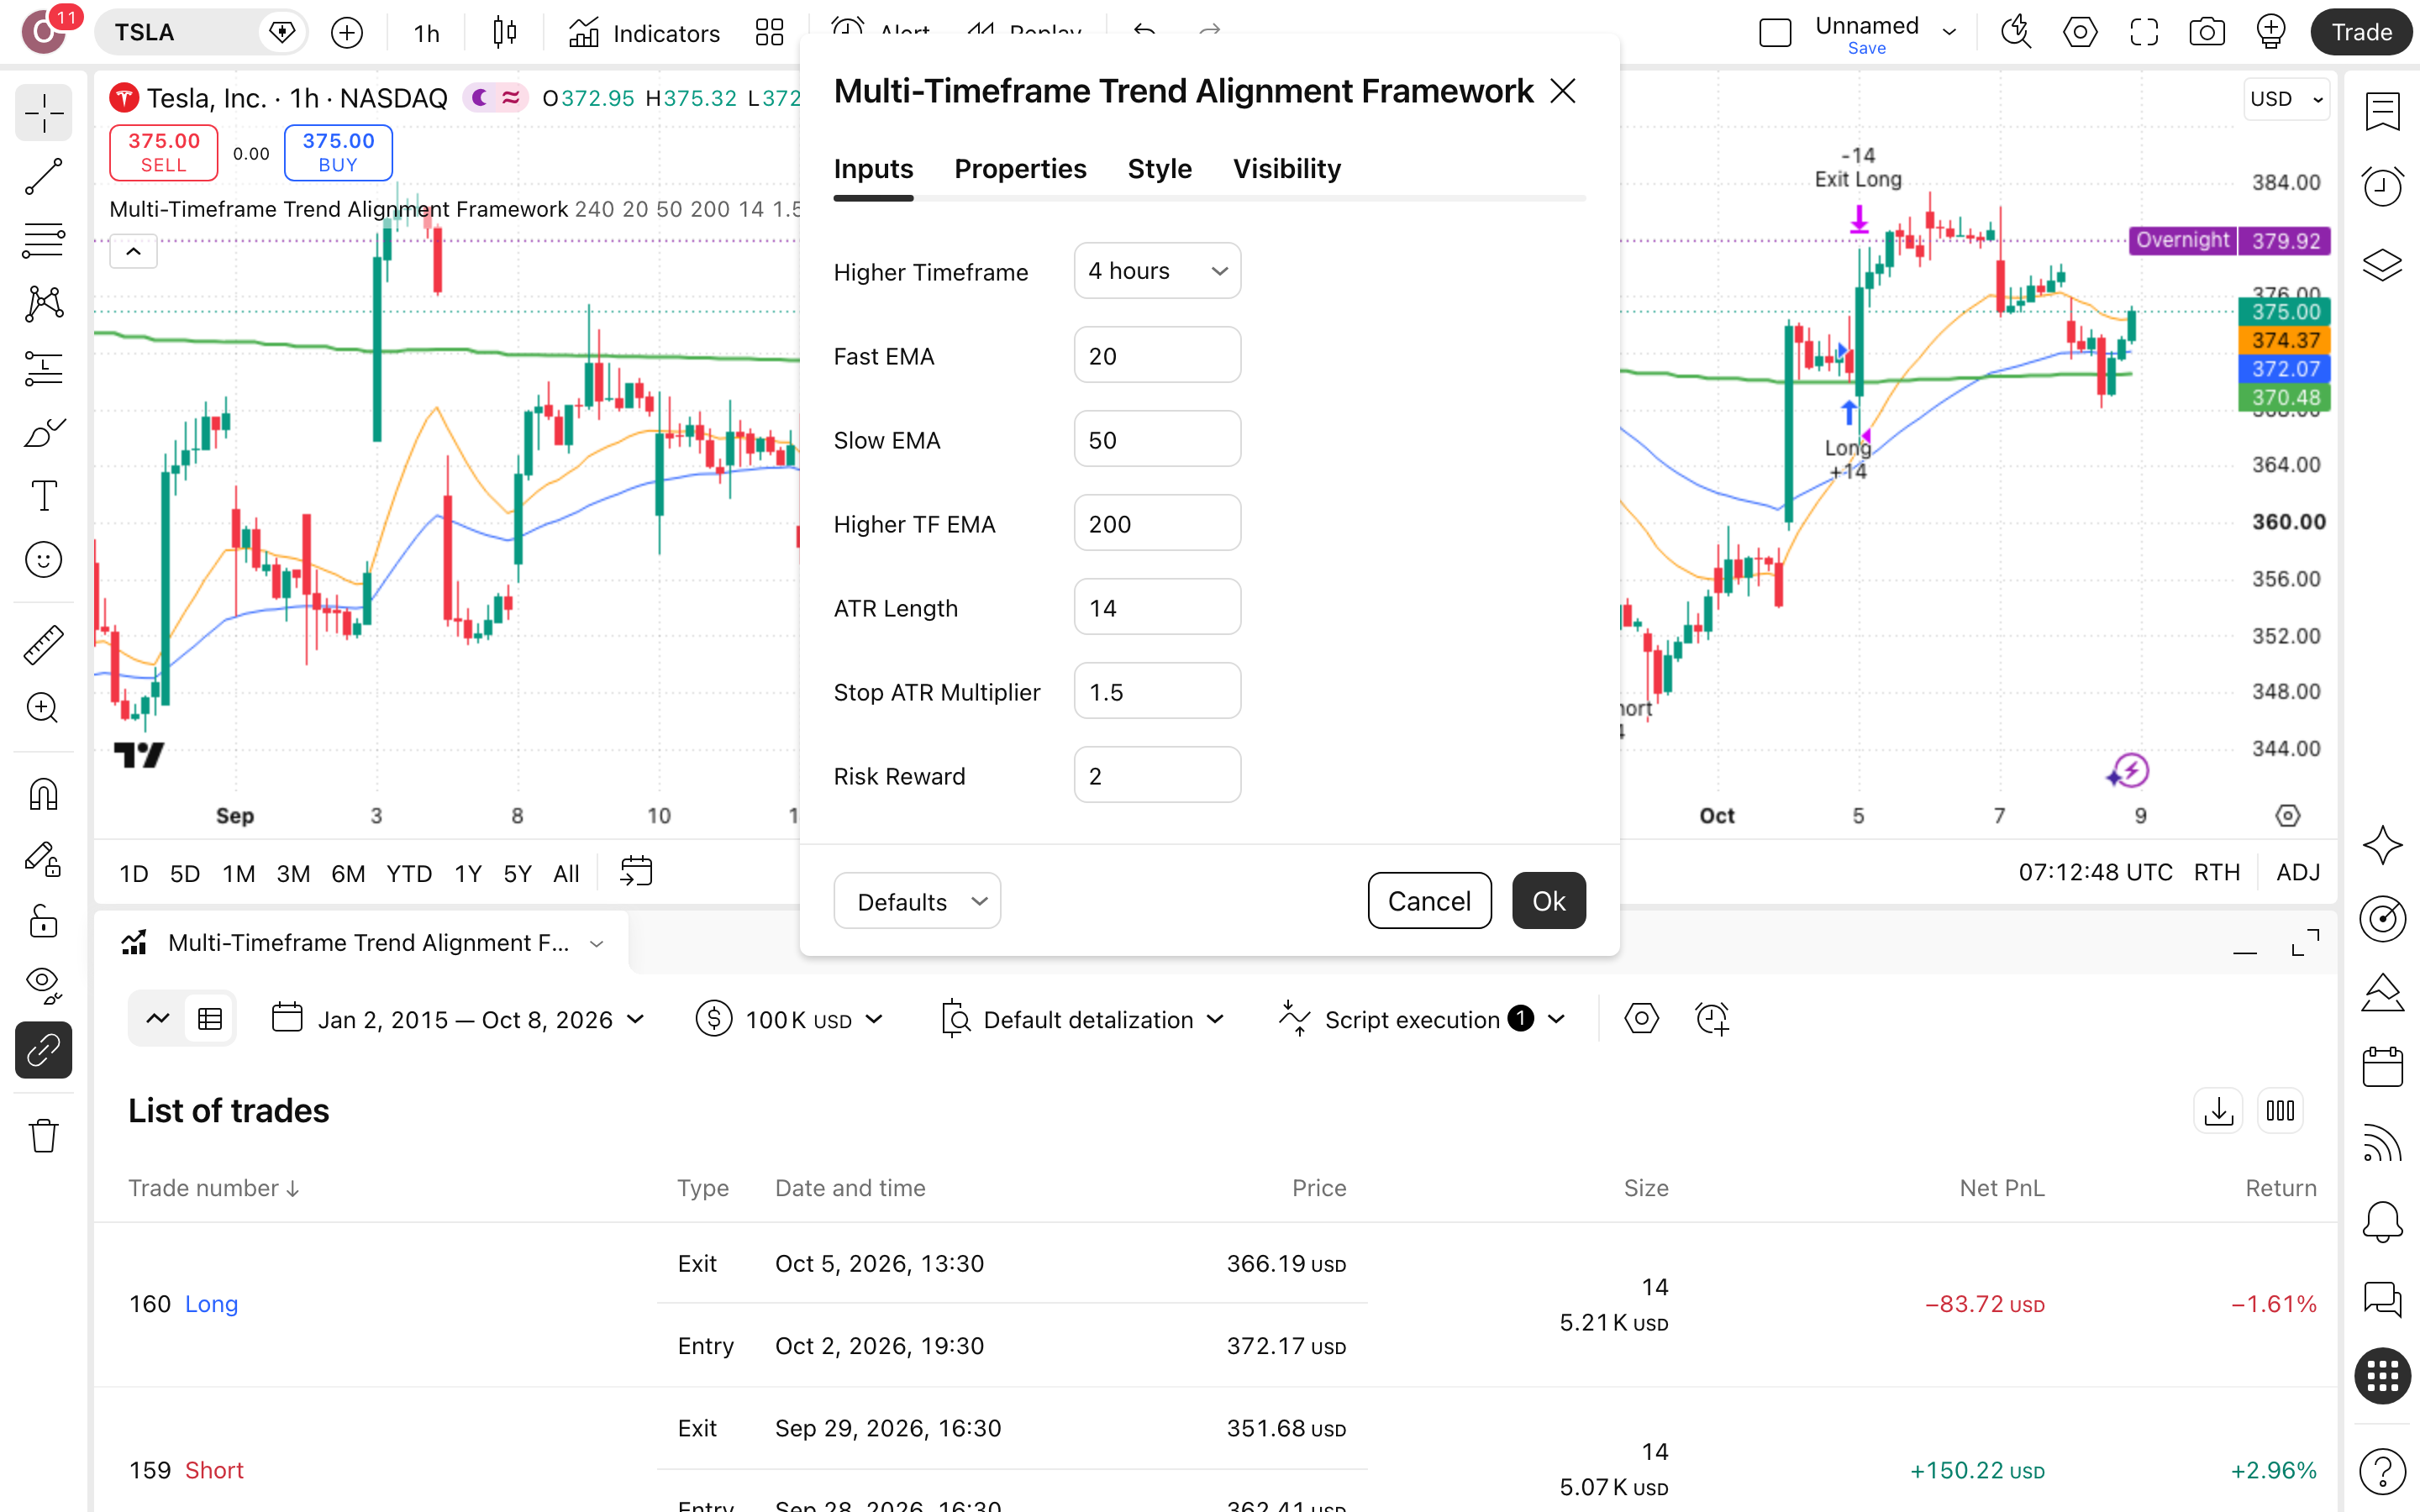
לוח-ההגדרות — מה לכוון ומה להשאיר
רק ברירת-המחדל של היוצר נשארה חיובית, 1.9% בכ-10.3 שנים על טסלה. שני השינויים שנבדקו בלוח הזה הפכו את התשואה לשלילית.
| Higher Timeframe | טווח-הזמן הגבוה שממנו נקבע כיוון-המגמה: 240 דקות, כלומר ארבע שעות מעל גרף-השעה של טסלה. כל אות על גרף-השעה נבחן מול הכיוון שנמדד כאן לפני שנפתחת עסקה חדשה. | ברירת-מחדללב המסגרת, ושינוי שלו לא נבדק בריצה |
|---|---|---|
| Higher TF EMA | ממוצע נע מעריכי של 200 נרות על טווח-הזמן הגבוה, שקובע אם המגמה עולה או יורדת. בריצה על טסלה הוא, יחד עם שאר המסננים, השאיר את הכסף בחוץ 91.1% מהזמן. | ברירת-מחדלמסנן איטי, ושינוי שלו לא נבדק בריצה הזאת |
| Fast EMA / Slow EMA | זוג הממוצעים על גרף-השעה, 20 מהיר ו-50 איטי, שממנו נבנה האות עצמו לפני שהוא נבדק מול המגמה הגבוהה. הם קובעים כמה אותות נוצרים לאורך כ-10.3 השנים בטסלה. | ברירת-מחדלשינוי שלהם לא נבדק בבדיקת-הרגישות |
| ATR Length | מספר הנרות, 14, שעליהם מחושב טווח-התנודה הממוצע של טסלה בגרף-השעה. ממנו נגזר ישירות מרחק-הסטופ, ודרכו גם יעד-הרווח, כך שבתקופה תנודתית במיוחד שני הקווים מתרחקים אוטומטית מנקודת-הכניסה של העסקה. | ברירת-מחדללא נבדק בבדיקת-הרגישות של הריצה |
| Stop ATR Multiplier | כמה פעמים ATR מרחיקים את הסטופ מהכניסה. ברירת-המחדל של היוצר היא 1.5. הרחבה ל-2.25 הורידה ל-154 עסקאות, עם תשואה כוללת של -0.4% וירידה מקסימלית של 2.3%: יותר מכפול הירידה, והרווח נעלם לגמרי. | ברירת-מחדלסטופ רחב יותר רק הגדיל את הירידה בריצה |
| Risk Reward | פי כמה ממרחק-הסטופ מוצב יעד-הרווח. ברירת-המחדל של היוצר היא 2. העלאה ל-3.0 הורידה ל-152 עסקאות, עם תשואה כוללת של -1.3% וירידה מקסימלית של 3.4%, השינוי הגרוע מבין השניים שנבדקו בריצה. | ברירת-מחדליעד רחוק יותר הפך את הריצה להפסד |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
Overview Markets can look completely different depending on the timeframe being analyzed.
— PinegenAI, יוצר הסקריפט, בעמוד-הפרסום הרשמי. פתיחה שמודה שאותו שוק נראה אחרת בכל טווח-זמן, במקום להבטיח סיגנל מנצח. נדיר שעמוד-סקריפט נפתח בהודאה כזאת. היוצר לא פרסם בק-טסט, ולכן זו הטענה היחידה שאפשר לבדוק, ובדקנו אותה על טסלה, גרף שעה מול 240 דקות, לאורך כ-10.3 שנים.
הרצנו את זה על טסלה (TSLA) — הנה מה שיצא
בק-טסט הוא הרצה של כללי Multi-Timeframe Trend Alignment Framework על נתוני העבר של טסלה. זו לא תחזית, זה שיעור על מה שהכללים היו עושים בפועל.
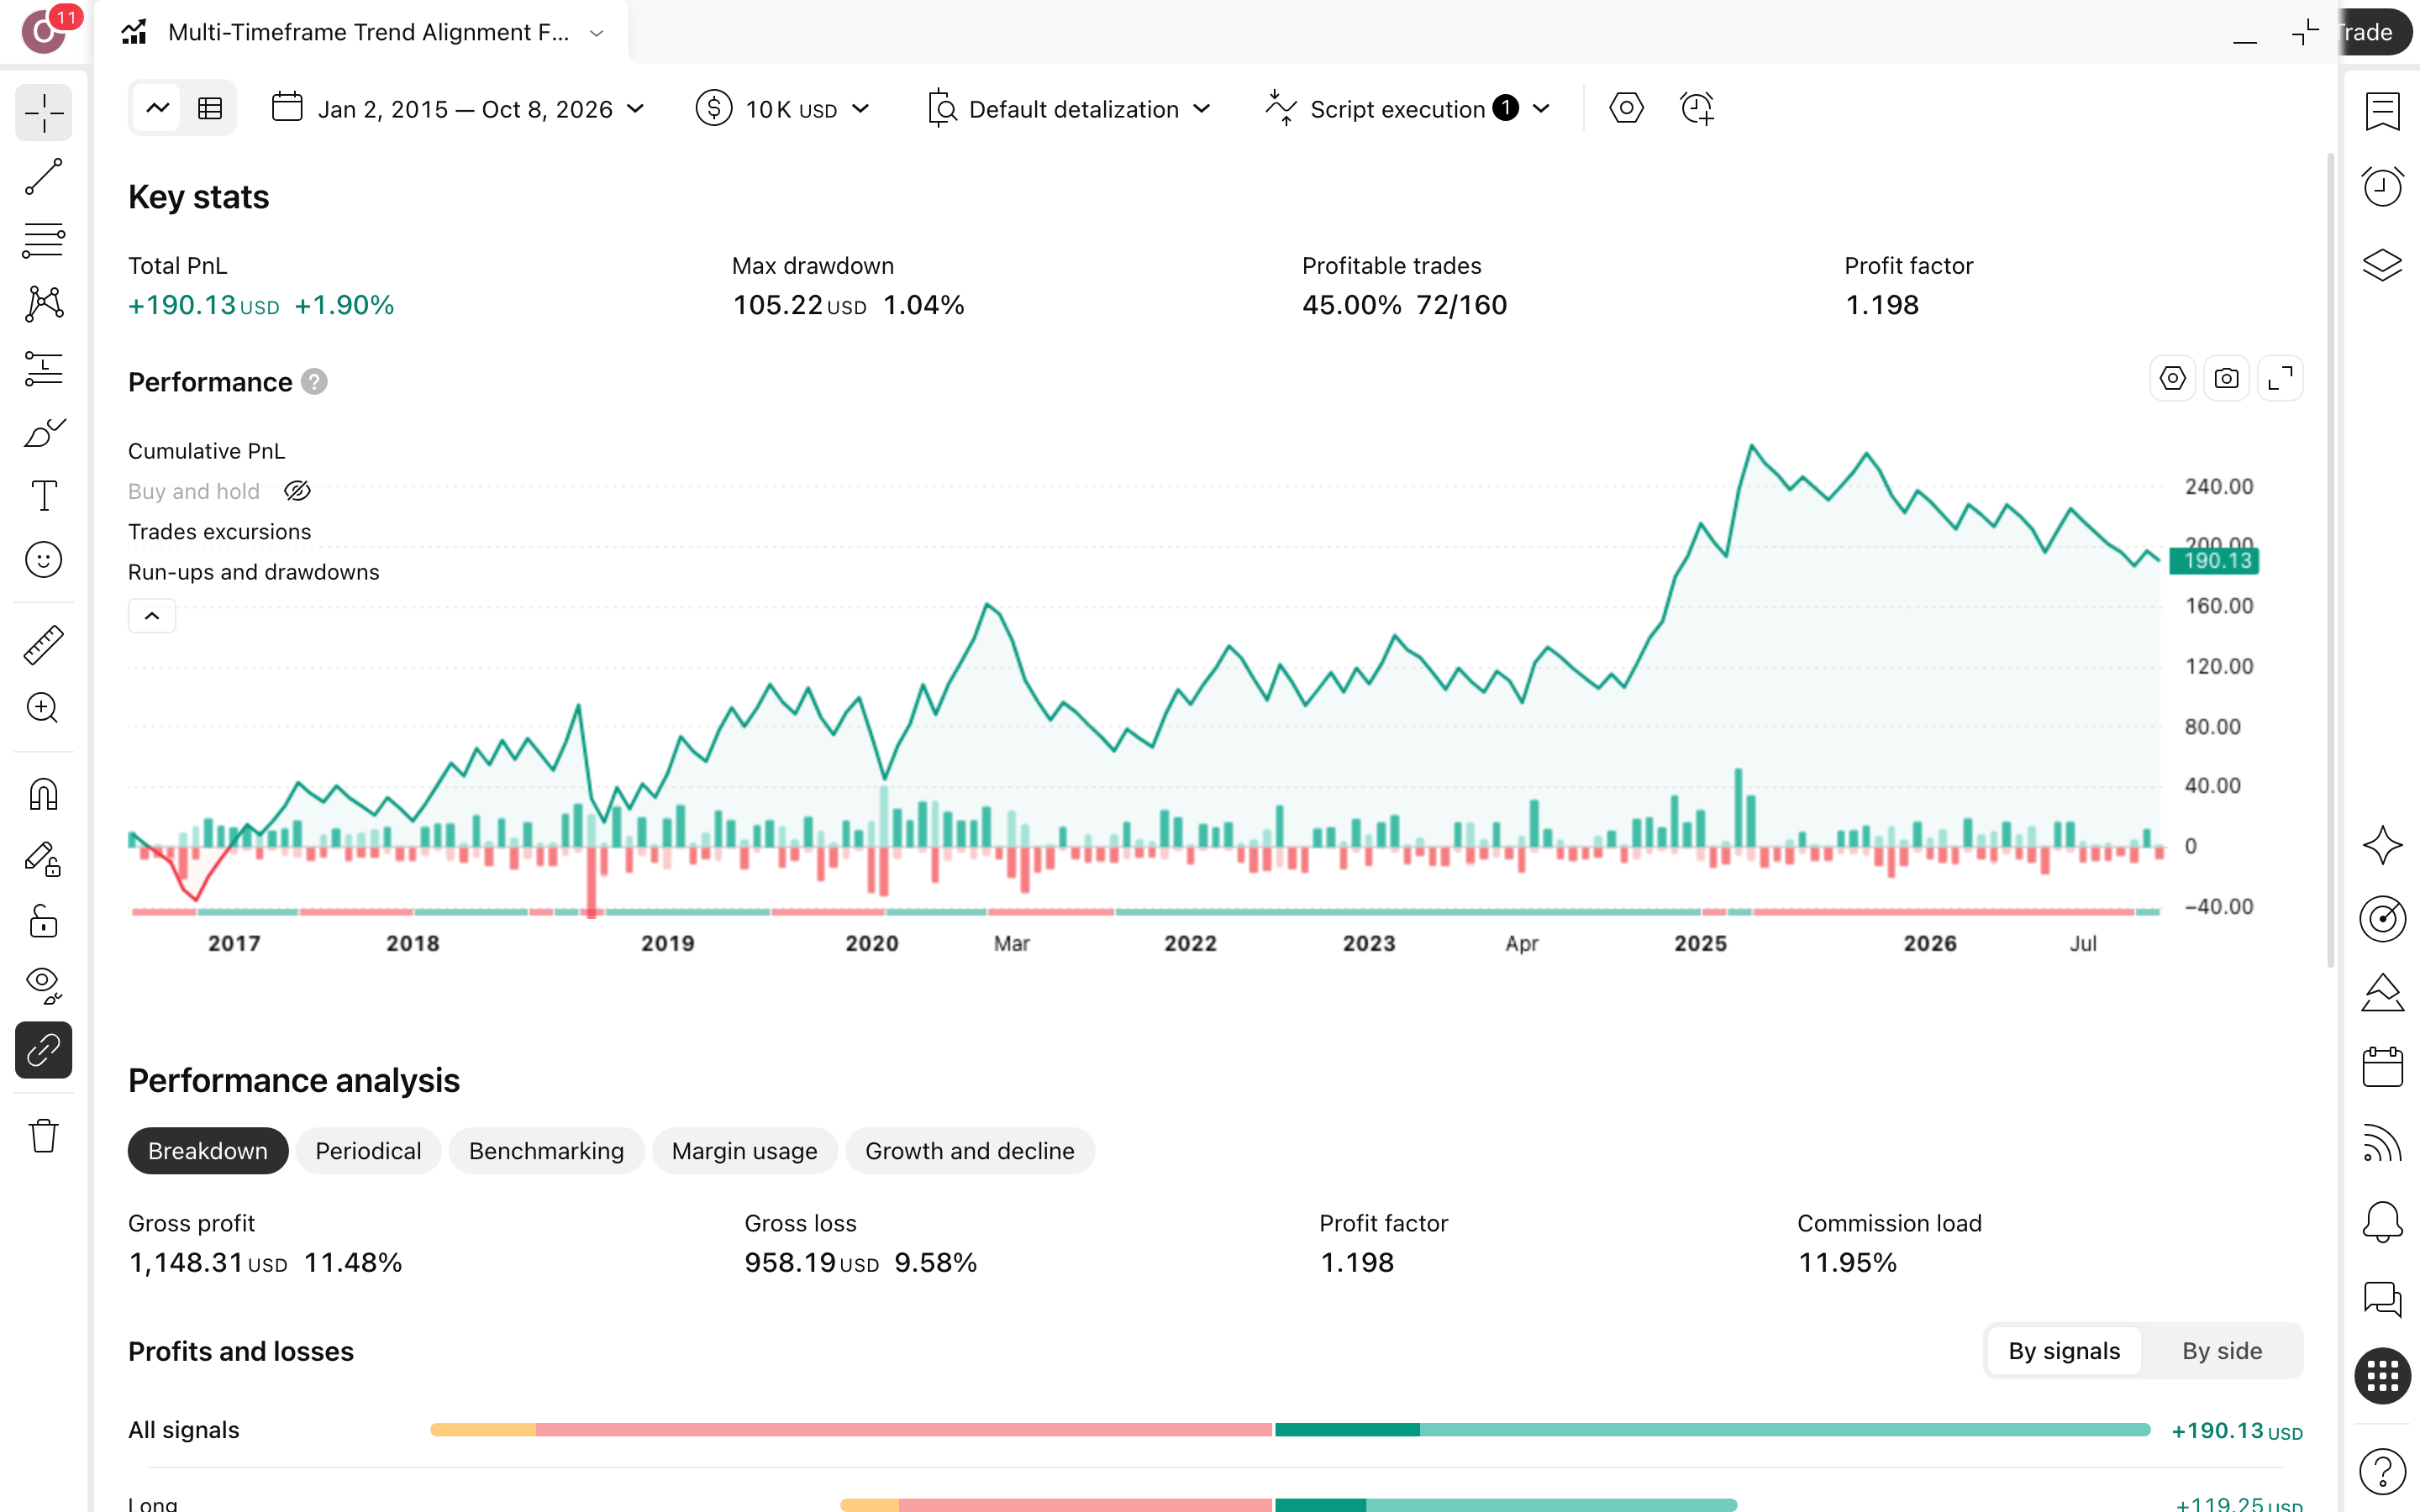
מספר עסקאות
160
160 עסקאות בכ-10.3 שנים הן מדגם שאפשר לשפוט לפיו: מספיק גדול כדי שמזל של כמה עסקאות לא יסתיר את התמונה האמיתית.
תקופת הבדיקה
10.3 שנים
טסלה בגרף-שעה מ-6.6.2016 עד 5.10.2026: בתקופה הזאת $10,000 בקנה-והחזק הפכו ל-$255,378. זה הרף שכל סקריפט על טסלה נמדד מולו, והוא רחוק מלהיות נוח.
תשואה שנתית
0.2%
0.2% בשנה מול 36.9% בקנה-והחזק: על טסלה בעשור הזה הסקריפט כמעט לא הזיז את הכסף, והמניה עצמה הכפילה אותו שוב ושוב.
ירידה מקסימלית מהשיא
1%
ירידה מקסימלית מהשיא (drawdown: הנפילה הגדולה ביותר מפסגת התיק) של 1%: $10,000 בשיא היו הופכים ל-$9,896. הסיכון זעום, בעיקר כי הכסף כמעט לא היה בשוק.
השנה הגרועה
2026
2026 היא השנה הגרועה, והתשואה שלה לא נמסרה. כלומר אין כאן מספר שמודד את הכאב, רק כתובת: השנה שבה הריצה מסתיימת, ולא עבר רחוק.
זמן בשוק
8.9%
8.9% מהזמן בשוק: ברוב העשור של טסלה הכסף שלכם עמד בצד. משם נולדו יחד הירידה הקטנה והתשואה הזעירה, ושתיהן מאותו מקור.
עסקאות מרוויחות · ויחס רווח/הפסד
72 מ-160 · ×1.46
45% מרוויחות לבדן נשמעות כמו כישלון, ו-×1.46 לבדו נשמע כמו הצלחה. רק יחד הם נותנים Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 1.2, יתרון דק ופגיע.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של PinegenAI (גרסת 2026-06-15), לונג ושורט, על גרף טסלה (TSLA) שעה
- הגדרותInitial capital=10000 · Commission=0.1% · Higher Timeframe=240 · Fast EMA=20 · Slow EMA=50 · Higher TF EMA=200 · ATR Length=14 · Stop ATR Multiplier=1.5 · Risk Reward=2 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה11.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Multi-Timeframe Trend Alignment Framework משקרת — והמספרים של השקר
שלושה מקומות שבהם הריצה על טסלה נראית נקייה יותר ממה שהיא באמת.
רוב העסקאות הפסידו
88 מ-160
88 מתוך 160 עסקאות נגמרו בהפסד, יותר ממחצית. בגובה-העיניים: ברוב הפעמים שהסקריפט נכנס לטסלה, יוצאים בהפסד וממשיכים לפי הכללים בכל זאת. המרוויחות הגדולות יותר כיסו, אבל בקושי: $10,000 הפכו ל-$10,190 אחרי עשור שלם. ובבדיקת-הרגישות, הגדלת מכפיל-הסטופ (מרחק יציאת-ההפסד) מ-1.5 ל-2.25 כבר הובילה להפסד כולל של 0.4%.
שנה גרועה ורצף-הפסדים
5 ברצף
השנה הגרועה היא 2026, ולכן השאלה הפתוחה היא אם ההיגיון של הסקריפט עדיין עובד על טסלה של היום, ולא רק על טסלה של 2016. ברמת העסקה הבודדת נרשם רצף של 5 מפסידות. מי שמתחיל בדיוק בנקודה כזו סופג על החשבון שלו חמישה הפסדים רצופים לפני שהוא רואה עסקה מרוויחה אחת.
רוב הזמן בחוץ
91.1%
91.1% מהזמן הכסף עמד בחוץ, בזמן שטסלה המשיכה לנוע בלעדיו, למעלה ולמטה. הסקריפט מבטיח ליישר אותך עם המגמה של טווח-הזמן הגבוה, ובפועל מושיב אתכם רוב העשור על הגדר. הירידה הקטנה מהשיא אינה הוכחה לשליטה בסיכון. היא בעיקר המחיר של היעדרות מהשוק, ואותה היעדרות בדיוק קברה את התשואה השנתית.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? 160 עסקאות לאורך כ-10.3 שנים, מתוכן 72 מרוויחות (45%). זה מספיק כדי לראות דפוס, אבל Profit Factor של 1.2 (רווח כולל חלקי הפסד כולל) אומר שמעט עסקאות רעות נוספות מוחקות את היתרון.
- האם הוגדרה עמלה? דוח בלי עמלה מציג רווח שלא קיים בחשבון אמיתי, ולכן בודקים הגדרות לפני תוצאה. אצלנו הוגדרה ידנית עמלה של 0.1% לפעולה, אבל מס רווחי-הון ופערי-ביצוע לא נכללו. התוצאה בפועל נמוכה יותר.
- האם הסקריפט מצייר-מחדש? סקריפט שמזיז אותות בדיעבד מייצר בק-טסט שאי אפשר לשחזר בזמן אמת. Multi-Timeframe Trend Alignment Framework מוגדר כלא מצייר-מחדש והקוד שלו פתוח, כך שאפשר לבדוק בעצמך כל אות שהפך לעסקה.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: טסלה בגרף שעה, 6.6.2016 עד 5.10.2026. בחרנו טווח של כ-10.3 שנים כדי שהתוצאה לא תישען על חלון נבחר של כמה חודשים.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של פרמטר אחד, היא צירוף-מקרים ולא יתרון שאפשר לסמוך עליו בגרף השעה של טסלה.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 160 | 1.9% | 1% |
| שינוי Stop ATR Multiplier מ-1.5 ל-2.25 | 154 | -0.4% | 2.3% |
| שינוי Risk Reward מ-2 ל-3.0 | 152 | -1.3% | 3.4% |
כמה כסף בכלל שמים על דבר כזה?
הריצה החזיקה כסף בשוק רק 8.9% מהזמן, ולכן גם הסיכון וגם הרווח קטנים: $10,000 הפכו ל-$10,190. הירידה המקסימלית מהשיא (drawdown, הנפילה מהנקודה הגבוהה של החשבון) הייתה 1%: $10,000 בשיא היו הופכים ל-$9,896. כלומר הצד הכואב של המסחר כמעט לא הורגש. רצף-ההפסדים הארוך היה 5 עסקאות, וזה המספר שצריך לדעת לשאת לפני העסקה הראשונה.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. הכללים קבועים מראש: סטופ במרחק 1.5 פעמים התנודה הממוצעת (ATR), ויעד פי 2 מהסיכון. כשהרחבנו את הסטופ ל-2.25, התשואה הכוללת ירדה למינוס 0.4% והירידה מהשיא עלתה ל-2.3%. גם שינוי יחס הסיכון-סיכוי ל-3.0 הוריד אותה למינוס 1.3%. שינוי קטן בכלל אחד מוחק את התוצאה, ולכן הכללים מבצעים ואתה לא מתקן באמצע רצף הפסדים.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף שעה של טסלה
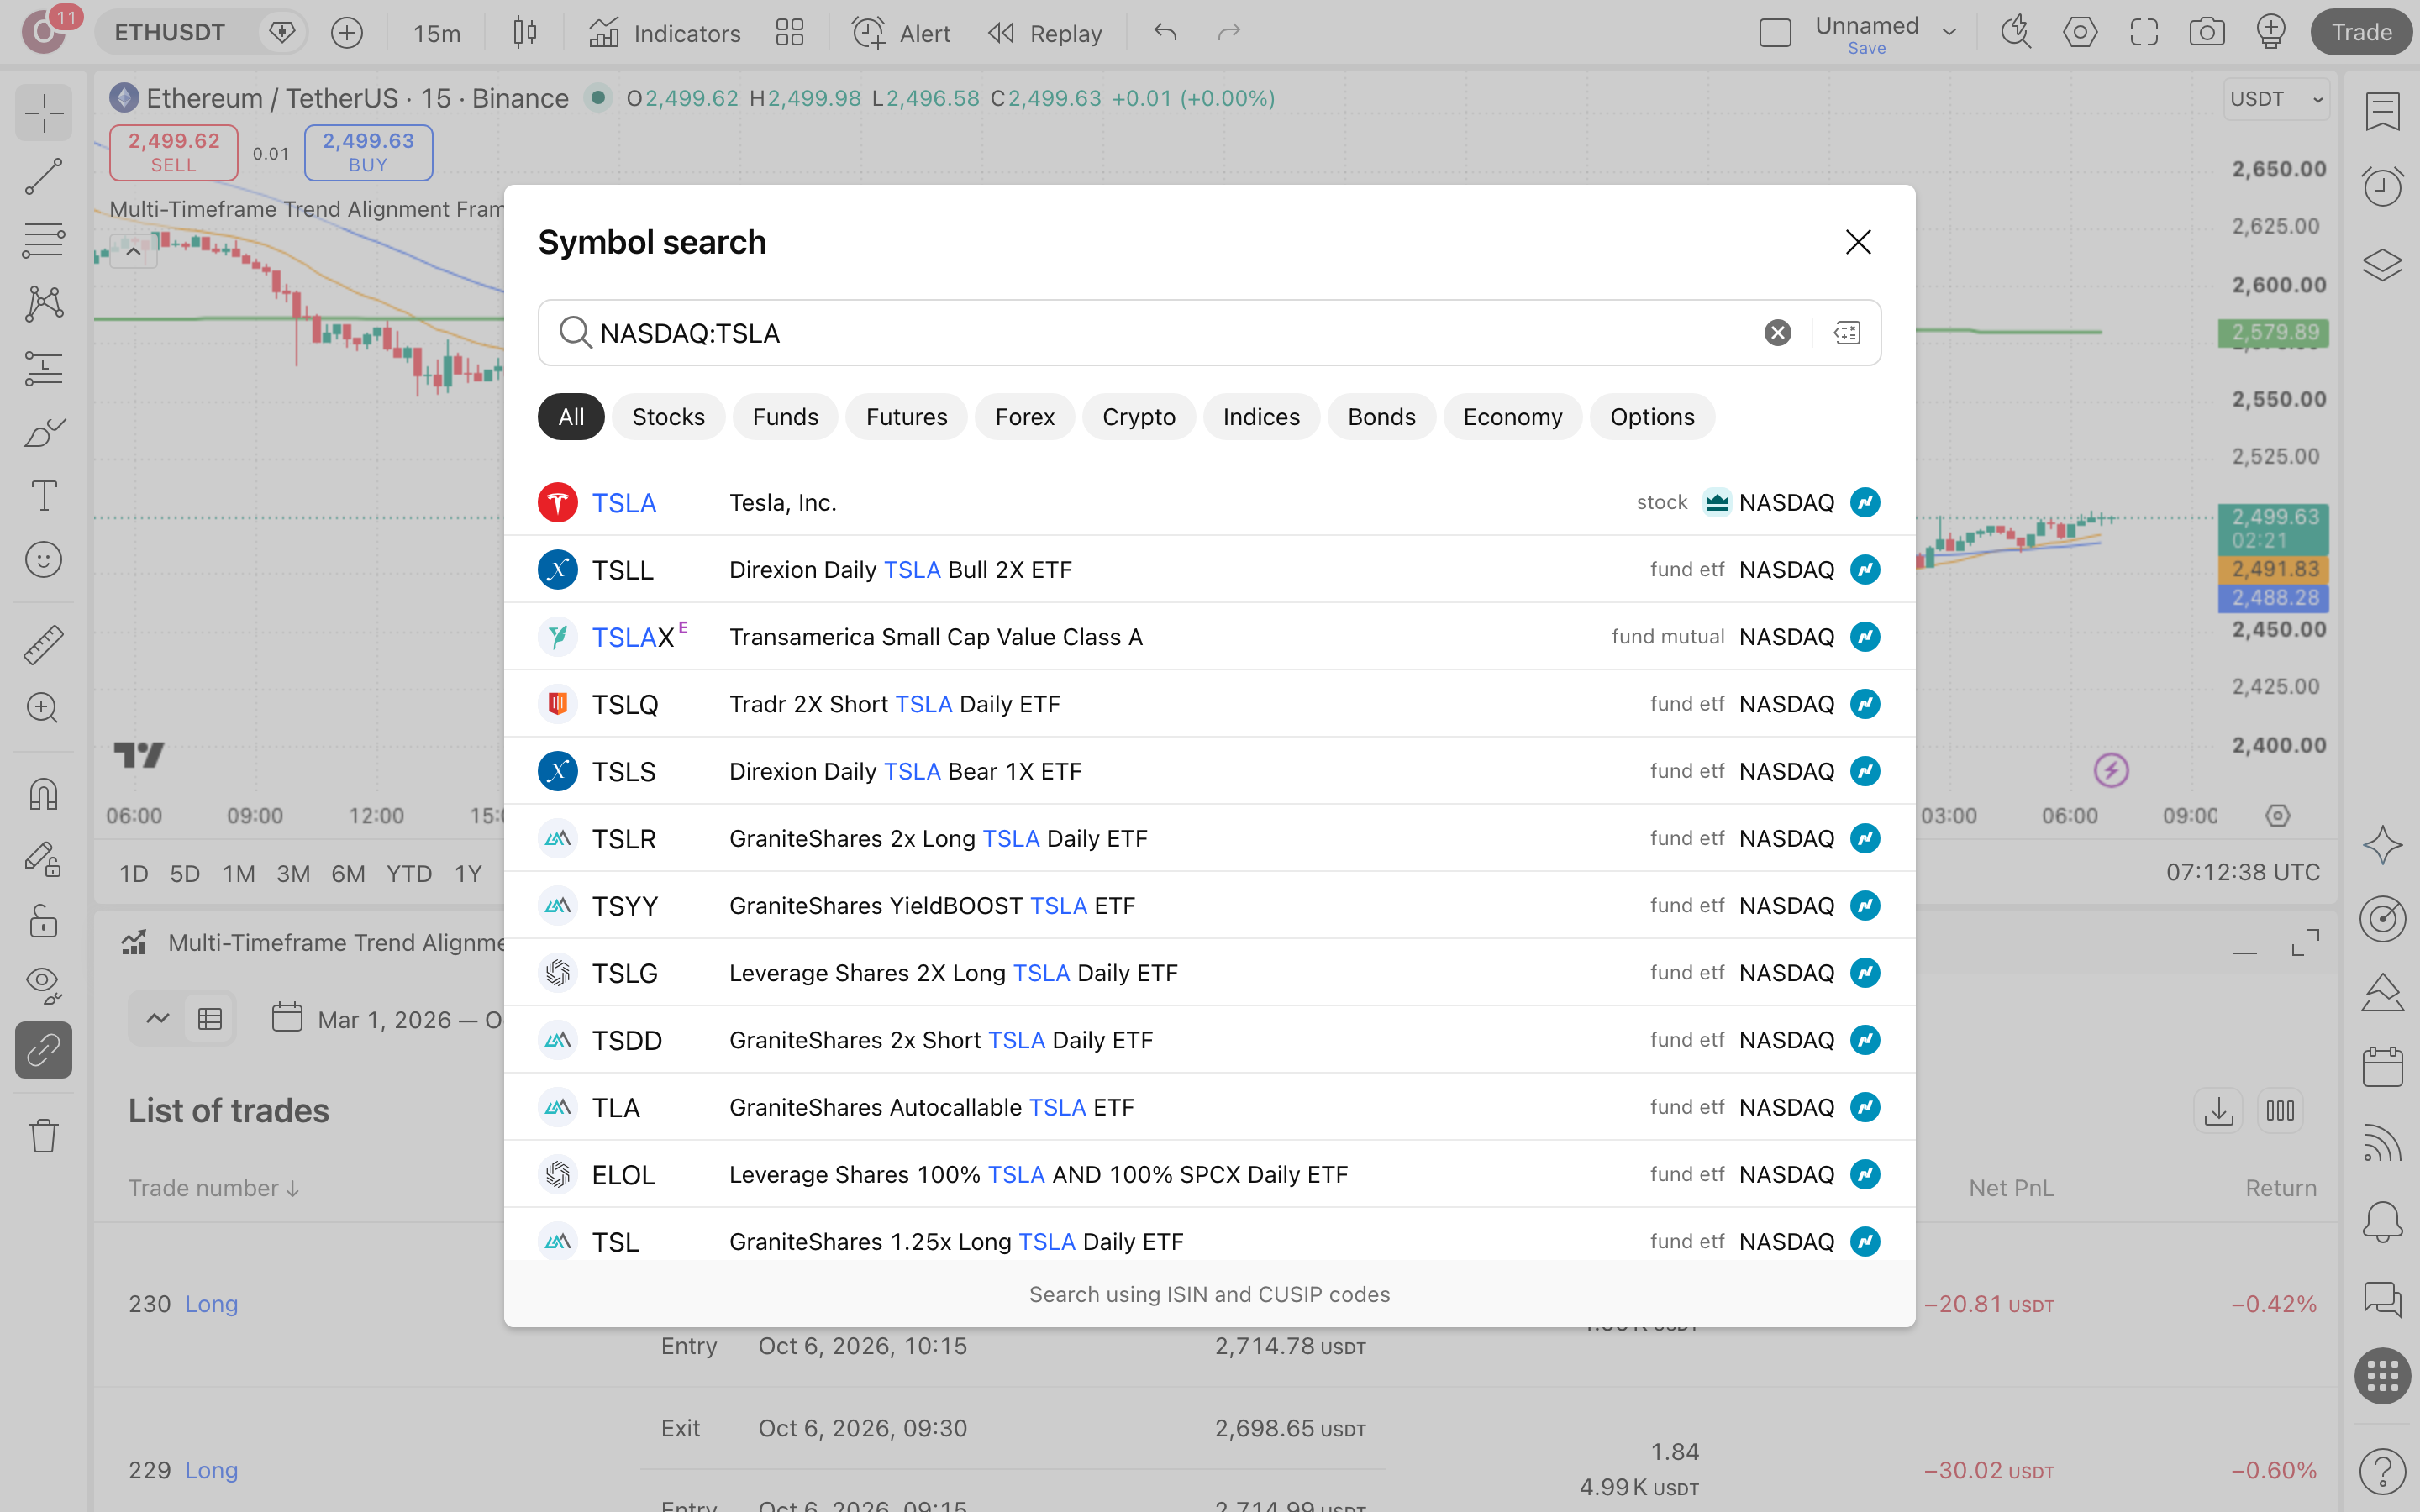
בחלון-הגרף מקלידים את הסימול NASDAQ:TSLA ובוחרים טווח של שעה, בדיוק כמו בריצה המתועדת. טווח-זמן אחר ישנה את מספר העסקאות, כי המסגרת בוחנת אותות שמתרחשים בכיוון מגמת טווח-הזמן הגבוה שהוגדר כ-240 דקות. בלי זה, 160 העסקאות של הריצה לא ישוחזרו אצלך.
מחפשים את הסקריפט בקהילה
בחיפוש הסקריפטים של הקהילה מקלידים את השם המלא Multi-Timeframe Trend Alignment Framework ומוודאים שהמחבר הוא PinegenAI ושתאריך-הפרסום הוא 15.6.2026. אחרי ההוספה לגרף בודקים שההגדרות תואמות לריצה: Fast EMA=20, Slow EMA=50, Higher TF EMA=200, Stop ATR Multiplier=1.5, Risk Reward=2.
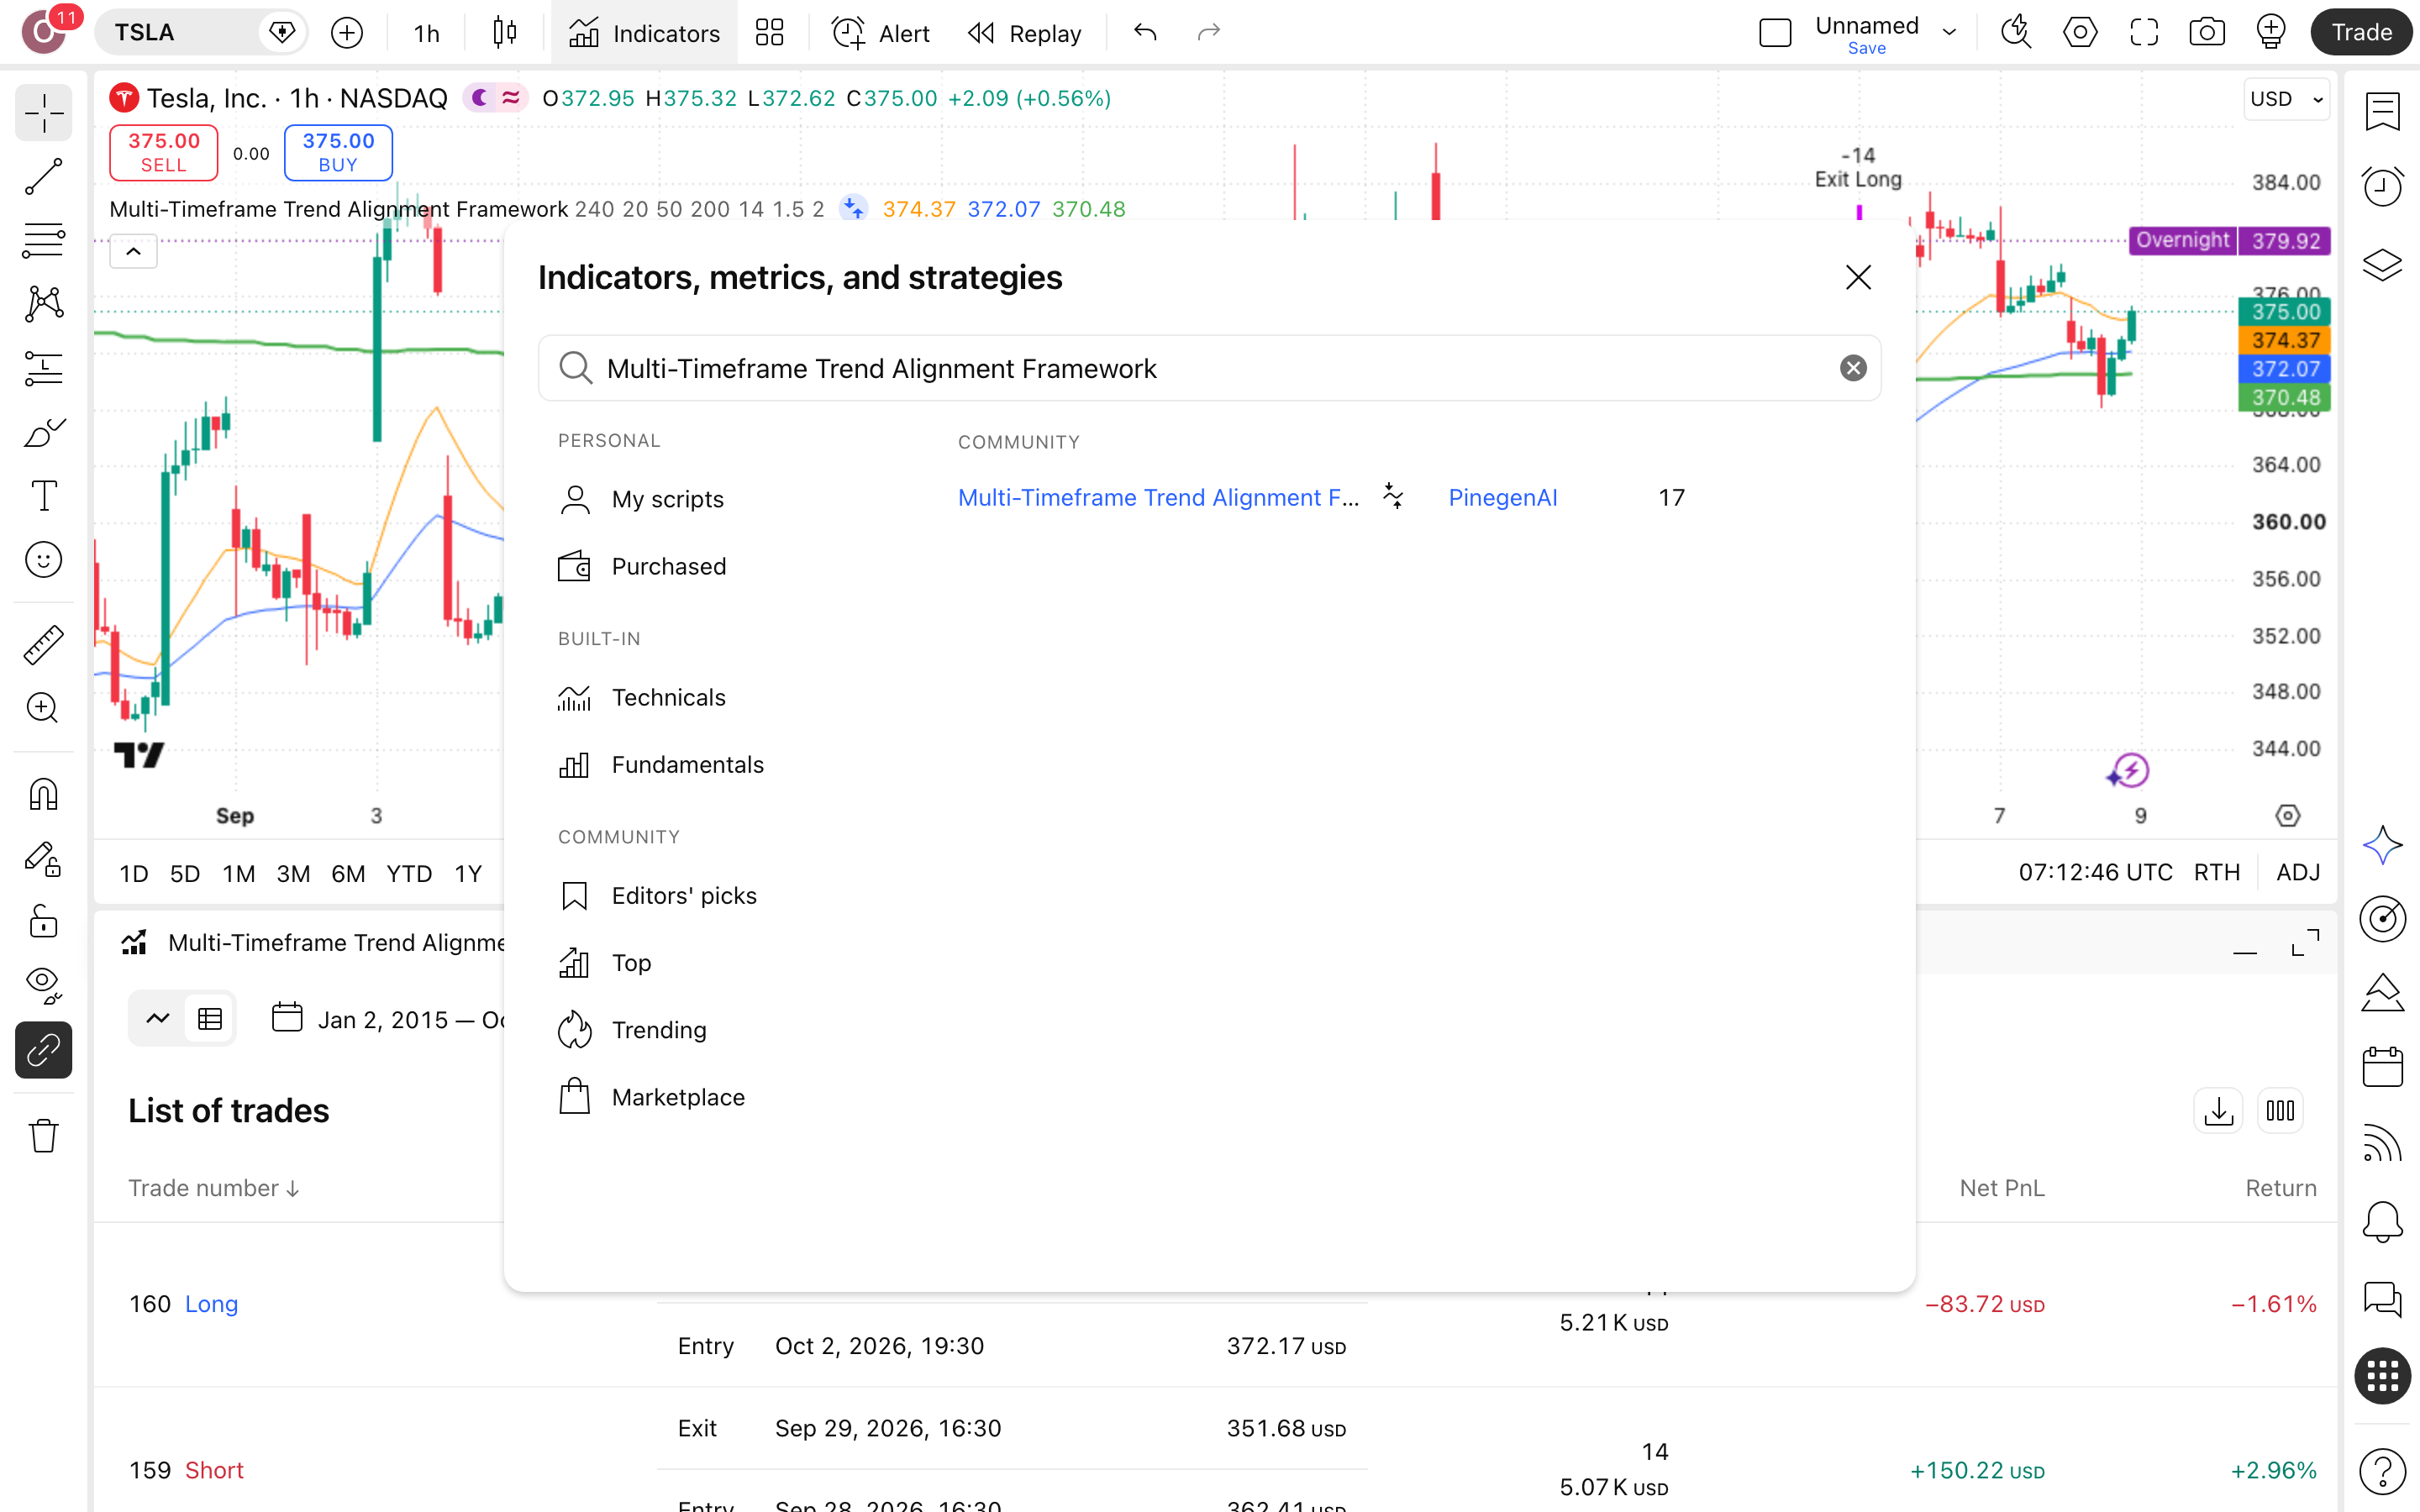
בקהילה עשויים להופיע סקריפטים בשמות דומים. רק המחבר PinegenAI ותאריך 15.6.2026 מבטיחים שאתה בודק את הגרסה שנבדקה כאן.
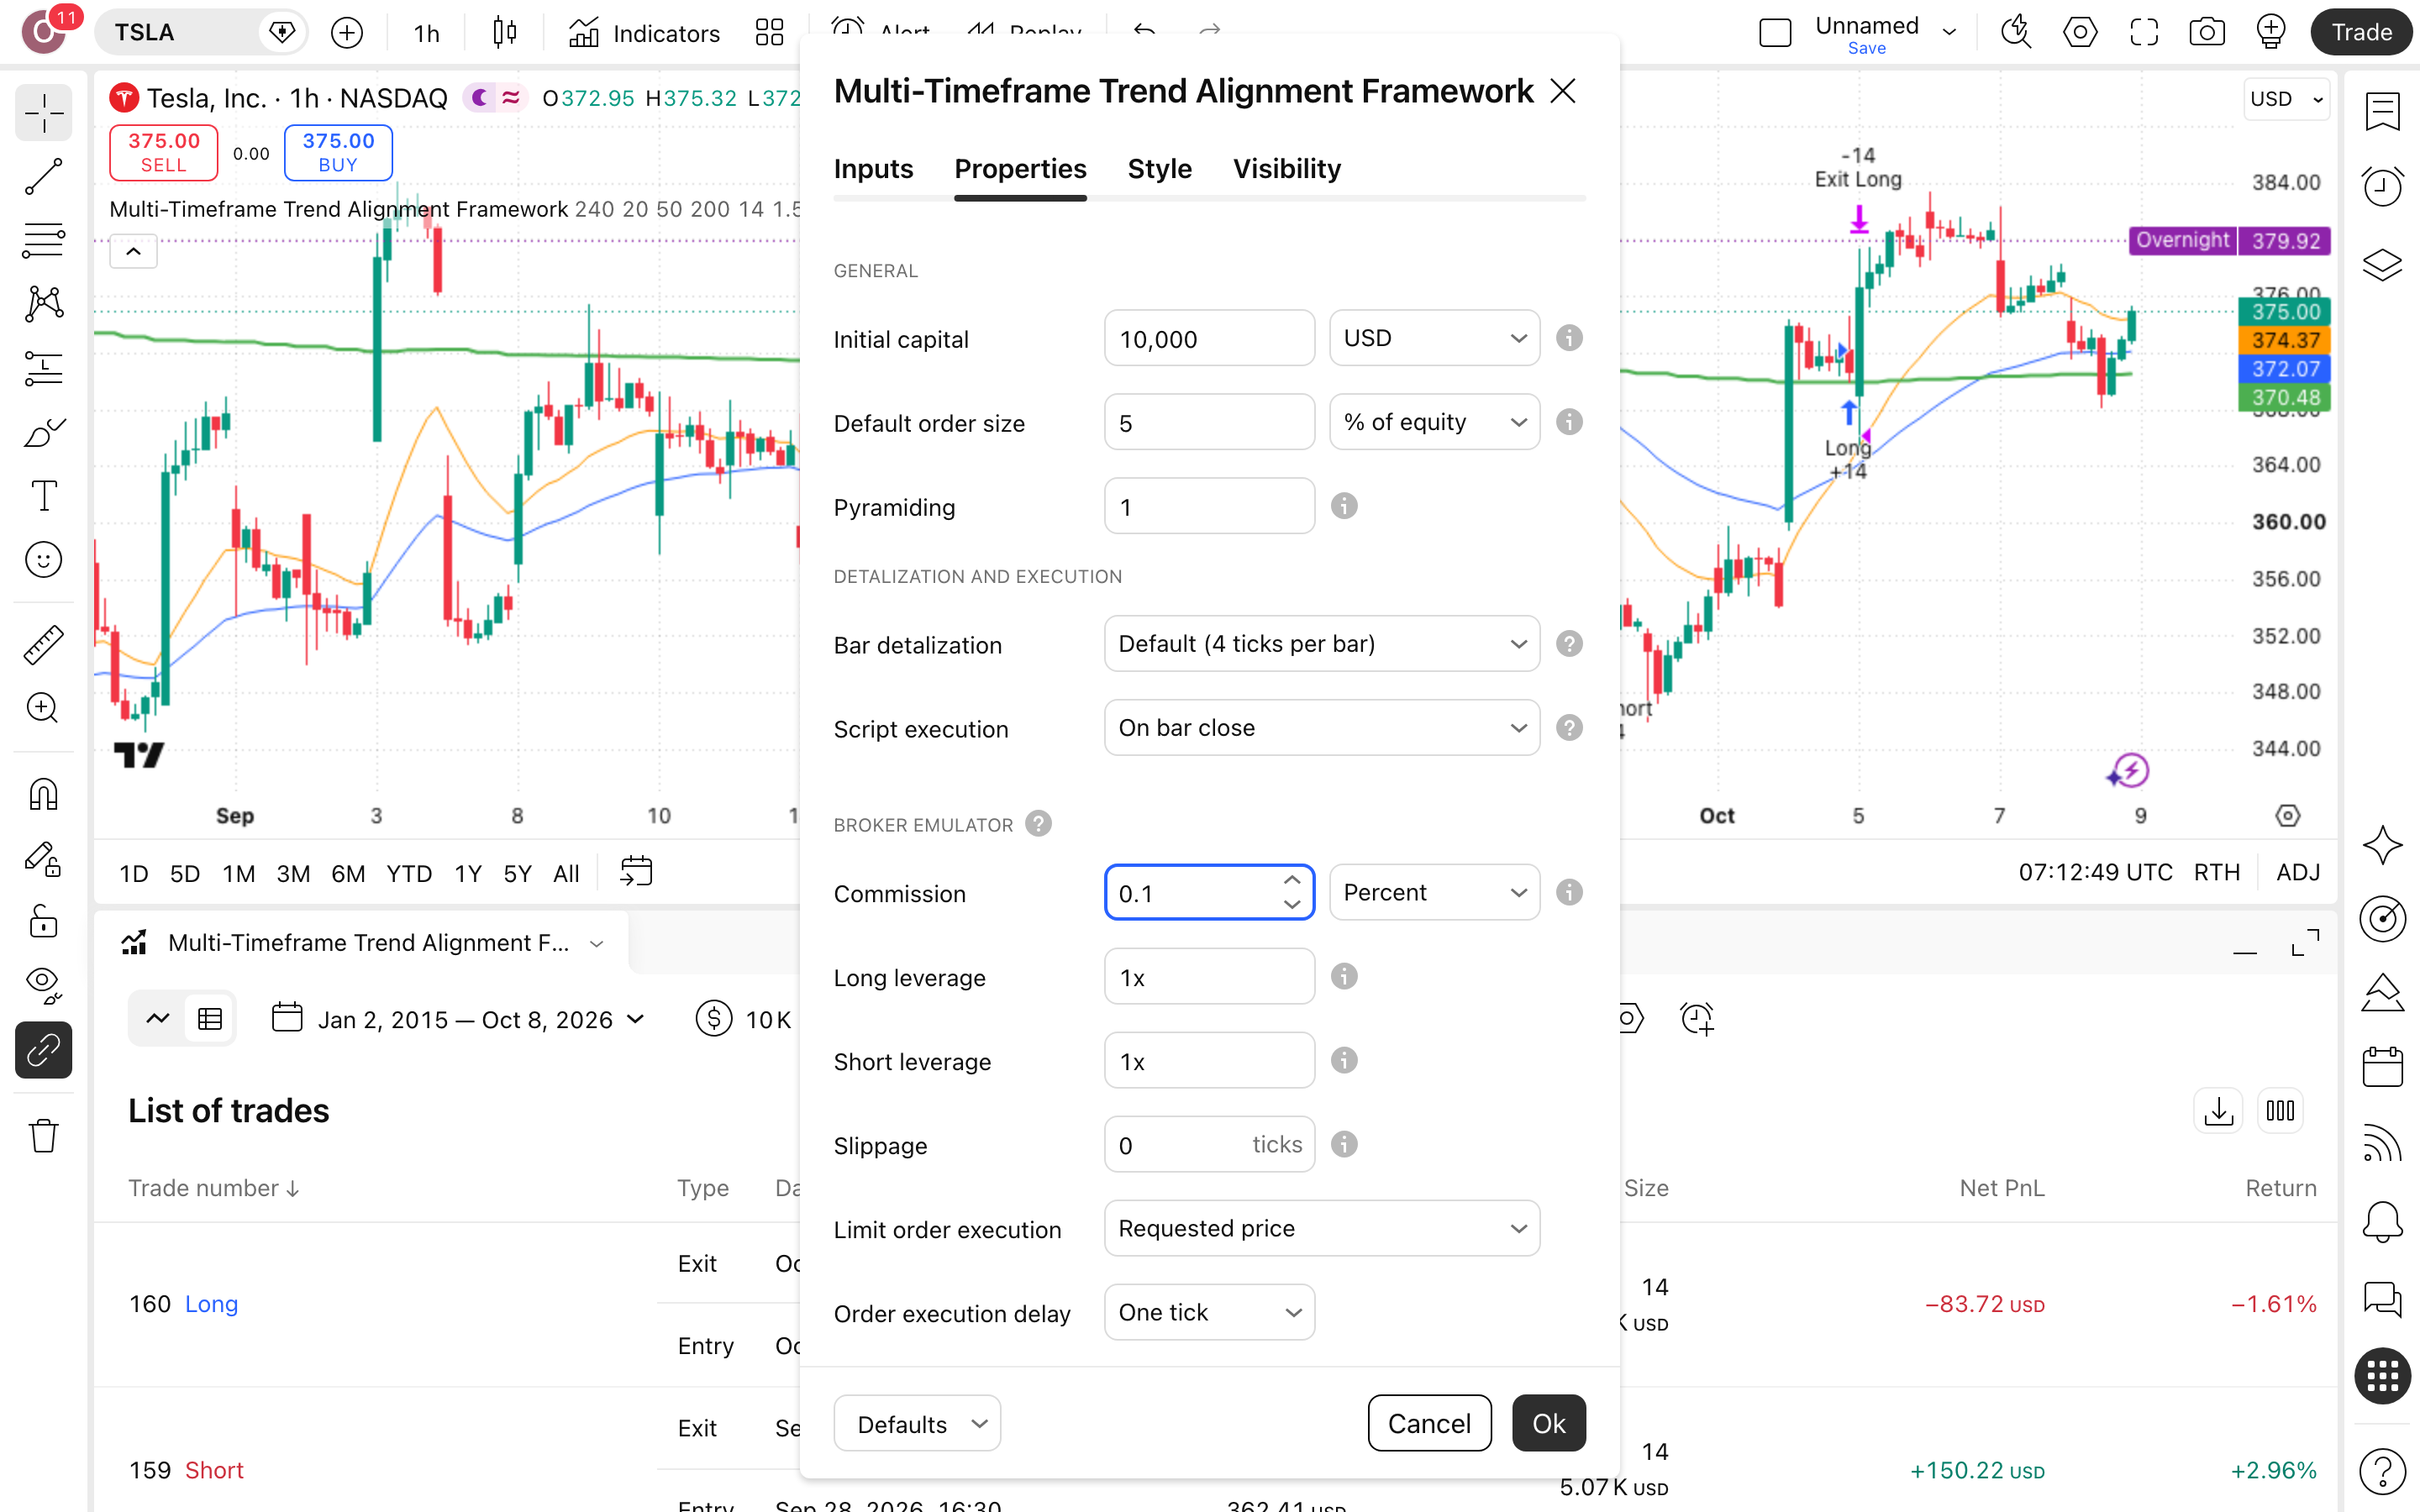
מגדירים עמלה לפני שמסתכלים בדוח
בחלון ההגדרות של האסטרטגיה, בלשונית Properties, מזינים עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כפי שהוגדרה הריצה ידנית. עם 160 עסקאות, כל כניסה ויציאה נושאות עמלה, ודוח בלעדיה מציג תמונה נקייה מדי של מה שהיה קורה בחשבון אמיתי.
פותחים את Strategy Tester
פותחים את חלון Strategy Tester ועוברים על הסיכום: תשואה כוללת של 1.9%, ו-160 עסקאות שמהן 72 מרוויחות (45%). אחוז-הזכייה נמוך מחצי, ולכן כל הרווח נשען על יחס רווח/הפסד ממוצע של ×1.46: עסקה מרוויחה מכסה בממוצע כמעט אחת וחצי מפסידות.
קוראים את הסיכון ומריצים על נכס אחר
לפני התשואה, מסתכלים על הירידה המקסימלית של 1% ועל רצף של 5 עסקאות מפסידות ברציפות. זה המחיר שתפגוש גם בתיק שכמעט לא זז. אחר כך מחליפים נכס באותו גרף שעה ובאותן הגדרות: אם התמונה משתנה לגמרי, הממצא בטסלה היה תלוי-נכס.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Multi-Timeframe Trend Alignment Framework
אם קנה-והחזק ניצח, למה בכלל לבחון את הסקריפט?
כי הסיכון כאן שונה לגמרי. קנה-והחזק בטסלה הפך $10,000 ל-$255,378, ואילו הסקריפט בגרף-השעה הגיע ל-$10,190 בלבד: 0.2% שנתי מול 36.9% לאורך כ-10.3 שנים. מנגד, הכסף היה בשוק רק 8.9% מהזמן. מה שזה מעלה לבדיקה: האם מסנן-המגמה שווה משהו כמגן-הון, לא האם הוא מנצח כאן.
האם הסקריפט מצייר-מחדש?
לא. לפי עמוד-הסקריפט, שנקרא ב-11.10.2026, הוא קוד-פתוח ולא מצייר-מחדש, ואפשר לקרוא את הקוד ולוודא זאת בעצמך. המשמעות עבורך: האותות על גרף-השעה של טסלה לא אמורים להשתנות בדיעבד, כך שתוצאת 160 העסקאות בין 2016 ל-2026 לא נשענת על נרות שנכתבו מחדש.
כמה כאב היה בדרך?
מעט מאוד. ירידת-השיא (drawdown — הירידה הגדולה ביותר מהשיא לשפל) הייתה 1%: $10,000 בשיא היו הופכים ל-$9,896, ורצף-ההפסדים הארוך עמד על 5 עסקאות. הכסף היה בחוץ 91.1% מהזמן, ולכן המחיר כאן אינו נפשי אלא כספי: כמעט שום הפסד, וגם רווח כולל של 1.9% בלבד.
מה בדיוק הסקריפט מחפש?
לפי המחבר, המסגרת בוחנת אותות שמופיעים באותו כיוון כמו המגמה בטווח-הזמן הגבוה (higher-timeframe trend), במקום להתייחס לכל אות באותה מידה. בריצה על טסלה בגרף שעה, ההגדרה Higher Timeframe עמדה על 240, לצד ממוצעים נעים של 20, 50 ו-200, ונפתחו 88 עסקאות לונג ו-72 שורט.
האם התוצאה יציבה כשמשנים פרמטר?
לא. בברירת-המחדל של היוצר התשואה הכוללת 1.9% וירידת-השיא 1%. הרחבת מכפיל-הסטופ (מרחק הסטופ ביחידות ATR) מ-1.5 ל-2.25 הפכה אותה למינוס 0.4%, עם ירידה של 2.3%, ויחס סיכון-סיכוי 3.0 במקום 2 הוריד למינוס 1.3%. Profit Factor (רווחים חלקי הפסדים) של 1.2 נשען על הגדרה אחת.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את עמוד-הסקריפט, הזן את כל ההגדרות מהטבלה, הרץ אותו על TSLA בגרף שעה עם עמלה של 0.1%, ובדוק שאתה מקבל 160 עסקאות. אם המספר שלך שונה, מצאת הגדרה שלא תאמה, וזה השיעור הראשון בבדיקת בק-טסט.
אם אתה כבר סוחר לפי תחושה: רשום את 20 העסקאות האחרונות שלך ובדוק כמה מהן נכנסו בכיוון המגמה בגרף של 4 שעות. השווה לריצה כאן: 45% מרוויחות ורווח ממוצע ×1.46 מההפסד הממוצע. אם אין לך את שני המספרים האלה על עצמך, זה הצעד הבא.
אם אתה שוקל כסף אמיתי: השווה קודם את השורה התחתונה: $10,190 מול $255,378 בקנה-והחזק על אותה טסלה. אחר כך הוסף מס 25% ופערי-ביצוע, והרץ את הסקריפט על נכס ותקופה שלא בדקנו. רק תוצאה ששורדת את שני המבחנים שווה דיון.