- יוצרuzair2join
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמסמן על הגרף רמות נזילות, אותות כניסה, הדגשות רקע וטבלת מידע
- פורסמה2026-03-02עדכון אחרון: 2026-03-02
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 5.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
סריקת סטופים בסווינגים: כשהמחיר עובר שיא או שפל מאושר בנפח כפול
הסקריפט מחפש, בלשון היוצר, „דפוסי סריקת-נזילות פוטנציאליים סביב שיאים ושפלים מאושרים” (liquidity sweep patterns). שיא או שפל נחשבים מאושרים אחרי 5 נרות מכל צד, ונפח הנר נמדד מול ממוצע של 20 נרות במכפיל 2. בקטלוג שבו כל סקריפט הוא „מוסדי”, כאן „פילטר המוסדיים” הוא בדיוק זה: נפח כפול מהממוצע. בריצה שני הכיוונים פעילים: סריקת סטופים מתחת לשפל פותחת לונג, וסריקה מעל שיא פותחת שורט. התוצאה היא 68 עסקאות ב-11.2 שנים, 39 לונג ו-29 שורט. כשש עסקאות בשנה הן סימן שזה סקריפט שבעיקר מחכה.
למה שזה יעבוד? ההיגיון חבוי בשמות הפרמטרים: מעל שיאים ומתחת לשפלים יושבות פקודות סטופ, ומי שמנקה אותן בנפח חריג משאיר מחיר שאמור להתהפך. לכן היעד מוגדר בפרמטר „לרכוב על ההיפוך”, בגודל פי 2.5 מהסיכון. הסטופ צמוד: פי 1.2 מטווח-התנודה הממוצע של 14 נרות (ATR, מדד תנודתיות). בפועל, יחס רווח/הפסד ממוצע של ×1.78 אומר שהעסקה המרוויחה גדולה כמעט פי שניים מהמפסידה. המשמעות עבורך: הסקריפט יכול להפסיד ברוב העסקאות ועדיין לצאת ברווח, אבל רק אם שיעור ההצלחה לא צונח מתחת לסף.
בזהב הוא צנח מתחת לסף: רק 32% מהעסקאות הרוויחו, ו-46 הפסידו. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.85 אומר שעל כל דולר שהפסדת חזרו בממוצע 0.85 דולר בלבד. הסקריפט היה בשוק רק 2.9% מהזמן, ולכן גם הנפילה מהשיא נשארה 0.6%. אבל 97.1% מהזמן הכסף ישב בחוץ, בזמן שקנה-והחזק בזהב הניב 8.4% שנתי. הרחבת הסטופ ל-1.8 או היעד ל-3.75 הזיזה את התשואה הכוללת ל-0.5% ול-0.8%, עדיין רחוק מאוד מקנה-והחזק.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

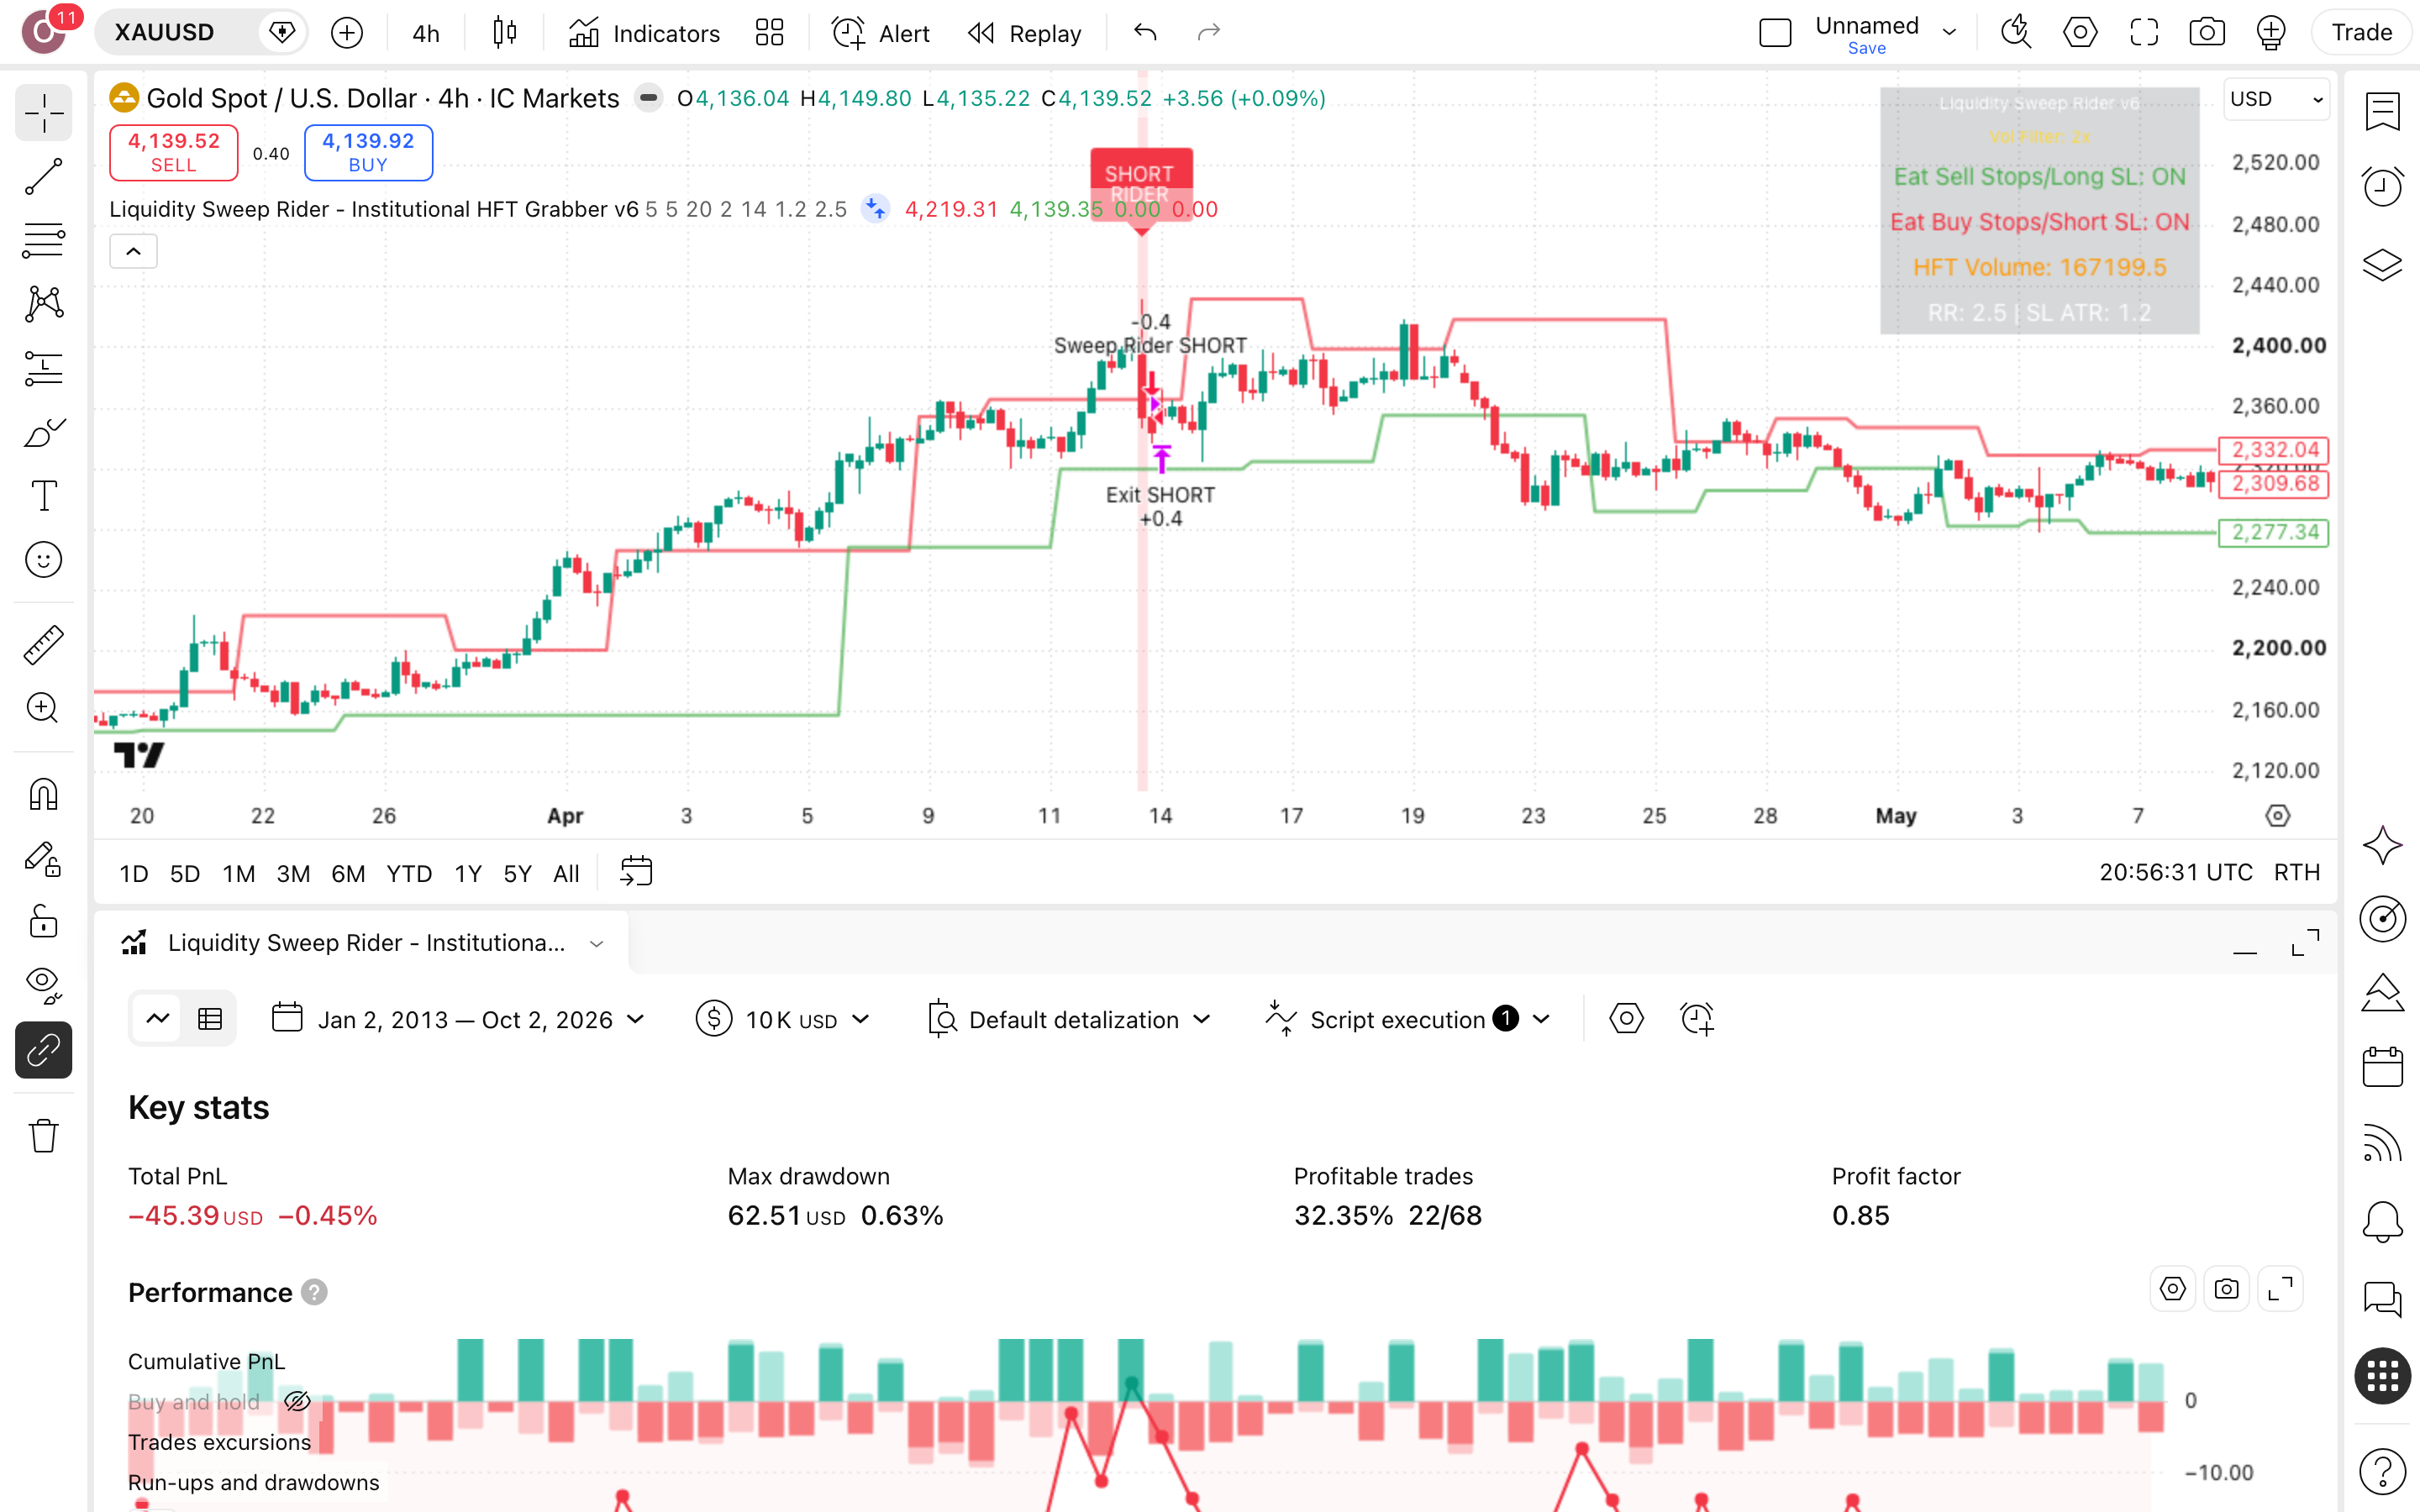
בצילום חפשו את קווי הנזילות על שיאים ושפלים מאושרים, את סימוני הכניסה, את הדגשות-הרקע ואת טבלת-המידע. 68 כניסות ב-11.2 שנים: 97.1% מהזמן הגרף ריק מעסקאות.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט מחפש, במילות היוצר, "דפוסי סוויפ-נזילות אפשריים סביב שיאים ושפלים מאושרים", ומסנן אותם לפי נפח חריג. בזהב, בגרף 4 שעות, זה הניב 68 עסקאות ב-11.2 שנים, כשש בשנה.
כניסה
סוויפ שורי, ש"אוכל" את פקודות-הסטופ (יציאה אוטומטית בהפסד) של המוכרים, פותח לונג. סוויפ דובי, שאוכל את סטופי-הקונים, פותח שורט. הכסף היה בשוק 2.9% מהזמן, כמעט תמיד בחוץ.
יעד
היעד נגזר מהסטופ: מרחק-הסיכון כפול 2.5. עם 32% מרוויחות ויחס רווח/הפסד ×1.78, מדד Profit Factor (סך-הרווחים חלקי סך-ההפסדים) נעצר על 0.85. כלומר, כל דולר הפסד החזיר 85 סנט.
סטופ
הסטופ יושב 1.2 ATR (טווח-התנועה הממוצע של 14 נרות) מהכניסה, צמוד אחרי הסוויפ. ירידת-השיא (drawdown) נעצרה על 0.6%, ונמוכה בעיקר כי הכסף כמעט לא היה בשוק.
לוח-ההגדרות — מה לכוון ומה להשאיר
שש הגדרות מכוונות את המערכת. הריצה בזהב נעשתה על ברירות-המחדל של היוצר, ובשינוי שתיים מהן התשואה הכוללת נשארה בין מינוס 0.4% ל-0.8%.
| Swing Pivot Left Bars / Right Bars | כמה נרות משני צדי השיא או השפל נדרשים כדי לאשר נקודת-סווינג. בריצה 5 משמאל ו-5 מימין, כך שהרמה מאושרת רק חמישה נרות אחרי שנוצרה, כ-20 שעות איחור בגרף 4 שעות. | ברירת-מחדל (5/5) |
|---|---|---|
| Volume SMA Length | אורך הממוצע הנע של הנפח, שמולו נמדד כל נר. בריצה 20 נרות, כלומר כל נר נבחן מול ממוצע הנפח של 20 הנרות האחרונים בזהב בגרף 4 שעות, ולא מול יום בודד. | ברירת-מחדל (20)ערך זה לא נבדק בטבלת-הרגישות של הריצה |
| HFT Huge Volume Multiplier | המסנן שהיוצר מכנה "תופס מוסדי" (Institutional Grabber): סוויפ נספר רק כשהנפח גדול פי 2 מהממוצע. מסנן כזה מסביר חלק מכך שהכסף היה בשוק רק 2.9% מהזמן לאורך 11.2 שנים. | ברירת-מחדל (2)מכפיל גבוה יותר פירושו פחות כניסות למערכת |
| Eat Sell Stops / Eat Buy Stops | שני מתגים שמפעילים כל כיוון בנפרד, ומקבצי-סטופ טהורים נכללים בהם. בריצה שניהם דלוקים, ולכן נפתחו 39 עסקאות לונג ו-29 עסקאות שורט על אותו זהב, באותו גרף 4 שעות. | דלוקכיבוי צד אחד מצמצם עוד יותר מערכת דלילה |
| SL ATR Multiplier | מרחק הסטופ מהכניסה ביחידות ATR של 14 נרות, ובריצה 1.2. הרחבה ל-1.8 הפכה תשואה כוללת של מינוס 0.4% ל-0.5%, אבל ירידת-השיא עלתה מ-0.6% ל-0.8%: שיפור של פחות מאחוז, ותמורתו יותר סיכון. | ברירת-מחדל (1.2)ערך 1.8 מעלה לבדיקה מול ירידת-השיא שלך |
| Take-Profit Risk-Reward Ratio | פי כמה ממרחק-הסיכון נמצא היעד, ובריצה 2.5. העלאה ל-3.75 הניבה 0.8% תשואה כוללת וירידת-השיא עלתה ל-0.8%. גם הגרסה הטובה בבדיקה לא מתקרבת לקנה-והחזק, שהגיע ל-$24,566. | ברירת-מחדל (2.5)ההבדל בין הערכים קטן מכדי להכריע לכאן או לכאן |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

Publication Description: This is an open-source Pine Script v6 strategy that identifies potential liquidity sweep patterns around confirmed swing highs and lows.
— uzair2join, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט שמתאר תבנית „פוטנציאלית” ולא מבטיח דבר, על סקריפט שהשם שלו מבטיח „מוסדי” וגם HFT. ההסתייגות הזאת, יחד עם קוד פתוח והיעדר בק-טסט מהיוצר, היא מה שגרם לנו לבדוק אותו על 11.2 שנות זהב.
הרצנו את זה על זהב (XAUUSD) — הנה מה שיצא
בק-טסט הוא שיעור על העבר, לא תחזית: הוא מראה מה היה קורה ל-$10,000 בזהב על גרף 4 שעות בין 2013 ל-2024 אילו הסקריפט סחר לבד, בלי יד אנושית.

מספר עסקאות
68
68 עסקאות ב-11.2 שנים הן בערך שש בשנה. זה מדגם דק, שבו כל עסקה בודדת מזיזה את התמונה, ומסקנה חזקה עליו מוקדמת.
תקופת הבדיקה
11.2 שנים
11.2 שנים על זהב בגרף 4 שעות הן חלון ארוך מספיק, כך שאי אפשר לתלות את התוצאה האפסית בתקופה קצרה ומקרית.
תשואה שנתית
0%
0% בשנה מול 8.4% בקנה-והחזק: $10,000 נשארו $9,955, והזהב עצמו הפך אותם ל-$24,566. כלומר הסקריפט עלה לך $14,611 מול החזקה פשוטה.
ירידה מקסימלית מהשיא
0.6%
0.6% ירידה מקסימלית (drawdown, הנפילה הגדולה מפסגת-ההון): $10,000 היו יורדים ל-$9,937. הירידה קטנה כי ההון כמעט לא נחשף, לא כי הסקריפט מגן עליך.
השנה הגרועה
2013
2013 הייתה השנה הגרועה של הריצה.
זמן בשוק
2.9%
2.9% מהזמן בשוק: 97.1% מהזמן הכסף שלך יושב בחוץ. הירידה הנמוכה והתשואה האפסית נובעות מאותה עובדה בדיוק.
עסקאות מרוויחות · ויחס רווח/הפסד
22 מ-68 · ×1.78
32% מרוויחות לבד נשמע רע, ×1.78 לבד נשמע טוב. רק יחד הם מראים שהרווחים לא כיסו את ההפסדים: Profit Factor (רווחים חלקי הפסדים) 0.85.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של uzair2join (גרסת 2026-03-02), לונג ושורט, על גרף זהב (XAUUSD) 4 שעות
- הגדרותInitial capital=10000 · Commission=0.1% · Swing Pivot Left Bars (for liquidity clusters)=5 · Swing Pivot Right Bars (confirmed swings)=5 · Volume SMA Length (for HFT detection)=20 · HFT Huge Volume Multiplier (Institutional Grabber Filter)=2 · Also Eat Pure Stop-Loss Clusters (included in above sweeps)=on · Use ATR SL/TP=on · ATR Length=14 · SL ATR Multiplier (tight after sweep)=1.2 · Take-Profit Risk-Reward Ratio (ride the reversal)=2.5 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה5.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Liquidity Sweep Rider Institutional HFT Grabber משקרת — והמספרים של השקר
שלושה מקומות שבהם הירידה המזערית של 0.6% מסתירה את מה שקרה בפועל ל-$10,000 על הזהב.
העסקאות המפסידות
46 מ-68
46 מתוך 68 עסקאות נגמרו בהפסד, יותר משתיים מכל שלוש. 22 המרוויחות הרוויחו בממוצע ×1.78 מההפסד הממוצע, ועדיין זה לא הספיק: Profit Factor של 0.85 אומר שסך-הרווחים קטן מסך-ההפסדים. אם תריץ אותו, רוב מה שתראה על המסך לאורך 11.2 שנים יהיה עסקאות מפסידות.
רצף ושנה גרועה
6 ברצף
שש עסקאות מפסידות ברצף, כשהסקריפט פותח בממוצע כשש עסקאות בשנה, יכולות להימתח על פני חודשים ארוכים של הפסדים בחשבון. 2013 הייתה השנה הגרועה של הריצה.
הזמן בחוץ
97.1%
97.1% מהזמן הכסף לא בשוק, ורק 2.9% מהזמן הוא חשוף. זה מה שקונה את הירידה של 0.6%, ואותו דבר בדיוק מוחק את התשואה: בזמן שהזהב לבדו הביא 8.4% בשנה, ההון כאן ישב רוב התקופה בצד. שם שמבטיח ״HFT מוסדי״ מתאר בפועל סקריפט שפתח 68 עסקאות ב-11.2 שנים ובשאר הזמן חיכה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש בדוח? 68 עסקאות לאורך 11.2 שנים על זהב, וזה מדגם דק. כמה עסקאות שמתהפכות לכאן או לכאן משנות את התמונה, ולכן 32% עסקאות מרוויחות הם כיוון לבדיקה נוספת, לא חוק קבוע.
- האם הוגדרה עמלה? דוח בלי עמלה מניח מסחר בחינם. בריצה שלנו הוזנה ידנית עמלה של 0.1% לפעולה, ועדיין יחס הרווחים להפסדים (Profit Factor) יצא 0.85. הרווחים לא כיסו את ההפסדים, וזה עוד לפני מס 25% ופערי-ביצוע.
- האם הסקריפט מצייר-מחדש? סקריפט שמזיז אותות אחורה בדיעבד מייצר עסקאות שלא היו ניתנות לביצוע. לא בדקנו זאת.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, ולכן אין תקופה שנבחרה מראש לטובתו. אנחנו בחרנו זהב בגרף 4 שעות, מ-7.2.2013 עד 14.4.2024: טווח ארוך שלא מדלג על 2013, השנה הגרועה בריצה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
תוצאה שמתהפכת מהזזה קטנה של הגדרה אחת היא צירוף-מקרים. כאן הזזנו שתיים, אחת בכל פעם, על אותו זהב.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 68 | -0.4% | 0.6% |
| שינוי SL ATR Multiplier (tight after sweep) מ-1.2 ל-1.8 | 67 | 0.5% | 0.8% |
| שינוי Take-Profit Risk-Reward Ratio (ride the reversal) מ-2.5 ל-3.75 | 67 | 0.8% | 0.8% |
כמה כסף בכלל שמים על דבר כזה?
הריצה שמה על הזהב הון-התחלתי של $10,000. הסטופ יושב 1.2 ATR (טווח-התנודה הממוצע) מהכניסה, והיעד הוא פי 2.5 מהסיכון. רצף-ההפסדים הארוך היה 6 עסקאות. הירידה המקסימלית מהשיא (drawdown) הייתה 0.6%, כלומר $10,000 בשיא היו הופכים ל-$9,937. הירידה קטנה כי הכסף היה בשוק רק 2.9% מהזמן: הסיכון הנמוך בא מחשיפה זעירה, לא ממערכת שמגינה עליך.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא התשואה: 0% שנתי מול 8.4% בקנה-והחזק. כל אחת מ-68 העסקאות נכנסה עם סטופ ויעד שנקבעו מראש בהגדרות, בלי החלטה של רגע. אם תריץ אותו כתרגיל, שאל את עצמך שאלה אחת: האם היית ממשיך לפעול לפי הכללים אחרי 6 הפסדים ברצף?
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף זהב
פתח את TradingView, הקלד ICMARKETS:XAUUSD בשורת-החיפוש ובחר טווח-זמן של 4 שעות. זה הנכס שעליו רצה הבדיקה המתועדת, על התקופה 7.2.2013 עד 14.4.2024. בלי אותה נקודת-פתיחה לא תוכל להשוות את המספרים שלך לשלנו.
מוצאים את הסקריפט בקהילה
פתח את חלון-האינדיקטורים, עבור ללשונית סקריפטי-הקהילה וחפש את השם המלא Liquidity Sweep Rider Institutional HFT Grabber. ודא שהמחבר הוא uzair2join ושתאריך-הפרסום 2026-03-02. הסקריפט בקוד-פתוח, כך שאפשר לקרוא את הלוגיקה שלו לפני ההרצה.

שם דומה אינו אותו סקריפט. לפני ההרצה ודא שהמחבר הוא uzair2join ושהקוד פתוח, אחרת ההשוואה לריצה הזאת נשברת.
מגדירים עמלה לפני הכול
בהגדרות-הסקריפט, בלשונית Properties, הזן עמלה של 0.1% לפעולה והון-התחלתי של $10,000. כך הוגדרה הריצה שלנו, ידנית. דוח בלי עמלה מציג 68 עסקאות כאילו היו בחינם. גם כך לא נכללו מס רווחי-הון של 25% ופערי-ביצוע.

פותחים את Strategy Tester
פתח את הלשונית Strategy Tester ועבור לסיכום-הביצועים. שם אמורות להופיע 68 עסקאות: 39 לונג ו-29 שורט. אם המספר שלך שונה, בדוק שוב את טווח-התאריכים, הנכס וההגדרות, SL ATR Multiplier על 1.2 ויחס-היעד על 2.5, לפני שאתה קורא שורה נוספת.
קוראים את הדוח ומחליפים נכס
קרא את הירידה מהשיא (0.6%) ואת אחוז-ההצלחה: רק 22 מתוך 68 עסקאות הרוויחו, 32%. כלומר תפסיד ברוב העסקאות, ורק יחס רווח/הפסד ממוצע של ×1.78 מחזיק אותך קרוב לאפס. אחר כך הרץ על נכס אחר.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Liquidity Sweep Rider Institutional HFT Grabber
האם Liquidity Sweep Rider מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש.
מה הירידה המקסימלית בריצה, ולמה היא כל כך קטנה?
0.6% בלבד (drawdown, הנפילה הגדולה ביותר מהשיא לשפל): $10,000 בשיא היו הופכים ל-$9,937. הסיבה לא טמונה בניהול-סיכון מבריק. הכסף היה בשוק רק 2.9% מהזמן, ו-97.1% מהזמן ישב בחוץ. אתה מקבל שקט כי אתה כמעט לא משחק, ומשלם על כך בתשואה שנתית של 0%.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
קנה-והחזק ניצח בבירור: $24,566 מול $9,955, פער של $14,611. מי שמחפש תשואה בזהב לא ימצא אותה כאן. הסקריפט כן מעלה לבדיקה שאלה צרה: האם 68 כניסות סלקטיביות, 39 בלונג ו-29 בשורט, יכולות לשמש שכבה משלימה לתיק ולא תחליף להחזקה.
האם העסקאות מרוויחות בממוצע?
לא. Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 0.85, כלומר על כל דולר שהופסד נכנסו 85 סנט רווח. רק 22 מתוך 68 עסקאות הרוויחו (32%). הרווח הממוצע גדול פי 1.78 מההפסד הממוצע, וזה לא מספיק כדי לכסות שיעור-הצלחה כזה אחרי עמלה של 0.1% לפעולה.
האם שינוי פרמטרים מציל את התוצאה?
שינוי פרמטרים מזיז את התוצאה, אבל לא מציל אותה. בברירת-המחדל התשואה הכוללת היא -0.4%. הרחבת הסטופ (נקודת היציאה בהפסד) מ-1.2 ל-1.8 ATR מביאה 0.5%, והגדלת יחס-היעד מ-2.5 ל-3.75 מביאה 0.8%. על פני 11.2 שנים זה עדיין כמעט אפס, והירידה המקסימלית עולה ל-0.8%.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הקוד הפתוח של Liquidity Sweep Rider וקרא רק את ההגדרות: 5 נרות לנקודת-מפנה, סטופ של 1.2 ATR ויעד של 2.5. כתוב במשפט אחד מה כל פרמטר עושה, לפני שאתה מסתכל על גרף כלשהו.
אם אתה כבר סוחר לפי תחושה: רשום לכל עסקה הבאה שלך סטופ ויעד לפני הכניסה, כמו שהסקריפט עשה ב-68 עסקאות. השווה בסוף את היומן שלך לרצף של 6 הפסדים שהריצה כאן ספגה, ובדוק אם היית שובר את הכלל באמצע.
אם אתה שוקל כסף אמיתי: המספר להשוות אליו הוא $24,566 בקנה-והחזק מול $9,955 בסקריפט, על אותו זהב. הרץ בעצמך את בדיקות-הרגישות: הגדלת הסטופ מ-1.2 ל-1.8 העלתה את התשואה הכוללת רק ל-0.5%, והגדלת יחס-היעד מ-2.5 ל-3.75 הביאה אותה ל-0.8%.