- יוצרblitz_locked
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמאחד מומנטום, RSI ונפח יחסי לציון-Z אחד וסוחר במגמה או בחזרה לממוצע
- פורסמה2026-08-06עדכון אחרון: 2026-08-06
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 5.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
שלושה אותות, ציון אחד: כשמומנטום, RSI ונפח יחסי מתיישרים והציון המשולב חוצה את האפס
Z-Edge לא מחכה לאות אחד. לפי היוצר, הוא “מתקנן שלושה אותות-שוק בלתי-תלויים — מומנטום, RSI ונפח יחסי — לציון-Z משוקלל אחד, ואז סוחר במעקב-מגמה או בחזרה לממוצע על בסיס הציון” (composite Z-score). ציון-Z (כמה סטיות-תקן האות רחוק מהממוצע שלו) נמדד כאן על חלון של 100 נרות יומיים, כלומר את'ריום של היום נמדד מול כ-100 הימים האחרונים. המשקלות: 0.4 למומנטום ו-0.3 לכל אחד משני האחרים, כך שהמומנטום מכריע כשהאותות חלוקים. בריצה שלנו מצב-הכניסה היה חציית אפס (Zero Cross), עם החלקה שמתכווננת בין 2 ל-15 נרות לפי התנודתיות, וזיהוי-דייברג'נס פעיל.
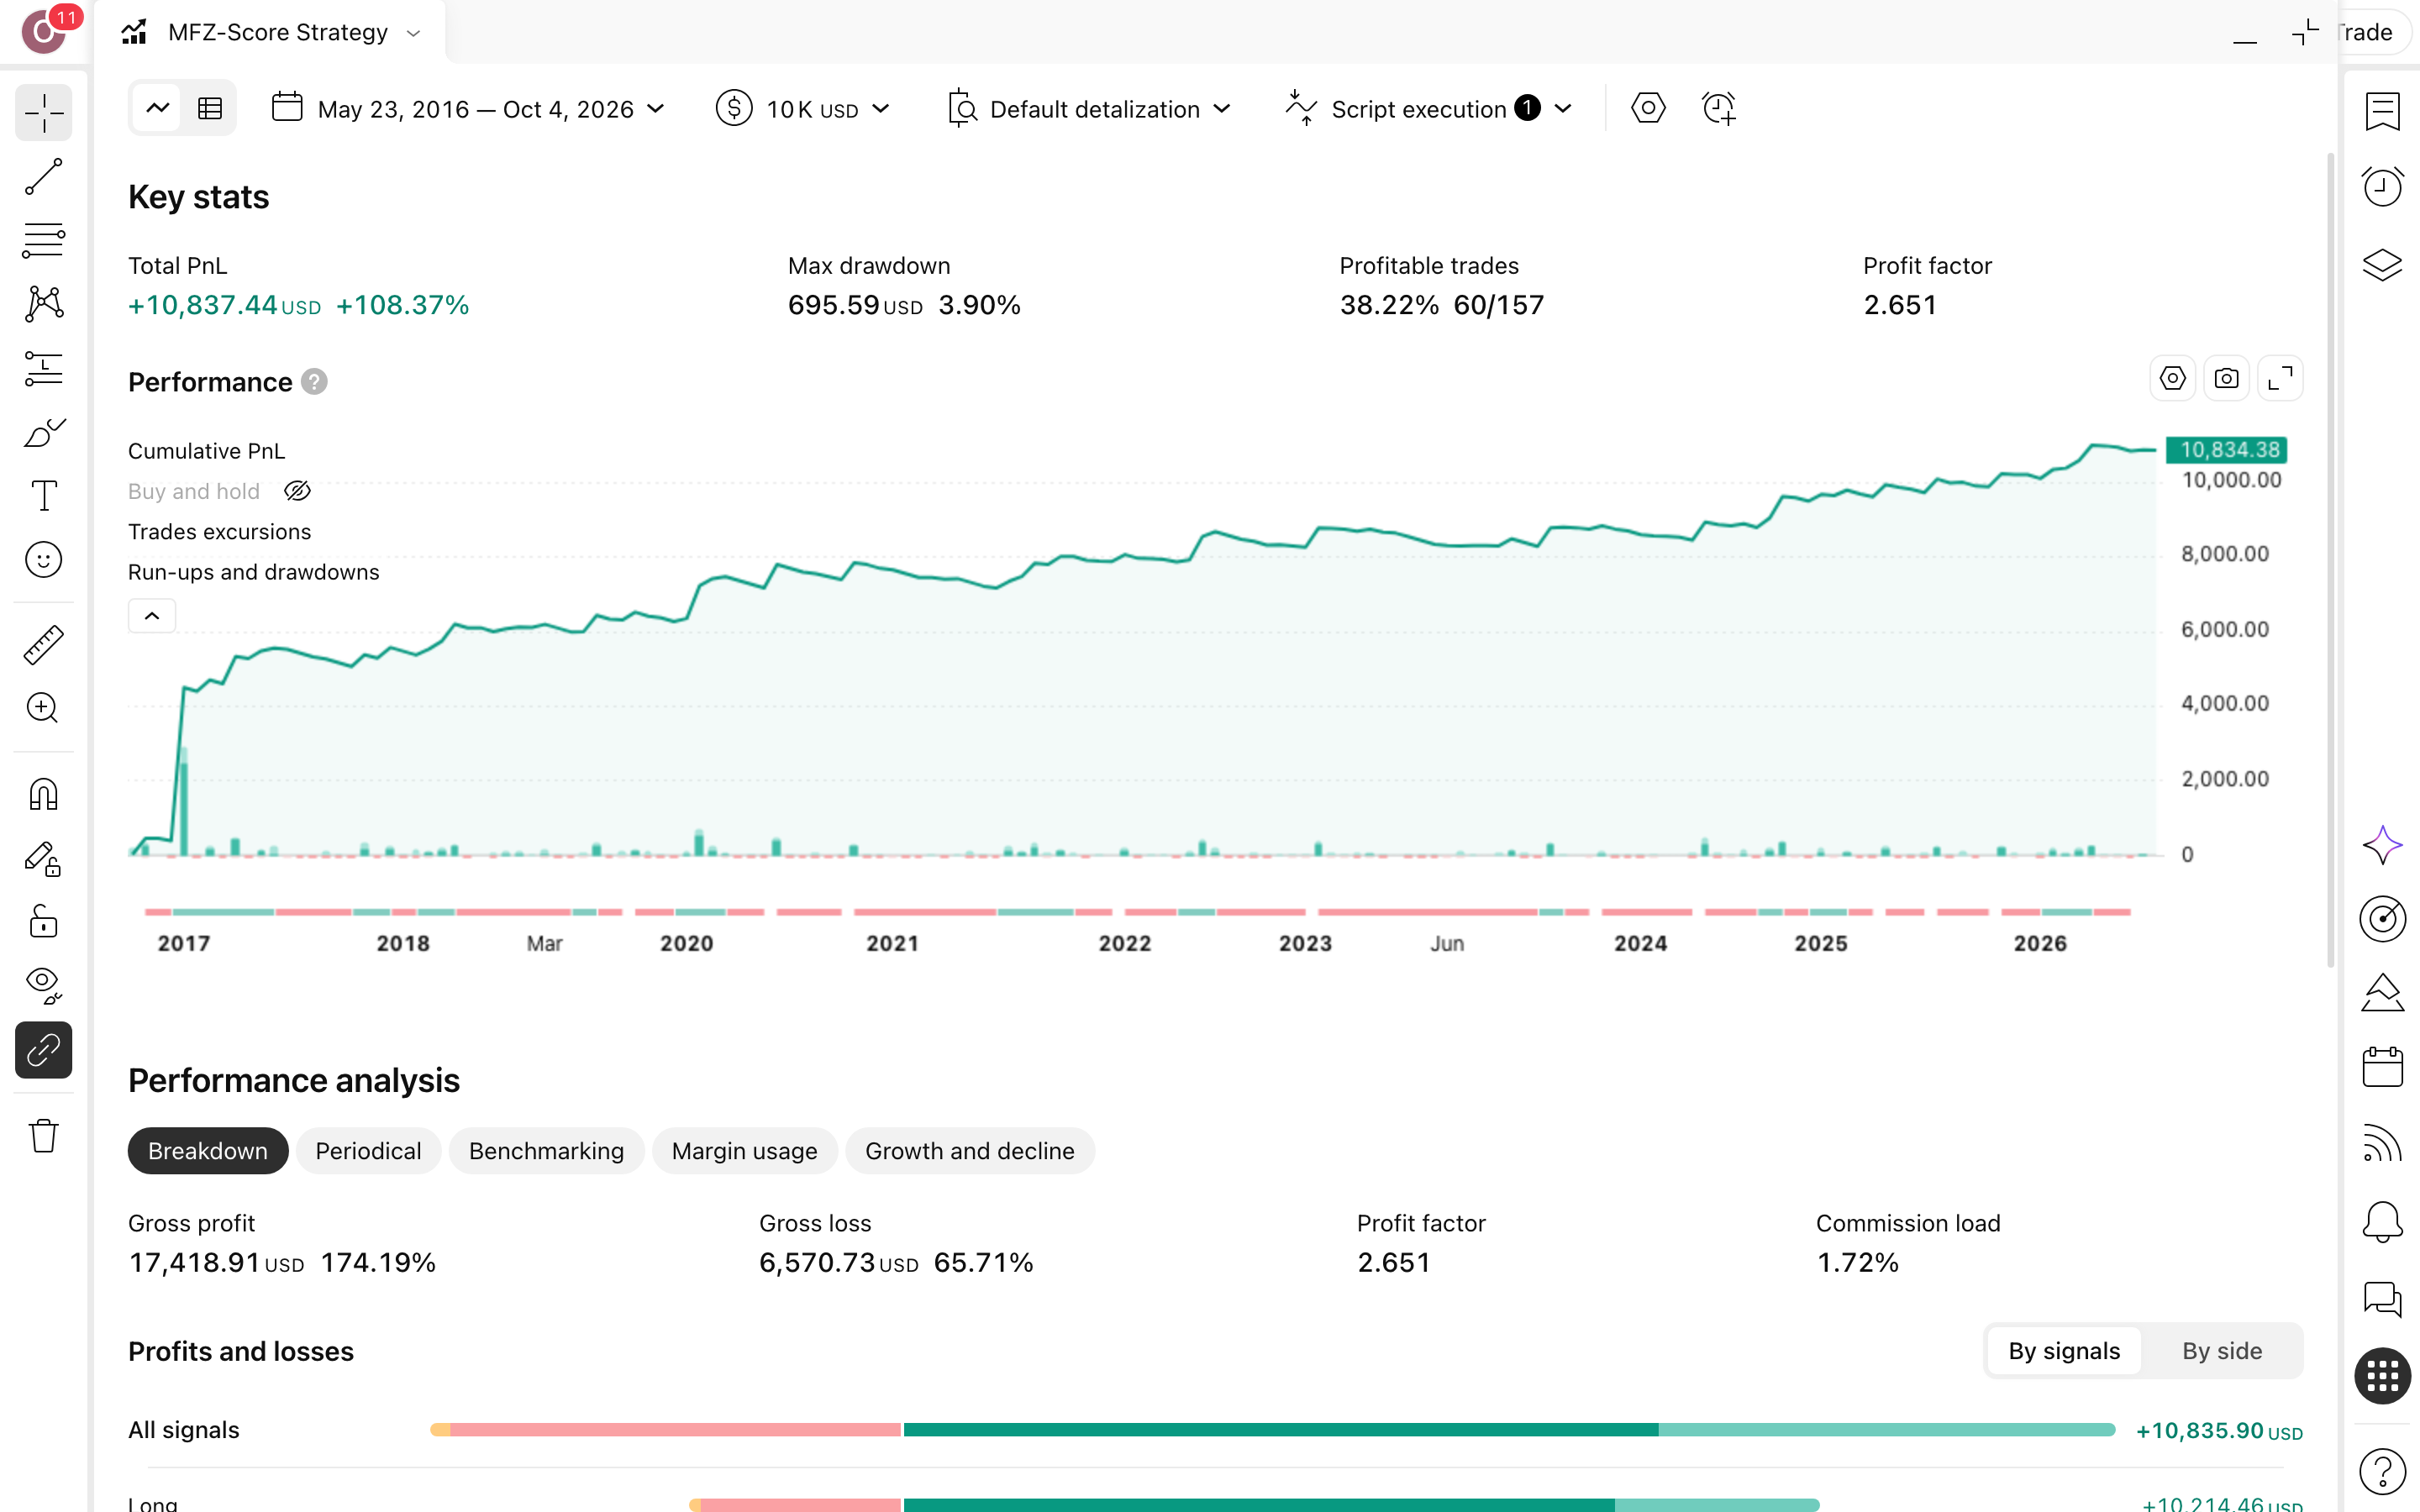
למה שזה יעבוד? כשמומנטום, RSI ונפח מצביעים לאותו כיוון, קשה יותר לייחס את התנועה לרעש של יום אחד. על את'ריום ההיגיון הזה הניב 157 עסקאות, כמעט חצי-חצי, 79 לונג ו-78 שורט, ורק 38% מהן הרוויחו. מה שמחזיק את התוצאה הוא שהרווח הממוצע גדול פי 4.29 מההפסד הממוצע, ומדד Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 2.65. המשמעות בשבילך: אתה כאן בשביל מעט עסקאות גדולות, ותצטרך לשבת על רצפים של עד 7 הפסדים ברציפות.
התבנית נכשלת בדיוק במה שאת'ריום עשה בעשור הזה: מגמה חזקה וארוכה. הסקריפט היה בשוק 93.2% מהזמן, אבל מסכן רק 1% מההון בכל עסקה, עם סטופ (נקודת יציאה בהפסד) במרחק פי 2 מטווח-התנודה הממוצע (ATR), הגדרה שמכוונת לפוזיציות קטנות. התוצאה: 7.6% שנתי מול 71.5% בקנה-והחזק, כשמחצית העסקאות הן שורט נגד נכס שעלה מאוד לאורך התקופה. בתמורה מקבלים ירידה מקסימלית של 3.9% בלבד. ברגישות, העלאת הסיכון ל-1.5% כמעט לא מזיזה את התשואה הכוללת (109.3% מול 108.5%) ומעלה את הירידה ל-4.7%. המיקוד כאן הוא שליטה בירידה, לא רדיפה אחרי התשואה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
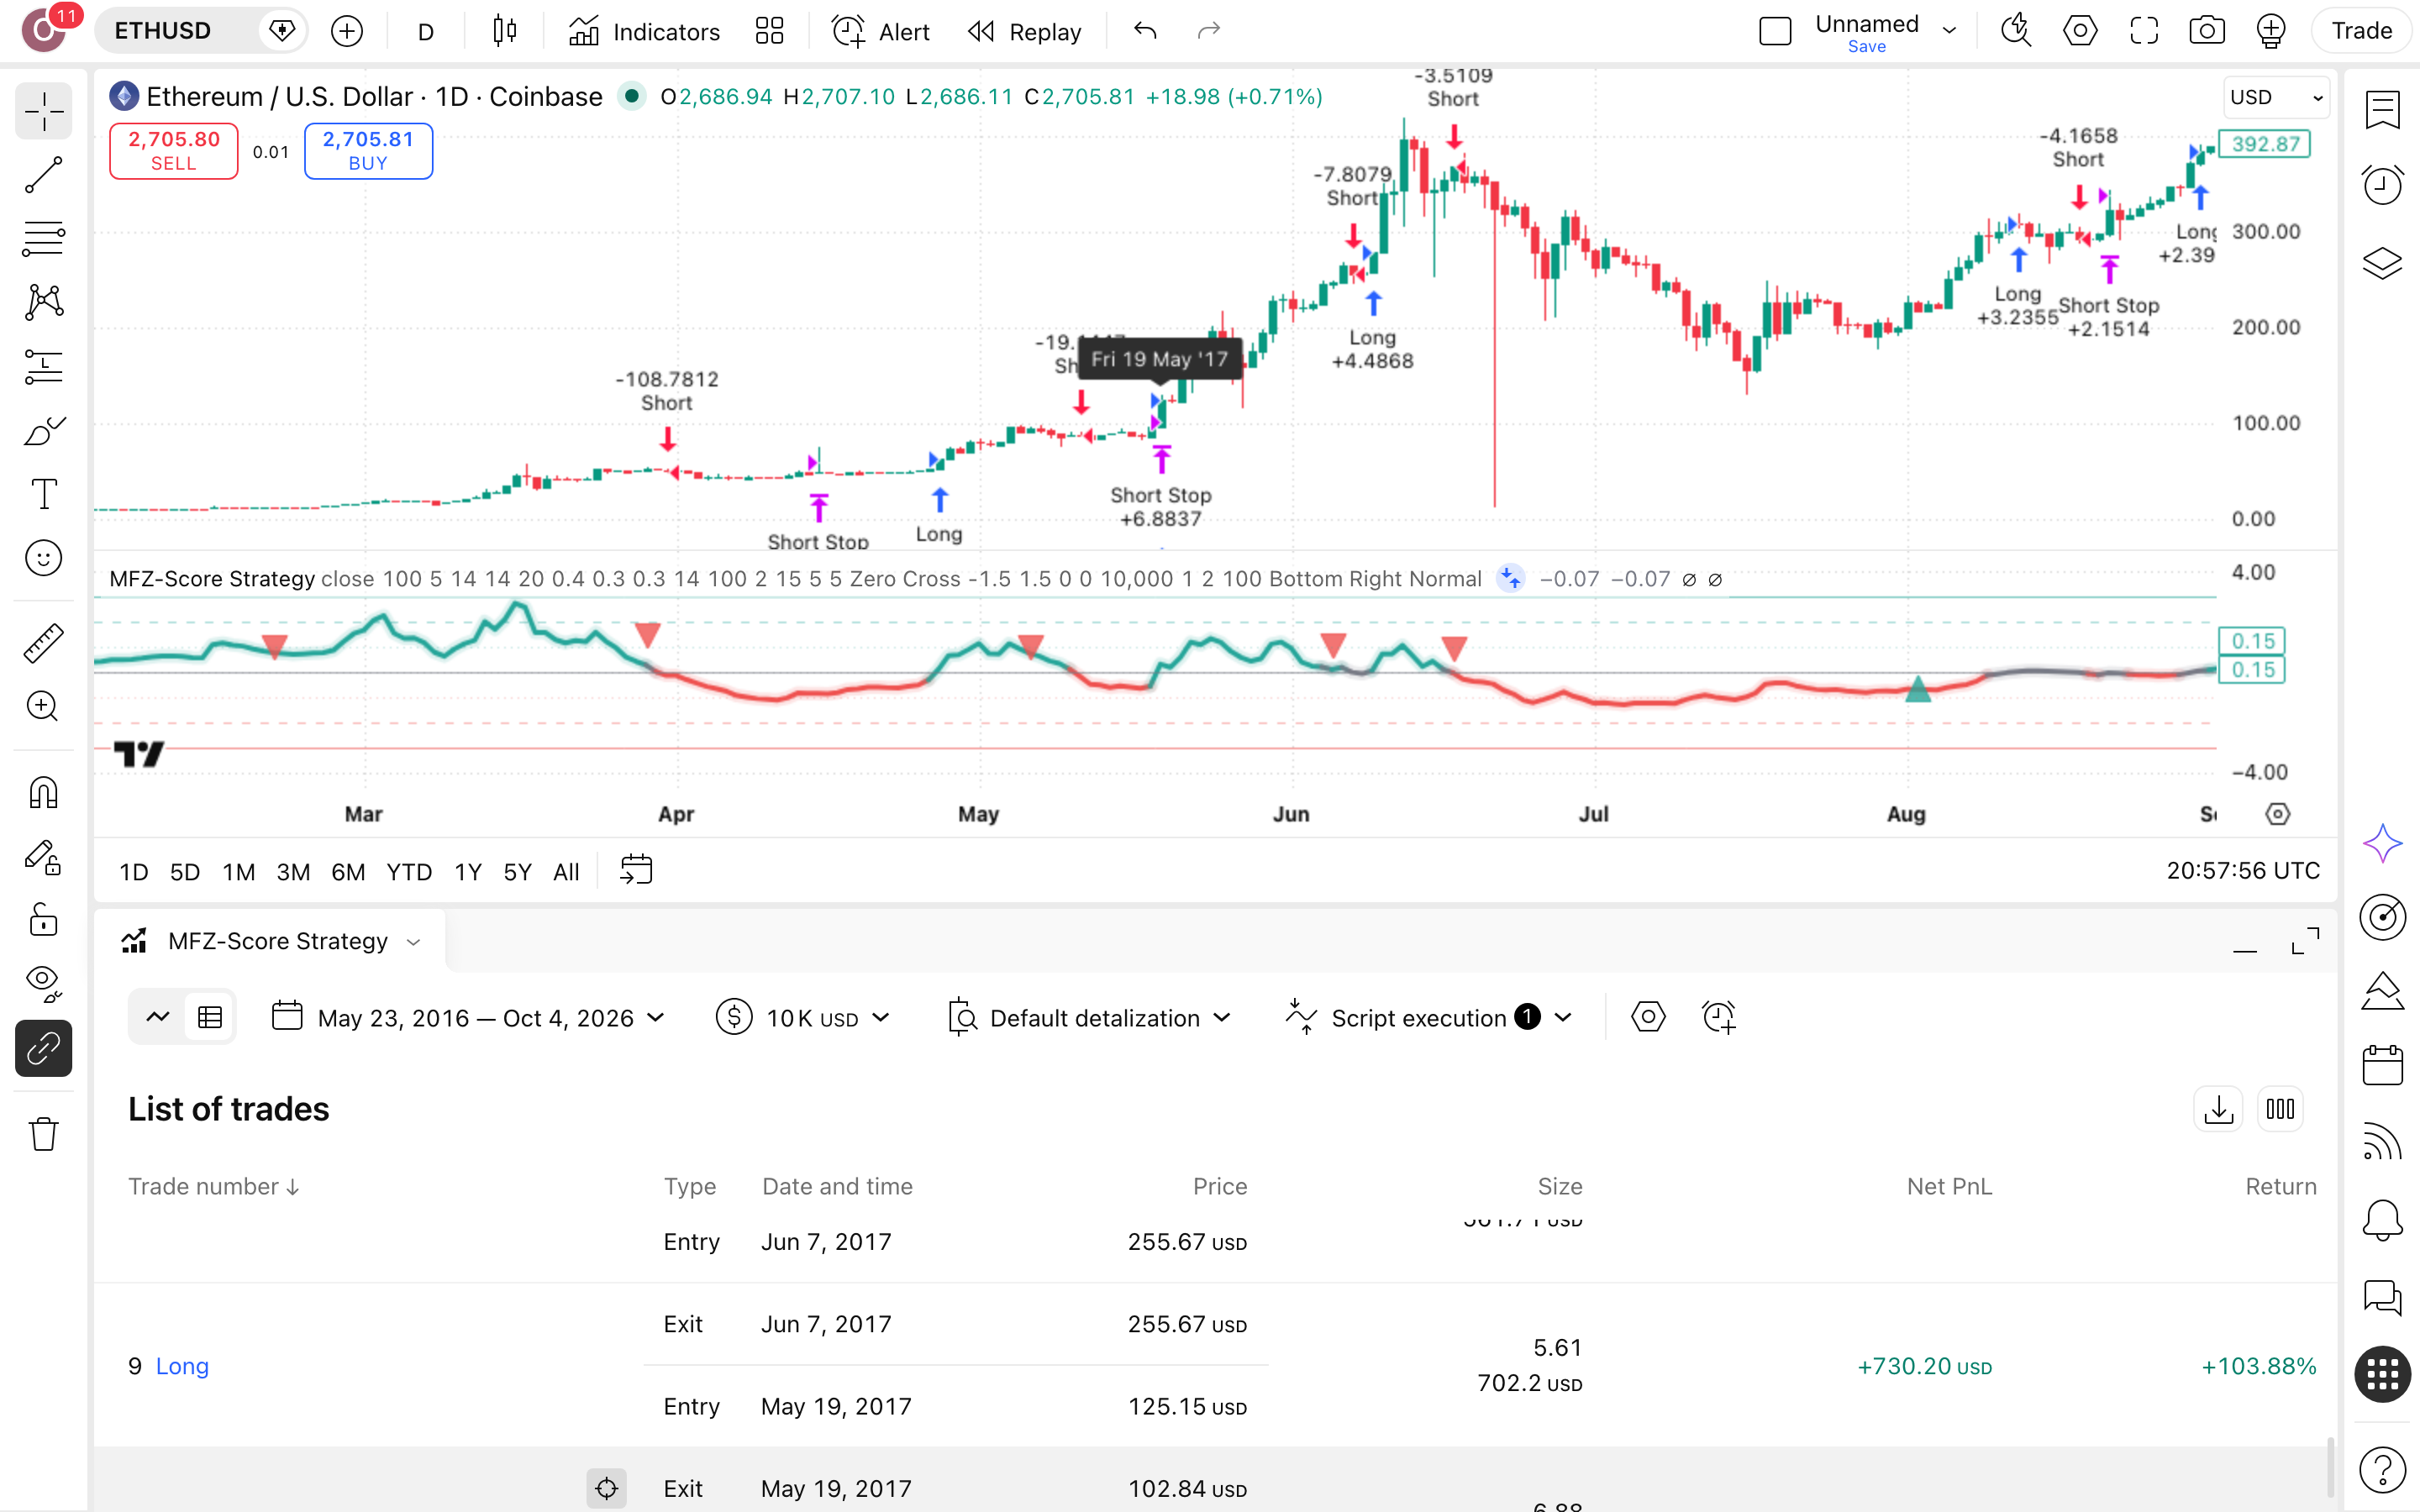
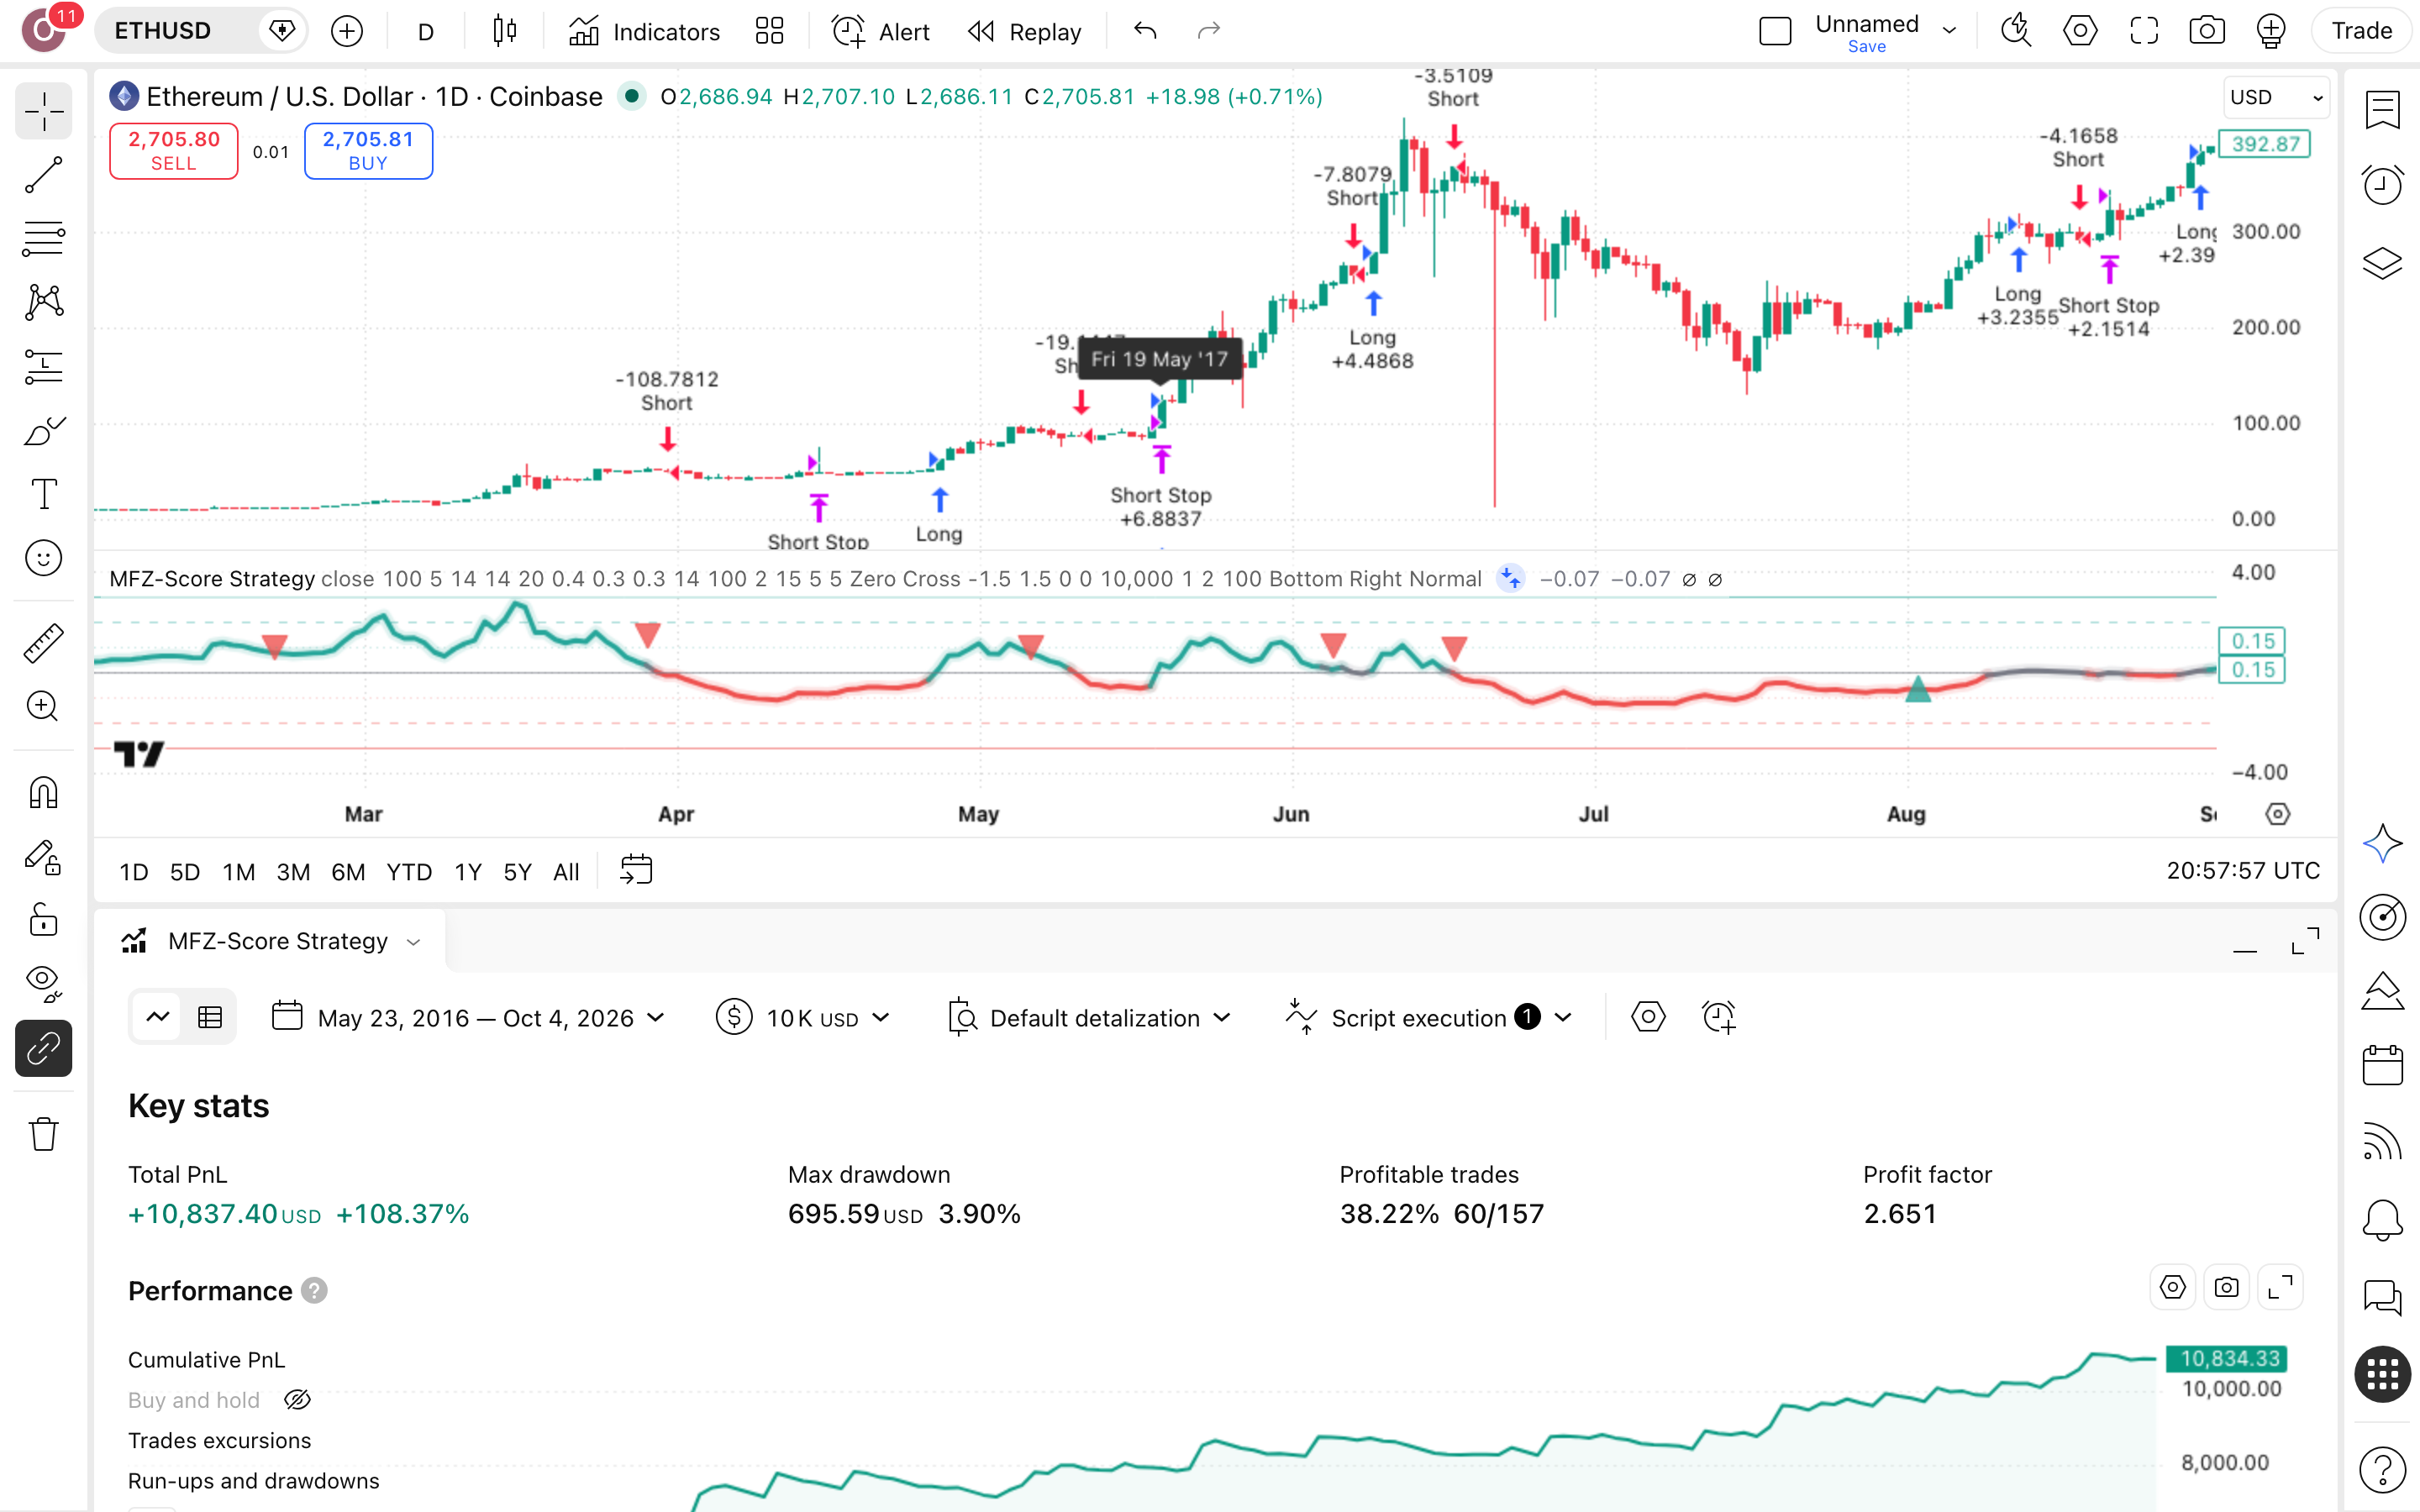
חפשו בצילום את הרגעים שבהם הציון המשולב חוצה את קו האפס מול נרות את'ריום, ואת טבלת-המידע בפינה הימנית-התחתונה. הציון מתהפך הרבה, והסקריפט כמעט לא יוצא מהשוק.
מה קורה בפועל כשהסקריפט רץ
זיהוי
Z-Edge ממיר שלושה אותות — מומנטום (ROC על 14 נרות), RSI על 14 נרות ונפח יחסי על 20 — לציון-תקן (Z-score) משוקלל בחלון של 100 נרות, במשקלים 0.4, 0.3 ו-0.3.
כניסה
לפי היוצר, על הציון הזה נסחרות 'עסקאות מעקב-מגמה או חזרה-לממוצע' (trend-following or mean-reversion setups). בריצה הוגדר מצב Zero Cross, ועל את'ריום היומי נפתחו 157 עסקאות: 79 לונג ו-78 שורט.
יעד
אין יעד-רווח במחיר: היציאה מוגדרת ברמת אפס של הציון לשני הכיוונים (Long/Short Exit Level=0). בריצה הזאת עסקה מרוויחה ממוצעת גדולה פי 4.29 ממפסידה, עם 38% הצלחה בלבד.
סטופ
סטופ (יציאה אוטומטית בהפסד) במרחק 2 ATR (טווח-תנועה ממוצע, 14 נרות), וגודל-הפוזיציה נקבע כך שכל עסקה מסכנת 1% מההון; ה-drawdown (ירידה מהשיא) המקסימלי נעצר על 3.9%.
לוח-ההגדרות — מה לכוון ומה להשאיר
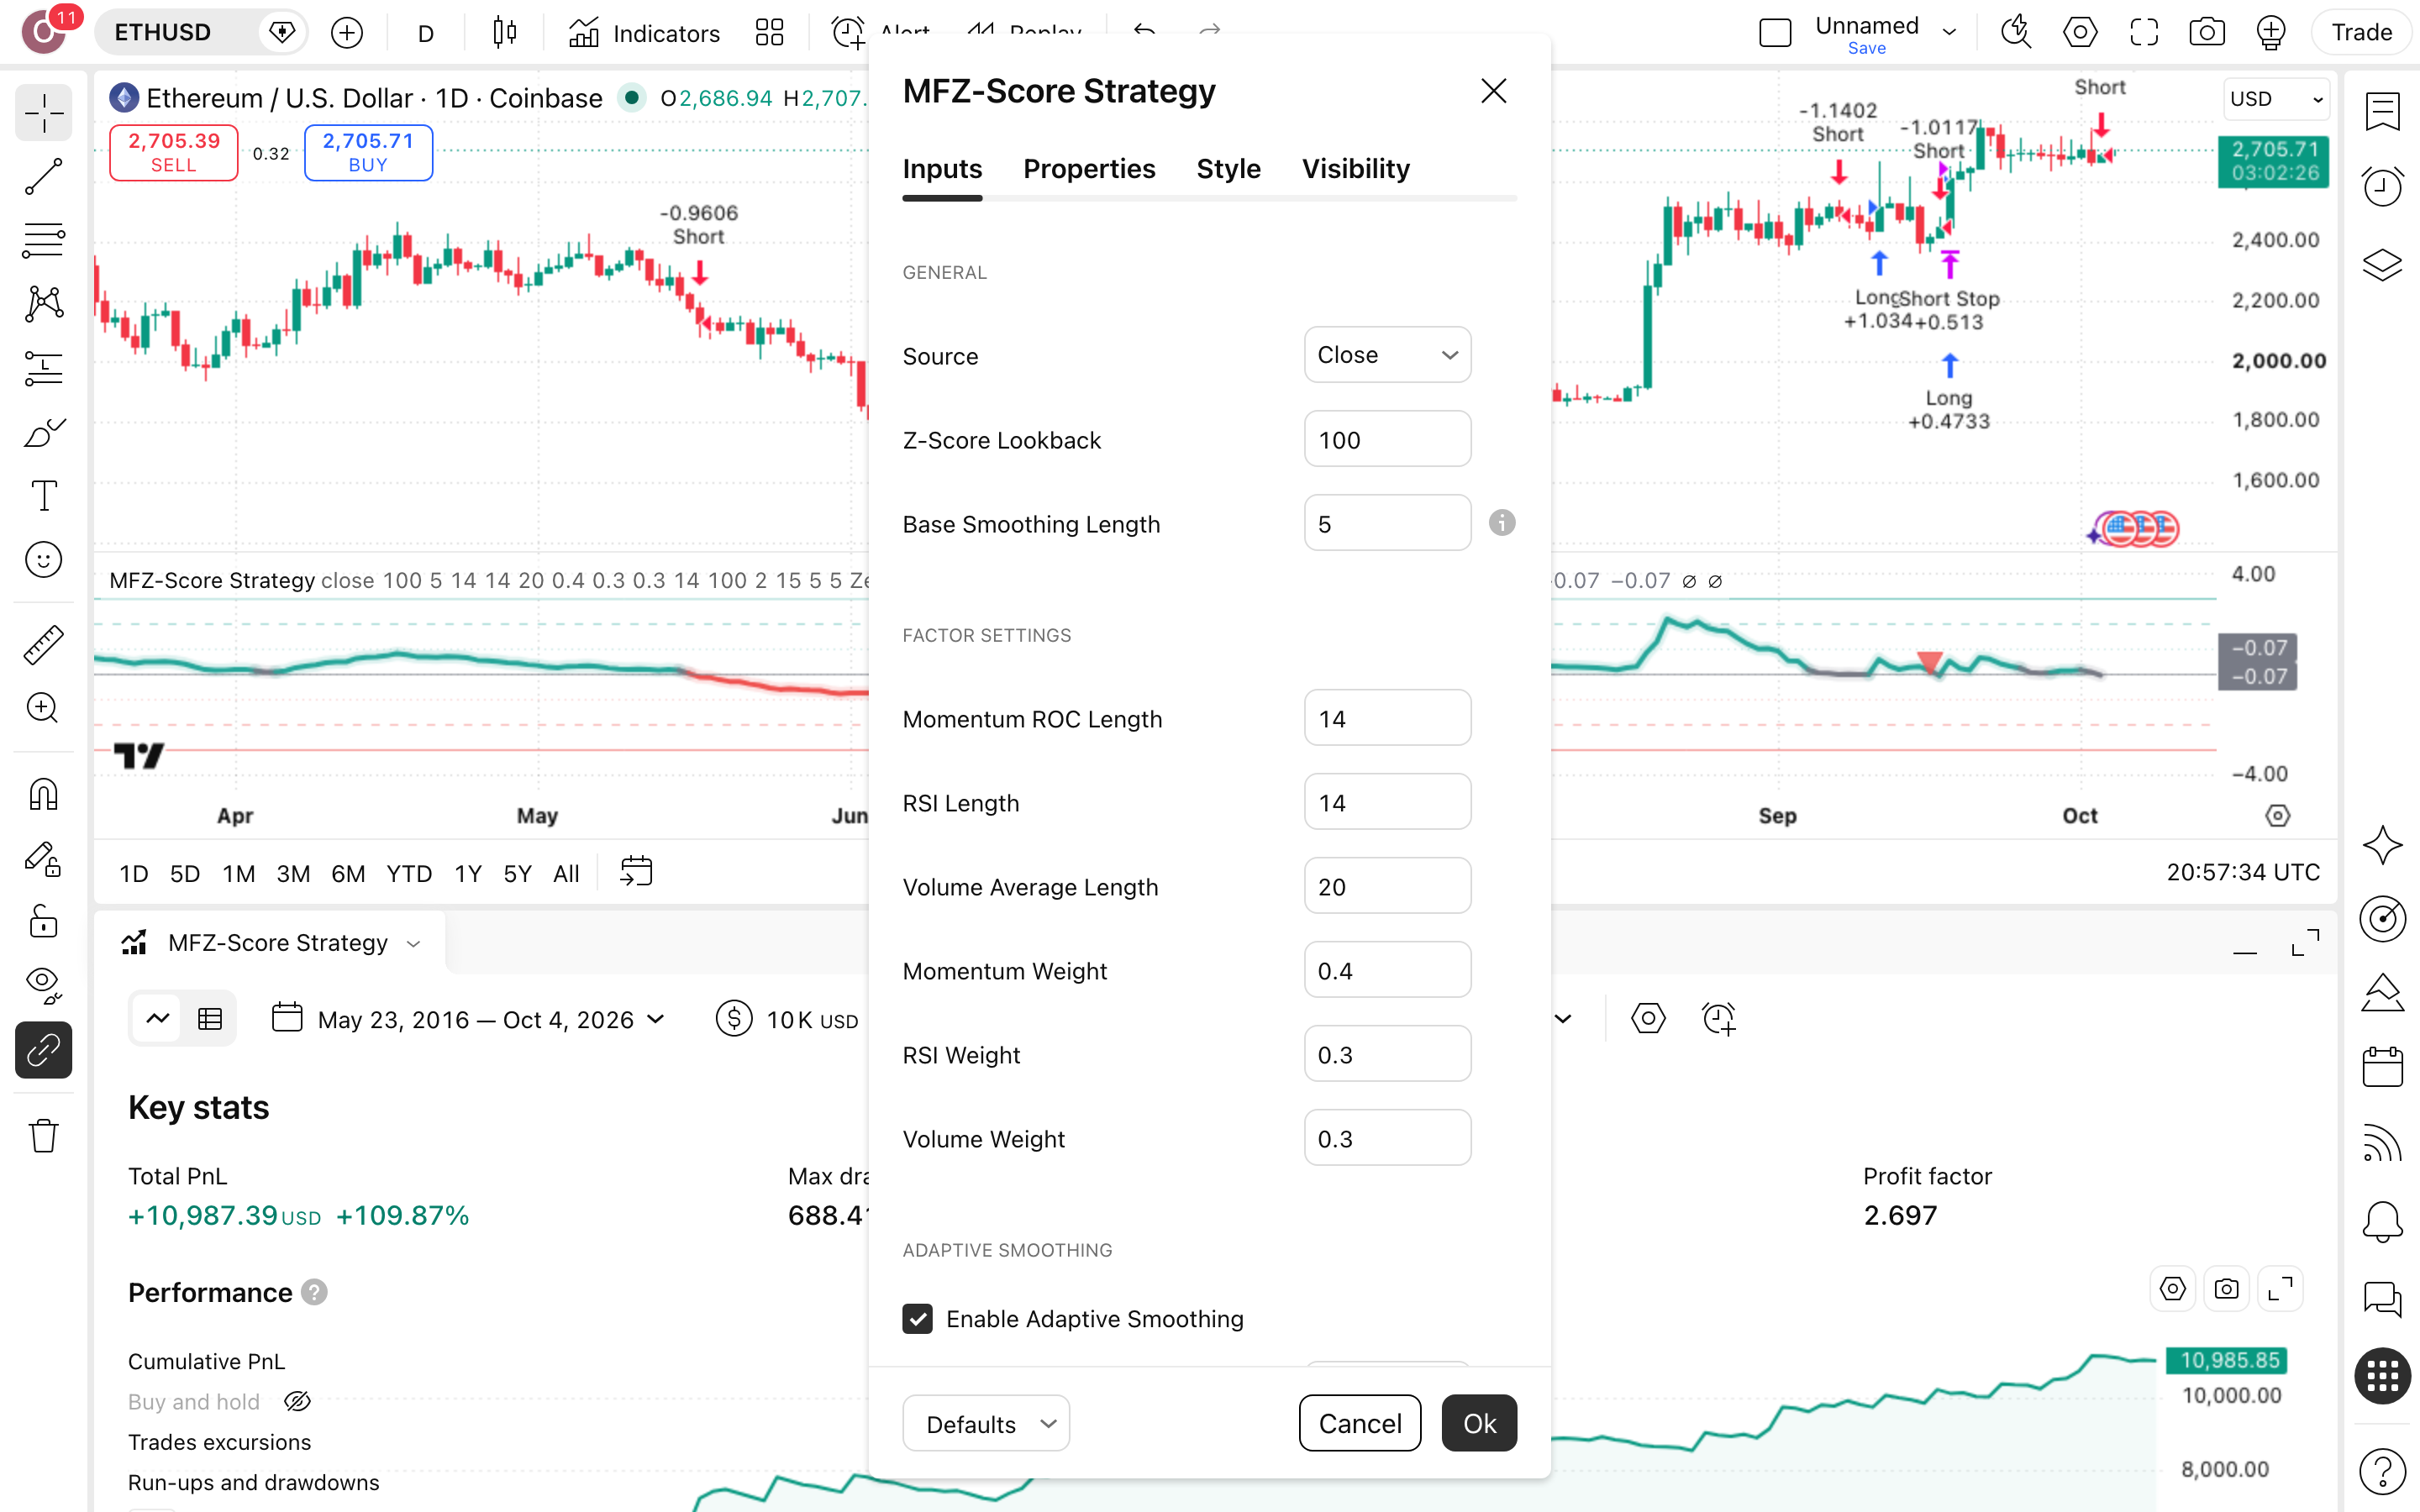
לוח-ההגדרות של Z-Edge כפי שרץ על את'ריום היומי ב-5.10.2026: חמש הגדרות שמזיזות את הציון, את הסטופ ואת גודל-העסקה, ונקודת-בדיקה לכל אחת.
| Z-Score Lookback | מספר הנרות שמולם נמדד כל אחד משלושת האותות לפני שהוא הופך לציון-תקן. בריצה הוגדרו 100 נרות יומיים, כלומר הציון משווה את את'ריום למאה הימים האחרונים בלבד, ולא לכל עשור-הריצה. | ברירת-מחדל (100)חלון קצר יותר מגיב מהר יותר, אך גם רועש יותר |
|---|---|---|
| Momentum Weight | משקל המומנטום בציון המשוקלל עומד על 0.4 בריצה, מול 0.3 לאות RSI ו-0.3 לנפח היחסי. שלושת המשקלים מסתכמים לאחד, ולכן כל שינוי מזיז את אופי הציון כולו. | ברירת-מחדל (0.4)בדקו שסכום שלושת המשקלים נשאר אחד אחרי כל שינוי |
| Entry Mode | בוחר את אופן הכניסה מתוך הציון. בריצה הוגדר Zero Cross, בעוד הספים -1.5 ו-1.5 מתויגים בהגדרות כספי חזרה-לממוצע (Reversion); במצב הזה נפתחו 157 עסקאות בעשור על את'ריום. | ברירת-מחדלהמצב השני הוא בעצם אסטרטגיה אחרת שלא נבדקה כאן |
| ATR Stop Multiplier | קובע כמה טווחי-תנועה ממוצעים (ATR על 14 נרות) רחוק הסטופ ממחיר הכניסה. בריצה הוגדר 2, ובהרחבה ל-3.0 התשואה הכוללת ירדה מ-108.5% ל-72.9%, וה-drawdown ירד מ-3.9% ל-3.5% בלבד. | ברירת-מחדל (2)סטופ רחב יותר קנה מעט שקט ועלה בשליש מהתשואה |
| Risk Per Trade (%) | אחוז ההון שכל עסקה מסכנת עד הסטופ. בריצה הוגדר 1%, והעלאה ל-1.5% הוסיפה רק 0.8 נקודות-אחוז לתשואה הכוללת (109.3%), אבל הרחיבה את ה-drawdown מ-3.9% ל-4.7%. כלומר: סיכון נוסף כמעט בלי תמורה. | ברירת-מחדל (1%)כאן הגדלת הסיכון קנתה בעיקר עומק-ירידה, לא תשואה |
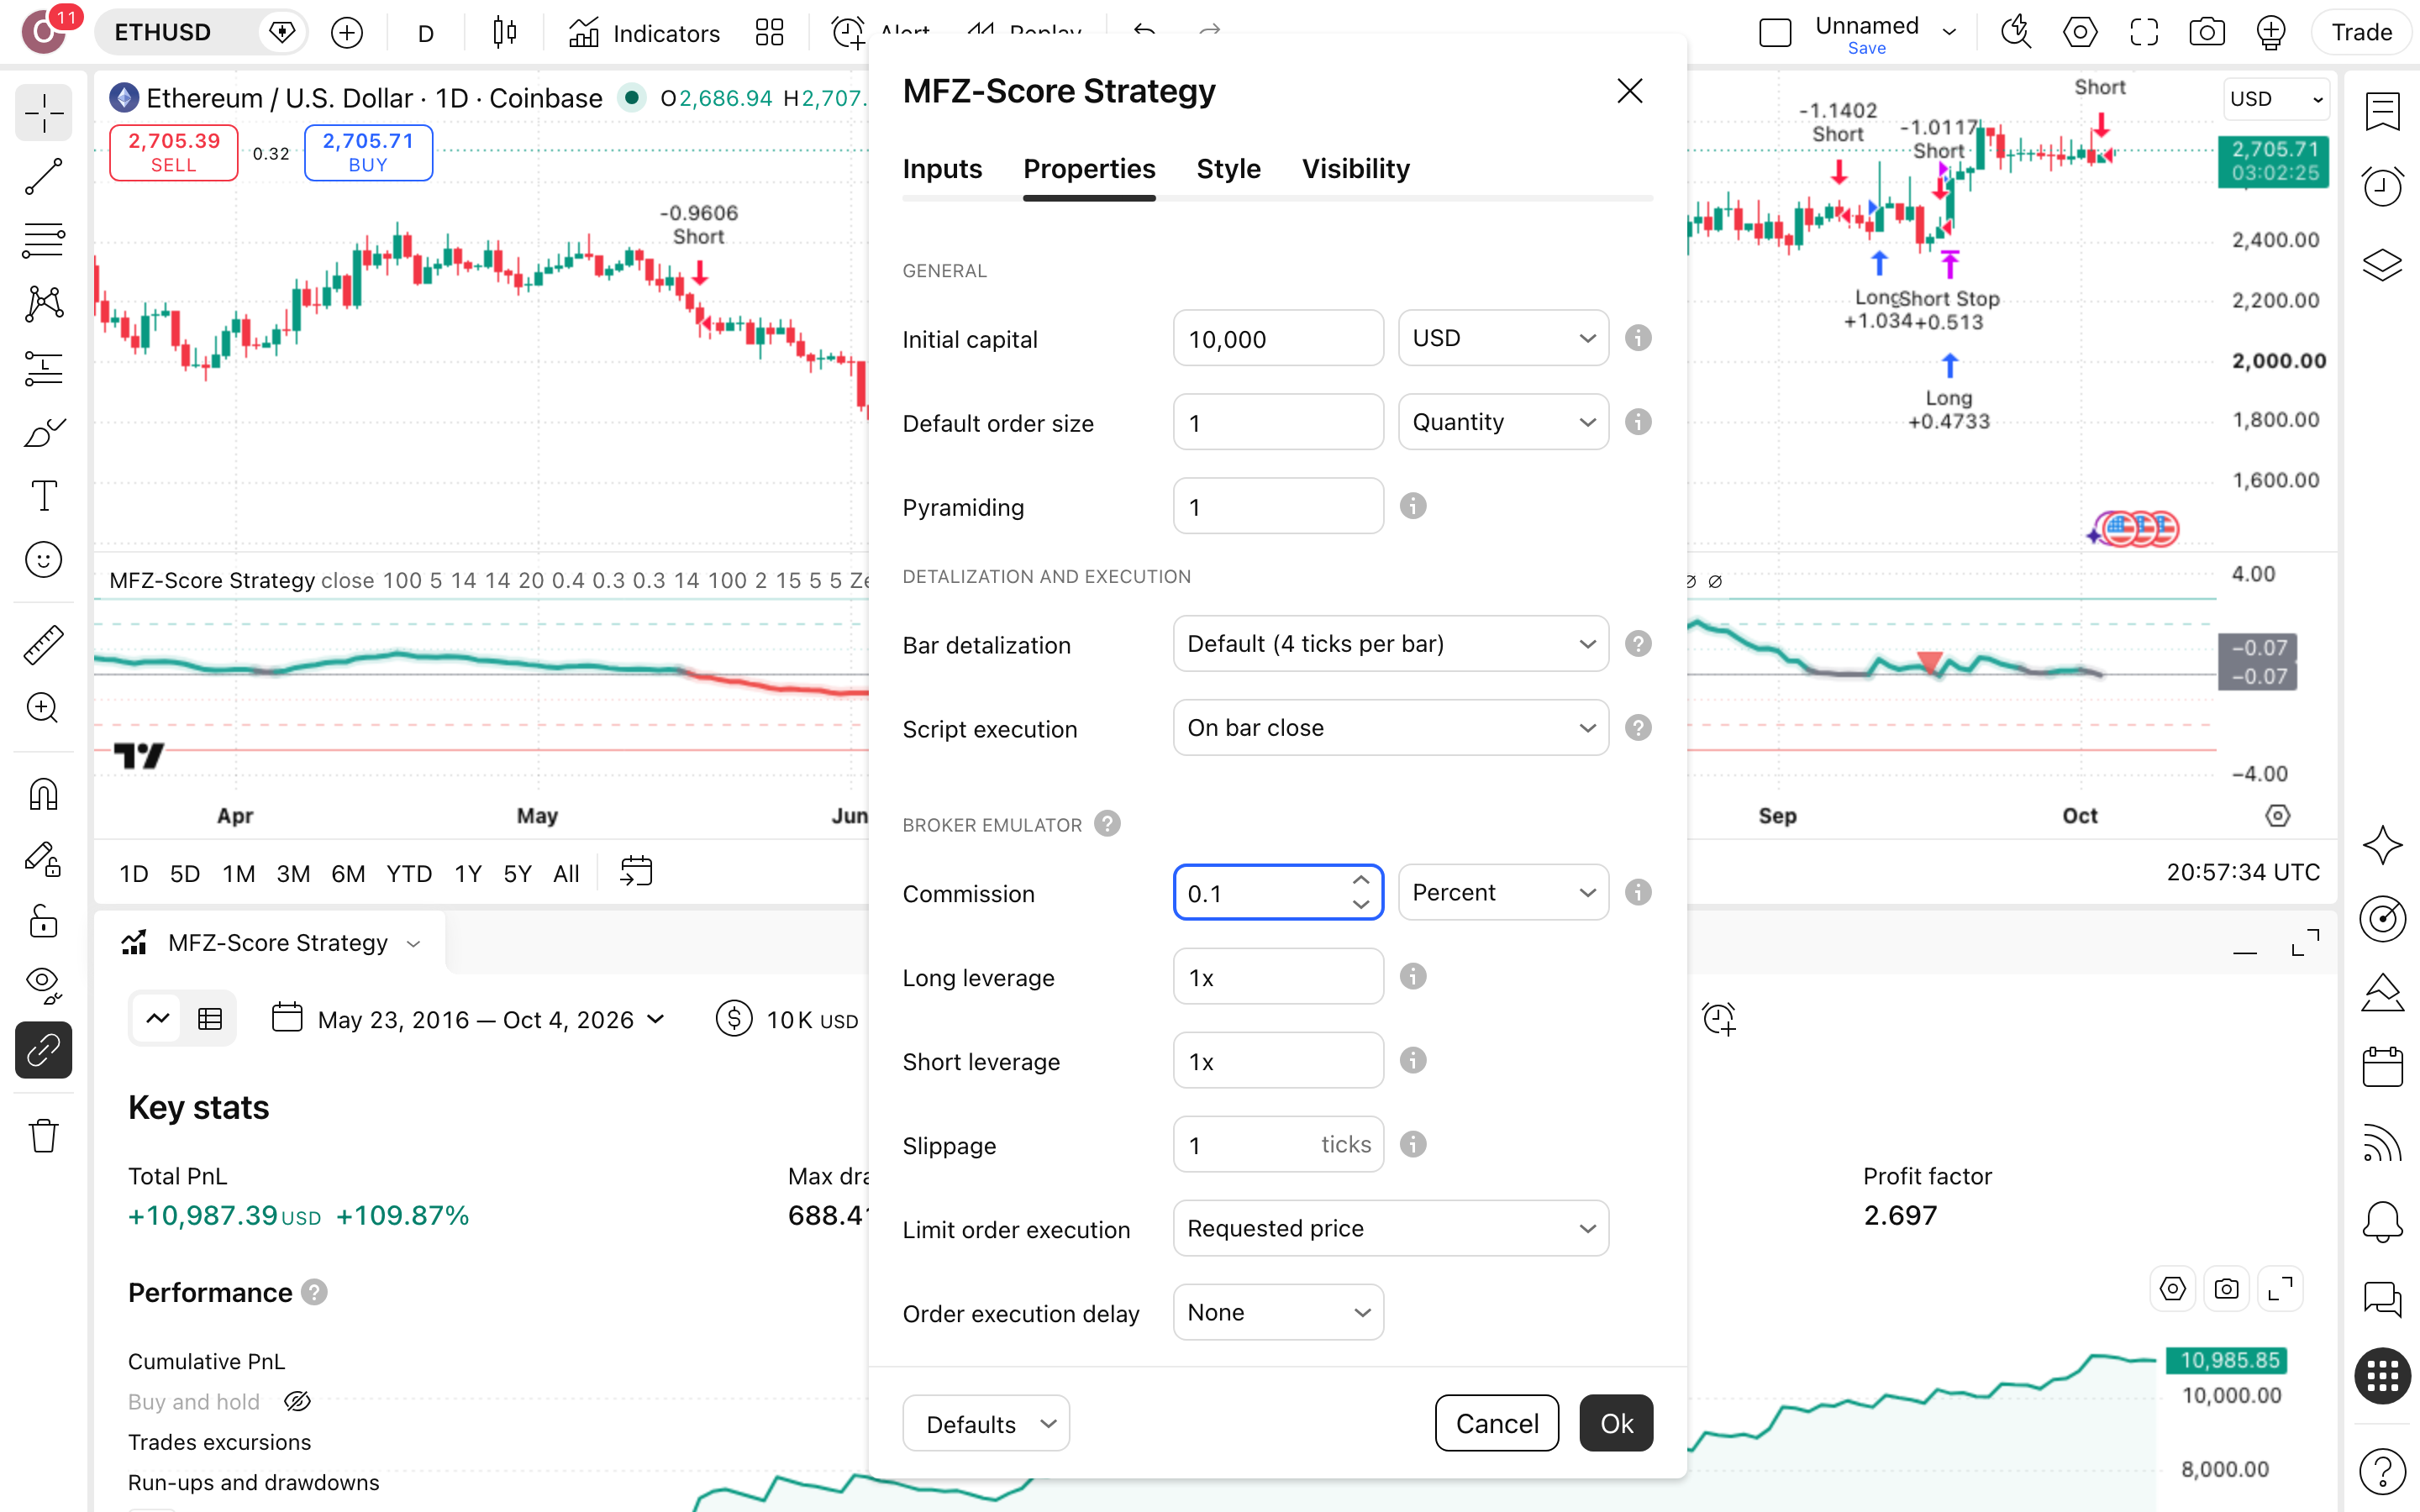
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
A multi-factor trading strategy that standardizes three independent market signals — momentum, RSI, and relative volume — into a single composite Z-score, then trades either trend-following or mean-reversion setups off that score.
— blitz_locked, יוצר הסקריפט, בעמוד-הפרסום הרשמי. כי הוא מתאר מה הקוד עושה, ולא מה הוא ירוויח. בקטלוג שבו גרף-הון חלק משמש כמעט כרטיס-כניסה, יוצר שלא פרסם בק-טסט בכלל השאיר את הבדיקה לנו, אז הרצנו עשור של את'ריום.
הרצנו את זה על את'ריום (ETHUSD) — הנה מה שיצא
זו לא תחזית, זה שיעור: בק-טסט מריץ את הכללים של Z-Edge על כעשר שנות את'ריום שכבר קרו, ומראה איך התנהגו מ-2016 עד 2026.
מספר עסקאות
157
157 עסקאות, 79 לונג ו-78 שורט: מדגם גדול מספיק כדי שהתוצאה לא תישען על מכה מקרית אחת, וכל אחת מהן שילמה עמלה.
תקופת הבדיקה
10.1 שנים
כ-10.1 שנים של את'ריום בגרף יומי, 2016 עד 2026: תקופה ארוכה מספיק כדי שהתוצאה לא תהיה צילום של שנה אחת מוצלחת.
תשואה שנתית
7.6%
7.6% בשנה מול 71.5% בקנה-והחזק: בריצה הזאת הסקריפט ויתר על כמעט כל העלייה של את'ריום, בתמורה לעקומה שקטה. זו העסקה.
ירידה מקסימלית מהשיא
3.9%
ירידת-שיא (drawdown — הנפילה הגדולה מפסגת-החשבון) של 3.9%: מ-$10,000 היית יורד ל-$9,610 בלבד, בנקודה הגרועה של כל הריצה. זה השקט שהתשואה הנמוכה קנתה לך.
השנה הגרועה
2023
2023 הייתה השנה הגרועה בריצה, ותשואתה לא נמסרה. במילים אחרות: הממוצע השנתי של 7.6% מסתיר שנה שאת התוצאה שלה עוד לא ראית.
זמן בשוק
93.2%
93.2% מהזמן הכסף היה בפוזיציה, לונג או שורט. הסקריפט כמעט לא נח, והירידה הקטנה של 3.9% לא באה מישיבה בצד השוק.
עסקאות מרוויחות · ויחס רווח/הפסד
60 מ-157 · ×4.29
38% מרוויחות לבד נשמע כמו כישלון, ×4.29 לבד נשמע כמו קסם. רק יחד הם מסבירים איך מפסידים ברוב העסקאות ועדיין מרוויחים.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של blitz_locked (גרסת 2026-08-06), לונג ושורט, על גרף את'ריום (ETHUSD) יומי
- הגדרותInitial capital=10000 · Commission=0.1% · Source=close · Z-Score Lookback=100 · Base Smoothing Length=5 · Momentum ROC Length=14 · RSI Length=14 · Volume Average Length=20 · Momentum Weight=0.4 · RSI Weight=0.3 · Volume Weight=0.3 · Enable Adaptive Smoothing=on · ועוד 19 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה5.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Z-Edge משקרת — והמספרים של השקר
שלושה מקומות שבהם הדוח של Z-Edge על את'ריום נראה נקי יותר ממה שהחשבון היה מרגיש בפועל.
רוב העסקאות מפסידות
97 מ-157
97 עסקאות נסגרו בהפסד ורק 60 ברווח. בשגרה תראה בעיקר הפסדים, ותצטרך להחזיק מעמד עד המרוויחה הגדולה הבאה, כי עליהן נשען היחס של ×4.29. מי שעוצר אחרי חמישה הפסדים מפספס את העסקאות שעליהן בנוי Profit Factor של 2.65 (סך-הרווחים חלקי סך-ההפסדים).
2023 ורצף של שבע
7 ברצף
השנה הגרועה בריצה היא 2023, והדוח לא מוסר מה הייתה התשואה שלה. לפני שאתה סומך על הממוצע, פתח את העסקאות של אותה שנה. בנוסף, היו 7 עסקאות מפסידות ברצף. בזמן אמת, שבעה הפסדים רצופים בסקריפט שמנצח ב-38% מהעסקאות נראים מבפנים בדיוק כמו סקריפט שהפסיק לעבוד.
כמעט אף פעם לא בחוץ
6.8% מהזמן
רק 6.8% מהזמן הכסף ישב בחוץ, וכל השאר היה חשוף לאת'ריום בלונג או בשורט. מבחינתך, אין רגע של מנוחה לחשבון: כל כניסה ויציאה שילמו 0.1% עמלה, וכל פוזיציה פתוחה היא החלטה שהסקריפט מקבל בשבילך. וכמו בכל דוח קטלוג, מס רווחי-הון של 25% ופערי-הביצוע לא הוזמנו למסיבה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? 157 עסקאות על את'ריום לאורך כ-10.1 שנים, 79 לונג ו-78 שורט. זה מדגם שאפשר להתחיל לשפוט לפיו את 38% ההצלחה, אבל עדיין נכס אחד ותקופה אחת בלבד.
- העמלה נכללה? דוח עם עמלה 0 מציג רווח שלא קיים בשום חשבון. בריצה שלנו הוזנה ידנית עמלה של 0.1% לכל פעולה. מס רווחי-הון של 25% ופערי-ביצוע עדיין לא בפנים, כך שהתוצאה בפועל נמוכה יותר.
- הסקריפט מצייר-מחדש? סקריפט שמזיז אותות לאחור מייצר בק-טסט שאי-אפשר לסחור בו. Z-Edge מסומן כלא מצייר-מחדש והקוד שלו פתוח, כך שאפשר לקרוא אותו ולוודא בעצמך איך מחושב הציון המשוקלל ממומנטום, RSI ונפח.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, כך שאין חלון נבחר שלו לבדוק. אנחנו בחרנו את'ריום יומי מ-13.9.2016 עד 3.10.2026, תקופה של כ-10.1 שנים שכוללת גם את 2023, השנה הגרועה, ולא רק חלון נוח.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה של Z-Edge מתהפכת מהזזה קטנה של פרמטר אחד, היא צירוף-מקרים ולא שיטה.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 157 | 108.5% | 3.9% |
| שינוי ATR Stop Multiplier מ-2 ל-3.0 | 157 | 72.9% | 3.5% |
| שינוי Risk Per Trade (%) מ-1 ל-1.5 | 157 | 109.3% | 4.7% |
כמה כסף בכלל שמים על דבר כזה?
הריצה קבעה סיכון של 1% מההון לכל עסקה, סטופ (נקודת יציאה אוטומטית בהפסד) במרחק של פי 2 מהתנודה היומית הממוצעת (ATR) ותקרת פוזיציה של 100% מההון. עם ההגדרות האלה הרצף הארוך ביותר היה 7 הפסדים ברציפות, והירידה הגדולה מהשיא (drawdown, הנפילה מהנקודה הגבוהה של החשבון) הייתה 3.9%: מ-$10,000 בשיא ל-$9,610. כלומר, השיטה קנתה שקט, והמחיר היה 7.6% בשנה מול 71.5% בקנה-והחזק.
היתרון האמיתי למתחיל הוא משמעת מכנית. הכניסה, היציאה ברמת 0 והסטופ נקבעו מראש, ולכן 157 העסקאות בוצעו בלי שיקול-דעת של רגע. החשבון היה בשוק 93.2% מהזמן, וכל יציאה נקבעה על-ידי הכלל ולא על-ידי הפחד. גם אחרי 7 הפסדים רצופים הכלל לא השתנה, וזה בדיוק מה שקשה לשמור עליו כשהכסף שלך על השולחן.
שורט ומינוף. הריצה כוללת עסקאות שורט על את'ריום (ETHUSD). כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף את'ריום יומי
בגרף ריק מקלידים את הסימול COINBASE:ETHUSD ובוחרים טווח יומי, בדיוק הנכס והטווח של הריצה שמתחילה ב-13.9.2016. נכס אחר או טווח אחר לא ישחזרו את 157 העסקאות שבדוח, וההשוואה תאבד משמעות.

מוצאים את הסקריפט
בחיפוש הסקריפטים של הקהילה מקלידים את השם Z-Edge | Confluence Z-score Strategy ומוודאים שהמחבר הוא blitz_locked. לחלופין פותחים את דף-הסקריפט מהקישור ולוחצים Use on chart. הקוד פתוח, כך שאפשר לקרוא גם את הכללים עצמם.
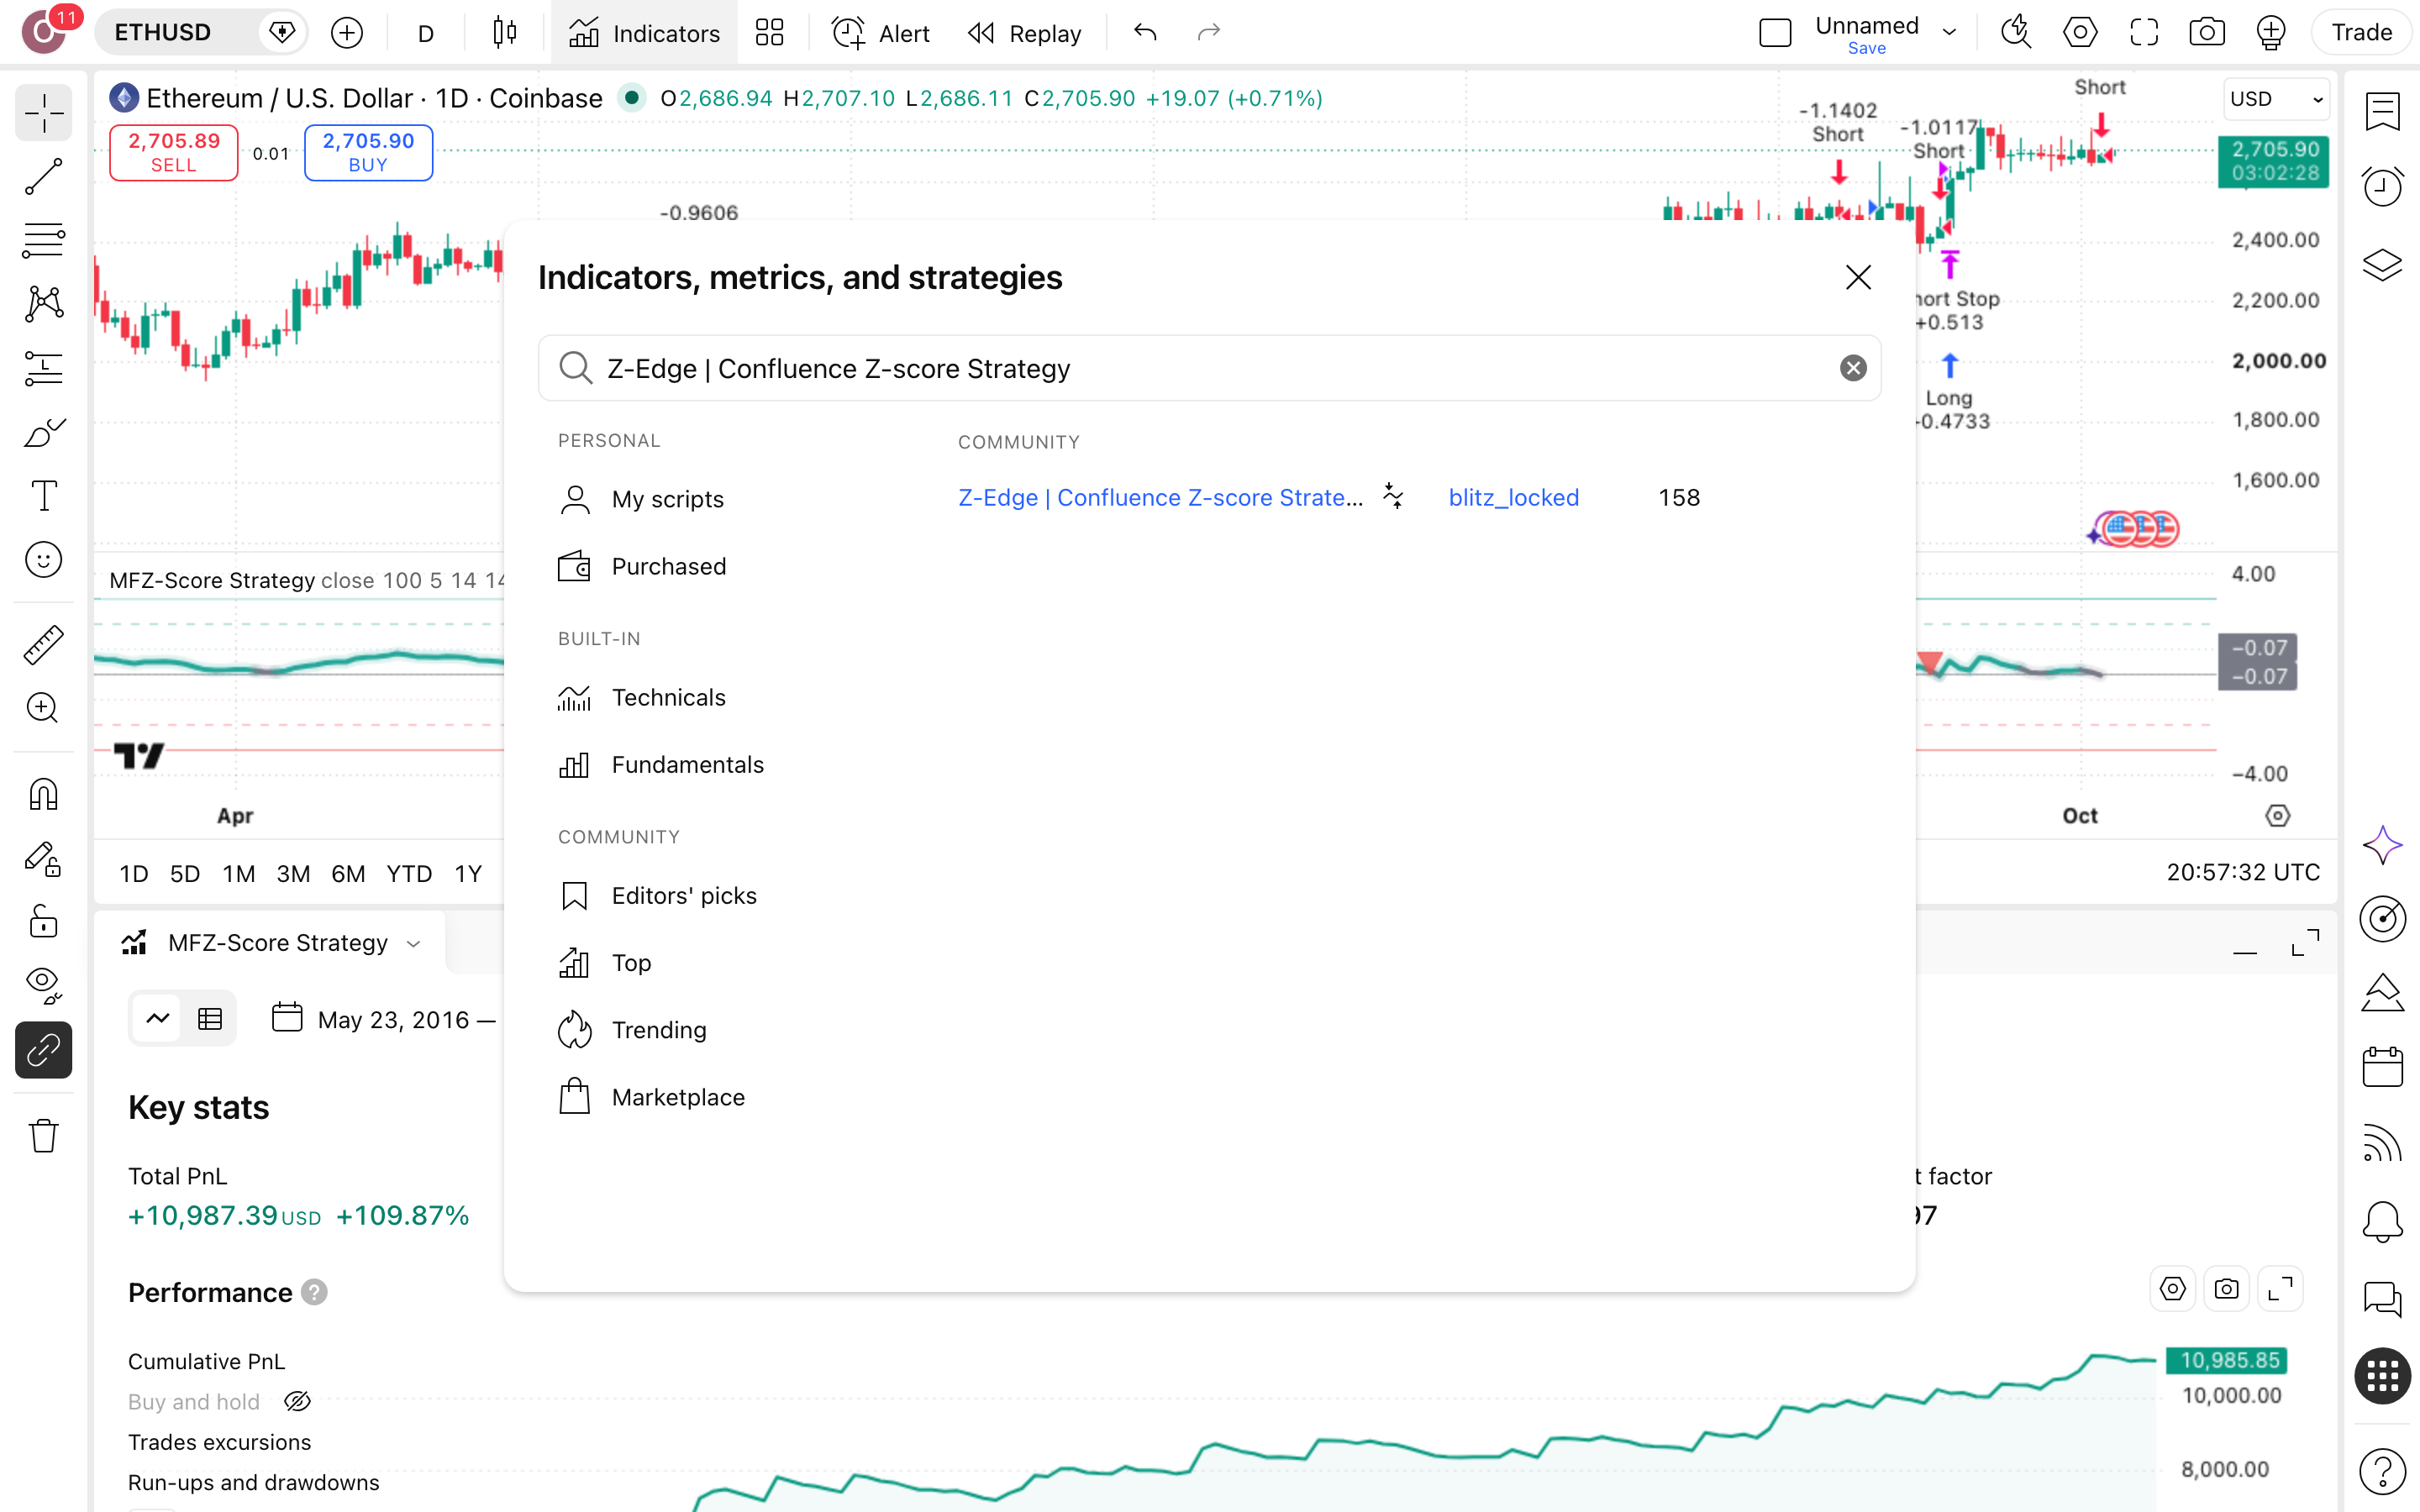
סקריפט בשם דומה אינו בהכרח אותו קוד. ודא שם מלא, מחבר blitz_locked ותאריך פרסום 6.8.2026.
מגדירים עמלה לפני כל מספר
בחלון ההגדרות, בלשונית Properties, מזינים עמלה של 0.1% לכל פעולה, כפי שהוגדרה ידנית בריצה הזאת. ב-157 עסקאות, כל אחת עם כניסה ויציאה, העמלה מצטברת, ודוח בלעדיה מציג תוצאה נקייה מדי.
פותחים את Strategy Tester
בלשונית דוח-הביצועים בודקים קודם שהספירה תואמת: 157 עסקאות, 79 לונג ו-78 שורט, 60 מרוויחות (38%). אם המספרים שונים, משהו בנכס, בטווח התאריכים או בהגדרות אינו תואם את הריצה המתועדת.
קוראים את הדוח ומריצים על נכס אחר
קוראים קודם את הירידה המקסימלית (3.9%) ואת רצף-ההפסדים הארוך, 7 עסקאות ברצף, ורק אחריהם את התשואה. אחר כך מחליפים נכס באותו טווח: אם 38% הצלחה ויחס ×4.29 מתפרקים, התוצאה שייכת לאת'ריום ולא לכללים.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Z-Edge
האם Z-Edge מצייר-מחדש את האותות שלו?
לא. עמוד-הסקריפט מסומן כלא-מצייר-מחדש, והקוד פתוח, כך שאפשר לקרוא בעצמך איך נבנה ציון ה-Z המורכב. עבורך זה אומר ש-157 העסקאות בריצת את'ריום לא שופצו בדיעבד על הגרף. זה עדיין בק-טסט אחד, על נכס אחד ובגרף יומי, ומה שזה מעלה לבדיקה הוא התנהגות מחוץ לעשר השנים האלה.
כמה כואבת הירידה בדרך?
3.9%. זו הירידה המקסימלית מהשיא (drawdown — הנפילה הגדולה מפסגת-התיק עד השפל שאחריה): $10,000 בשיא היו הופכים ל-$9,610. כלומר הקרן כמעט לא נשחקה לאורך עשר שנים. המחיר נמצא במקום אחר: רצף של 7 עסקאות מפסידות, ושנה גרועה ב-2023. זה מבחן לסבלנות שלך, לא לקרן.
אם קנה-והחזק ניצח, למה בכלל להסתכל על Z-Edge?
קנה-והחזק ניצח ב-$2,247,155: אותם $10,000 הפכו ל-$2,268,005 מול $20,850 בסקריפט, ו-71.5% שנתי מול 7.6%. על את'ריום, ההחזקה הפשוטה הייתה עדיפה בהרבה. השאלה שזה מעלה לבדיקה היא אם ירידה מקסימלית של 3.9% שווה לך ויתור כזה. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן השוואת-הסיכון כאן חלקית.
איך ייתכן שרק 38% מהעסקאות הרוויחו והתוצאה עדיין חיובית?
כי הגודל מכריע את האחוז: 60 מתוך 157 עסקאות הרוויחו, אבל עסקה מרוויחה ממוצעת הייתה גדולה פי 4.29 ממפסידה ממוצעת, וה-Profit Factor (סך הרווחים חלקי סך ההפסדים) עמד על 2.65. עבורך זה אומר לחיות עם 97 עסקאות מפסידות ולסמוך על מיעוט של רווחים גדולים שיכסו אותן.
כמה התוצאה תלויה בהגדרות של היוצר?
התוצאה רגישה לסטופ יותר מאשר לגודל-הסיכון. הגדלת מכפיל-הסטופ (מרחק היציאה בהפסד, ביחידות ATR) מ-2 ל-3.0 הורידה את התשואה הכוללת מ-108.5% ל-72.9%, עם drawdown של 3.5%. העלאת הסיכון לעסקה מ-1% ל-1.5% הוסיפה מעט תשואה (109.3%) והעלתה את ה-drawdown ל-4.7%. כלומר, הסיכון הנוסף כמעט לא קנה רווח.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הגרף היומי של את'ריום, הפעל את Z-Edge בהגדרות ברירת-המחדל וחפש את 7 ההפסדים הרצופים. עבור עליהם אחד-אחד ושאל את עצמך אם היית ממשיך לפעול לפי הכלל בכל אחד מהם, בכסף אמיתי.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות שלך מהחודש האחרון וחשב את יחס הרווח הממוצע להפסד הממוצע. הריצה צדקה רק ב-38% מהעסקאות וסיימה ברווח, כי הרווח הממוצע היה פי 4.29 מההפסד הממוצע. בדוק אם אצלך המספר הזה הפוך.
אם אתה שוקל כסף אמיתי: לפני כל החלטה, העתק את הקוד הפתוח, הרץ אותו על נכס נוסף ובתקופה שלא נבדקה כאן, והוסף לחישוב מס של 25%. בריצה הזו קנה-והחזק הפך $10,000 ל-$2,268,005, מול $20,850 של הסקריפט. זה הרף שצריך לעבור.