- יוצרVeberloan
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזהההיפוך תוך-יומי: מומנטום RSI מתהפך ליד רמת פיבונאצ'י, בחלונות-מסחר נבחרים
- פורסמה2026-03-24עדכון אחרון: 2026-03-24
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 6.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
מומנטום שמתהפך בפיבונאצ'י: כשהמחיר נסוג לרמת-תיקון בתוך אחד משני חלונות-המסחר
היוצר מגדיר את המטרה כלכידת היפוכים תוך-יומיים, בשילוב של שינויי-מומנטום במתנד RSI עם רמות תיקון פיבונאצ'י, בסינון של שעות-מסחר שהוא מכנה "בעלות הסתברות גבוהה". בהגדרות הריצה זה נראה כך: אורך RSI של 14 עם ספים 70 ו-30, רמות 0.382 ו-0.618, וחלונות 10:00–11:30 ו-13:30–15:10, כשכל עסקה מקבלת 20% מההון. בקטלוג שבו "צייד תוך-יומי" עולה לאוויר בלי בק-טסט מצד היוצר, את העסקאות על SPY ספרנו בעצמנו.
למה שזה יעבוד? ההנחה: נסיגה לרמת-תיקון היא המקום שבו המוכרים מתעייפים, ותפנית במומנטום של המתנד מסמנת שהם כבר לא שולטים. במדד, בגרף 5 דקות, ההיגיון הזה החזיק: 83 מתוך 152 עסקאות הרוויחו (55%), והמרוויחה הממוצעת גדולה פי 1.36 מהמפסידה — כלומר הרווח בא מגודל העסקאות הטובות, לא מאחוז-פגיעה גבוה. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.64 משאיר מרווח, אבל העמלה של 0.1% כבר בפנים ופערי-הביצוע לא, ובגרף של 5 דקות כל פער כזה נוגס ישר במרווח הזה.
הסקריפט נכשל ביום שבו התיקון לא נעצר: בריצה הזאת כל העסקאות היו לונג, כך שירידה רציפה במדד פוגשת אותו קונה שוב ושוב. זה המחיר שמאחורי 34.6% שנתי מול 17.2% בקנה-והחזק: ירידה מקסימלית (drawdown — הנפילה מהשיא לשפל) של 20.9%, רצף של 7 עסקאות מפסידות, ו-2026 כשנה הגרועה. מי שלא יחזיק נפילה של 20.9% בלי לכבות את הסקריפט, לא יגיע גם ל-34.6%.
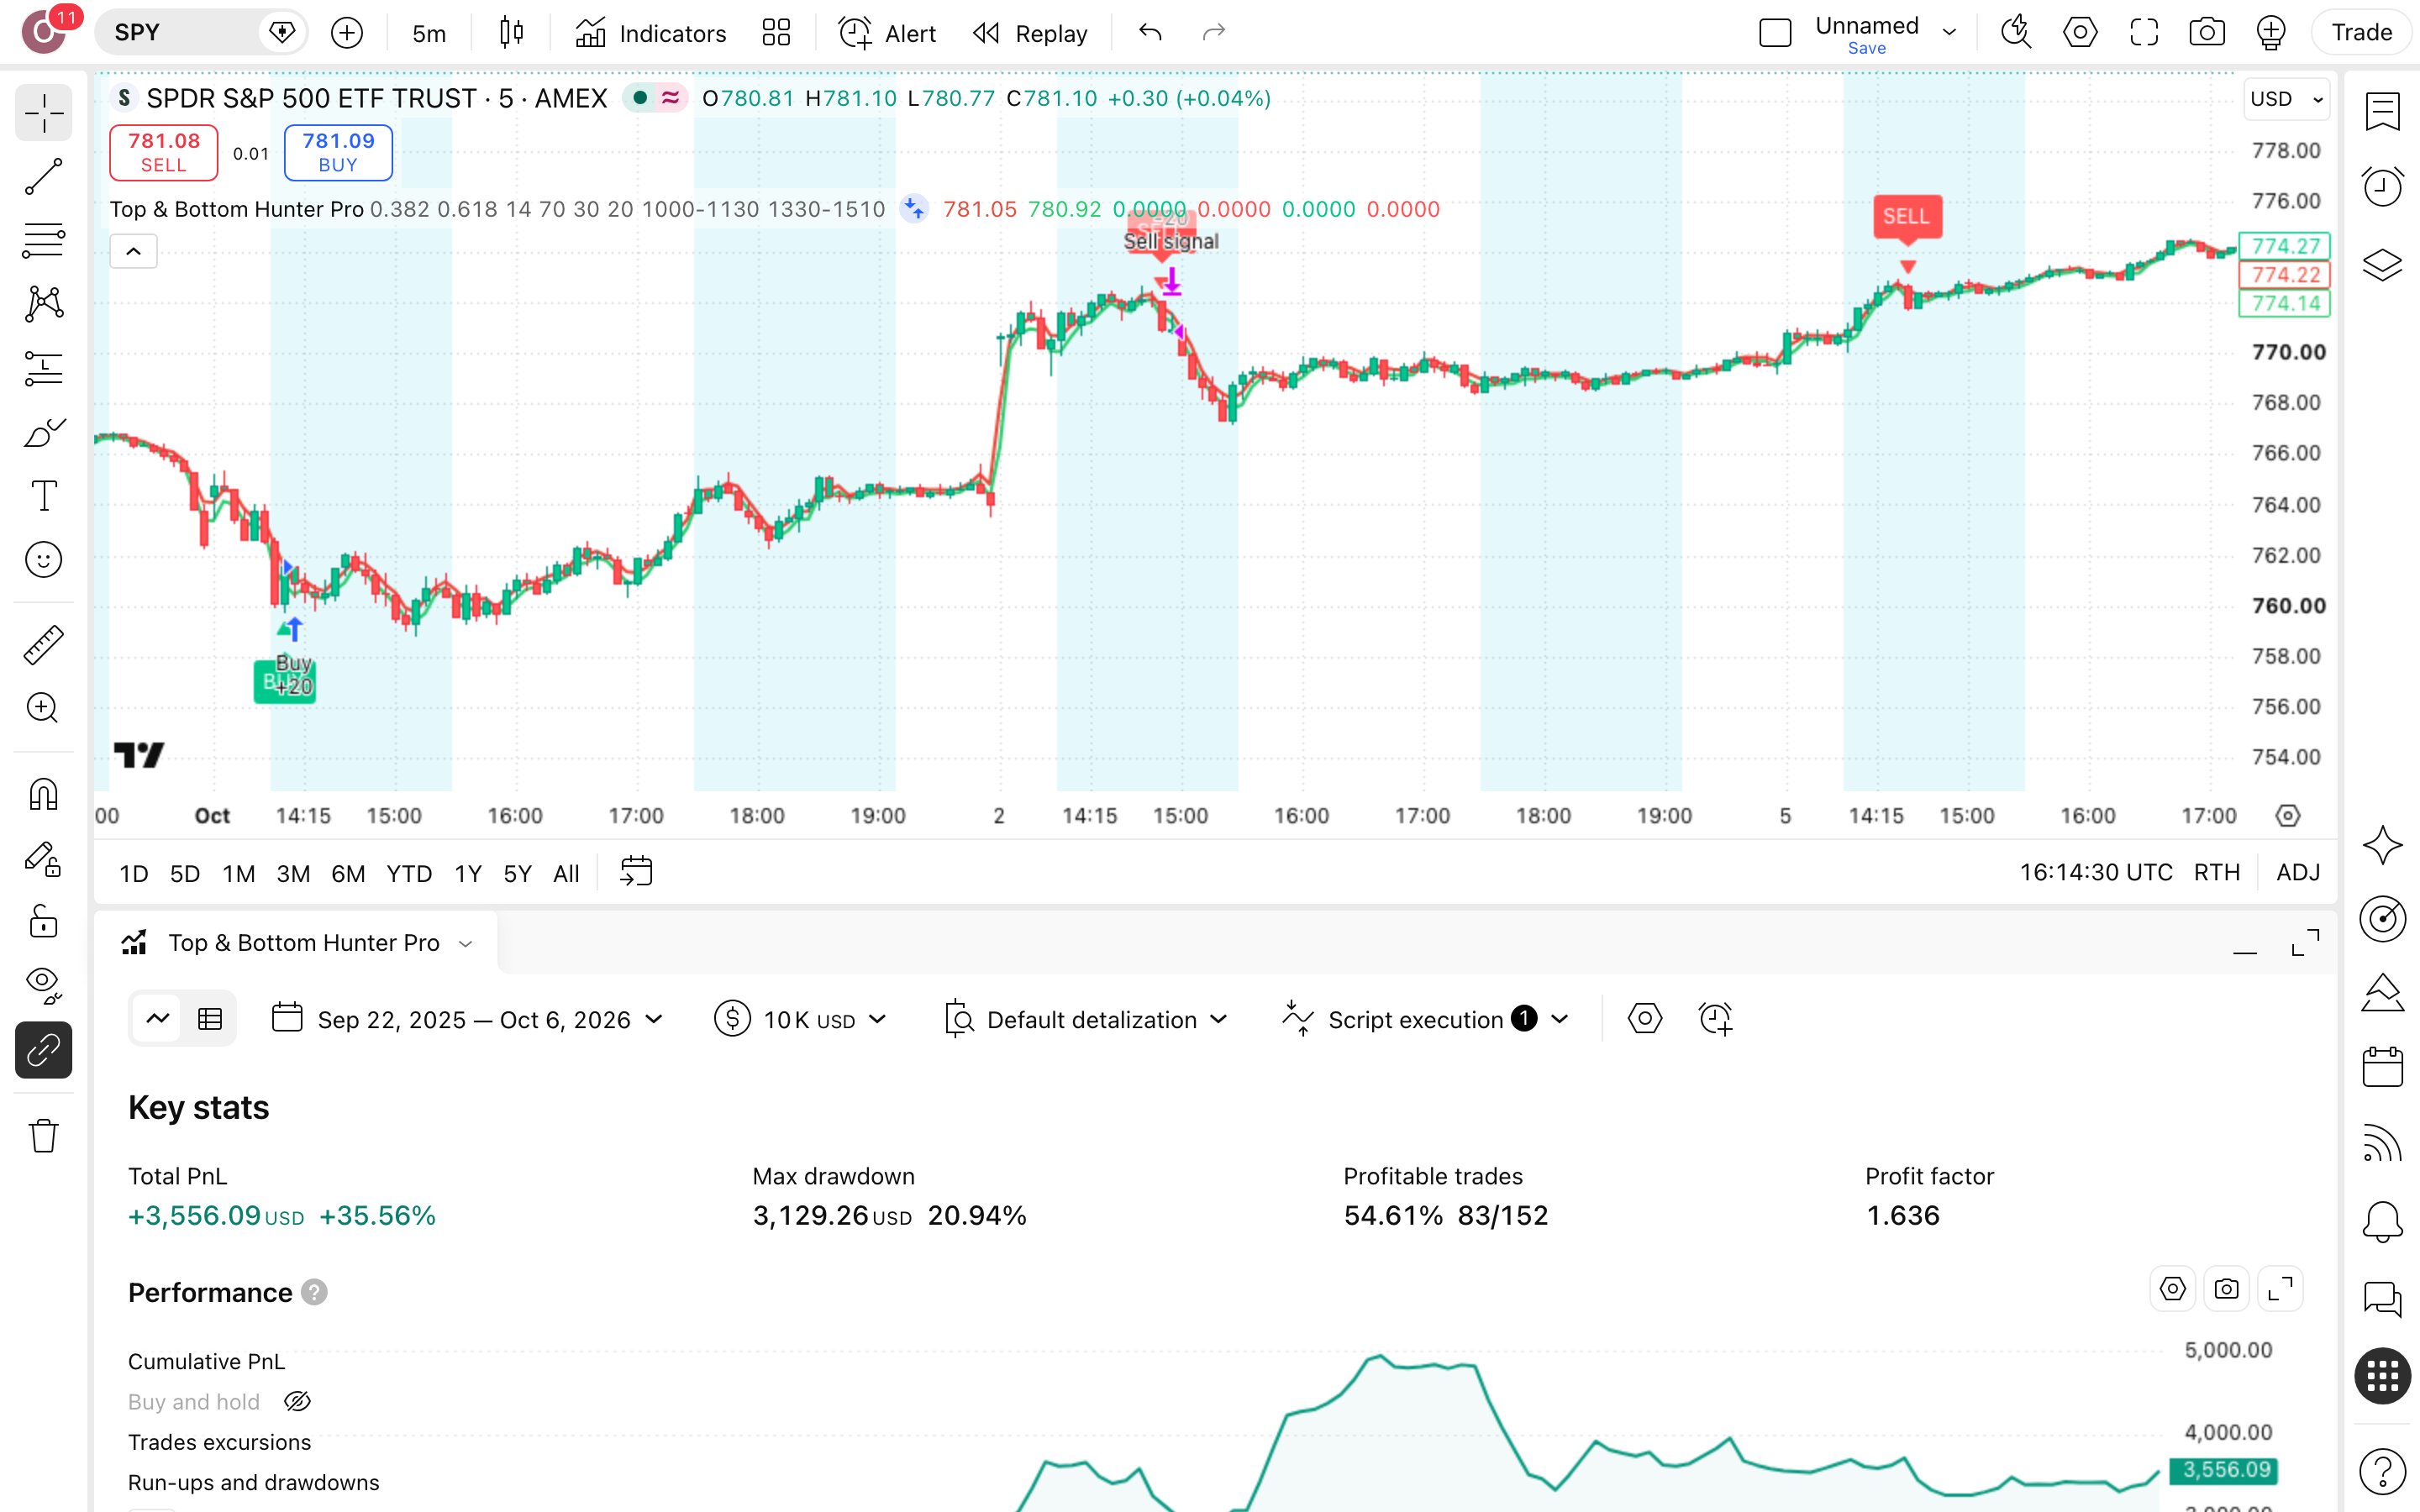
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
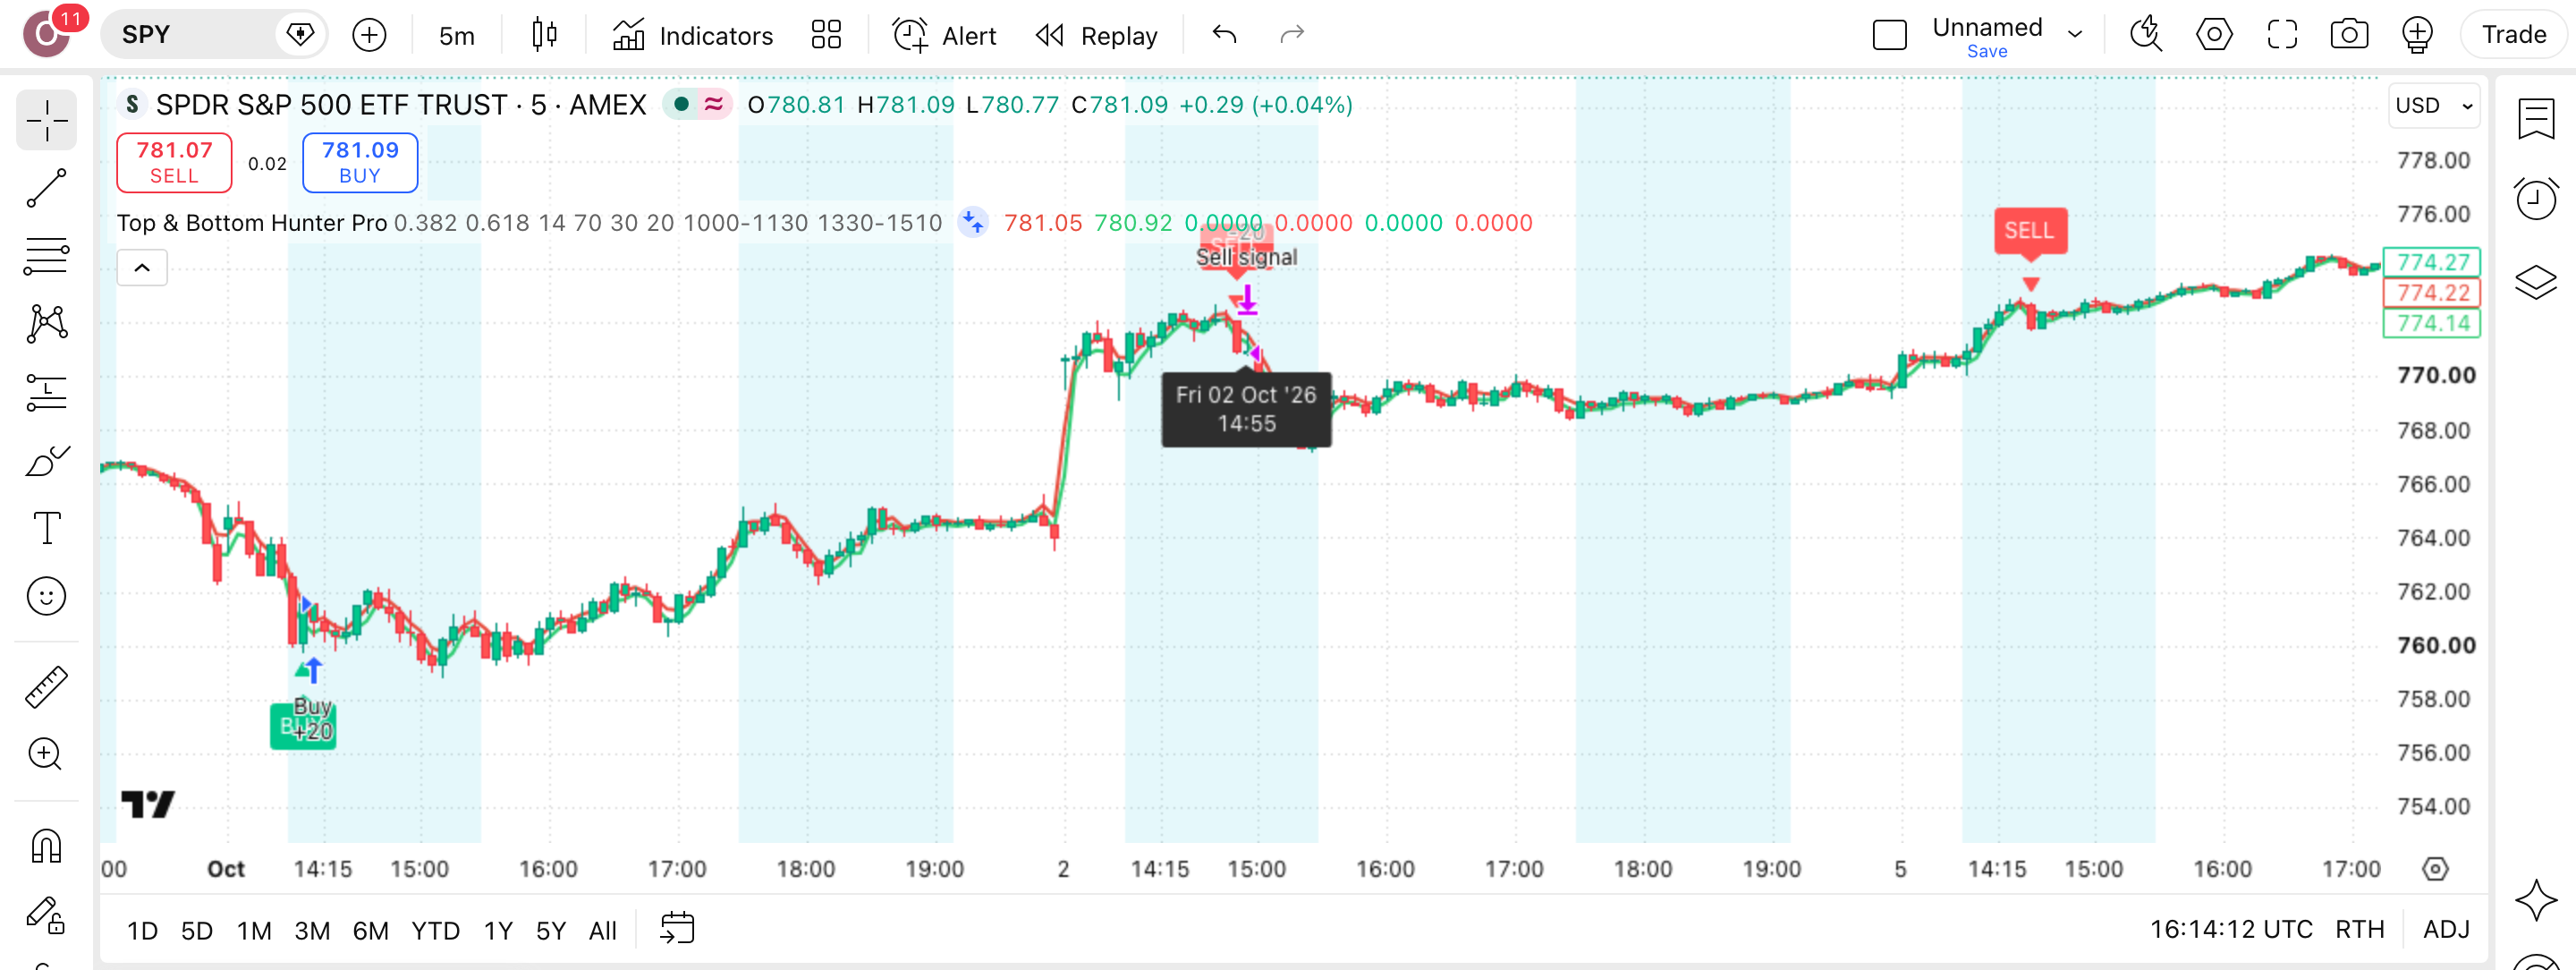
בצילום חפשו את הרצועות המודגשות של שני החלונות ואת תוויות-הקנייה שבתוכן: שם נולדות העסקאות, ו-44% מהזמן הכסף בכלל בחוץ. הסקריפט לא סוחר את כל היום — רק את שני החלונות האלה.
מה קורה בפועל כשהסקריפט רץ
זיהוי
לפי היוצר, הסקריפט נועד ללכוד היפוכים תוך-יומיים בשילוב שינויי מומנטום במדד RSI עם רמות תיקון פיבונאצ'י, בסינון סשנים בעלי הסתברות גבוהה. בריצה: RSI באורך 14 ורמות 0.382 ו-0.618.
כניסה
כניסה נפתחת רק בתוך שני חלונות-המסחר, 10:00–11:30 ו-13:30–15:10, בגודל-פוזיציה של 20% מההון. על SPY בגרף 5 דקות כל 152 העסקאות היו לונג, אף לא אחת בשורט.
יעד
בלוח-ההגדרות של הריצה אין קלט ייעודי ליעד-רווח, והיציאה נקבעת בלוגיקה הפנימית של הקוד. התוצאה: 55% מהעסקאות הרוויחו, והרווח הממוצע גדול פי 1.36 מההפסד הממוצע, כך שהמרוויחות כיסו את המפסידות.
סטופ
גם לסטופ (רמת יציאה כפויה בהפסד) אין קלט בהגדרות-הריצה. המגבלה היחידה שמוגדרת היא גודל-פוזיציה של 20%, ועדיין התיק ירד 20.9% מהשיא: $10,000 היו הופכים ל-$7,906, ורצף-ההפסדים הגיע ל-7.
לוח-ההגדרות — מה לכוון ומה להשאיר
חמישה קלטים קובעים את התוצאה על SPY בגרף 5 דקות; אלה הערכים שרצו ב-6.10.2026, ולצדם מה שקרה כששינינו שניים מהם.
| RSI Length | אורך החלון שעליו מחושב מדד RSI; ב-14 נפתחו 152 עסקאות עם תשואה כוללת של 35.6%. ב-21 ירדו העסקאות ל-94, כלומר פחות כניסות, ועמלה של 0.1% נגבתה פחות פעמים. | ברירת-מחדל (14)ב-21: תשואה 41.6%, ירידה מהשיא 19.9%, על שנה אחת בלבד |
|---|---|---|
| Fib Level 0.618 | רמת התיקון העמוקה מבין השתיים שבהגדרות; ב-0.618 נפתחו 152 עסקאות עם ירידה מקסימלית של 20.9%. הזזתה ל-0.927 סיננה יותר משליש מהעסקאות והשאירה 96 בלבד לאורך שנת-הריצה. | ברירת-מחדל (0.618)ב-0.927: תשואה 40.7%, ירידה מהשיא 20.1%, פחות עסקאות |
| RSI Oversold / Overbought | ספי הקיצון של מדד RSI, 30 למטה ו-70 למעלה, שמסמנים מכירת-יתר וקניית-יתר. בריצה על SPY הערכים לא שונו, ולכן אין נתון רגישות עליהם, וזה הפרמטר הבא לבדיקה. | ברירת-מחדל (30/70)לא נבדקו ברגישות; כל שינוי כאן הוא ניסוי פתוח |
| Session 1 / Session 2 | שני חלונות-הזמן שבהם הסקריפט מחפש כניסה: 10:00–11:30 ו-13:30–15:10, הסינון שהיוצר מכנה סשנים בעלי הסתברות גבוהה. בריצה כולה על SPY הכסף היה בשוק 56% מהזמן, ו-44% בחוץ. | ברירת-מחדלהחלונות לא נבדקו ברגישות; הם חלק מהגדרת השיטה |
| Position Size % | חלק ההון שנכנס לכל עסקה; בריצה 20% מתוך $10,000 בתחילת הדרך. זה הקלט היחיד בהגדרות שמגביל חשיפה, ובכל זאת התיק ירד 20.9% מהשיא, והגדלתו מחייבת בדיקה מחדש של הנפילה. | ברירת-מחדל (20%)ירידה של 20.9% מהשיא נמדדה בגודל הזה בדיוק |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

This strategy is designed to capture intraday reversals by combining RSI momentum shifts with Fibonacci retracement levels, filtered by high-probability trading sessions.
— Veberloan, יוצר הסקריפט, בעמוד-הפרסום הרשמי. ציטוט שמתחייב לשלושה רכיבים מדידים — מתנד, רמת-תיקון ושעה — במקום הבטחה כללית. כשהיוצר לא פרסם בק-טסט, התחייבות כזאת היא מה שמאפשר לבדוק אותו, ולכן הרצנו בדיוק את שלושתם על SPY בגרף 5 דקות.
הרצנו את זה על SPY (מדד S&P 500) — הנה מה שיצא
בק-טסט הוא הרצת חוקי הסקריפט על נתוני עבר של SPY. זו לא תחזית לשנה הבאה, אלא שיעור על איך החוקים האלה התנהגו בשנה שכבר נגמרה.
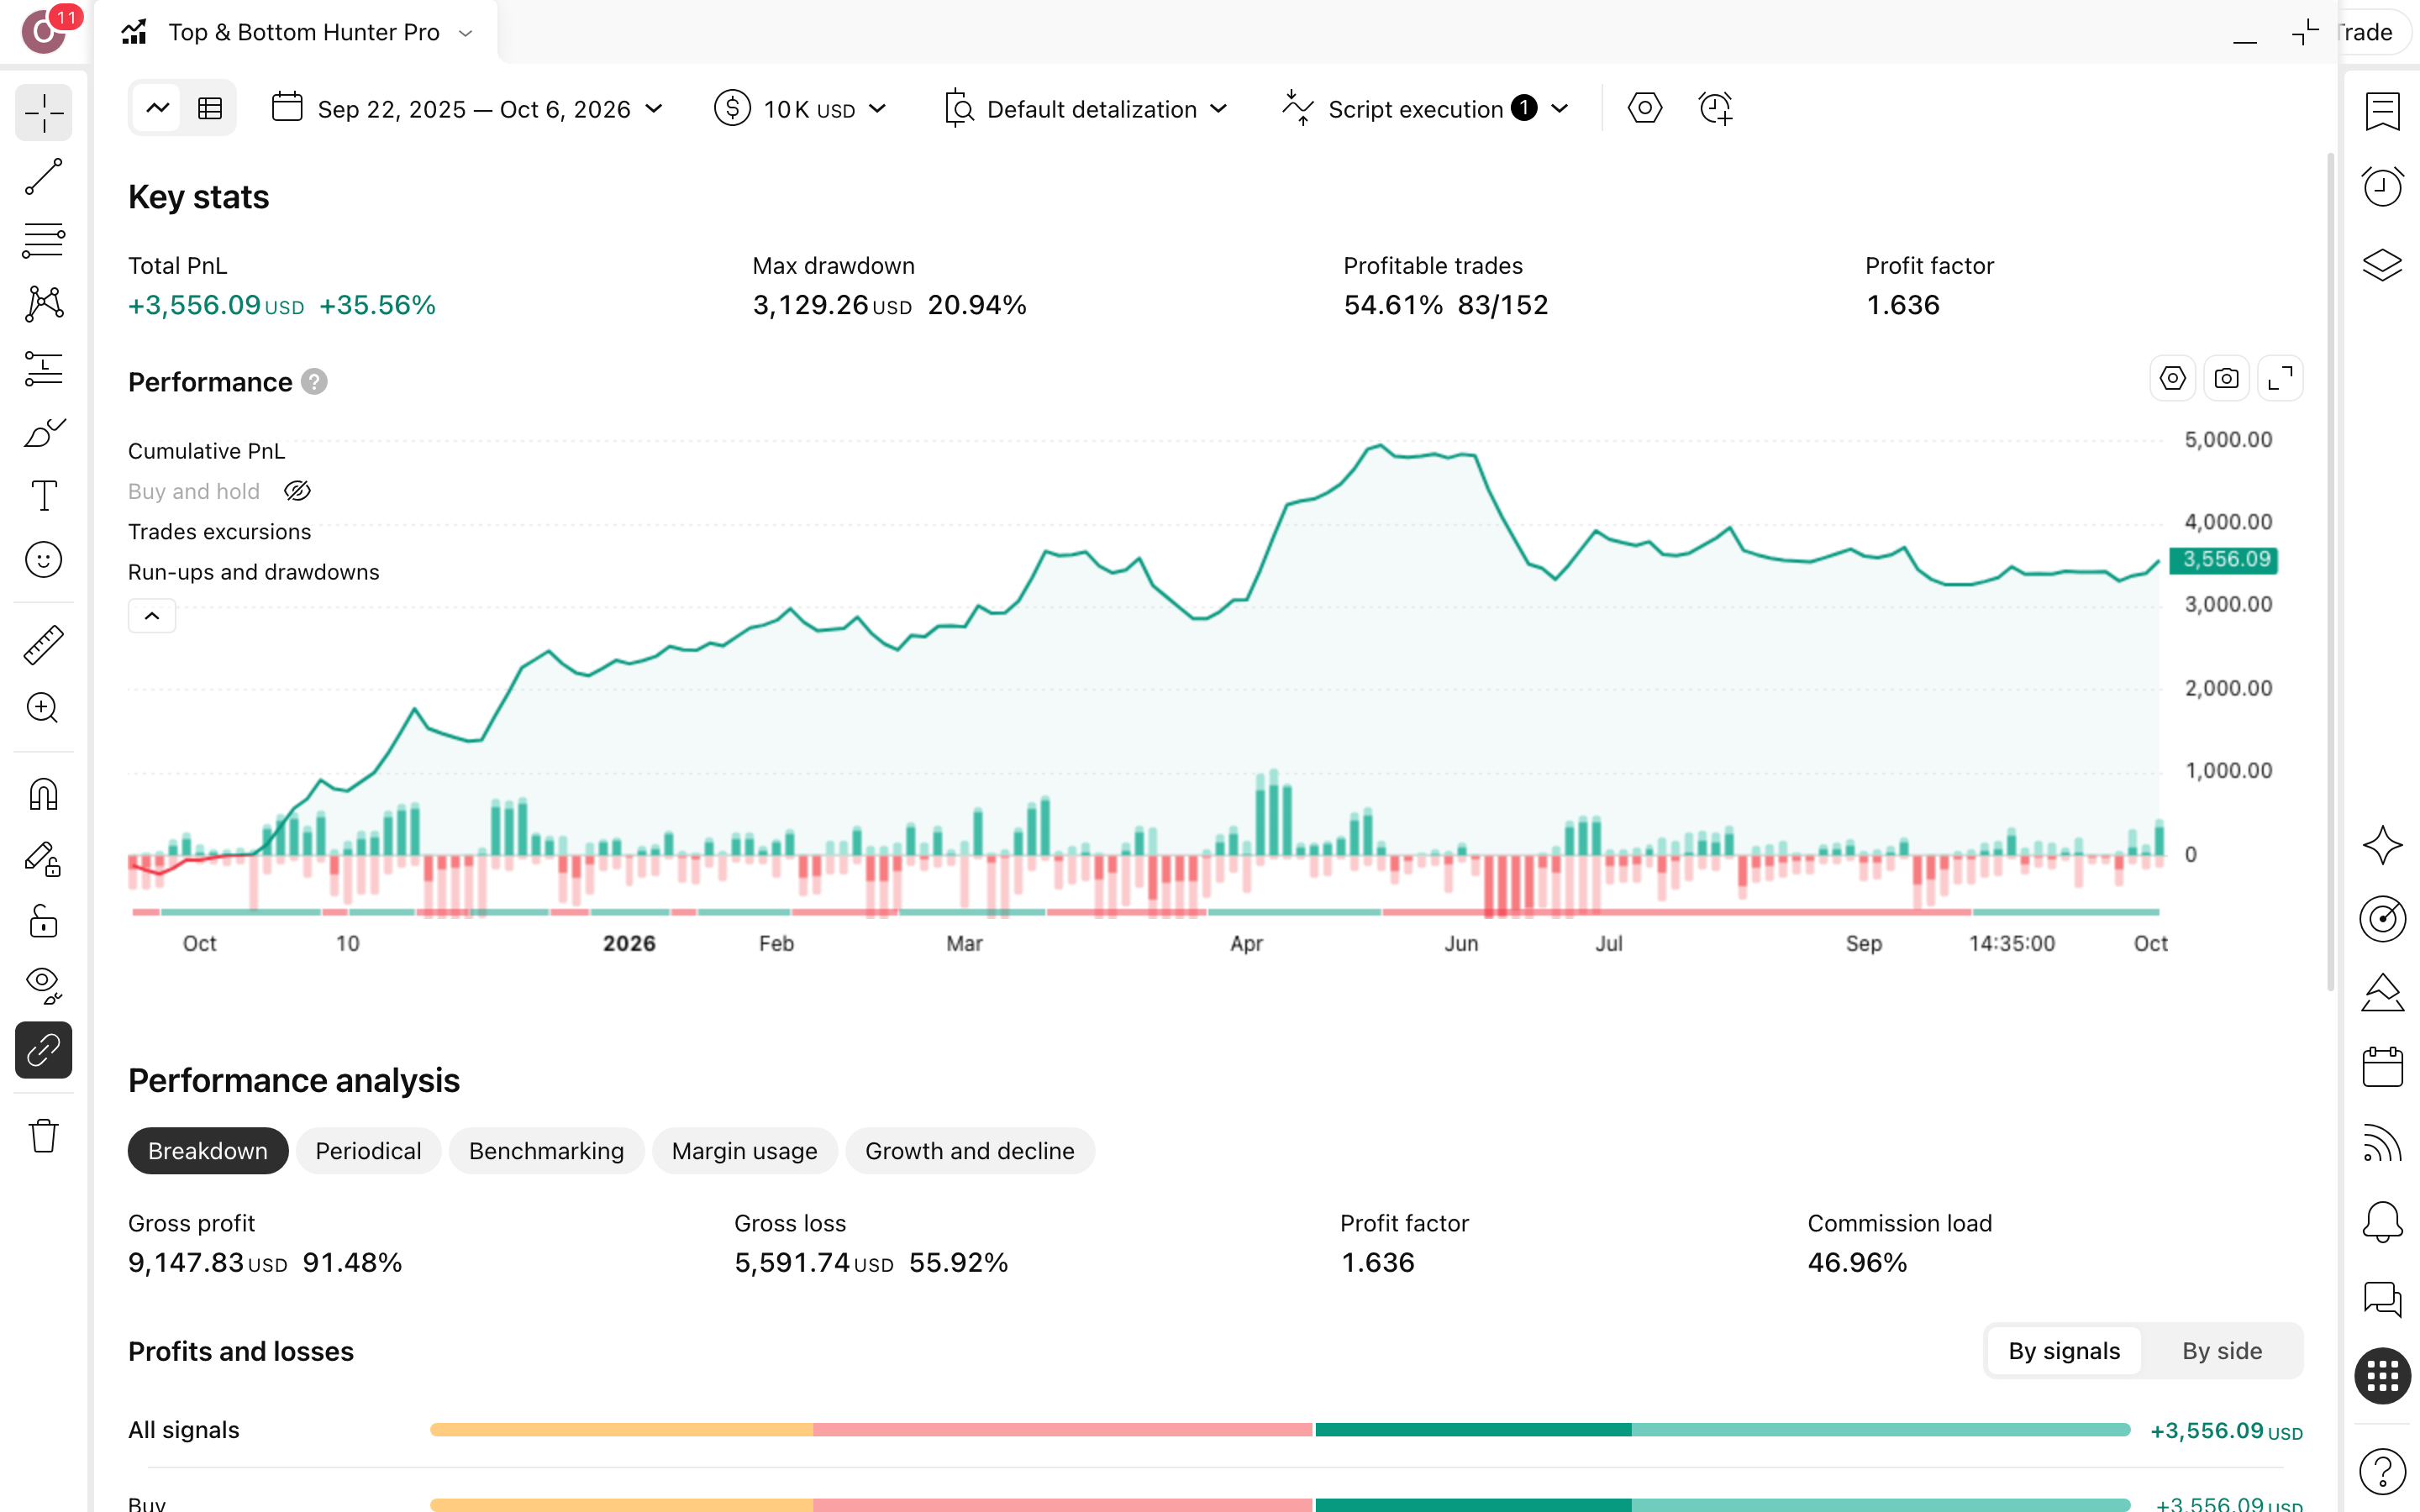
מספר עסקאות
152
152 עסקאות בשנה הן כשלוש בשבוע. זה מדגם סביר לזהות דפוס, ומספיק פעמים כדי שעמלת 0.1% בכל כניסה ויציאה תורגש בשורה התחתונה.
תקופת הבדיקה
12 חודשים
23.9.2025 עד 2.10.2026: שנה אחת של SPY על גרף 5 דקות. זו תמונה של שוק אחד, לא הוכחה שהכלל יחזיק בשוק אחר.
תשואה שנתית
34.6%
34.6% שנתי מול 17.2% בקנה-והחזק, בערך כפול. אבל שנה אחת לא מבדילה בין כלל שעובד לבין תקופה שפשוט התאימה לו.
ירידה מקסימלית מהשיא
20.9%
20.9% ירידה מהשיא (drawdown, הנפילה הגדולה מפסגה לשפל): $10,000 בשיא היו הופכים ל-$7,906. שאל את עצמך אם היית ממשיך להפעיל את הסקריפט בנקודה הזאת.
השנה הגרועה
2026
2026 סומנה כשנה הגרועה, והיא גם שנה חלקית בריצה הזאת. התשואה שלה לא נמסרה, אז אתה יודע שהיה כאב, לא כמה.
זמן בשוק
56%
56% מהזמן בשוק פירושו פחות חשיפה, לא פחות סיכון. הירידה של 20.9% מהשיא קרתה למרות כל השעות שבהן הכסף ישב בצד.
עסקאות מרוויחות · ויחס רווח/הפסד
83 מ-152 · ×1.36
55% מרוויחות לא אומרות כלום בלי גודל-הרווח, וגם ×1.36 לבדו לא. רק יחד הם מסבירים למה הסך חיובי: Profit Factor (רווחים חלקי הפסדים) של 1.64.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של Veberloan (גרסת 2026-03-24), צד-לונג בלבד, על גרף SPY (מדד S&P 500) 5 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Fib Level 0.382=0.382 · Fib Level 0.618=0.618 · RSI Length=14 · RSI Overbought=70 · RSI Oversold=30 · Position Size %=20 · Session 1=1000-1130 · Session 2=1330-1510 · Highlight Sessions=on · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה6.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי RSI Fibonacci Reversal Strategy משקרת — והמספרים של השקר
שלושה מקומות שבהם RSI Fibonacci Reversal על SPY נראה בדוח טוב יותר ממה שהרגיש בזמן אמת.
69 עסקאות הלכו נגדך
69 מ-152
45% מהעסקאות נסגרו בהפסד. 69 פעמים הסקריפט קנה SPY בתוך חלונות-המסחר שהוגדרו (10:00–11:30, 13:30–15:10) וטעה, וכיוון שהריצה לונג בלבד, אין שורט שמאזן. קטלוג שמוכר היפוך תוך-יומי מראה את ההיפוך שהגיע, לא את 69 הפעמים שלא. התשואה הסופית נבנתה למרות ההפסדים האלה, לא בלעדיהם.
שבע מפסידות ברצף
7 ברצף
רצף-ההפסדים הארוך בריצה: 7 עסקאות רצופות. עם פוזיציה של 20% מההון בכל עסקה, זה רצף שבו כל כניסה נגמרת רע והחשבון רק יורד. שבע פעמים ברציפות הכלל זיהה היפוך והמחיר לא הסכים. ועל 2026, השנה שסומנה כגרועה, הדוח שותק בדיוק במספר שהיית רוצה לראות.
44% מהזמן בחוץ
44%
הכסף ישב מחוץ לשוק 44% מהזמן. זה נשמע כמו הגנה, אבל ירידת-השיא של קנה-והחזק לא נמדדה בריצה, אז אי אפשר לטעון שהזמן בחוץ חסך לך כאב. מה שכן ידוע: בחוץ הכסף לא מרוויח כלום, כך שכל הרווח של $3,556 נבנה בזמן שבו היה בפנים.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? 152 עסקאות בשנה אחת, על SPY בלבד, בגרף 5 דקות ורק לונג. זה מספיק כדי לזהות דפוס, לא כדי לסמוך עליו: שנה אחת של שוק אחד לא מלמדת על משטר-שוק אחר.
- העמלה בפנים? בריצה שלנו הוגדרה ידנית עמלה של 0.1% לכל פעולה, על פני 152 עסקאות. לפני שאתה מאמין לדוח, פתח את Properties ובדוק את שדה-העמלה: אם הוא עומד על 0, הרווח שבדוח לא יתקיים בחשבון אמיתי.
- הסקריפט מצייר-מחדש? לא. RSI Fibonacci Reversal Strategy מסומן כלא מצייר-מחדש, והקוד פתוח לקריאה. כלומר האות שראית בגרף ההיסטורי הוא האות שהיה מופיע בזמן אמת, ואתה יכול לאמת זאת בקוד בעצמך.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: SPY בגרף 5 דקות, 23.9.2025 עד 2.10.2026. הסקריפט מסונן לחלונות-המסחר שהוגדרו, 1000–1130 ו-1330–1510, ולכן בחרנו גרף קצר ונכס שנסחר ברצף.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת משינוי קטן בפרמטר אחד, היא צירוף-מקרים. כאן בדקנו שני שינויים על אותה ריצה.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 152 | 35.6% | 20.9% |
| שינוי RSI Length מ-14 ל-21 | 94 | 41.6% | 19.9% |
| שינוי Fib Level 0.618 מ-0.618 ל-0.927 | 96 | 40.7% | 20.1% |
כמה כסף בכלל שמים על דבר כזה?
גודל-הפוזיציה בהגדרות הריצה הוא 20% מההון לכל עסקה, ובגודל הזה הסקריפט עבר רצף של 7 עסקאות מפסידות וירידה מקסימלית מהשיא (drawdown, הנפילה הגדולה משיא לשפל) של 20.9%, כמעט חמישית מהחשבון. בכסף: $10,000 בשיא היו הופכים ל-$7,906. זה ההפסד שאתה צריך להיות מסוגל להחזיק בלי לשנות הגדרות באמצע.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא ה-34.6% השנתיים. הסקריפט נכנס רק כשמתקיימים התנאים שהיוצר מתאר: שילוב שינויי-מומנטום של RSI עם רמות תיקון פיבונאצ'י, מסונן לפי חלונות-מסחר בעלי הסתברות גבוהה. הוא נשאר בחוץ 44% מהזמן, וכך אתה לומד מתי לא לפעול. כל כניסה ויציאה כתובות מראש, ולכן אחרי רצף של 7 הפסדים אין לך מה לנחש, רק לבדוק אם הכללים נשמרו.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף
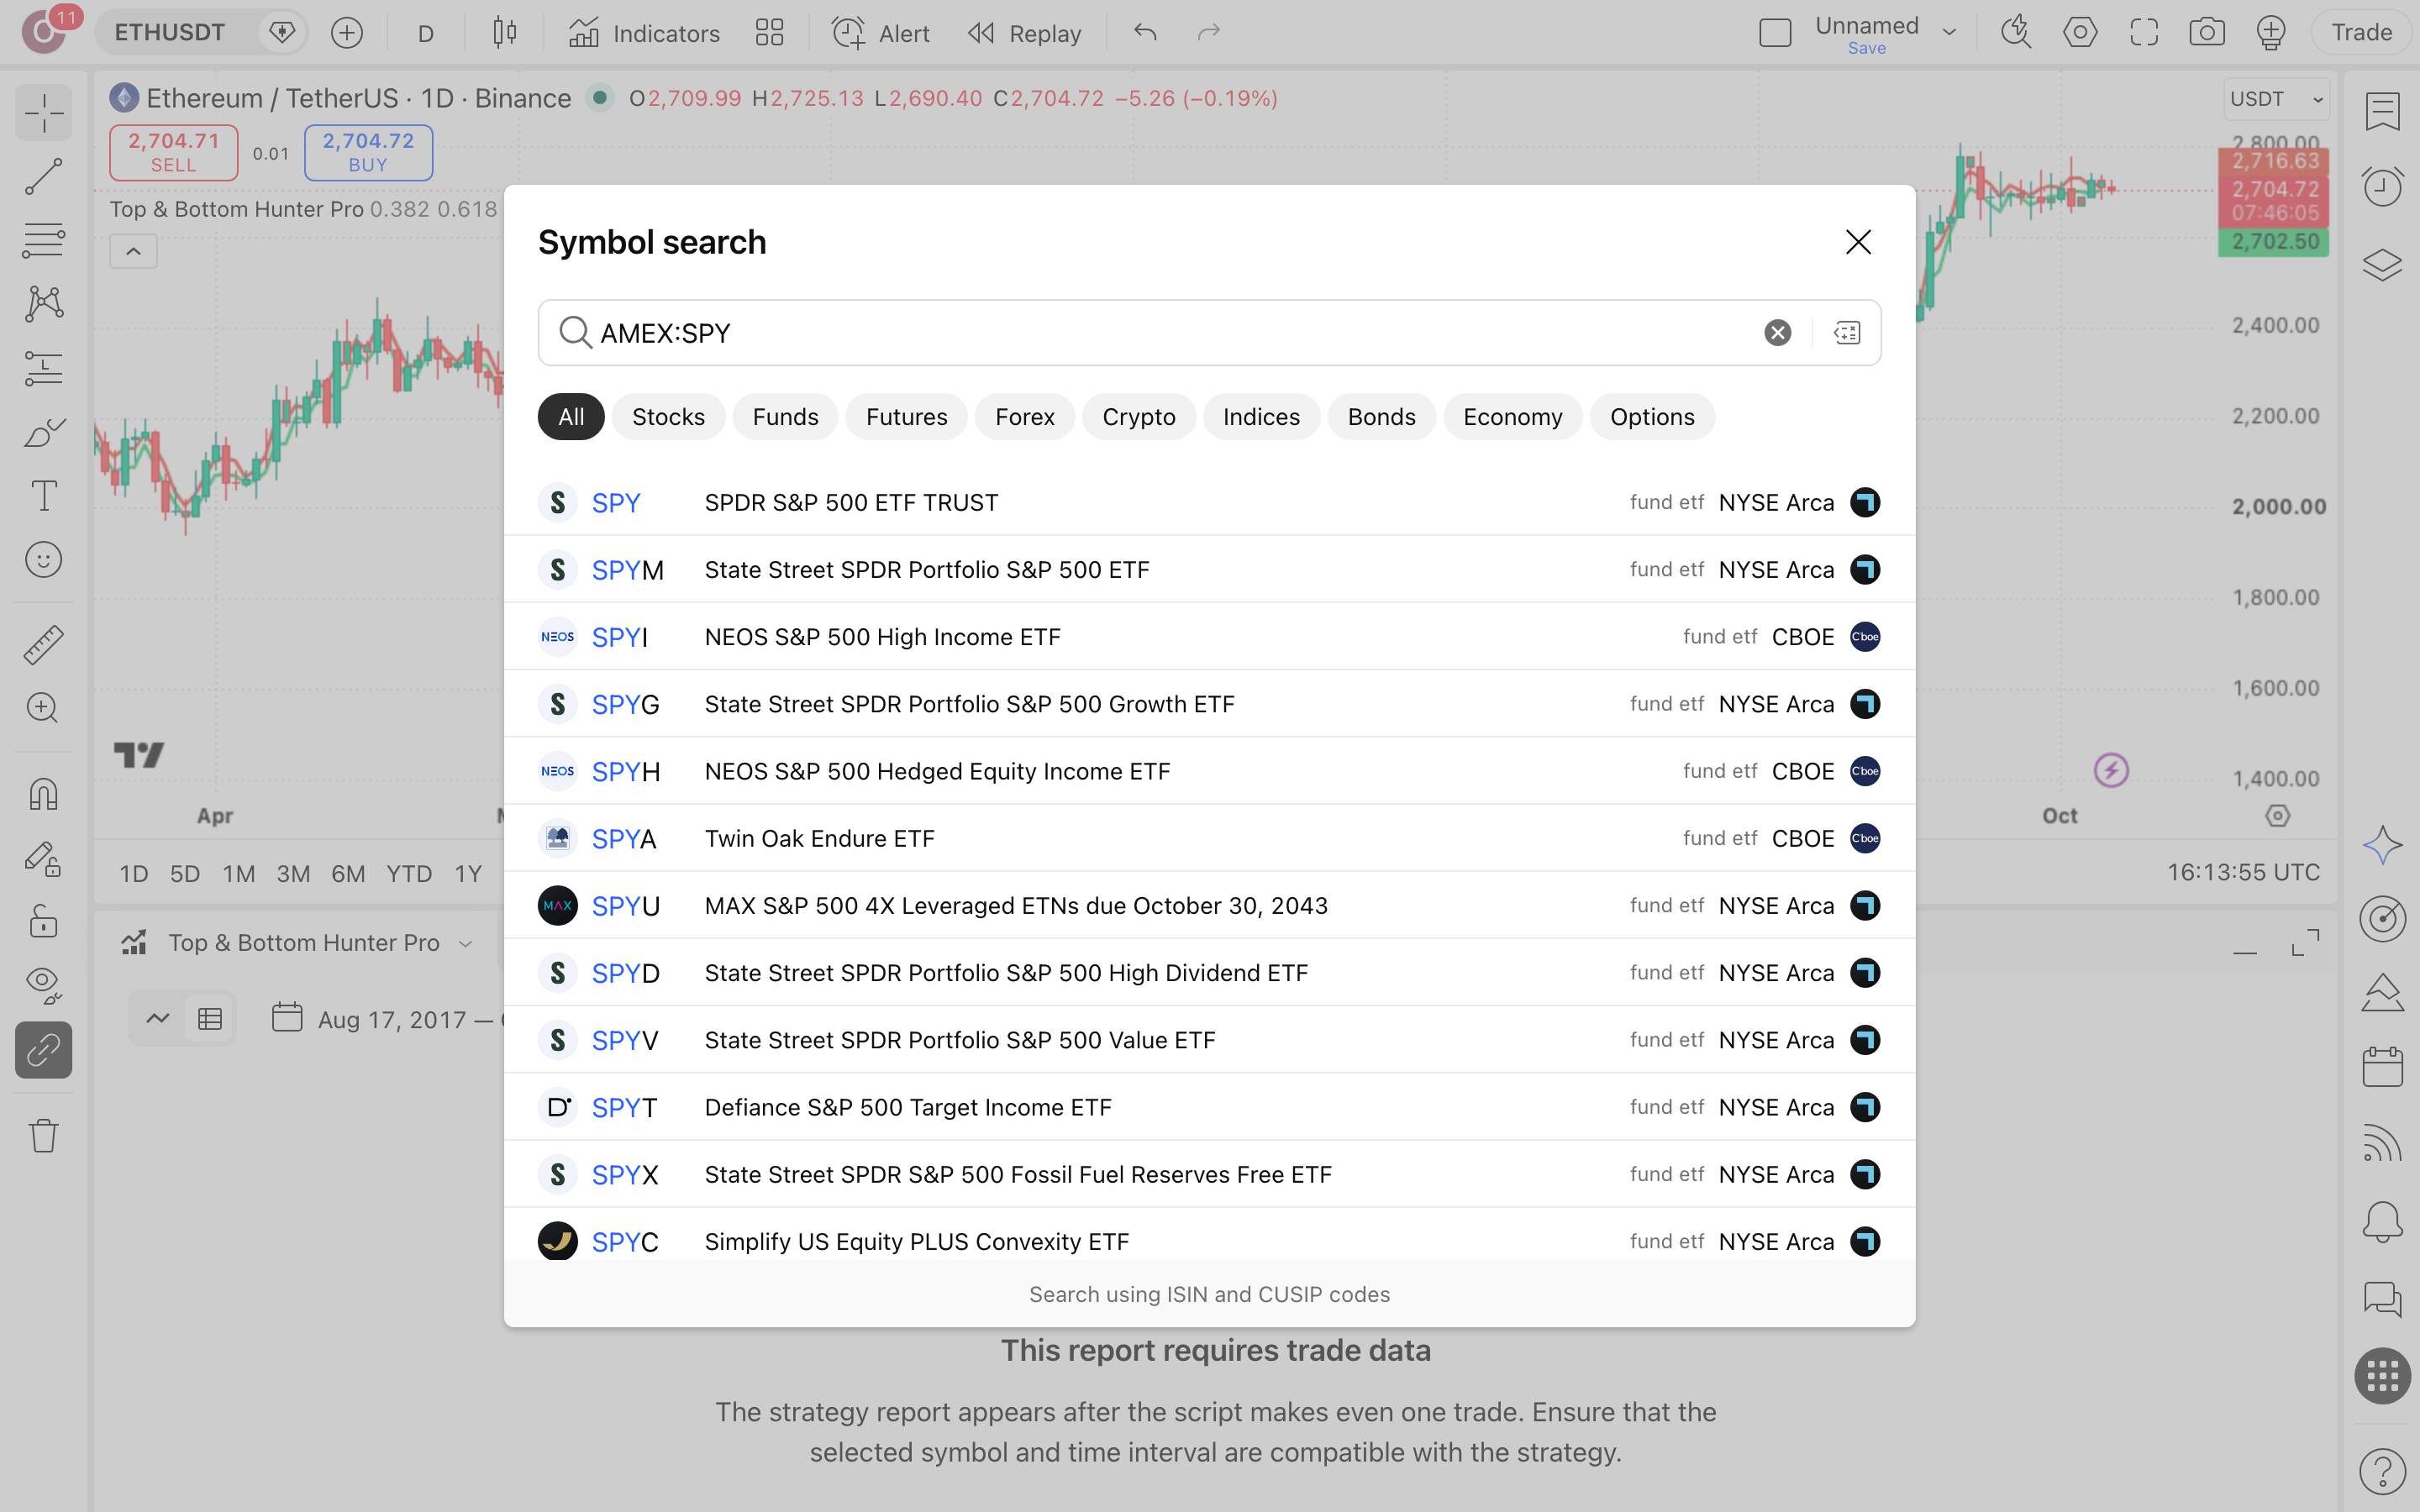
פותחים גרף של AMEX:SPY ומעבירים לטווח של 5 דקות, כמו בריצה המתועדת שרצה בין 23.9.2025 ל-2.10.2026. נכס או טווח אחר ייתנו דוח אחר, ולכן קודם משחזרים את התנאים המקוריים ורק אחר כך משנים פרמטר אחד.
מאתרים את הסקריפט
בחלון האינדיקטורים מחפשים בקהילה את RSI Fibonacci Reversal Strategy (Intraday Hunter), מוודאים שהמחבר הוא Veberloan ומוסיפים אותו לגרף. הסקריפט פורסם ב-24.3.2026, הוא בקוד פתוח ולא מצייר-מחדש, כך שאפשר לקרוא בעצמך את חוקי הכניסה.
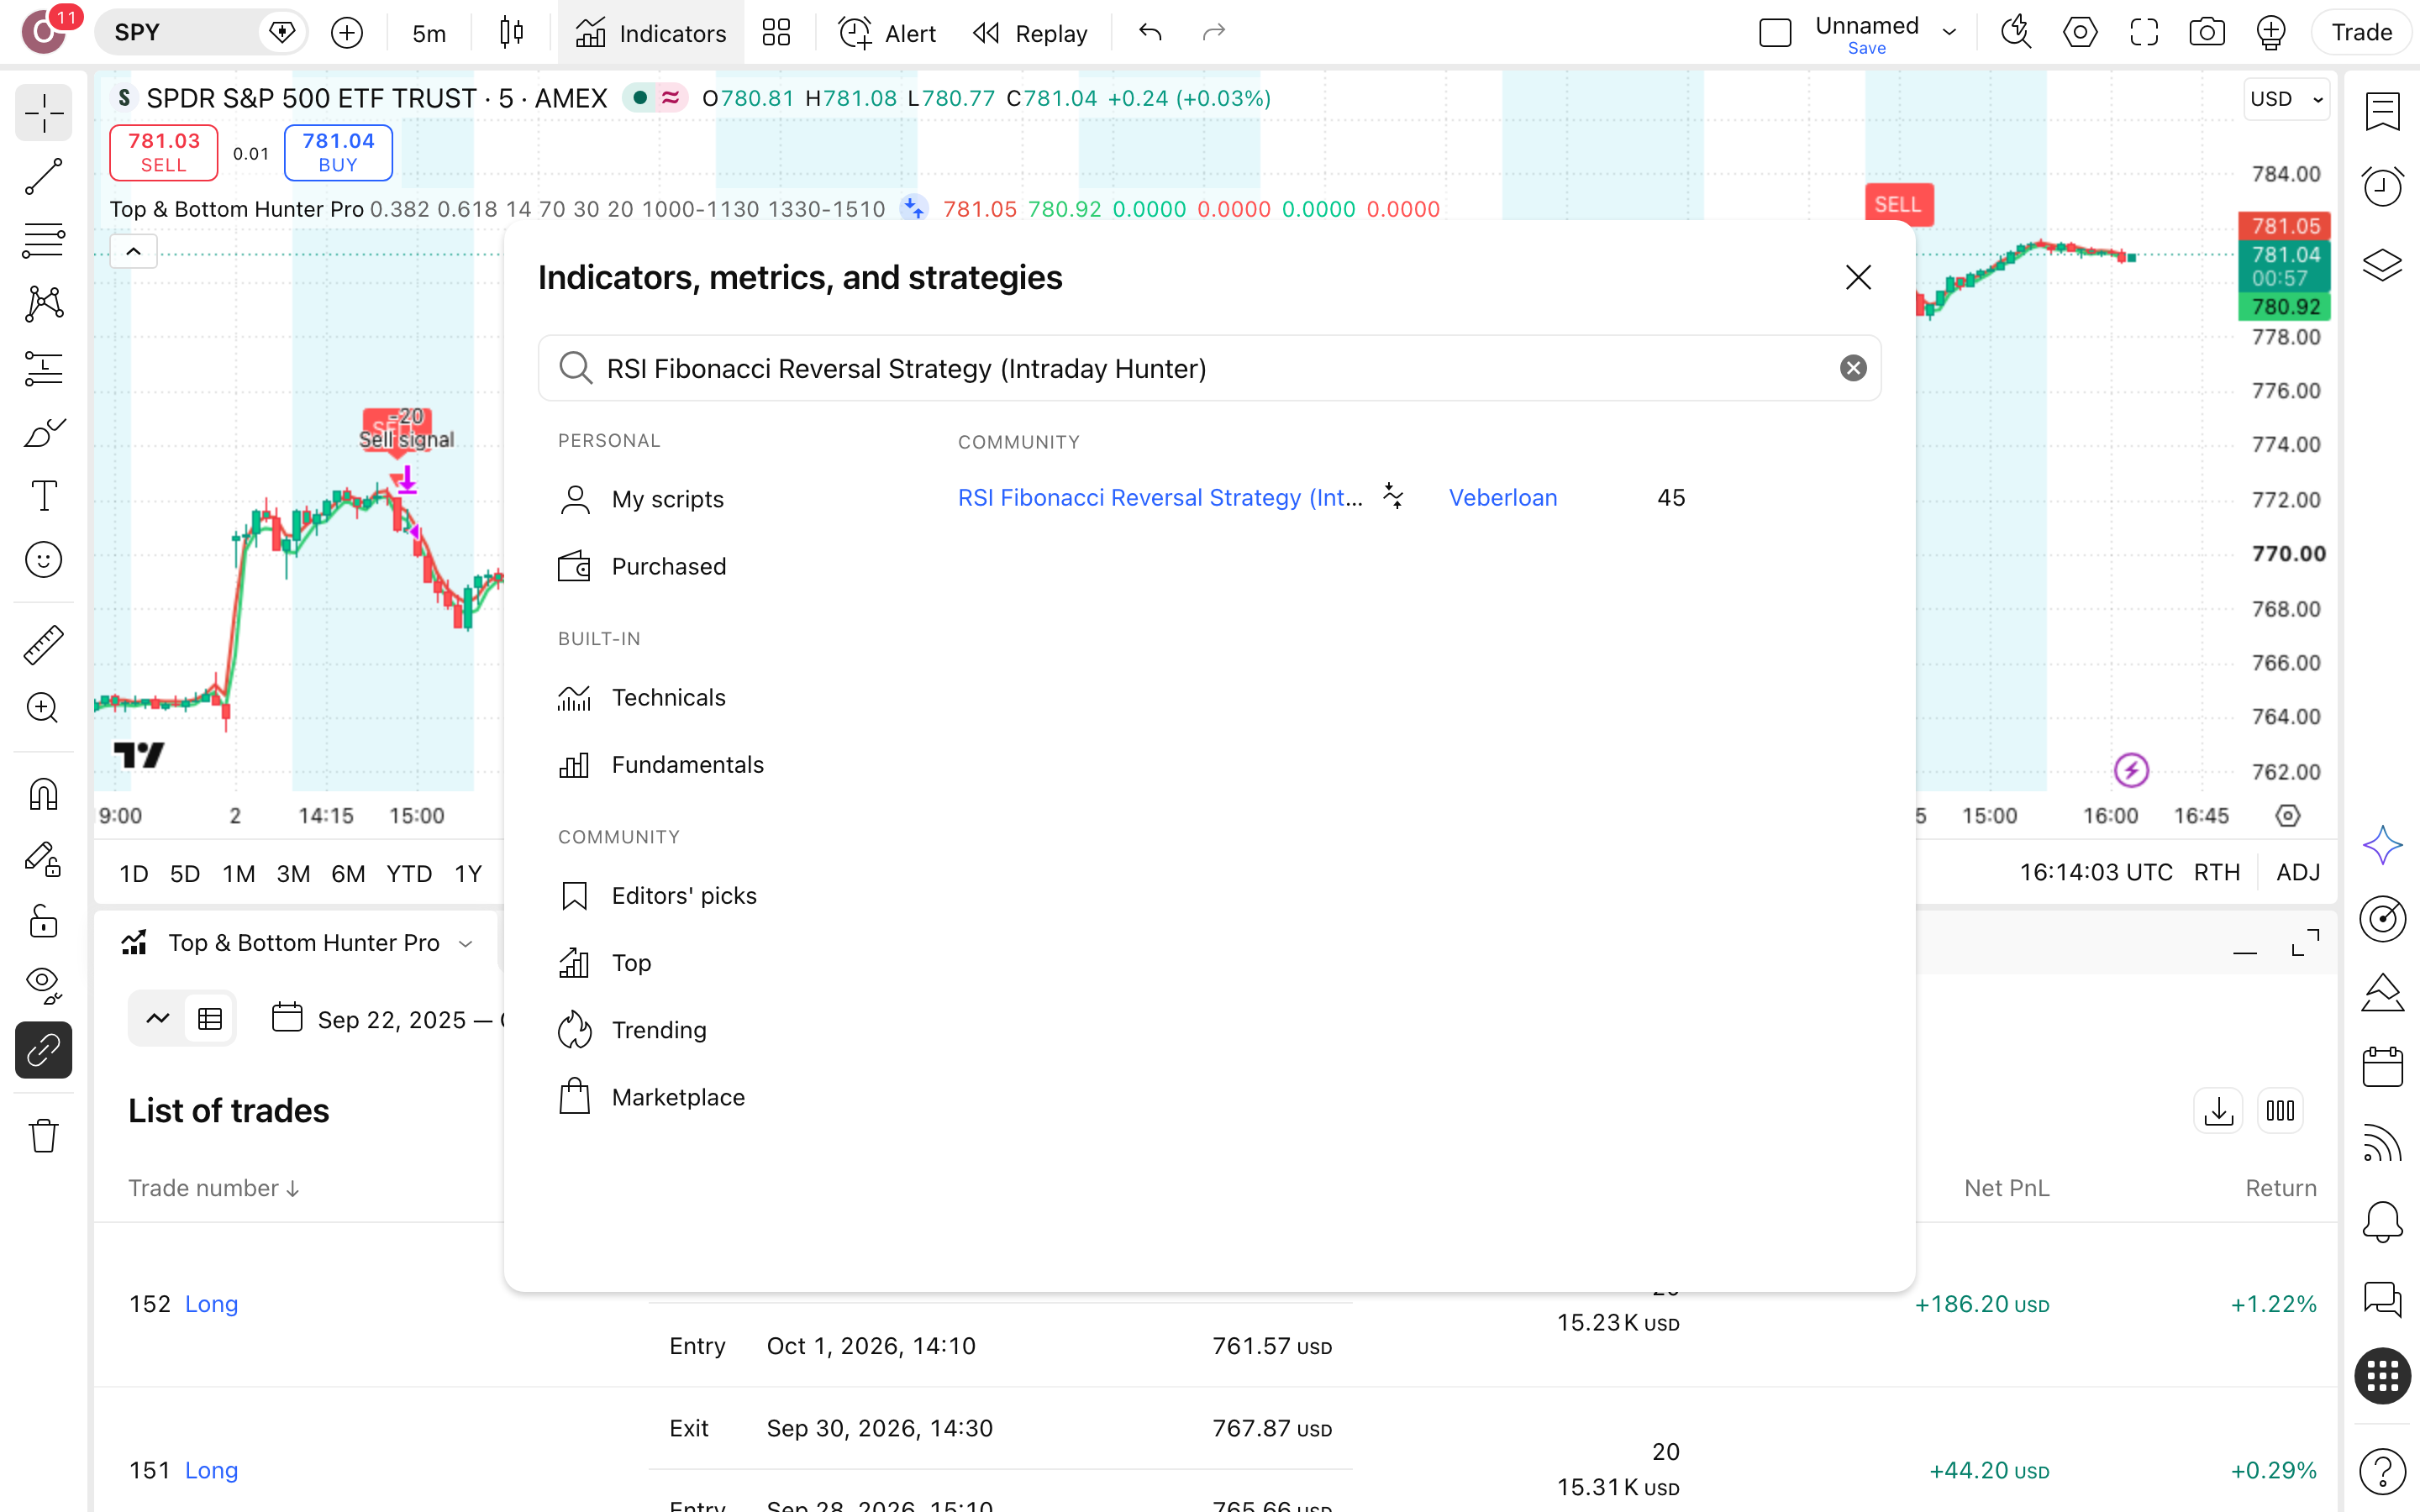
בקטלוג עשויים להופיע סקריפטים בשמות דומים. ודא שהמחבר הוא Veberloan ושתאריך הפרסום הוא 24.3.2026, אחרת המספרים כאן לא יתאימו.
מגדירים עמלה
לפני שמסתכלים על מספר כלשהו, פותחים את Properties ומזינים עמלה של 0.1% לפעולה, כפי שהוגדר ידנית בריצה הזו, ובודקים גודל פוזיציה של 20% והון התחלתי של $10,000. בלי עמלה, 152 עסקאות בשנה מציגות רווח שלא היה מגיע לחשבון.

פותחים את הדוח
בלשונית Strategy Tester מופיע הדוח: 152 עסקאות, כולן לונג, מהן 83 מרוויחות (55%). המשמעות היא שהסקריפט לא צריך לצדוק ברוב גדול: עסקה מרוויחה ממוצעת גדולה פי 1.36 ממפסידה. היה מוכן גם לרצף של 7 הפסדים.
קוראים ומעבירים נכס
קוראים קודם את ירידת-השיא של 20.9% ואת 56% הזמן בשוק, ורק אחריהם את התשואה. אחר כך מריצים את אותן הגדרות בדיוק על נכס אחר: אם הרווח נעלם מחוץ למדד הזה, למדת משהו על הסקריפט, לא על השוק.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על RSI Fibonacci Reversal Strategy
האם RSI Fibonacci Reversal Strategy מצייר-מחדש?
לא. הסקריפט מסומן בקטלוג כלא מצייר-מחדש, והקוד שלו פתוח לבדיקה. לכן הסימונים שראית על גרף 5 הדקות של SPY אמורים להישאר במקומם גם אחרי שהנר נסגר. מה שעדיין פתוח לבדיקה הוא הביצוע עצמו: פערי-ביצוע לא נכללו בריצה הזאת, שבין 23.9.2025 ל-2.10.2026.
כמה כואבת הירידה המקסימלית בריצה?
20.9% מהשיא (drawdown, הנפילה הגדולה ביותר מפסגת-החשבון עד השפל): כל $10,000 בשיא היו הופכים ל-$7,906. זה יותר ממחצית התשואה הכוללת של 35.6%, ובדרך היה גם רצף של 7 הפסדים רצופים. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה. השאלה עבורך: האם תמשיך להחזיק שם.
הסקריפט ניצח את קנה-והחזק. אז למה לא לסמוך עליו?
כי הניצחון של $1,790 נמדד על שנה אחת בלבד, לונג בלבד, על נכס שעלה 17.2% בשנה. עמלה של 0.1% נכללה, אבל מס רווחי-הון 25% ופערי-ביצוע לא. גם Profit Factor של 1.64 (רווחים חלקי הפסדים) נמדד באותה שנה. השאלה לבדיקה: האם היתרון שורד שנה שבה SPY יורד.
האם התוצאה תלויה בהגדרות?
מאוד. העלאת RSI Length מ-14 ל-21 חתכה את העסקאות מ-152 ל-94 והעלתה את התשואה הכוללת ל-41.6%, והירידה מהשיא ירדה ל-19.9%. שינוי רמת-הפיבונאצ'י ל-0.927 נתן 40.7%. כשהגדרות-החלופה מנצחות את ברירת-המחדל, זה סימן שהתוצאה רגישה ושצריך לבדוק אותה על תקופה אחרת לפני שמאמינים לה.
מתי הסקריפט בכלל נכנס לעסקה, ובאיזה גודל?
רק בשני חלונות ביום: 10:00–11:30 ו-13:30–15:10. המחבר מתאר אותה כאסטרטגיה שנועדה ללכוד היפוכים תוך-יומיים בשילוב שינויי-מומנטום של RSI עם רמות תיקון פיבונאצ'י, מסוננת לפי שעות-מסחר בעלות הסתברות גבוהה. כל עסקה קיבלה 20% מההון, והכסף ישב בחוץ 44% מהזמן: פחות חשיפה, אבל גם פחות הזדמנויות.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על SPY בגרף 5 דקות, השאר את ברירת-המחדל וקרא את רשימת 152 העסקאות. סמן את רצף 7 ההפסדים ושאל את עצמך אם היית ממשיך ללחוץ על הכפתור בעסקה השמינית.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות שלך מאותה תקופה, 23.9.2025 עד 2.10.2026, והשווה אותן לסקריפט: 55% עסקאות מרוויחות ויחס רווח/הפסד ממוצע של ×1.36, כלומר רווח ממוצע גדול בכשליש מההפסד הממוצע. אם אינך יודע את המספרים שלך, זה הצעד הראשון.
אם אתה שוקל כסף אמיתי: הרץ בעצמך את שינויי טבלת-הרגישות: RSI Length 21 הוריד את העסקאות מ-152 ל-94 והעלה את התשואה הכוללת מ-35.6% ל-41.6%. תוצאה שזזה כך מפרמטר אחד דורשת בדיקה בתקופות ובנכסים נוספים, וזכור שמס 25% ופערי-ביצוע לא כלולים.