- יוצרFran_Pineda
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההאישור שני בגרף חמש דקות להיפוך נזילות אחרי שסוחרי פריצה נלכדו
- פורסמה2026-05-22עדכון אחרון: 2026-05-22
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 6.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
מלכודת פריצה בניו-יורק: כשהמחיר יוצא מטווח הבוקר 0600-0859 ונבלע חזרה פנימה בין 9:00 ל-12:00
הסקריפט בונה טווח של שלוש שעות בבוקר ניו-יורק (בהגדרות: 0600-0859), ובחלון שבין 9:00 ל-12:00 מחפש את הרגע שבו פריצה מהטווח מתבררת כמלכודת. במילים של היוצר, הוא לא נכנס על הפריצה עצמה. הוא מחכה לשכבת אישור שנייה בגרף חמש דקות, כדי לתפוס היפוך נזילות נקי יותר אחרי שהשוק לכד את סוחרי הפריצה (cleaner liquidity reversal). בריצה על SP500 זה הניב 250 עסקאות בשנה, 124 לונג ו-126 שורט. כלומר, הסקריפט לא מהמר על כיוון השוק: הוא מגיב למלכודת משני צדי הטווח.
למה שזה יעבוד? ההיגיון של התבנית הוא שפריצה כושלת משאירה מאחוריה סוחרים תקועים, לדוגמה מי שקנה מעל הטווח ונאלץ לצאת כשהמחיר חוזר פנימה, והיציאה שלהם דוחפת את המחיר בכיוון ההפוך. בהגדרות הסטופ מוגדר עם מרווח של 2 (SL Buffer), והיעד נקבע לפי יחס סיכון-סיכוי מינימלי של 1. בפועל, יחס הרווח הממוצע להפסד הממוצע יצא ×0.69, ורק 26% מהעסקאות הרוויחו. הרווח קטן מההפסד, וגם קורה לעיתים רחוקות. זה מתכון לשחיקה.
התבנית צפויה להיכשל כשהפריצה אמיתית, כלומר כשהמחיר יוצא מהטווח וממשיך הלאה במקום לחזור. בשנה שנבדקה נרשם רצף של 14 הפסדים ברציפות, ומדד Profit Factor (רווחים חלקי הפסדים) עמד על 0.24. על כל דולר שהלך לאיבוד חזרו 24 סנט. גם הגדלת יחס היעד ל-1.5 כמעט לא שינתה את התמונה: 239 עסקאות והפסד כולל של 31.9%. הכסף היה בשוק רק 7.8% מהזמן, כך שאת כל ההפסד הסקריפט ייצר בשעות ספורות של כל בוקר.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

התיבה בצילום היא טווח הבוקר 0600-0859, והעסקה מתחילה כשהמחיר חוצה את קצה התיבה וחוזר פנימה בחלון 9:00-12:00. מתוך 250 עסקאות כאלה בשנה, 186 נגמרו בהפסד.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט משרטט את טווח ניו-יורק המוגדר מראש, 06:00 עד 08:59 (Rango NY), וכדברי המחבר זהו מודל-נזילות על טווח קבוע של שלוש שעות, בריצה על SP500 בחמש דקות.
כניסה
פריצה של הטווח לא מספיקה: הסקריפט מחכה לשכבת-אישור שנייה בגרף חמש הדקות, כדי לתפוס היפוך-נזילות נקי אחרי שהשוק לכד את סוחרי-הפריצה, בחלון 9:00–12:00. בריצה: 124 לונג ו-126 שורט.
יעד
היעד נגזר מיחס סיכון-סיכוי מינימלי (RR mínimo) של 1, כלומר רווח-יעד בגודל הסיכון לפחות. העלאה ל-1.5 צמצמה את העסקאות ל-239 ושיפרה את התשואה הכוללת רק למינוס 31.9%, עדיין הפסד.
סטופ
הסטופ (נקודת היציאה בהפסד) ממוקם עם מרווח-ביטחון SL Buffer של 2. הרחבה ל-3.0 כמעט לא שינתה: מינוס 34.7% במקום מינוס 34.6%, ורוחב-הסטופ אינו מה שמכריע כאן.
לוח-ההגדרות — מה לכוון ומה להשאיר
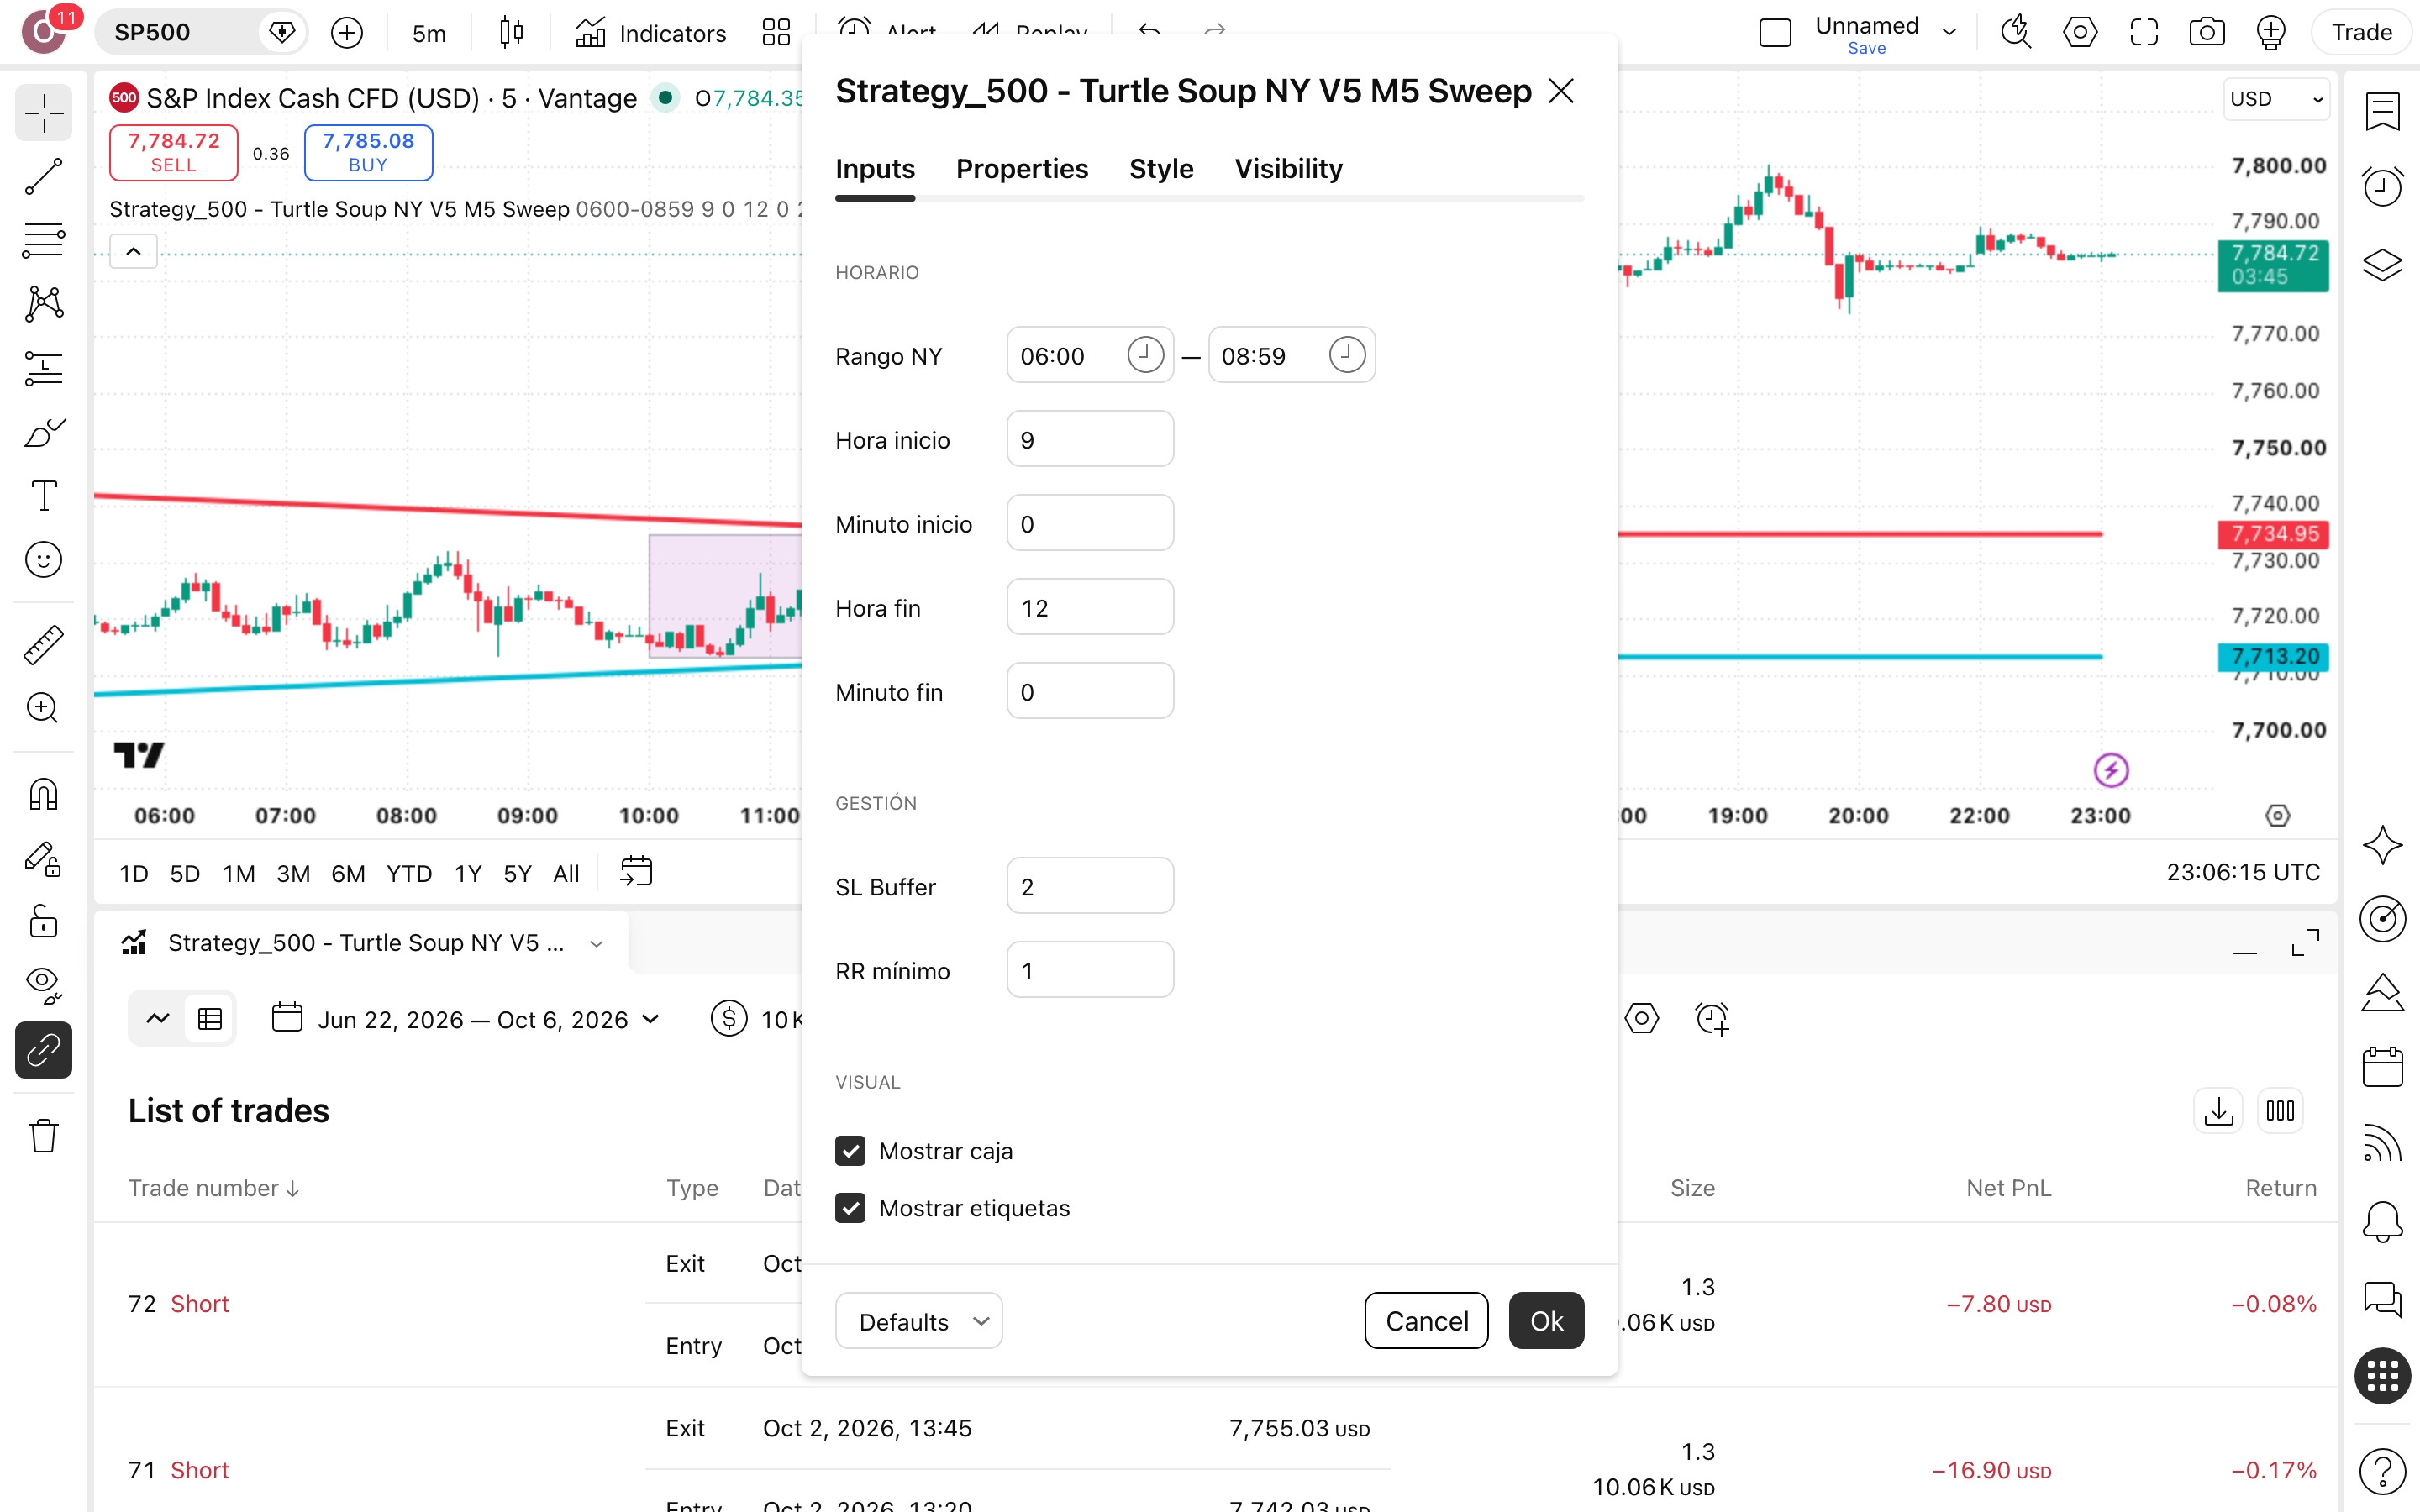
ההגדרות שלמטה הן בדיוק אלה שהריצה על SP500 בגרף חמש הדקות השתמשה בהן, ושתיים מהן נבדקו גם בבדיקת-רגישות: מרווח-הסטופ ויחס-היעד.
| Rango NY | חלון-הזמן שבו נבנה טווח ניו-יורק, 0600-0859 בריצה. זהו הטווח של שלוש השעות שהמחבר מציין, וממנו יוצאות כל 250 העסקאות שנפתחו בשנה הנבדקת על SP500 בגרף חמש דקות. | ברירת-מחדלשינוי כאן משנה את הגדרת-הטווח עצמה. |
|---|---|---|
| Hora inicio / Minuto inicio | שעת תחילת חלון-המסחר, 9:00 בריצה (Hora inicio=9, Minuto inicio=0). מרגע זה הסקריפט מתחיל לחפש את שכבת-האישור השנייה בגרף חמש הדקות של SP500, מיד אחרי סגירת הטווח ב-08:59. | ברירת-מחדלצמוד לסוף הטווח, בלי פער-זמן. |
| Hora fin / Minuto fin | סוף חלון-המסחר, 12:00 בריצה (Hora fin=12, Minuto fin=0). שלוש שעות-חיפוש ביום יחד עם הטווח מסבירות למה הכסף היה בשוק רק 7.8% מהזמן, ובשאר 92.2% מהזמן ישב בחוץ. | ברירת-מחדלחלון צר: מעט זמן חשיפה, מעט הזדמנויות. |
| SL Buffer | מרווח-הביטחון של הסטופ, 2 בברירת-המחדל של המחבר. בבדיקת-הרגישות העלינו ל-3.0 וקיבלנו 250 עסקאות, תשואה כוללת מינוס 34.7% וירידה מקסימלית מהשיא (drawdown) של 34.8%, כמעט זהה לברירת-המחדל. | ברירת-מחדלההרחבה לא שינתה את התוצאה בפועל. |
| RR mínimo | יחס סיכון-סיכוי מינימלי ליעד, 1 בברירת-המחדל. העלאה ל-1.5 שינתה את מספר העסקאות ל-239, את התשואה הכוללת למינוס 31.9% ואת הירידה המקסימלית ל-32%, שיפור אבל עדיין הפסד ברור. | לבדיקה: 1.5המשתנה היחיד שהזיז את התוצאה בבדיקה. |
| Mostrar caja / Mostrar etiquetas | הצגת תיבת טווח ניו-יורק ותוויות-העסקאות על הגרף, שתיהן דלוקות בריצה. הן לא משנות אף מספר בתוצאה, אבל מאפשרות לעבור על 250 העסקאות ולראות איפה הטווח נפרץ ואיפה הכניסה. | דלוקחובה כדי לבדוק את העסקאות בעין. |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
This strategy is based on a New York session liquidity model using a predefined 3-hour range.
— Fran_Pineda, יוצר הסקריפט, בעמוד-הפרסום הרשמי. שורה אחת שמגדירה בדיוק את המנגנון: מודל נזילות של סשן ניו-יורק על טווח קבוע של שלוש שעות. הכללים גלויים והקוד פתוח, ולכן אפשר לבדוק אותו עד הסוף על SP500, גם כשהתוצאה היא הפסד של 34.6%.
הרצנו את זה על SP500 — הנה מה שיצא
בק-טסט הוא הרצה של חוקי Strategy_500 על שנה של מחירי SP500 שכבר קרתה: זו לא תחזית לשנה הבאה — זה שיעור על מה שהחוקים האלה היו עושים לכסף שלך.

מספר עסקאות
250
250 עסקאות בשנה אחת הן מדגם גדול מספיק כדי שהתוצאה לא תהיה מקרית. כאן הוא גדול מספיק כדי לאשר שההפסד עקבי.
תקופת הבדיקה
12 חודשים
364 ימים על SP500 בגרף 5 דקות, מ-6.10.2025 עד 5.10.2026. בשנה הזאת המדד עלה 14.7%, ולכן אין כאן שום מבחן לשוק יורד.
תשואה שנתית
—
הדוח לא החזיר תשואה שנתית
ירידה מקסימלית מהשיא
34.7%
ירידה של 34.7% מהשיא (drawdown — הנפילה מנקודת השיא אל השפל): בדרך היית רואה $10,000 הופכים ל-$6,531, כמעט בלי התאוששות עד סוף הריצה.
השנה הגרועה
2026
2026 הייתה השנה הגרועה של הריצה. בריצה שחוצה שתי שנים קלנדריות זו פיסת-מידע חלקית בלבד.
זמן בשוק
7.8%
הכסף היה בשוק רק 7.8% מהזמן. החשיפה נמוכה, אבל הכסף גם לא נהנה מהעלייה של 14.7% שקנה-והחזק תפס.
עסקאות מרוויחות · ויחס רווח/הפסד
64 מ-250 · ×0.69
26% מרוויחות לבדם לא אומרים כלום. יחד עם יחס ×0.69 הם מראים שהמפסידות גם רבות וגם גדולות יותר מהמרוויחות.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של Fran_Pineda (גרסת 2026-05-22), לונג ושורט, על גרף SP500 5 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Rango NY=0600-0859 · Hora inicio=9 · Minuto inicio=0 · Hora fin=12 · Minuto fin=0 · SL Buffer=2 · RR mínimo=1 · Mostrar caja=on · Mostrar etiquetas=on · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה6.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Strategy_500 – Turtle Soup NY M5 Sweep משקרת — והמספרים של השקר
שלושה מספרים מהריצה על SP500 שעמוד-הסקריפט לא מציג, כי היוצר לא פרסם בק-טסט בכלל.
קנה-והחזק ניצח, והמפסידות הן הרוב
186 מ-250
186 עסקאות מתוך 250 הפסידו, כמעט שלוש מכל ארבע. הסקריפט מחכה לשכבת-אישור שנייה בגרף 5 דקות כדי לתפוס היפוך-נזילות נקי אחרי שהשוק לכד את סוחרי-הפריצה. בשנה הזאת על SP500 האישור לא הספיק: $10,000 הפכו ל-$6,539, מול $11,471 בקנה-והחזק.
רצף של 14 הפסדים
14 ברצף
בשלב מסוים בריצה הסקריפט הפסיד 14 עסקאות ברצף. השאלה למתחיל פשוטה: האם היית ממשיך להפעיל אותו אחרי ההפסד העשירי? 2026 הייתה השנה הגרועה של הריצה.
92.2% מהזמן בחוץ
92.2%
הכסף עמד בחוץ 92.2% מהזמן, וזה נשמע כמו הגנה. בפועל הוא נכנס רק בחלון 9:00–12:00 שנקבע בהגדרות, הפסיד שם 34.6%, ובשאר הזמן החמיץ את העלייה של 14.7% במדד. זמן-בחוץ מגן רק כשמה שקורה בפנים מרוויח.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? 250 עסקאות בשנה אחת על SP500 הן מדגם שאפשר לשפוט, אבל רק 64 מהן הרוויחו. המסקנה החזקה כאן נוגעת להפסד, ושנה אחת עדיין לא מכסה מצבי-שוק שונים לאורך כמה מחזורים.
- העמלה נכללה? כן: 0.1% לכל פעולה, שהגדרנו ידנית בחלון ההגדרות (Properties). ב-250 עסקאות, כל אחת עם כניסה ויציאה, העמלה נגבתה מאות פעמים. בכל בק-טסט אחר שאתה קורא, בדוק קודם ששדה-העמלה אינו עומד על אפס.
- הסקריפט מצייר-מחדש? לא בדקנו זאת.
- מי בחר נכס ותקופה? אנחנו. היוצר לא פרסם בק-טסט, אז הרצנו את SP500 בגרף 5 דקות, מ-6.10.2025 עד 5.10.2026. זה מדד שנסחר בשעות ניו-יורק, שעליהן הסקריפט נשען, לאורך שנה מלאה עד יום-הריצה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
תוצאה שמתהפכת מהזזה קטנה של הגדרה היא צירוף-מקרים; תוצאה שעומדת במקום מספרת משהו על החוקים עצמם.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 250 | -34.6% | 34.7% |
| שינוי SL Buffer מ-2 ל-3.0 | 250 | -34.7% | 34.8% |
| שינוי RR mínimo מ-1 ל-1.5 | 239 | -31.9% | 32% |
כמה כסף בכלל שמים על דבר כזה?
ההון בריצה היה $10,000. נמדד רצף של 14 עסקאות מפסידות ברציפות, וירידה מהשיא (drawdown, הנפילה הגדולה ביותר מנקודת-השיא של החשבון) של 34.7%. כלומר, $10,000 בשיא הפכו ל-$6,531. השאלה שלך איננה כמה אפשר להרוויח. השאלה היא אם תעמוד ב-14 הפסדים רצופים ובשליש מהחשבון שנעלם.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא התשואה. הסקריפט מסמן טווח בין 06:00 ל-08:59, נכנס רק בחלון שבין 9:00 ל-12:00, והיה בשוק 7.8% מהזמן בלבד. כללים קבועים כאלה מלמדים לא לרדוף אחרי כל תנועה. התוצאה, -34.6% מול 14.7% בקנה-והחזק, מראה שמשמעת לבדה לא הספיקה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף של SP500
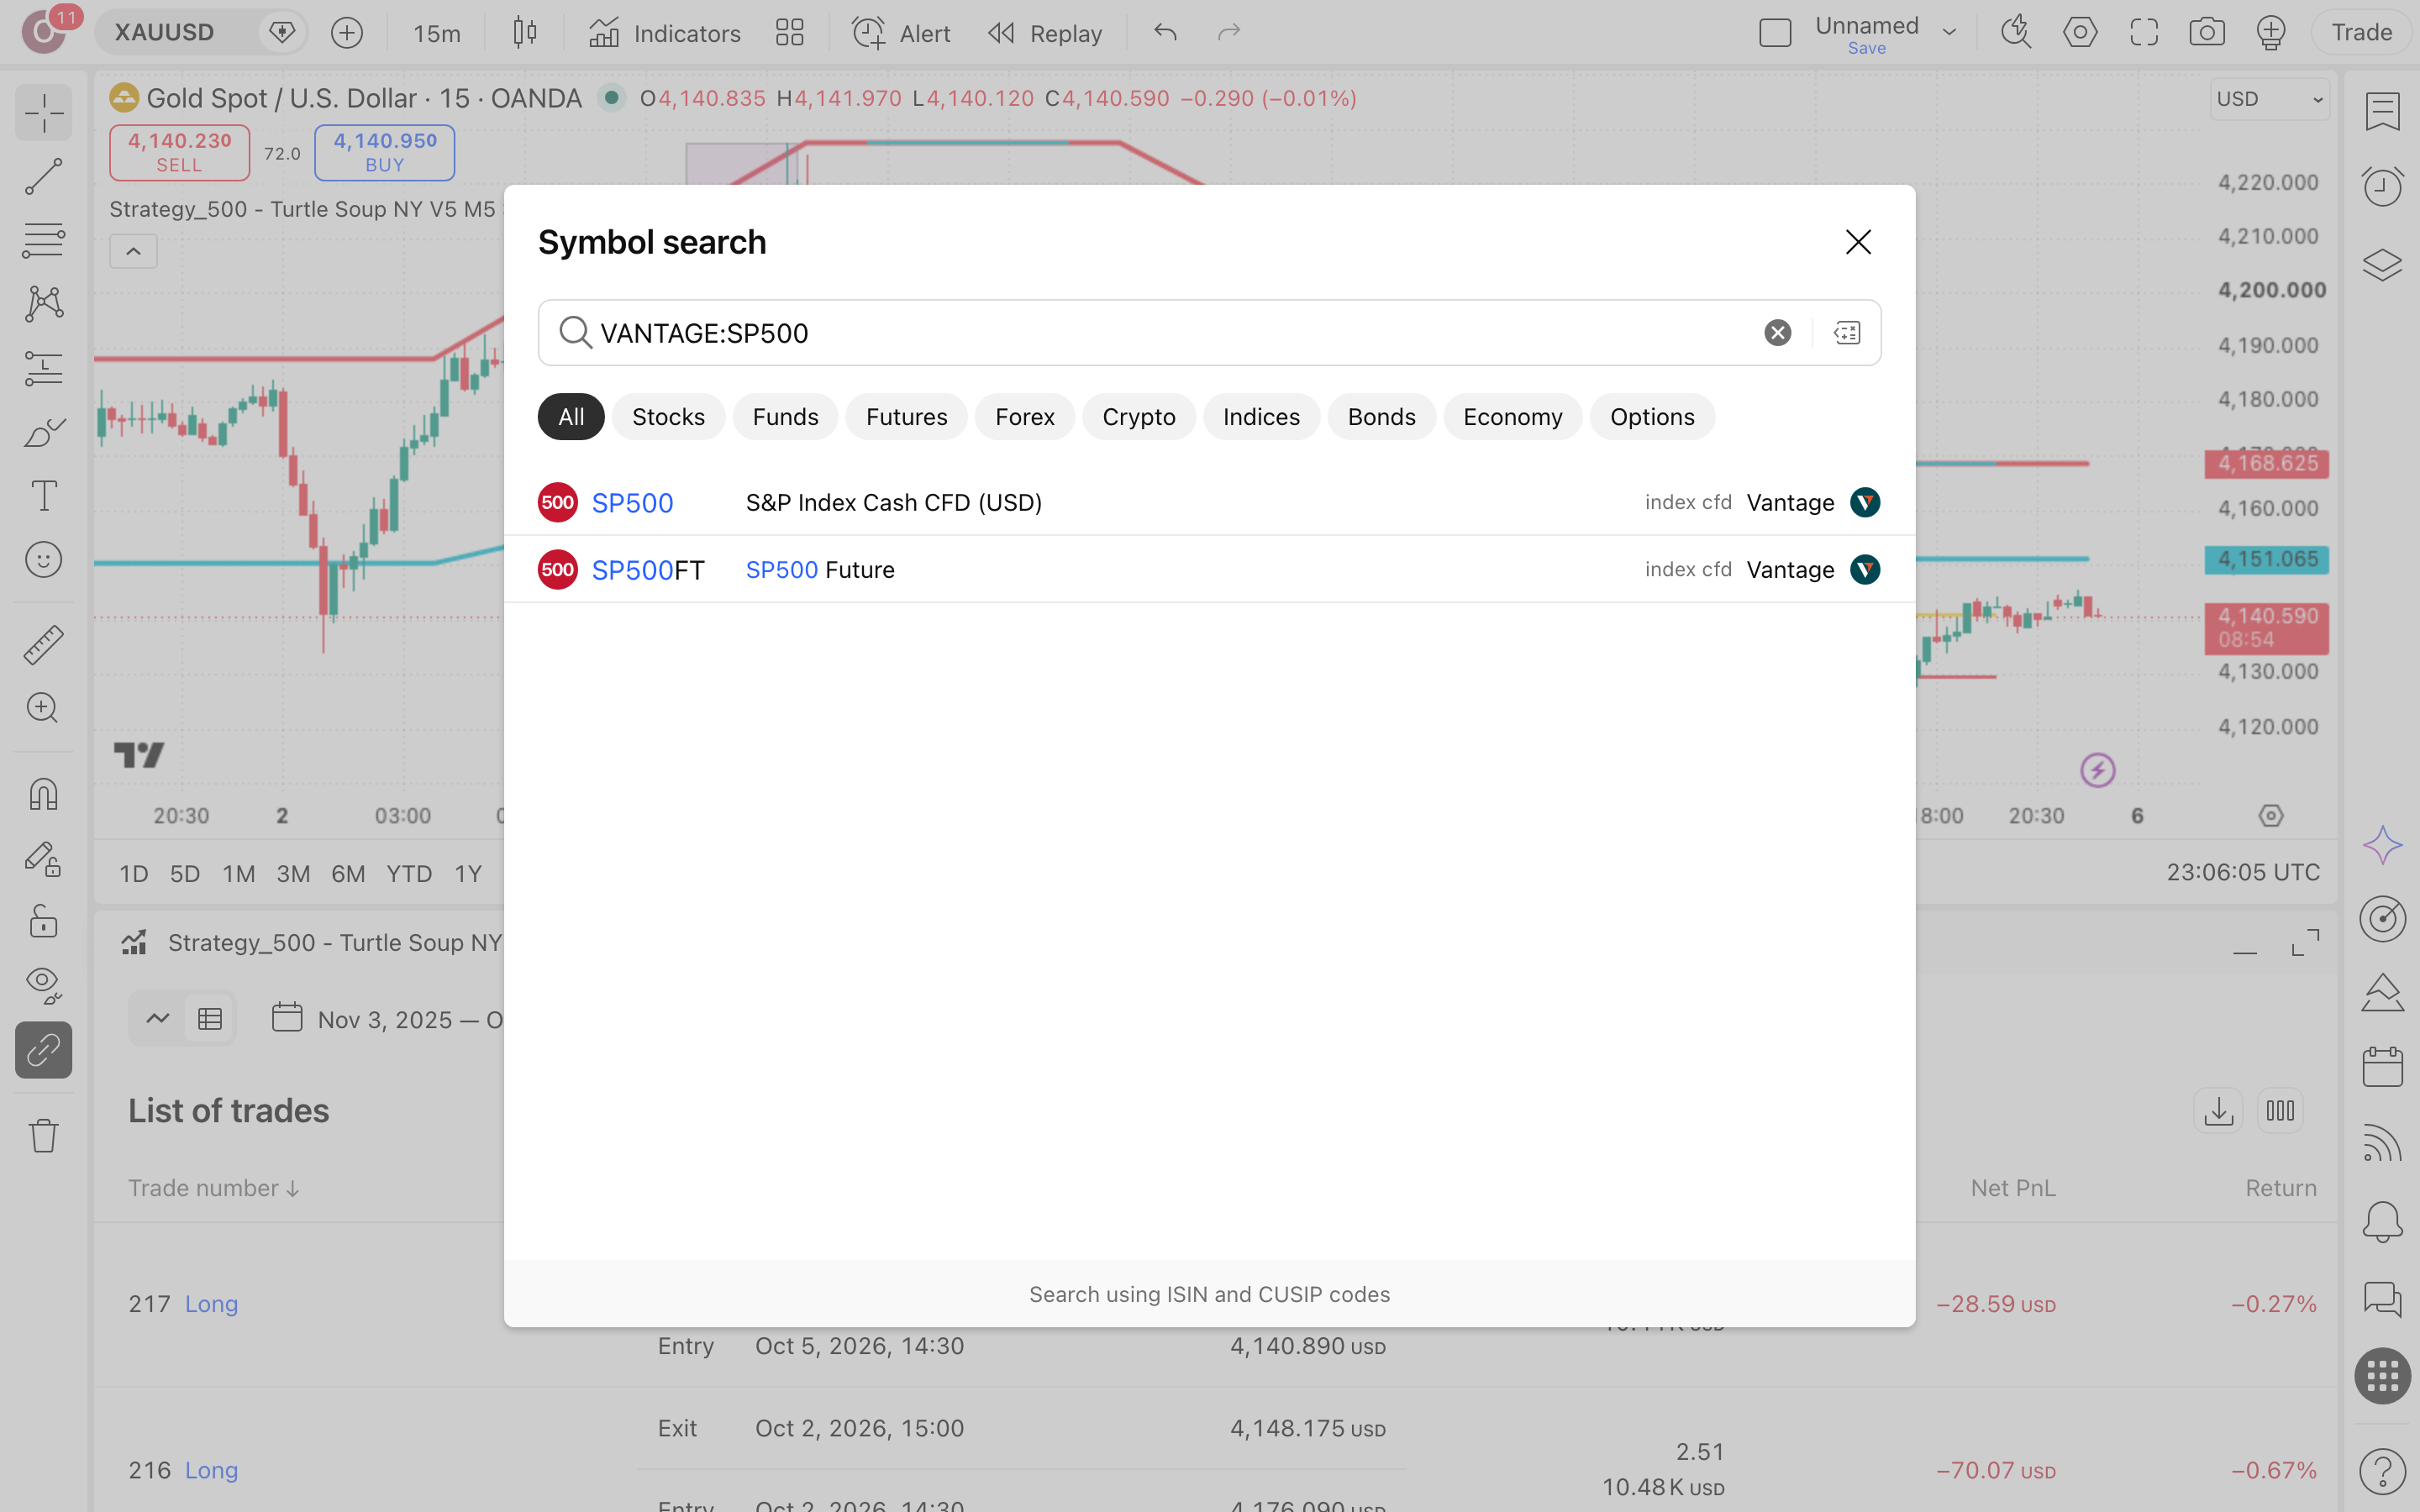
בחלון הגרפים מחפשים את הסימול VANTAGE:SP500 ובוחרים גרף של 5 דקות — אותו נכס ואותה מסגרת-זמן של הריצה שלנו. נכס אחר או טווח אחר ייתנו דוח אחר, ואז לא תוכל להשוות למספרים שכאן, שנמדדו בין 6.10.2025 ל-5.10.2026.
מוסיפים את הסקריפט מהקהילה
בתפריט האינדיקטורים, בסקריפטים של הקהילה, מחפשים את Strategy_500 – Turtle Soup NY V5 M5 Sweep ומוודאים שהמחבר הוא Fran_Pineda.
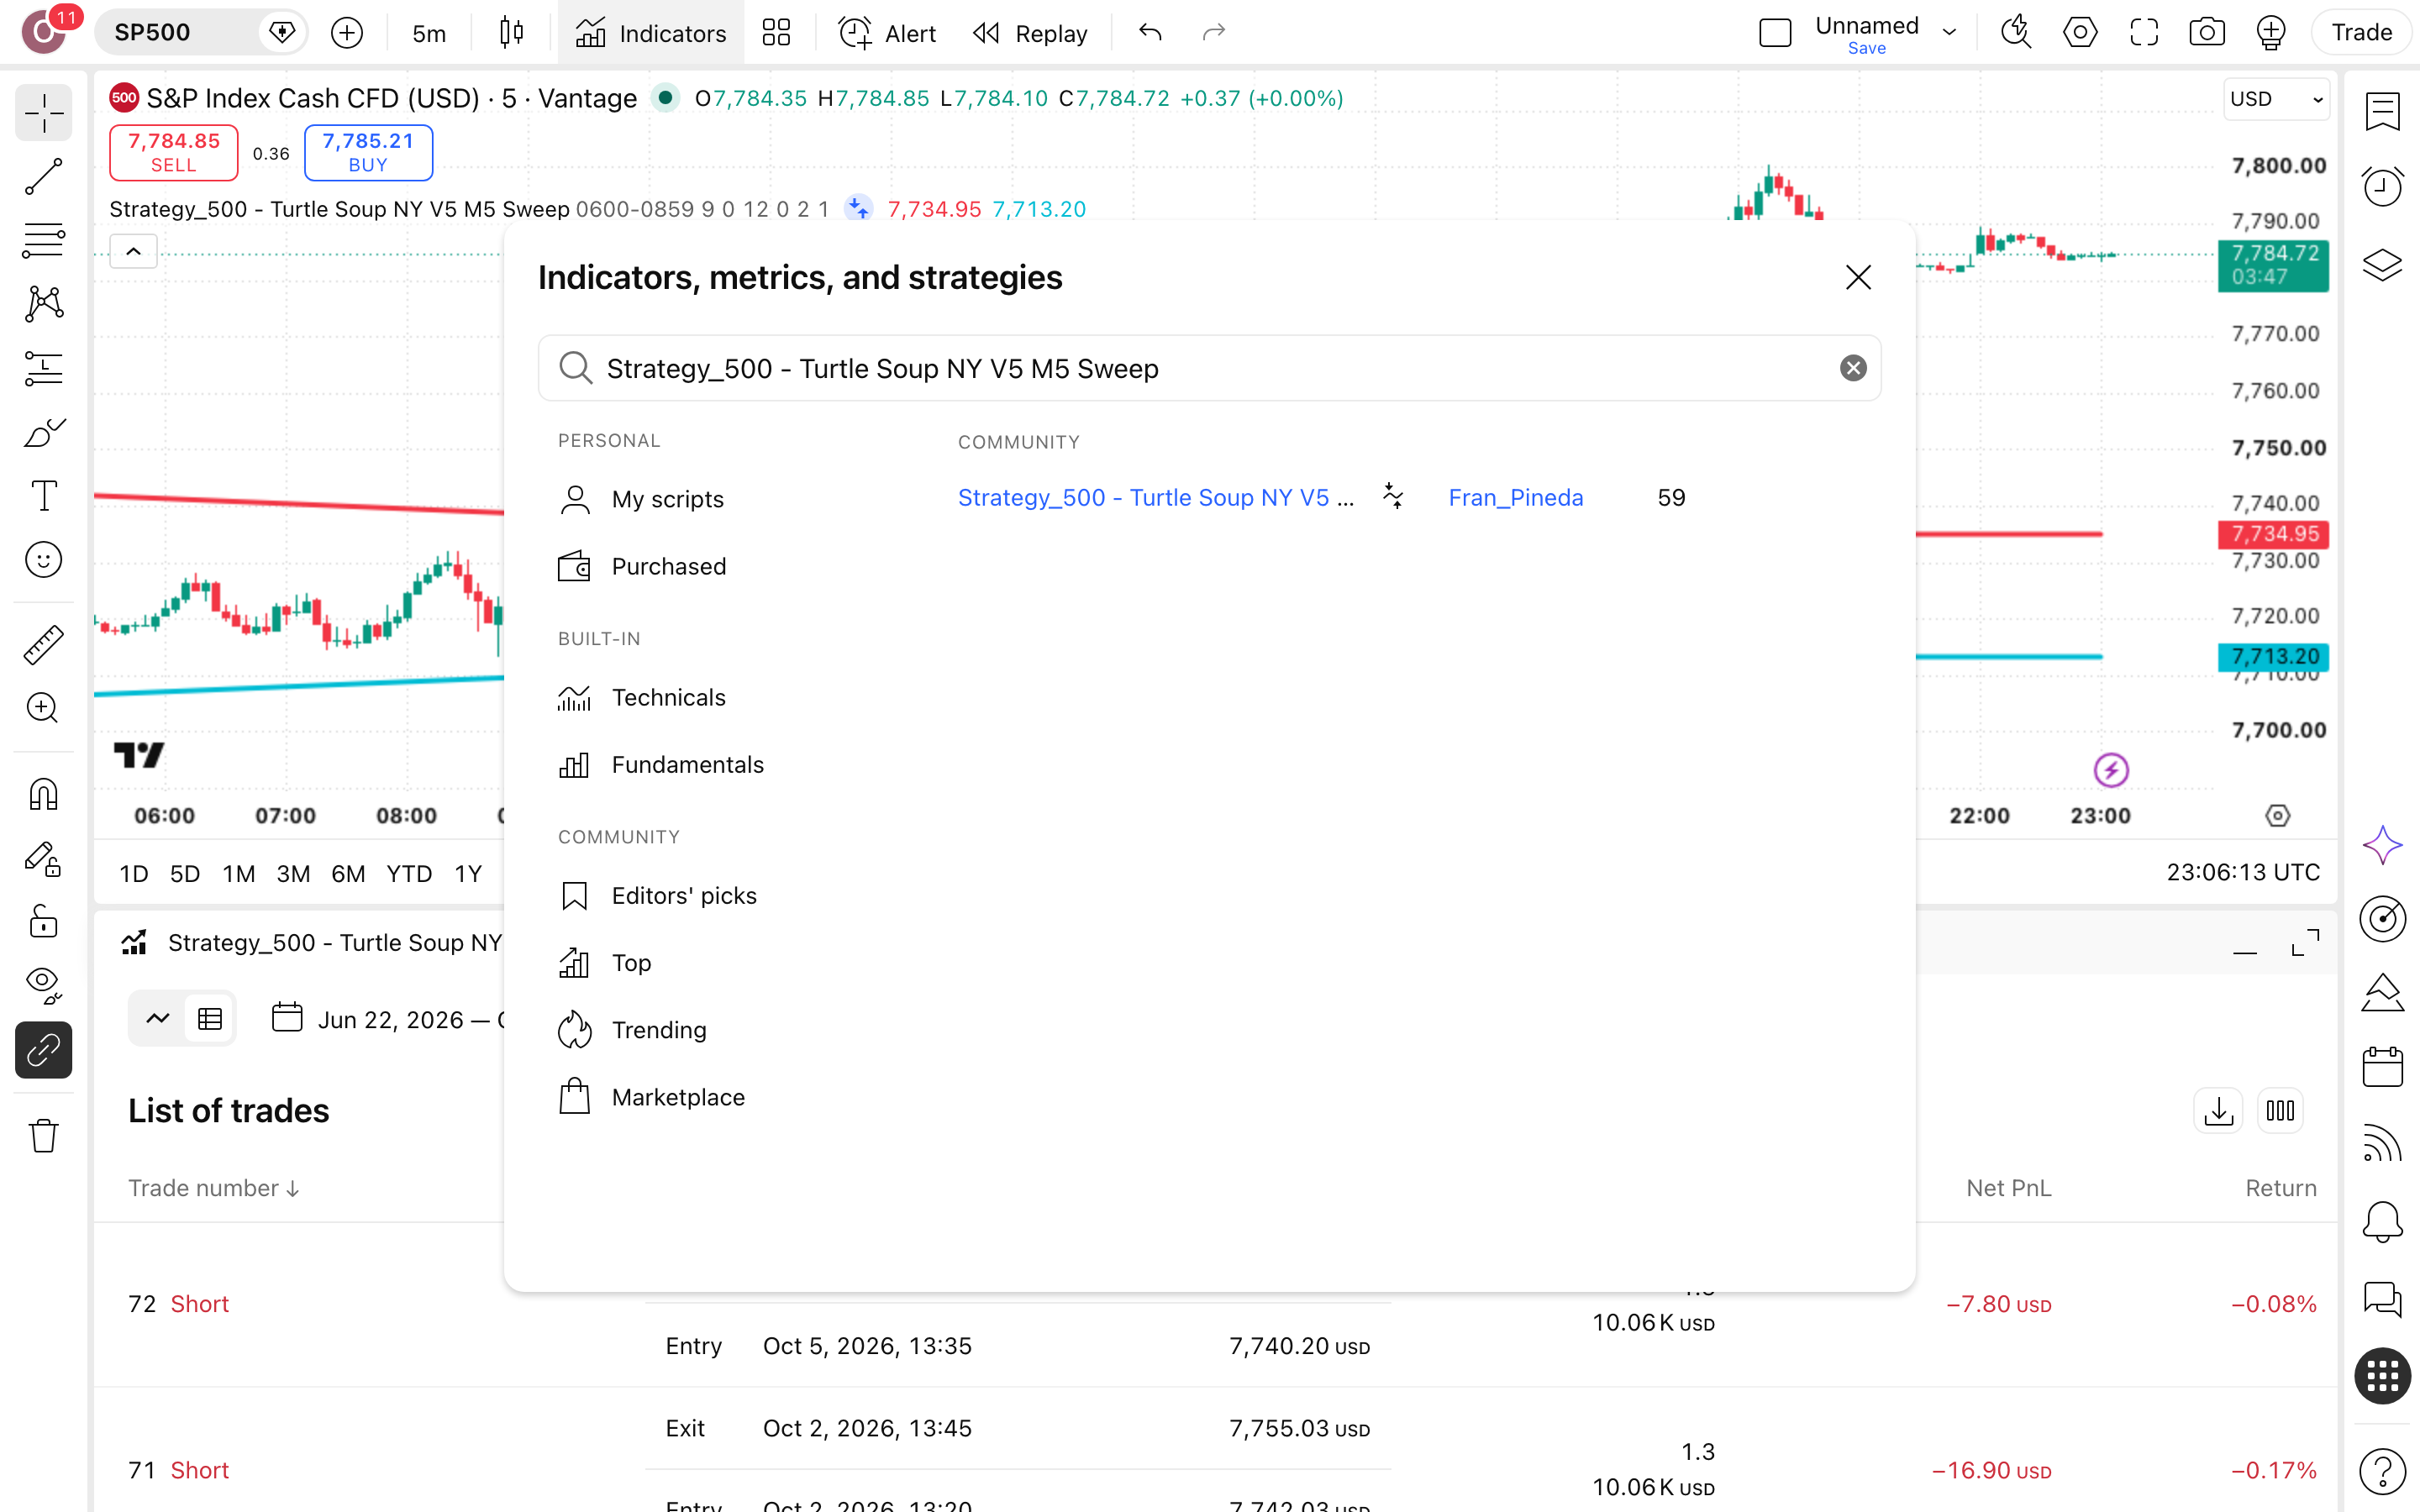
אם מופיעות בחיפוש גרסאות בשם דומה, ודא את השם המלא, את Fran_Pineda כמחבר ואת תאריך-הפרסום 2026-05-22.
מגדירים עמלה לפני הדוח
לפני שמסתכלים על מספר אחד, נכנסים להגדרות הסקריפט, בלשונית Properties, ומזינים עמלה של 0.1% לפעולה והון-התחלתי של $10,000. בריצה שלנו העמלה הוגדרה ידנית, כי דוח בלי עמלה על 250 עסקאות מצייר תמונה טובה מהמציאות.

פותחים את Strategy Tester
פותחים את חלונית Strategy Tester ועוברים לסיכום. שם אמורות להופיע 250 עסקאות, 124 לונג ו-126 שורט, ורק 26% מהן מרוויחות. אם המספרים שונים — בדוק שוב נכס, טווח-תאריכים ועמלה לפני שאתה מסיק משהו מהדוח.

קוראים את הדוח ומחליפים נכס
מתחילים מהירידה המקסימלית, 34.7%, ורק אחר כך עוברים לתשואה הכוללת, -34.6%. מדד Profit Factor (רווחים חלקי הפסדים) של 0.24 אומר שעל כל דולר הפסד חזרו 24 סנט רווח. אחר כך מריצים על נכס אחר ובודקים אם התמונה חוזרת.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Strategy_500 – Turtle Soup NY M5 Sweep
האם Strategy_500 – Turtle Soup NY V5 M5 Sweep מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש.
כמה עמוק הסקריפט צלל בריצה הזאת?
34.7%, וזה כמעט כל ההפסד. drawdown (הירידה הגדולה ביותר משיא לשפל) אומר כאן ש-$10,000 בשיא היו הופכים ל-$6,531. בפועל זו נפילה שכמעט לא התאוששה עד סוף התקופה. היא כוללת רצף של 14 עסקאות מפסידות ברציפות, שצריך לשרוד נפשית לפני שנוגעים בכסף.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
בריצה הזאת אין תשובה טובה: קנה-והחזק על SP500 סיים ב-$11,471 מול $6,539, פער של $4,932. מה שכן עולה לבדיקה הוא שהכסף היה בשוק רק 7.8% מהזמן. כלומר השאלה הפתוחה היא אם כלל-כניסה אחר מנצל את החשיפה הנמוכה, לא אם הסקריפט הנוכחי עובד.
מה בדיוק הסקריפט מחפש?
לפי המחבר, זהו מודל נזילות של סשן ניו-יורק המבוסס על טווח מוגדר מראש של שלוש שעות. בהגדרות הריצה הטווח הוא 0600-0859, והמסחר מתקיים בין 9:00 ל-12:00. הסקריפט ממתין לשכבת אישור שנייה בגרף חמש הדקות, כדי לתפוס היפוך נזילות נקי יותר אחרי שהשוק לכד סוחרי פריצה.
האם שינוי ההגדרות מציל את התוצאה?
לא. העלאת RR mínimo מ-1 ל-1.5 שיפרה רק מעט: 239 עסקאות, תשואה כוללת של -31.9% וירידה מקסימלית של 32%. Profit Factor (רווחים כוללים חלקי הפסדים כוללים) של 0.24 אומר שעל כל דולר הפסד חזרו 24 סנט, וכוונון לא סוגר פער כזה.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את קוד-המקור של Strategy_500 והעתק את הכללים למחברת: טווח בין 06:00 ל-08:59, חלון כניסה שנסגר ב-12:00, ומרווח-סטופ (SL Buffer) של 2. אחר כך עבור על עשר עסקאות בגרף ובדוק שאתה מבין למה כל אחת נפתחה.
אם אתה כבר סוחר לפי תחושה: השווה את רצף-ההפסדים הארוך ביותר שלך לרצף של 14 עסקאות בריצה הזאת. אם אינך יודע מה המספר שלך, זה הצעד הראשון: רשום כל עסקה במשך חודש, עם שעת-כניסה, סיבה ותוצאה, לפני שאתה משנה משהו.
אם אתה שוקל כסף אמיתי: הנתון המכריע הוא Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.24: על כל דולר רווח הפסדת בערך ארבעה. גם שינוי RR mínimo מ-1 ל-1.5 השאיר תשואה של -31.9%. הרץ את הסקריפט בחשבון-דמו ותעד שלושה חודשים.