- יוצרAbhivish
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמסגרת חזרה-לממוצע שלוכדת סריקות נזילות מוסדיות בנקודות מפנה מבניות
- פורסמה2026-06-07עדכון אחרון: 2026-06-07
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 3.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
סריקות נזילות מוסדיות: כשהמחיר מגיע לנקודת מפנה מבנית קריטית
Surgical Sweep – Original Restored מגדיר את עצמו, במילות היוצר, כמסגרת מסחר בחזרה לממוצע שנועדה ללכוד סריקות נזילות מוסדיות בנקודות מפנה מבניות קריטיות. בריצה על ביטקוין זה הניב 584 עסקאות בכ-1.7 שנים, 175 לונג ו-409 שורט, עם חשיפה ב-100% מהזמן. זה לא צלף שמחכה בצד: הכסף תמיד בפנים, ורוב העסקאות מהמרות על ירידה. הגדרות הריצה: Pivot Sensitivity עמד על 5, Volume Spike Filter על 1.2, Line Length על 15.
למה שזה יעבוד? במסגרת של חזרה לממוצע ההימור הוא שבנקודת מפנה מבנית המחיר יחזור, והיוצר מכנה אותה מסגרת בהסתברות גבוהה (high-probability). בריצה שלנו רק 87 מתוך 584 עסקאות הרוויחו, 15%. מה שמחזיק את המבנה הוא יחס רווח/הפסד ממוצע של ×5.62: העסקה המרוויחה הממוצעת גדולה פי 5.62 מהמפסידה. בשבילך זה אומר לשאת כמעט שש מפסידות על כל מרוויחה, ורצף של 36 הפסדים ברציפות קרה כאן בפועל. בקטלוג הסתברות גבוהה היא כותרת; בדוח היא 15%.
Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.98 אומר שהיחס הגבוה לא כיסה את התדירות הנמוכה: אחרי עמלה של 0.1% לפעולה המערכת נשארה מעט מתחת לאיזון. השנה הגרועה הייתה 2026, והירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה מפסגת התיק לשפל) הגיעה ל-31.9%: $10,000 בשיא היו הופכים ל-$6,807. הפרמטר הרגיש הוא Volume Spike Filter: העלאה מ-1.2 ל-1.8 קיצצה את העסקאות ל-315 והפכה תשואה כוללת של -3.4% ל-59.1%, בעוד ששינוי Line Length מ-15 ל-22 כמעט לא הזיז דבר. זו השאלה שהריצה מעלה לבדיקה: האם הפילטר הוא היתרון, או התאמה לתקופה אחת.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
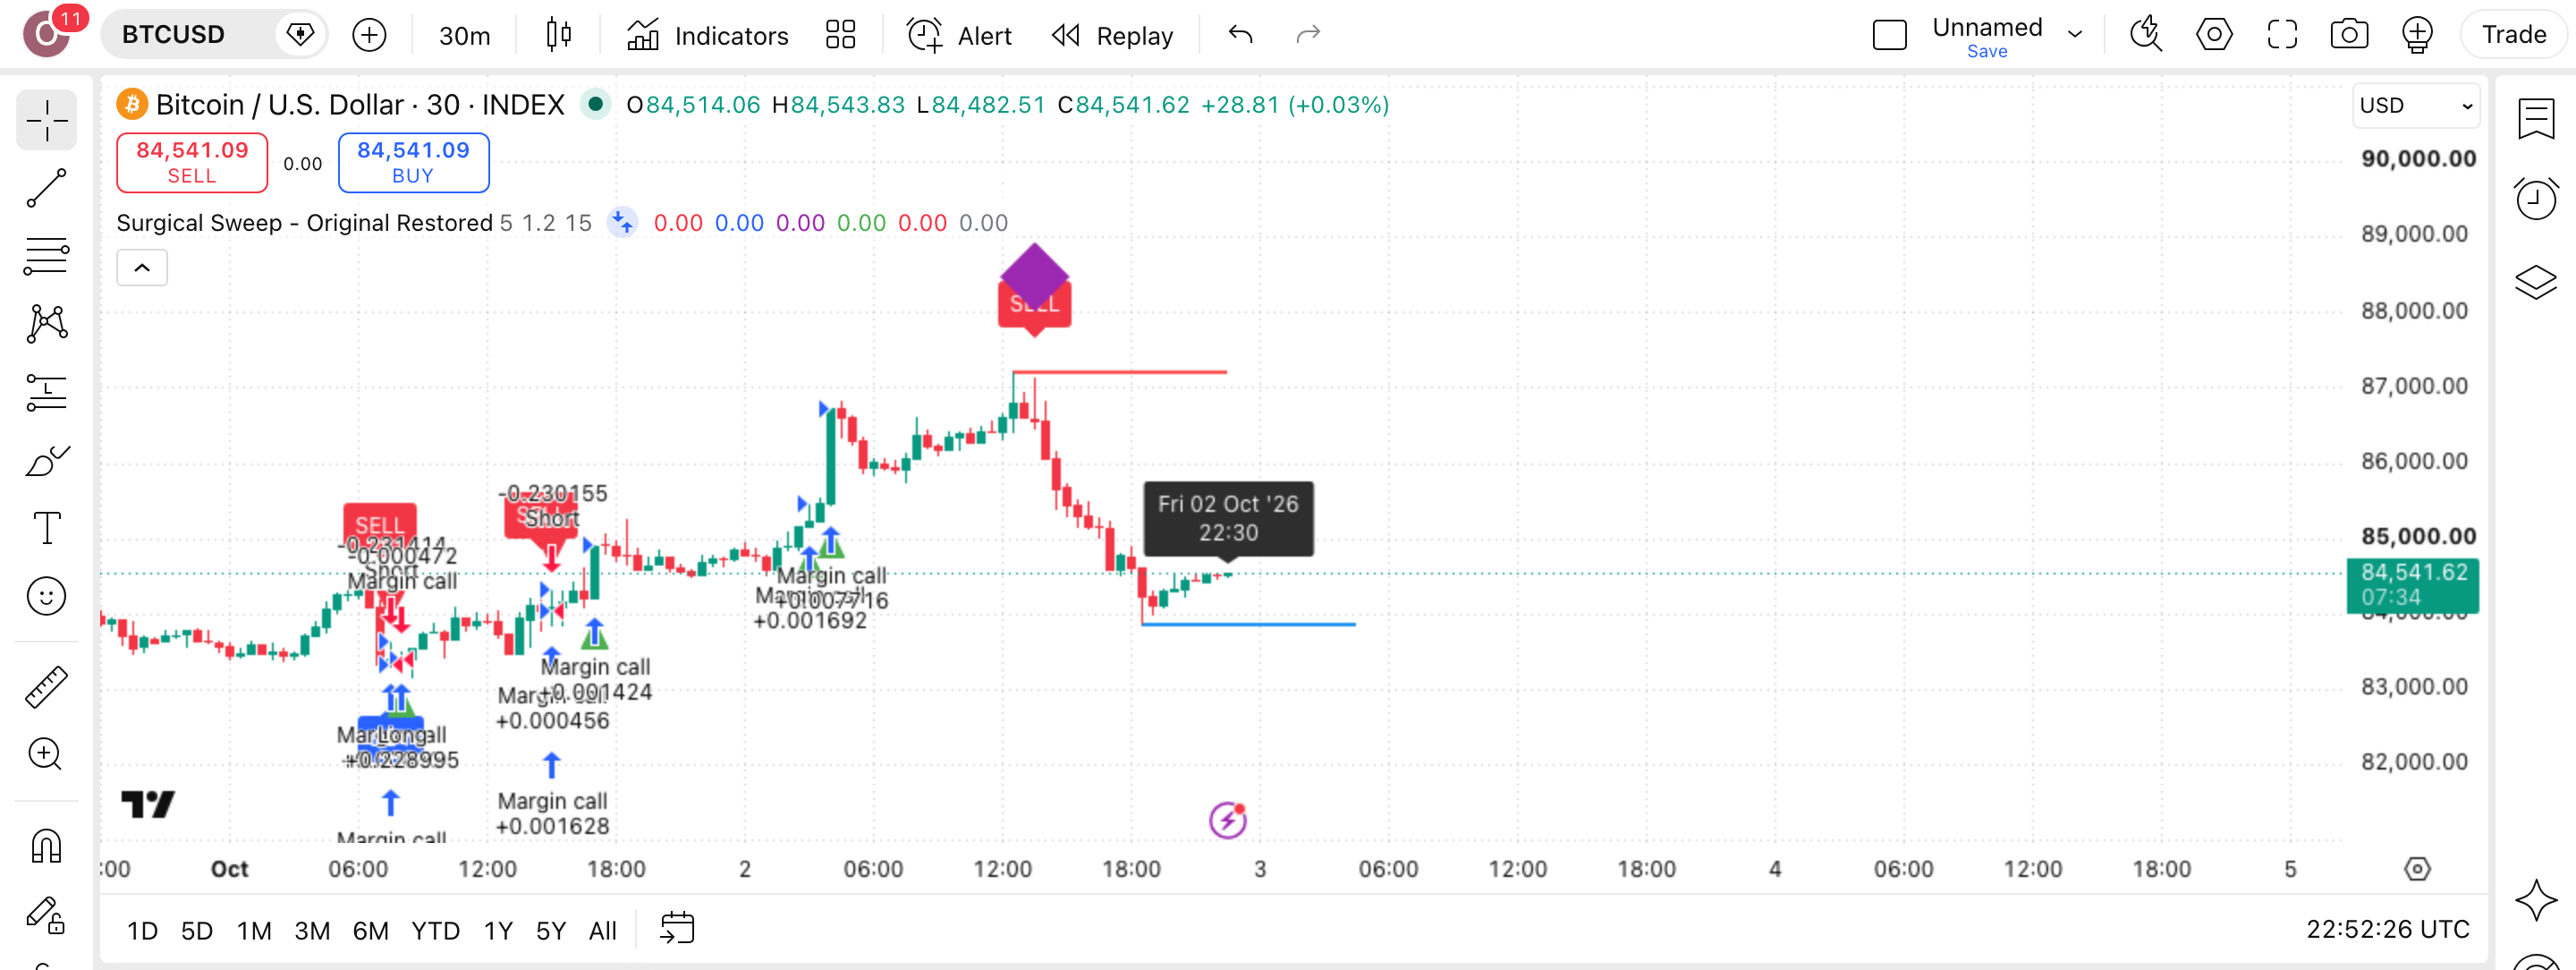
בצילום של ביטקוין בגרף 30 דקות חפשו את רצף הכניסות הצפוף: 584 עסקאות, רובן שורט, והכסף אף פעם לא מחוץ לשוק. כמעט שישה הפסדים קטנים על כל רווח גדול, וזה כל המודל.
מה קורה בפועל כשהסקריפט רץ
זיהוי — סוויפ של נזילות
הסקריפט מחפש, במילות היוצר, סוויפים של נזילות מוסדית בנקודות-מפנה מבניות קריטיות; בריצה על ביטקוין בגרף 30 דקות הזיהוי נשען על נקודות-מפנה ועל קפיצת-נפח שמוגדרות בהגדרות.
כניסה — חזרה-לממוצע
היוצר מתאר מסגרת של חזרה-לממוצע (mean-reversion) אחרי הסוויפ, בשני הכיוונים: בריצה נפתחו 584 עסקאות, 175 לונג ו-409 שורט, כלומר רוב הפעולה הייתה בצד המכירה.
יעד — אין פרמטר נפרד
בהגדרות-הריצה אין פרמטר יעד-רווח, והכסף היה בשוק 100% מהזמן; בפועל רק 87 עסקאות, 15%, הרוויחו, אבל הרווח הממוצע גדול פי 5.62 מההפסד הממוצע.
סטופ — אין פרמטר נפרד
גם פרמטר סטופ אין בהגדרות-הריצה, וההגנה נמדדת רק בדיעבד: ירידה מקסימלית מהשיא (drawdown — הנפילה הגדולה מפסגת-ההון) של 31.9% ורצף של 36 עסקאות מפסידות.
לוח-ההגדרות — מה לכוון ומה להשאיר
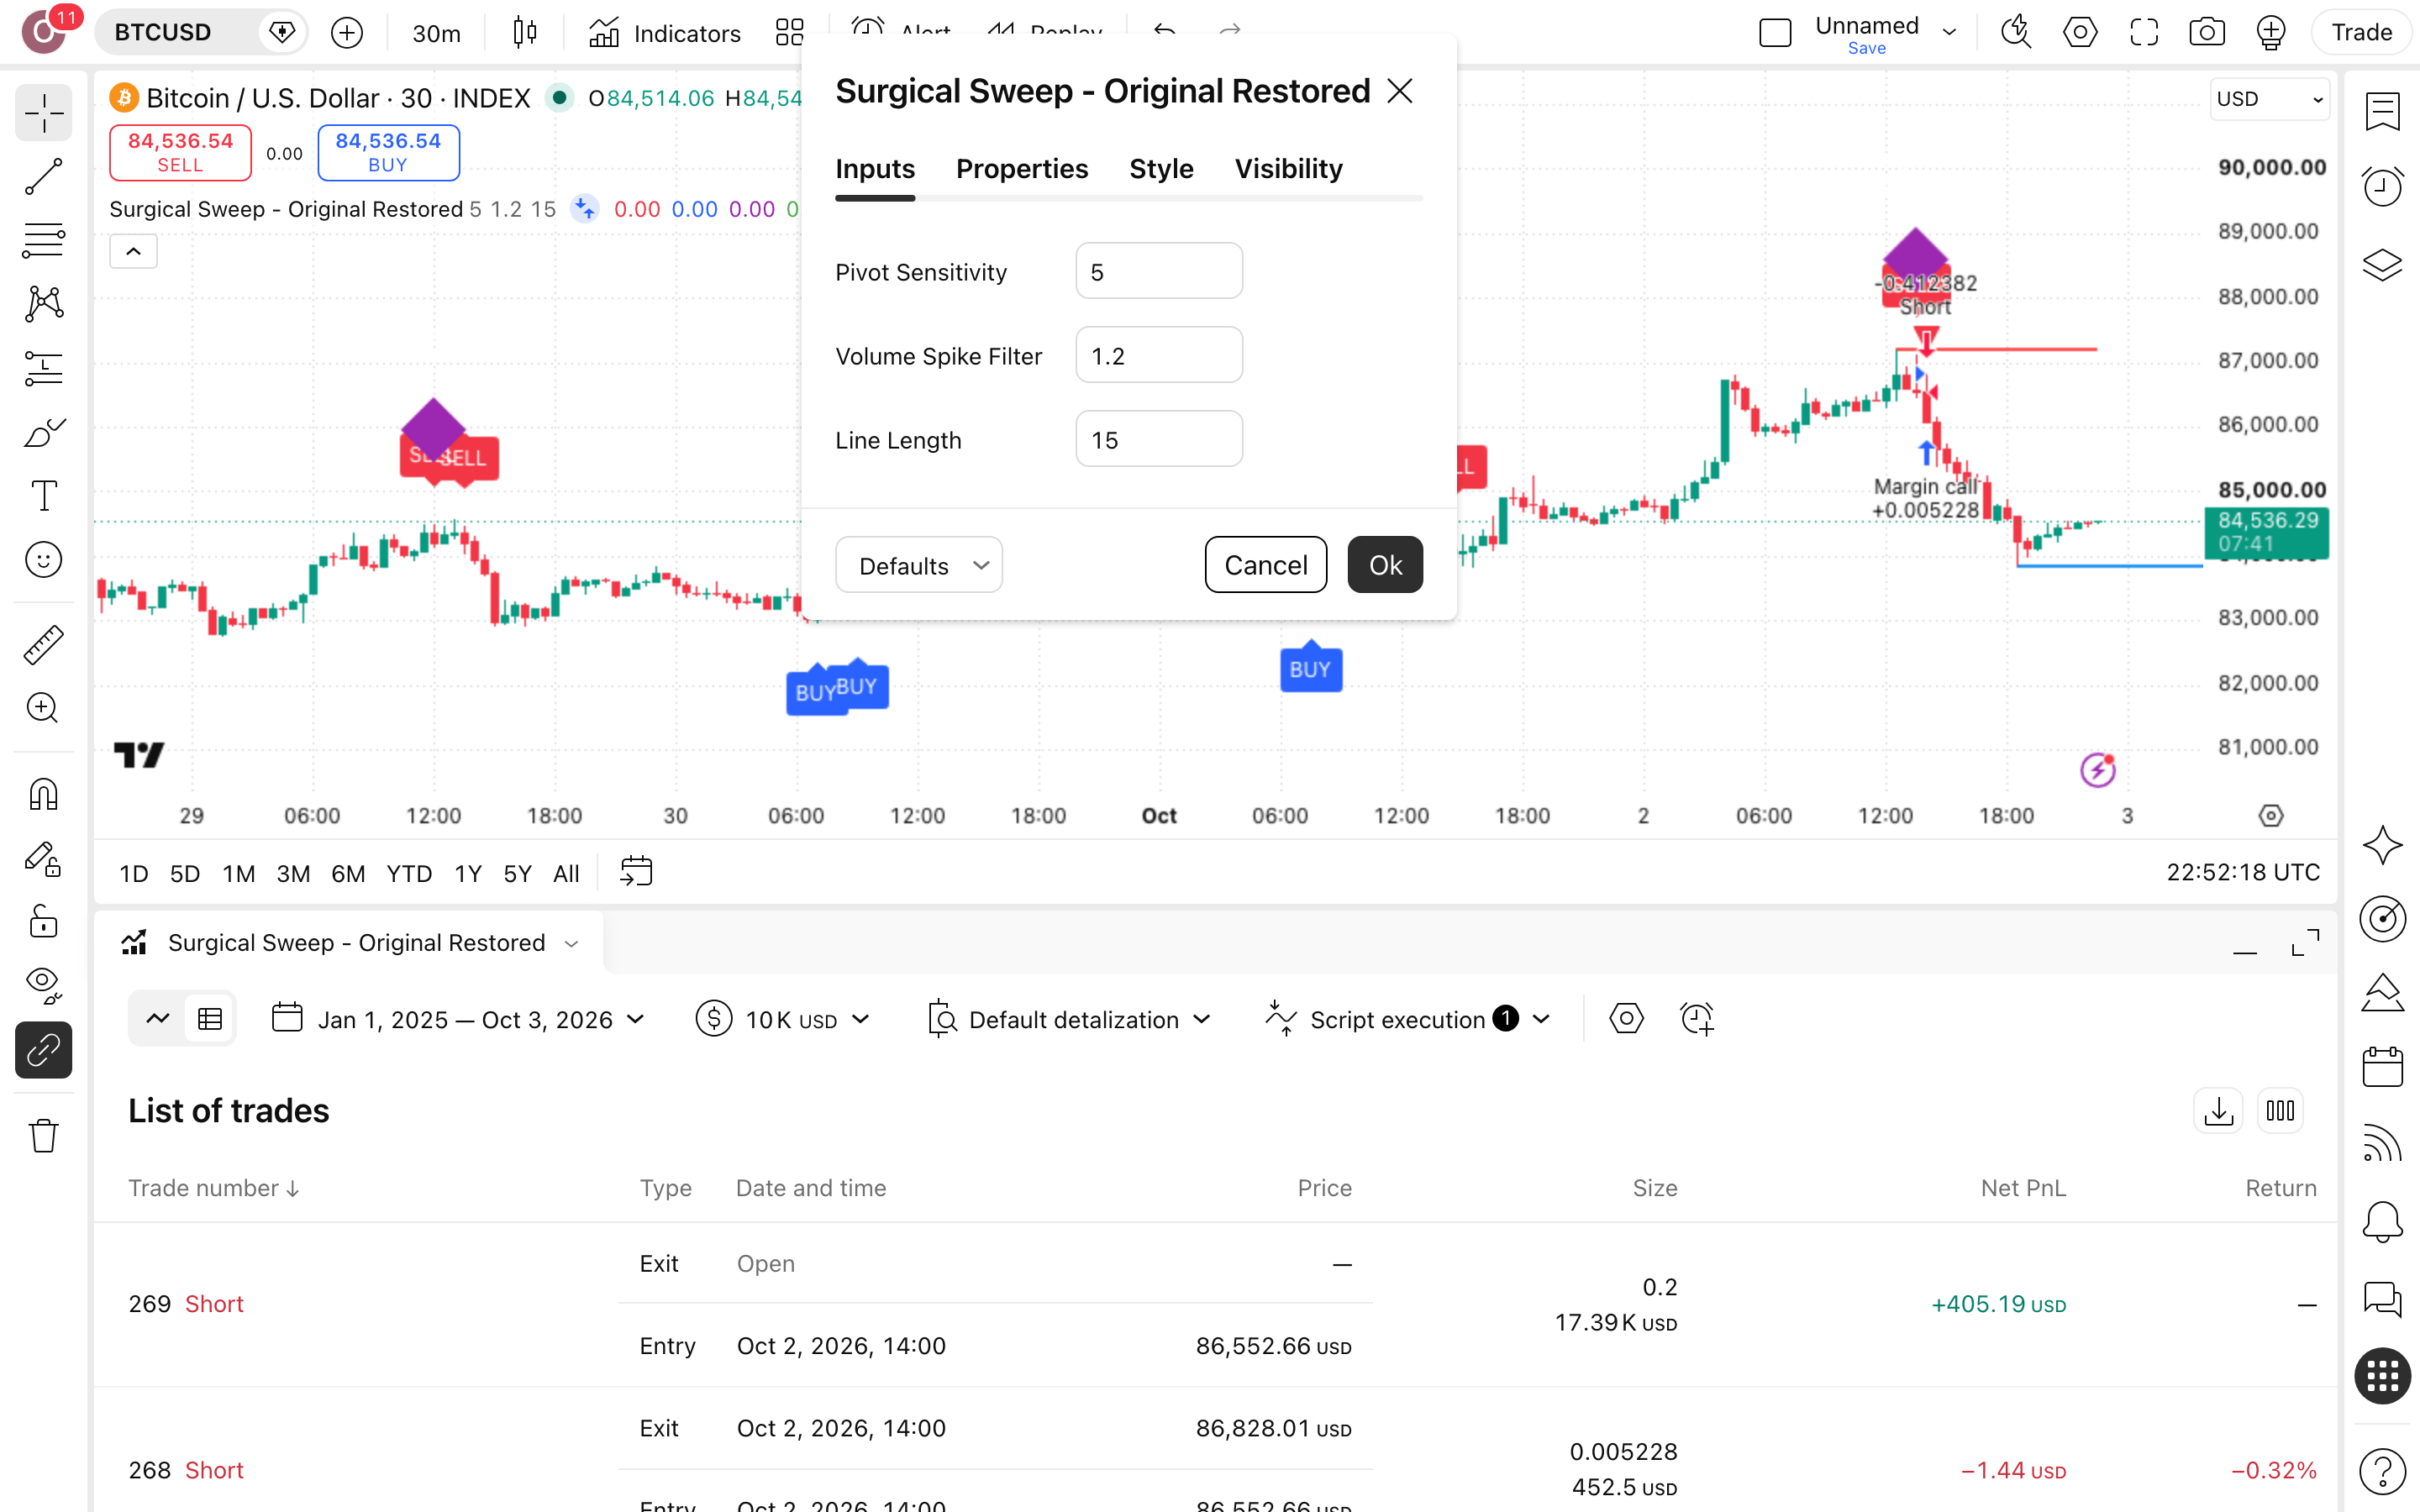
ארבע ההגדרות שלמטה הן בדיוק מה שהורץ על ביטקוין בגרף 30 דקות; שינוי אחד מהן, מסנן-הנפח, הזיז את התוצאה יותר מכל שינוי אחר שנבדק.
| Initial capital | ההון שממנו הריצה מתחילה, $10,000 בדולר; הוא הבסיס לכל סכום שמופיע בעמוד, ובסוף התקופה, ב-1.10.2026, נשארו ממנו $9,655 מול $8,846 בקנה-והחזק, כלומר הפסד קטן יותר, לא רווח. | ברירת-מחדלסכום זהה מאפשר השוואה ישירה לכל התוצאות שמופיעות בעמוד |
|---|---|---|
| Pivot Sensitivity | קובעת כמה רגיש הסקריפט לזיהוי נקודות-מפנה מבניות, שבהן לפי היוצר מתרחשים הסוויפים; בריצה עמדה על 5, והערך לא נבדק בטבלת-הרגישות, כך שהשפעתו על התוצאה לא ידועה. | 5 (ברירת-מחדל)השפעתו לא נמדדה; זה הפרמטר הבא לבדיקה עצמאית בריצה משלך |
| Volume Spike Filter | סף קפיצת-הנפח שהסקריפט דורש כמסנן; בריצה 1.2. העלאה ל-1.8 חתכה את העסקאות מ-584 ל-315 והפכה תשואה כוללת של -3.4% ל-59.1% — התוצאה כולה תלויה מאוד בפרמטר הזה. | 1.2 (ברירת-מחדל)ב-1.8 הירידה המקסימלית 29.5% — זו תוצאה של ריצה אחת בלבד |
| Line Length | פרמטר אורך-הקו בהגדרות; שינוי מ-15 ל-22 השאיר את אותן 584 עסקאות ואותה ירידה מקסימלית של 31.9%, והזיז את התשואה הכוללת רק מ-3.4%- ל-4%-, כלומר השפעתו על המסחר עצמו קטנה. | 15 (ברירת-מחדל)בריצה הזאת שינוי האורך כמעט לא הזיז את התוצאה |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
The Surgical Sweep strategy is a high-probability mean-reversion trading framework designed to capture institutional liquidity sweeps at critical market structural turning points.
— Abhivish, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט שמבטיח הסתברות גבוהה בלי מספר אחד לצידו, כי היוצר לא פרסם בק-טסט. נדיר שתיאור בקטלוג נותן טענה מדידה כל כך, ולכן בחרנו לבדוק אותה: בריצה על ביטקוין רק 15% מהעסקאות הרוויחו.
הרצנו את זה על ביטקוין (BTCUSD) — הנה מה שיצא
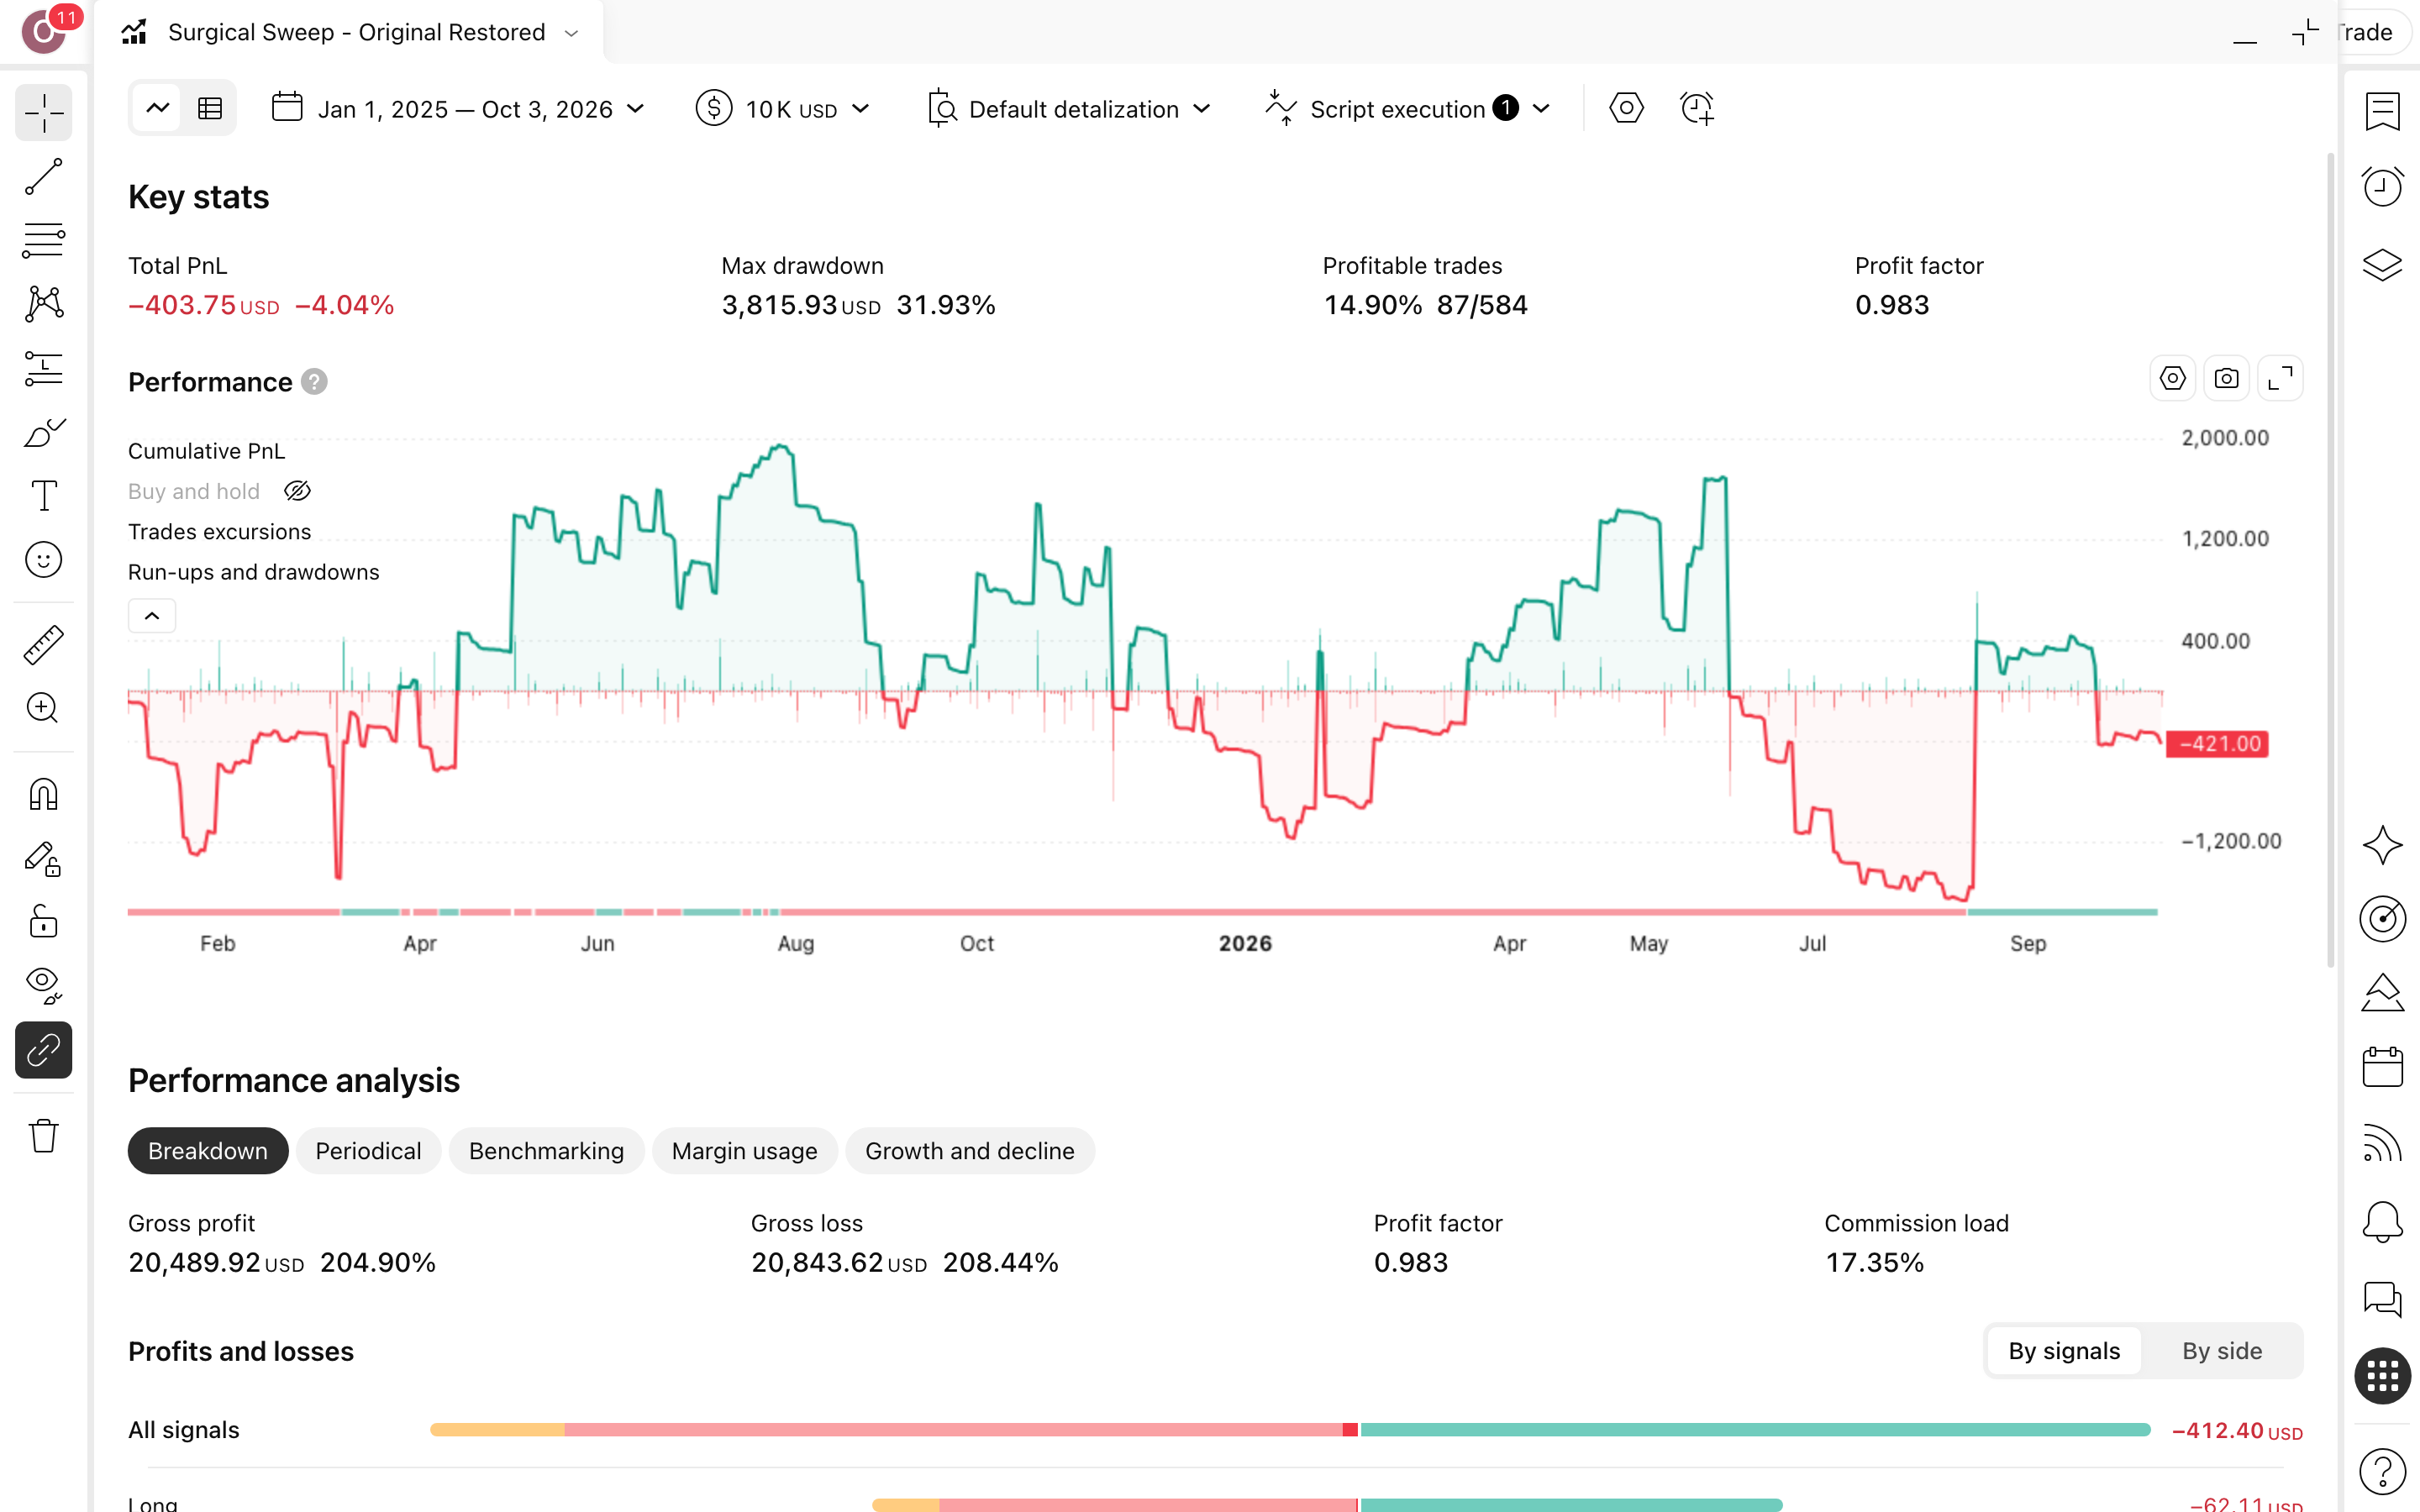
בק-טסט הוא הרצה של כללי Surgical Sweep על נתוני העבר של ביטקוין, בגרף 30 דקות, מ-8.1.2025 עד 1.10.2026: זו לא תחזית — זה שיעור על מה שהכללים היו עושים.
מספר עסקאות
584
584 עסקאות הן כמעט עסקה ביום, וכל אחת משלמת 0.1% עמלה בכניסה וביציאה. לכן כל יתרון קטן נבלע מהר בעלויות.
תקופת הבדיקה
1.7 שנים
כ-1.7 שנים על ביטקוין בגרף 30 דקות הן חלון קצר אחד, ולא הוכחה שהסקריפט שורד תנאי שוק שונים מאלה.
תשואה שנתית
-2%
מינוס 2% בשנה מול מינוס 6.8% בקנה-והחזק: הסקריפט הפסיד פחות, אבל הפסיד. אתה משווה בין שתי דרכים לאבד כסף, ולא בוחר מנצח אמיתי.
ירידה מקסימלית מהשיא
31.9%
31.9% drawdown (הנפילה מהשיא לשפל) פירושו ש-$10,000 היו נהיים $6,807. זה הכאב שתצטרך לסבול בזמן אמת בלי לכבות את הסקריפט.
השנה הגרועה
2026
2026 היא השנה הגרועה, ודף-העובדות לא מוסר את התשואה שלה. כלומר, החולשה טרייה, בדיוק בחלק הקרוב ביותר להיום של הריצה.
זמן בשוק
100%
100% מהזמן בשוק ו-0% בחוץ: אין רגע שבו הכסף נח. כל תנועה של ביטקוין עוברת דרך החשבון שלך, לטובה או לרעה.
עסקאות מרוויחות · ויחס רווח/הפסד
87 מ-584 · ×5.62
15% מרוויחות נשמע כמו אסון, ו-×5.62 נשמע כמו גאונות. רק יחד הם נותנים Profit Factor (רווחים חלקי הפסדים) של 0.98, מעט מתחת לאיזון.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של Abhivish (גרסת 2026-06-07), לונג ושורט, על גרף ביטקוין (BTCUSD) 30 דקות
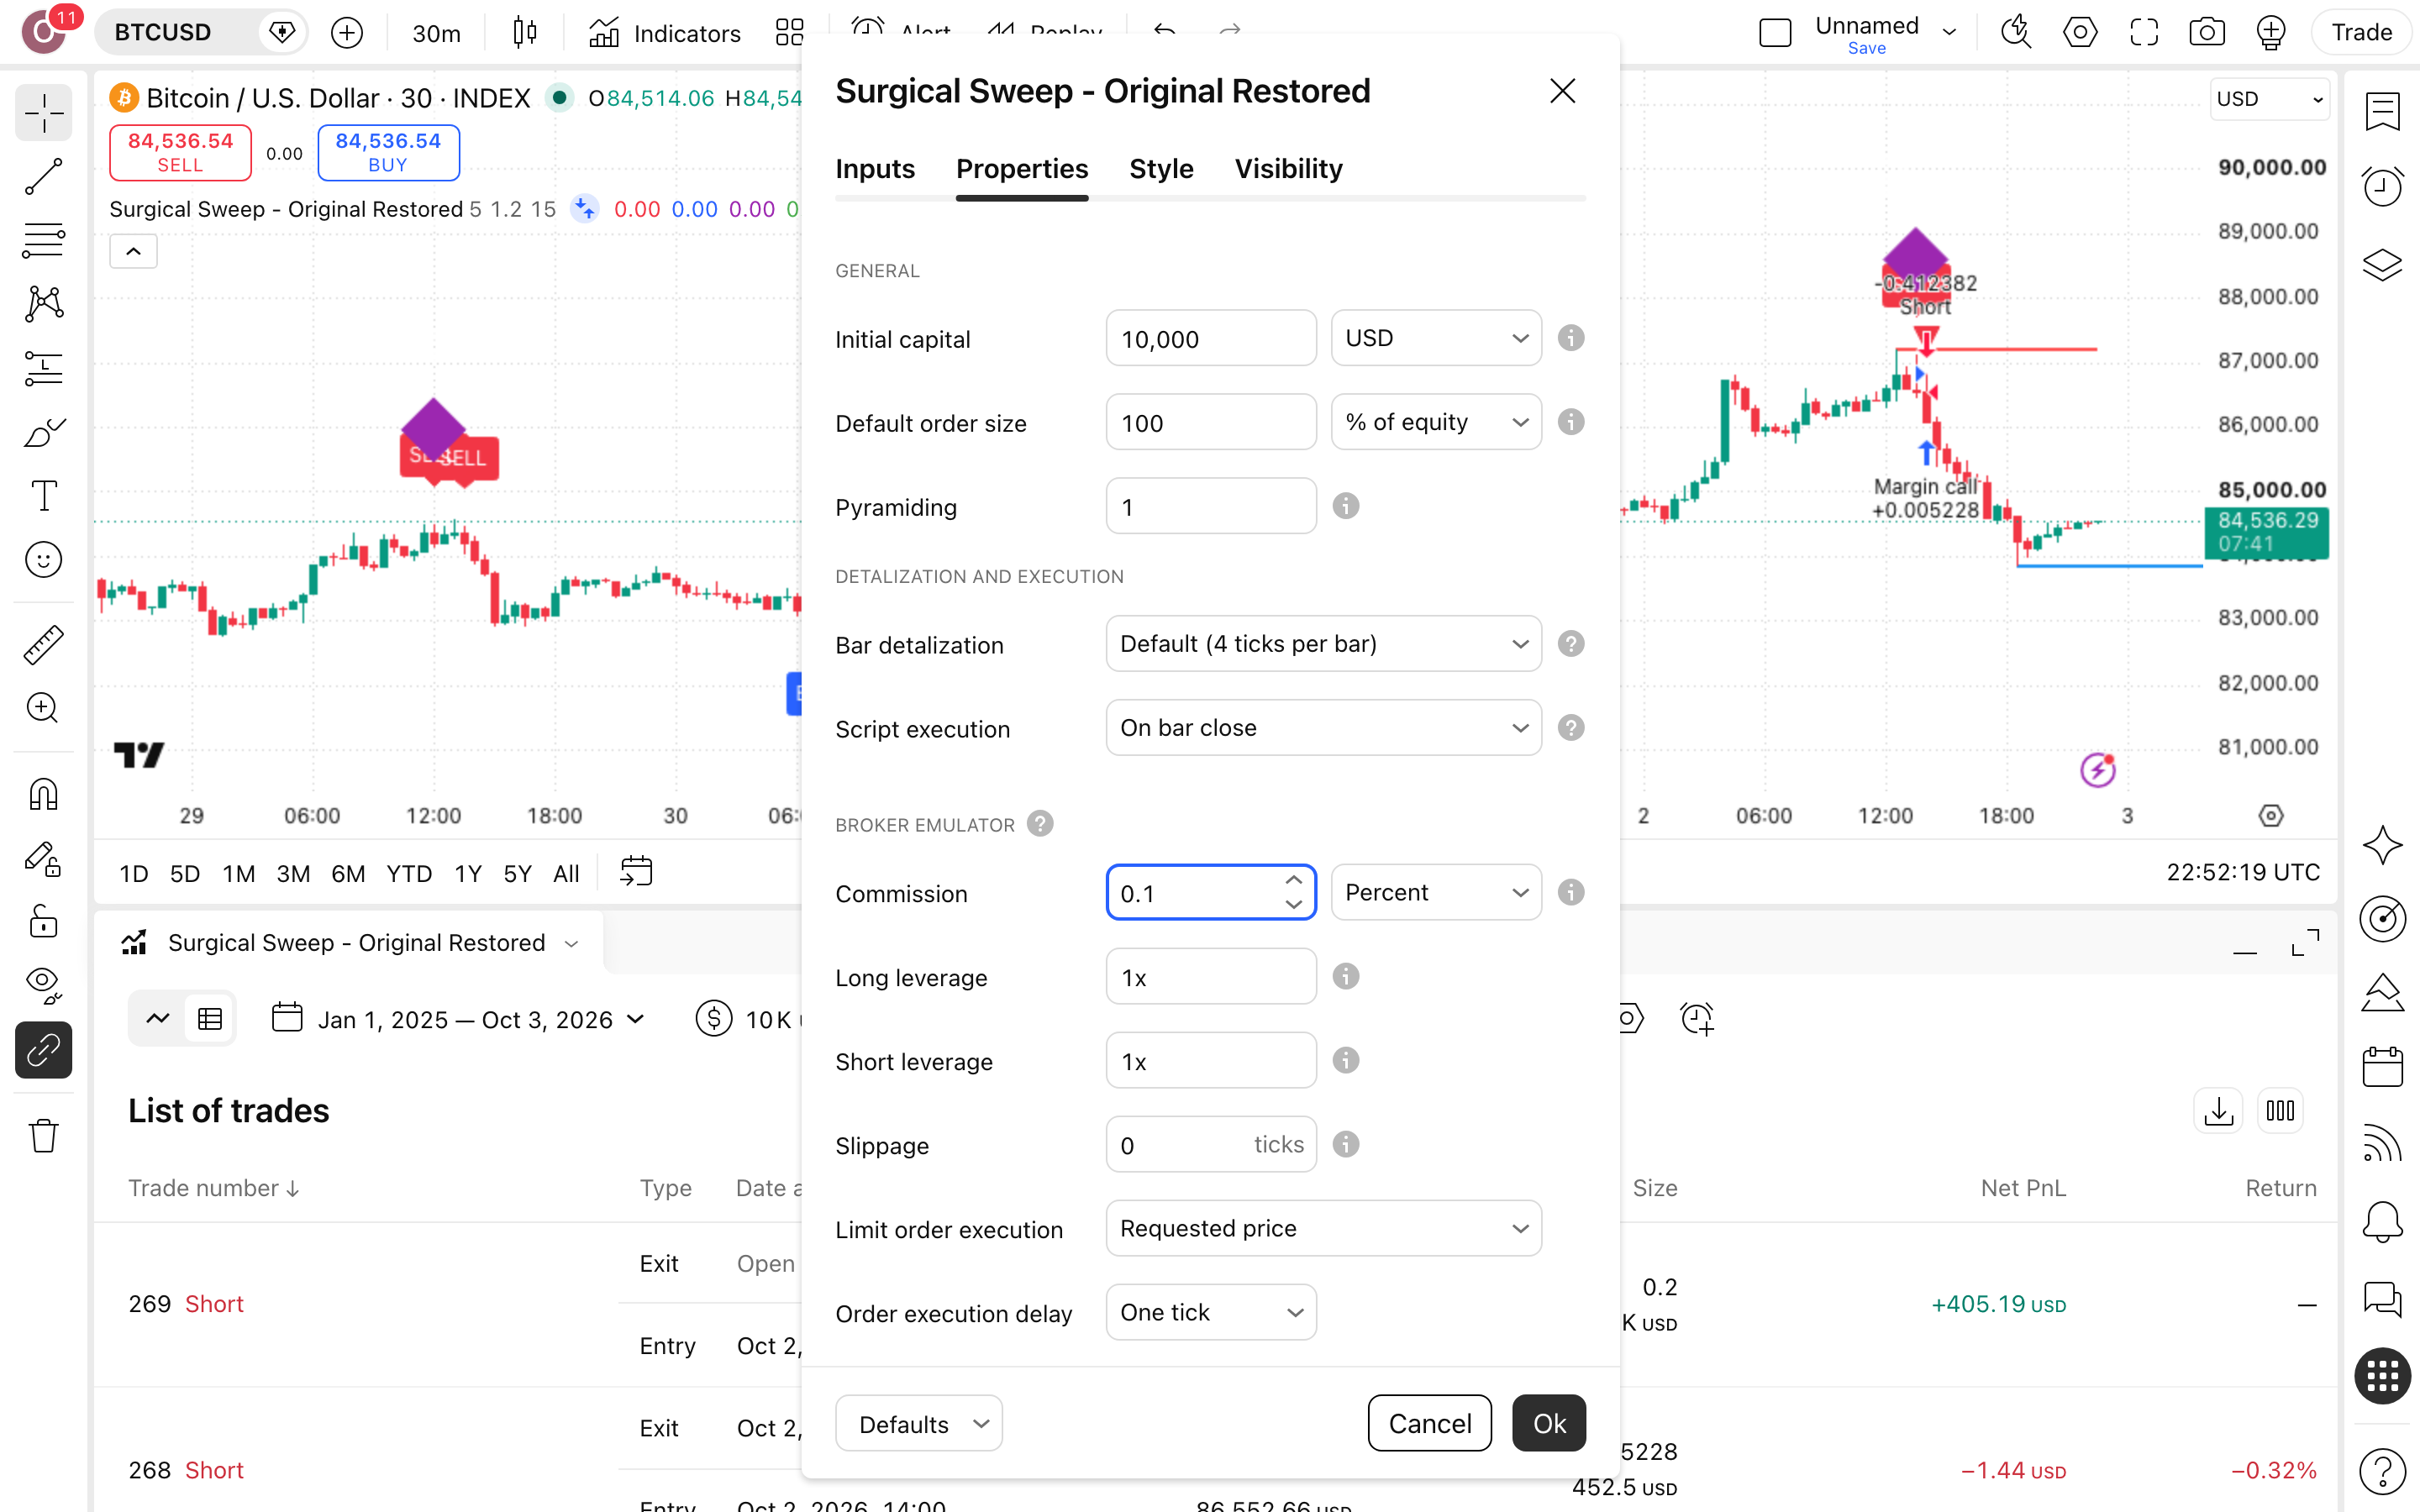
- הגדרותInitial capital=10000 · Commission=0.1% · Pivot Sensitivity=5 · Volume Spike Filter=1.2 · Line Length=15 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה3.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Surgical Sweep – Original Restored משקרת — והמספרים של השקר
שלושה מקומות שבהם Surgical Sweep נראה טוב יותר על הכרטיס מאשר בחשבון אמיתי, עם כסף אמיתי.
רוב העסקאות מפסידות
497 מ-584
497 עסקאות מתוך 584 נסגרו בהפסד, בערך שש מכל שבע כניסות. בפועל זה אומר לשבת מול מסך שמראה הפסד שוב ושוב, ולסמוך על 87 המרוויחות שיכסו את הכול. בריצה הזאת הן כמעט הצליחו: הסקריפט סיים עם $9,655 מתוך $10,000 התחלתיים. זה הפסד, גם אם קטן מזה של קנה-והחזק.
רצף ארוך ושנה גרועה
36 ברצף
36 עסקאות מפסידות ברצף אחד, ו-2026 היא השנה הגרועה בריצה. לדוגמה, אחרי רצף כזה קל להתפתות לשנות פרמטרים. שינוי Volume Spike Filter מ-1.2 ל-1.8 מקפיץ את התשואה הכוללת ממינוס 3.4% ל-59.1%. גרסה שכוילה בדיעבד על אותו ביטקוין היא בדיוק החלום שקטלוגים אוהבים להציג בחלון הראווה.
אין זמן בחוץ
0%
הכסף בחוץ 0% מהזמן: הסקריפט תמיד בפוזיציה, לונג או שורט (175 לונג, 409 שורט). אין רגע של מזומן שמגן עליך בתנועה חדה של ביטקוין. כלומר, הנפילה הגדולה מהשיא היא חלק מהעסקה ולא תאונה. המערכת לא יודעת לשבת בצד ולחכות שהסערה תעבור, גם כשהיא טועה בכיוון.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש בדוח? בריצה על ביטקוין נרשמו 584 עסקאות. זה מדגם גדול מספיק כדי לזהות דפוס, והדפוס ברור: רק 87 עסקאות, כלומר 15%, הרוויחו. על כל רווח תצטרך לספוג כמעט שישה הפסדים.
- האם העמלה כלולה? בריצה שלנו הוגדרה ידנית עמלה של 0.1% לכל פעולה, על פני 584 עסקאות. מדד Profit Factor (רווחים חלקי הפסדים) עומד על 0.98. כלומר על כל דולר שהפסדת חזרו 98 סנט, בלי שום מרווח לטעות.
- האם הסקריפט מצייר-מחדש? לפי עמוד-הסקריפט, Surgical Sweep אינו מצייר-מחדש, והקוד שלו פתוח לבדיקה. המשמעות: האותות שהופיעו בריצה הם האותות שהיית מקבל בזמן אמת. אין כאן עסקאות שנעלמות מהגרף בדיעבד.
- מי בחר את הנכס ואת התקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: ביטקוין בגרף 30 דקות, מ-8.1.2025 עד 1.10.2026. בתקופה הזאת קנה-והחזק ירד 6.8% בשנה, והסקריפט הפסיד פחות, 2% בשנה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת משינוי קטן בהגדרה אחת, היא צירוף-מקרים ולא כלל — וזה מה שבודקים כאן על Surgical Sweep.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 584 | -3.4% | 31.9% |
| שינוי Line Length מ-15 ל-22 | 584 | -4% | 31.9% |
| שינוי Volume Spike Filter מ-1.2 ל-1.8 | 315 | 59.1% | 29.5% |
כמה כסף בכלל שמים על דבר כזה?
הריצה החזיקה פוזיציה 100% מהזמן, כך שהכסף אף פעם לא ישב בחוץ. בדרך היא ספגה רצף של 36 הפסדים רצופים. הירידה המקסימלית מהשיא (drawdown, הנפילה מהנקודה הגבוהה ביותר של החשבון) הגיעה ל-31.9%, כלומר $10,000 בשיא הפכו ל-$6,807. בתמונת-ההגדרות של הריצה אין גודל-פוזיציה, ולכן לא נגזור ממנה אחוז-סיכון. השאלה שנשארת לך פשוטה: האם תוכל לראות כמעט שליש מהחשבון נמחק, בלי לכבות את המערכת באמצע?
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. כל 584 העסקאות בוצעו לפי כלל קבוע, בלי שיקול-דעת של הרגע, גם העסקה ה-36 ברצף ההפסדים. מערכת מכנית מראה לך מראש כמה כאב היא מייצרת. תחושת-בטן לא מגישה לך דוח כזה.
שורט ומינוף. הריצה כוללת עסקאות שורט על ביטקוין (BTCUSD). כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף ביטקוין
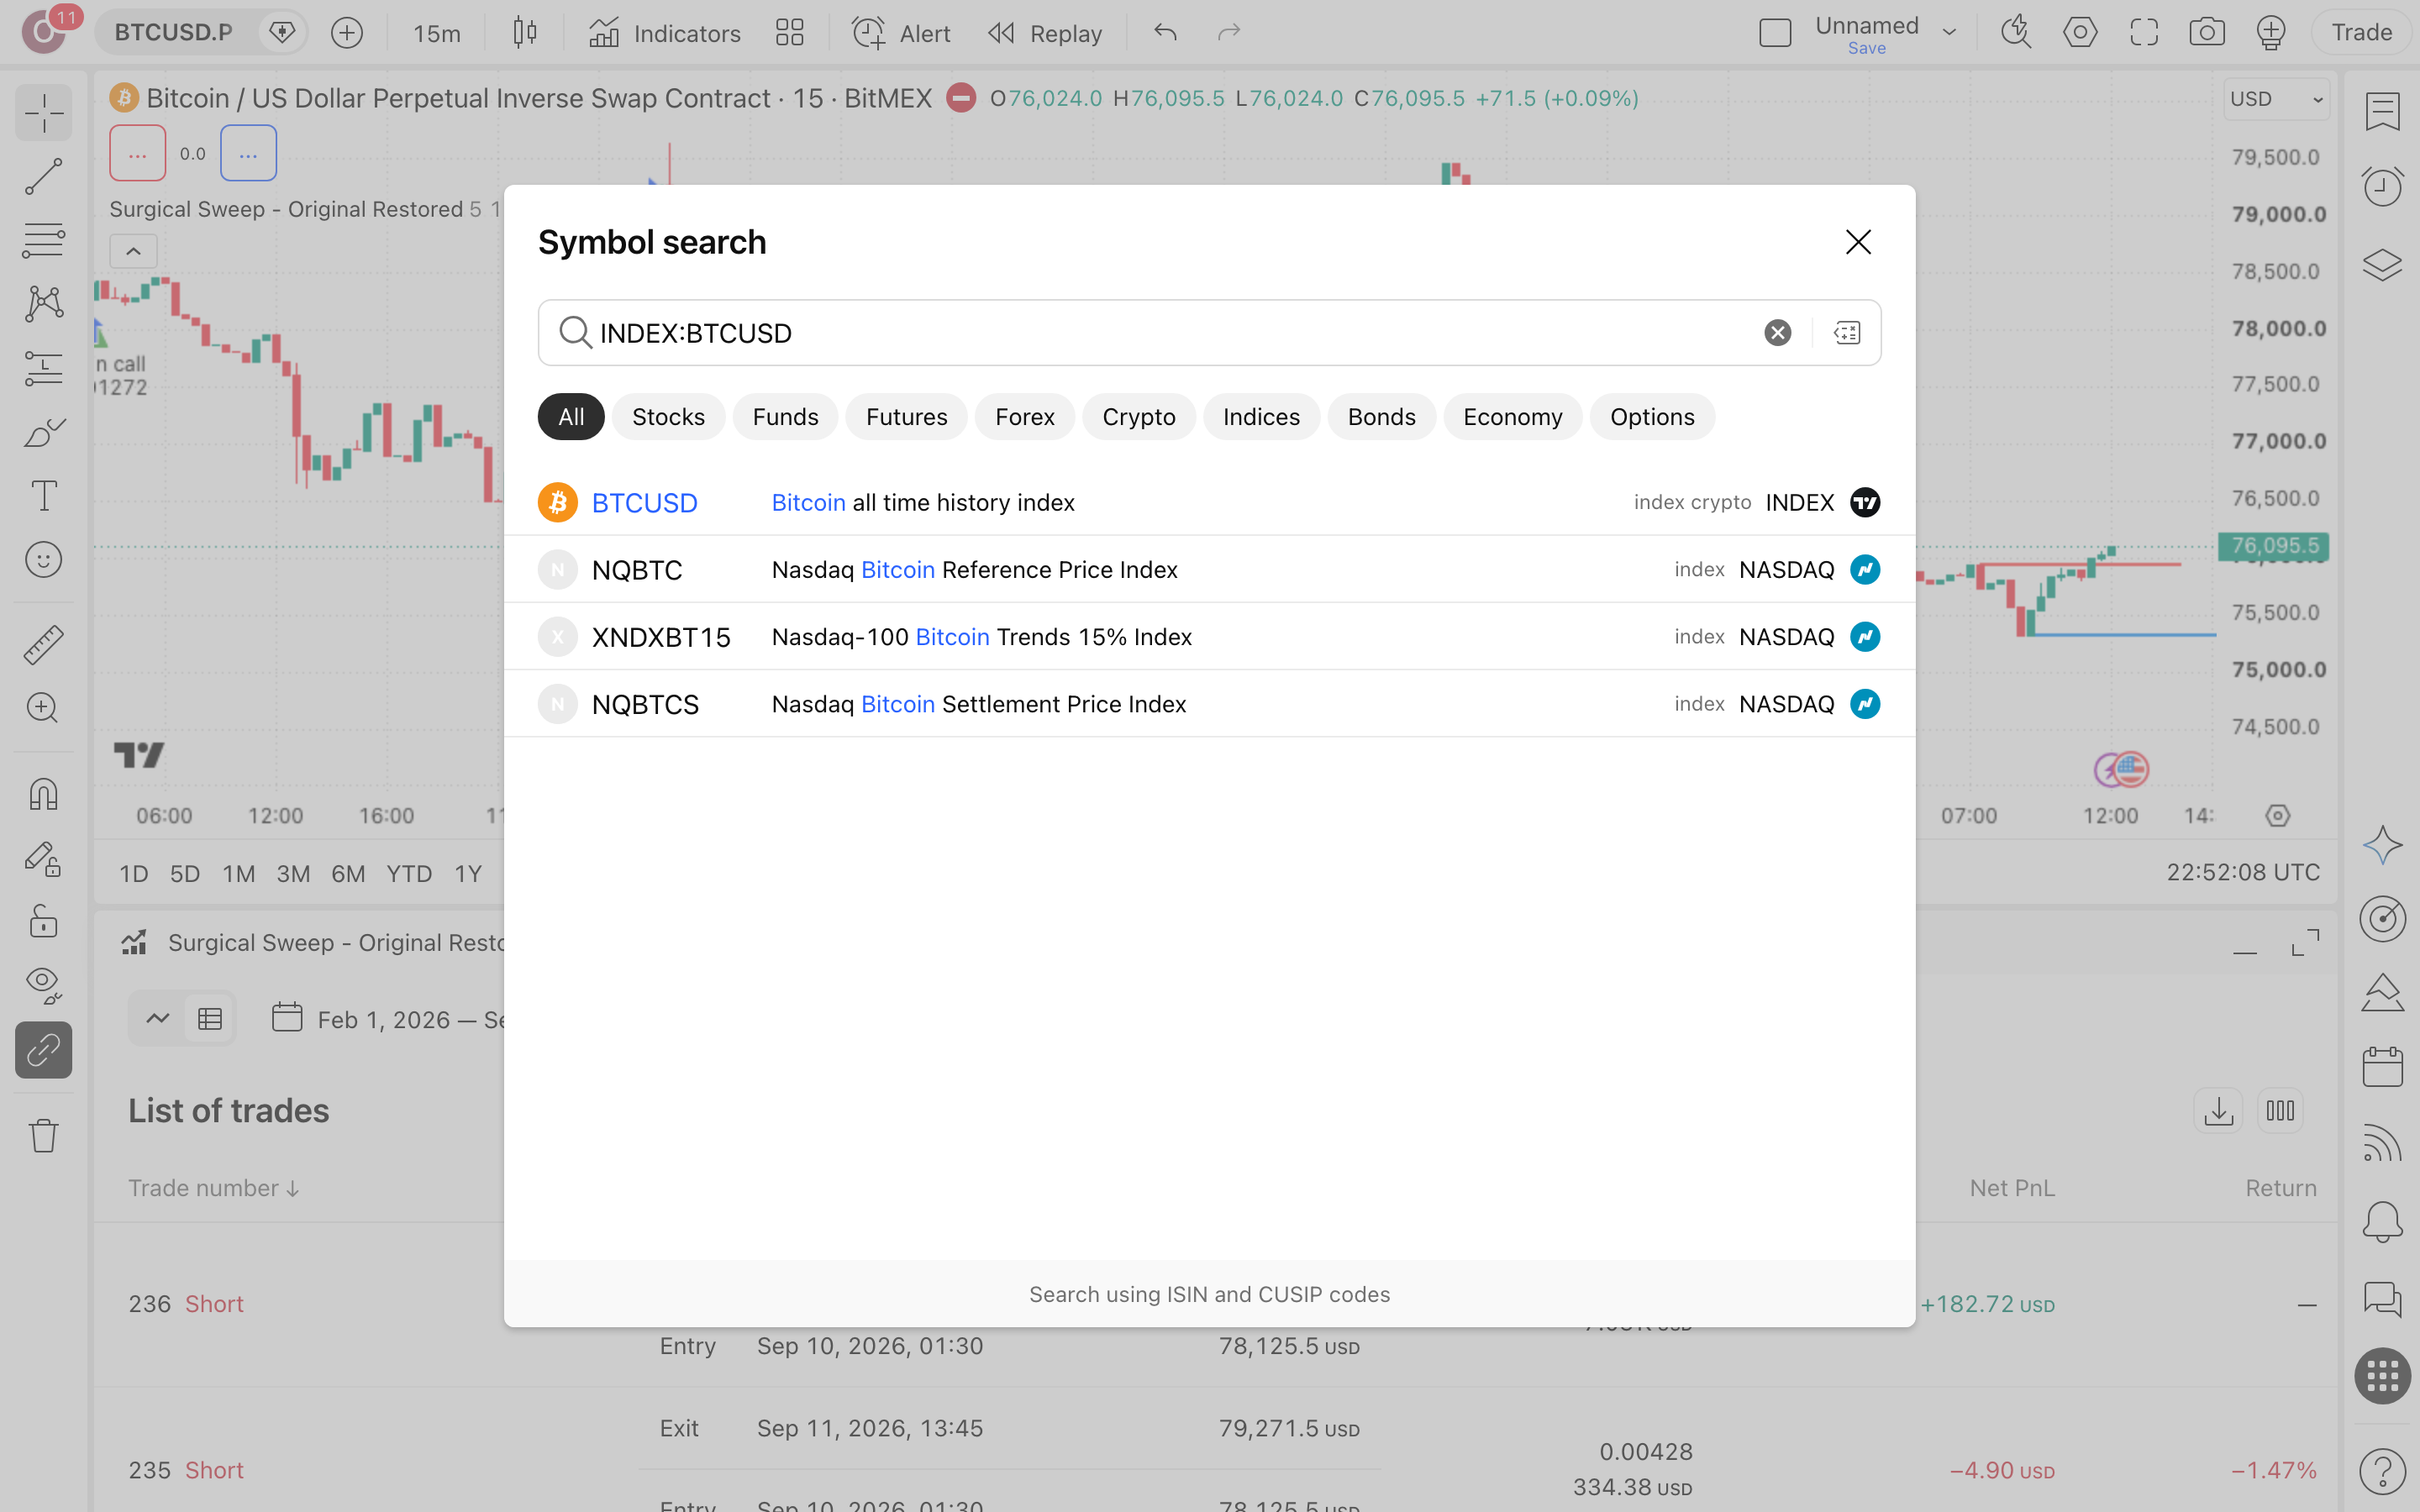
פותחים גרף חדש, מקלידים בשורת-הסימול INDEX:BTCUSD ובוחרים טווח-זמן של 30 דקות. זה בדיוק הנכס והטווח של הריצה המתועדת מ-3.10.2026; נכס או טווח אחר ייתנו דוח אחר, וההשוואה למספרים כאן כבר לא תקפה, גם אם ההגדרות זהות.
מחפשים את הסקריפט בקהילה
בחלון האינדיקטורים מחפשים בסקריפטים של הקהילה את השם המלא Surgical Sweep – Original Restored ומוודאים שהיוצר הוא Abhivish ושהסקריפט מסומן כקוד-פתוח שפורסם ב-7.6.2026 ועודכן באותו יום. גרסה עם שם דומה ותאריך אחר היא לא הסקריפט שנבדק כאן.
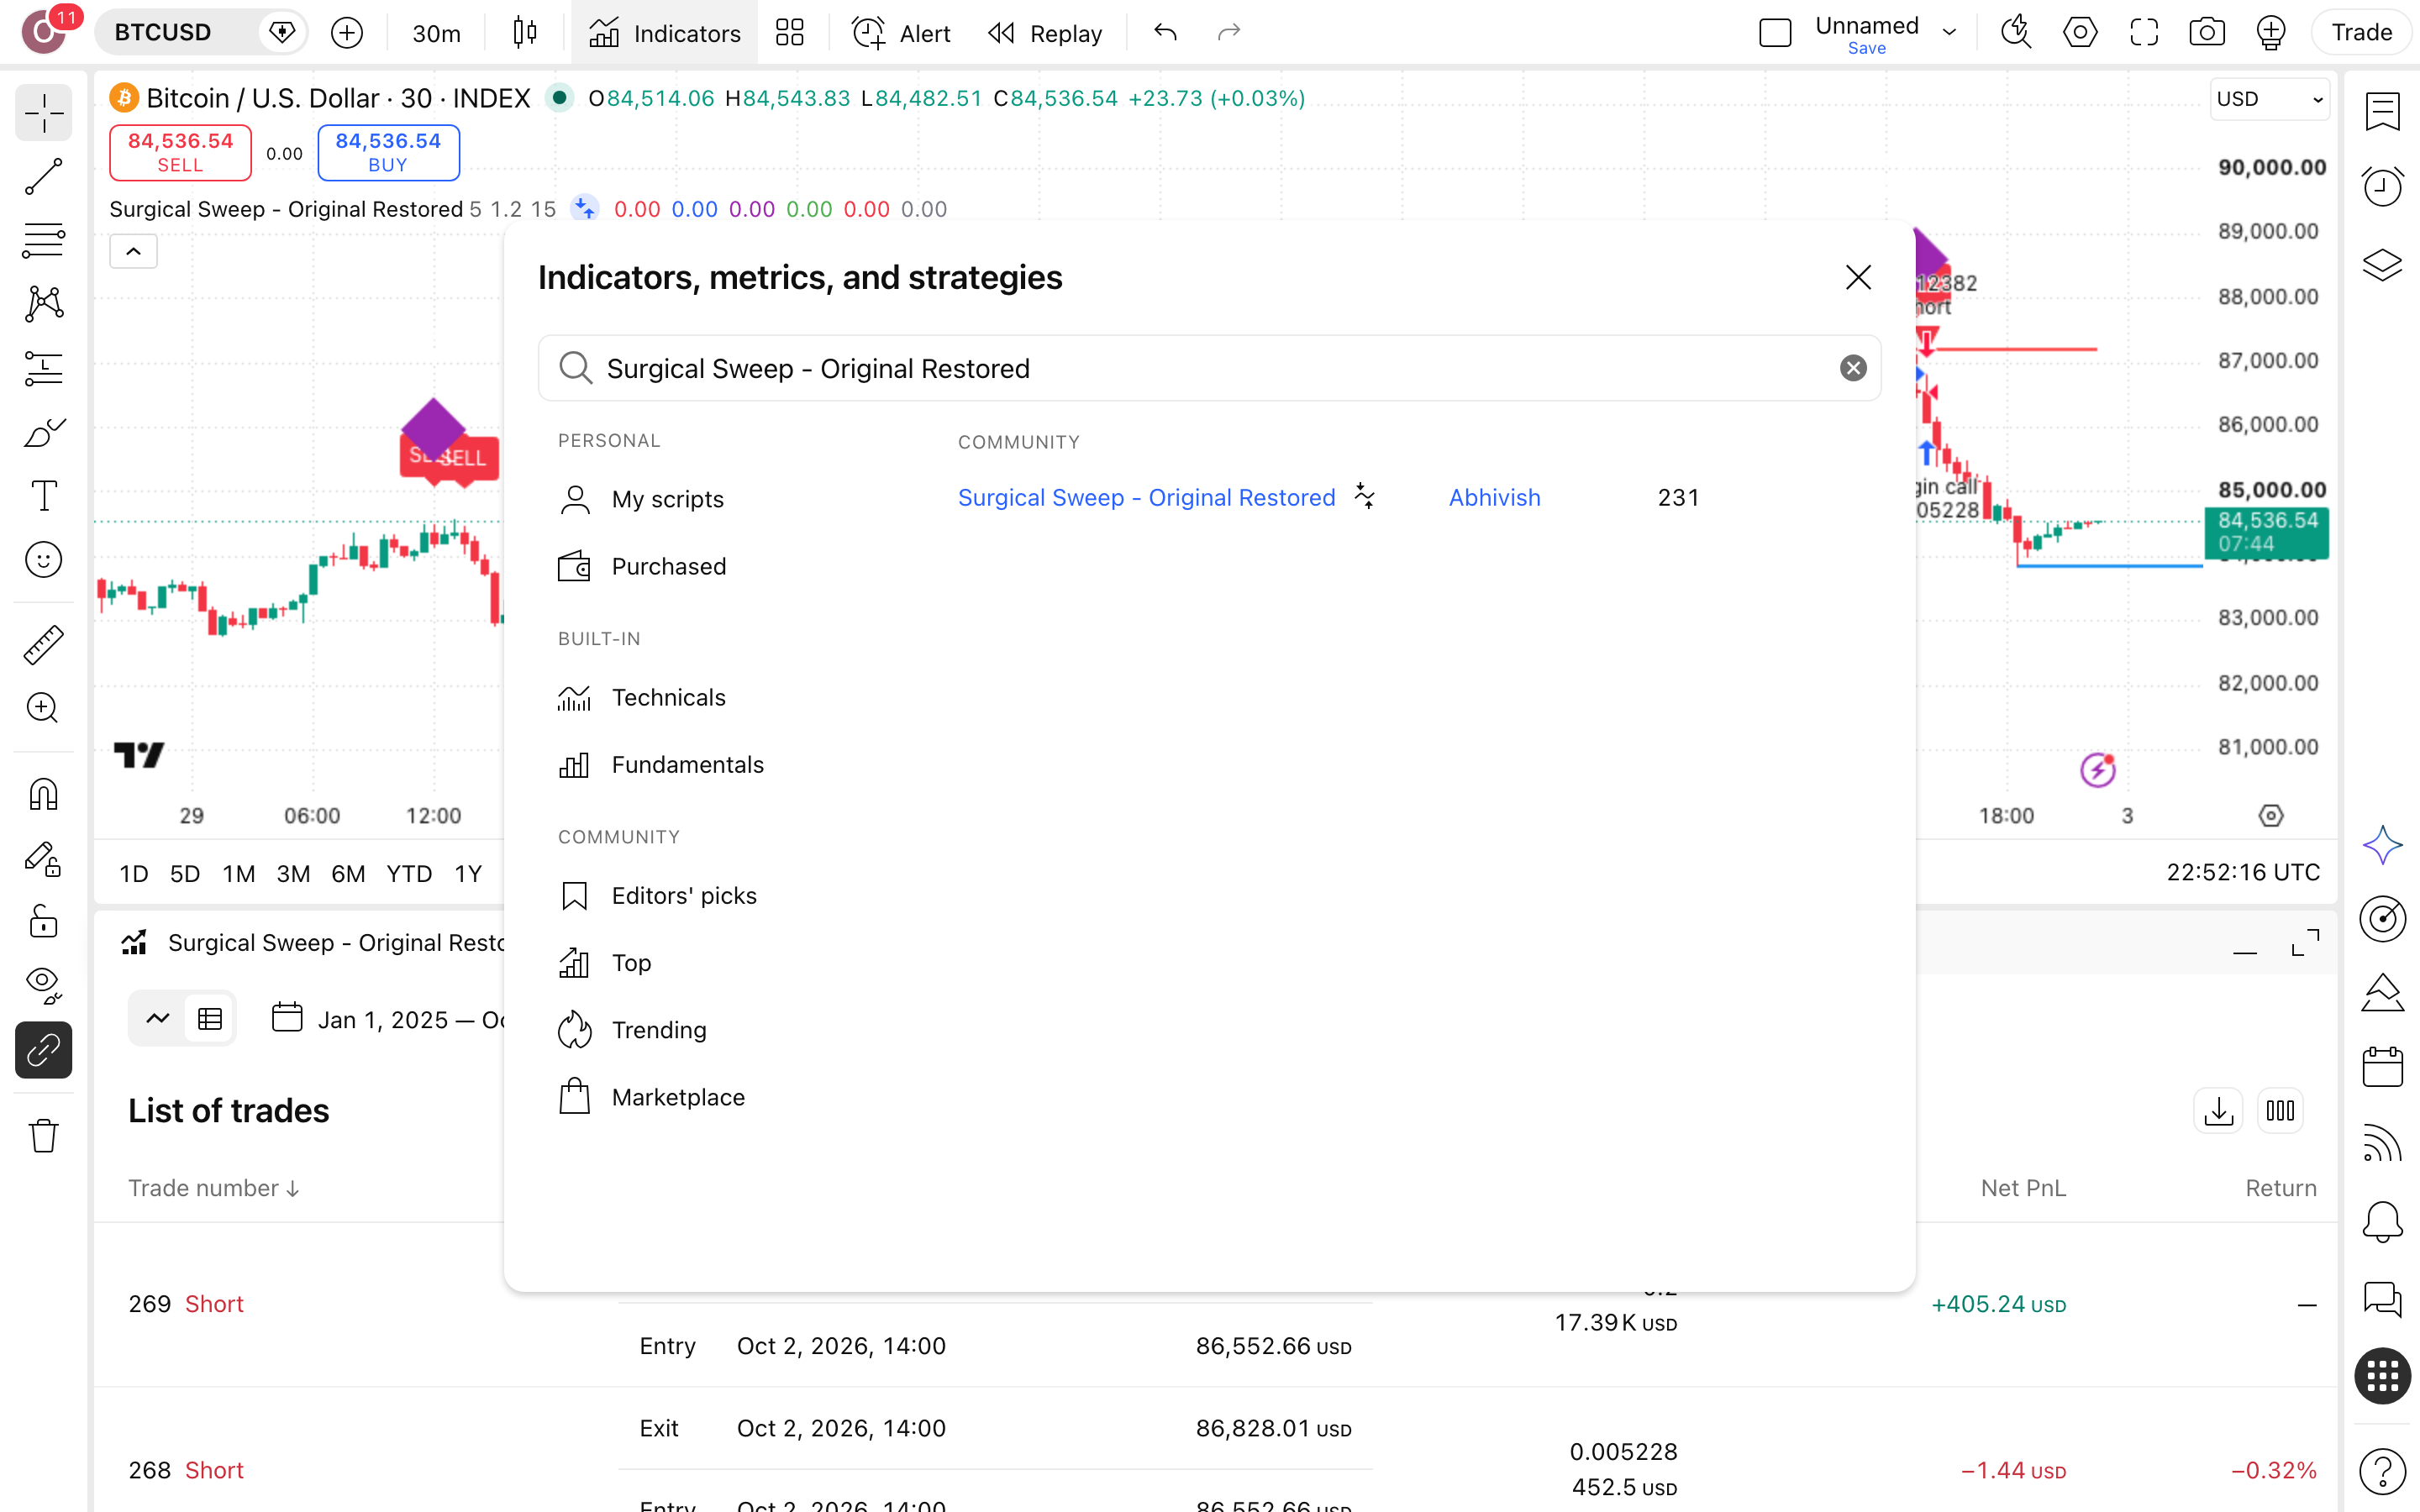
החיפוש עשוי להחזיר סקריפטים בשמות דומים; שם-המשתמש Abhivish ותאריך 7.6.2026 הם מה שמבדיל את המקור מחיקוי.
מגדירים עמלה לפני הדוח
פותחים את הגדרות הסקריפט, ובלשונית Properties מזינים עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה. בלשונית הקלטים בודקים Pivot Sensitivity=5, Volume Spike Filter=1.2 ואת Line Length=15. על 584 עסקאות העמלה מצטברת, ודוח בלי עמלה הוא דוח אחר.
פותחים את Strategy Tester
פותחים את לשונית Strategy Tester ובודקים שטווח-התאריכים הוא 8.1.2025 עד 1.10.2026. בברירת-המחדל של היוצר אמורות להופיע 584 עסקאות, 175 לונג ו-409 שורט; מספר אחר אומר שמשהו בהגדרות או בתאריכים שונה מהריצה, וצריך לחזור לשלב 3.
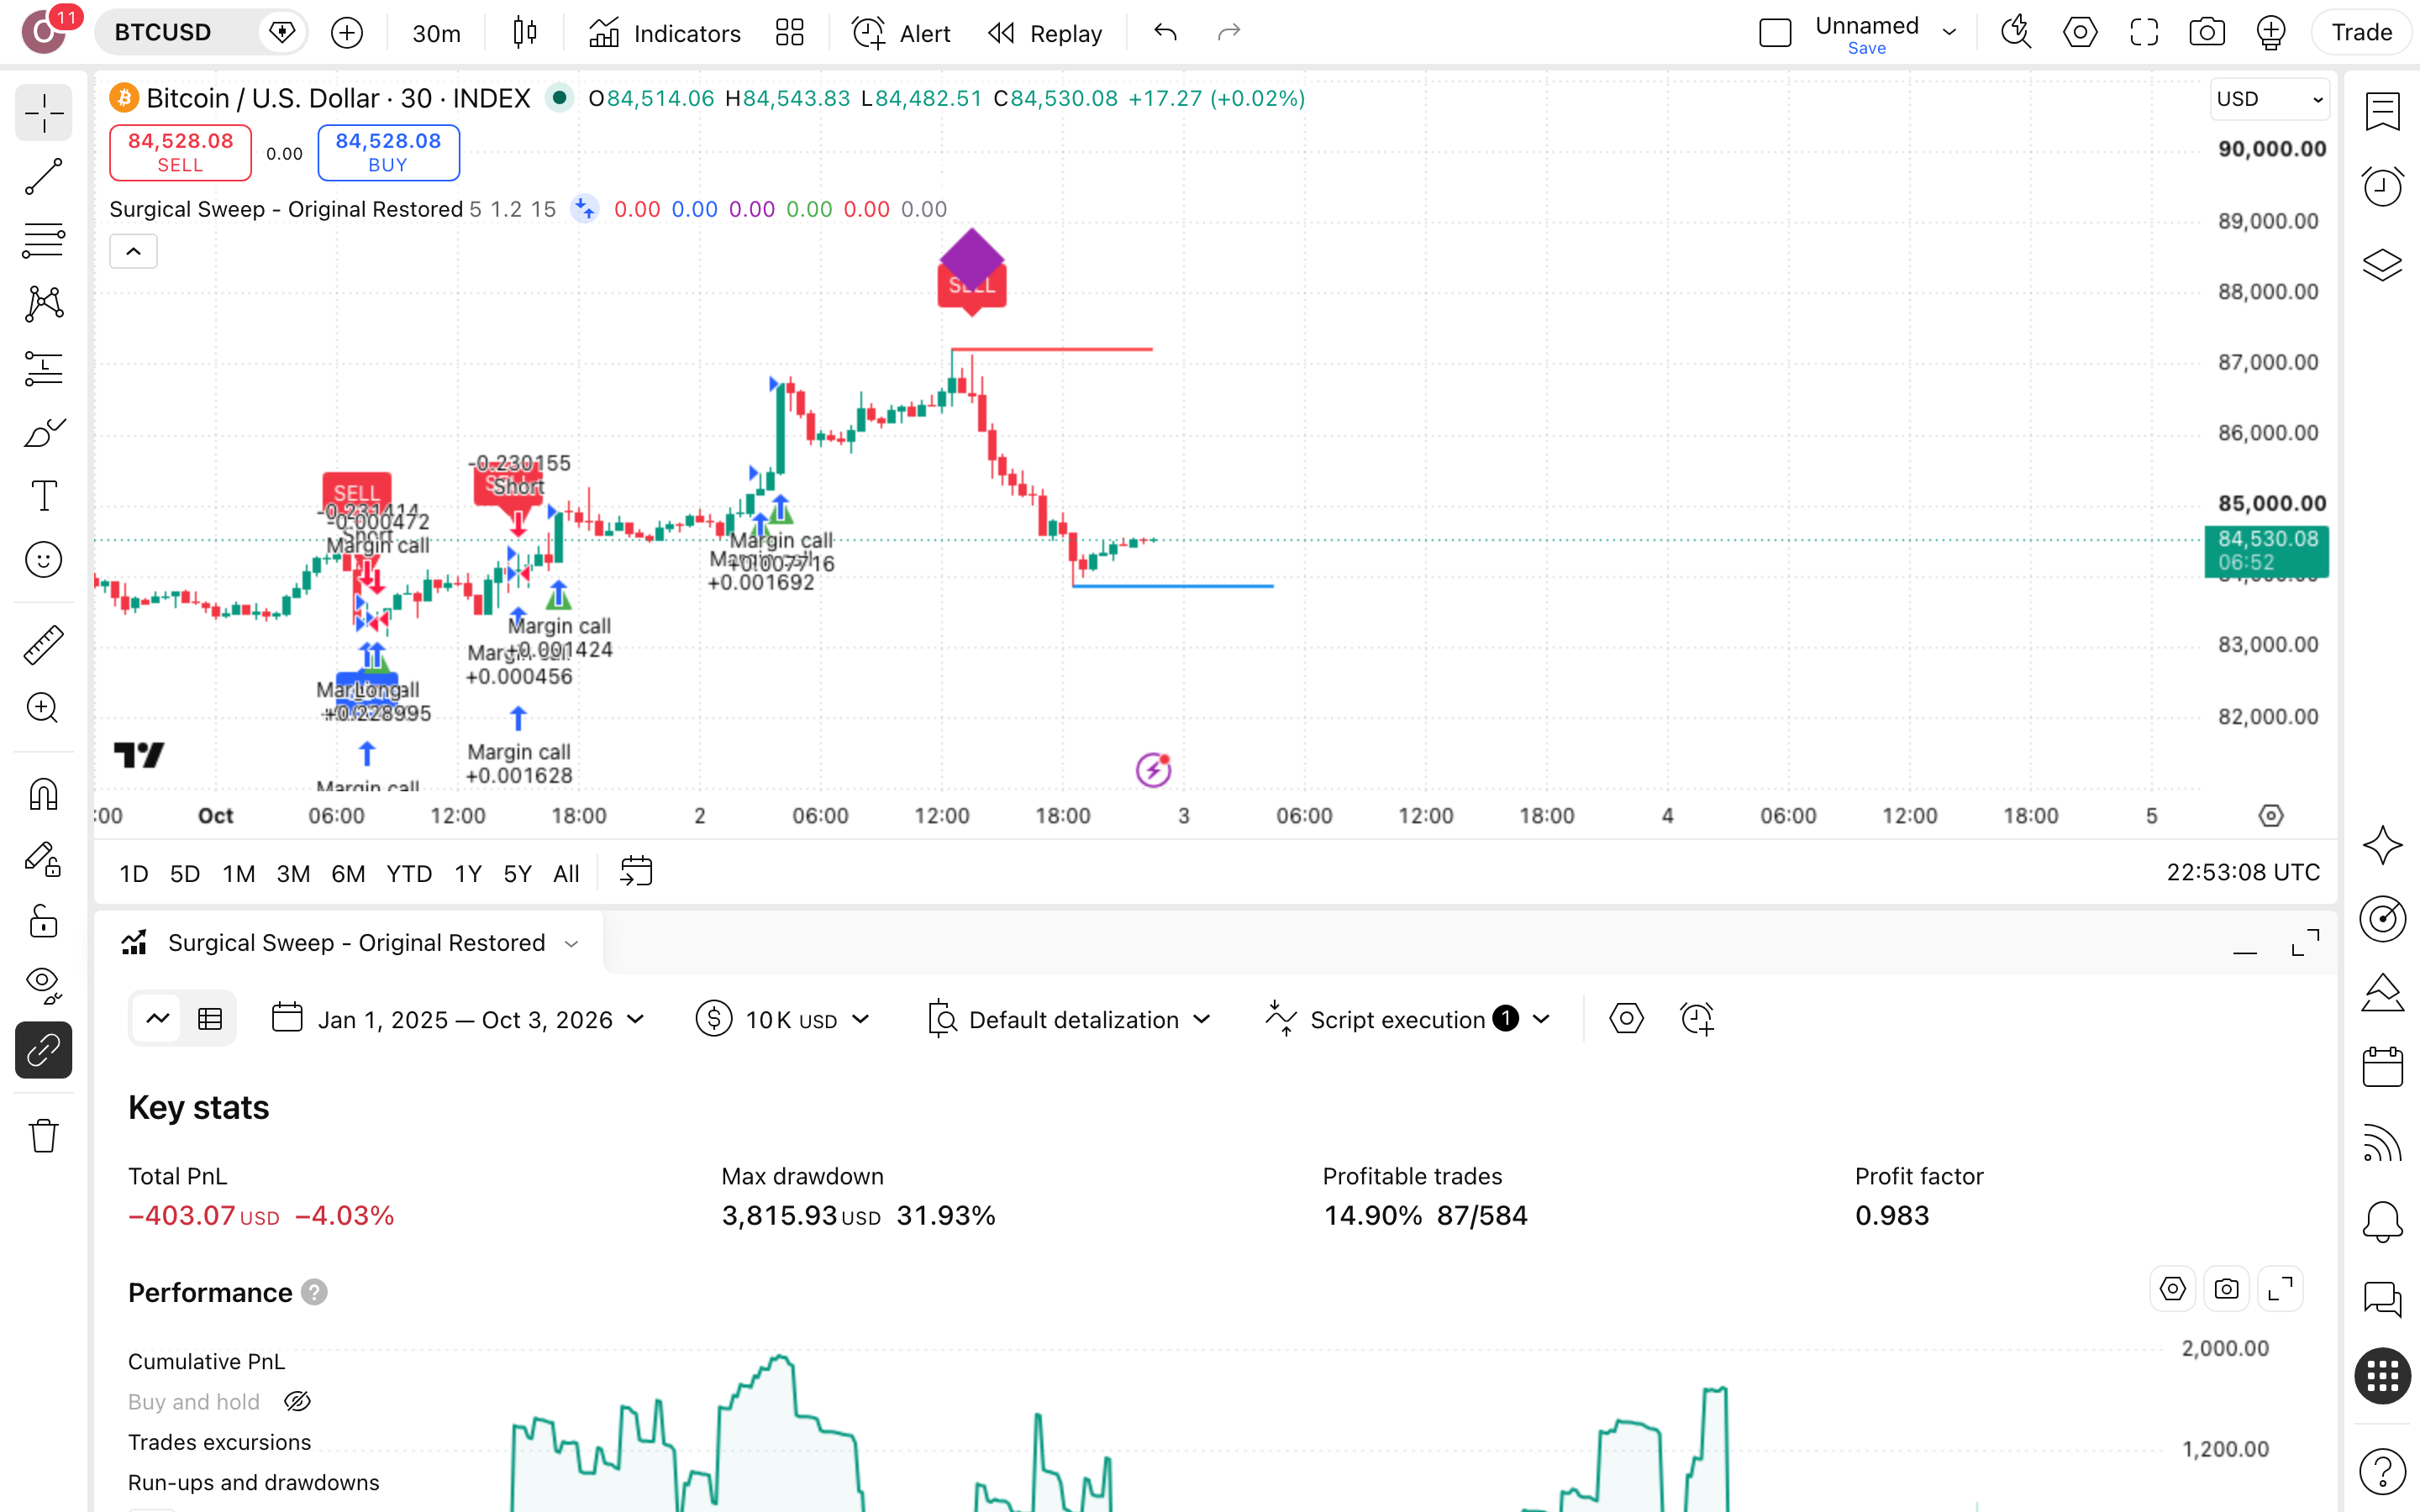
קוראים את הדוח ומריצים על נכס אחר
קוראים את ה-drawdown לפני התשואה: 31.9%, ורצף של 36 עסקאות מפסידות. רק 15% מהעסקאות הרוויחו, ו-Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 0.98 אומר 98 סנט על כל דולר הפסד. אחר כך מריצים על נכס אחר ובודקים אם התמונה מחזיקה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Surgical Sweep – Original Restored
האם Surgical Sweep מצייר-מחדש?
לא. דף-הסקריפט מסמן אותו כלא מצייר-מחדש, והקוד פתוח, כך שאפשר לבדוק בעצמכם שהאותות לא משתנים בדיעבד על נרות שכבר נסגרו. זה תנאי-סף, לא תוצאה: גם בגרסה הנקייה הזאת $10,000 הפכו ל-$9,655 על ביטקוין בגרף 30 דקות, בין 8.1.2025 ל-1.10.2026.
כמה עמוק צלל החשבון בדרך?
31.9% ירידה מקסימלית מהשיא (drawdown, הנפילה הגדולה מנקודת-שיא לשפל): $10,000 בשיא היו הופכים ל-$6,807. כלומר, השאלה איננה רק אם הסקריפט מנצח, אלא אם תחזיקו בו כשהחשבון מאבד כמעט שליש. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה ישירה בין השניים.
הסקריפט ניצח את קנה-והחזק, אבל עדיין הפסיד. אז למה בכלל?
כי הניצחון כאן הוא הפסד קטן יותר: $9,655 מול $8,846, פער של $809, ותשואה שנתית של -2% מול -6.8%. מנגד, Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 0.98 אומר שהמערכת עצמה לא הרוויחה. היא רק נפלה לאט יותר מביטקוין.
איך 584 עסקאות עם 15% מרוויחות לא מחקו את החשבון?
כי יחס הרווח/הפסד הממוצע הוא ×5.62: עסקה מרוויחה ממוצעת גדולה בהרבה ממפסידה ממוצעת, ולכן 87 מרוויחות כמעט מאזנות 497 מפסידות. המחיר הוא סבלנות: רצף של 36 הפסדים ברציפות, בחשבון שנמצא בשוק 100% מהזמן. מי שלא יעמוד ברצף כזה יעצור לפני שהמרוויחה הבאה מגיעה.
האם שינוי פרמטר אחד הופך אותו למרוויח?
על הנייר כן, וזה בדיוק מה שמעלה חשד. העלאת Volume Spike Filter מ-1.2 ל-1.8 קיצצה את מספר העסקאות ל-315 והפכה תשואה כוללת של -3.4% ל-59.1%, עם ירידה מהשיא של 29.5%. קפיצה כזו מפרמטר יחיד דורשת בדיקה על תקופה אחרת.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את Surgical Sweep על ביטקוין בגרף 30 דקות והגדר ידנית עמלה של 0.1%. אחר כך עבור על עשר עסקאות, אחת אחרי השנייה. ספור כמה מהן הפסידו, והשווה את התוצאה ל-15% העסקאות המרוויחות בריצה שלנו.
אם אתה כבר סוחר לפי תחושה: רשום את עשרים העסקאות האחרונות שלך ליד נתוני הריצה: 15% הצלחה, יחס רווח/הפסד ממוצע של ×5.62 ורצף של 36 הפסדים. אחר כך שאל את עצמך בכנות: באיזה מהמספרים האלה היית עומד בלי לסטות מהכלל?
אם אתה שוקל כסף אמיתי: הרץ בעצמך את השינוי בהגדרה Volume Spike Filter מ-1.2 ל-1.8. מספר העסקאות ירד ל-315, והתשואה הכוללת עברה ממינוס 3.4% ל-59.1%. קפיצה כזאת מפרמטר אחד מחייבת ריצה על תקופה אחרת לפני כל שקל אמיתי.