- יוצרmdfe3757
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההפריצת מגמה אחרי סוויפ: אחוז הצלחה נמוך, יחס רווח-הפסד גבוה
- פורסמה2026-06-12עדכון אחרון: 2026-06-12
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 6.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
סוויפ ופריצת מגמה: כשהמחיר עוקף פסגה או שפל קודמים בנפח מוגבר, בחלון הכניסה המוגדר בהגדרות הריצה (Killzones, שעון טייפה)
TRADE Strategy v8.4 מוגדר על-ידי היוצר כאסטרטגיית פריצת-מגמה (Sweep — עקיפה של פסגה או שפל קודמים) „קלאסית מאוד“, מהסוג של „יחס רווח-הפסד גבוה, אחוז הצלחה נמוך“. בהגדרות שבהן הרצנו, הרמה נקבעת לפי 5 נרות משמאל ו-2 מימין, הכניסה דורשת נפח של פי 1.2 מהממוצע של 20 נרות, והיא מותרת רק בין 15:00 ל-03:00 שעון טאייפה, בסיכון של 1% מההון לעסקה. על BTCUSDT.P זה הניב 204 עסקאות, 104 לונג ו-100 שורט — כלומר הסקריפט לא מהמר על כיוון הביטקוין, הוא מגיב לרמות.
למה שזה יעבוד? כי ההיגיון, בלשון היוצר, הוא „לחתוך הפסדים ולתת לרווחים לרוץ“. בריצה שלנו רק 28% מהעסקאות הרוויחו, כלומר כמעט שלוש מכל ארבע כניסות שלך מסתיימות בהפסד. מה שמחזיק את החשבון הוא שהרווח הממוצע גדול פי 4.89 מההפסד הממוצע. Profit Factor של 1.94 (סך הרווחים חלקי סך ההפסדים) אומר שעל כל דולר שהלך חזרו 1.94. שני בלמים בהגדרות שומרים על ההפסדים קטנים: היפוך בנפח חריג של פי 2.5 מהדק את הסטופ (נקודת היציאה בהפסד), ועסקה מפסידה שמתמשכת נסגרת לפי זמן.
הכשל הצפוי כתוב במספרים: רצף של 10 הפסדים ברציפות, ו-2025 הייתה השנה הגרועה בריצה. הירידה המקסימלית מהשיא (drawdown) נעצרה ב-11.1% — $10,000 בשיא היו נהיים $8,889 — וזה הנתון שמצדיק את הסקריפט, לא התשואה. הסקריפט היה בשוק רק 25.9% מהזמן, ובביטקוין של 2019 עד 2026 זה עלה ביוקר: 15.2% שנתי מול 39.9% בקנה-והחזק. מי שבודק אותו בודק סיכון קטן, ומשלם על כך ב-74.1% מהזמן מחוץ לשוק.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
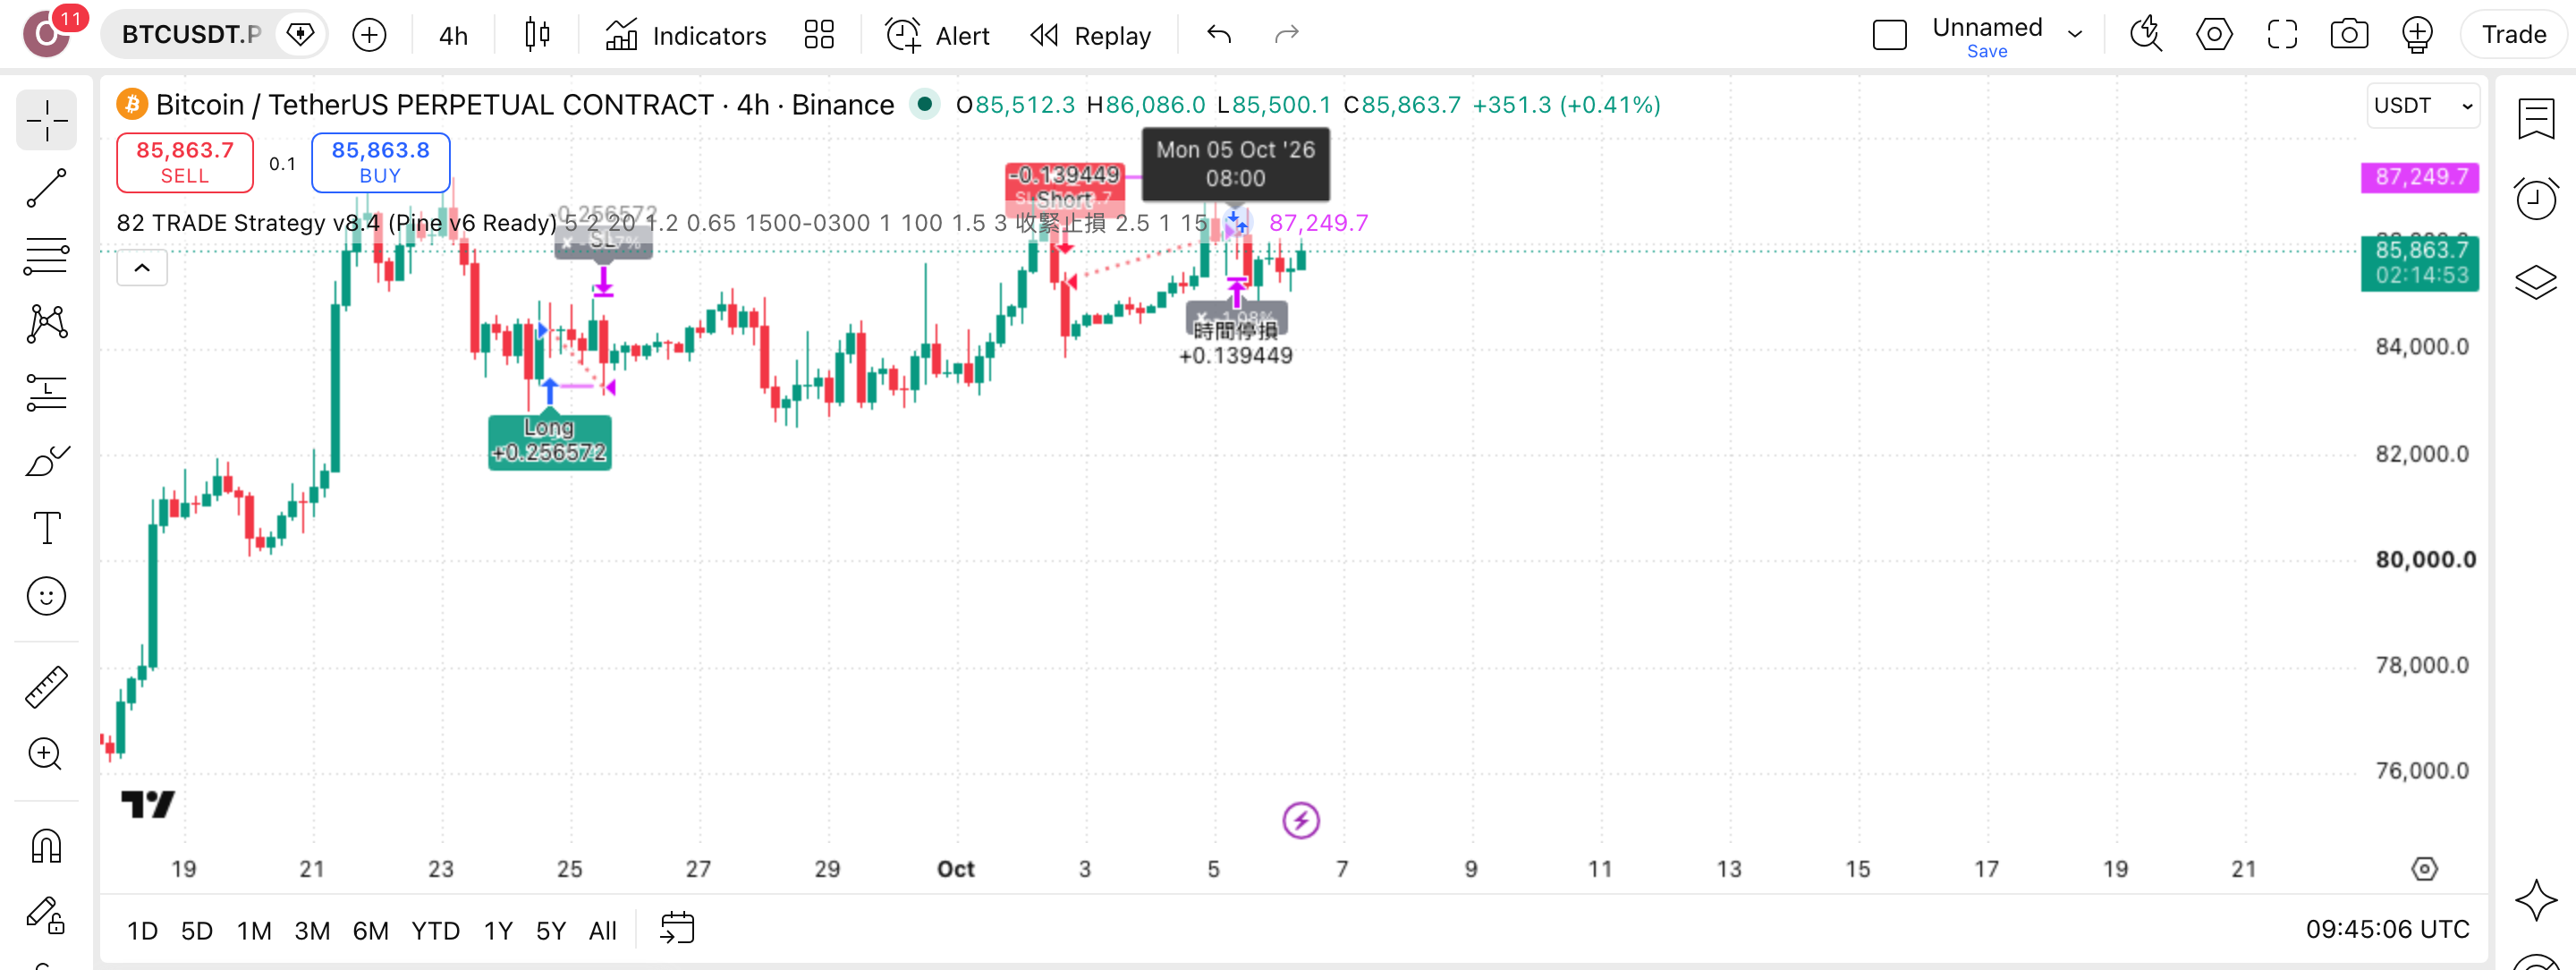
בצילום של BTCUSDT.P בגרף 4 שעות חפשו את הפער בין המון כניסות קטנות שנגמרות בהפסד לבין מעט עסקאות שנמתחות לאורך המגמה. 146 עסקאות מפסידות מול 58 מרוויחות — והתשואה נשענת על המעטות.
מה קורה בפועל כשהסקריפט רץ
זיהוי
המחבר מגדיר זאת כאסטרטגיית פריצת-מגמה מסוג Sweep: כל Sweep נבחן מול 5 נרות משמאל ו-2 נרות מימין, ובריצה על BTCUSDT.P בגרף 4 שעות נמצאו כך 204 עסקאות.
כניסה
הכניסה מותנית בנפח גבוה פי 1.2 מממוצע 20 הנרות האחרונים ובחלון Killzones של 15:00–03:00 שעון טאיפיי; בריצה הכסף היה בשוק רק 25.9% מהזמן, בכניסות לונג ושורט כמעט מאוזנות.
יעד
המחבר מגדיר את המטרה "לחתוך הפסדים ולתת לרווחים לרוץ". אין יעד קבוע בהגדרות הריצה; הרווח הממוצע גדול פי 4.89 מההפסד הממוצע, וזה מה שמחזיק אסטרטגיה עם 28% עסקאות מרוויחות.
סטופ
גודל העסקה נגזר מסיכון 1% מההון; כשנפח-שיא עובר סף פי 2.5 הסטופ (נקודת יציאה בהפסד) מתהדק, ועסקה מפסידה נסגרת גם בעצירת-זמן. בריצה הירידה המקסימלית מהשיא נעצרה ב-11.1%.
לוח-ההגדרות — מה לכוון ומה להשאיר
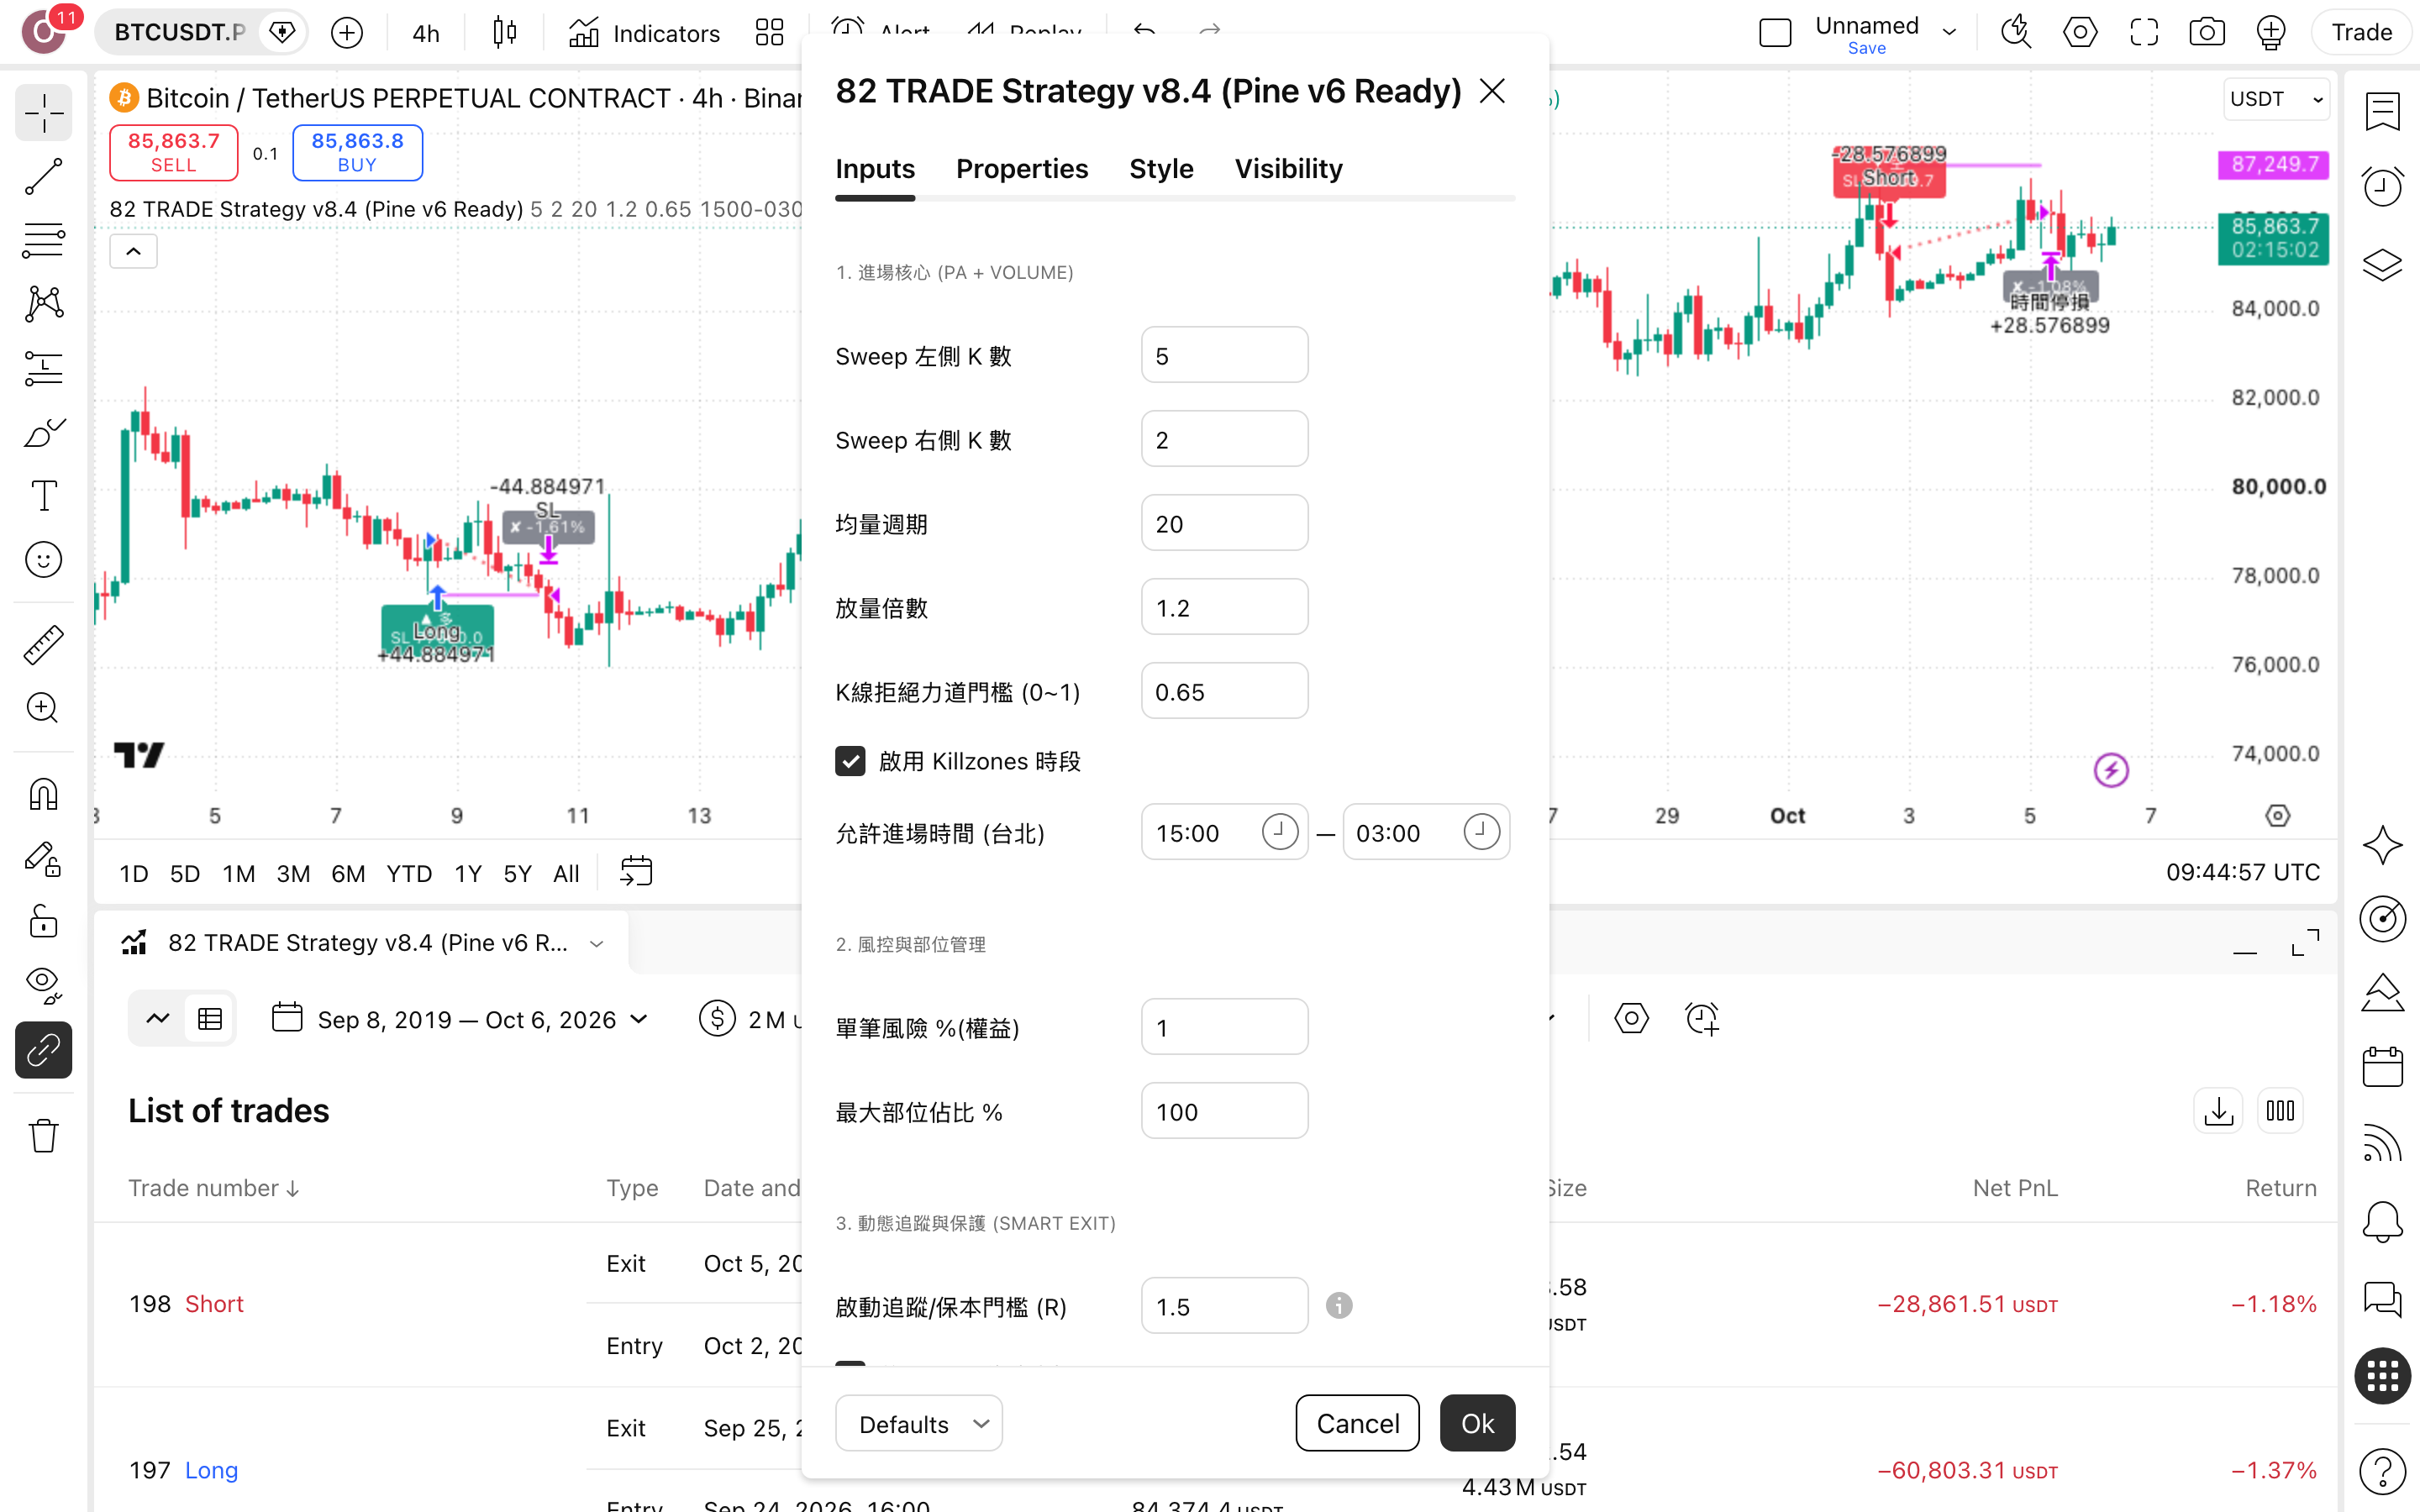
חמש הגדרות קובעות את הריצה על BTCUSDT.P בגרף 4 שעות; הערכים הם של הריצה מ-6.10.2026, ולצד שתיים מהן — מה ששינוי שלהן עשה בפועל.
| 放量倍數 (מכפיל נפח) | סף הנפח לכניסה: נר חייב לסחור פי 1.2 מממוצע 20 הנרות האחרונים. העלאה צפויה לצמצם את 204 העסקאות שבריצה, כלומר משנה ישירות את גודל המדגם שעליו אתה בודק. | ברירת-מחדל1.2 — כפי שהורץ על BTCUSDT.P |
|---|---|---|
| 啟用 Killzones 時段 (חלון מסחר) | מגביל כניסות לחלון 15:00–03:00 שעון טאיפיי. עם המסנן דלוק הכסף היה בחוץ 74.1% מהזמן; כיבוי יוצר אסטרטגיה אחרת שלא נבדקה בריצה הזאת ואין לה מספרים משלה כלל. | דלוקכך הורצה הבדיקה, עם חלון 1500-0300 |
| 單筆風險 %(權益) (סיכון לעסקה) | כמה אחוזים מההון מסוכנים בכל עסקה: 1% בריצה. עם רצף-הפסדים של 10 עסקאות בדוח, זה הפרמטר הראשון שקובע כמה עמוקה תהיה הירידה מהשיא אצלך — בריצה הזאת: 11.1%. | ברירת-מחדל1% — לא להגדיל לפני שבדקת רצף-הפסדים |
| 最大部位佔比 % (תקרת פוזיציה) | התקרה לגודל פוזיציה כאחוז מההון, 100 בריצה. העלאה ל-150 הורידה את התשואה הכוללת מ-170.7% ל-134.4% והעלתה את הירידה המקסימלית ל-11.4% — כלומר הגדלת התקרה קנתה כאן רק סיכון. | ברירת-מחדל100 — הערך 150 נבדק ונחלש |
| 爆量反轉倍數門檻 (סף נפח-שיא) | באיזה מכפיל נפח-שיא הסטופ מתהדק: 2.5 בריצה. העלאה ל-3.75 הניבה 183.8% במקום 170.7%, אבל גם ירידה של 12.1% במקום 11.1% — עוד תשואה באה עם עוד ירידה. | ברירת-מחדל2.5 — 3.75 שווה בדיקה, לא מסקנה |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
這是一份非常經典的「高盈虧比、低勝率」趨勢突破(Sweep)策略。從你提供的截圖來看,勝率約落在 24% ~ 26%,但總獲利和最大獲利交易(551,102 USDT)非常驚人,這表示你的策略成功做到了「截斷虧損,讓利潤奔跑」。
— mdfe3757, יוצר הסקריפט, בעמוד-הפרסום הרשמי. נדיר שתיאור בקטלוג מודה מראש באחוז הצלחה של 24%–26%, גם אם הוא כתוב כתשובה ל„צילום מסך“ ומתהדר בעסקה של 551,102 USDT בלי בק-טסט. בחרנו לסקור בגלל הפער: בריצה שלנו יצא 28%, וכל החשבון הגיע ל-$27,072.
הרצנו את זה על BTCUSDT.P — הנה מה שיצא
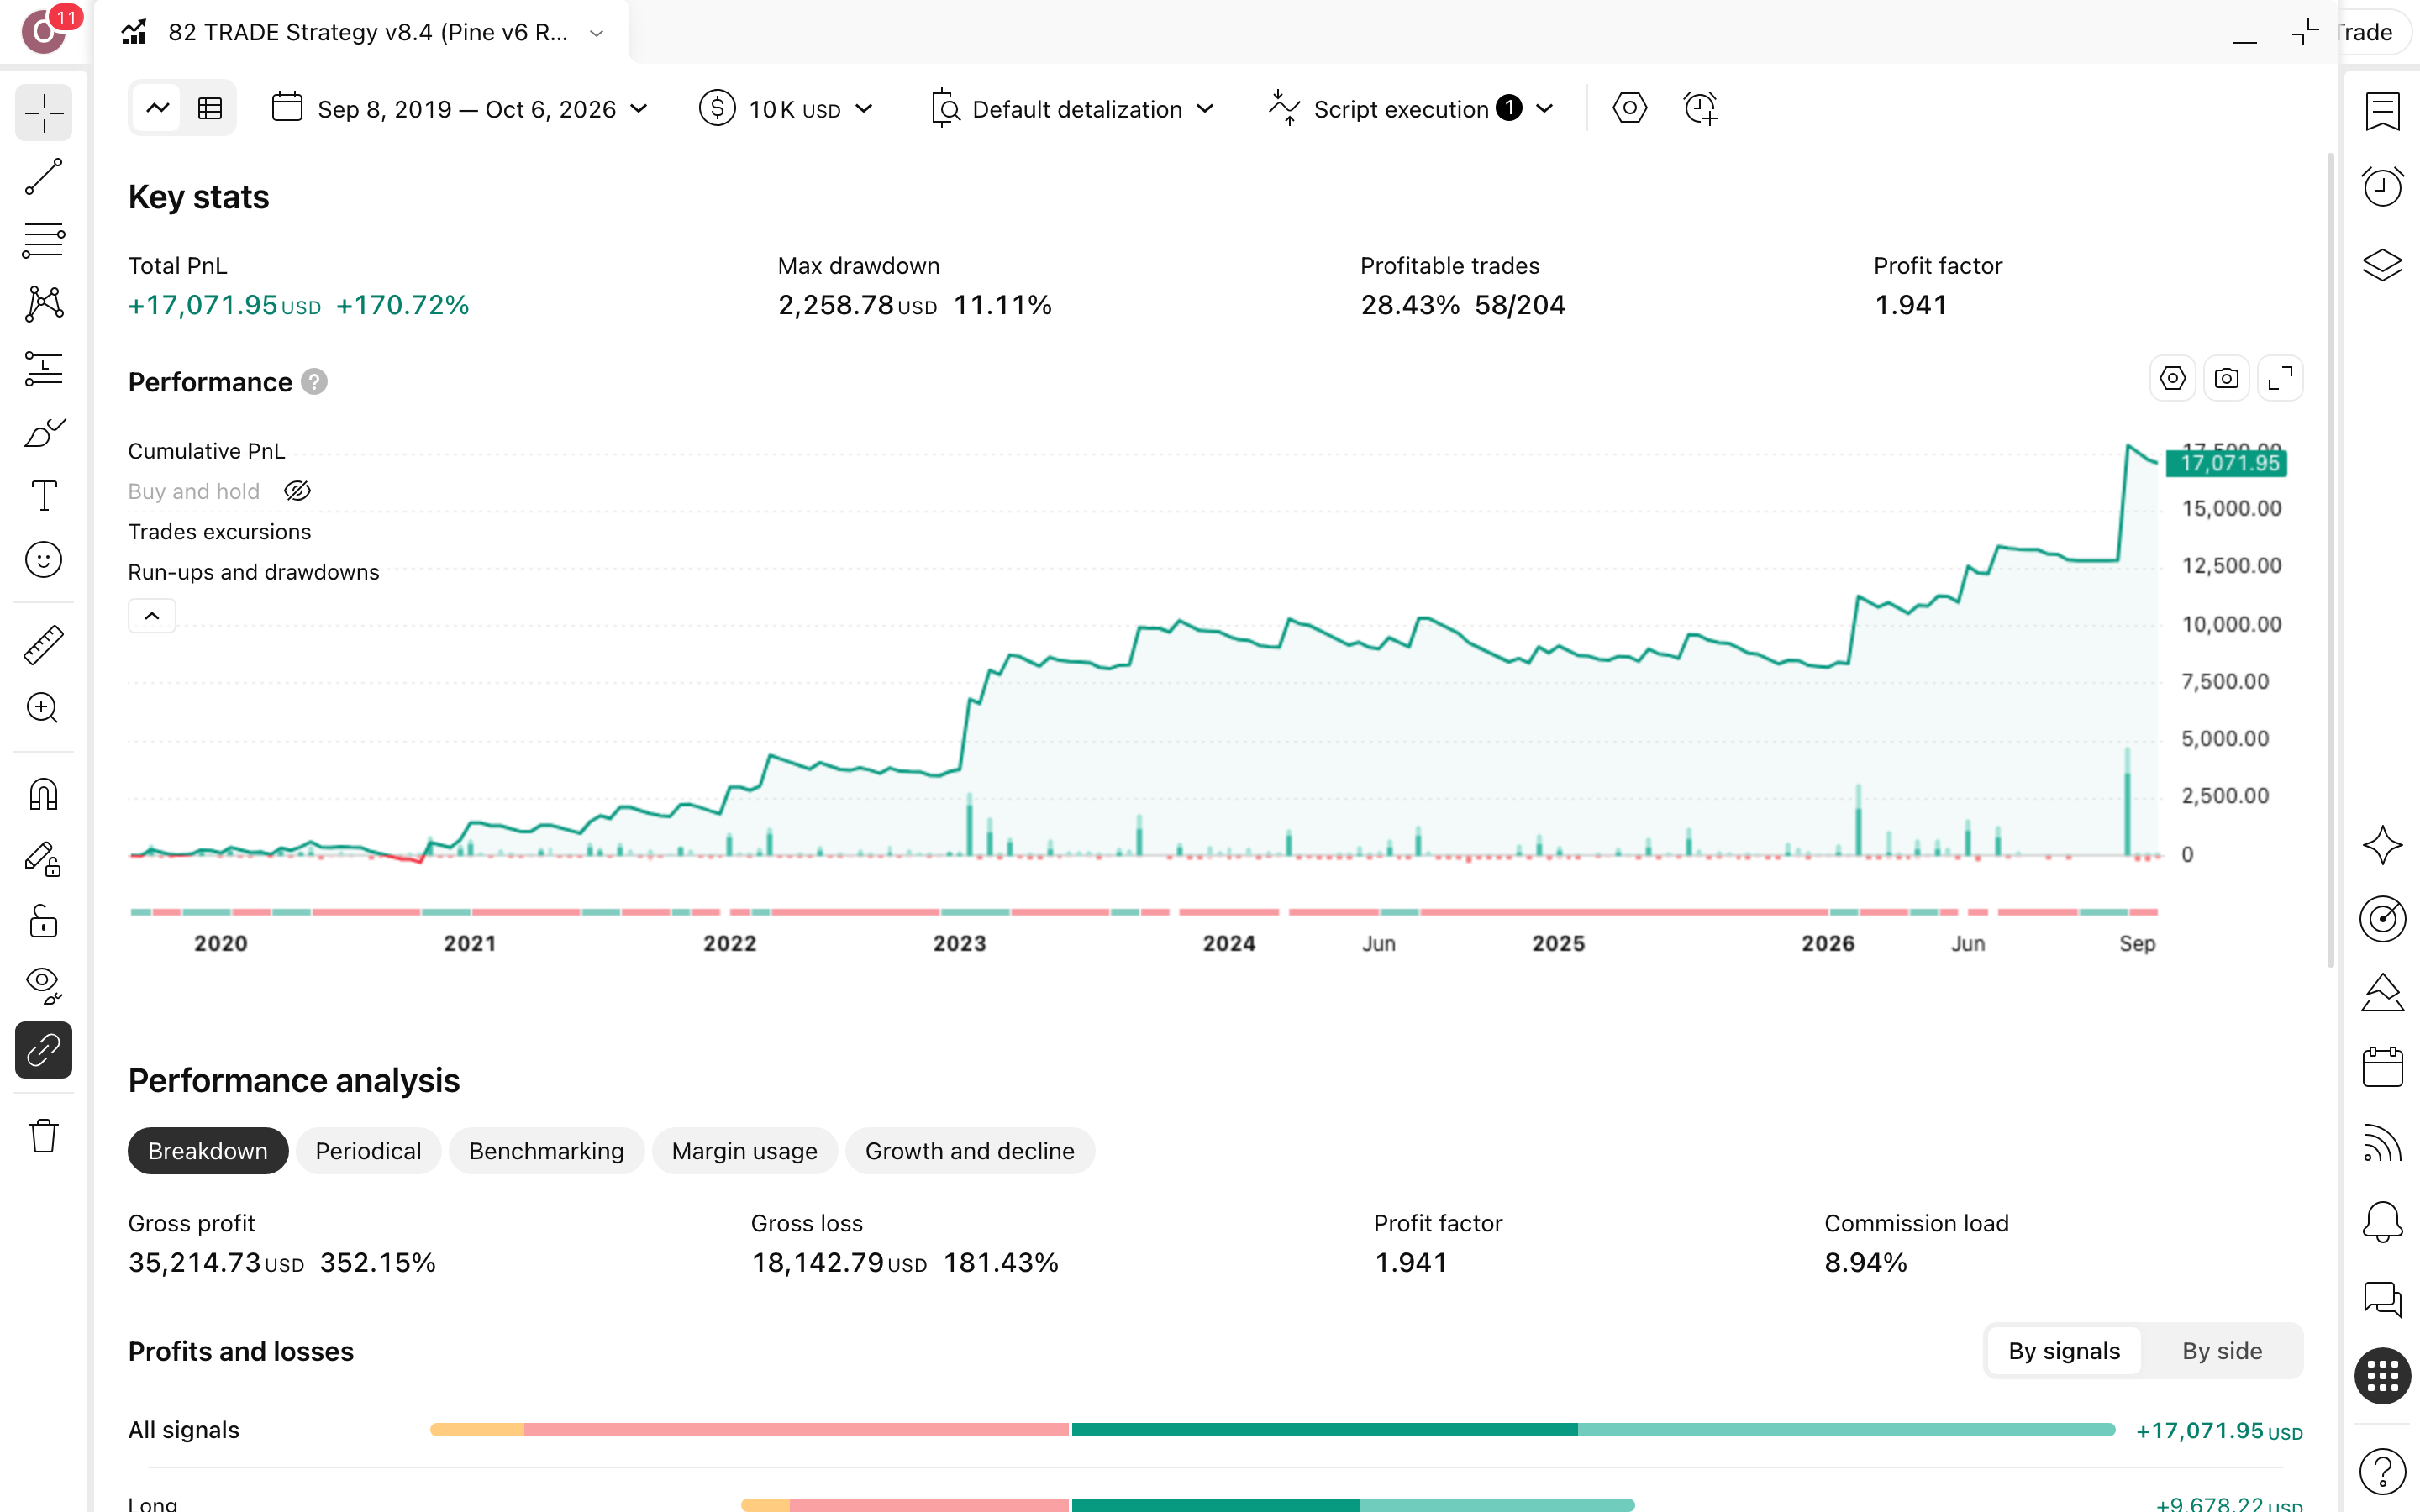
בק-טסט של TRADE Strategy v8.4 הוא שחזור של 204 עסקאות על BTCUSDT.P בין 2019 ל-2026. זו לא תחזית, זה שיעור על מה שהכללים היו עושים בעבר.
מספר עסקאות
204
204 עסקאות בשבע שנים הן מדגם שמספיק כדי לשפוט את הכלל ולא מקרה בודד. 104 בלונג ו-100 בשורט: הסקריפט נכנס לשני הכיוונים.
תקופת הבדיקה
7 שנים
התקופה 26.9.2019 עד 5.10.2026, כ-7 שנים על החוזה BTCUSDT.P בגרף 4 שעות: מספיק ארוכה כדי שגם השנה הגרועה, 2025, תיכנס למדגם ולא תוסתר.
תשואה שנתית
15.2%
15.2% בשנה מול 39.9% בקנה-והחזק: מי שהריץ את הסקריפט ויתר על יותר ממחצית התשואה, ובתמורה הכסף שלו ישב בחוץ רוב הזמן.
ירידה מקסימלית מהשיא
11.1%
11.1% ירידה מהשיא (drawdown, הנפילה הגדולה מפסגת-החשבון): $10,000 בשיא היו הופכים ל-$8,889. המספר הזה קובע אם תחזיק מעמד, לא התשואה.
השנה הגרועה
2025
2025 הייתה השנה הגרועה של הריצה.
זמן בשוק
25.9%
25.9% בשוק אומר שכשלושה רבעים מהתקופה הכסף ישב בחוץ, ותנועות הביטקוין בזמן הזה עברו בלי הסקריפט, לטוב ולרע.
עסקאות מרוויחות · ויחס רווח/הפסד
58 מ-204 · ×4.89
28% מרוויחות לבד נשמע כמו כישלון, ומרוויחה ממוצעת גדולה ×4.89 מהמפסידה נשמעת כמו נס. רק יחד הם מסבירים איך 58 עסקאות מכסות 146.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של mdfe3757 (גרסת 2026-06-12), לונג ושורט, על גרף BTCUSDT.P 4 שעות
- הגדרותInitial capital=10000 · Commission=0.1% · Sweep 左側 K 數=5 · Sweep 右側 K 數=2 · 均量週期=20 · 放量倍數=1.2 · 啟用 Killzones 時段=on · 允許進場時間 (台北)=1500-0300 · 單筆風險 %(權益)=1 · 最大部位佔比 %=100 · 爆量反轉(CapExit)=收緊止損 · 爆量反轉倍數門檻=2.5 · ועוד 1 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה6.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי TRADE Strategy משקרת — והמספרים של השקר
שלושה מספרים שעמוד-קטלוג לא שם בכותרת, וכל אחד מהם נמדד בריצה הזאת על BTCUSDT.P.
146 עסקאות מפסידות
146 מ-204
יותר משתיים מכל שלוש עסקאות בריצה נגמרו בהפסד. זה לא באג אלא המבנה: הסקריפט מוותר על דיוק ומחכה למרוויחה הגדולה. בפועל תראה בעיקר כניסות שנכשלות, וכל אחת מסכנת 1% מההון לפי ההגדרות, שוב ושוב. מי שלא עומד בזה ינטוש את השיטה הרבה לפני שה-58 המרוויחות יגיעו.
רצף של 10 הפסדים
10 ברצף · 2025
בשלב מסוים בריצה הגיעו עשר עסקאות מפסידות אחת אחרי השנייה. השנה הגרועה היא 2025, שנה קרובה ולא היסטוריה רחוקה. מי שהתחיל אז פגש את השנה החלשה של השיטה כבר בצעד הראשון. עמוד-קטלוג שמוכר חלומות היה פותח בעסקה הגדולה, וכאן פותחים ברצף.
74.1% מהזמן בחוץ
74.1%
קנה-והחזק ניצח. רוב הזמן הכסף ישב בצד ולא עבד, ובסוף $10,000 הפכו ל-$27,072 מול $105,598 בקנה-והחזק, פער של $78,526 לטובת מי שפשוט החזיק. הזמן בחוץ אמור להגן בירידות, אבל הוא גם השאיר את הכסף מחוץ לעליות. השאלה שזה מעלה לבדיקה: האם השקט הזה שווה לך את הפער.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? 204 עסקאות בכ-7 שנים, ורק 58 מהן מרוויחות. זה מספיק כדי שהתמונה לא תיבנה על מקרה בודד. רצף של 10 הפסדים מראה שמדגם של עשרות עסקאות בלבד היה יכול להטעות אותך לגמרי.
- העמלה בפנים? הזנו ידנית 0.1% לכל פעולה, ועם 204 עסקאות היא נגבתה מאות פעמים. בכל דוח שתריץ בעצמך, ודא שהשדה לא נשאר על אפס, אחרת התשואה מנופחת. מס 25% ופערי-ביצוע עדיין לא כלולים.
- הסקריפט מצייר-מחדש? לא בדקנו זאת. סקריפט שמשנה אותות בדיעבד מייצר בק-טסט שאי אפשר לשחזר בזמן אמת, ולכן זו הבדיקה הראשונה בכל עמוד-סקריפט שאתה פותח.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: BTCUSDT.P בגרף 4 שעות, 26.9.2019 עד 5.10.2026. בחרנו חלון של כ-7 שנים שכולל גם את 2025, השנה הגרועה, ולא רק תקופות שבהן הסקריפט הצליח.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
שלוש ריצות של אותו סקריפט על BTCUSDT.P: אם תוצאה מתהפכת משינוי קטן, היא צירוף-מקרים.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 204 | 170.7% | 11.1% |
| שינוי 爆量反轉倍數門檻 מ-2.5 ל-3.75 | 202 | 183.8% | 12.1% |
| שינוי 最大部位佔比 % מ-100 ל-150.0 | 180 | 134.4% | 11.4% |
כמה כסף בכלל שמים על דבר כזה?
הריצה סיכנה 1% מההון בכל עסקה, עם תקרת פוזיציה של 100% מההון. גם בהגדרה הזאת, רצף-ההפסדים הארוך הגיע ל-10 עסקאות, והירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה מהשיא הקודם עד השפל) הייתה 11.1%: $10,000 בשיא היו הופכים ל-$8,889. זה הפער שתצטרך לשאת בלי לגעת בכפתור, ולכן הכסף שתשים כאן צריך להיות כסף שלא תזדקק לו באמצע הדרך.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. הסקריפט נכנס רק בחלון 15:00–03:00 שעון טייפה, מפעיל עצירת-זמן לעסקה מפסידה, והיה בשוק רק 25.9% מהזמן. עם 28% עסקאות מרוויחות, רק הכלל הקבוע הוא מה שמאפשר ליחס ×4.89 לעבוד.
שורט ומינוף. הריצה כוללת עסקאות שורט על BTCUSDT.P. כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף של BTCUSDT.P
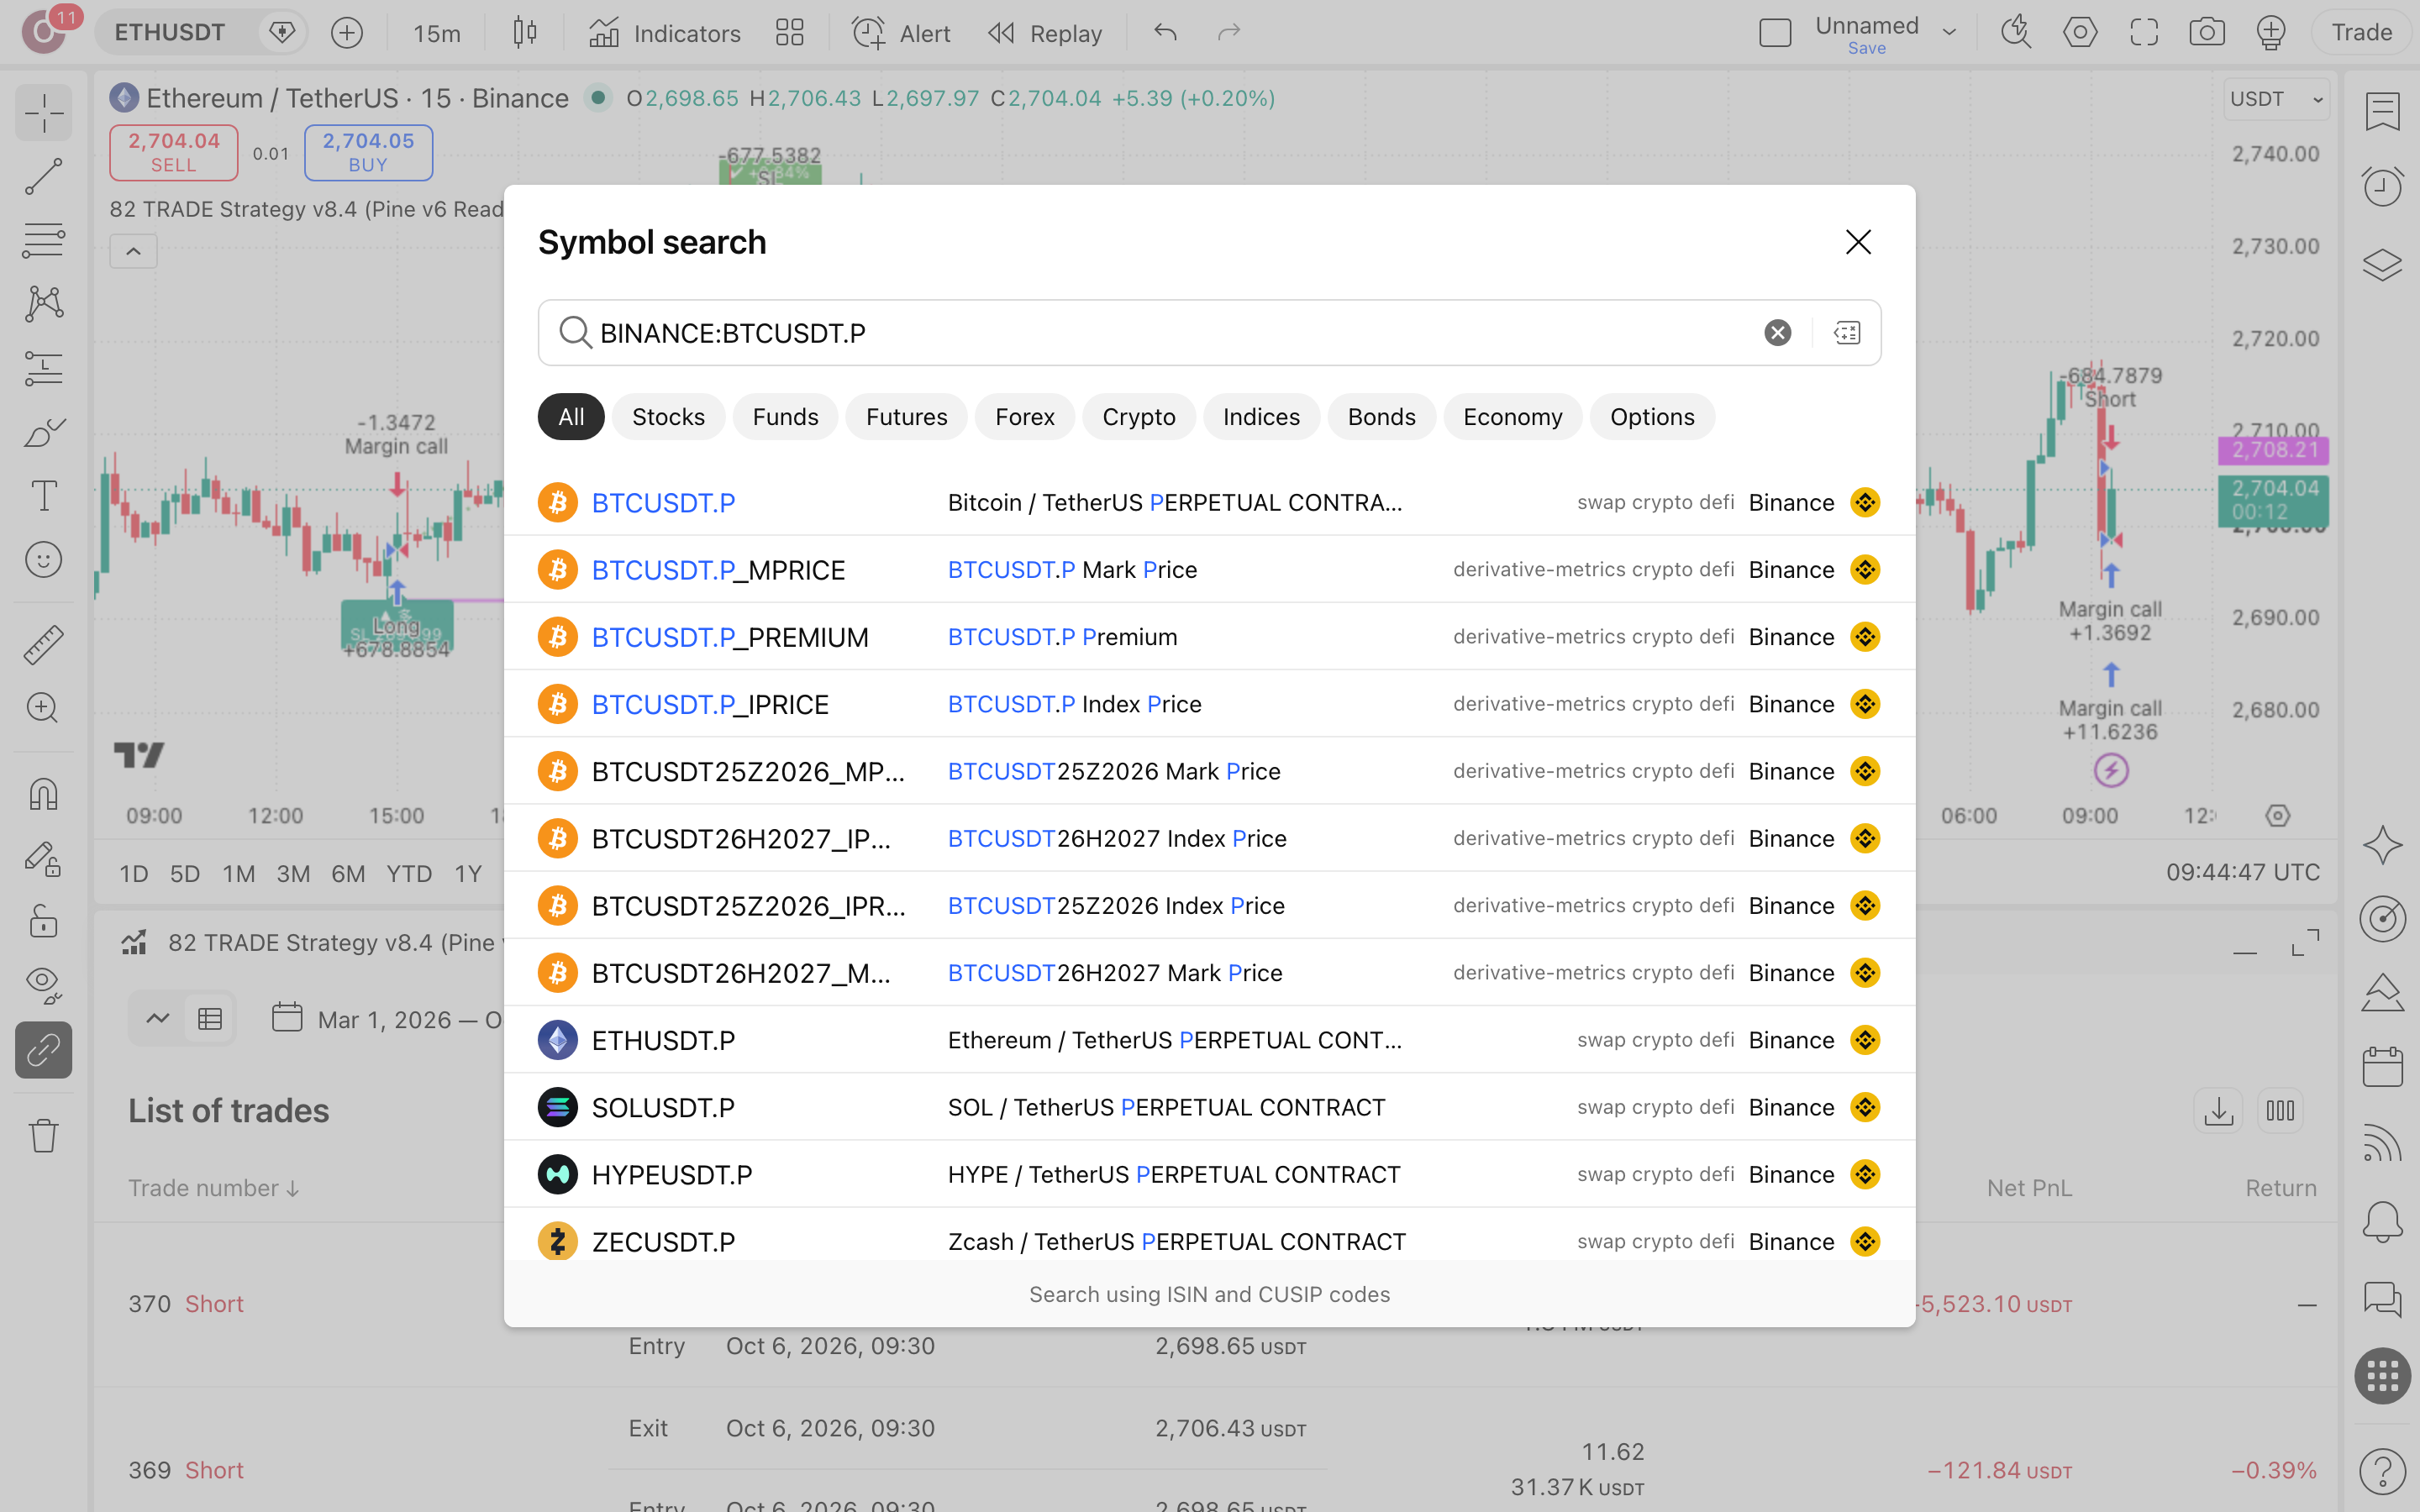
פותחים גרף חדש, מזינים את הסימול BINANCE:BTCUSDT.P ובוחרים טווח-זמן של 4 שעות, בדיוק כמו בריצה המתועדת מ-6.10.2026. נכס אחר או טווח-זמן אחר ייתנו דוח אחר, ואז אין עם מה להשוות את המספרים שבעמוד הזה.
מאתרים את הסקריפט בספריית הקהילה
בחיפוש הסקריפטים מקלידים TRADE Strategy v8.4 (Pine v6 Ready) ומוודאים שהמחבר הוא mdfe3757. אם החיפוש לא מחזיר אותו, פותחים את דף-הסקריפט בכתובת המתועדת tradingview.com/script/RcF7t6Am ולוחצים שם על Use on chart.
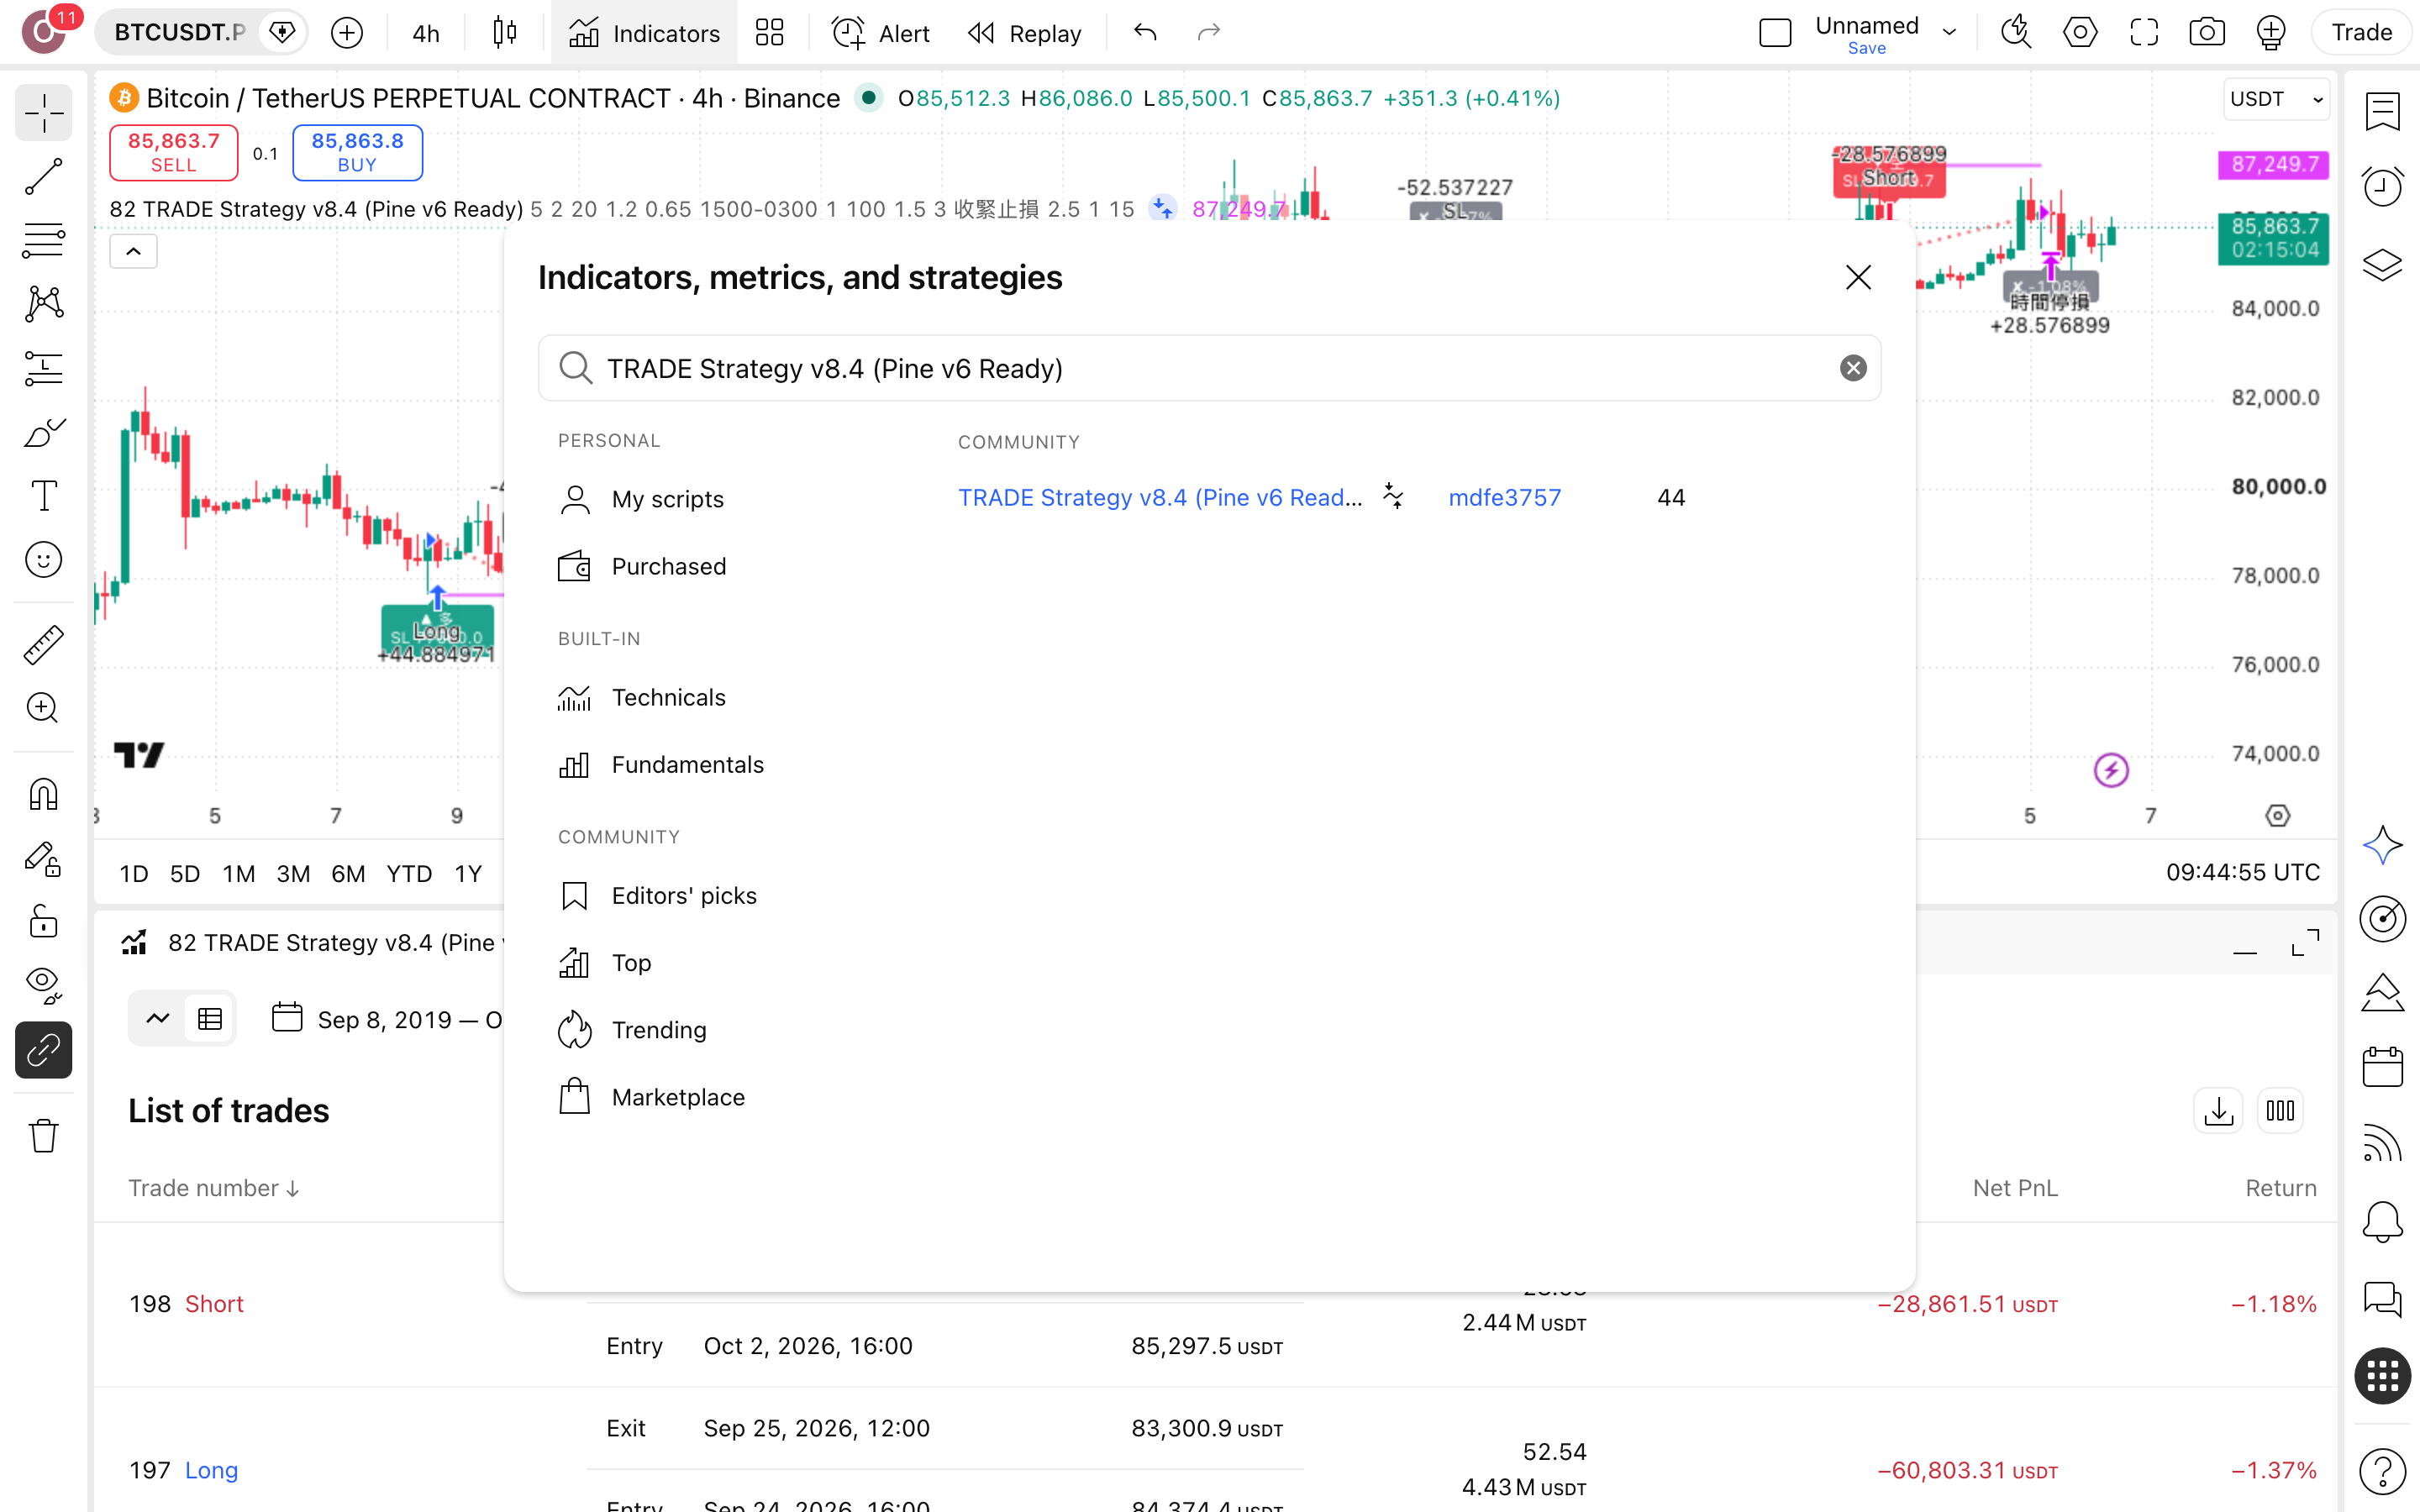
אם מופיע סקריפט בשם דומה, הריצה כאן מתייחסת רק לגרסת הקוד-הפתוח של mdfe3757 שפורסמה ב-12.6.2026.
מגדירים עמלה לפני שמסתכלים על מספר
בהגדרות האסטרטגיה, בלשונית Properties, מזינים עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה הזאת. על פני 204 עסקאות, דוח בלי עמלה מנפח את התוצאה, ולכן העמלה נכנסת לפני הקריאה הראשונה.
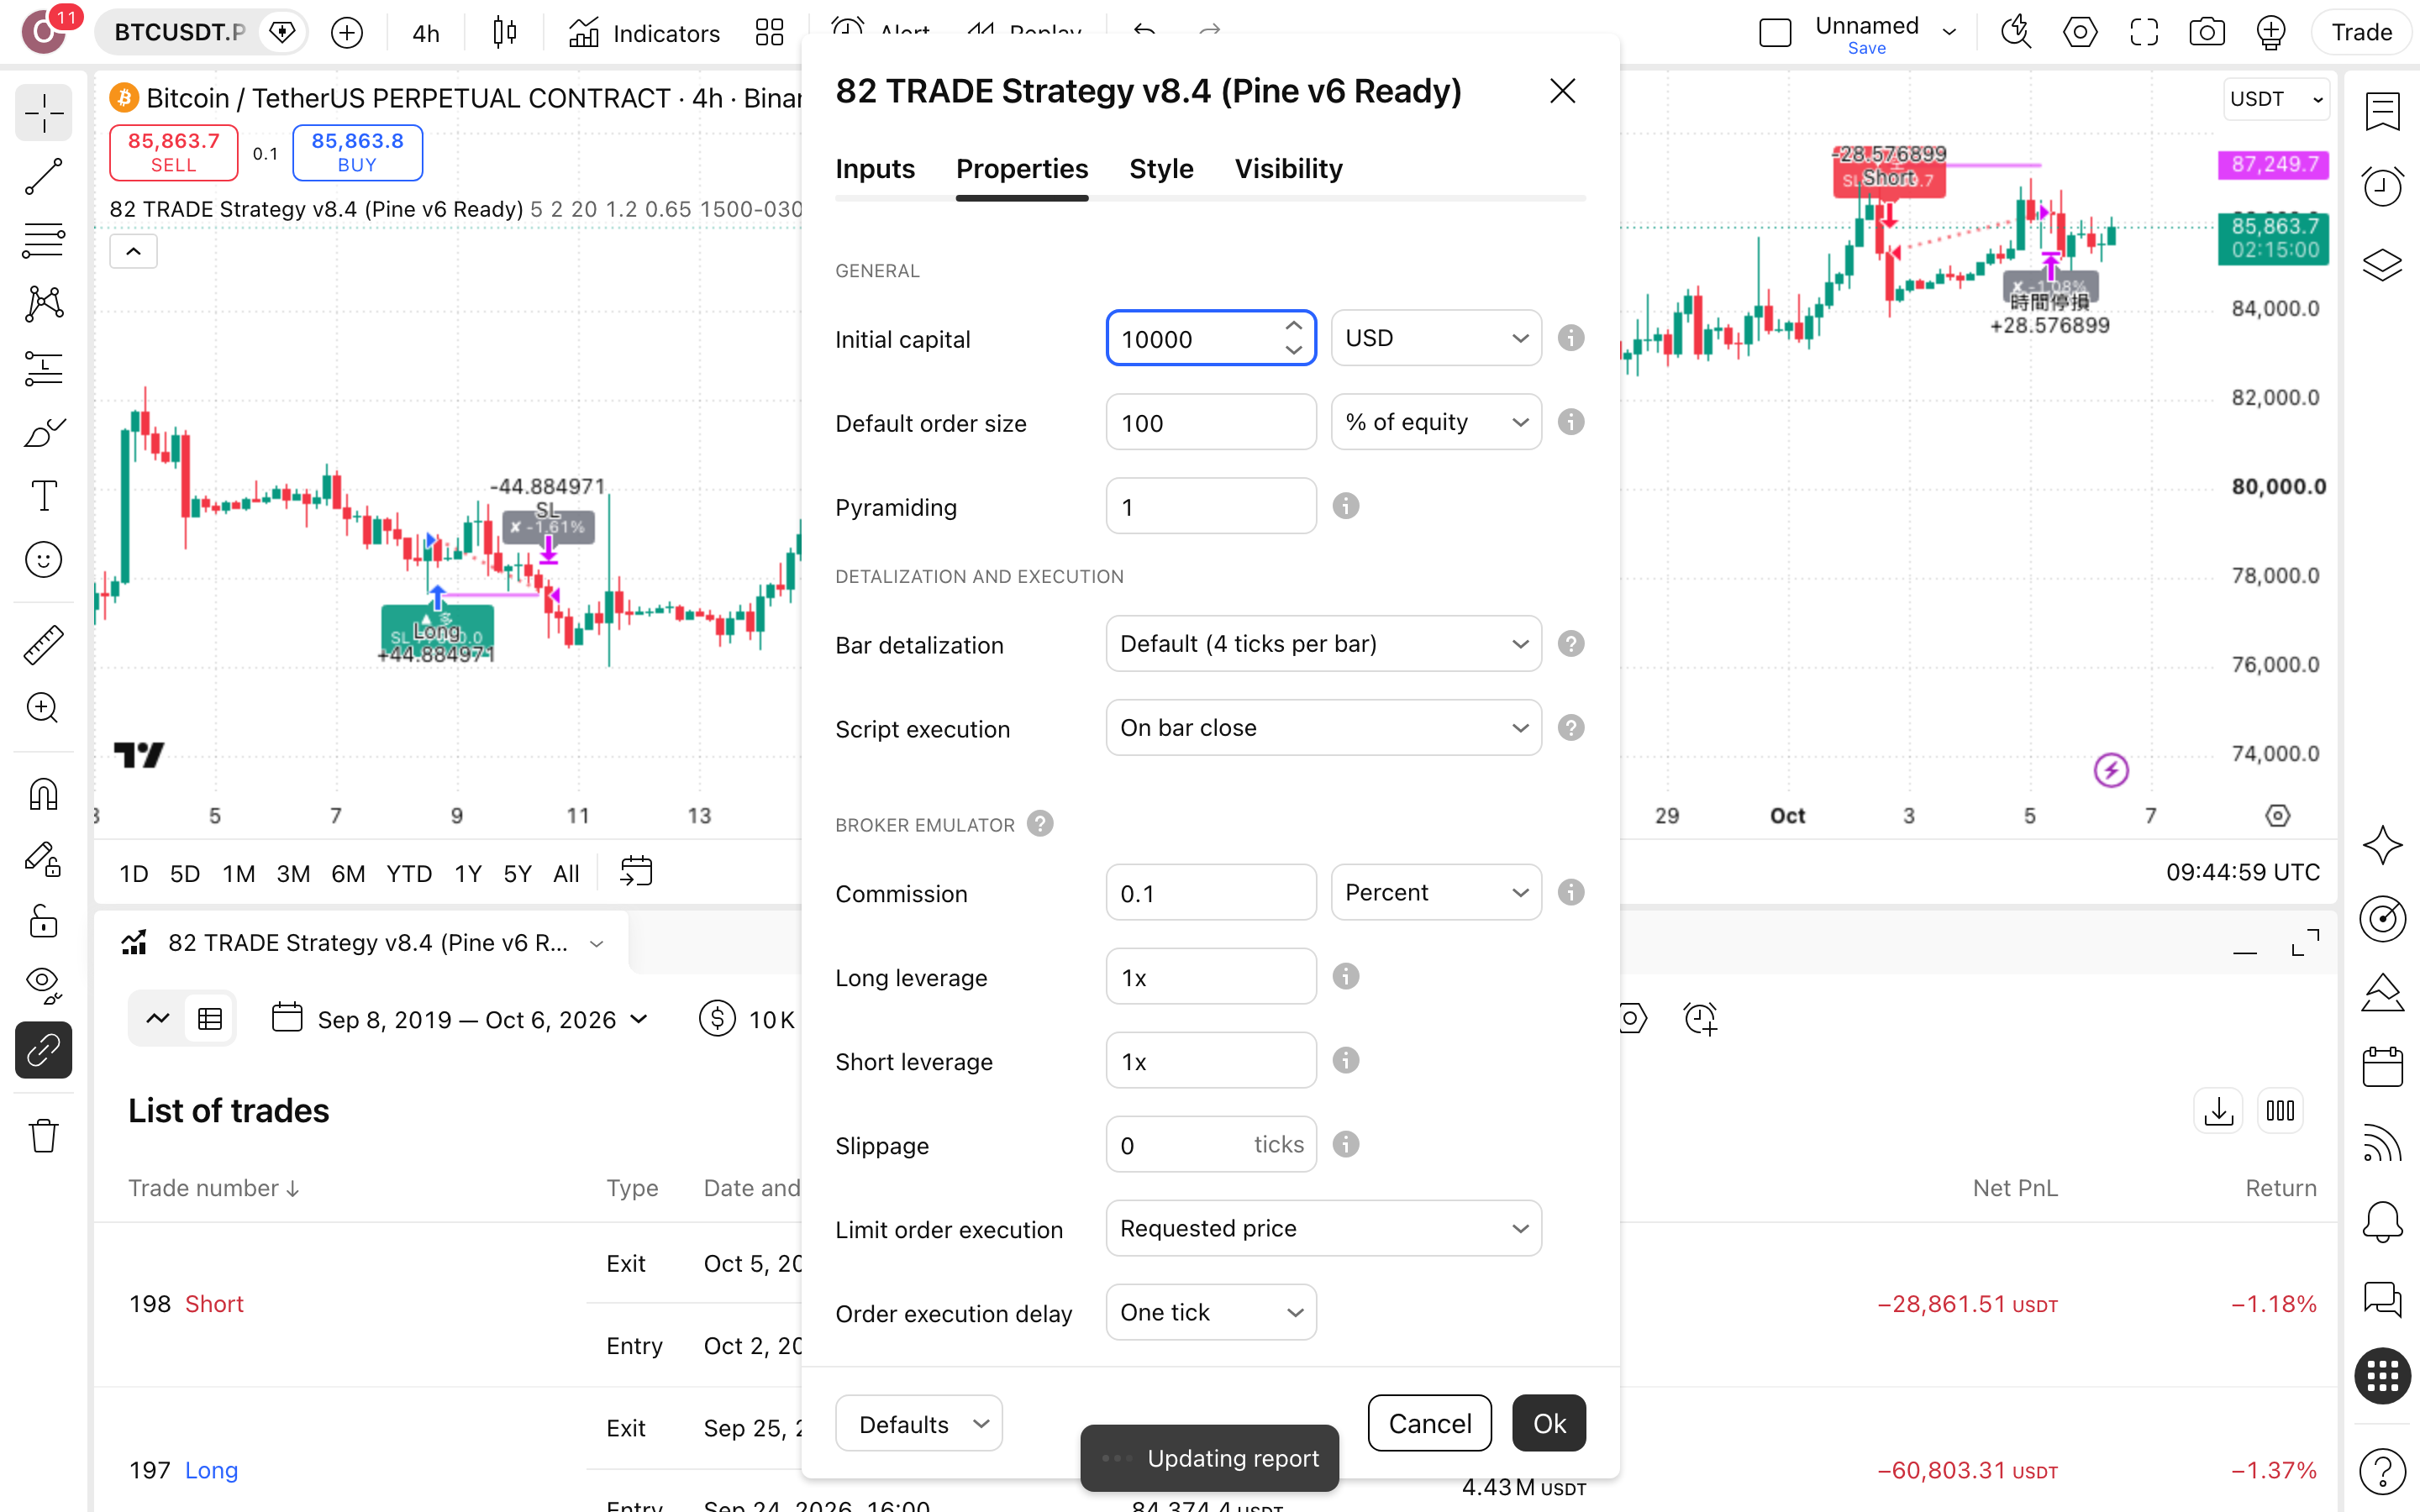
פותחים את Strategy Tester ומשווים לריצה
בלשונית Strategy Tester בודקים שהדוח תואם לריצה המתועדת: 204 עסקאות, מהן 104 לונג ו-100 שורט, ו-28% עסקאות מרוויחות. סטייה גדולה מהמספרים האלה מעידה על הגדרה שונה, טווח-תאריכים אחר או גרסה אחרת של הסקריפט.
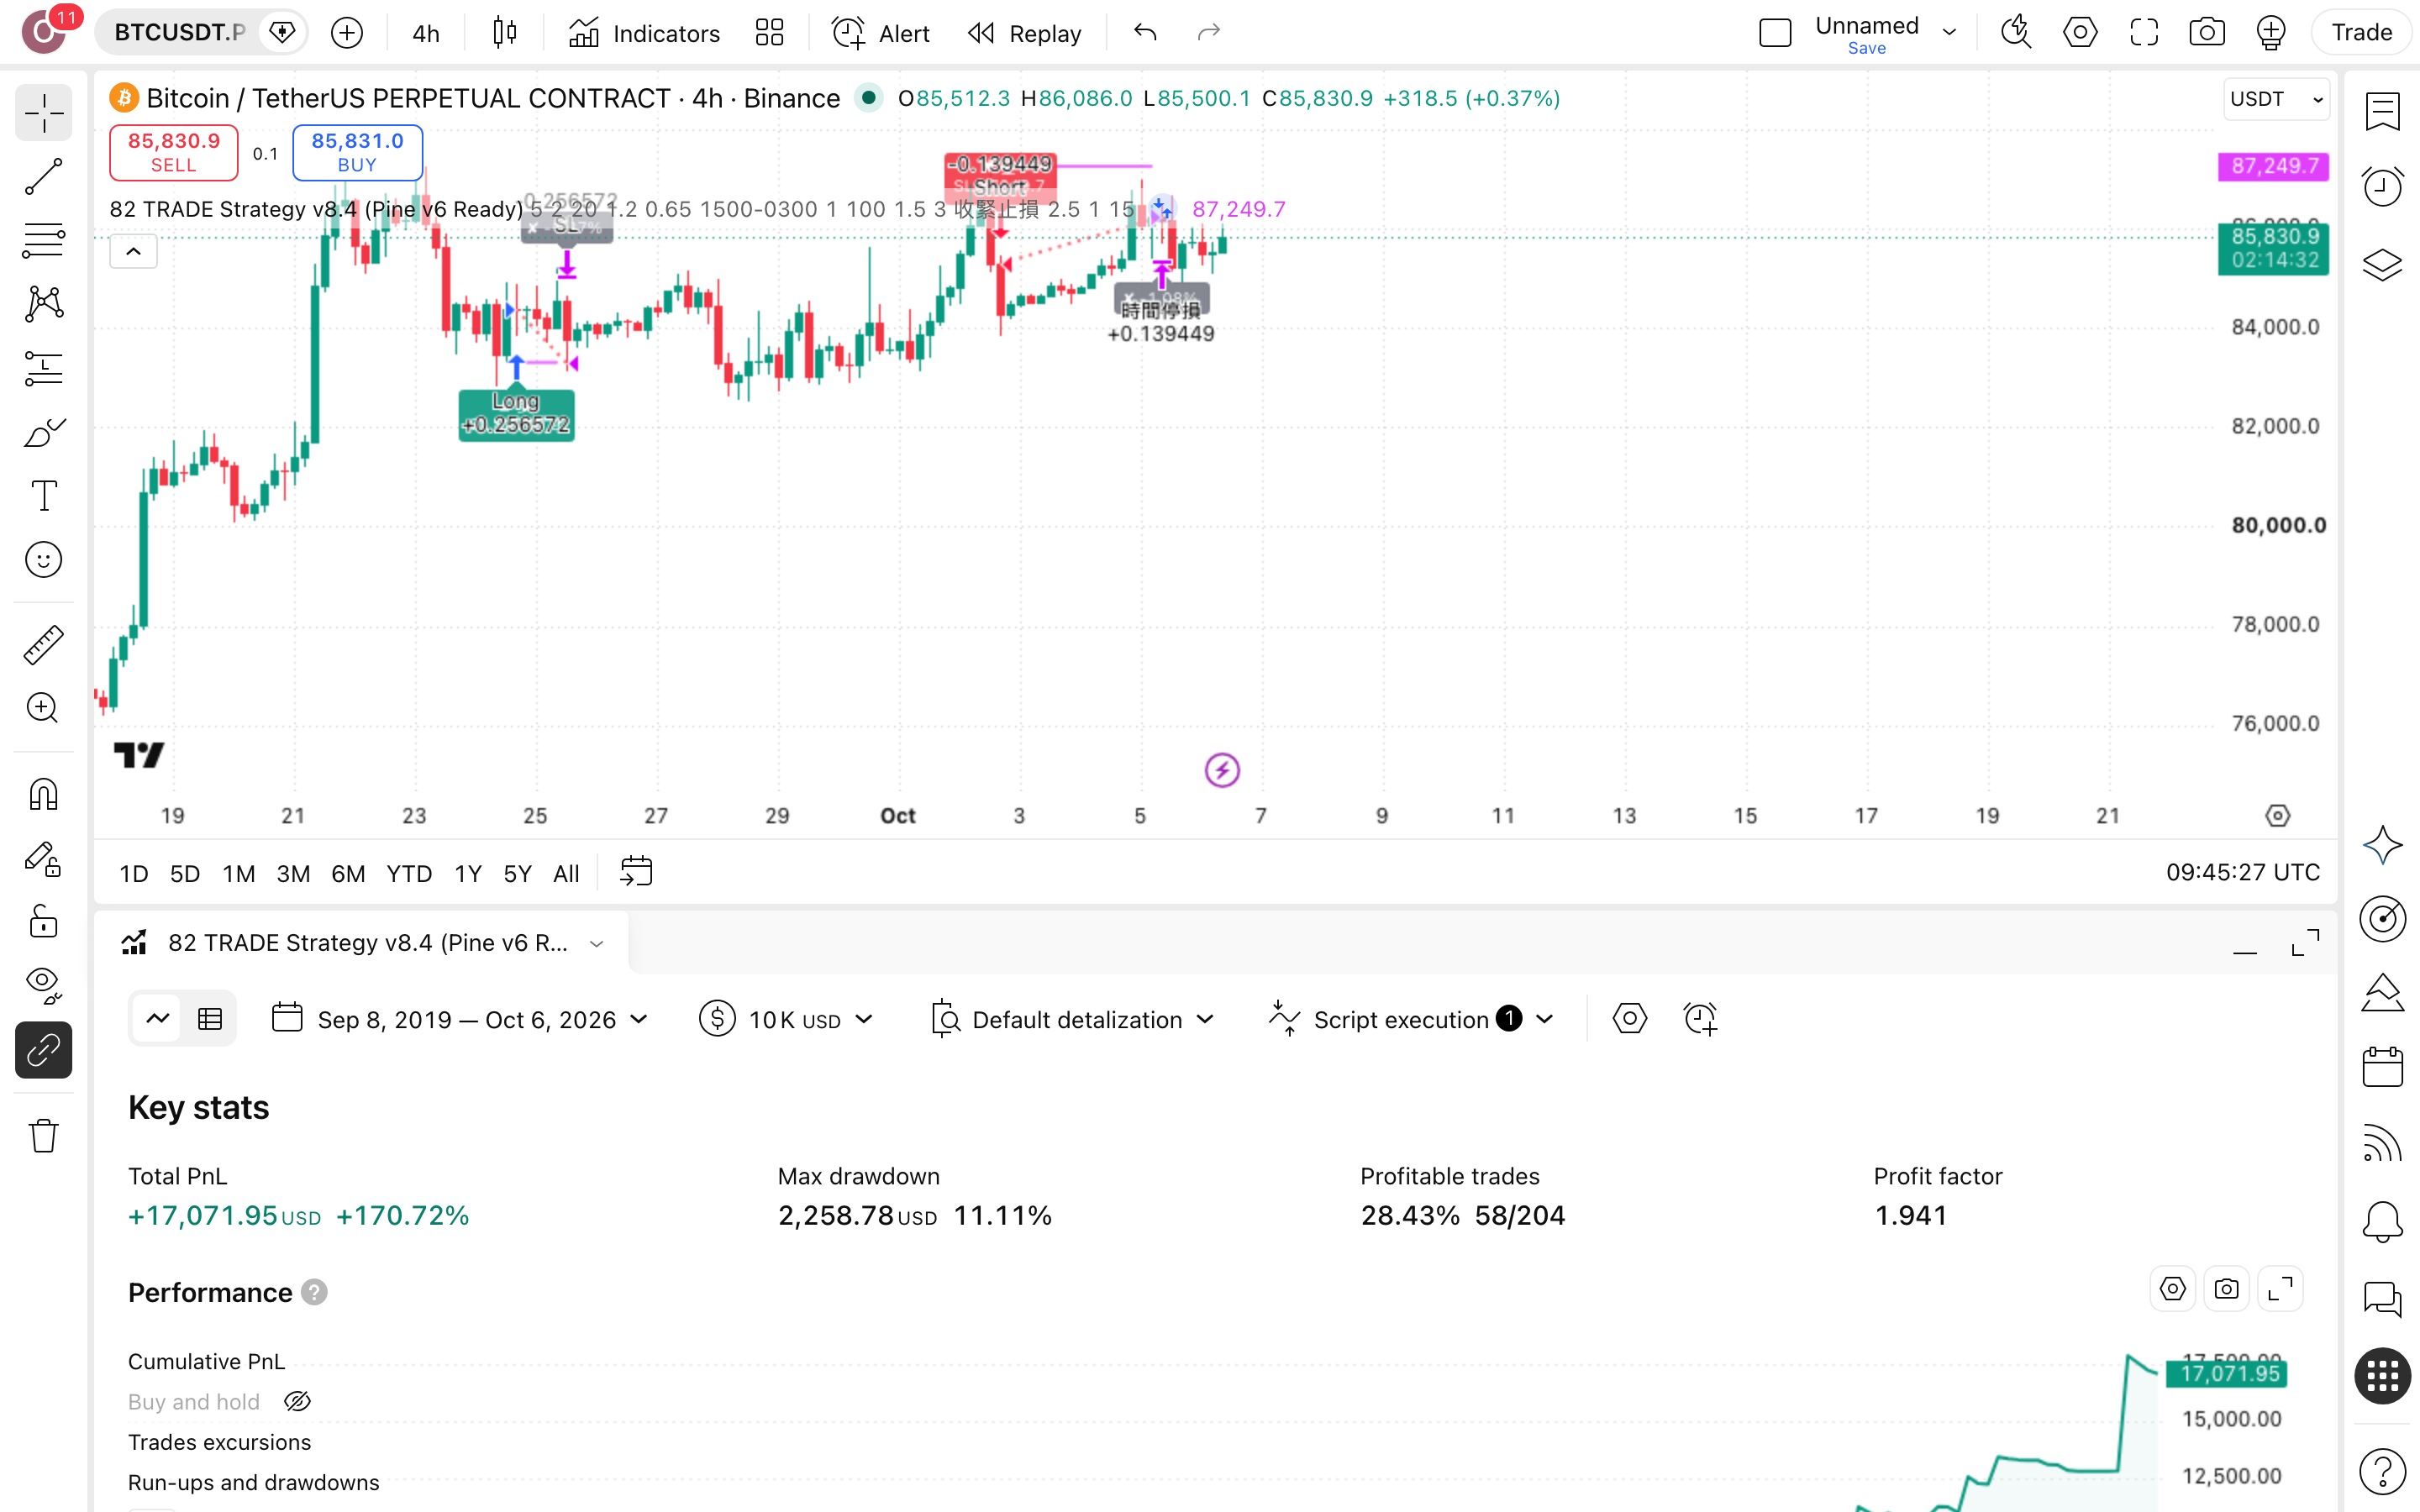
קוראים את הדוח ומריצים על נכס אחר
28% זכיות עם יחס רווח/הפסד ממוצע של ×4.89 אומרים שתצטרך לשאת 146 הפסדים ורצף של 10 הפסדים ברצף. Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 1.94 מאשר את הכיוון. אחר-כך מריצים על נכס אחר ובודקים אם התמונה מחזיקה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על TRADE Strategy
האם TRADE Strategy v8.4 מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש. מה שנשאר לבדוק הוא פערי-ביצוע ומס רווחי-הון של 25%. שניהם לא נכללו בריצה ושוחקים כל תשואה.
כמה עמוק ירד הסקריפט מהשיא?
11.1% drawdown (הירידה הגדולה מהשיא): $10,000 בשיא היו הופכים ל-$8,889. זה הנתון המרכזי של הריצה, לא התשואה. בשלוש ההגדרות שנבדקו הירידה לא עברה 12.1%, כלומר היא לא תלויה בכיוונון עדין.
קנה-והחזק ניצח ב-$78,526. אז למה בכלל לבדוק את הסקריפט?
קנה-והחזק ניצח: $10,000 הפכו ל-$105,598 מול $27,072 בסקריפט, 39.9% שנתי מול 15.2%. מי שמחפש תשואה מקסימלית על BTCUSDT.P לא ימצא אותה כאן. הסיבה היחידה לבדוק את הסקריפט היא ההון שישב בחוץ 74.1% מהזמן: חשיפה נמוכה, לא ביצועים עודפים. השאלה לבדיקה: האם השקט שווה את הפער?
איך עובדת הכניסה, ומה אומרים 28% עסקאות מרוויחות?
המחבר מגדיר אסטרטגיית פריצת-מגמה (Sweep) קלאסית של "יחס רווח/הפסד גבוה, אחוז הצלחה נמוך", ולדבריו היא מצליחה "לחתוך הפסדים ולתת לרווחים לרוץ". בריצה 58 מתוך 204 עסקאות הרוויחו, 28%, ויחס רווח/הפסד ממוצע ×4.89 מכסה את השאר. המחיר עבורך: רצף-הפסדים של 10 עסקאות שצריך לעבור בלי לכבות אותו.
האם התוצאה תלויה בהגדרות של היוצר?
מעט. העלאת סף מכפיל ההיפוך-בנפח מ-2.5 ל-3.75 נתנה 183.8% תשואה כוללת מול 170.7% בברירת-המחדל, עם ירידה של 12.1%. הגדלת תקרת-הפוזיציה מ-100% ל-150% דווקא הורידה ל-134.4%. המשמעות: התוצאה לא קורסת בשינוי פרמטר אחד, והגדלת החשיפה על BTCUSDT.P לא קנתה תשואה נוספת. היא עלתה בה.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את TRADE Strategy v8.4 על BTCUSDT.P בגרף 4 שעות, הזן עמלה 0.1%, ובדוק שאתה מגיע לבערך 204 עסקאות. אחר כך עבור על רצף של עשר עסקאות מפסידות ושאל את עצמך בכנות אם היית ממשיך.
אם אתה כבר סוחר לפי תחושה: השווה את העסקאות שלך מהחודש האחרון לכללי הסקריפט: חלון 15:00–03:00, עצירת-זמן לעסקה מפסידה, 1% סיכון לעסקה. סמן כמה מהן היו נפתחות בכלל, וכמה מפסידות החזקת יותר זמן ממה שהכלל היה מאפשר.
אם אתה שוקל כסף אמיתי: קנה-והחזק הפך $10,000 ל-$105,598, מול $27,072 של הסקריפט. הרץ בעצמך את שלושת שינויי-הרגישות, הוסף מס 25% ופערי-ביצוע, ועקוב חודשים בחשבון-דמו לפני שאתה מקבל החלטה כלשהי.