- יוצרForex_Trading_Karnataka
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההאורך VWAP קובע רגישות, ספי RSI מחדדים דיוק, ומסנן-נפח חוסם היפוכים כוזבים
- פורסמה2026-03-29עדכון אחרון: 2026-03-29
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 6.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
רחוק מהערך ההוגן: כשהמחיר נע סביב קו VWAP במקום במגמה, ונפח חריג מאשר את הקפיצה
לפי היוצר, זהו מודל מסחר שיטתי שנבנה במיוחד לשווקי-פורקס שנעים בטווח, שבהם המחיר מתנודד סביב ערך הוגן במקום לנוע במגמה. הערך ההוגן כאן הוא קו VWAP באורך 60, ולפי התיעוד האורך הזה קובע את הרגישות: קצר יותר נותן אותות מהירים יותר. לצידו מדד RSI באורך 14 עם ספים של 65 ו-25, וסטופ (יציאה אוטומטית בהפסד מוגדר מראש) של 0.5%. התוצאה המעשית על NZDUSD בגרף 4 שעות: הכסף היה בשוק רק 16.1% מהזמן. זה סקריפט שמחכה הרבה ויורה מעט.
למה שזה יעבוד? ההנחה היא שבשוק שמדשדש, תנועה חריגה הרחק מהקו ההוגן היא תגובת-יתר שתתקן את עצמה. התיעוד מוסיף שמסנן-הנפח קריטי כדי להימנע מהיפוכים כוזבים. בריצה המסנן פעיל, עם ממוצע-נפח של 20 ומכפיל 3. על NZDUSD ההיגיון לא הפך לרווח: רק 42% מתוך 252 העסקאות הרוויחו, והרווח הממוצע אף קטן מההפסד הממוצע (×0.97). מדד Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 0.7, כלומר על כל דולר שהפסדת חזרו 70 סנט.
האסטרטגיה צפויה להיכשל כשהזוג יוצא מהטווח ונכנס למגמה. ההטיה שלה בריצה חדה: 235 מתוך 252 עסקאות היו שורט, ורק 17 לונג. על NZDUSD זה בפועל סקריפט שמוכר עליות חריגות, והשנה הגרועה, 2018, היא המקום הראשון לבדוק. מנגד, הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה מפסגת-התיק עד לשפל) נעצרה ב-3.4%: $10,000 בשיא היו הופכים ל-$9,657. הנתון נמוך כי 83.9% מהזמן הכסף בחוץ. ההגנה באה מהיעדרות ולא מיתרון, והתשואה השנתית נשארה -0.2% מול -3% בקנה-והחזק.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
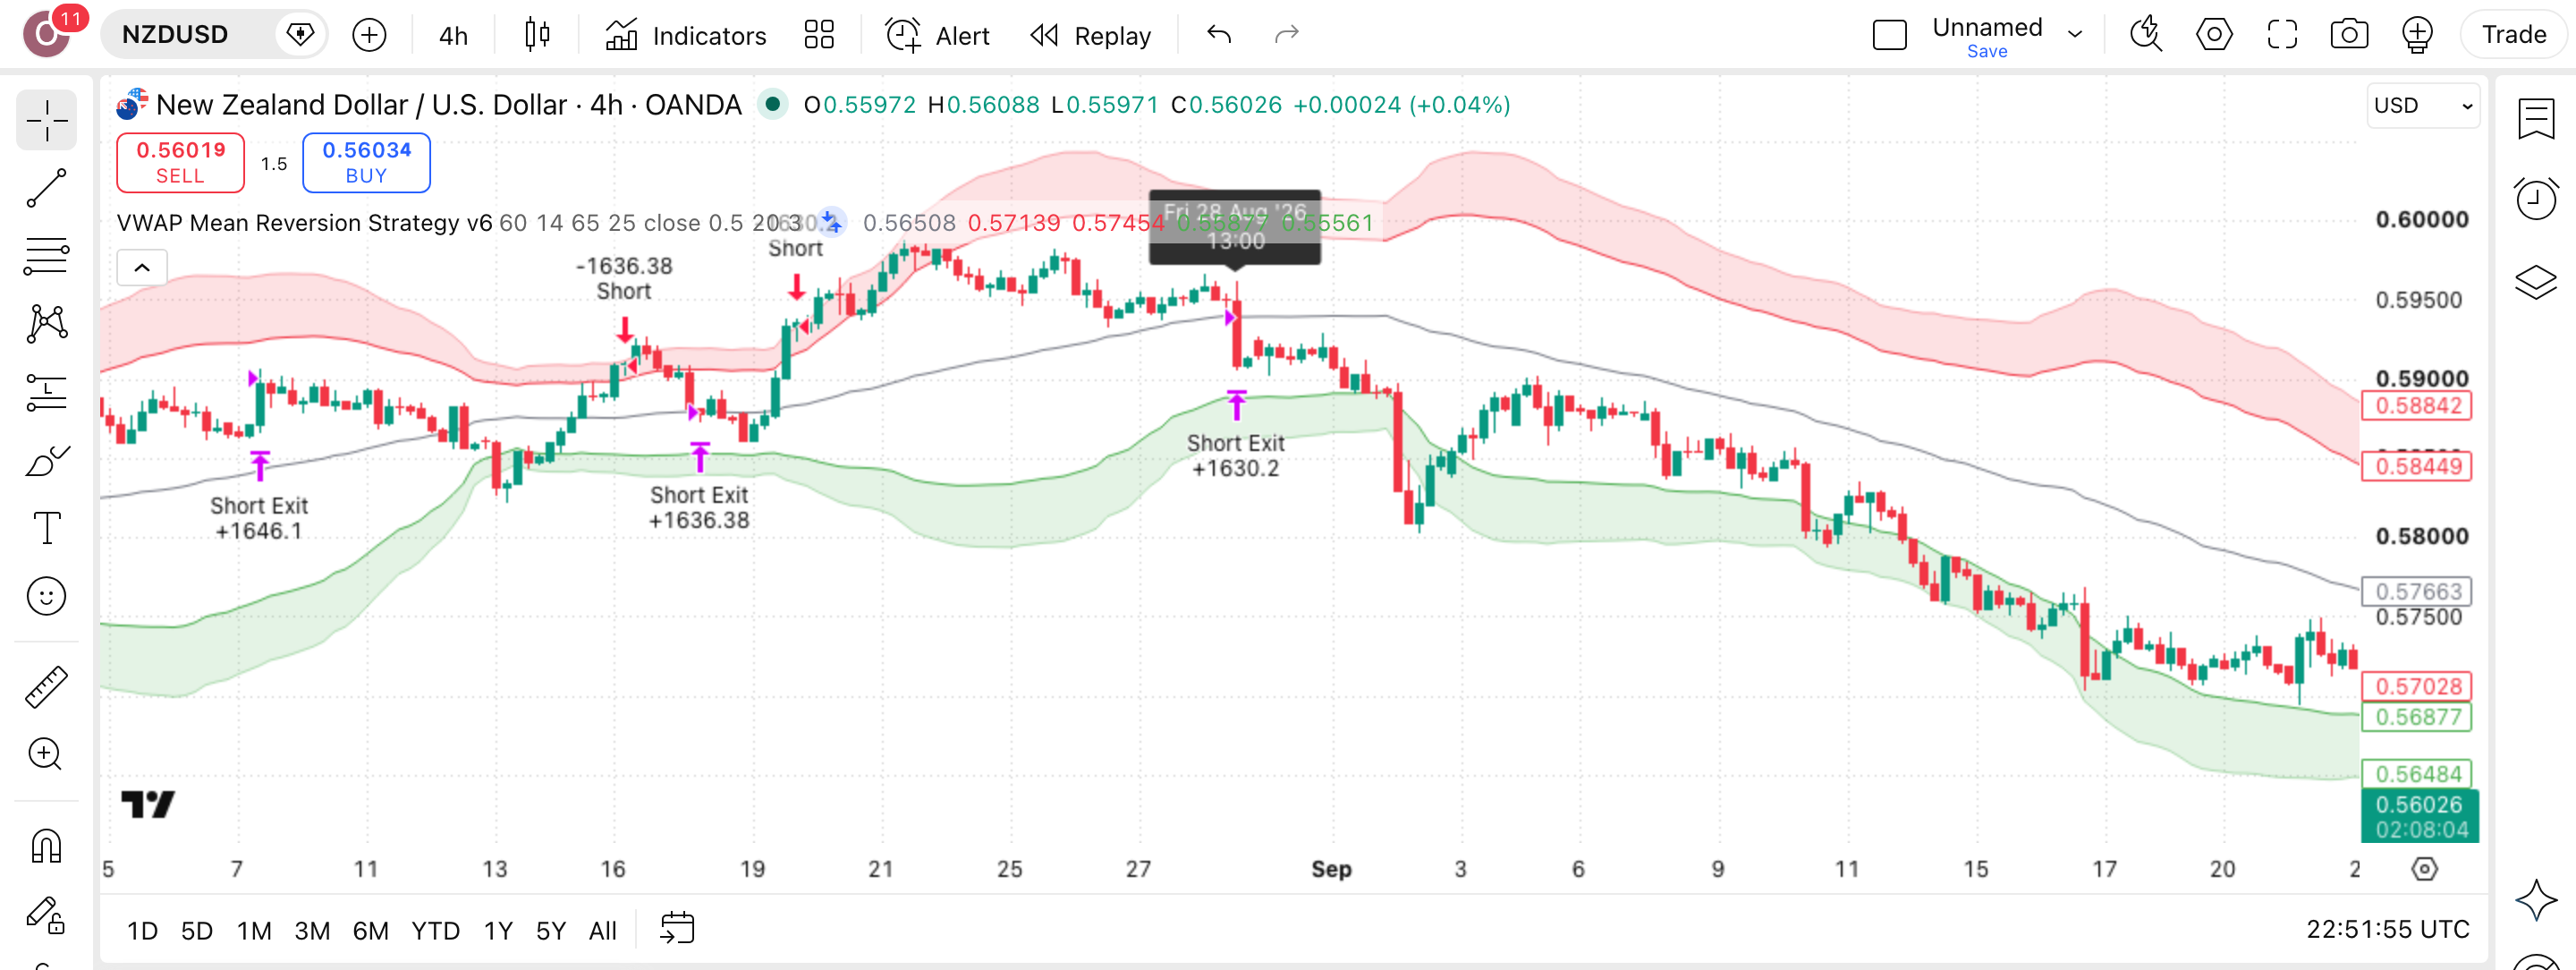
בצילום חפשו את מיקום הכניסות ביחס לקו VWAP ואת נדירותן, שכן הכסף בשוק רק 16.1% מהזמן. 235 מתוך 252 העסקאות הן שורט: על NZDUSD זה כמעט סקריפט-מכירה בלבד.
מה קורה בפועל כשהסקריפט רץ
זיהוי
המחבר מגדיר את אורך VWAP כמנגנון הרגישות: קצר יותר נותן אותות מהירים יותר (shorter = faster signals). בריצה על NZDUSD בגרף 4 שעות האורך עמד על 60 נרות.
כניסה
הכניסה נשענת על ספי RSI, שלדברי המחבר אפשר להדק לדיוק גבוה יותר, ועל מסנן-נפח שלדבריו קריטי למניעת היפוכים שגויים. בריצה: 17 לונג מול 235 שורט, כלומר בפועל מערכת שורט.
יעד
המחבר בנה את המודל לשווקי-טווח שבהם המחיר מתנודד סביב שווי הוגן ולא נע במגמה. הנתונים המתועדים לא כוללים יעד-רווח מספרי, ובריצה רק 42% מ-252 העסקאות הרוויחו.
סטופ
Stop Loss (יציאה אוטומטית בהפסד) קבוע באחוזים, שעמד בריצה על 0.5%. הרחבתו ל-0.75% צמצמה את הירידה המקסימלית מהשיא מ-3.4% ל-1.4% ואת ההפסד הכולל מ-3.2% ל-0.7%. ההגדרה ההדוקה עלתה ביוקר.
לוח-ההגדרות — מה לכוון ומה להשאיר
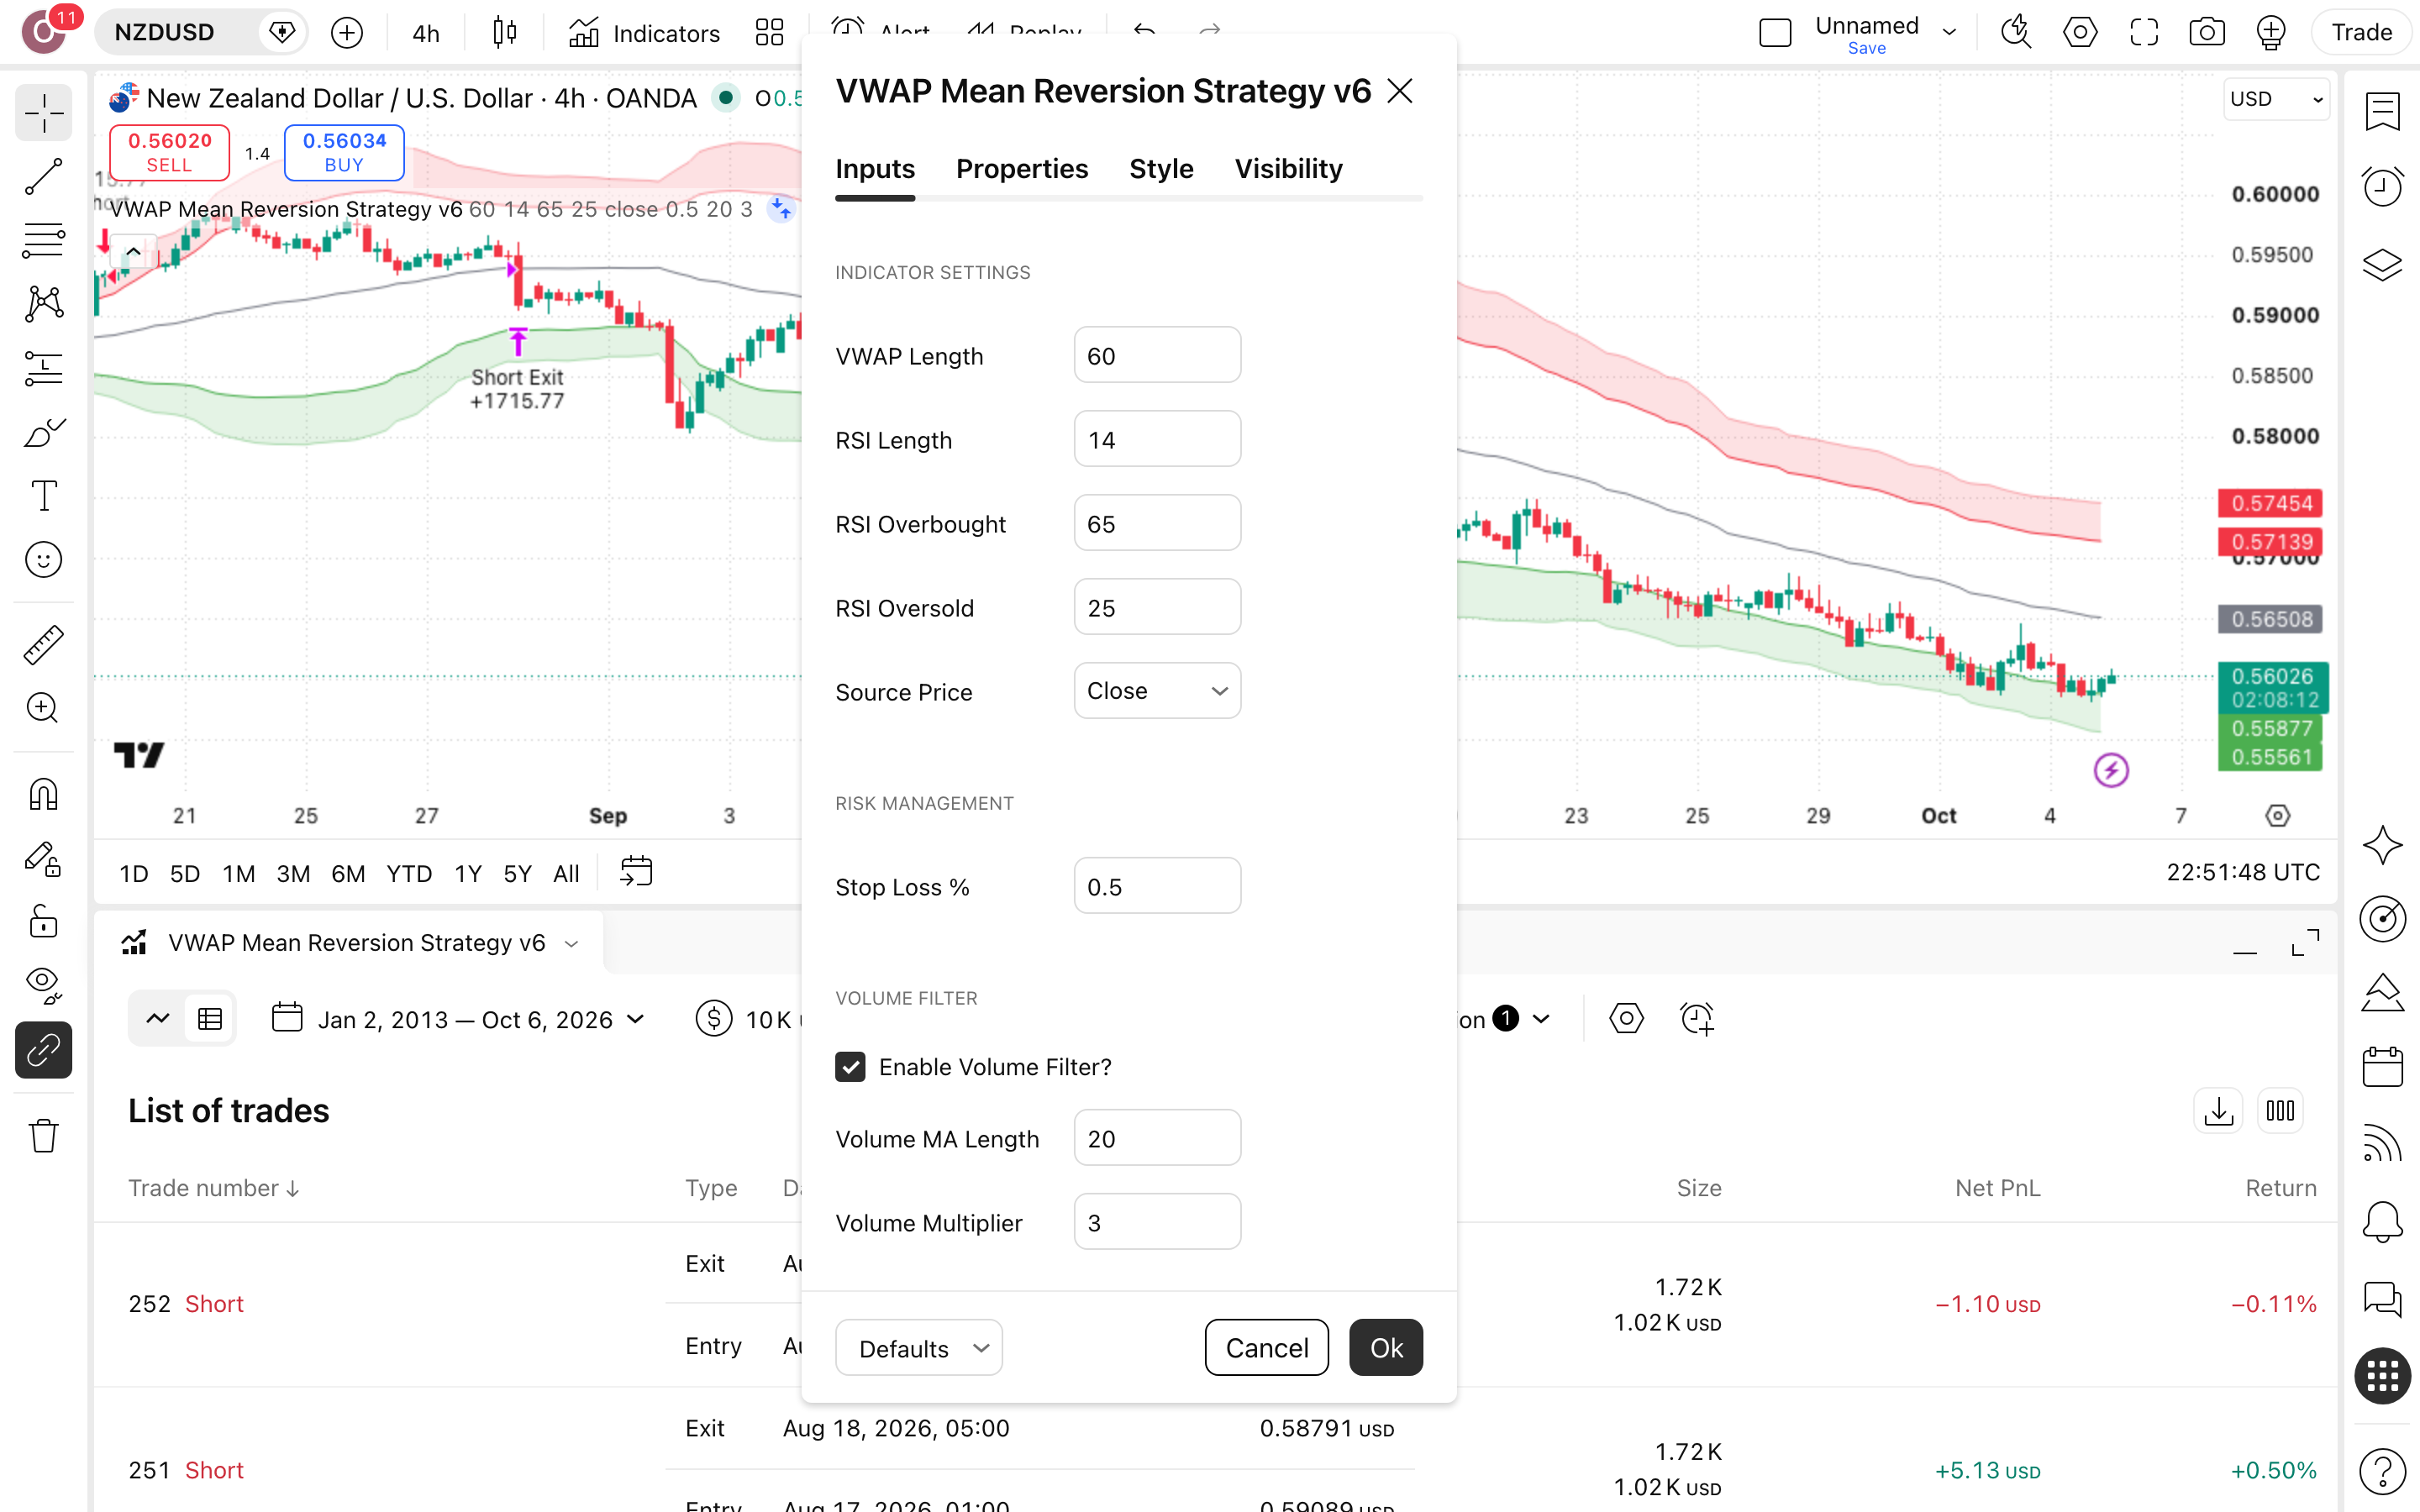
אלה ערכי-הריצה על NZDUSD בגרף 4 שעות בין 2013 ל-2026, ולצד כל אחד מהם: מה שינוי שלו עשה לתוצאה בבדיקת-הרגישות, או מה הריצה מלמדת עליו.
| VWAP Length | אורך חלון ה-VWAP, קו מחיר ממוצע משוקלל-נפח שמשמש כשווי הוגן. ב-60 התקבלו בגרף 4 שעות 252 עסקאות והפסד כולל של 3.2%; ב-90 ירדו העסקאות ל-176 וההפסד ל-0.4% בלבד. | ברירת-מחדל (60)בדוק גם 90: פחות עסקאות והפסד קטן יותר |
|---|---|---|
| RSI Overbought / RSI Oversold | ספי קניית-יתר ומכירת-יתר של RSI באורך 14: 65 למעלה ו-25 למטה. הסף העליון קרוב יותר לאמצע, ובריצה 235 מתוך 252 העסקאות היו שורט ורק 17 היו לונג. | ברירת-מחדלהידוק הספים לא נבדק בבדיקת-הרגישות של הריצה |
| Stop Loss % | גודל הסטופ באחוזים, כפי שהוגדר בהגדרות. ב-0.5 נמדדה ירידה מקסימלית מהשיא של 3.4%; ב-0.75 היא ירדה ל-1.4% ומספר העסקאות ירד מ-252 ל-208, כלומר פחות ממחצית הירידה בסטופ רחב יותר. | בדוק 0.75ההגדרה הרחבה הקטינה גם את ההפסד הכולל |
| Enable Volume Filter? | מתג שמפעיל את מסנן-הנפח, הנשען על ממוצע נפח של 20 נרות ומכפיל 3. דלוק בריצה על NZDUSD, שבה הכסף היה בשוק רק 16.1% מהזמן, ו-83.9% מהזמן ישב בחוץ. | דלוקכיבוי המסנן לא נבדק בבדיקת-הרגישות |
| Volume Multiplier | מכפיל שמגדיר את רף הנפח ביחס לממוצע של 20 נרות. הערך 3 הוא רף גבוה, ובריצה נוצרו 252 עסקאות בכ-13.6 שנים, כלומר פחות משתי עסקאות בחודש בממוצע. | ברירת-מחדלרף נמוך יותר לא נבדק בריצה הזאת |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
VWAP Mean Reversion Strategy v6 is a systematic intraday trading model designed specifically for range-bound forex markets, where price oscillates around a fair value rather than trending.
— Forex_Trading_Karnataka, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט שמגדיר מראש באיזה שוק השיטה אמורה לעבוד, ובכך גם איפה היא לא אמורה לעבוד. יוצר שמסמן את גבולות האסטרטגיה שלו נותן לנו מבחן ברור: האם NZDUSD בגרף 4 שעות, בין 2013 ל-2026, עמד בתנאי שהוא עצמו הציב.
הרצנו את זה על NZDUSD — הנה מה שיצא
בק-טסט הוא ריצה של VWAP Mean Reversion Strategy על 13.6 שנים של NZDUSD שכבר קרו. זו לא תחזית, זה שיעור על איך החוקים התנהגו בעבר.
מספר עסקאות
252
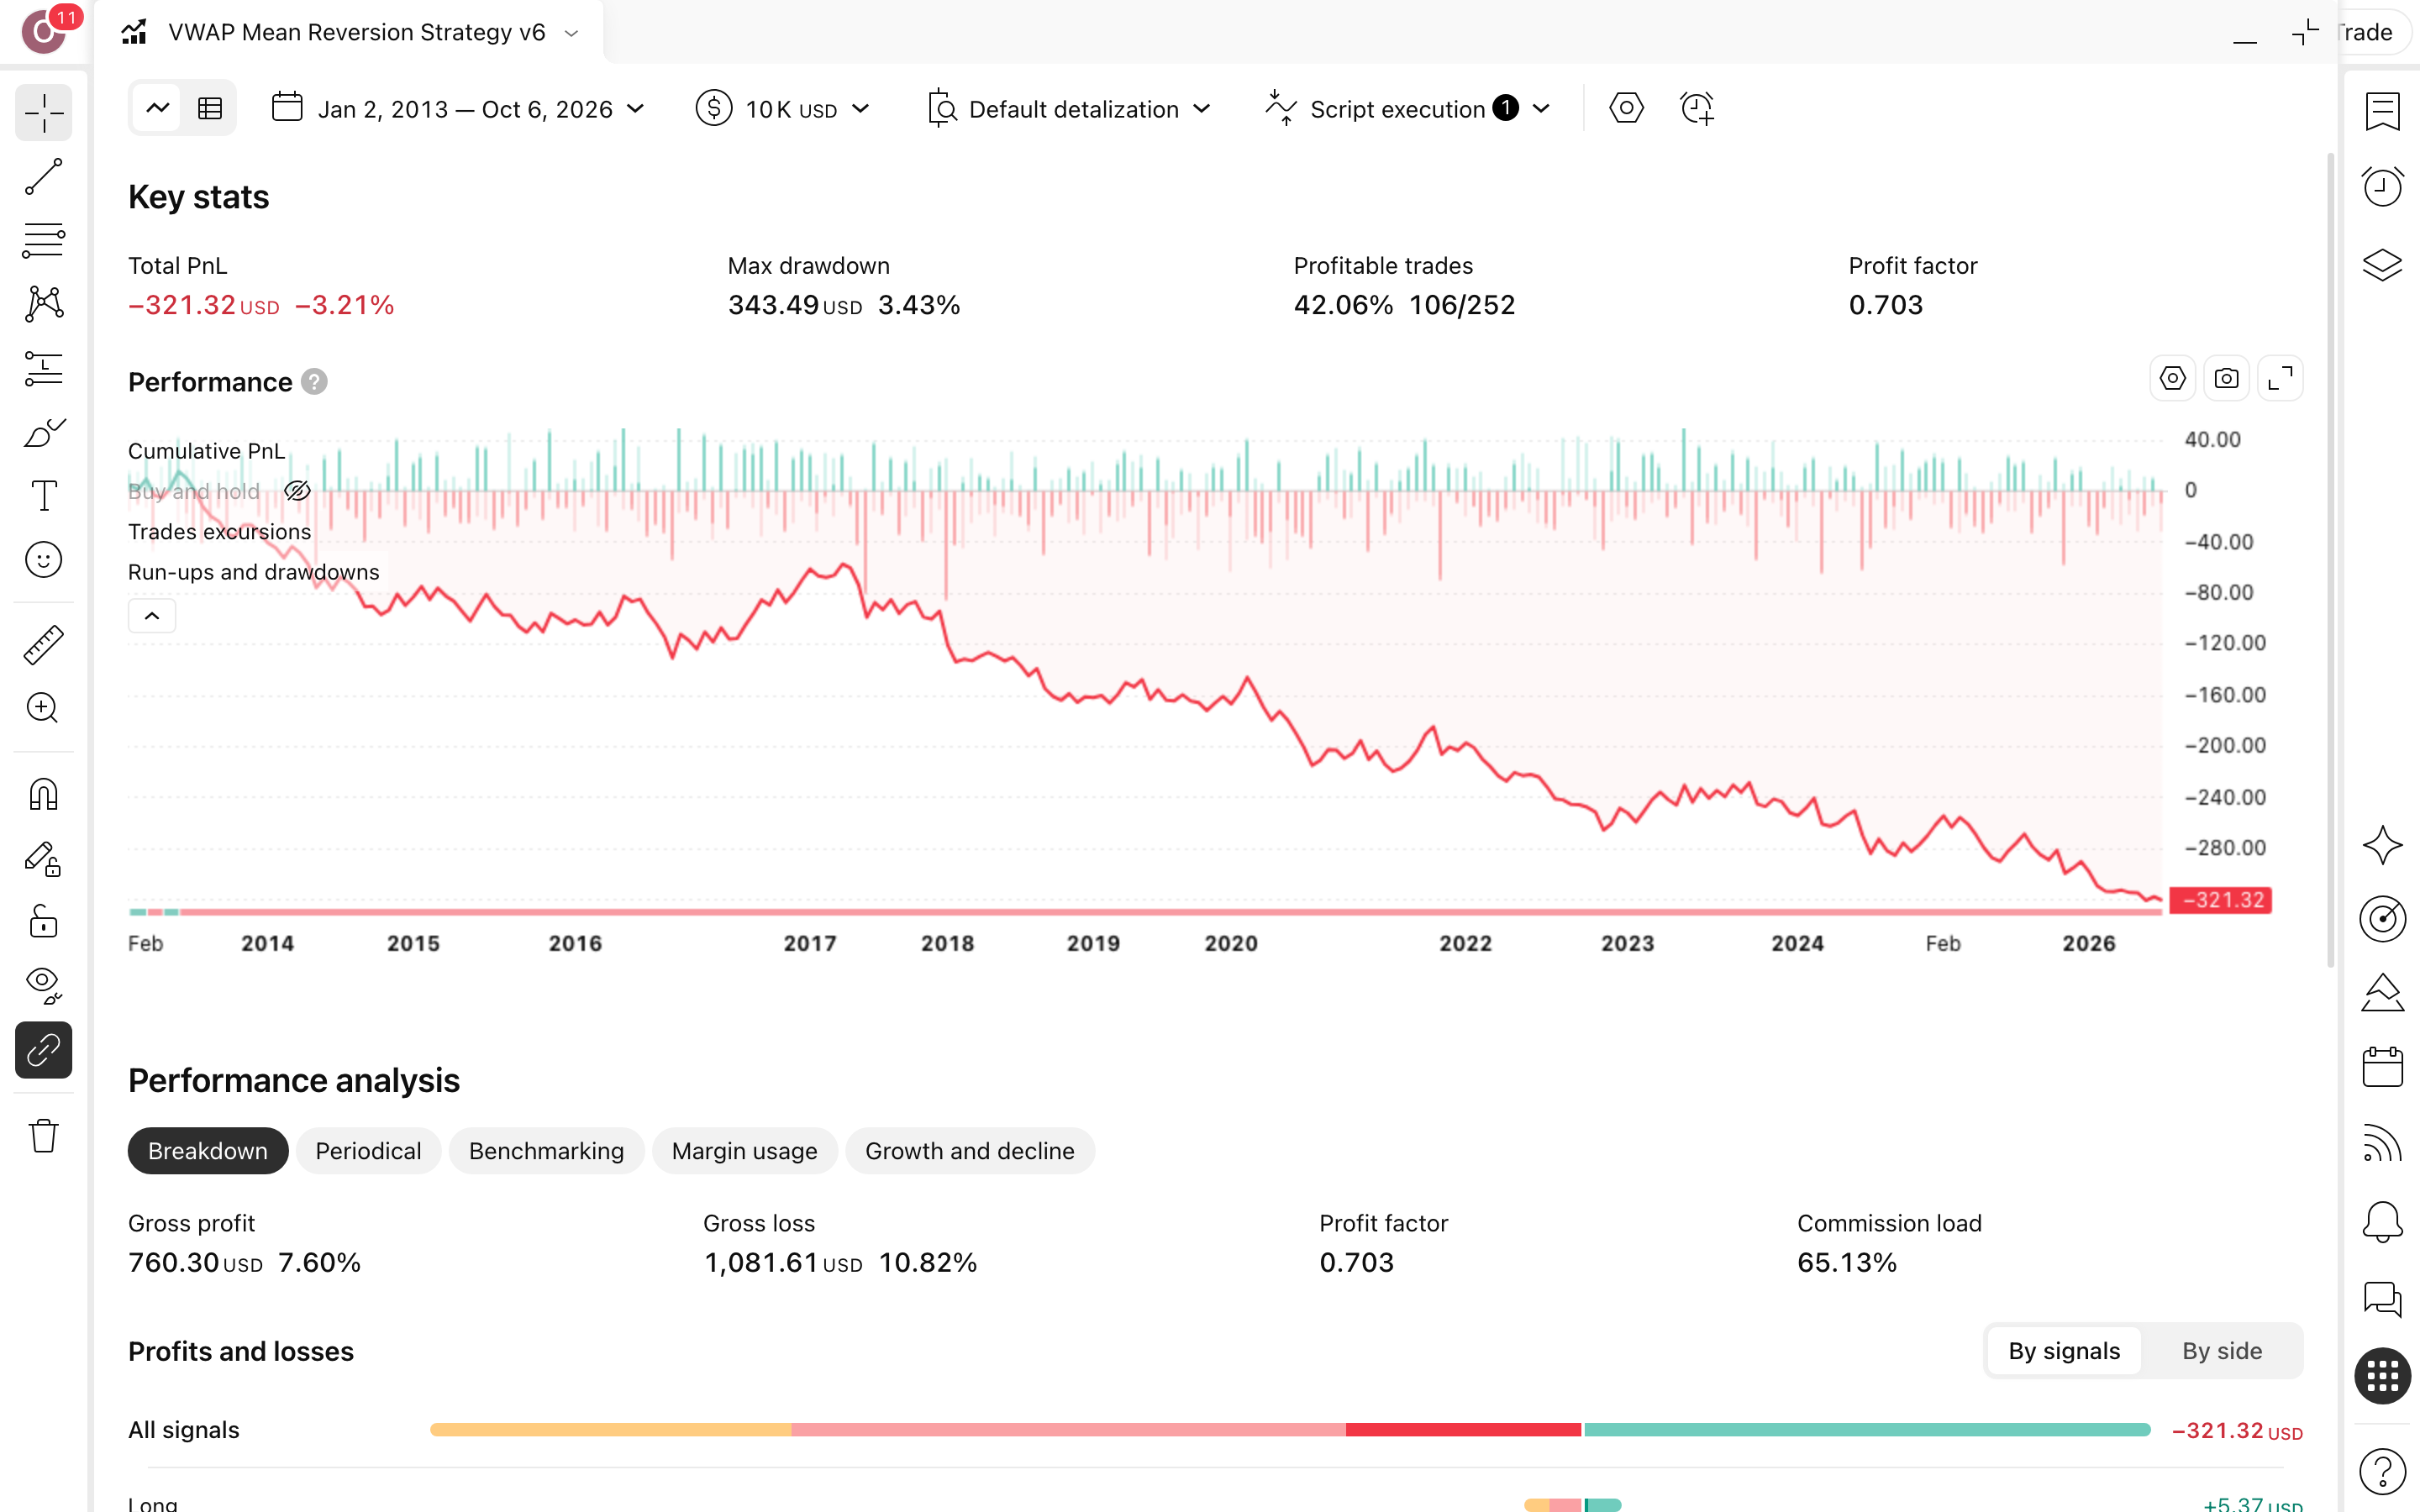
252 עסקאות, 235 מהן שורט, אחרי מסנן-הווליום שהיוצר מגדיר קריטי: בפועל בודקים כאן מערכת שמהמרת כמעט רק על ירידת NZDUSD.
תקופת הבדיקה
13.6 שנים
13.6 שנים על גרף 4 שעות של NZDUSD, 2013 עד 2026. זה מספיק זמן כדי שההפסד הקטן לא ייחשב תקלה של כמה חודשים רעים.
תשואה שנתית
-0.2%
-0.2% בשנה מול -3% בקנה-והחזק, אחרי עמלה של 0.1% לפעולה: הסקריפט הפסיד פחות מהמטבע, אבל הפסיד. הוא שמר כסף, לא הגדיל אותו.
ירידה מקסימלית מהשיא
3.4%
3.4% drawdown (הצניחה הגדולה מהשיא): $10,000 בשיא היו נהיים $9,657. זה כאב קטן, אבל הוא נקנה בהפסד כולל ולא ברווח.
השנה הגרועה
2018
2018 הייתה השנה הגרועה של הריצה.
זמן בשוק
16.1%
16.1% מהזמן בשוק: ב-13.6 שנים הכסף היה חשוף פחות משישית מהזמן. אם תריץ אותו, ברוב הימים תראה גרף בלי פוזיציה פתוחה, וזה צפוי.
עסקאות מרוויחות · ויחס רווח/הפסד
106 מ-252 · ×0.97
אחוז-מרוויחות בלי גודל-הרווח מטעה: 42% עם יחס ×0.97 פירושו שהמפסידות גם רבות וגם מעט גדולות. מכאן Profit Factor (רווח כולל חלקי הפסד כולל) של 0.7.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של Forex_Trading_Karnataka (גרסת 2026-03-29), לונג ושורט, על גרף NZDUSD 4 שעות
- הגדרותInitial capital=10000 · Commission=0.1% · VWAP Length=60 · RSI Length=14 · RSI Overbought=65 · RSI Oversold=25 · Source Price=close · Stop Loss %=0.5 · Enable Volume Filter?=on · Volume MA Length=20 · Volume Multiplier=3 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה6.10.2026
אלה תוצאות של בק-טסט. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי VWAP Mean Reversion Strategy Range Bound Forex RSI Volume משקרת — והמספרים של השקר
שלושה מספרים שעמוד-סקריפט בלי בק-טסט מפורסם לא יראה לך, כולם מהריצה הזאת על NZDUSD בגרף 4 שעות.
העסקאות המפסידות
146 מ-252
146 מתוך 252 עסקאות נסגרו בהפסד, והמרוויחות לא מפצות: הרווח הממוצע שלהן קטן מעט מההפסד הממוצע. בפועל, מי שמפעיל את הסקריפט צריך להיות מוכן לראות יותר הפסדים מרווחים לאורך כל הדרך. הסטופ (רצפת-ההפסד לעסקה) בהגדרות הוא 0.5%. בהרצה עם 0.75% ההפסד הכולל הצטמק ל-0.7%, ולכן זה הפרמטר הראשון לבדיקה.
השנה הגרועה והרצף
2018 · 9 ברצף
9 הפסדים רצופים הם המבחן האמיתי, לא האחוזים. לדוגמה, מי שהתחיל להפעיל את הסקריפט ממש לפני הרצף הזה ספג תשעה הפסדים לפני רווח ראשון. 2018 הייתה השנה הגרועה של הריצה.
הכסף בחוץ
83.9% מהזמן
רוב הזמן הסקריפט ממתין, וזה חלק מהתוצאה: קנה-והחזק על NZDUSD הפך $10,000 ל-$6,631, וכסף שלא בשוק לא סופג ירידה כזאת. מצד שני, היעדרות היא לא אסטרטגיה: ב-16.1% מהזמן שבו הסקריפט כן פעל, הוא הפסיד נטו. ה'ניצחון' של $3,048 הוא הפסד שנחסך, לא רווח שנוצר.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם המדגם גדול מספיק? 252 עסקאות לאורך כ-13.6 שנים הן מדגם סביר לשפוט את הסקריפט כולו. אבל 235 מהן שורט ורק 17 לונג, כך שעל צד-הלונג כמעט אין לך מה ללמוד מהריצה הזאת.
- האם יש עמלה בדוח? בריצה שלנו הוגדרה ידנית עמלה של 0.1% לפעולה, והיא כבר מגולמת בתוצאה של $9,679. בכל דוח שתראה, פתח את Properties ובדוק ששדה-העמלה לא עומד על 0. דוח כזה מציג מסחר בלי עלות.
- האם הסקריפט מצייר-מחדש? לא בדקנו זאת. סקריפט שמצייר-מחדש מציג בגרף ההיסטורי אותות שבזמן-אמת לא היו שם.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: NZDUSD בגרף 4 שעות, 1.2.2013 עד 28.8.2026. בחרנו זוג מט״ח כי היוצר כותב שהמודל נבנה לשווקי מט״ח שנעים בטווח (range-bound).
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם הזזה קטנה של פרמטר אחד הופכת את התוצאה על NZDUSD, מה שראית בדוח היה צירוף-מקרים ולא שיטה.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 252 | -3.2% | 3.4% |
| שינוי Stop Loss % מ-0.5 ל-0.75 | 208 | -0.7% | 1.4% |
| שינוי VWAP Length מ-60 ל-90 | 176 | -0.4% | 1.5% |
כמה כסף בכלל שמים על דבר כזה?
הריצה עבדה על הון-התחלתי של $10,000 עם סטופ (יציאה אוטומטית בהפסד שהוגדר מראש) של 0.5%. רצף-ההפסדים הארוך היה 9 עסקאות, וזה מה שתצטרך לשבת מולו בלי לגעת בהגדרות. הירידה המקסימלית מהשיא (drawdown, הנפילה מנקודת-השיא של החשבון) הייתה 3.4%: $10,000 בשיא היו הופכים ל-$9,657. זו ירידה שמתחיל יכול לשרוד, בחשבון שבו הכסף היה בשוק רק 16.1% מהזמן.
היתרון האמיתי למתחיל הוא משמעת מכנית, לא תשואה. Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 0.7 אומר שהשיטה הפסידה יותר משהרוויחה. מנגד, הכללים כתובים מראש: VWAP Length של 60, ספי-RSI של 65 ו-25, ומסנן-נפח שהיוצר מגדיר כקריטי למניעת היפוכים כוזבים. כלל כתוב לא מתווכח איתך אחרי הפסד שלישי ברצף.
שורט ומינוף. הריצה כוללת עסקאות שורט על NZDUSD. כדי לבצע שורט על מט"ח בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף NZDUSD
פותחים גרף של OANDA:NZDUSD וקובעים טווח-זמן של 4 שעות, התנאים של הריצה המתועדת שבה נבדקו כ-13.6 שנים, מ-1.2.2013 עד 28.8.2026. נכס אחר או טווח-זמן אחר ייתנו מספרים אחרים, ואז אין מול מה להשוות את ה-$9,679 שבדוח.

מוצאים את הסקריפט המקורי
מחפשים בקהילה את השם VWAP Mean Reversion Strategy ואת המחבר Forex_Trading_Karnataka. אם אין התאמה, פותחים את עמוד-הסקריפט בכתובת שבדף זה ולוחצים Use on chart. הקוד פתוח, אז אפשר לקרוא אותו לפני ההרצה. הגרסה שנבדקה פורסמה ועודכנה ב-29.3.2026.

סקריפט עם שם דומה ממחבר אחר הוא סקריפט אחר. ודא שהמחבר הוא Forex_Trading_Karnataka והתאריך 29.3.2026, אחרת התוצאות לא ניתנות להשוואה.
מגדירים עמלה לפני הכול
בלשונית Properties קובעים הון-התחלתי של $10,000 ועמלה של 0.1% לפעולה, כמו בריצה המתועדת שבה העמלה הוגדרה ידנית. בלי השלב הזה, 252 העסקאות ייראו זולות יותר משהן, וכל המספרים שאחריו יזוזו. מס-רווחי-הון של 25% ופערי-ביצוע עדיין לא בפנים.

פותחים את הדוח
בלשונית Strategy Tester מופיע הדוח. בודקים קודם שמספר העסקאות קרוב ל-252, מהן 17 לונג ו-235 שורט. פער גדול כאן אומר שההגדרות שלך שונות מהגדרות הריצה: VWAP Length=60, RSI 65/25, Stop Loss 0.5%, מסנן-נפח פעיל עם ממוצע 20 ומכפיל 3.

קוראים את הדוח ומחליפים נכס
קוראים את הירידה המקסימלית, 3.4%, ואת רצף-ההפסדים של 9 עסקאות, ורק אחר כך את התשואה. לבסוף מריצים את אותן הגדרות על זוג מט״ח אחר: המחבר תכנן את הסקריפט במיוחד לשווקי מט״ח בדשדוש, והזוג NZDUSD הוא מקרה-בדיקה אחד.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על VWAP Mean Reversion Strategy Range Bound Forex RSI Volume
האם VWAP Mean Reversion Strategy מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש.
כמה עמוקה הייתה הירידה המקסימלית בריצה?
הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מנקודת שיא של ההון) הייתה 3.4%. כלומר, $10,000 בשיא היו הופכים ל-$9,657. הכאב בריצה הזאת קטן, בעיקר כי הכסף היה בשוק רק 16.1% מהזמן.
הסקריפט ניצח את קנה-והחזק, אז למה הוא עדיין מפסיד?
כי הוא ניצח בהפסד קטן יותר, לא ברווח: $9,679 מול $6,631 בקנה-והחזק, פער של $3,048. התשואה השנתית שלו -0.2%. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.7 אומר שהעסקאות המפסידות הכבידו יותר מהמרוויחות. כלומר, מה שנמדד כאן הוא הגנה מנפילת NZDUSD, לא מנוע רווח.
אילו פרמטרים משנים את התוצאה יותר מכול?
היוצר עצמו מסמן שלושה מנופים: אורך-ה-VWAP קובע את הרגישות (קצר יותר = אותות מהירים יותר), את ספי ה-RSI אפשר להדק לדיוק גבוה יותר, ומסנן-הנפח קריטי למניעת היפוכים שגויים. בריצה, הארכת VWAP Length מ-60 ל-90 צמצמה את העסקאות ל-176 והורידה את ירידת-השיא ל-1.5%. זה מעלה לבדיקה את ברירת-המחדל עצמה.
על איזה שוק הסקריפט נועד לעבוד?
היוצר מתאר אותו כמודל מסחר שיטתי תוך-יומי שתוכנן במיוחד לשווקי פורקס בדשדוש, שבהם המחיר מתנדנד סביב שווי הוגן ולא נע במגמה. בריצה על NZDUSD, שירד לאורך 13.6 שנים, 235 מתוך 252 העסקאות היו שורט. זה מעלה לבדיקה אם התוצאה נשענת על מגמה ולא על דשדוש.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את עמוד-הסקריפט, הזן את הגדרות-הריצה שמופיעות בעמוד הזה, והרץ את NZDUSD בגרף 4 שעות מ-1.2.2013. השווה את מספר-העסקאות שקיבלת לשלנו. אם יש פער, חפש קודם הגדרה אחת שהוזנה אחרת.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות שלך מהחודש האחרון, וסמן ליד כל אחת את הכלל שהוביל אליה. הסקריפט הזה הרוויח רק ב-42% מהעסקאות והמשיך לפי אותם כללים. בדוק באיזה אחוז-הצלחה אתה בדרך-כלל נוטש שיטה.
אם אתה שוקל כסף אמיתי: בריצה הזאת $10,000 ירדו ל-$9,679, כלומר -0.2% בשנה, ופערי-ביצוע לא נכללו בה. הרץ בעצמך את שתי שורות-הרגישות, Stop Loss של 0.75% ו-VWAP Length של 90, שתיהן עדיין שליליות, ובדוק אם הן מחזיקות גם בזוג מט״ח אחר.