בקצרה
- מי מפעיל אתר ההשוואה לדמי ניהול הוא אחת מהפלטפורמות הרשמיות של רשות שוק ההון, ביטוח וחיסכון, לצד פנסיה-נט ואתרי הרשות.
- מה משווים שני רכיבים תמיד יחד: אחוז מההפקדה ואחוז מהצבירה. מספר בודד לא אומר כמעט כלום.
- מול מה בודקים ארבע נקודות ייחוס: תקרות החוק (6% / 0.5%), ממוצעי 2024 (1.57% / 0.15%) ותנאי ברירת המחדל (1% / 0.22%).
- מה עוד דמי ניהול נמוכים במסלול עם ביצועים חלשים אינם בהכרח עסקה טובה — נתוני התשואה מפורסמים גם הם במאגר הרשמי.
רשות שוק ההון, ביטוח וחיסכון במשרד האוצר לא הסתפקה בקביעת תקרות דמי הניהול בחוק — היא גם בנתה את הצינור שדרכו הנתונים מגיעים אליכם. נתונים רשמיים על ביצועי קרנות, על דמי ניהול ממוצעים ועל תנאי מכרזי ברירת המחדל זמינים דרך הפלטפורמות הרשמיות של הרשות: פנסיה-נט, אתרי הרשות עצמה, ואתר ההשוואה הרשמי לדמי ניהול. העמוד הזה עוסק באחרון מביניהם — הכלי שנועד לענות על שאלה אחת ופשוטה: כמה גובים ממני, וכמה גובים מהשכן.
הכלי הזה קיים כי הרגולטור הבין משהו שכל חוסך ישראלי מגלה מאוחר מדי: דמי הניהול לא מופיעים על שלט. הם מופיעים בשורה קטנה בדוח השנתי, בשני רכיבים נפרדים, לפעמים בשתי יחידות מדידה שונות, ובלי שום הקשר שיגיד לכם אם המספר שלכם סביר או מופרך. אתר ההשוואה הופך את זה לטבלה שאפשר לקרוא בשתי דקות.
לפני שנוגעים בכלי: מה בכלל אנחנו משווים
אם המונחים כבר ברורים לכם — דלגו לפרק הבא. אם לא, זו הנקודה שבה רוב הטעויות נולדות. דמי הניהול בחיסכון הפנסיוני מורכבים משני רכיבים שנגבים בנפרד, ולכל אחד מהם היגיון אחר לגמרי.
אחוז שנגבה מכל הפקדה חודשית לפני שהכסף בכלל נכנס לחיסכון. אם ההפקדה החודשית היא 1,000 ₪ ודמי הניהול מההפקדה הם 2% — רק 980 ₪ נכנסים בפועל לקרן. הרכיב הזה כואב יותר בתחילת הדרך, כשהצבירה עוד קטנה וההפקדה היא כמעט כל התנועה בחשבון.
אחוז שנתי שנגבה מכל הסכום שכבר נצבר בקרן. יתרה של 200,000 ₪ בדמי ניהול של 0.25% מהצבירה משמעותה גבייה של 500 ₪ בשנה. הרכיב הזה כמעט לא מורגש בשנים הראשונות — ולכן הוא מסוכן: ככל שהצבירה גדלה, הוא הופך לרכיב הדומיננטי.
מכאן נובע הכלל הבסיסי של כל השוואה: אסור להשוות רכיב אחד בלבד. גוף שמציע 0% מההפקדה ו-0.4% מהצבירה יכול לצאת יקר בהרבה מגוף שמציע 2% מההפקדה ו-0.15% מהצבירה — במיוחד אחרי עשור או שניים, כשהצבירה כבר גדולה משמעותית מסך ההפקדות השנתיות. אתר ההשוואה מציג את שני הרכיבים זה לצד זה בדיוק מהסיבה הזו.
ארבע נקודות הייחוס שבלעדיהן המספר על המסך חסר משמעות
נניח שהכלי מציג לכם שהגוף שלכם גובה 2.1% מההפקדה ו-0.28% מהצבירה. זה טוב? רע? בלי סרגל, זה סתם שני מספרים. הרגולטור מספק שלושה סרגלים רשמיים, ואלה הם:
| נקודת ייחוס | מהפקדה | מצבירה |
|---|---|---|
| תקרת החוק (קרן פנסיה חדשה) | 6% | 0.5% |
| ממוצע בשוק, 2024 | 1.57% | 0.15% |
| תנאי קרנות ברירת מחדל | 1% | 0.22% |
נקודות ייחוס לדמי ניהול בקרן פנסיה: תקרת החוק, ממוצע 2024 ותנאי ברירת מחדל
רשות שוק ההון, ביטוח וחיסכון — משרד האוצר · נכון ל-20/08/2026
שימו לב לפרט המעניין בטבלה: בתנאי ברירת המחדל, דמי הניהול מההפקדה (1%) נמוכים מהממוצע בשוק (1.57%) — אבל דמי הניהול מהצבירה (0.22%) דווקא גבוהים מהממוצע (0.15%). זו בדיוק הסיבה שהשוואה של רכיב בודד מטעה. הממוצע הנמוך מהצבירה משקף גם חוסכים ותיקים עם צבירות גדולות שהצליחו להתמקח, ולא בהכרח את מה שמציעים למצטרף חדש בעמדת מיקוח חלשה.
צעד-אחר-צעד: איך מריצים השוואה באתר הרשמי
התהליך עצמו קצר. מה שגוזל זמן זו ההכנה — לדעת מה יש לכם היום, כדי שיהיה מול מה להשוות.
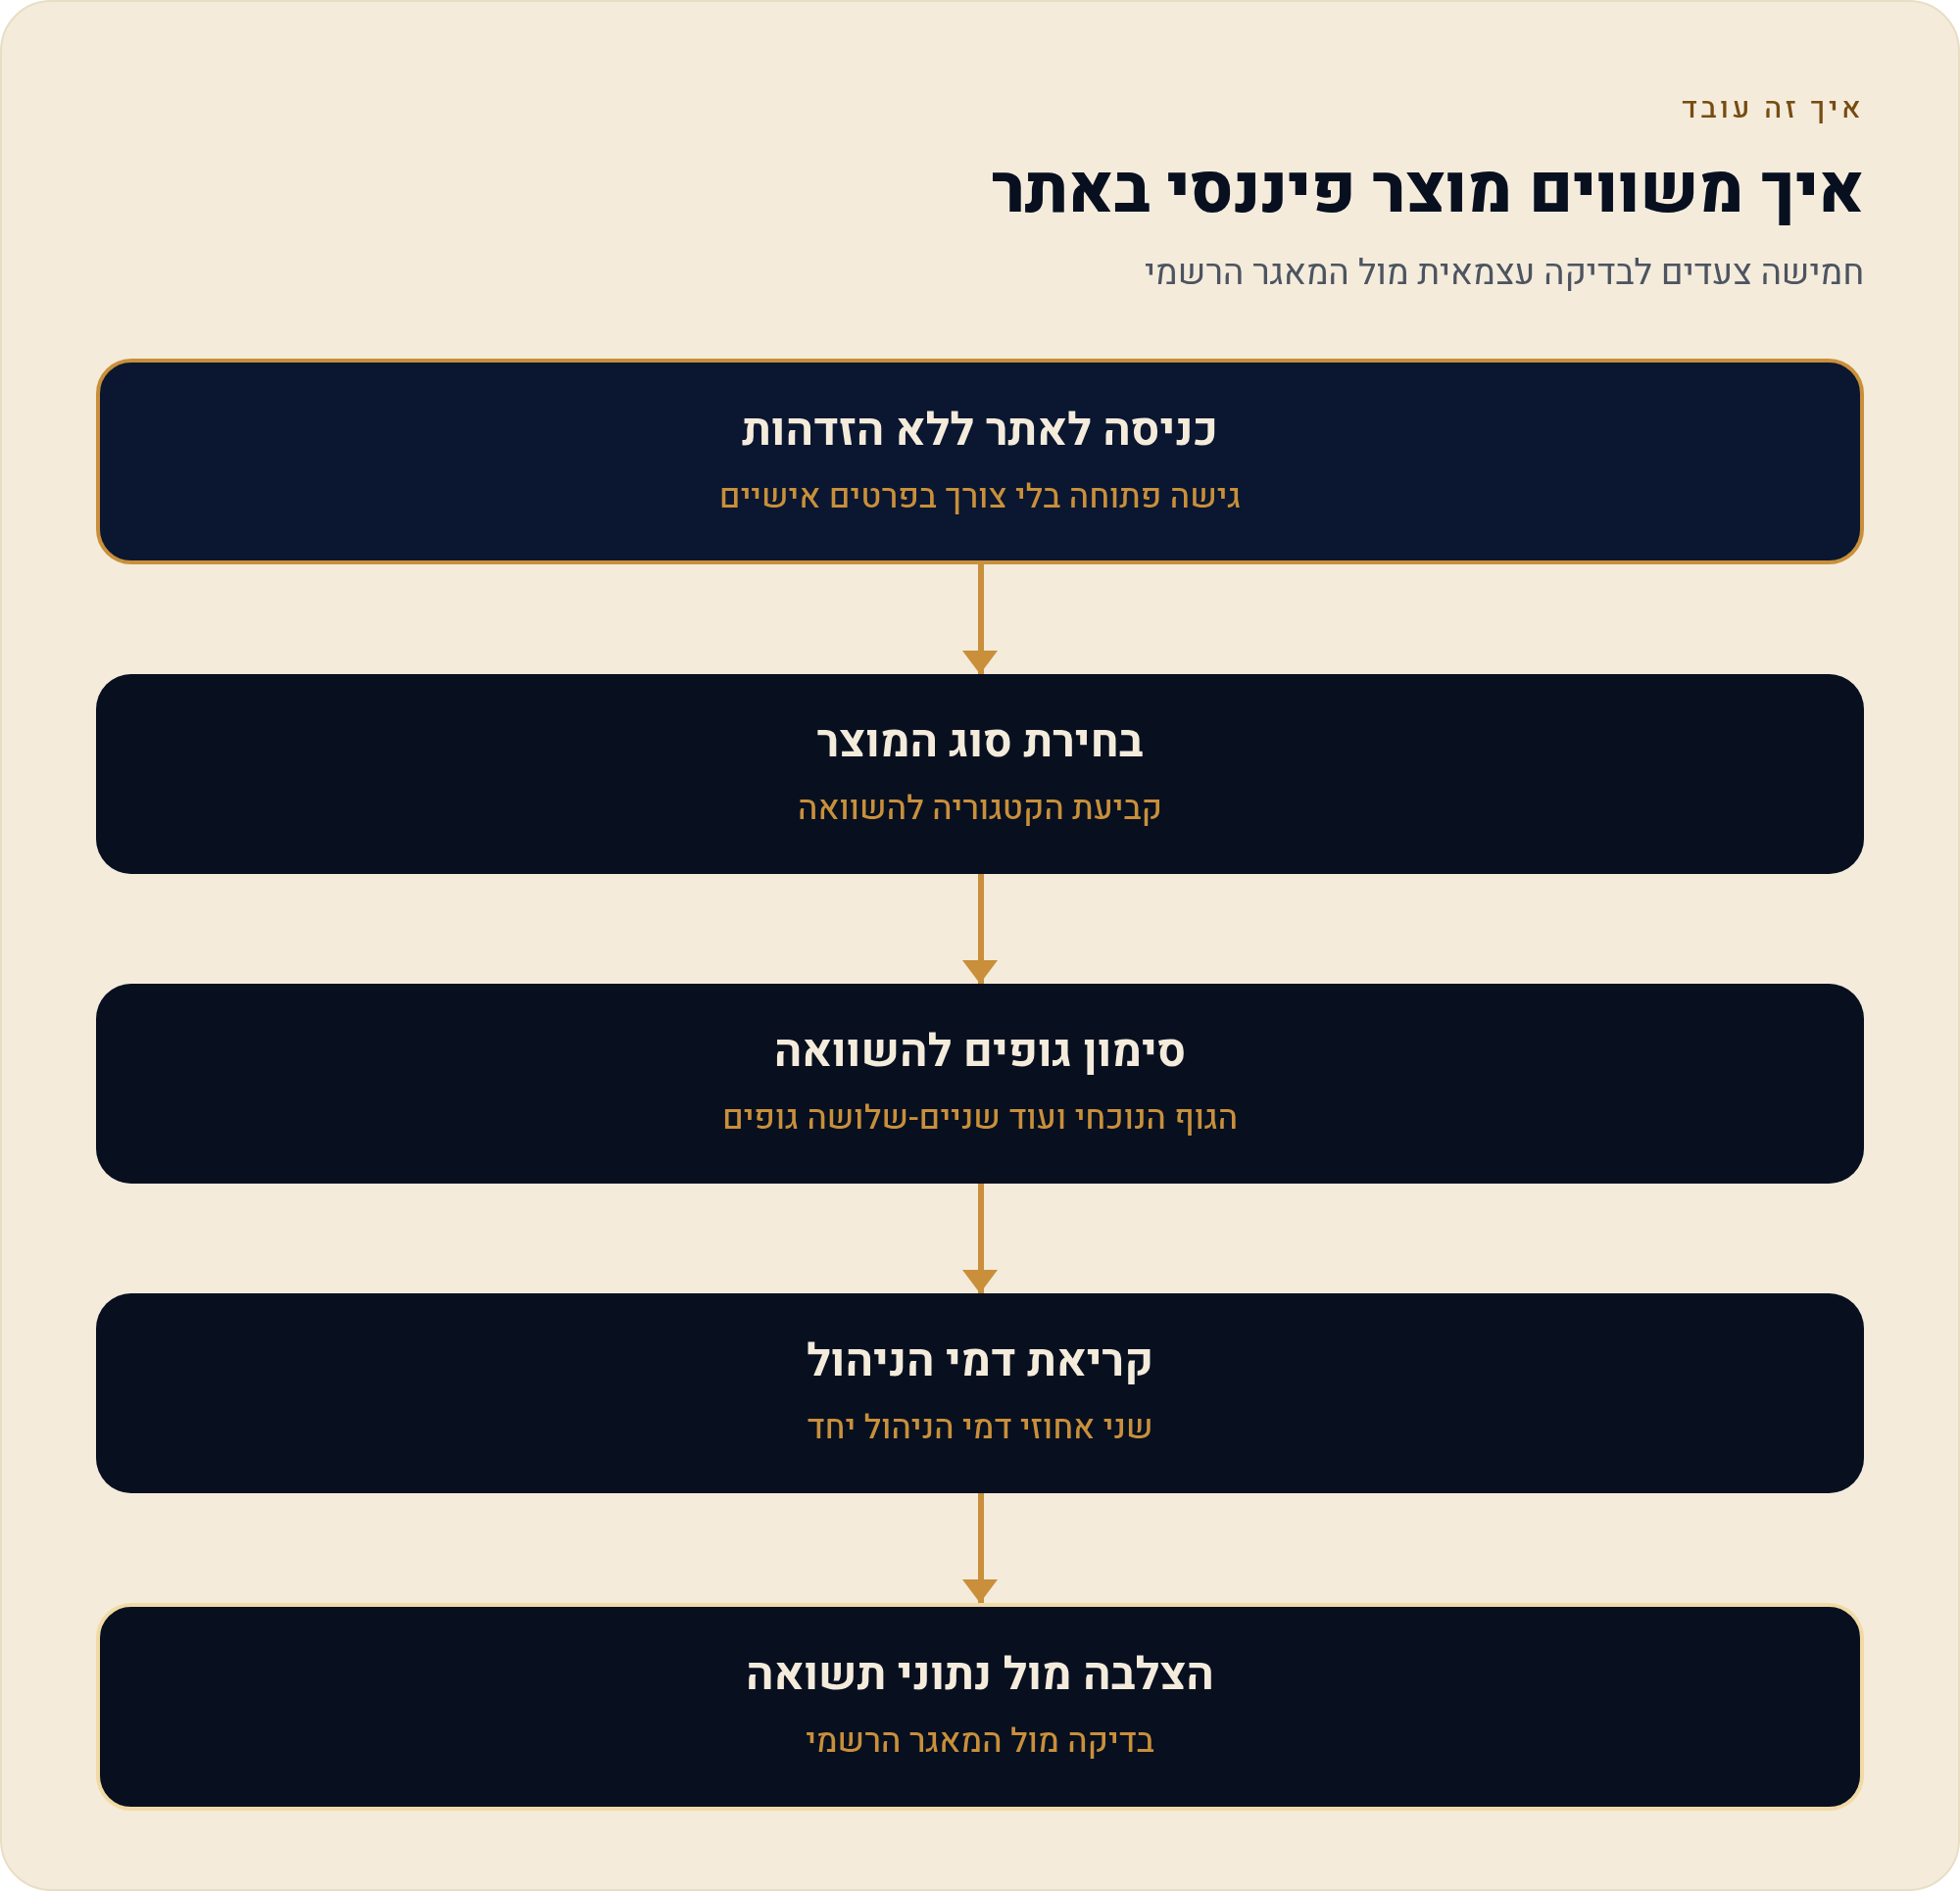
- אוספים את הנתונים שלכם מוציאים את הדוח השנתי או הרבעוני מהקרן הקיימת ומאתרים שתי שורות: דמי ניהול מהפקדות ודמי ניהול מצבירה. שתיהן מופיעות באחוזים. אם יש לכם כמה מוצרים (קרן פנסיה, קופת גמל, ביטוח מנהלים) — כל אחד נבדק בנפרד.
- נכנסים לאתר ההשוואה הרשמי הכלי נגיש דרך אתרי רשות שוק ההון בפורטל gov.il. הכניסה לצפייה בנתוני ההשוואה אינה דורשת הזדהות — מדובר בנתוני מחיר ציבוריים.
- בוחרים את סוג המוצר קרן פנסיה, קופת גמל או פוליסת חיסכון הם מוצרים שונים עם משטר דמי ניהול שונה. השוואה בין סוגי מוצרים שונים אינה השוואת תפוחים לתפוחים.
- מסמנים את הגופים להשוואה בוחרים את הגוף הנוכחי שלכם ועוד שניים-שלושה גופים שאתם שוקלים. יותר מזה — הטבלה נהיית קשה לקריאה ואתם מפסידים את הפואנטה.
- קוראים את שתי העמודות יחד רושמים לעצמכם את שני האחוזים לכל גוף. אל תסתפקו בעמודה אחת, גם אם היא זו שמושכת את העין.
- מצליבים מול נתוני התשואה אחרי שיש טווח מחירים, עוברים למאגר הרשמי ובודקים את נתוני התשואה של המסלול הספציפי אצל אותם גופים.
תבנית עבודה: השוואה בין שלושה גופים על דף אחד
הדרך היעילה ביותר להשתמש בכלי היא לא לנסות לזכור את המספרים, אלא להעתיק אותם לטבלה קטנה. זו התבנית — מלאו אותה בנתונים שאתם רואים על המסך:
| שדה לבדיקה | גוף א׳ (הנוכחי) | גוף ב׳ | גוף ג׳ |
|---|---|---|---|
| דמי ניהול מהפקדה | ___% | ___% | ___% |
| דמי ניהול מצבירה | ___% | ___% | ___% |
| פער מול ממוצע 2024 (1.57% / 0.15%) | ___ | ___ | ___ |
| פער מול ברירת מחדל (1% / 0.22%) | ___ | ___ | ___ |
| שם המסלול שנבדק | ___ | ___ | ___ |
שתי השורות האחרונות הן אלה שמייצרות את ההבדל. בלי שם המסלול, אתם עלולים להשוות דמי ניהול של מסלול מנייתי בגוף אחד מול מסלול סולידי בגוף אחר — ואז ההשוואה מדדה על רגל אחת. ובלי שורות הפער, אתם עומדים מול מספרים בלי סרגל.
הטעות הנפוצה: להשוות מחיר ולהתעלם מהתשואה
אתר ההשוואה עושה עבודה מצוינת בדבר אחד: הוא מראה כמה עולה הניהול. הוא לא נועד לענות על השאלה השנייה — כמה הרוויח הכסף. ולכן השוואת דמי ניהול צריכה להיעשות לצד נתוני התשואה של המסלול, שגם הם מפורסמים במאגר הרשמי של רשות שוק ההון.
הלוגיקה פשוטה: דמי הניהול הם עלות ודאית שנגבית בכל מצב, בעוד התשואה משתנה משנה לשנה ואינה מובטחת. בדיוק בגלל זה כדאי להתייחס לדמי הניהול כאל הדבר היחיד שאתם באמת שולטים בו — אבל לא להתעלם לחלוטין מהצד השני של המשוואה. גוף שגובה חצי מהמתחרה ומציג ביצועים חלשים לאורך שנים אינו בהכרח בחירה זולה יותר.
מה עושים עם התוצאה של ההשוואה
השוואה שנגמרת במסך היא בזבוז זמן. אלה שלוש הפעולות שההשוואה אמורה להוביל אליהן:
- לפנות לגוף הנוכחי עם מספר. "ראיתי שהממוצע בשוק ב-2024 הוא 1.57% מההפקדה ו-0.15% מהצבירה, ובקרנות ברירת המחדל 1% ו-0.22% — אני משלם יותר". שיחה עם נתון רשמי גדולה בהרבה משיחה עם תחושה.
- לבדוק זכאות לתנאי ברירת מחדל. אם התנאים שלכם רחוקים מ-1% ו-0.22%, כדאי לברר אם ומתי אתם יכולים להצטרף לקרן ברירת מחדל שנבחרה במכרז הרשמי.
- לתעד ולחזור בעוד שנה. דמי ניהול הם לא החלטה חד-פעמית. הנחות מתפוגגות, מסלולים משתנים, ומכרזי ברירת מחדל מתחדשים.
שאלות שחוזרות על השימוש בכלי
אתר ההשוואה ופנסיה-נט — זה אותו דבר?
שניהם פלטפורמות רשמיות של רשות שוק ההון, אבל התפקיד שונה. אתר ההשוואה לדמי ניהול ממוקד בהצבת מחירי הגופים זה מול זה בכמה קליקים. פנסיה-נט הוא מאגר הנתונים הרחב יותר, שבו מפורסמים גם נתוני הפקדות, צבירות ותשואות לפי קרן, מסלול ושנה. בפועל משתמשים בשניהם — הראשון לצמצום רשימה, השני לבדיקה לעומק.
אם המספר שאני רואה בכלי שונה ממה שכתוב בדוח שלי — מי צודק?
הדוח האישי שלכם משקף את מה שנגבה מכם בפועל, כולל הנחות אישיות והסדרי מעסיק. הנתונים בכלי הם נתוני דיווח ברמת הגוף או המסלול. פער בין השניים הוא תקין ואינו סתירה — אבל הוא בהחלט סיבה לבדוק מה בדיוק ההסדר שלכם.
למה בכלל קיימת תקרה של 6% מההפקדה, אם הממוצע הוא 1.57%?
התקרות בחוק הן גבול עליון של מה שמותר, לא אינדיקציה למחיר סביר. הפער העצום בין 6% לממוצע השוק ממחיש בדיוק את זה: מי שמסתמך על כך שהוא "בתוך התקרה" עלול לשלם פי כמה מהמקובל בשוק ועדיין להיות חוקי לחלוטין.
ההשוואה תקפה גם לקופות גמל ולביטוחי מנהלים?
המבנה של שני רכיבי דמי ניהול קיים גם שם, אבל התקרות והמאפיינים שונים בין סוגי המוצרים. לכן משווים תמיד בתוך אותה קטגוריה, ולא בין קרן פנסיה לביטוח מנהלים.
העמוד הזה הוא חלק ממדריך דמי הניהול המלא. להמשך — חזרה למדריך המרכזי: דמי ניהול פנסיה בישראל. לבדיקה מעמיקה יותר של נתוני המסלול והתשואות — פנסיה-נט: איך בודקים את דמי הניהול והתשואות במאגר הרשמי. לתרגום האחוזים לשקלים — מחשבון עלות שנתית. ולהבנת התנאים המוזלים — קרנות פנסיה ברירת מחדל.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — משרד האוצר, gov.il: תקרות דמי הניהול בחוק (עד 6% מההפקדה ועד 0.5% מהצבירה בקרן פנסיה חדשה) והפלטפורמות הרשמיות להשוואה. נכון ל-20/08/2026.
- פורטל החיסכון הפנסיוני, gov.il: מאגר פנסיה-נט ונתוני תשואות, צבירות ודמי ניהול לפי קרן ומסלול. נכון ל-20/08/2026.
- רשות שוק ההון, ביטוח וחיסכון — נתוני דמי ניהול ממוצעים בקרנות פנסיה חדשות מקיפות, 2024 (1.57% מההפקדות · 0.15% מהצבירה) ותנאי מכרז קרנות ברירת המחדל (1% · 0.22%). נכון ל-20/08/2026.