רוב העסקים לא נופלים כי אין להם רווח, אלא כי ביום שלישי בבוקר מתברר ששלוש חשבוניות ספקים נפרעות באותו שבוע ובחשבון אין מספיק. התבנית הזו מרכזת את כל החשבוניות שקיבלת, מחשבת לכל אחת את מועד הפירעון לפי תנאי האשראי שסיכמת, ומראה כמה כסף אתה חייב ומתי בדיוק הוא יוצא.
למי זה מתאים
אתם עסק קטן או בינוני — אולי בעל עסק שמנהל הכול לבד, אולי מנהל כספים בחברה שגדלה מהר יותר מהסדר שלה. יש לכם ספקים קבועים, כל אחד עם תנאי תשלום אחרים שנקבעו במשא ומתן ישן שאף אחד כבר לא זוכר, וחשבוניות שמגיעות במייל, בוואטסאפ ולפעמים בנייר. אתם לא צריכים מערכת ניהול מלאה — אתם צריכים לדעת מה יוצא מהחשבון בשבועיים הקרובים.
מה בתבנית
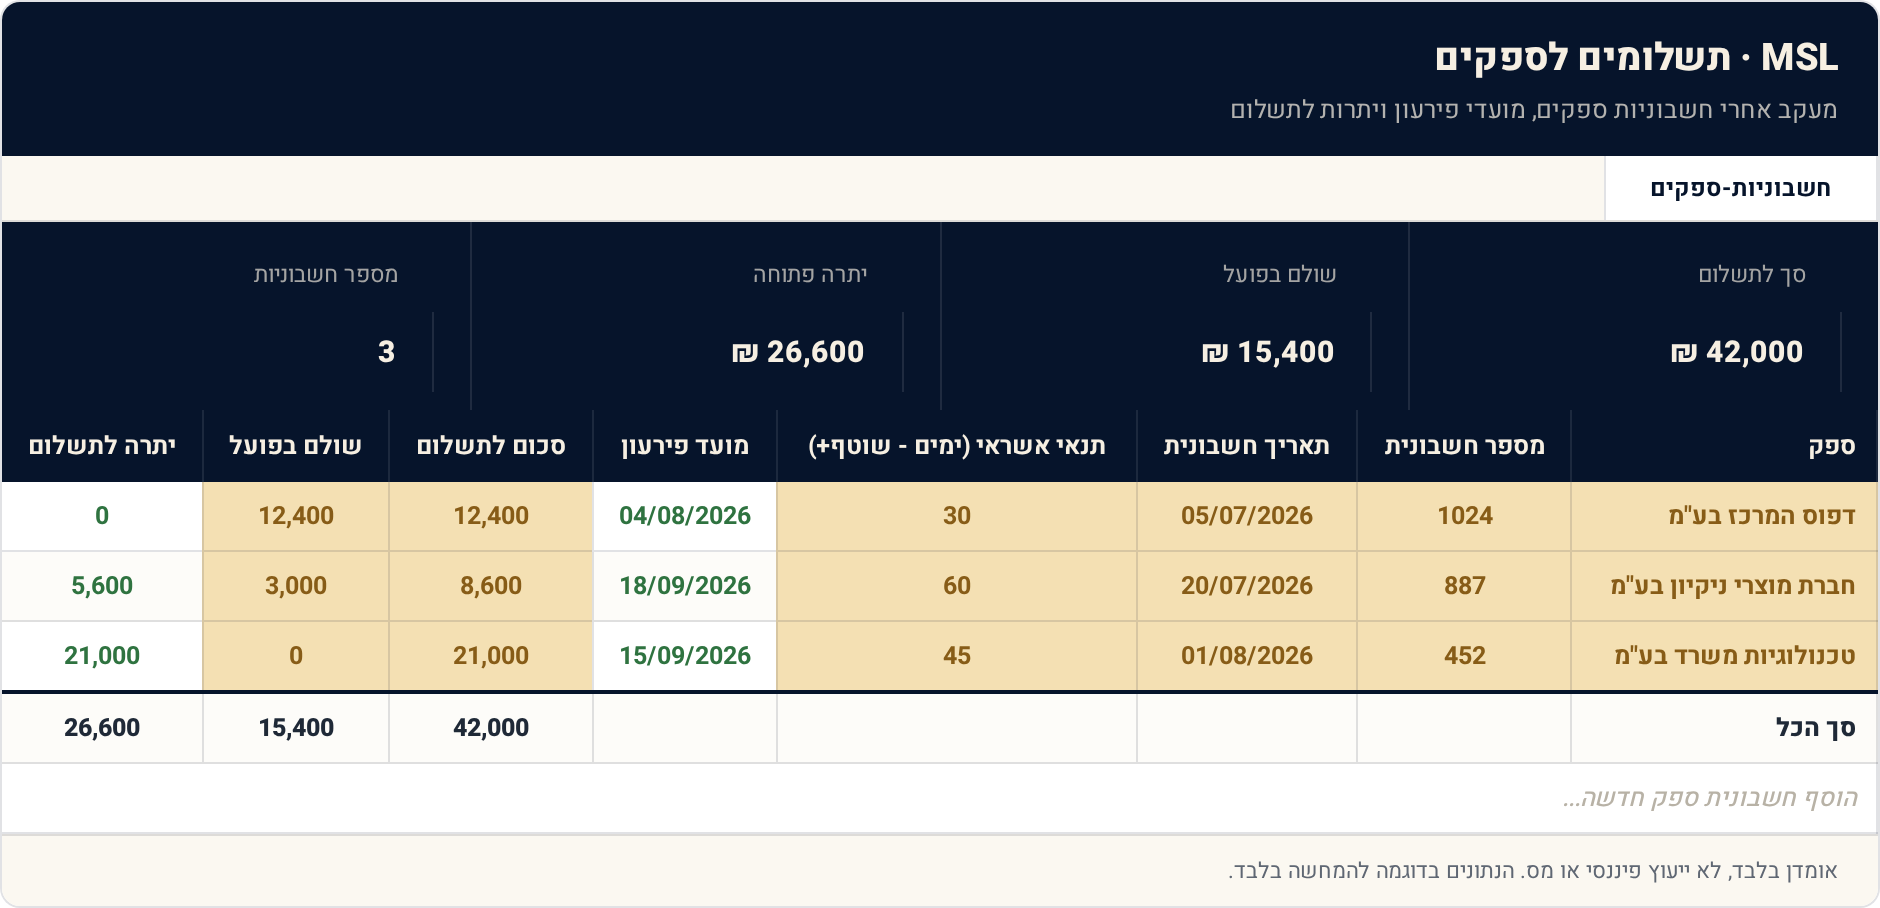
הקובץ כולל שני גיליונות: גיליון חשבוניות-ספקים לרישום כל חשבונית עם תאריך, תנאי אשראי וסכום, וגיליון לוח-תשלומים שבועי לתכנון התשלומים לפי שבועות. מועד הפירעון והיתרה לתשלום בכל שורה מחושבים אוטומטית על סמך הנתונים שמוזנים, כך שהתמונה התזרימית מתעדכנת בעצמה.
שלושה צעדים לתוצאה
מזין את פרטי הספק, מספר החשבונית והתאריך שלה.
מזין את תנאי האשראי ואת הסכום לתשלום, והגיליון מחשב את מועד הפירעון.
מעדכן כמה שולם בפועל, והיתרה הפתוחה מתעדכנת אוטומטית.
זו היתרה הכוללת שעדיין לא שולמה לספקים, סכום שחשוב לעקוב אחריו כדי לא לפספס מועדי פירעון.
איך עובד החישוב
ההיגיון בקובץ פשוט: אתה מזין את מה שידוע לך מהחשבונית עצמה — מי הספק, מספר החשבונית, התאריך שעליה, תנאי האשראי שסוכמו והסכום — והקובץ גוזר מזה את מה שבאמת מעניין אותך. מועד הפירעון מחושב מתאריך החשבונית בתוספת תנאי האשראי בשיטת שוטף+, כלומר ספירת הימים מתחילה מסוף החודש שבו הונפקה החשבונית ולא מיום ההנפקה. זו בדיוק הנקודה שבה נופלים חישובים בראש: חשבונית מתחילת החודש וחשבונית מסופו נפרעות באותו יום, וחשבונית שהונפקה יום אחרי סגירת החודש נדחית בחודש שלם.
היתרה לתשלום בכל שורה היא ההפרש בין הסכום לבין מה ששולם בפועל, וזה מה שמאפשר לך לנהל גם תשלומים חלקיים בלי לפתוח שורה חדשה. ההפרדה לשני גיליונות היא לא קישוט: גיליון החשבוניות הוא רישום היסטורי — מה התחייבת ולמי — וגיליון לוח התשלומים השבועי הוא מבט קדימה, שמסדר את אותן התחייבויות על ציר הזמן. אותו סכום שנראה סביר בטבלה אחת יכול להיראות בעייתי לגמרי כשהוא מרוכז לשבוע אחד.
בדוגמה שבעמוד רשומות שלוש חשבוניות ספקים, לכל אחת תאריך ותנאי אשראי משלה, והקובץ מחשב לכל שורה את מועד הפירעון שלה. סך היתרה שעדיין לא שולמה עומד על 26,600 ₪. המספר הזה לבדו לא אומר הרבה — מה שאומר הרבה זה לראות באיזה שבוע הוא נפרע, ואם באותו שבוע נכנס אליך כסף מלקוחות או שהוא סתם שבוע יבש.
הסבר השדות
ספק — מזין כאן את שם הספק שממנו התקבלה החשבונית.
מספר חשבונית — מזין את מספר החשבונית כפי שמופיע במסמך המקור.
תאריך חשבונית — מזין את התאריך שבו הונפקה החשבונית על ידי הספק.
תנאי אשראי (ימים – שוטף+) — מזין את מספר הימים שסוכם עם הספק לתשלום, למשל שוטף+30 או שוטף+60.
מועד פירעון — מחושב אוטומטית על ידי חיבור תאריך החשבונית לתנאי האשראי בימים.
סכום לתשלום — מזין את הסכום הכולל שיש לשלם לספק על פי החשבונית.
שולם בפועל — מזין את הסכום ששולם בפועל עד כה על חשבון זו.
יתרה לתשלום — מחושבת אוטומטית כהפרש בין הסכום לתשלום לבין מה ששולם בפועל.
שאלות ותשובות
מה בעצם אומר "שוטף+30"?
זה אומר שספירת ימי האשראי מתחילה בסוף החודש שבו הונפקה החשבונית, ולא ביום ההנפקה. בפועל חשבונית מתחילת החודש מקבלת אשראי ארוך בהרבה מחשבונית מסופו, וזה בדיוק ההבדל שהקובץ מחשב במקומך.
מה עושים עם תשלום חלקי לספק?
מזינים בעמודת השולם בפועל את מה ששילמת, והיתרה לתשלום מתעדכנת לבד. אין צורך לפצל את החשבונית לשתי שורות — היא נשארת שורה אחת עד שהיתרה מתאפסת.
התבנית מחליפה הנהלת חשבונות?
לא, ואין לה כוונה כזו. זה כלי ניהולי לתזרים — לדעת מה יוצא ומתי. הרישום החשבונאי, הדיווח והתיאומים נשארים אצל מי שעושה אותם היום.
למה שני גיליונות ולא טבלה אחת?
כי אלה שתי שאלות שונות. הגיליון הראשון עונה על "למי אני חייב ועל מה", והשני עונה על "כמה כסף יוצא בשבוע הקרוב". כשמערבבים אותם, אחת מהשתיים תמיד נעלמת.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- השפעת אשראי לקוחות ואשראי ספקים על התזרים — מסביר למה תנאי התשלום שסיכמת עם ספקים ולקוחות קובעים את התזרים לא פחות מהרווח
- דו"ח תזרים המזומנים: למה חברה רווחית יכולה לפשוט רגל — בדיוק הפער בין רווח בספרים לכסף בחשבון שהתבנית הזו נועדה למנוע
- דו"ח תזרים המזומנים מהו? — רקע בסיסי למי שרוצה להבין לאן הנתונים מהקובץ מתחברים
איך התבנית מחשבת
מה שאתה מזין ידנית: הספק, מספר החשבונית, תאריך החשבונית, תנאי האשראי, הסכום ומה ששולם בפועל. מה שהקובץ מחשב לבד: מועד הפירעון לפי תנאי האשראי, היתרה שנותרה בכל שורה ופריסת התשלומים על גבי הלוח השבועי. מה שהוא לא עושה: הוא לא מבדיל בין סכום לפני מע"מ לאחריו — הוא סופר את הסכום שהזנת כפי שהוא; הוא לא מטפל בהנחות מזומן, בקנסות פיגור, בהמחאות דחויות שנתת מראש או במטבע חוץ; והוא בהחלט לא יודע אם באמת יהיה כסף בחשבון באותו שבוע. זה כלי מעקב, לא תחזית.
מה זה אומר עליך
תפתח את הקובץ, תזין את החשבוניות הפתוחות שיש לך כרגע על השולחן — כולל אלה שאתה מעדיף לא להסתכל עליהן — ותסתכל על השבועיים הקרובים. אם יש שבוע עמוס מדי, עדיף לגלות את זה עכשיו ולא ביום התשלום.