שלושה בנקים נתנו לכם שלוש הצעות, כל אחת בפורמט אחר, וכל פקיד מסביר למה דווקא שלו הכי משתלם. התבנית הזו מכניסה את שלושתן לטבלה אחת — אותם פרמטרים, אותה שורה, אותו מבט — כדי שההחלטה תתקבל מול מספרים ולא מול אינטונציה.
למי זה מתאים
אתם באמצע רכישת דירה, החוזה כבר על השולחן או קרוב לזה, ויש לכם שלושה דפי-הצעה שנראים כאילו נכתבו בשלוש שפות שונות. אחד מפרט תמהיל בארבעה מסלולים, השני נותן ריבית ממוצעת בלי פירוט, השלישי הוסיף עמלות בשורה קטנה בתחתית. אתם לא באים מעולם הפיננסים, אין לכם זמן ללמוד אותו עכשיו, ואתם פשוט רוצים לדעת איזו הצעה עולה לכם פחות כסף לאורך כל הדרך.
מה בתבנית
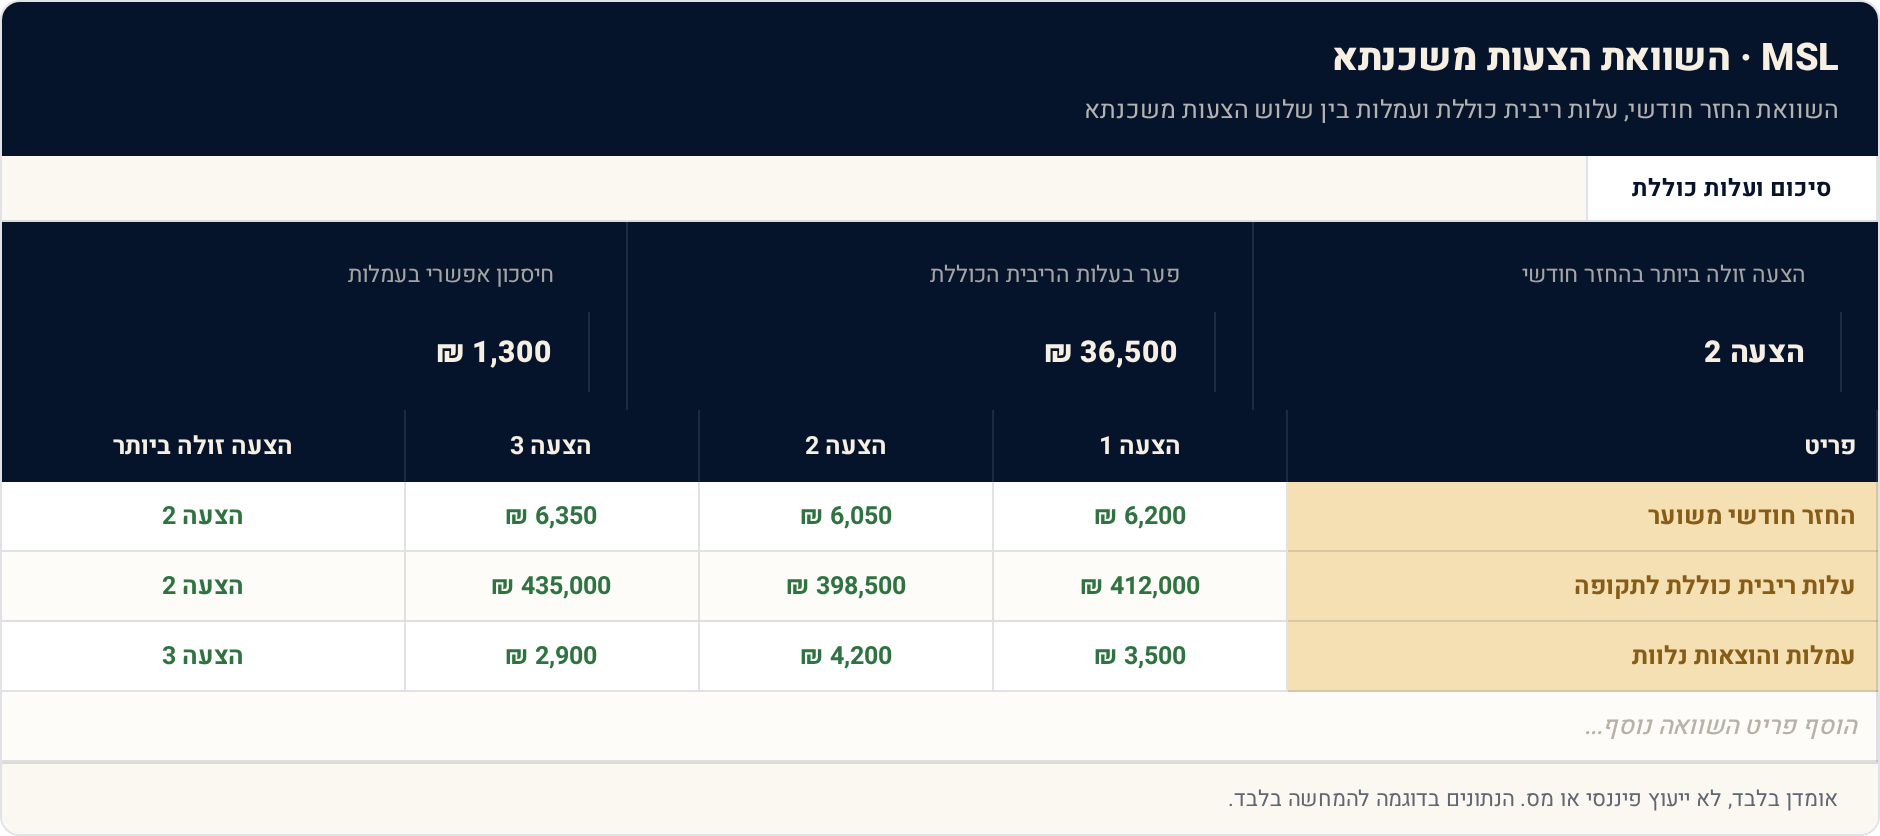
הקובץ כולל שני גיליונות: גיליון השוואת הצעות ראשי ובו שלושה טורי-הצעה לפי מסלול, ריבית ועמלות — כל הנתונים מוזנים ידנית. גיליון סיכום מציג את ההחזר החודשי והעלות הכוללת לכל הצעה באמצעות נוסחאות אוטומטיות, וכן מסמן אוטומטית את ההצעה הזולה ביותר.
שלושה צעדים לתוצאה
מלאו את פרטי כל הצעת משכנתא בגיליון השוואת הצעות — ריבית, תמהיל ועמלות.
גיליון סיכום ועלות כוללת שואב את הנתונים אוטומטית ומרכז אותם לפי פריט.
עמודת הצעה זולה ביותר מסמנת בכל שורה את ההצעה המשתלמת ביותר לאותו פרמטר.
זהו הפער בעלות הריבית הכוללת בין ההצעה היקרה לזולה, סכום שממחיש כמה משמעותית ההשוואה לפני חתימה.
איך עובד החישוב
הקובץ בנוי משני גיליונות, וההפרדה ביניהם היא לא קישוט. בגיליון ההשוואה הראשי אתם מזינים ידנית את מה שהבנק נתן לכם: מסלול, ריבית ועמלות, בטור נפרד לכל הצעה. זה החלק שדורש מכם עבודה — להוציא את הנתונים מכל דף-הצעה ולהניח אותם באותה שורה, גם כשהבנק לא טרח להציג אותם באותו סדר.
גיליון הסיכום לא מבקש מכם כלום. הוא לוקח את מה שהזנתם ומחשב בנוסחאות אוטומטיות את ההחזר החודשי ואת העלות הכוללת לכל אחת משלוש ההצעות, ומסמן את הזולה ביותר. ההיגיון פשוט: כל עוד הקלט והפלט מעורבבים באותו גיליון, קל להתבלבל בין מה שהבנק אמר לבין מה שהחשבון מראה. כאן הקלט שלכם והתוצאה שלו יושבים בנפרד, וכשאתם משנים שדה אחד בהצעה — הסיכום מתעדכן וניתן לראות מיד לאן זה הזיז את התמונה.
בדוגמה שבגיליון מוזנות שלוש הצעות, וכל אחת נבחנת לפי החזר חודשי, עלות ריבית כוללת ועמלות; עמודת ההצעה הזולה ביותר מסמנת מי מוביל בכל פרמטר בנפרד. הפער בעלות הריבית הכוללת בין ההצעה היקרה לזולה עומד שם על 36,500 ₪ — סכום שלא רואים כשמסתכלים רק על ההחזר החודשי, כי בהחזר החודשי ההפרש נראה זניח. זו בדיוק הסיבה שההשוואה נעשית לפני החתימה ולא אחריה.
הסבר השדות
פריט — מזינים כאן את הפרמטר שנבדק, למשל החזר חודשי, עלות ריבית כוללת או עמלות.
הצעה 1 — מיובא אוטומטית מגיליון השוואת הצעות לפי הפרמטר המקביל.
הצעה 2 — מיובא אוטומטית מגיליון השוואת הצעות לפי הפרמטר המקביל.
הצעה 3 — מיובא אוטומטית מגיליון השוואת הצעות לפי הפרמטר המקביל.
הצעה זולה ביותר — מחושב אוטומטית ומציין איזו הצעה זולה יותר עבור אותו פרמטר.
שאלות ותשובות
אפשר להשוות רק שתי הצעות?
בהחלט. הקובץ בנוי לשלושה טורי-הצעה, אבל אין חובה למלא את כולם. אם קיבלתם שתי הצעות בלבד, השאירו את הטור השלישי ריק והסיכום יתייחס למה שהוזן.
למה אני צריך להזין את הנתונים ידנית ולא מושכים אותם מהבנק?
כי אין שום ממשק שמעביר הצעת משכנתא מהבנק לאקסל שלכם. ההזנה הידנית היא גם יתרון נסתר: כשאתם מקלידים שורה-שורה, אתם נאלצים למצוא בדף-ההצעה נתונים שדילגתם עליהם בקריאה ראשונה.
התבנית אומרת לי איזה תמהיל לבחור?
לא. היא מציגה מה עולה כל הצעה שהזנתם, בהחזר החודשי ובעלות הכוללת, ומסמנת את הזולה. ההחלטה בין החזר נמוך היום לעלות נמוכה לאורך כל התקופה היא שלכם, והיא תלויה בהכנסה, ביציבות שלה ובסיכון שאתם מוכנים לשאת.
מה עושים אחרי שרואים את הפער?
חוזרים לבנקים עם הטבלה. הצעה כתובה של מתחרה היא הנימוק היחיד שבאמת מזיז ריבית, ובנק שיודע שאתם משווים מספרים מתנהג אחרת מבנק שמניח שאתם מסתכלים רק על ההחזר החודשי.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- מחשבון משכנתא — לבדוק בעצמכם החזר ועלות לפני שמזינים את ההצעה לטבלה
- מסלולי משכנתא: קבועה, פריים או משתנה? השוואה מלאה — כדי להבין מה בעצם עומד מאחורי כל מסלול בתמהיל שהבנק הציע
- ריבית בנק ישראל — מה זה, איך נקבעת, ואיך היא נוגעת למשכנתא שלך — נקודת-הייחוס שממנה נגזרות הריביות שמופיעות בהצעות
איך התבנית מחשבת
מה שאתם מזינים ידני: מסלול, ריבית ועמלות לכל הצעה. מה שאוטומטי: ההחזר החודשי, העלות הכוללת וסימון ההצעה הזולה. מה שלא נכלל — וכדאי שתדעו זאת מראש: הקובץ מחשב לפי מה שהוזן ואינו צופה שינויי ריבית עתידיים במסלולים משתנים, אינו מגלם אינפלציה במסלולים צמודים, ואינו מתמחר ביטוח חיים וביטוח מבנה, שכר-טרחת שמאי או עלות מוקדמת של פירעון. ריבית ממוצעת מבנק-ישראל יכולה לשמש לכם כנקודת-ייחוס בלבד — ההצעות עצמן נשענות רק על מה שהבנק כתב לכם.
מה זה אומר עליך
מחר בבוקר קחו את שלושת דפי-ההצעה, מלאו את גיליון ההשוואה, והסתכלו על שורת העלות הכוללת ולא רק על ההחזר החודשי. אם הפער מפתיע אתכם — זה בדיוק הרגע לחזור לבנק עם הטבלה ביד.