ביטוח הרכב, הטסט, החוגים של ספטמבר והחגים לא מגיעים בהפתעה — הם מגיעים בדיוק באותם חודשים כל שנה, ובכל זאת מוצאים אותנו עם מינוס. קרנות ייעוד הן הדרך לפרוס הוצאה שנתית גדולה להפרשה חודשית קטנה שנשמרת בצד, והתבנית הזו פשוט עושה את החשבון ומראה לך כמה כבר צברת וכמה חסר.
למי זה מתאים
אתם כבר לא בשלב שבו צריך לגלות לאן הולך הכסף — יש לכם תקציב, אתם עוקבים אחריו, ורוב החודשים נסגרים בסדר. מה שמפיל אתכם זה דווקא החודשים החריגים: החודש שבו מגיע חידוש הביטוחים, החודש שלפני ראש השנה, החודש שבו הרכב נכנס לטיפול גדול. בדיוק אז התקציב שעבד יפה כל השנה נראה פתאום כמו כישלון, למרות שלא קניתם שום דבר מיותר.
מה בתבנית
הקובץ מכיל שלושה גיליונות: גיליון קרן שבו ממלאים לכל קרן ייעוד את היעד השנתי ואת הצבירה הנוכחית, וההפרשה החודשית הדרושה מחושבת אוטומטית; גיליון ריכוז הפרשות שבו משווים בין הפרשה מתוכננת לבפועל ומקבלים פער וסכום שנתי מחושבים; וגיליון חיווי מוכנות שמציג לכל קרן אחוז השלמה וסטטוס מוכנות מחושבים באופן אוטומטי.
שלושה צעדים לתוצאה
לכל קרן ייעוד רושם שם ויעד שנתי, והגיליון מחשב לבד כמה להפריש בכל חודש.
מעדכן את הצבירה הנוכחית מדי חודש כדי לעקוב אחרי ההתקדמות בפועל.
בודק בעמודת אחוז ההשלמה איזו קרן קרובה ליעד ואיזו דורשת תגבור בהפרשה.
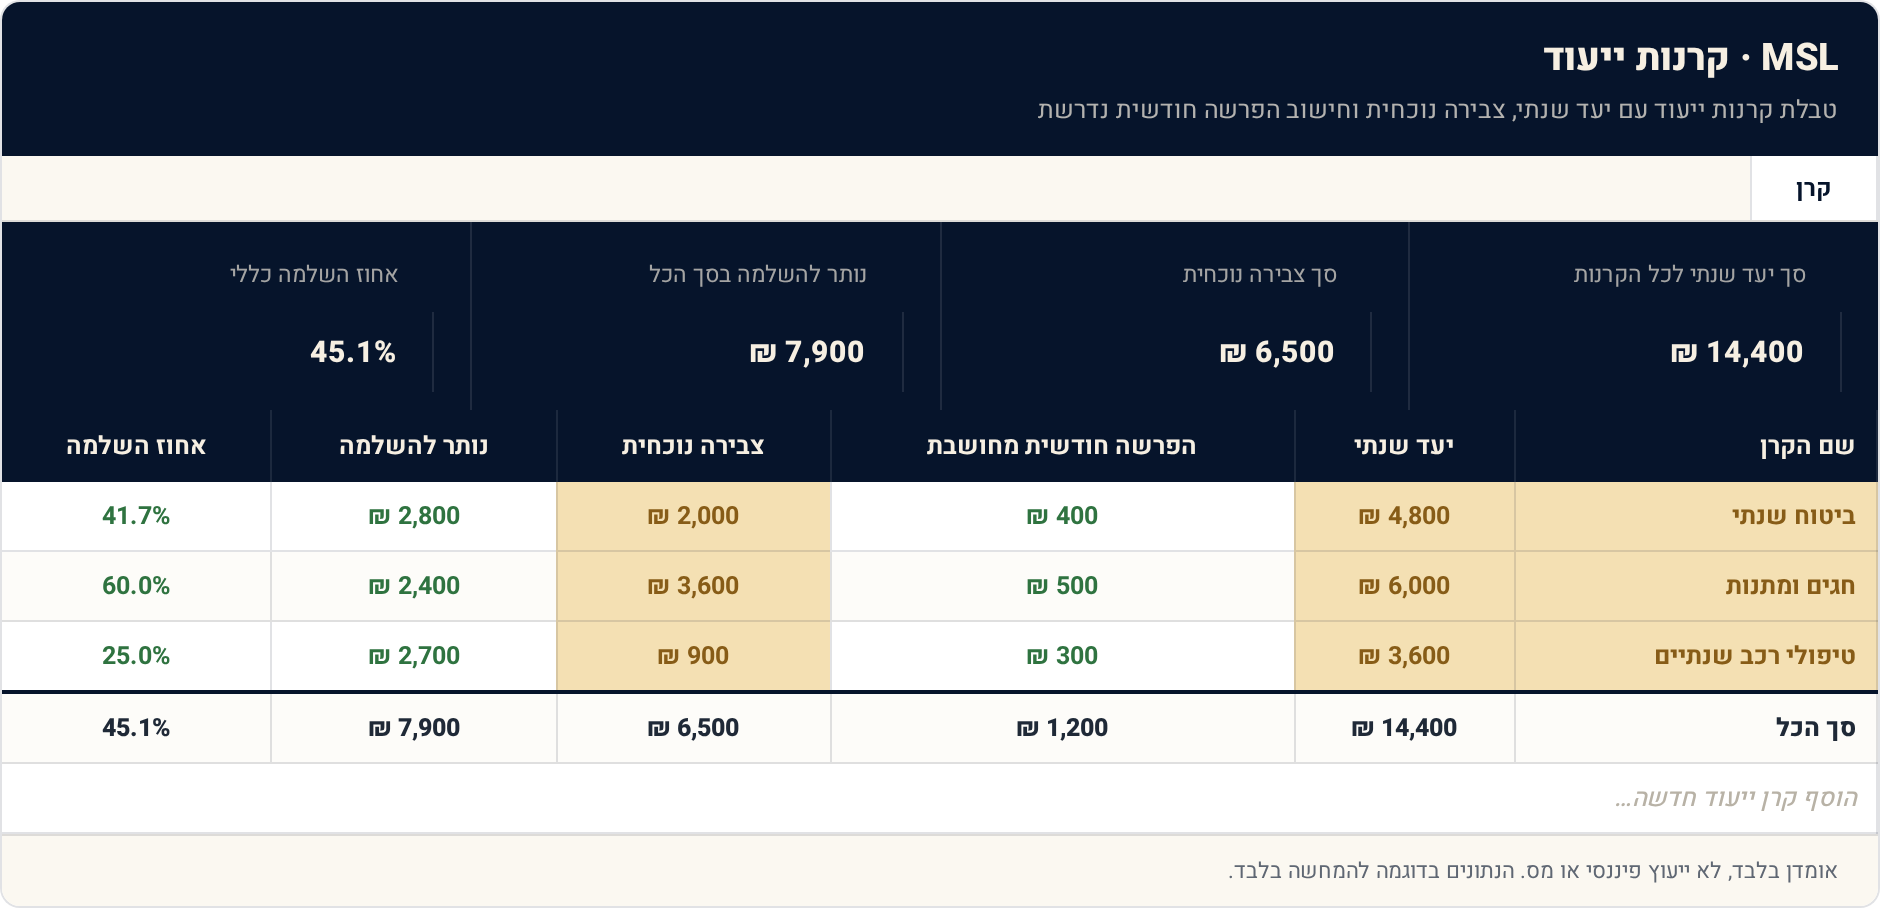
זהו אחוז ההשלמה הכולל של כל הקרנות יחד, ומראה כמה עוד נשאר לצבור לפני שההוצאות הצפויות מכוסות במלואן.
איך עובד החישוב
ההיגיון של הקובץ הוא היפוך כיוון: במקום לשאול "כמה יצא לי החודש", אתה מתחיל מהסוף — מה הסכום שאתה יודע שתצטרך בתאריך ידוע, וכמה זמן נשאר עד אז. בגיליון הקרן אתה מזין לכל הוצאה גדולה את היעד השנתי ואת מה שכבר יש בצד, והקובץ גוזר משם את ההפרשה החודשית, את מה שנותר להשלמה ואת אחוז ההשלמה. אתה לא מחשב אחוזים ידנית ולא מנחש כמה להעביר.
ההפרדה לשלושה גיליונות היא לא קישוט. גיליון הקרן הוא התכנון — מה אמור לקרות. ריכוז ההפרשות הוא המציאות: כמה תכננת להפריש מול כמה באמת הפרשת, והפער בין השניים והסכום השנתי מחושבים עבורך. חיווי המוכנות הוא התשובה לשאלה היחידה שמעניינת ברגע האמת — אם החשבון יגיע מחר, אתה מכוסה או לא. שלוש שאלות שונות, שלושה מקומות, בלי לערבב בין כוונות לביצוע.
בדוגמה שבגיליון מנוהלות שלוש קרנות ייעוד, לכל אחת יעד שנתי וצבירה נוכחית, וההפרשה החודשית מחושבת אוטומטית עד להשלמת היעד. המספר שמסכם את התמונה הוא 45.1% — אחוז ההשלמה הכולל של כל הקרנות יחד. זה לא ציון ולא כישלון, זו אמירה עובדתית אחת: קצת פחות ממחצית מההוצאות הצפויות כבר מכוסה, והשאר עדיין לפניך. אם אחת הקרנות אמורה להיפרע בעוד חודשיים, המספר הזה אומר לך מיד אם צריך להגדיל את ההפרשה או שאתה בקצב.
הסבר השדות
שם הקרן — רושם כאן את מטרת החיסכון, למשל ביטוח שנתי, חגים או טיפולי רכב.
יעד שנתי — מזין את הסכום הכולל שאתה צריך לצבור עבור ההוצאה הזו במהלך השנה.
הפרשה חודשית מחושבת — מחושב אוטומטית מחלוקת היעד השנתי ב-12, כדי לדעת כמה להפריש כל חודש.
צבירה נוכחית — מזין כאן כמה כבר הצטבר בקרן הזו נכון להיום.
נותר להשלמה — מחושב אוטומטית כהפרש בין היעד השנתי לצבירה הנוכחית.
אחוז השלמה — מחושב אוטומטית כאחוז הצבירה הנוכחית מתוך היעד השנתי.
שאלות ותשובות
מה ההבדל בין קרן ייעוד לקרן חירום?
קרן חירום היא לדברים שאתה לא יודע שיקרו — פיטורים, תקלה גדולה, מחלה. קרן ייעוד היא בדיוק ההפך: הוצאה שאתה כן יודע שתגיע, ואפילו יודע מתי. לכן לא נכון לממן ביטוח שנתי מקרן החירום; זה פשוט לוקח כסף ממקום אחד ומייצר חור במקום אחר.
כמה קרנות ייעוד כדאי לנהל?
מספיק כדי לכסות את ההוצאות שבאמת מפילות לך את החודש, ולא יותר. אם תפצל כל הוצאה קטנה לקרן נפרדת, תבזבז יותר זמן על ניהול הקובץ מאשר על הכסף עצמו. רוב האנשים מגלים שארבע עד שש קרנות מכסות כמעט את כל ההפתעות שלהם.
התחלתי באמצע השנה והביטוח מגיע בעוד שלושה חודשים. זה עדיין עוזר?
כן, פשוט ההפרשה החודשית שתתקבל תהיה גבוהה יותר, כי נשארו פחות חודשים לאותו יעד. זה לא נעים לראות, אבל זה בדיוק המידע שאתה צריך — עדיף לדעת מראש שחסר, מאשר לגלות את זה בשבוע של החיוב.
איפה מחזיקים את הכסף של הקרנות?
הקובץ לא מחליט את זה בשבילך והוא לא עוקב אחרי חשבונות. השיקול המרכזי הוא שהכסף יהיה זמין בדיוק בתאריך שבו הקרן נועדה להיפרע, כי מדובר בכסף מסומן מראש לתשלום קרוב. איפה בדיוק להחזיק אותו — זו החלטה שלך, ותלויה בטווח הזמן ובנזילות שאתה צריך.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- מחשבון ריבית דריבית — אם חלק מהכסף שאתה מפריש בצד מיועד ליעד רחוק יותר, כדאי לראות מה עושה לו הזמן
- ריבית דריבית: איך הכסף מתרבה מעצמו — מסביר למה הפרשה חודשית קטנה וקבועה היא מנגנון חזק גם מעבר להוצאות השנתיות
איך התבנית מחשבת
מה שידני: שמות הקרנות, היעד השנתי לכל קרן, הצבירה הנוכחית וההפרשות שביצעת בפועל. מה שאוטומטי: ההפרשה החודשית הדרושה, מה שנותר להשלמה, אחוז ההשלמה, הפער בין מתוכנן לבפועל, הסכום השנתי וסטטוס המוכנות. מה שלא נכלל: הקובץ לא מניח שום תשואה על הכסף שבצד, לא מתקן את היעדים לפי אינפלציה, לא מחשב מס ולא מכיר עמלות או דמי ניהול. הוא גם לא יודע אם היעד שהזנת מציאותי — אם רשמת סכום נמוך מדי לביטוח, החישוב יהיה מדויק לחלוטין ולא נכון בכלל.
מה זה אומר עליך
פתח את הקובץ, ורשום בו את שלוש ההוצאות הגדולות שהפילו לך את התקציב בשנה שעברה — אתה כנראה זוכר אותן בעל פה. הזן לכל אחת יעד ותאריך, וראה מה ההפרשה החודשית שיוצאת. אם הסכום נראה לך גבוה, זו כבר שיחה אחרת — אבל לפחות היא נעשית עכשיו ולא יום לפני החיוב.