בחלק הזה
בקצרה
- הפרד כסף עסקי מפרטי — חשבון בנק נפרד, או לפחות תיעוד נפרד, כדי שתדע כמה באמת הרווחת.
- פתח חשבון-מס מהיום הראשון — לא בסוף השנה. מכל תשלום שנכנס, הפרש אחוז קבוע הצידה.
- אל תשכח את הביטוח הלאומי — הוא תשלום חודשי שוטף, לא רק מס שנתי, וצריך לתכנן אותו בתזרים.
- מועד הפתיחה משפיע — פתיחת עסק סמוך לתחילת הכנסות גבוהות משנה את החבות הראשונה שלך.
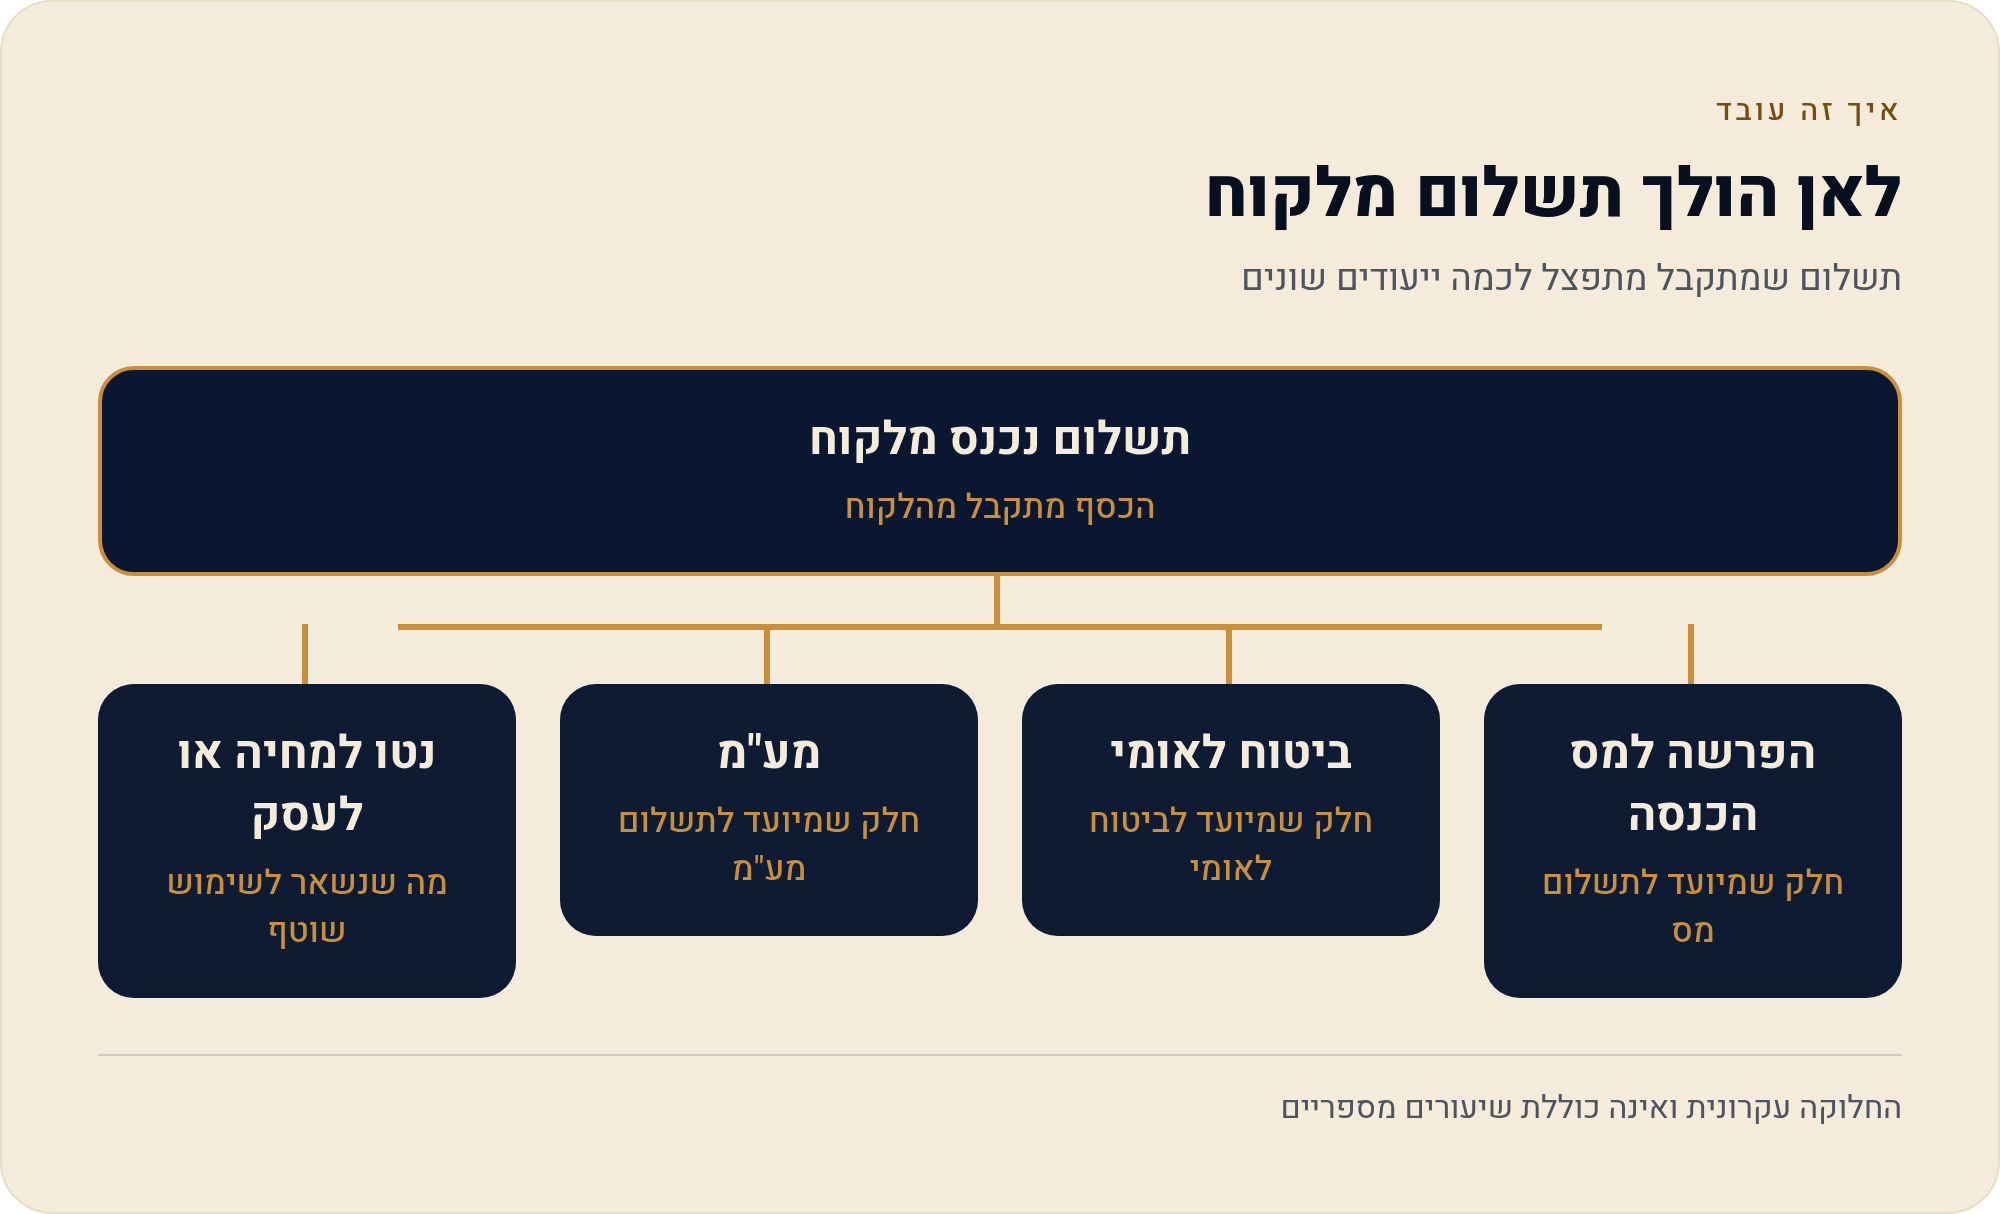
הביטוח הלאומי לא שולח לך מכתב באמצע השנה ששואל "רגע, הפרשת בצד?". החיוב פשוט מגיע — כל חודש, בסכום קבוע, בין אם היה לך חודש טוב ובין אם לא. וזו בדיוק הנקודה שבה נופלים רוב העצמאים המתחילים: הם חושבים על מס כאירוע שנתי, בזמן שבפועל יש שלושה קווי-חיוב שרצים במקביל לאורך כל השנה.
העמוד הזה הוא חלק מסדרה שלמה על פתיחת עסק וניהולו בישראל. אחרי שפתחת תיק במע"מ, תיק במס הכנסה ונרשמת בביטוח הלאומי — נשאר החלק שאף טופס לא מלמד אותך: איך לדאוג שיהיה כסף בחשבון כשמגיע מועד התשלום. זה לא נושא של רואה-חשבון בלבד; זו הרגלה יומיומית של איך אתה מתייחס לכל שקל שנכנס.
הטעות הראשונה: כסף עסקי וכסף פרטי באותו חשבון
כשלקוח מעביר לך 5,000 ש"ח לחשבון הפרטי, המוח שלך רואה 5,000 ש"ח פנויים. אבל חלק מהסכום הזה בכלל לא שלך — הוא של רשות המסים ושל הביטוח הלאומי, אתה פשוט עוד לא העברת להם אותו. אם הכסף מעורבב עם המשכורת של בן/בת-הזוג, עם החזר מחבר ועם קצבת הילדים, אין לך שום דרך לדעת כמה באמת הרווחת החודש מהעסק.
ההמלצה הבסיסית היא להפריד בין כסף עסקי לכסף פרטי — בחשבון נפרד או לפחות בתיעוד נפרד. חשבון עו"ש עסקי נפרד הוא הפתרון הנקי ביותר, אבל גם אם אתה בתחילת הדרך ולא רוצה עוד עלויות ניהול-חשבון, אפשר להסתדר עם הפרדה תיעודית: גיליון פשוט שרושם כל הכנסה עסקית וכל הוצאה עסקית בנפרד מהתנועות הפרטיות.
הפרדה בין עסקי לפרטי
כשלקוח מעביר תשלום לחשבון הפרטי, קשה לדעת כמה באמת הרווחת מהעסק. לכן מומלץ להפריד בין כסף עסקי לכסף פרטי — בחשבון בנק נפרד, או לפחות בתיעוד נפרד — כדי לקבל תמונת-אמת על כמה נכנס וכמה יצא מהעסק, בלי ש\"רעש\" פרטי מטשטש את המספרים.
בפועל, ההפרדה הזו היא התשתית לכל השאר. אי אפשר להפריש אחוז קבוע לצורכי מס אם אתה לא יודע מה בדיוק ה"סכום שנכנס מהעסק". ואי אפשר להעריך את חבות הביטוח הלאומי אם ההכנסה העסקית מעורבבת עם כל דבר אחר שעובר בחשבון.
הלב של השיטה: חשבון-מס שנפתח מהתשלום הראשון
העיקרון המרכזי פשוט לניסוח וקשה ליישום: יש לתכנן חשבון מס מתחילת השנה ולא רק בסופה, כדי למנוע הפתעות. בפועל זה אומר שברגע שכסף נכנס מלקוח, אתה מיד מעביר אחוז ממנו לצד — לחשבון חיסכון נפרד, למעטפה דיגיטלית, לכל מקום שבו לא תתפתה להוציא אותו.
ההיגיון מאחורי "מתחילת השנה ולא בסופה" הוא תזרימי לחלוטין. אם תחכה לסוף השנה, תגלה שהכסף שהיה אמור ללכת למס כבר נוצל — לשכר-דירה, לציוד, למחיה. אז תעמוד מול חבות שאתה צריך לממן מהכנסות של השנה הבאה, וזה בור שרק הולך ומעמיק. מי שמפריש שוטף פשוט לא מגיע לרגע הזה.
הצעד המעשי הבא הוא להגדיר הפקדה שוטפת — אחוז מכל תשלום שמתקבל — לצורכי מס ותשלומי חובה. את האחוז המדויק כדאי לקבוע מול רואה-חשבון או יועץ-מס, כי הוא תלוי במעמד שלך (עוסק פטור או מורשה), בגובה ההכנסה הצפויה ובהוצאות המוכרות שלך. הרעיון הוא לבחור אחוז שמרני מספיק כדי שלא תיתפס בחסר, אבל לא כל-כך גבוה שהתזרים היומיומי ייחנק.
שלושה קווי-חיוב שרצים במקביל — ולמה קל לשכוח את השני
כשמתכננים את ההפרשה, חשוב להבין שיש שלושה סוגי חיוב שונים לגמרי, וכל אחד מתנהג אחרת בזמן:
- מס הכנסה — מס על הרווח שלך (הכנסות פחות הוצאות מוכרות). מתחשבנים עליו בעיקר בדוח השנתי, אך ייתכנו גם מקדמות לאורך השנה.
- מע"מ — רלוונטי לעוסק מורשה. אתה גובה אותו מהלקוח ומעביר לרשות המסים, כך שהוא אף פעם לא באמת "שלך". עוסק פטור אינו גובה מע"מ.
- ביטוח לאומי — תשלום חודשי שוטף שנקבע לפי ההכנסה שהצהרת, ומגיע כל חודש בין אם עבדת ובין אם לא.
הקו שהכי קל לשכוח הוא השני-מהסוף: יש לקחת בחשבון גם תשלומי ביטוח לאומי חודשיים בתכנון התזרים. בניגוד למס הכנסה שמרגיש "רחוק" (הדוח השנתי), הביטוח הלאומי מגיע כל חודש בקביעות. עצמאי שמפריש רק "למס" ושוכח מהביטוח הלאומי מגלה שכל חודש נוגס לו בתזרים סכום שלא תוקצב.
שים לב לניואנס של המע"מ: אם אתה עוסק מורשה, הכסף שגבית כמע"מ הוא כסף שעובר דרכך בלבד. הטעות הקלאסית היא לראות חשבונית של 11,700 ש"ח (כולל מע"מ) ולחשוב שהרווחת 11,700 — כשבפועל 1,700 מהם שייכים לרשות המסים מהרגע הראשון. גם זו סיבה מצוינת להפריד את הכסף מיד.
תזמון הפתיחה: מתי אתה פותח — משפיע על החבות הראשונה
נקודה שרבים מפספסים: מועד פתיחת העסק ביחס להכנסות הצפויות משפיע על החבות הראשונה — כדאי לתכנן מראש. עסק שנפתח בתחילת שנה ומייצר הכנסה מדורגת בונה חבות בהדרגה. לעומתו, עסק שנפתח סמוך לתקופה של הכנסות גבוהות עלול לצבור חבות משמעותית כבר בשנת הפעילות הראשונה — לפני שהספיק לבנות רזרבה תזרימית.
אין כאן "תאריך נכון" אחד לכולם, ולא כדאי לדחות פתיחת עסק חוקי רק בגלל שיקולי תזמון. הנקודה היא פשוט להיכנס למסע כשאתה יודע מה מחכה: אם אתה יודע שהחודשים הראשונים יהיו חזקים, פשוט תתחיל להפריש באגרסיביות יותר מהיום הראשון, כדי שהרזרבה תדביק את קצב ההכנסות.
| קריטריון | פתיחה בתחילת שנה, הכנסה מדורגת | פתיחה סמוך לחודשים חזקים |
|---|---|---|
| קצב הצטברות החבות | בונה חבות בהדרגה | עלול לצבור חבות משמעותית כבר בשנת הפעילות הראשונה |
| מצב הרזרבה התזרימית | מספיק זמן לבנות רזרבה בקצב ההכנסות | חבות מגיעה לפני שהספיק לבנות רזרבה תזרימית |
| המלצה מעשית | להמשיך בקצב ההפרשה הרגיל | להפריש באגרסיביות יותר מהיום הראשון כדי שהרזרבה תדביק את קצב ההכנסות |
מה עושים בפועל מהיום הראשון של העסק
- מפרידים את הכסף פותחים חשבון עסקי נפרד, או לכל הפחות מנהלים תיעוד נפרד להכנסות והוצאות העסק.
- קובעים אחוז-הפרשה מסכמים עם רואה-חשבון או יועץ-מס איזה אחוז מכל תשלום נכנס להפרשה, לפי המעמד וההכנסה הצפויה.
- מעבירים מיד עם כל תשלום ברגע שכסף נכנס מלקוח, מעבירים את האחוז לחשבון-המס — לא בסוף החודש, לא בסוף השנה.
- מתקצבים את הביטוח הלאומי החודשי מוסיפים לתזרים החודשי את התשלום השוטף לביטוח הלאומי כפריט קבוע, לא כהפתעה.
- בודקים את התזמון שוקלים את מועד הפתיחה מול ההכנסות הצפויות, ומגבירים את קצב ההפרשה אם צפויים חודשים חזקים בהתחלה.
אם עדיין לא סגרת אם אתה עוסק פטור או מורשה, אם לפתוח לבד או עם רואה-חשבון — כדאי לחזור אחורה בסדרה. החלטות היסוד לפני הפתיחה משפיעות ישירות על אופן ההפרשה, והרישום כעצמאי בביטוח הלאומי הוא זה שקובע את התשלום החודשי שאתה צריך לתקצב.
לתמונה המלאה — מפתיחת עוסק ועד ניהול שוטף — חזור אל המדריך המרכזי: העצמאי המתחיל בישראל.
מקורות
- רשות המסים בישראל — פורטל השירותים לעצמאים (gov.il) — מס הכנסה ומע"מ, פתיחת תיקים ודיווח. נכון ל-27/07/2026.
- המוסד לביטוח לאומי — עצמאים: דמי ביטוח ותשלומים (btl.gov.il) — רישום כעצמאי ותשלומים חודשיים שוטפים. נכון ל-27/07/2026.