בעמוד הזה
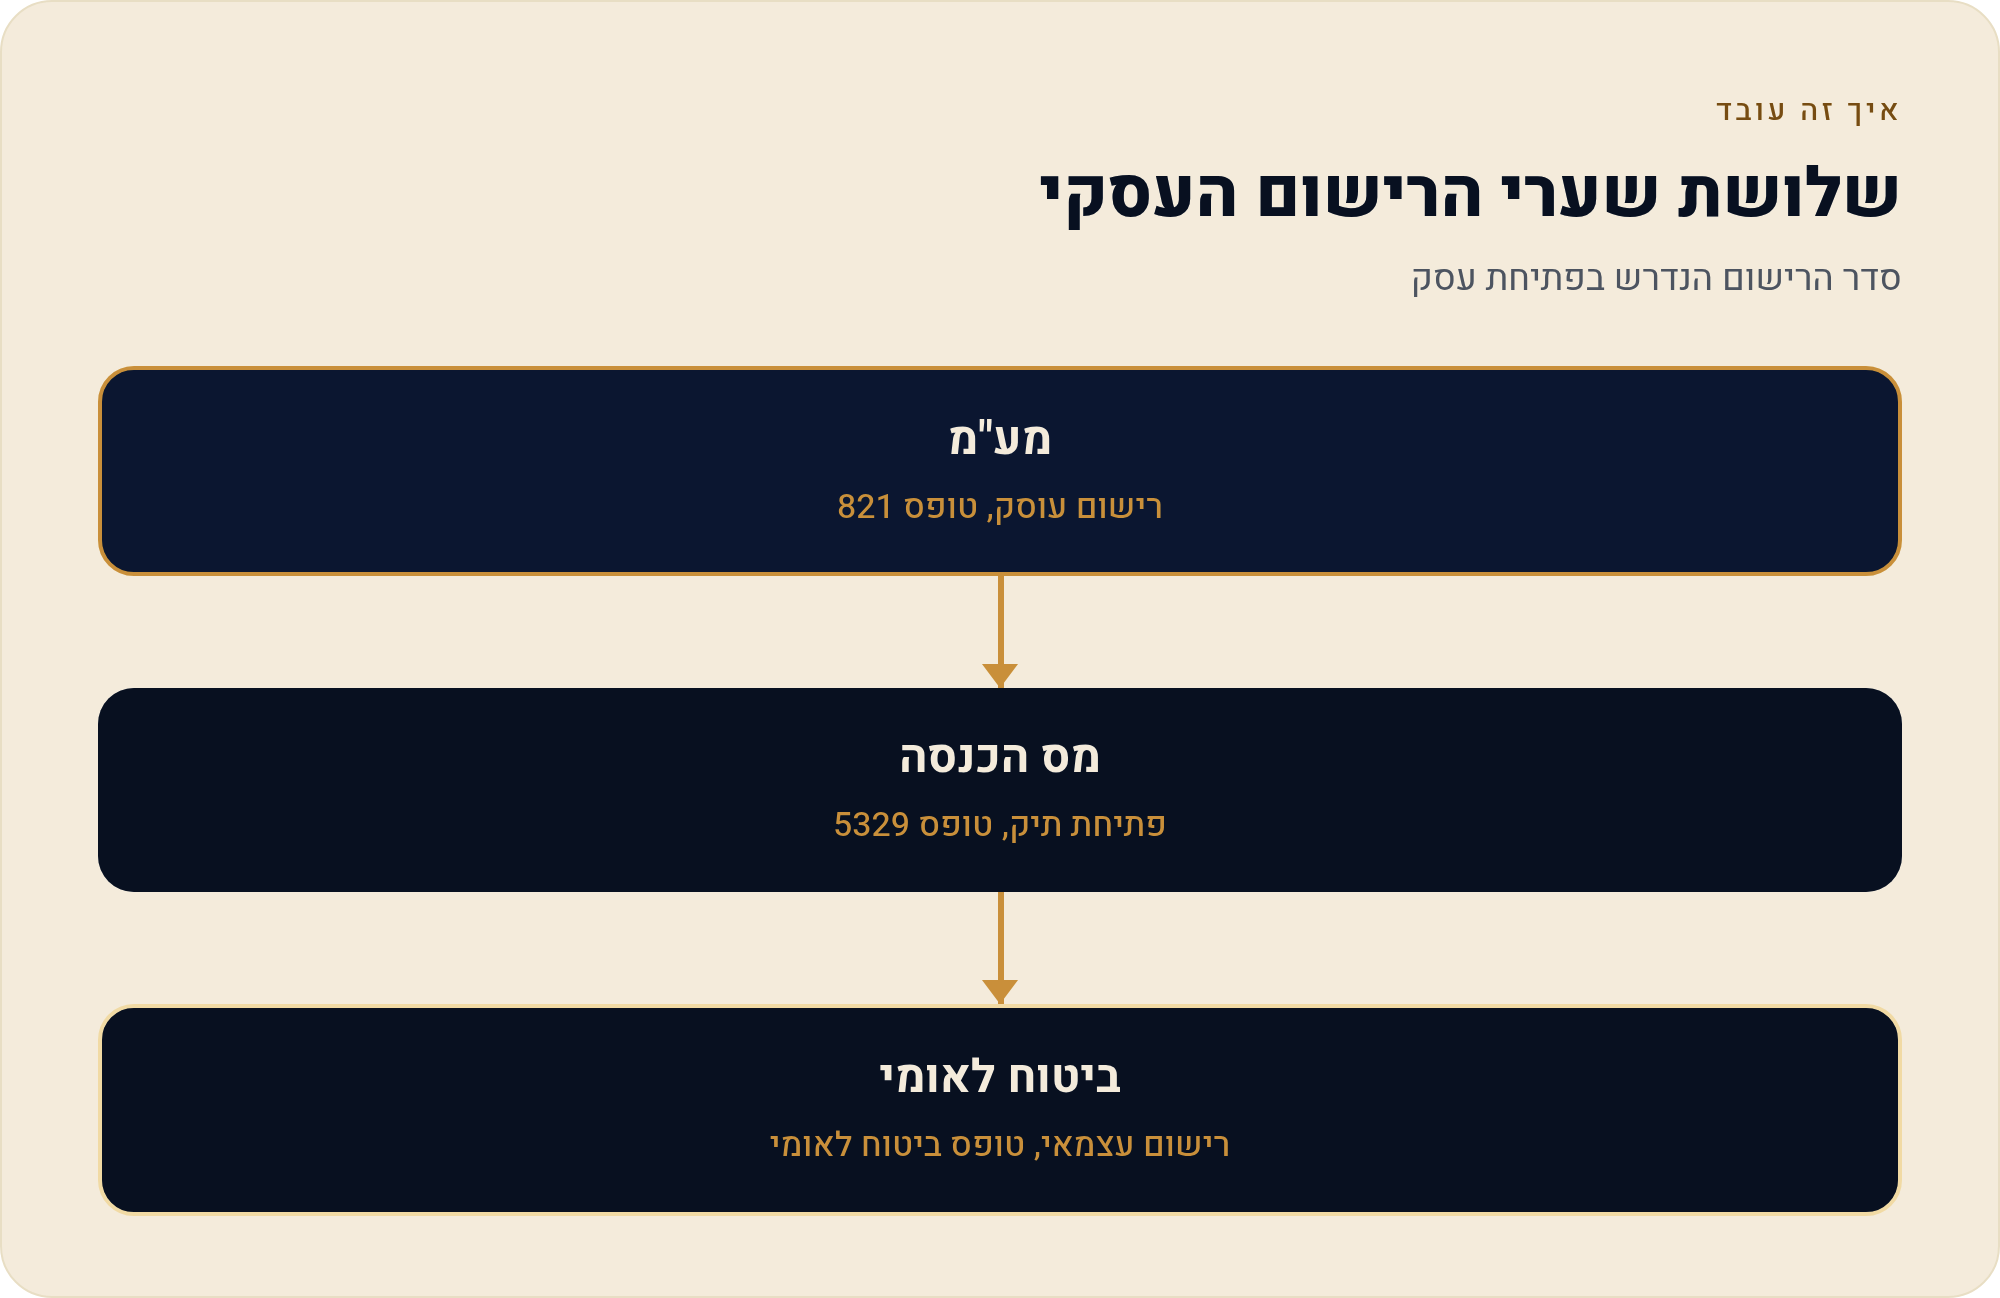
- פתיחת תיק במע"מ (טופס 821)
- פתיחת תיק במס הכנסה (טופס 5329)
- רישום כעצמאי בביטוח הלאומי (טופס ביטוח לאומי)
בקצרה
- בישראל פתיחת עסק אינה פעולה אחת — צריך שלושה רישומים נפרדים: מע"מ, מס הכנסה וביטוח לאומי.
- הסדר המקובל: פותחים תיק במע"מ (טופס 821), אחר כך במס הכנסה (טופס 5329), ולבסוף נרשמים כעצמאי בביטוח הלאומי.
- ההחלטה הראשונה שמשפיעה על כל השאר: עוסק פטור או עוסק מורשה — היא קובעת אם תגבה מע"מ מהלקוחות ואיך תדווח.
- מסמכי-הבסיס: תעודת זהות וספח, אישור ניהול חשבון בנק, וחוזה שכירות אם העסק לא מהבית.
- פתיחת התיקים באופן מקוון יכולה להיות ללא עלות; ליווי רואה חשבון או מייצג — עולה כסף.
ברוב המדינות אתה נרשם פעם אחת ומקבל "מספר עסק". בישראל זה עובד אחרת: שלושה גופים ממשלתיים מקבילים — מע"מ, מס הכנסה והביטוח הלאומי — כל אחד מנהל מרשם משלו, דורש טופס משלו, ובודק אותך בנפרד. אין ביניהם "כפתור אחד". זה נשמע מסורבל, ויש בזה משהו, אבל ברגע שמבינים את ההיגיון — שכל גוף גובה ממך משהו אחר — הסדר מתבהר.
העמוד הזה הוא מפת-העל. הוא לא מחליף את תת-המדריכים המעשיים לכל שלב — הוא מסביר את התמונה הגדולה, את סדר הפעולות הנכון, ואת ההחלטה האחת שצריך לקבל עוד לפני שנוגעים בטופס הראשון. בסוף כל מקטע יש קישור לספוק הרלוונטי, שם מפורקת המשימה לצעדים.
שלושה גופים, שלושה מרשמים: למה צריך שלושה רישומים נפרדים
כדי להבין למה יש שלושה שערים, צריך להבין שכל גוף גובה ממך דבר אחר לגמרי. מע"מ (מס ערך מוסף) הוא הגוף שמתעניין במחזור שלך — כמה כסף עבר דרך העסק — כי הוא גובה מס על כל עסקה. מס הכנסה מתעניין ברווח שלך — כמה נשאר אחרי ההוצאות — כי הוא ממסה את ההכנסה החייבת. והביטוח הלאומי מתעניין בך כמבוטח: הוא גובה דמי ביטוח לאומי ובריאות, ובתמורה צובר לך זכויות (פנסיה, אבטחת הכנסה, דמי לידה, נפגעי עבודה).
המשמעות המעשית: כל אחד משלושת הגופים מייצר לך חובות דיווח ותשלום שוטפות בנפרד. אין דוח אחד שמכסה את שלושתם. אתה מדווח למע"מ (בדרך כלל דו-חודשי או חד-חודשי, תלוי במעמד), משלם מקדמות למס הכנסה ומגיש דוח שנתי, ומשלם דמי ביטוח לאומי חודשיים. שלושה זרמים, שלושה מועדים, שלוש מערכות. זו הסיבה שרבים בוחרים ליווי מקצועי — לא כי הפתיחה מסובכת, אלא כי הניהול השוטף אחריה דורש סדר.
- מע"מ גובה מס על מחזור העסקאות — ומעניין אותו כמה כסף עבר דרכך.
- מס הכנסה ממסה את הרווח — ומעניין אותו כמה נשאר אחרי הוצאות.
- ביטוח לאומי גובה דמי ביטוח — ובתמורה צובר לך זכויות סוציאליות.
ההחלטה שמכתיבה הכול: עוסק פטור מול עוסק מורשה
| קריטריון | עוסק פטור | עוסק מורשה |
|---|---|---|
| מחזור שנתי | מתחת לסף (בדוק ברשות המסים) | מעל הסף / חובה בחלק מהמקצועות |
| גביית מע"מ מלקוחות | לא גובה | גובה ומעביר למדינה |
| קיזוז מע"מ על הוצאות | לא מקזז | מקזז |
| מסמך שמנפיק ללקוח | קבלה | חשבונית מס / חשבונית מס-קבלה |
| דיווח מע"מ שוטף | מדווח דיווח שנתי מצומצם | מדווח שוטף (דו-חודשי/חד-חודשי) |
לפני שאתה ממלא טופס אחד, אתה צריך לדעת אם אתה נרשם כעוסק פטור או כעוסק מורשה. זו לא החלטה טכנית — היא משפיעה על כל הרישום, על החשבוניות שתנפיק, ועל אופן הדיווח. ההבדל המרכזי נוגע למע"מ: עוסק מורשה גובה מע"מ מהלקוחות ומעביר אותו למדינה (ובתמורה יכול לקזז מע"מ על ההוצאות שלו); עוסק פטור לא גובה מע"מ בכלל — אבל גם לא מקזז אותו על ההוצאות.
מה שקובע לאיזו קטגוריה אתה שייך זה בעיקר המחזור השנתי הצפוי וסוג העיסוק (יש מקצועות שחייבים להירשם כמורשה ללא קשר למחזור). קיים סף מחזור שמתחתיו אפשר להירשם כעוסק פטור — הסכום המדויק מתעדכן, ולכן בדוק אותו ישירות באתר רשות המסים לפני ההחלטה ואל תסתמך על מספר ששמעת מחבר.
| קריטריון | עוסק פטור | עוסק מורשה |
|---|---|---|
| מחזור שנתי | מתחת לסף (בדוק ברשות המסים) | מעל הסף / חובה בחלק מהמקצועות |
| גביית מע"מ מלקוחות | לא גובה | גובה ומעביר למדינה |
| קיזוז מע"מ על הוצאות | לא מקזז | מקזז |
| מסמך שמנפיק ללקוח | קבלה | חשבונית מס / חשבונית מס-קבלה |
| דיווח מע"מ שוטף | מדווח דיווח שנתי מצומצם | מדווח שוטף (דו-חודשי/חד-חודשי) |
ההכרעה בין השניים ראויה לדיון נפרד — כולל השאלה אם לפתוח לבד או עם רואה חשבון. פירקנו אותה במדריך ייעודי:
מפת-הסדרה: סדר הפעולות המומלץ ולינק לכל שלב
- המסע המלא — מדריך-המרכז (אתה כאן — עמוד זה)
- החלטות יסוד לפני הפתיחה — פטור או מורשה, לבד או עם רו"ח
- פתיחת תיק במע"מ — טופס 821 וכל מה שצריך להביא
- פתיחת תיק במס הכנסה — טופס 5329 ופקיד השומה
- רישום כעצמאי בביטוח לאומי — חובות ותשלומים חודשיים
- חשבוניות, קבלות ותיעוד — איך מנפיקים נכון מהיום הראשון
- תכנון פיננסי-תזרימי — הפרשות מס וביטוח לאורך השנה
הסדר המקובל מתחיל במע"מ, כי אישור פתיחת התיק במע"מ הוא לרוב הבסיס שממנו נבנים שאר הרישומים. אחריו מס הכנסה, ולבסוף ביטוח לאומי. אין חוק-ברזל שאוסר סדר אחר, אבל זה הרצף שממזער התרוצצות. כל שלב מקבל תת-מדריך מלא עם הצעדים, המסמכים והטפסים.
- 1. המסע המלא — מדריך-המרכז אתה כאן
- 2. החלטות יסוד לפני הפתיחה פטור או מורשה, לבד או עם רו"ח
- 3. פתיחת תיק במע"מ טופס 821 וכל מה שצריך להביא
- 4. פתיחת תיק במס הכנסה טופס 5329 ופקיד השומה
- 5. רישום כעצמאי בביטוח לאומי חובות ותשלומים חודשיים
- 6. חשבוניות, קבלות ותיעוד איך מנפיקים נכון מהיום הראשון
- 7. תכנון פיננסי-תזרימי הפרשות מס וביטוח לאורך השנה
לפני שנוגעים בטופס: מסמכי-הבסיס שצריך להכין
- תעודת זהות + הספח — הבסיס לזיהוי בכל שלושת הגופים
- אישור ניהול חשבון בנק
- חוזה שכירות
- תעודה מקצועית
- תיאור פעילות
רוב המרירות בפתיחת התיקים נובעת ממסמך חסר שמחזיר אותך הביתה. המסמכים שחוזרים שוב ושוב בכל שלושת הגופים הם קטנים וזמינים — כדאי לרכז אותם מראש בתיקייה אחת (פיזית או דיגיטלית) לפני שמתחילים.
- תעודת זהות + הספח — הבסיס לזיהוי בכל שלושת הגופים.
- אישור ניהול חשבון בנק או צ'ק מבוטל — כדי לקשר את החשבון לעסק.
- חוזה שכירות — אם העסק אינו מתנהל מהבית.
- תעודה מקצועית / רישיון — אם העיסוק דורש הסמכה.
- תיאור קצר של הפעילות העסקית — תצטרך אותו בהצהרה על סוג העסק.
שאלות שכולם שואלים: חייבים רואה חשבון? הפתיחה עולה כסף?
האם חייבים רואה חשבון כדי לפתוח עסק?
לא חובה חוקית לפתיחת התיקים עצמם — אפשר לפתוח לבד, וחלק מהתהליכים אף מקוונים וללא עלות. עם זאת, ליווי של רואה חשבון או יועץ מס עוזר בעיקר בניהול השוטף אחר כך: דיווחי מע"מ, מקדמות מס והדוח השנתי. ההחלטה תלויה במורכבות העסק ובנוחות שלך עם ניירת. פירקנו אותה במדריך החלטות היסוד.
כמה עולה לפתוח את התיקים?
לפי המקורות המשניים, פתיחת תיקים מקוונת יכולה להיות ללא עלות. מה שעולה כסף הוא ליווי מקצועי (רואה חשבון / מייצג) ותוכנת הנהלת חשבונות להפקת חשבוניות. את הסכומים המדויקים כדאי לבדוק ישירות מול נותן השירות.
מה קורה אם אני נרשם באיחור אחרי שכבר התחלתי לעבוד?
לפי המקורות, מומלץ לתאם את הרישום — ובמיוחד בביטוח הלאומי — עם מועד תחילת הפעילות בפועל, כדי להימנע מקנסות. אם כבר עבדת, פנה לגוף הרלוונטי בהקדם והסדר את המצב.
אני עושה עבודה חד-פעמית אחת בלבד — חייב לפתוח עסק?
לא בהכרח. במקרים מסוימים אפשר לדווח על עסקת אקראי במקום לפתוח תיק מלא, או להיעזר בשירות צד-שלישי שמפיק חשבונית עבורך. בדוק את התנאים מול רשות המסים לפני שאתה מחליט.
לוח-זמנים מומלץ: שבוע ראשון, חודש ראשון וסוף שנה
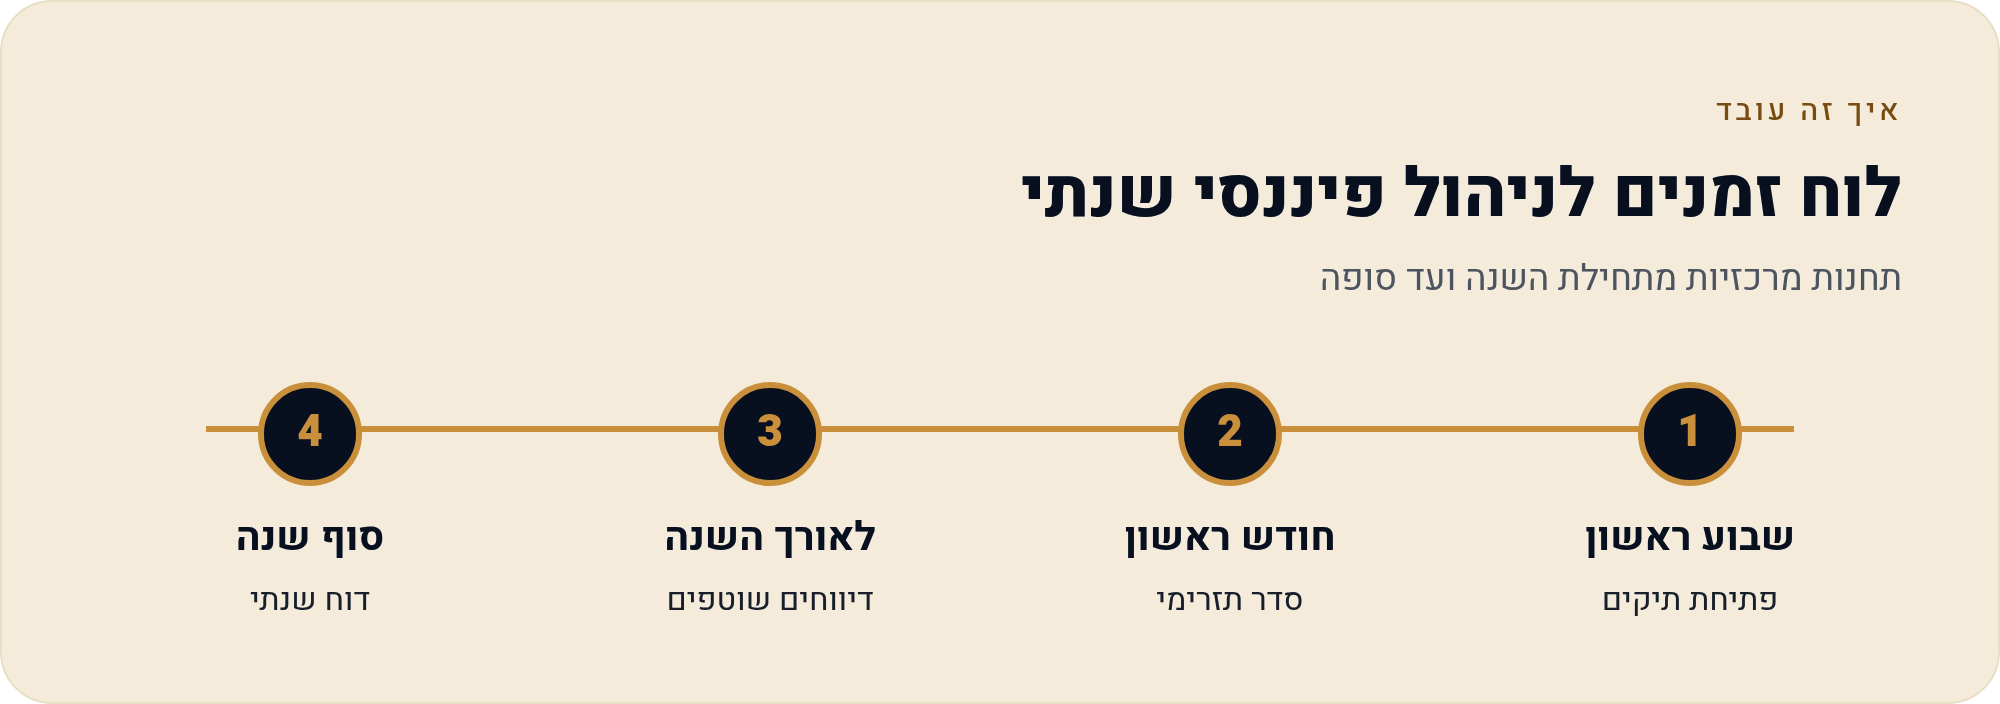
- שבוע ראשון — פתיחת תיקים
- חודש ראשון — סדר תזרימי
- לאורך השנה — דיווחים
- סוף שנה — דוח שנתי
פתיחת התיקים היא רק ההתחלה. מרגע שנפתחת אתה נכנס למחזור-חיים של חובות שוטפות. הנה איך זה נראה על ציר הזמן — מהיום הראשון ועד סוף שנת המס הראשונה.
לכל אחד מהשלבים כתבנו מדריך מעשי נפרד. התחל בהחלטת היסוד, המשך לפי סדר פתיחת התיקים, וסגור עם התיעוד והתכנון התזרימי — שני אלה מה שהופכים עסק שנפתח לעסק שמתנהל.
מקורות
- רשות המסים בישראל — פתיחת תיק עוסק, מע"מ ומס הכנסה (gov.il). נכון ל-27/07/2026.
- המוסד לביטוח לאומי — רישום ותשלום דמי ביטוח לעצמאי. נכון ל-27/07/2026.
- gov.il — פתיחת תיק במע"מ (טופס 821). נכון ל-27/07/2026.