בחלק הזה
רשות המסים לא מכירה את המונח "ביטוח מנהלים" כקטגוריית-מס נפרדת. בדיני המס הישראליים ההתייחסות היא לקופת גמל לקצבה — הגדרה שמכסה גם קרן פנסיה מקיפה חדשה, גם פוליסת ביטוח מנהלים וגם קופת גמל. מכאן נובעת מסקנה אחת שחוסכת לכם הרבה זמן: הטבת המס על ההפקדה השוטפת זהה בשני המוצרים, ולכן היא לא יכולה לשמש שיקול הכרעה ביניהם.
זה נשמע טריוויאלי, אבל בשיחות מכירה זה כן עולה. לא פעם נאמר לחוסך שהמוצר "נותן הטבות מס" — כאילו זו תכונה של המוצר הספציפי. ההטבה היא של אפיק החיסכון הפנסיוני כולו, לא של חברת הביטוח שמוכרת אותו. ההבדלים האמיתיים בין המוצרים יושבים במקומות אחרים לגמרי, ואליהם נגיע בהמשך העמוד.
למה החוק לא מבחין ביניהם: המס מסתכל על סוג הקופה, לא על שם המוצר
כשמחוקק המס בנה את מנגנון ההטבות לחיסכון הפנסיוני, הוא לא רצה להעדיף שחקן אחד בשוק על פני אחר. לכן הקריטריון הוא פונקציונלי: האם הכסף מופקד למטרת קצבה בגיל פרישה, בקופה מוכרת ומפוקחת. אם התשובה חיובית — ההפקדה נכנסת למסלול ההטבות, בין אם היא יושבת בקרן פנסיה מקיפה שמנוהלת לפי תקנון, ובין אם היא יושבת בפוליסה אישית של חברת ביטוח שמנוהלת לפי חוזה.
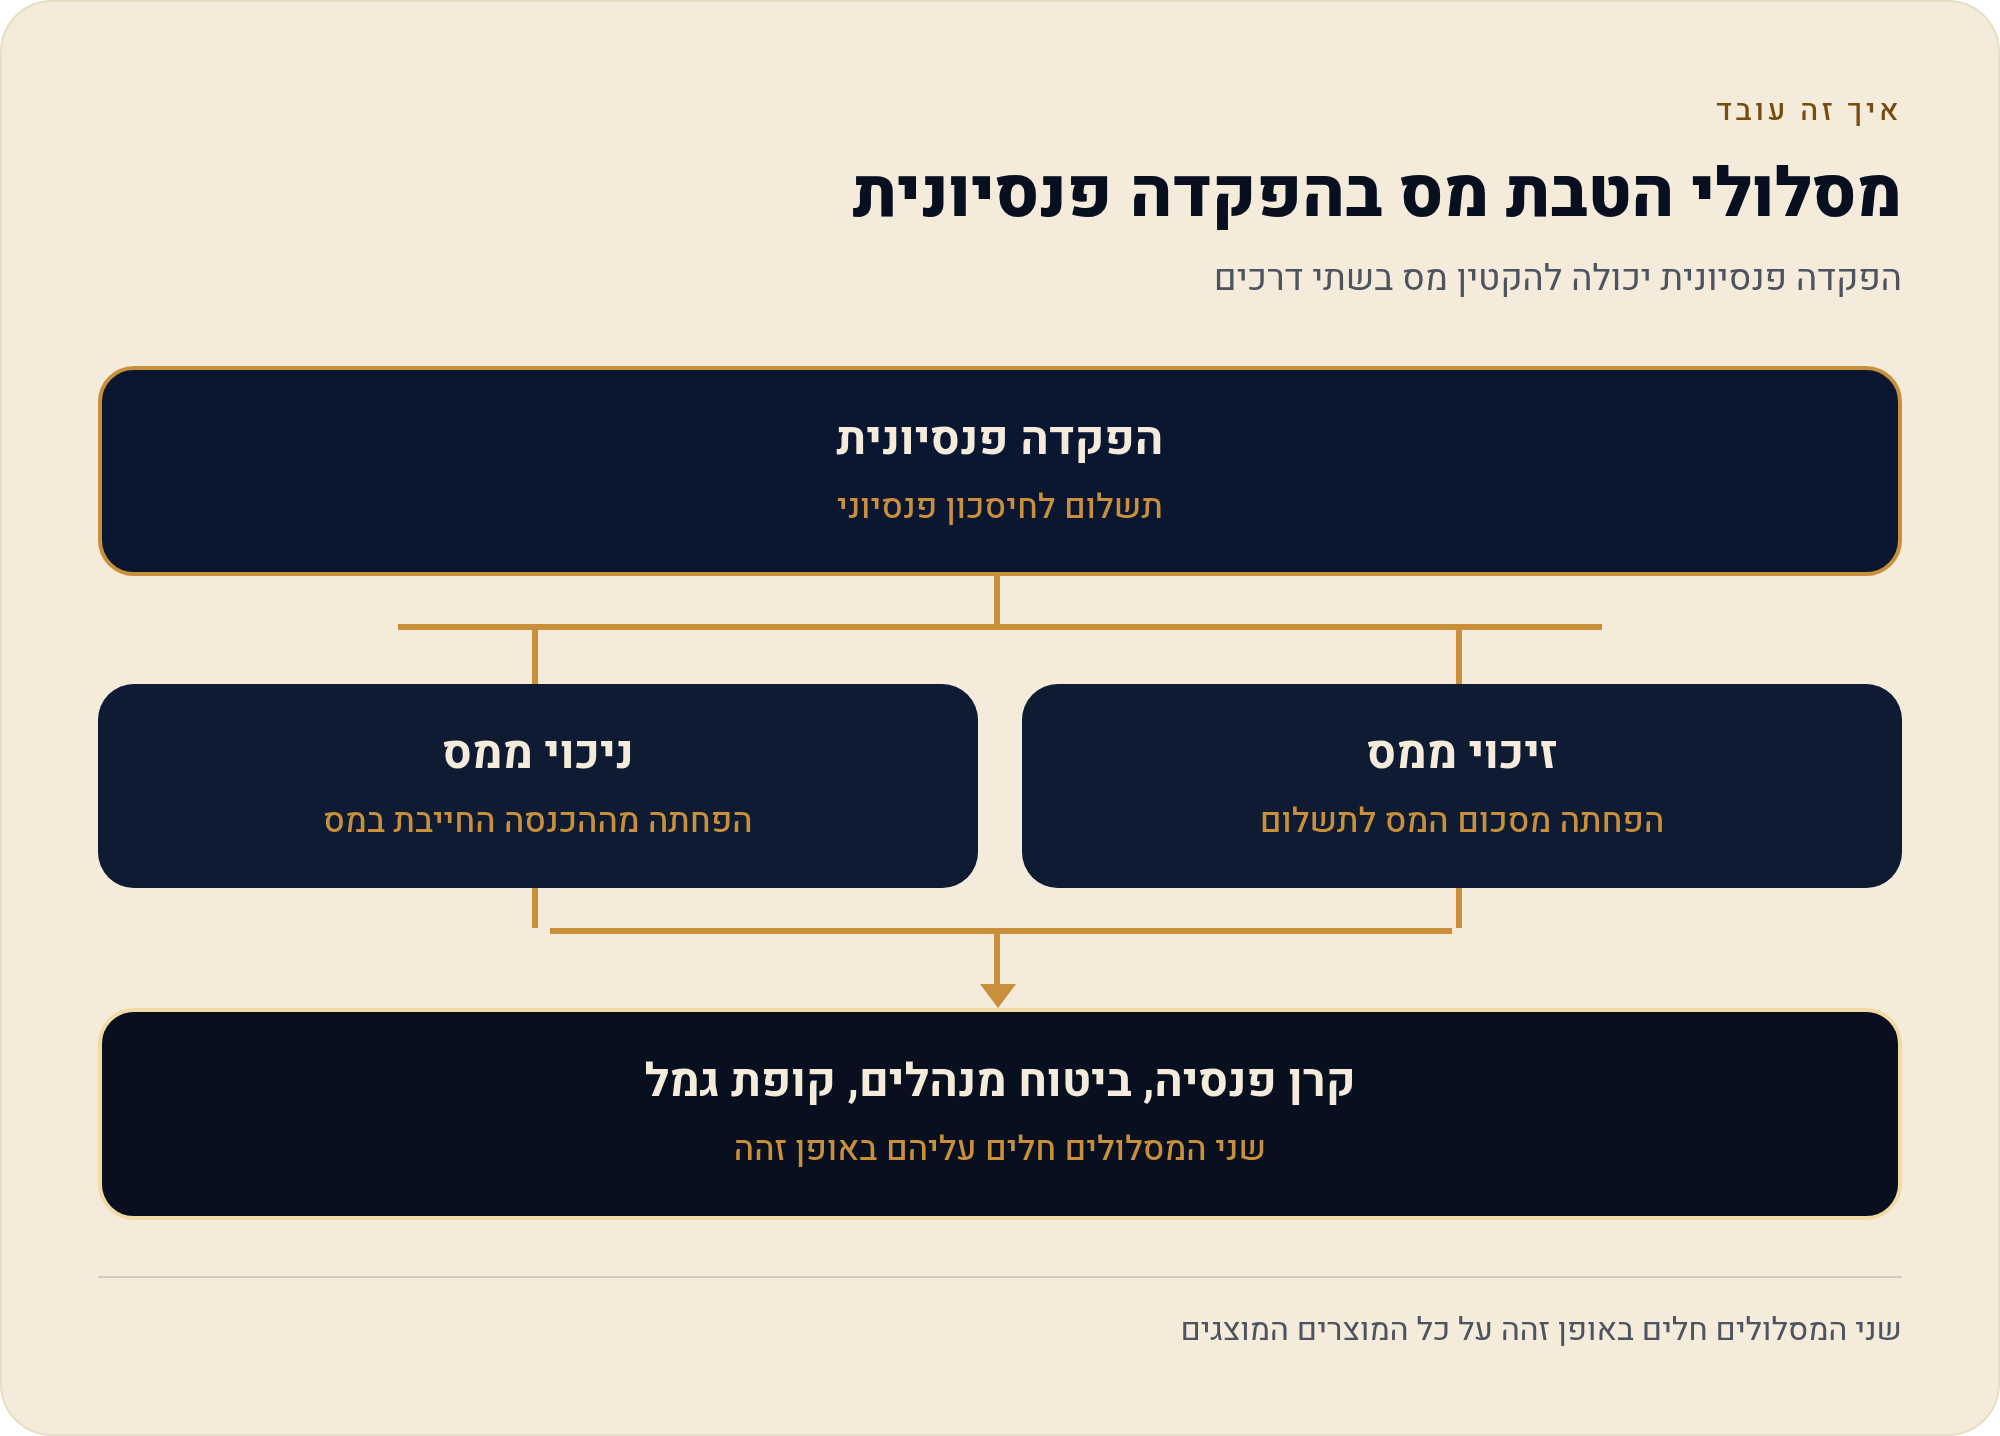
שני המנגנונים המרכזיים שרלוונטיים להפקדה השוטפת הם זיכוי וניכוי. שניהם מוגדרים ברשות המסים, ושניהם חלים באותו אופן על שני המוצרים. ההבדל ביניהם הוא לא בין מוצר למוצר — הוא במנגנון החישוב עצמו:
- זיכוי הפחתה מסכום המס שאתם חייבים בו. כלומר, אחרי שחישבו כמה מס אתם צריכים לשלם, מורידים מהסכום הזה אחוז מסוים מההפקדה המזכה. השיעור והתקרה נקבעים ברשות המסים.
- ניכוי הפחתה מההכנסה החייבת עצמה, לפני חישוב המס. כלומר, ההפקדה "מקטינה" את ההכנסה שעליה מחשבים את המס, והחיסכון בפועל תלוי במדרגת המס השולית שלכם.
התקרות והשיעורים המספריים המדויקים מתעדכנים מעת לעת ומתפרסמים באתר רשות המסים. במחקר שעליו מבוסס העמוד הזה לא פורסמו המספרים המעודכנים, ולכן לא נכתוב כאן אחוזים ותקרות — המקום היחיד שממנו כדאי לקחת אותם הוא הפרסום הרשמי של רשות המסים, שמקושר בסוף העמוד.
מה זה אומר בפועל: קריטריון המס יורד מטבלת ההשוואה
בסדרת ההשוואה הזו הגדרנו עשרה קריטריונים אחידים לשני המוצרים. הטבות המס על ההפקדות הן אחד מהם — וזה בדיוק המקרה שבו הקריטריון מסתיים ב"תיקו". זו לא חולשה של ההשוואה; זו תוצאה שימושית. כשקריטריון אחד מנוטרל, כל המשקל עובר לקריטריונים שכן נבדלים.
| קריטריון | קרן פנסיה מקיפה חדשה | ביטוח מנהלים |
|---|---|---|
| זיכוי מס על הפקדה | חל, לפי כללי רשות המסים | חל, לפי אותם כללים |
| ניכוי מס על הפקדה | חל, לפי כללי רשות המסים | חל, לפי אותם כללים |
| הבחנה בדיני המס בין המוצרים | אין | אין |
| האם הקריטריון מבדיל בבחירה | לא | לא |
| תקרות ושיעורים מספריים | לא פורסם במחקר — רשות המסים | לא פורסם במחקר — רשות המסים |
שימו לב שאין כאן עמודת "מנצח" ואין הדגשה של צד אחד. במוצר פנסיוני מפוקח זה לא סגנון — זו נכונות עובדתית: שני האפיקים זכאים לאותן הטבות, ולכן כל הדגשה של אחד מהם בקריטריון הזה תהיה פשוט שגויה.
אם המס זהה, מה כן קובע את ההפרש הכספי לאורך השנים
ברגע שהורדנו את המס מהשולחן, נשארים הקריטריונים שבהם המוצרים באמת נפרדים. לפי מדריכי ההשוואה שעליהם מבוסס המחקר, קרן פנסיה זולה משמעותית בדמי ניהול לעומת ביטוח מנהלים חדש, והפער המצטבר עלול להגיע לאלפי שקלים בשנה על אותם סכומי צבירה. אלה טווחים ממדריכים פיננסיים ולא תעריפון רשמי של גוף ספציפי, ולכן צריך להתייחס אליהם כאל סדרי גודל ולא כאל מחיר מובטח.
- דמי ניהול מהצבירה — לפי המדריכים, בקרן פנסיה הטווח נע סביב 0.2%–0.5% לשנה, ובביטוח מנהלים סביב 0.5%–1.5%. פירוט מלא בעמוד דמי הניהול מהצבירה.
- דמי ניהול מההפקדות — בקרן פנסיה הטווח שמצוין הוא 0%–2% מכל הפקדה, ובביטוח מנהלים עד 6%. זה המקום שבו ההבדל מורגש כבר מהחודש הראשון, ולא רק אחרי עשור.
- מקדם המרה לקצבה — בפוליסות ביטוח מנהלים ישנות המקדם עשוי להיות מובטח בחוזה; בקרן פנסיה הוא נגזר מתקנון ומאיזון אקטוארי ויכול להשתנות.
- כיסוי שארים ונכות — בקרן פנסיה מקיפה הכיסוי מובנה בתקנון; בפוליסה הוא נרכש ומוגדר בחוזה האישי.
איפה זה כן משפיע: ההבדל בין שלב ההפקדה לשלב המשיכה
חשוב להפריד בין שני שלבים שונים לגמרי בחיי החיסכון. השלב הראשון הוא ההפקדה — כאן, כפי שראינו, אין הבחנה בין המוצרים. השלב השני הוא הפרישה: מיסוי הקצבה החודשית והמשיכה ההונית. גם שם ההתייחסות היא לקופת גמל לקצבה ולא לשם המסחרי של המוצר, אבל שם נכנסים למשחק פטורים ותקרות שמצריכים דיון נפרד — והוא מופיע בעמוד מיסוי הקצבה והמשיכה ההונית.
הבלבול בין שני השלבים הוא אחד המקורות הנפוצים לאי-הבנה. חוסך ששומע "יש הטבת מס" לא תמיד יודע אם מדובר בהפחתה שהוא מקבל היום בתלוש, או בפטור שיקבל בעוד שלושים שנה בקצבה. אלה שני מנגנונים נפרדים, עם כללים נפרדים, ושניהם נקבעים ברשות המסים.
מה עושים עכשיו: ארבעה צעדים לבדיקה עצמית
- הורידו את הקריטריון מהשולחן אל תשקללו את הטבות המס על ההפקדה בהחלטה בין קרן פנסיה לביטוח מנהלים — הן זהות. אם יועץ מציג זאת כיתרון של מוצר מסוים, בקשו הבהרה.
- בדקו את התקרות המעודכנות אצל המקור היכנסו לעמוד הטבות המס להפקדות לחיסכון פנסיוני באתר רשות המסים וודאו את השיעורים והתקרות הרלוונטיים למעמד שלכם — שכיר, עצמאי או שילוב.
- העבירו את המשקל לדמי הניהול בקשו מהגוף את שיעור דמי הניהול מהצבירה ומההפקדה בכתב, והשוו לתקרה הרגולטורית שמפורטת בעמוד תקרת דמי הניהול.
- בדקו את הכיסויים והמקדם אחרי המחיר, אלה שני המקומות שבהם המוצרים באמת שונים — כיסוי שארים ונכות, ומקדם ההמרה לקצבה.
חזרה לעמוד המרכזי של הסדרה: ביטוח מנהלים מול קרן פנסיה — השוואה מלאה.
אם ההטבה זהה, למה בכלל מזכירים מס בשיחות מכירה?
כי ההטבה אמיתית — היא פשוט לא ייחודית למוצר מסוים. חיסכון פנסיוני כאפיק נהנה מזיכוי וניכוי לפי רשות המסים, וזה נכון לקרן פנסיה, לביטוח מנהלים ולקופת גמל כאחד.
יש הבדל בהטבה בין שכיר לעצמאי?
כן — המעמד התעסוקתי משפיע על אופן חישוב הזיכוי והניכוי ועל התקרות. אבל ההבדל הזה נובע מהמעמד שלכם, לא מסוג המוצר הפנסיוני שבחרתם. הפירוט המספרי נמצא באתר רשות המסים.
מה התקרות והשיעורים המדויקים לשנה הנוכחית?
המספרים המעודכנים לא פורסמו במחקר שעליו מבוסס העמוד הזה, ולכן לא נכתבו כאן. המקור הרשמי היחיד לתקרות ולשיעורים הוא רשות המסים, שמפרסמת אותם בעמוד הטבות המס להפקדות לחיסכון פנסיוני.
אם אעבור מביטוח מנהלים לקרן פנסיה, אאבד הטבת מס?
הטבת המס על ההפקדה השוטפת אינה תלויה בסוג המוצר, ולכן המעבר עצמו אינו משנה אותה. מה שכן עשוי להשתנות בניוד הוא תנאים אחרים — מקדם המרה, כיסויים ודמי ניהול. פירוט בעמוד הניוד בסדרה.
האם הטבת המס בשלב הפרישה גם היא זהה בין המוצרים?
גם שם דיני המס מתייחסים לקופת גמל לקצבה ולא לשם המסחרי, אבל שלב הפרישה כולל פטורים ותקרות נפרדים שדורשים בדיקה בפני עצמה — הנושא מטופל בעמוד המיסוי בפרישה בסדרה.
מקורות
- רשות המסים בישראל — הטבות מס בגין הפקדות לחיסכון פנסיוני (זיכוי וניכוי). נכון ל-17/08/2026.
- רשות שוק ההון, ביטוח וחיסכון — פיקוח על קרנות פנסיה, ביטוח מנהלים וקופות גמל. נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: רבעון 4 2026