בחלק הזה
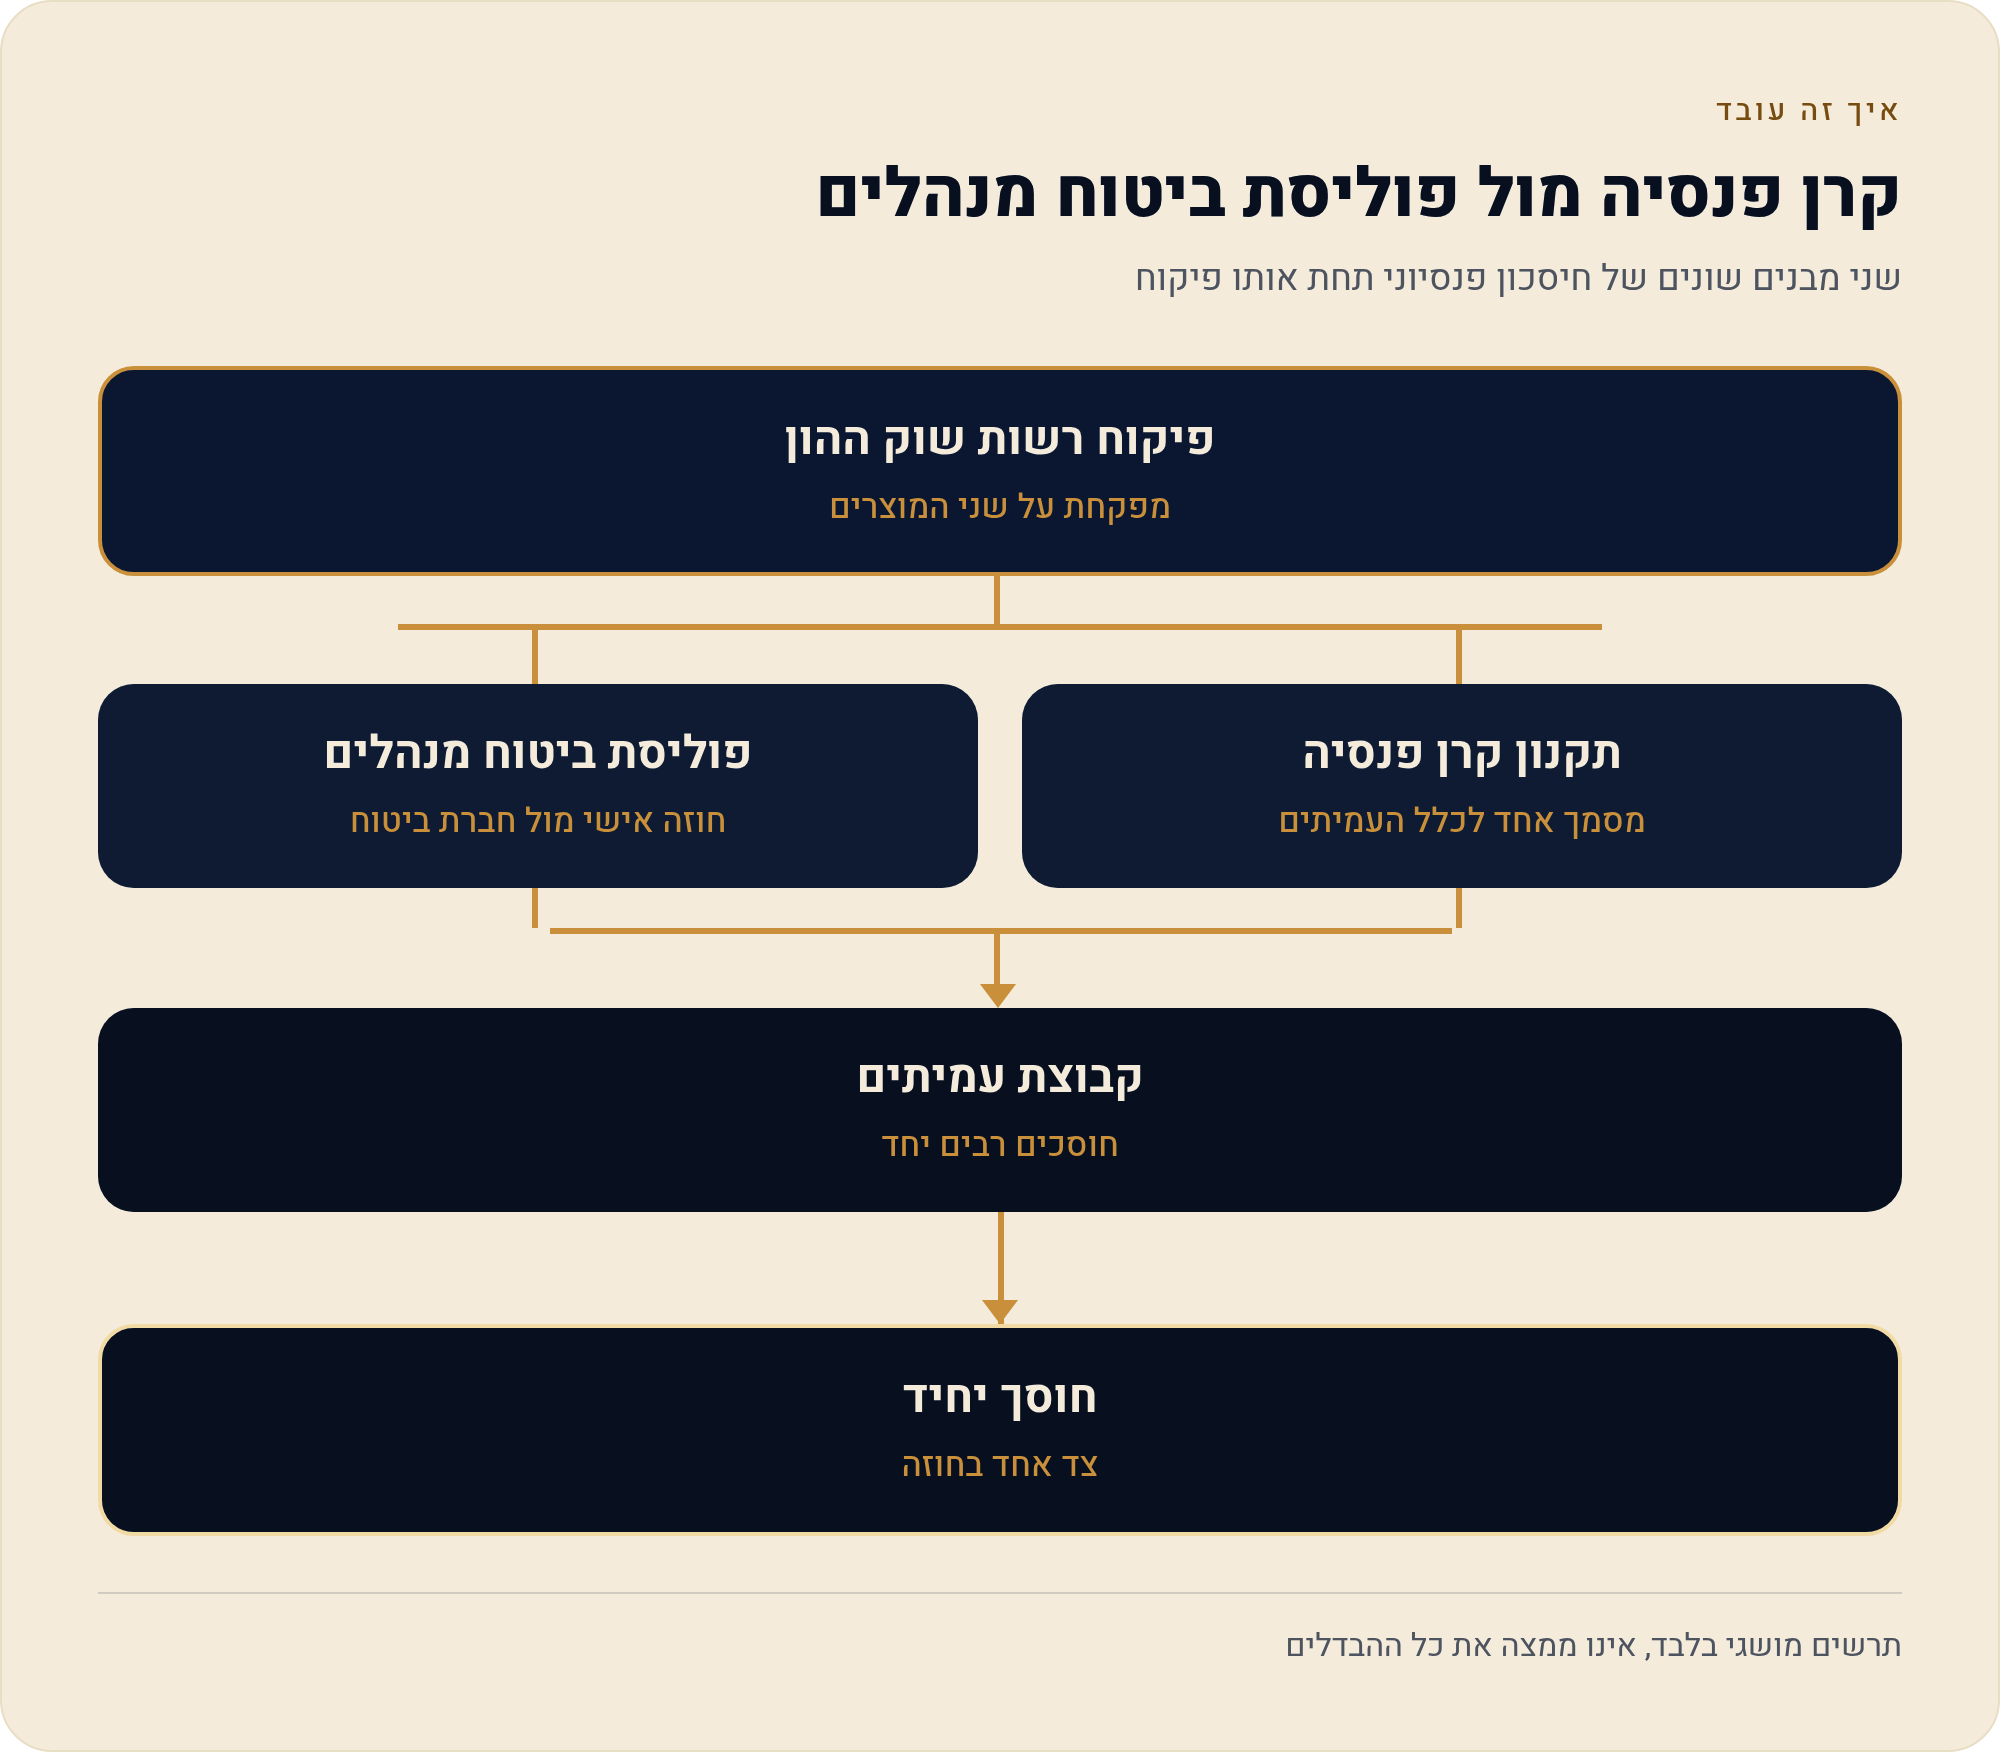
רשות שוק ההון מפקחת על שני המוצרים הפנסיוניים הגדולים בישראל — קרן פנסיה מקיפה חדשה וביטוח מנהלים — אבל הפיקוח הזה חל על שני מסמכים שונים לחלוטין באופיים. בקרן הפנסיה המסמך המחייב הוא תקנון, אחיד יחסית לכלל העמיתים וכולל מנגנון איזון אקטוארי. בביטוח מנהלים המסמך המחייב הוא פוליסה — חוזה אישי בינך לבין חברת הביטוח. זה נשמע כמו הבדל של עורכי דין. בפועל זה ההבדל שקובע אם התנאים שלך יכולים לזוז בלי שתעשה כלום.
בקצרה
- קרן פנסיה = תקנון. מסמך אחיד יחסית לכל העמיתים בקרן, הכולל מנגנון איזון אקטוארי.
- ביטוח מנהלים = פוליסה. חוזה אישי מולך, עם גמישות בשילוב כיסויים ביטוחיים.
- המשמעות: בקרן התנאים עשויים להשתנות דרך התקנון והאיזון האקטוארי; בפוליסה הם מעוגנים בחוזה שלך.
- המשותף: שני המוצרים נמצאים בפיקוח רשות שוק ההון.
מה זה בכלל תקנון של קרן פנסיה
תקנון הוא מסמך אחד שחל על כל העמיתים בקרן. לא נחתם מולך אישית, לא נוסח לפי המקרה שלך, ואתה לא מנהל עליו משא ומתן. כשאתה מצטרף לקרן פנסיה מקיפה חדשה אתה בעצם מצטרף לקבוצה שכולה כפופה לאותו מסמך — וזו בדיוק הנקודה. קרן פנסיה בנויה כהסדר קבוצתי שבו החברים מבטחים זה את זה הדדית: מי שנפטר או הפך נכה מקבל מהקופה המשותפת, ומי שממשיך לחיות ולחסוך משתתף בעלות.
מכיוון שזה הסדר קבוצתי, חייב להיות מנגנון שמוודא שהקופה מאוזנת — שהכסף שנכנס מספיק לכסות את ההתחייבויות שיוצאות. המנגנון הזה נקרא איזון אקטוארי, והוא חלק אינטגרלי מהתקנון של קרן פנסיה מקיפה חדשה.
מנגנון המובנה בתקנון קרן הפנסיה, שנועד לשמור על התאמה בין ההתחייבויות של הקרן לעמיתיה לבין הנכסים שברשותה. כשמתגלה פער — הוא מתבטא אצל העמיתים, ולא נספג על ידי גורם חיצוני.
ומה זה פוליסה של ביטוח מנהלים
ביטוח מנהלים הוא פוליסה — כלומר חוזה. יש בו צד א׳ (אתה) וצד ב׳ (חברת הביטוח), ויש בו תנאים שנקבעו במועד ההצטרפות. חברת הביטוח מתחייבת כלפיך בהתאם למה שנכתב בפוליסה, ולא בהתאם למה שקורה לקבוצה של מבוטחים אחרים. אין כאן איזון אקטוארי שמגלגל אליך פערים של חברים אחרים בקרן, כי אתה לא חבר בקרן — אתה צד לחוזה.
מכאן נובע גם היתרון הבולט של המבנה החוזי: גמישות בשילוב כיסויים ביטוחיים. בפוליסה אפשר להרכיב את הכיסויים בהתאמה — מה כלול, באיזה היקף, ולצד החיסכון. בקרן פנסיה מקיפה חדשה הכיסוי לשארים ולנכות מובנה לתוך המוצר ומוגדר בתקנון, ולא נבנה לך לפי הזמנה. הרחבנו על כך בעמוד כיסוי שארים ונכות.
ההבדל המעשי: מי יכול לשנות לך את התנאים
זו השאלה היחידה שבאמת מעניינת אותך כחוסך. בקרן פנסיה, התנאים עשויים להשתנות דרך שני ערוצים: שינוי בתקנון עצמו, ותוצאות מנגנון האיזון האקטוארי. שניהם פועלים בלי שאתה חותם על משהו חדש, כי מלכתחילה לא חתמת על חוזה אישי — הצטרפת למסמך קבוצתי. בביטוח מנהלים, לעומת זאת, התנאים מעוגנים בחוזה האישי שלך.
| הסוגיה | קרן פנסיה מקיפה חדשה | ביטוח מנהלים |
|---|---|---|
| המסמך המחייב | תקנון אחיד יחסית לכלל העמיתים | פוליסה — חוזה אישי מול חברת הביטוח |
| מול מי אתה עומד | קבוצת עמיתים בהסדר משותף | חברת ביטוח כצד לחוזה |
| מנגנון איזון אקטוארי | קיים, ומובנה בתקנון | לא רלוונטי למבנה החוזי |
| יציבות התנאים | תנאים עשויים להשתנות דרך התקנון והאיזון | תנאים מעוגנים בחוזה האישי |
| כיסויים ביטוחיים | מובנים ומוגדרים בתקנון | גמישות בשילוב כיסויים בפוליסה |
| גורם מפקח | רשות שוק ההון | רשות שוק ההון |
שים לב לשורה האחרונה. הפיקוח זהה, וזו נקודה שקל לפספס: ההבדל בין המוצרים אינו הבדל ברמת הפיקוח או ברצינות הרגולטורית, אלא הבדל במבנה המשפטי של ההתקשרות. שניהם מוצרים מפוקחים; פשוט אחד בנוי כמועדון ואחד בנוי כחוזה.
למה זה מסביר את הפער במקדם ההמרה
מקדם ההמרה הוא המספר שממיר את הצבירה שלך לקצבה חודשית בפרישה. השאלה אם הוא מובטח מראש או משתנה אינה גחמה של גוף מוסדי — היא נגזרת ישירה מהמבנה המשפטי. במוצר שמנוהל לפי תקנון עם איזון אקטוארי, המקדם הוא חלק ממערכת שצריכה להישאר מאוזנת מול תוחלת החיים ומול ההתחייבויות; במוצר שמנוהל לפי חוזה אישי, אפשר לעגן תנאי בחוזה עצמו.
זו הסיבה שהדיון ב״מקדם מובטח״ מתנהל כמעט תמיד בשפה של פוליסות ולא בשפה של תקנונים. המבנה המשפטי הוא שקובע מה בכלל ניתן להבטיח מראש — לא מדיניות השיווק. פירוט מלא של הסוגיה יש בעמוד מקדם המרה לקצבה.
איך המבנה מתבטא בכיסוי הביטוחי שלך
בקרן פנסיה מקיפה חדשה הכיסוי לשארים ולנכות אינו מוצר נפרד שרכשת — הוא מובנה בתוך המוצר ומוגדר בתקנון. אתה לא בוחר את היקפו כמו שבוחרים תוספת בהזמנה; אתה מקבל את מה שהתקנון מגדיר לעמית במצבך. יש בזה יתרון של פשטות ויש בזה חיסרון של התאמה אישית מוגבלת.
בביטוח מנהלים ההיגיון הפוך. מכיוון שמדובר בחוזה, אפשר לשלב כיסויים בהתאמה, ומה שנכתב בפוליסה הוא מה שמחייב את חברת הביטוח כלפיך. במילים אחרות: בקרן אתה שואל מה התקנון קובע לי, ובפוליסה אתה שואל מה כתוב לי בחוזה. שתי שאלות שונות, שתי דרכים שונות לבדוק את עצמך.
- בקרן פנסיה — המקור לתשובה הוא תקנון הקרן, שהוא מסמך פומבי אחיד לכלל העמיתים.
- בביטוח מנהלים — המקור לתשובה הוא הפוליסה האישית שלך, כולל נספחיה.
- בשניהם — הפיקוח הוא של רשות שוק ההון, כך שיש כתובת רגולטורית אחת לשני המוצרים.

מה לעשות עם זה בפועל — צעד אחר צעד
ההבדל המבני הוא לא ידע תיאורטי. הוא מכתיב איפה בודקים, מה שואלים ואיזה מסמך צריך להיות אצלך בתיקייה. הנה סדר הפעולות המעשי.
- זהה איזה מוצר יש לך — קרן פנסיה מקיפה חדשה או ביטוח מנהלים. זה מופיע בדוח השנתי שאתה מקבל מהגוף המנהל.
- אתר את המסמך המחייב — אם זו קרן פנסיה, בקש או הורד את תקנון הקרן. אם זה ביטוח מנהלים, אתר את הפוליסה האישית שלך על נספחיה.
- שאל את השאלה הנכונה — בקרן: מה התקנון אומר על אופן קביעת התנאים ועל האיזון האקטוארי. בפוליסה: מה החוזה מעגן במפורש ומה נותר פתוח.
- בדוק את הכיסויים — בקרן הם מובנים ומוגדרים בתקנון; בפוליסה בדוק אילו כיסויים שולבו בפועל ובאיזה היקף.
- הצלב מול הרגולטור — שני המוצרים בפיקוח רשות שוק ההון; המידע הרשמי על המוצרים והגופים מרוכז באתרי הרשות.
- אל תסיק מסקנת-ניוד ממסמך אחד — מעבר בין מוצרים משנה גם עלויות, גם כיסויים וגם את אופן קביעת הקצבה.
שאלות שחוזרות כמעט בכל שיחה
אם התקנון יכול להשתנות, זה אומר שקרן פנסיה פחות בטוחה?
לא. זה אומר שהמנגנון שונה. קרן פנסיה מקיפה חדשה מתנהלת לפי תקנון אחיד יחסית עם איזון אקטוארי — כלומר יש מנגנון שמיועד לשמור על התאמה בין ההתחייבויות לנכסים. שני המוצרים נמצאים בפיקוח רשות שוק ההון.
אני חתמתי על משהו כשהצטרפתי לקרן הפנסיה — אז זה לא חוזה?
טופס ההצטרפות אינו המסמך שקובע את התנאים. בקרן פנסיה המסמך המחייב הוא התקנון, והוא אחיד יחסית לכלל העמיתים — להבדיל מפוליסת ביטוח מנהלים, שהיא חוזה אישי מול חברת הביטוח.
למה בפוליסה יש גמישות בכיסויים ובקרן לא?
כי פוליסה היא חוזה שניתן להרכיב בו כיסויים בהתאמה, בעוד שבקרן פנסיה מקיפה חדשה הכיסוי לשארים ולנכות מובנה במוצר ומוגדר בתקנון האחיד.
המבנה המשפטי משפיע גם על מקדם ההמרה?
כן — זהו בדיוק ההסבר לפער. מבנה של תקנון עם איזון אקטוארי מתנהל אחרת ממבנה של חוזה אישי, ומכאן ההבדל באופן שבו נקבע מקדם ההמרה ובאופן קביעת הכיסויים.
איפה אני מוצא את המידע הרשמי?
רשות שוק ההון, ביטוח וחיסכון מפקחת על שני המוצרים ומרכזת מידע רשמי על החיסכון הפנסיוני באתר הממשלתי gov.il.
חזרה למדריך ולעמודים הסמוכים
העמוד הזה הוא חלק מסדרת ההשוואה המלאה. להקשר הרחב — ביטוח מנהלים מול קרן פנסיה — השוואה מלאה. אם ההבדל המבני הוביל אותך לשאול על מעבר בפועל, ההמשך הטבעי הוא ניוד בין ביטוח מנהלים לקרן פנסיה.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — הגוף המפקח על קרנות פנסיה ועל חברות ביטוח בישראל. נכון ל-17/08/2026.
- gov.il — חיסכון פנסיוני: מידע ממשלתי רשמי על מוצרי החיסכון הפנסיוני. נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: רבעון 4 2026