בקצרה
- מה זה גמל-נט אתר ההשוואה של רשות שוק ההון לקופות גמל ולקרנות השתלמות — מקור-העל הרשמי לתשואות בישראל.
- ארבעה שלבים בחירת סוג מוצר (קרן השתלמות) ← סינון לפי גוף מנהל ← סינון לפי סוג מסלול ← בחירת תקופת זמן להשוואה.
- לפחות חמש שנים תקופת ההשוואה המומלצת. שנה בודדת מספרת סיפור על השוק, לא על הקרן.
- אל תעצור בתשואה לצד התשואות אפשר לשלוף גם את דמי הניהול של אותה קרן — ובלעדיהם ההשוואה חלקית.
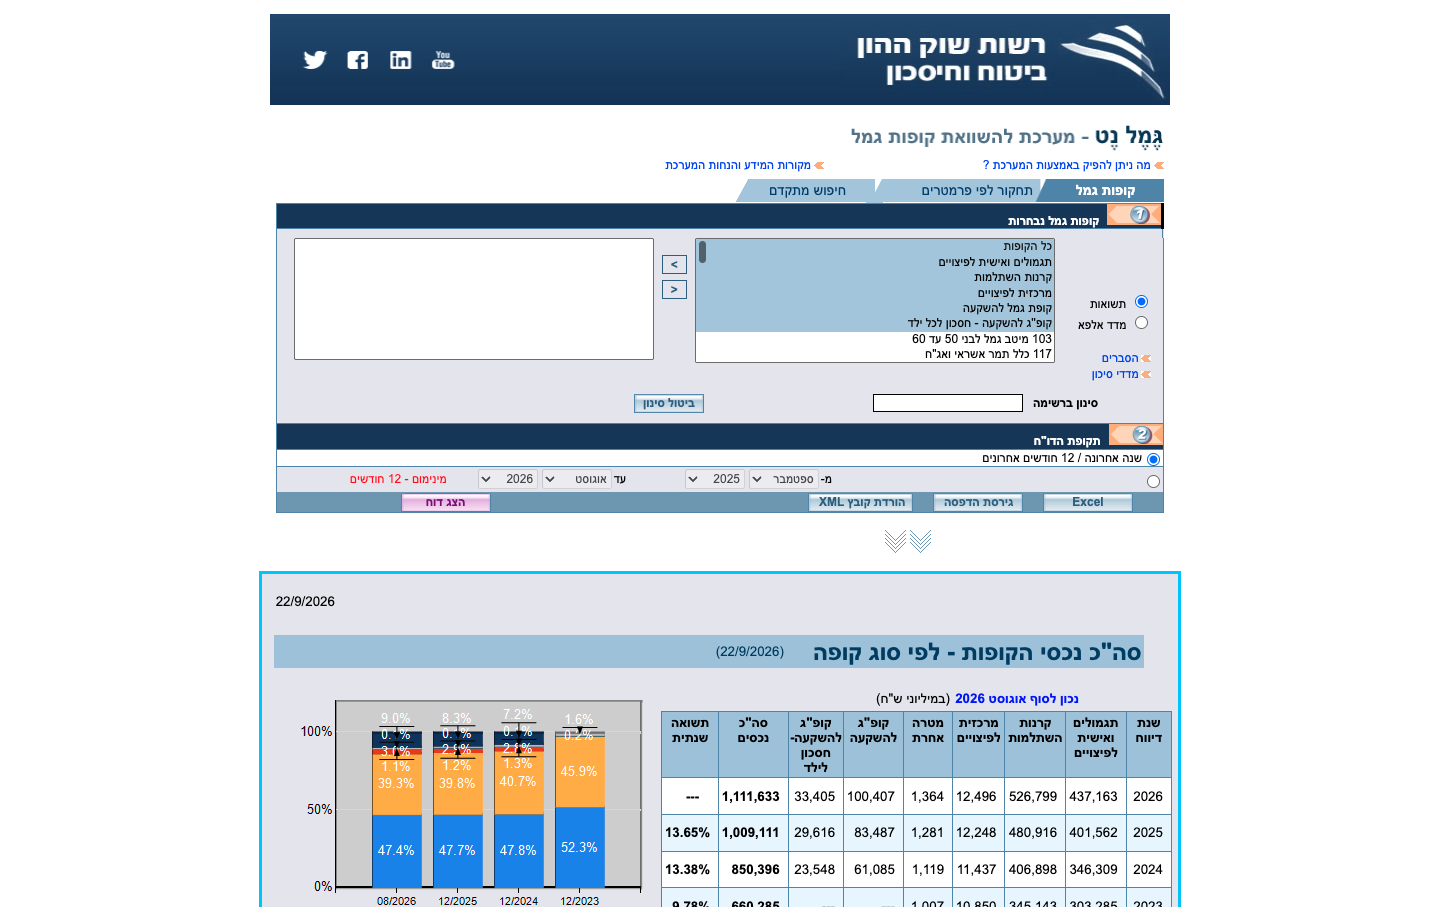
רשות שוק ההון, ביטוח וחיסכון מחייבת כל גוף שמנהל קרן השתלמות לדווח לה את הנתונים — ואז מרכזת אותם במקום אחד, פתוח לציבור, בלי הרשמה ובלי עמלה: אתר ההשוואה גמל-נט. זה אומר שכל אדם בישראל יכול, בעשר דקות, להפיק בעצמו את אותה טבלת תשואות שסוכן פנסיוני שולף מולו בפגישה. הפער בין מי שיודע לעשות את זה למי שלא — הוא לא פער של ידע פיננסי. הוא פער של ארבעה שלבים בתפריט.
העמוד הזה הוא מדריך-הפעלה. הוא לא ממליץ על קרן, לא מדרג גופים ולא מנחש מה יקרה בשוק. הוא עושה דבר אחד: מלמד אותך לייצר השוואה נכונה מהמקור הרשמי, ולזהות את שלוש הטעויות שהופכות השוואה נכונה טכנית להשוואה חסרת-משמעות בפועל.
לפני הלחיצה הראשונה: מה בכלל יושב מאחורי גמל-נט
כדי שהמספרים על המסך יהיו לך מובנים, צריך להבין מאיפה הם מגיעים. כל קרן השתלמות מחזיקה תיק נכסים — מניות בישראל ובחו"ל, אגרות חוב של המדינה, אגרות חוב של חברות, ולעיתים נכסים אלטרנטיביים. אחת לתקופה מחושב שווי כלל הנכסים בניכוי ההתחייבויות, ומכאן נגזר שווי היחידה — הערך של "פרוסה" אחת מהקופה. התשואה לתקופה היא פשוט השינוי היחסי בשווי היחידה בין תחילת התקופה לסופה.
הגופים המנהלים — בתי השקעות וחברות ביטוח — מחויבים בדיווח תקופתי לרגולטור. רשות שוק ההון מרכזת את הדיווחים ומגישה אותם בממשק אחיד. המשמעות המעשית: כשאתה משווה שתי קרנות בגמל-נט, שתיהן דיווחו לפי אותם כללים ולאותה תקופה. זה בדיוק מה שאין לך כשאתה משווה בין שני עמודי-שיווק של שני גופים.
ארבעה שלבים על המסך: מבחירת המוצר ועד לטבלה
רצף ההפעלה קבוע, וכדאי לבצע אותו בסדר הזה. כל שלב מצמצם את מרחב האפשרויות, וקפיצה מעל שלב מייצרת טבלה עמוסה שקשה להסיק ממנה משהו.
- בוחרים סוג מוצר בשדה סוג המוצר בוחרים קרן השתלמות. זה השלב שמפריד בין קרנות השתלמות לבין קופות גמל, קופות גמל להשקעה וקרנות פנסיה. זו הבחירה הכי חשובה בעמוד, כי מוצרים שונים לא ברי-השוואה: אופק הזמן שלהם שונה, מבנה המס שלהם שונה, ולעיתים גם מדיניות ההשקעה.
- מסננים לפי גוף מנהל אפשר להשאיר את כל הגופים ולראות תמונה רחבה, ואפשר לבחור גופים ספציפיים. שימוש נפוץ: מסמנים את הגוף שמנהל את הקרן שלכם היום, ולצידו שניים-שלושה גופים נוספים שאתם שוקלים. כך מקבלים השוואה ממוקדת במקום רשימה של עשרות שורות.
- מסננים לפי סוג מסלול מניות, כללי, אג"ח, כספי ועוד. זה השלב שהכי הרבה אנשים מדלגים עליו — ובגללו נולדות מסקנות שגויות. מסלול מנייתי ומסלול כספי לא מתחרים זה בזה; הם עונים על שתי שאלות שונות לגמרי.
- בוחרים תקופת זמן חודש, שנה, שלוש, חמש או עשר שנים. ההמלצה המעשית: לפחות חמש שנים, כדי שהטבלה תשקף ניהול לאורך זמן ולא תקופה חריגה אחת בשוק.
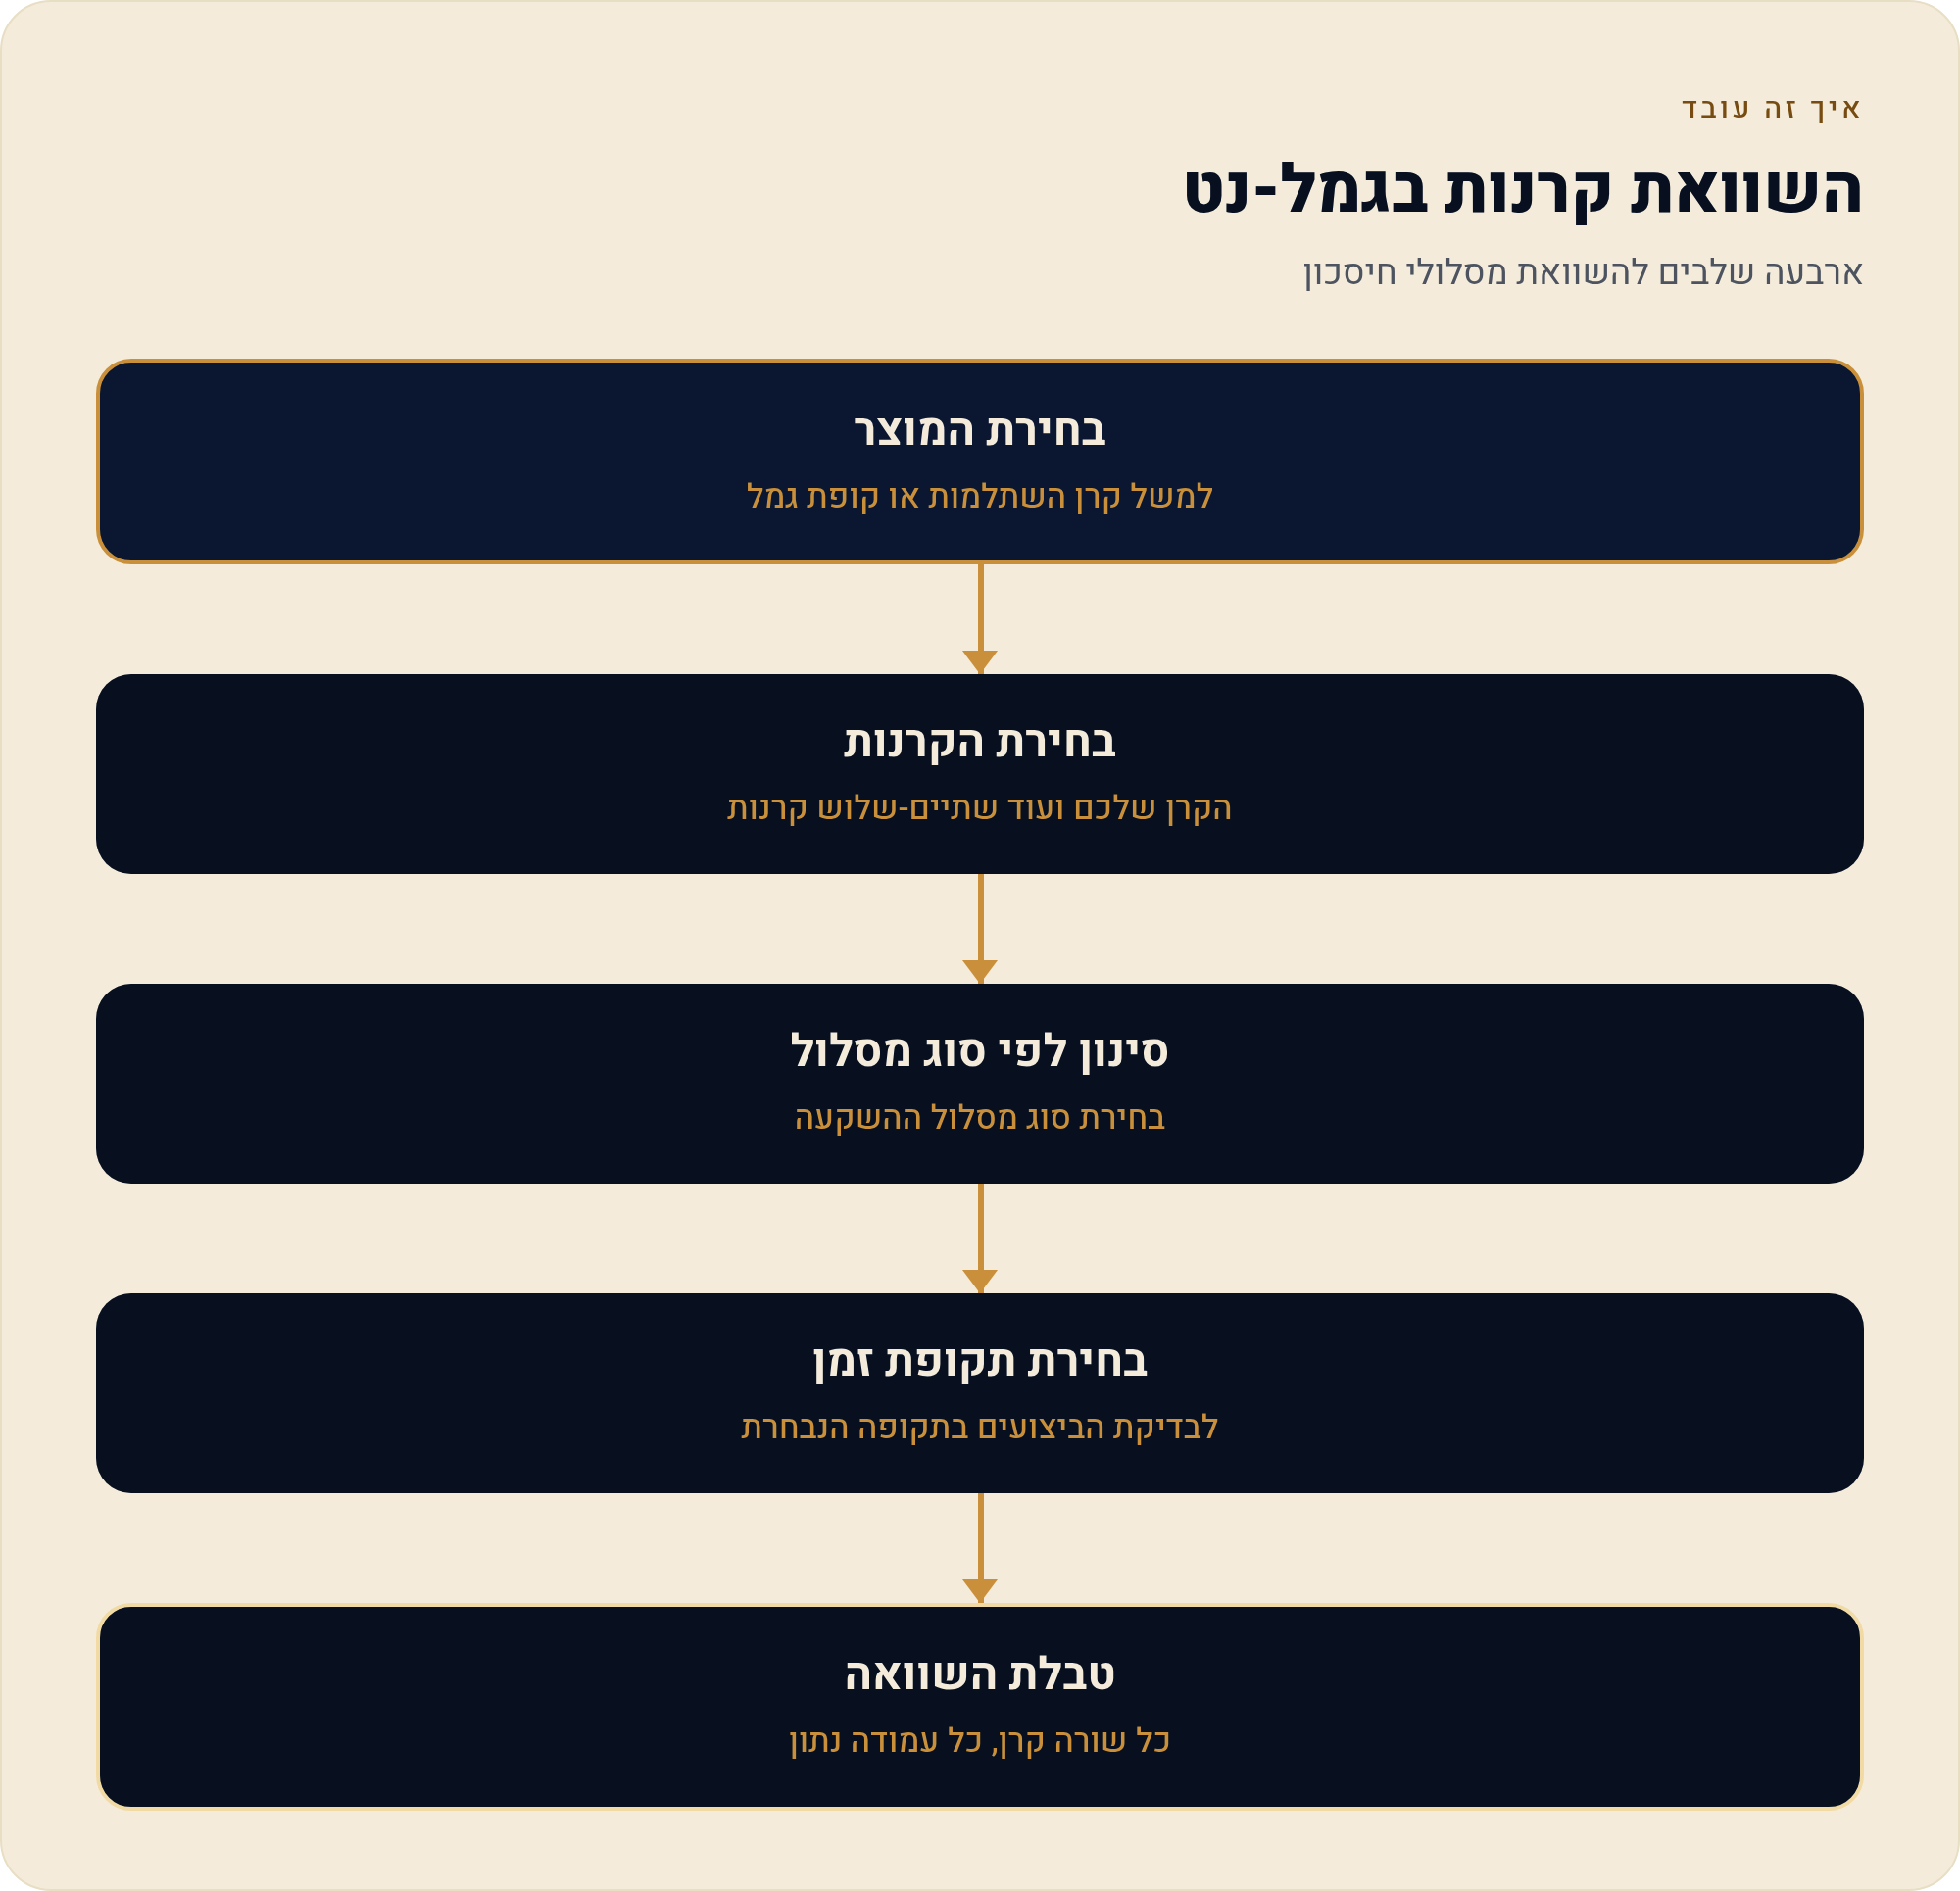
בסוף הרצף מתקבלת טבלה שבה כל שורה היא קרן, וכל עמודה היא נתון: תשואה לתקופה שנבחרה, ולצידה נתונים נוספים על הקרן. פרשנות מעמיקה של כל עמודה נמצאת בעמוד הייעודי בסדרה, איך לקרוא טבלת תשואות; כאן המיקוד הוא בהפקה עצמה.
השלב שכולם מדלגים עליו: להשוות מסלול מול מסלול, לא קרן מול קרן
זו הטעות המרכזית בשימוש בגמל-נט, והיא לא טכנית — היא מושגית. "קרן ההשתלמות של גוף א'" היא לא ישות אחת. תחת אותו גוף יושבים כמה וכמה מסלולי השקעה, וההבדל בתשואה ביניהם יכול להיות גדול בהרבה מההבדל בין גוף לגוף באותו מסלול. כשמשווים מסלול מנייתי של גוף אחד למסלול כללי של גוף אחר, לא בדקתם מי מנהל טוב יותר — בדקתם מה עשה שוק המניות בתקופה שבחרתם.
הכלל המעשי פשוט: קודם מחליטים על רמת הסיכון, ורק אחר כך משווים בתוך אותה משפחת מסלולים. מסגרת ההחלטה על רמת הסיכון מפורטת בעמוד התאמת מסלול לרמת הסיכון שלך, והמאפיינים של כל משפחת מסלולים מפורטים בעמודי המסלולים בסדרה.
למה חמש שנים ולא שנה: בחירת התקופה היא בחירה מהותית
התפריט של תקופת הזמן נראה כמו פרט טכני, והוא למעשה ההחלטה שמעצבת את כל הטבלה. תשואה של חודש בודד היא רעש. תשואה של שנה אחת מספרת בעיקר מה עשו השווקים באותה שנה — ופחות מה עשה מנהל ההשקעות. ככל שמאריכים את החלון, מתחיל להתגלות מה שכן ניתן לייחס לניהול: עקביות, התנהגות בתקופות ירידה, ומידת ההיצמדות למדיניות ההשקעה המוצהרת של המסלול.
| תקופת ההשוואה | מה היא באמת מודדת | מתי היא שימושית |
|---|---|---|
| חודש | תנועה קצרת-טווח בשווקים | מעקב שוטף בלבד; לא להשוואה בין קרנות |
| שנה | בעיקר את השנה שהייתה בשוק | הקשר, לא הכרעה |
| שלוש שנים | התחלה של מגמה ניהולית | מינימום סביר להתרשמות ראשונית |
| חמש שנים | ניהול לאורך כמה מצבי-שוק | ברירת המחדל המומלצת להשוואה |
| עשר שנים | עקביות ארוכת-טווח | הכי אינפורמטיבי, כשקיים נתון לקרן |
שימו לב לניואנס: לא לכל מסלול יש היסטוריה של עשר שנים. מסלולים חדשים יחסית — למשל מסלולים מחקי מדד שהושקו בשנים האחרונות — עשויים להופיע בלי נתון לתקופה הארוכה. זה לא פגם בקרן, אבל זה כן אומר שאי אפשר להשוות אותה לקרן ותיקה על אותו ציר. ההרחבה בנושא נמצאת בעמוד למה מסתכלים על 5–10 שנים.
התכונה שרוב האנשים לא שולפים: דמי הניהול שיושבים לצד התשואה
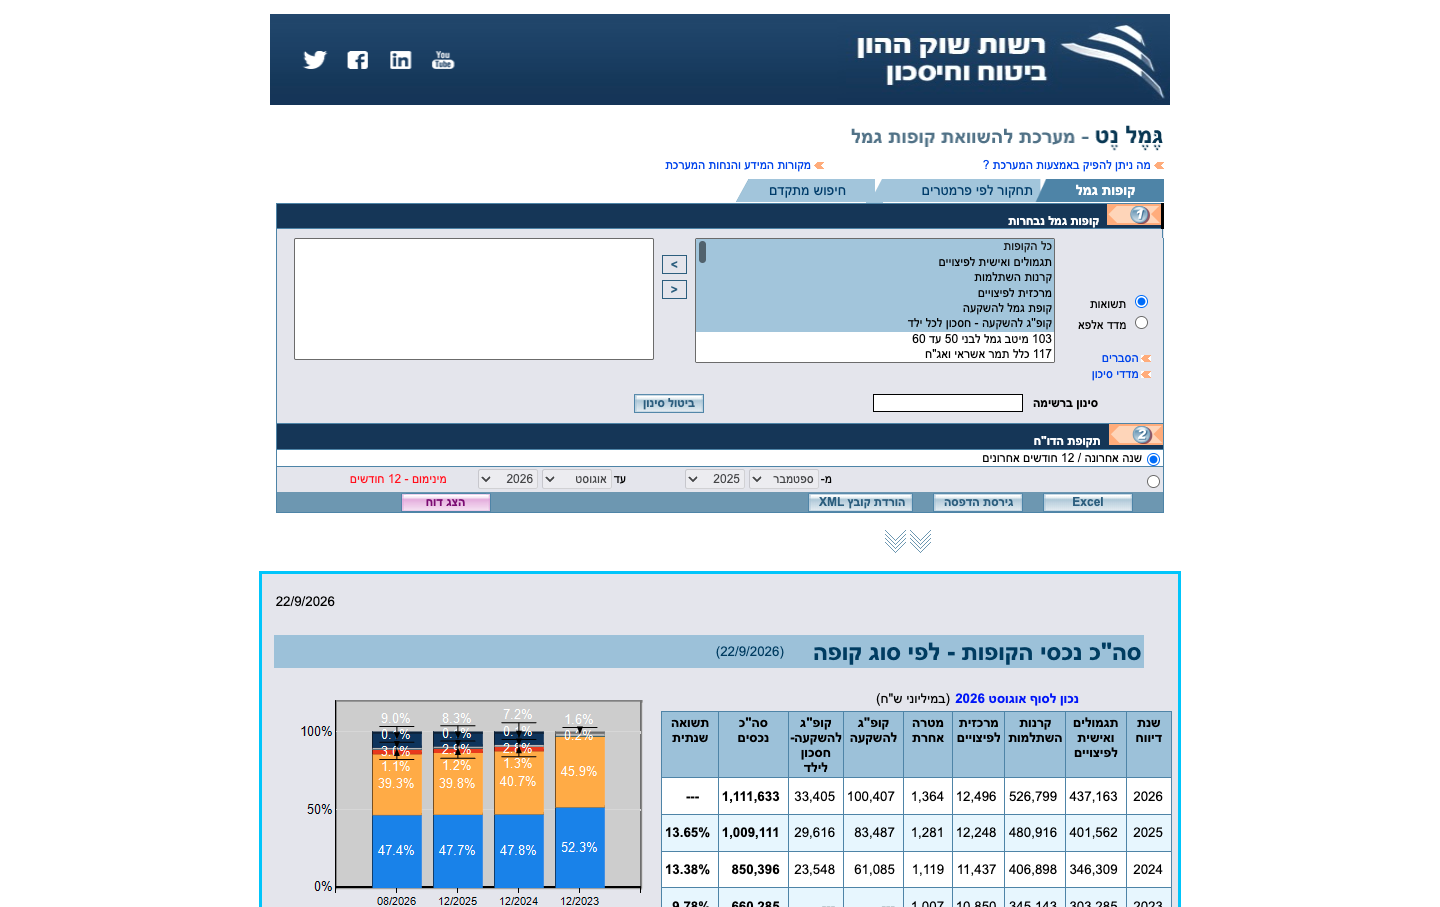
גמל-נט הוא לא רק אתר תשואות. לצד נתוני התשואה ניתן לשלוף גם את דמי הניהול של אותה קרן — ובלי הנתון הזה ההשוואה חלקית. קרן השתלמות גובה דמי ניהול מהצבירה (אחוז שנתי מסך הכסף שצבור אצלך), ולעיתים גם דמי ניהול מההפקדה (אחוז מכל סכום שנכנס). שני הרכיבים האלה מכרסמים בחיסכון באופן שונה, ולכן ראוי להסתכל עליהם יחד ולא לבד.
נקודה שראוי להבין לעומק: התשואות המוצגות הן אחרי ניכוי דמי ניהול מהצבירה. כלומר הן כבר משקפות את מה שהקרן גבתה בפועל בתקופה שהוצגה. יחד עם זאת, דמי הניהול שאתם משלמים היום אינם בהכרח אלה שנגבו בעבר, ובוודאי אינם בהכרח מה שהגוף מציע ללקוח חדש. לכן שווה להסתכל על שני הנתונים במקביל: התשואה מספרת מה קרה, ודמי הניהול מספרים מה יקרה לכם מכאן והלאה. הפירוט המלא של המנגנון — כולל ההבדל בין גבייה מהצבירה לגבייה מההפקדה — נמצא בעמוד דמי ניהול והשפעתם על התשואה נטו.
מטבלה למסקנה: שלוש בדיקות לפני שסוגרים את הדפדפן
הפקתם טבלה. עכשיו השאלה היא מה עושים איתה. שלוש הבדיקות הבאות הופכות מסך של מספרים לתמונה שאפשר לפעול לפיה — או לפחות לגשת איתה לשיחה מיודעת מול הגוף המנהל.
- האם כל השורות באותו מסלול? אם לא — הטבלה משווה רמות סיכון שונות, וההפרשים בה אינם הפרשי ניהול.
- האם התקופה זהה לכל השורות? קרן שהושקה לאחרונה לא תציג נתון לחמש שנים. אל תסיקו ממחיקה של שורה על איכותה.
- האם הסתכלתם גם על דמי הניהול? תשואה בלי דמי ניהול היא חצי תמונה, ודמי ניהול הם החלק שבו יש לכם השפעה ישירה.
בדיקה רביעית, מתקדמת יותר: השוואת התשואה שקיבלתם למדד ייחוס רלוונטי. קרן מנייתית שהניבה תשואה יפה בתקופה שבה כל שוק המניות עלה יותר ממנה — לא בהכרח ניהלה טוב. זו הבחנה שדורשת עוד שכבת נתונים, והיא מפורטת בעמוד השוואת תשואה מול מדד ייחוס.
הידעת? העובדה שגמל-נט הוא אתר ממשלתי אינה רק עניין של אמון. היא אומרת שהנתונים בו מגיעים מדיווח שהגופים מחויבים להגיש לרגולטור — ולא מחומר שיווקי שגוף בוחר לפרסם מרצונו. זה ההבדל בין נתון מפוקח לנתון מוצג.
מה גמל-נט לא עושה בשבילכם: גבולות הכלי
חשוב לסיים בענווה מסוימת לגבי הכלי. גמל-נט מציג ביצועי עבר, ולא מבטיח דבר לגבי העתיד. הוא לא מכיר את גילכם, את אופק המשיכה שלכם, את יתר החסכונות שלכם ואת רמת הסיכון שאתם מסוגלים לספוג בלי לפעול בפאניקה בירידה. הוא גם לא מבצע עבורכם ניוד — ניוד קרן מגוף לגוף הוא הליך נפרד מול הגוף המקבל.
ובכל זאת, זה הכלי החזק ביותר שיש לחוסך הישראלי הממוצע בלי לשלם עליו שקל. השילוב של נתון מפוקח, ממשק אחיד וסינון לפי מסלול ותקופה נותן לכם את מה שבדרך כלל מוצג לכם על ידי מישהו שיש לו אינטרס. עשר דקות של סינון עצמאי, ואתם נכנסים לשיחה עם נתונים ולא עם רושם.
חזרה לעמוד המרכזי של הסדרה: תשואות קרנות השתלמות בישראל — המדריך המרכזי.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — אתר הרשות, gov.il — הגוף המפעיל של אתר ההשוואה גמל-נט לקופות גמל ולקרנות השתלמות. נכון ל-20/08/2026.
- gov.il — חיסכון פנסיוני וקופות גמל — מידע ציבורי על מוצרי החיסכון, מסלולי ההשקעה וחובות הדיווח של הגופים המנהלים. נכון ל-20/08/2026.
- רשות המסים בישראל — הוראות והסברים בנוגע לתקרות הפקדה ולתנאי הפטור ממס בקרן השתלמות. נכון ל-20/08/2026.