בחלק הזה
רשות שוק ההון, ביטוח וחיסכון מפקחת בישראל על הגופים שמנהלים את קרנות ההשתלמות וקופות הגמל — כולל את ההלוואות שהם מעמידים כנגד הכספים שנצברו בהן. ובכל זאת, אם תנסו לענות על השאלה הפשוטה ביותר בהשוואה — לכמה שנים אפשר לפרוס את ההלוואה — תגלו שאין בישראל תעריפון אחיד אחד שמפרסם את המספר הזה לכל השוק. יש מסמכי-חברה, יש טפסים, ויש מוקד טלפוני.
בקצרה
- כנגד קרן השתלמות/גמל: חברות החיסכון מציעות לרוב תקופות הלוואה מוגדרות כנגד הצבירה — הנתון המדויק משתנה מחברה לחברה. הטווח המקסימלי המלא לכל גוף חיסכון לא פורסם בתעריפון רשמי אחיד.
- המדרגה היחידה שמתועדת במחקר: בחברות מסוימות, ריבית פריים+1% מיוחסת להלוואות עד 3 שנים מקרן לא נזילה — כלומר קיימת בשוק מדרגת-תקופה שמשפיעה על הריבית.
- בנקאית צרכנית: התקופה משתנה בין בנק לבנק ותלויה ביכולת ההחזר של הלווה. מספר אחיד רשמי למשק לא פורסם.
- מה שכן קבוע: ככל שהתקופה ארוכה יותר — ההחזר החודשי קטן והריבית המצטברת גדלה. זה חשבון, לא מדיניות.
למה דווקא קריטריון התקופה הוא הידית הכי מסוכנת בהשוואה
כשמשווים שתי הלוואות, העין הולכת לריבית. אבל התקופה היא הפרמטר שמזיז את ההחזר החודשי בצורה הדרמטית ביותר — ולכן היא גם הפרמטר שהכי קל "למכור" בו הלוואה יקרה. אותו סכום, אותה ריבית, פריסה כפולה: ההחזר החודשי צולל, והריבית שתשלמו בסוף הדרך עולה. אנשי מכירות בכל מסלול יודעים את זה מזמן.
המנגנון עצמו פשוט. בלוח סילוקין אנויטי — ההחזר החודשי הקבוע שכולנו מכירים — כל תשלום מחולק לשני חלקים: ריבית על היתרה שנותרה, והחזר קרן. כשפורסים לתקופה ארוכה, הקרן נשחקת לאט יותר, ולכן היתרה שעליה מחשבים ריבית נשארת גבוהה זמן ארוך יותר. התקופה לא משנה את הריבית לשנה — היא משנה כמה שנים אתם משלמים אותה.
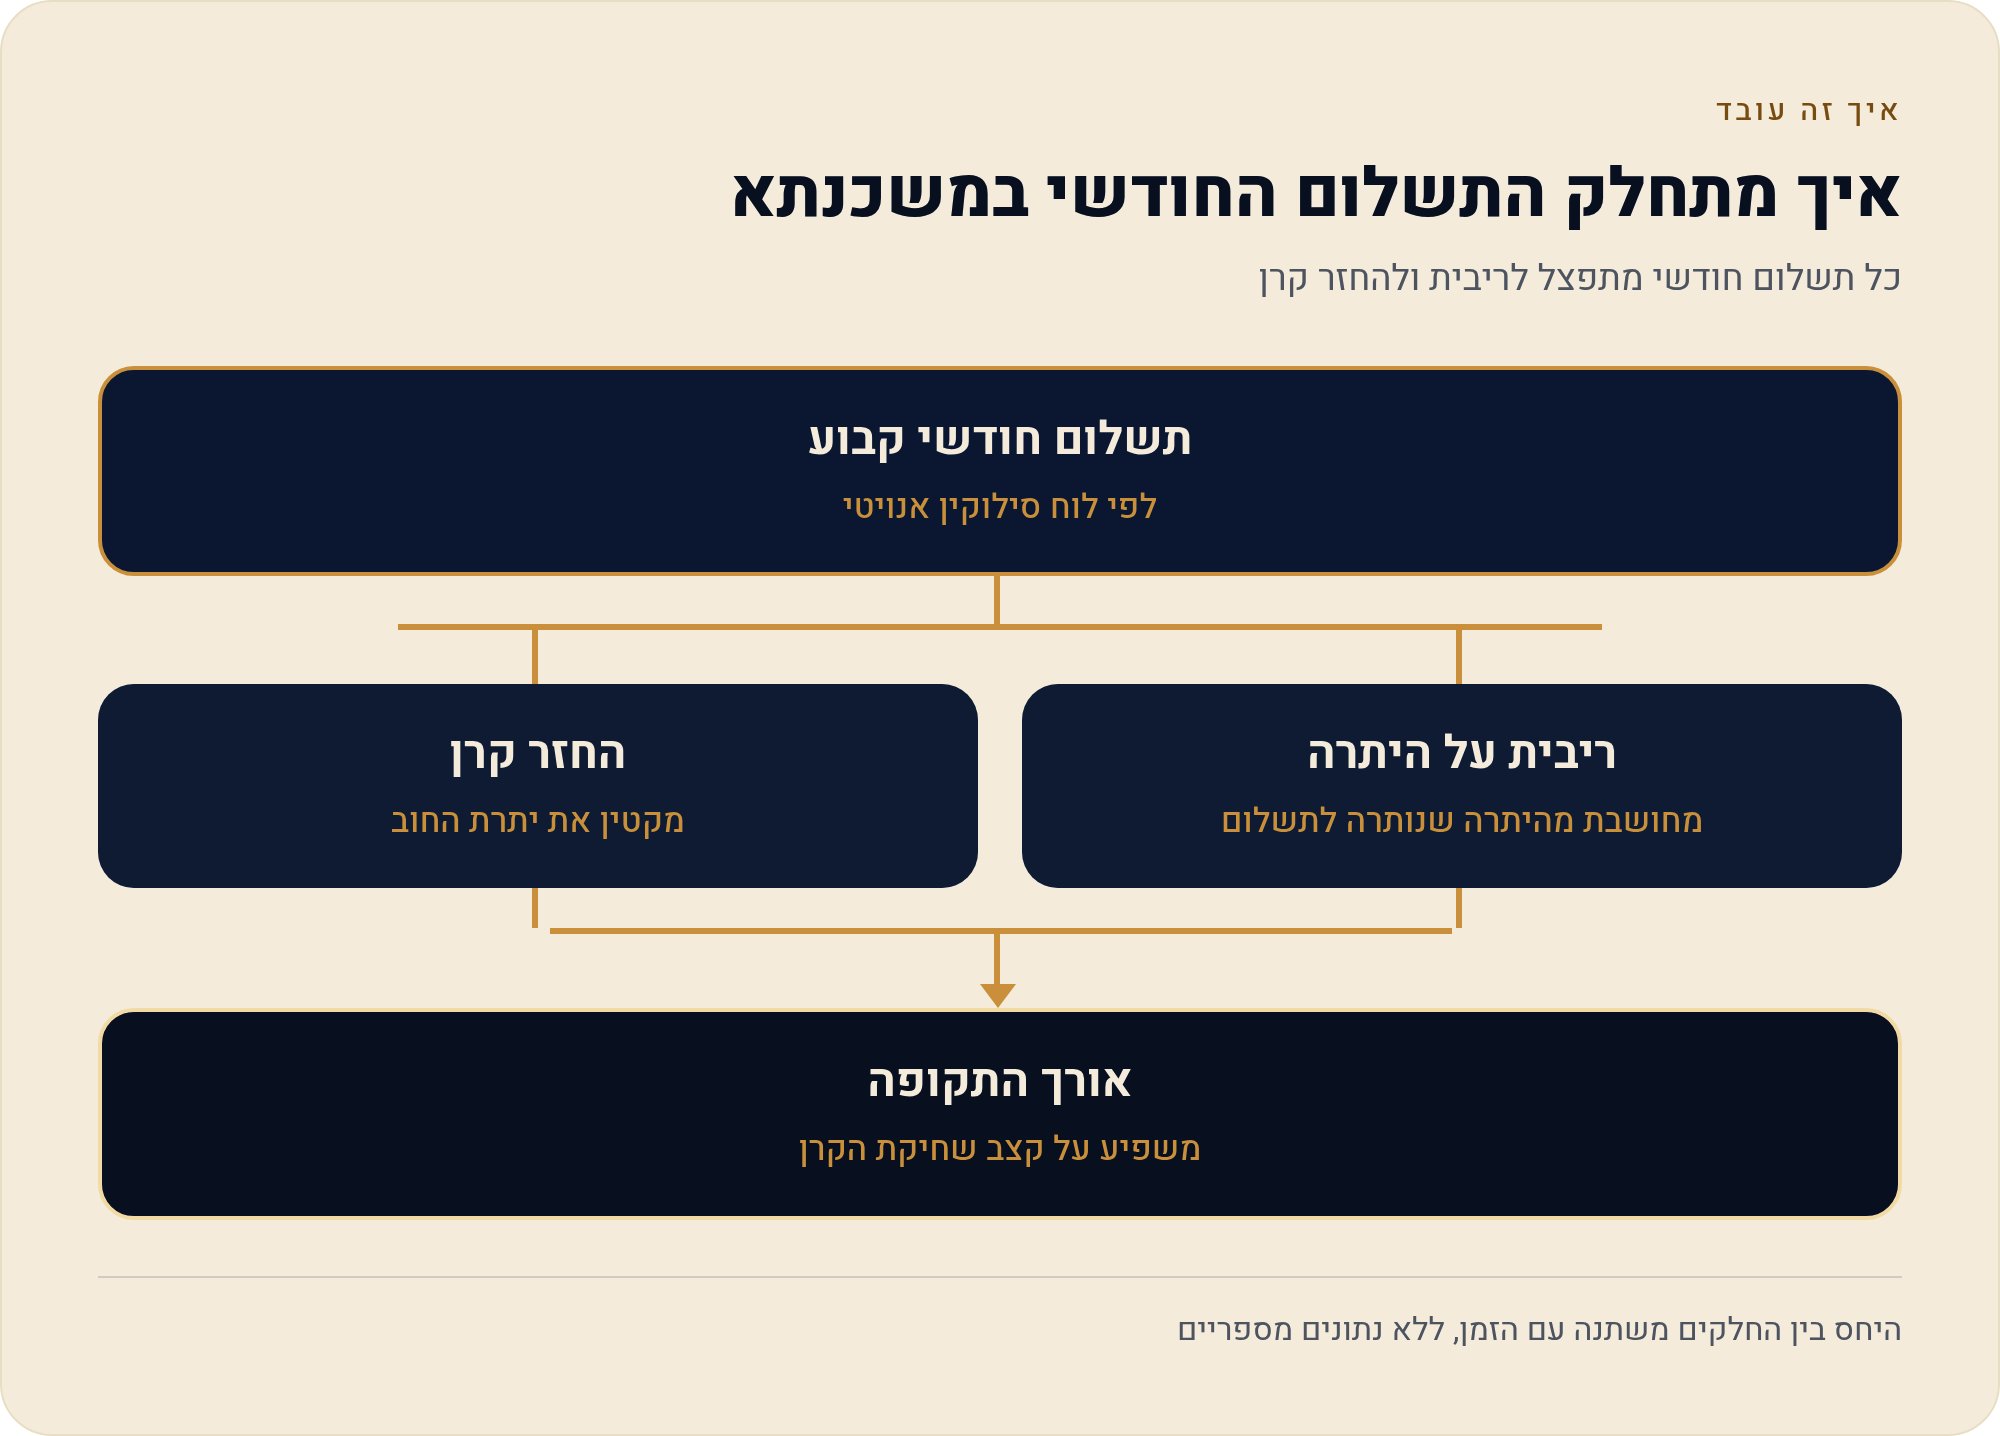
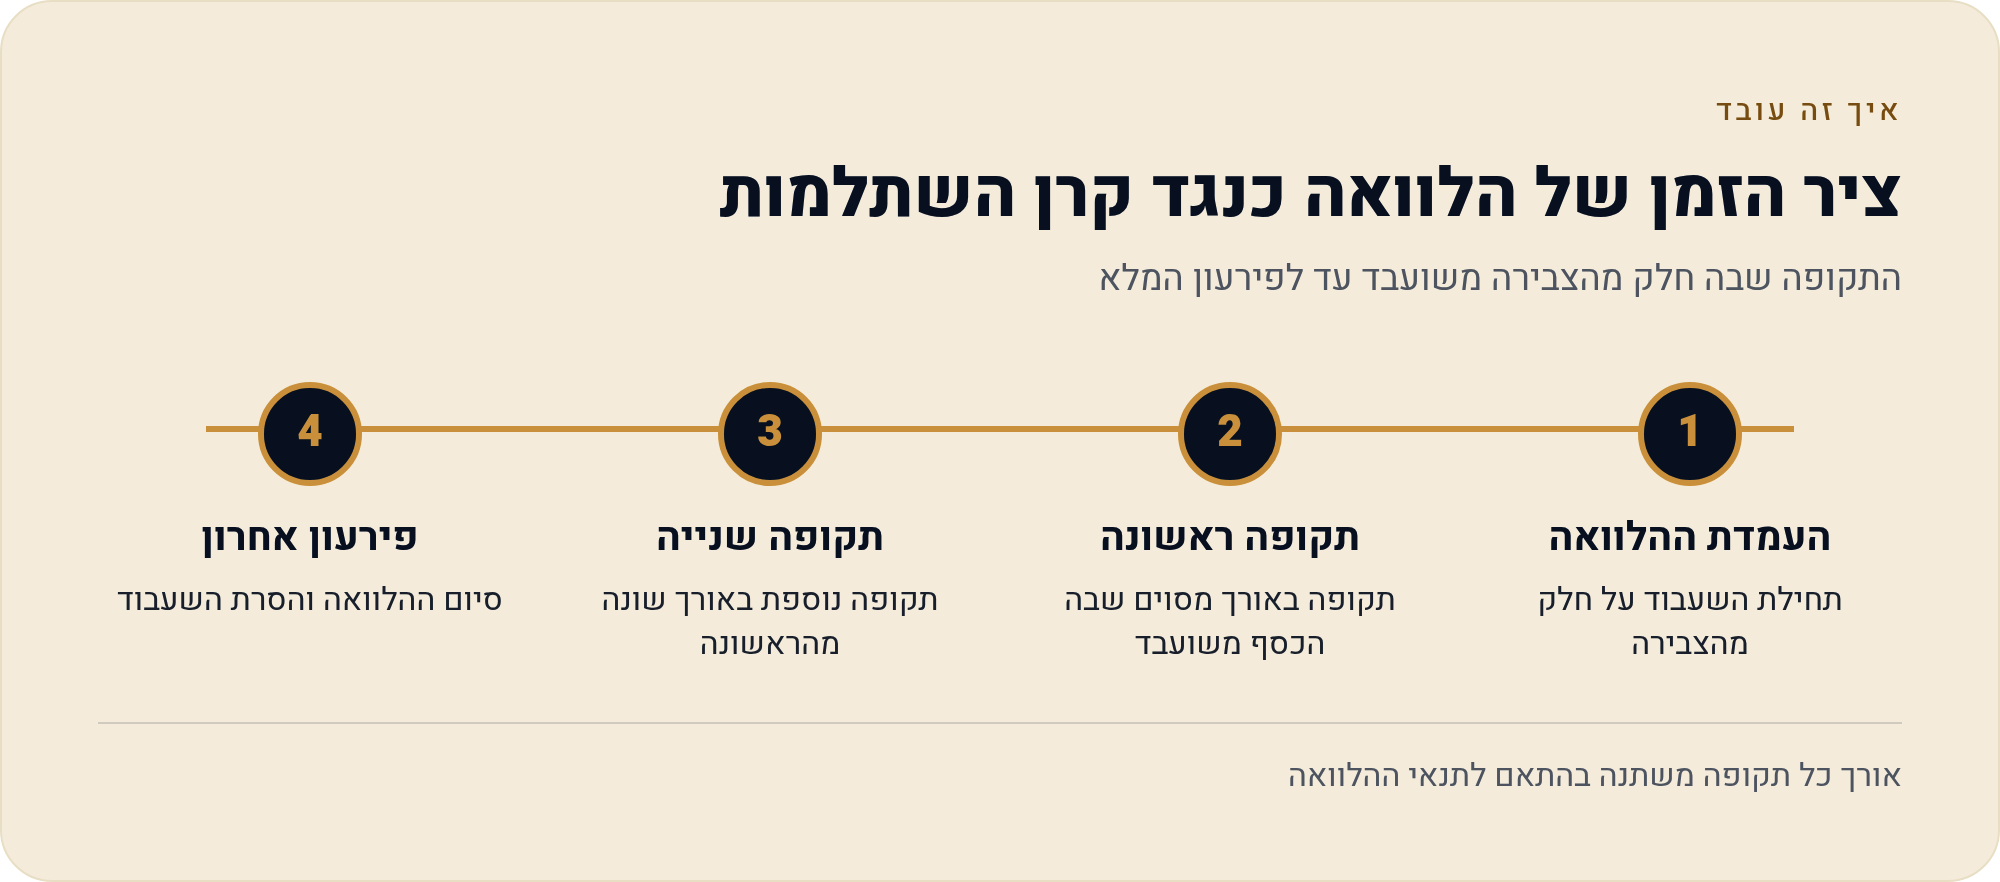
מכאן נובע כלל האצבע הפרקטי: כשמציעים לכם להאריך תקופה כדי "להקל על התזרים", זו החלטה לגיטימית — אבל היא לא הנחה, היא הלוואה נוספת בתוך ההלוואה. במסלול כנגד קרן השתלמות ההשלכה כפולה, כי לאורך כל תקופת ההלוואה חלק מהחיסכון משועבד ואינו זמין למשיכה חופשית — נושא שנפרש במלואו בעמוד על בטחונות ושעבוד בשני המסלולים.
מדרגות תקופה מול מדרגות ריבית: מה בעצם מתועד בשוק
הנקודה שהופכת את קריטריון התקופה למעניין דווקא במסלול החיסכון היא שהוא לא רק תקרה — הוא לפעמים תמחור. במחקר מתועדת דוגמה קונקרטית: בחברות מסוימות, ריבית פריים+1% מיוחסת להלוואות של עד 3 שנים מקרן לא נזילה. במילים אחרות, קיימת בשוק מדרגה שבה אורך ההלוואה הוא בעצמו קריטריון תמחור — אתם בוחרים תקופה ומקבלים ריבית מתאימה, ולא ריבית אחת לכל אורך.
מכאן נגזרת השאלה שכדאי לשאול בטלפון, וכמעט אף אחד לא שואל: לא "מה הריבית?" אלא "מה הריבית לכל אחת מהתקופות שאתם מציעים, ומה התקופה המקסימלית בקרן במצב שלי — נזילה או לא נזילה?". בשתי שאלות האלה מגלים אם ההצעה שקיבלתם היא ההצעה או רק המדרגה הראשונה בתפריט.
מה פורסם ומה לא פורסם: טבלת התקופות בשני המסלולים
הטבלה הבאה מציגה את קריטריון התקופה בלבד — אותו קריטריון, לשני הצדדים, באותה מידת קפדנות. במקום שבו לא נמצא נתון מפורסם, כתוב "לא פורסם" ולא ניחוש.
| היבט בקריטניון התקופה (נכון ל-17/08/2026) | כנגד קרן השתלמות / גמל | הלוואה בנקאית צרכנית |
|---|---|---|
| מי קובע את התקופה | הגוף המנהל את החיסכון, כנגד הצבירה בקופה | הבנק, בעיקר לפי יכולת החזר והכנסות |
| תקופה מקסימלית מפורסמת | לא פורסם טווח מקסימלי מלא לכל גוף חיסכון בתעריפון רשמי אחיד | לא פורסם מספר אחיד רשמי למשק; משתנה בין בנק לבנק |
| מדרגת תקופה מתועדת | קיימת מדרגה של עד 3 שנים — בחברות מסוימות ריבית פריים+1% מקרן לא נזילה | לא פורסמה מדרגת-תקופה אחידה; התמחור נגזר מפרופיל הלווה |
| מה מגביל בפועל | הצבירה בקופה ומצב הנזילות שלה | יכולת החזר, הכנסות ומגבלת אשראי בבנק |
| איפה בודקים את המספר | מסמכי החברה המנהלת ומוקד השירות שלה | הצעת ההלוואה ותעריפון הבנק הספציפי |
| מה הופך את התקופה ליקרה | ריבית נמוכה יחסית, אך הארכה מאריכה את משך השעבוד | ריבית גבוהה יותר — כל שנה נוספת מכפילה את הפגיעה |
אותם 50,000 ₪, אורך אחר: מה קורה להחזר החודשי
דוגמת החישוב שהסדרה עובדת איתה היא 50,000 ₪ ל-5 שנים בלוח סילוקין אנויטי. הגרף הבא מדגים את המנגנון בלבד — איך אותה קרן, באותה ריבית להמחשה, מתחלקת להחזר חודשי שונה לפי אורך התקופה. אלה מספרי-המחשה של מנגנון, לא הצעת מחיר של גוף כלשהו.
החמשה בלבד: החזר חודשי מול סך התשלומים על 50,000 ₪ לפי אורך התקופה (ריבית להמחשה)
חישוב MSL לצורכי המחשת מנגנון בלוח סילוקין אנויטי; אינו הצעת מחיר של גוף כלשהו · נכון ל-17/08/2026
מה שרואים בגרף הוא בדיוק הפיתוי: המרחק בין 3 שנים ל-5 שנים בהחזר החודשי מרגיש כמו הקלה גדולה, והמרחק בין 5 ל-7 מרגיש כמו הקלה קטנה יותר. ההחזר החודשי יורד בקצב דועך, אבל מספר החודשים שבהם משלמים ריבית ממשיך לגדול קווית. זו הסיבה שהארכה מ-5 ל-7 שנים היא לרוב העסקה הפחות משתלמת בטבלה — משלמים עוד 24 חודשי ריבית תמורת חיסכון חודשי צנוע.
ההשלכה הכספית המלאה של הריבית עצמה — פריים±0.5 מול סביבת ~8% בבנק — מפורקת בעמוד הפער הכספי על 50,000 ₪ ל-5 שנים, ובעמוד השוואת הריבית בין המסלולים. כאן החשוב הוא כלל אחד: בהלוואה יקרה, כל שנה נוספת עולה יותר — ולכן דווקא במסלול הבנקאי הצרכני התקופה היא הפרמטר שכדאי לקצר, לא להאריך.
שתי סיטואציות מהחיים: מתי לקצר ומתי בכלל לא לגעת
- תזרים לחוץ, סכום קטן: אם ההחזר החודשי הוא מה שקובע אם תעמדו בהתחייבות, תקופה ארוכה היא כלי ניהול סיכון — לא כישלון. העלות הנוספת היא המחיר של יציבות תזרימית.
- מטרה עם תאריך: הלוואת גישור שנועדה להיפרע כשמגיע כסף צפוי — כאן דווקא כדאי לבדוק את התקופה הקצרה, ובמיוחד לשאול אם קיימת מדרגת-ריבית עדיפה לתקופה קצרה, כמו זו של עד 3 שנים המתועדת בשוק.
- הלוואה יקרה קיימת: כשמדובר בהלוואה בסביבת ריבית גבוהה, כל הארכה מגדילה משמעותית את סך הריבית. במצב הזה שווה לבדוק אם מסלול אחר בכלל פנוי — נושא שנפרש בעמוד המעבר מהלוואה בנקאית להלוואה כנגד החיסכון.
צעדים מעשיים: איך מוציאים את מספר התקופה האמיתי
- מזהים את מצב הקרן נזילה או לא נזילה — במסך המידע האישי באתר החברה המנהלת. התנאים, כולל התקופה, נגזרים מכך.
- שואלים על תפריט התקופות, לא על התקופה "אילו תקופות אפשריות, ומה הריבית לכל אחת מהן?" — כך מגלים אם קיימת מדרגת-תקופה מתומחרת כמו זו של עד 3 שנים.
- מבקשים לוח סילוקין לפני החתימה לא רק החזר חודשי — סך התשלומים. המכפלה של ההחזר במספר החודשים היא הבדיקה האמיתית.
- בודקים את אותה שאלה בבנק באותה נשימה: מה התקופה המקסימלית שמאושרת לי, ומה סך ההחזר בכל אחת מהאפשרויות.
- מצליבים עם שאר הקריטריונים תקופה זולה עם אחוז מימון נמוך מדי או שעבוד לא נוח היא לא בהכרח ההצעה העדיפה. ההשוואה עובדת רק שלמה.
העמוד הזה הוא חלק מהסדרה. לתמונה המלאה — ריבית, עמלות, אחוז מימון, בטחונות ואובליגו — חזרו למדריך המרכזי: הלוואה כנגד קרן השתלמות/גמל מול הלוואה בנקאית רגילה — השוואה מלאה. את סוגיית היעדר המספרים הרשמיים בשני הצדדים אפשר לקרוא בהרחבה בעמוד מה לא פורסם רשמית.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — הרגולטור על גופי החיסכון בישראל, gov.il — הגוף המפקח על קרנות השתלמות וקופות גמל, כולל הלוואות כנגד צבירה. נכון ל-17/08/2026.
- בנק ישראל — החלטות ריבית — ריבית בנק ישראל, שממנה נגזרת ריבית הפריים (ריבית בנק ישראל + 1.5%) שמשמשת עוגן במדרגות התקופה. נכון ל-17/08/2026.
- מחקר הסדרה של MSL — קריטריון תקופת ההלוואה: מדרגת עד 3 שנים בריבית פריים+1% מקרן לא נזילה בחברות מסוימות; היעדר טווח מקסימלי מפורסם אחיד בשני המסלולים. נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: Q4 2026