בחלק הזה
בקצרה
- קרן השתלמות — הפקדות מעסיק ועצמאי נהנות מהטבות מס לפי פקודת מס הכנסה: הכרה כהוצאה ופטור ממס על חלק מההפקדה, עד תקרה.
- קופת גמל להשקעה — אין כל הטבת מס בעת ההפקדה. הכסף נכנס נטו, אחרי שכבר שולם עליו מס (נכון ל-2023–2026).
- ההבדל המעשי — בקרן השתלמות חלק מההפקדה "ממומן" על ידי חיסכון במס; בגמל להשקעה כל שקל שנכנס הוא שקל אחרי מס.
- מה לא פורסם — האחוזים המדויקים והתקרות של הטבת המס בקרן השתלמות לא אותרו במקור רשמי של רשות המסים במסגרת המחקר. הנתון המספרי נשאר "לא פורסם".
כל השיחה על קרן השתלמות מול קופת גמל להשקעה מתחילה בנקודה אחת שרוב האנשים מדלגים עליה: השאלה איזה מס כבר שולם על השקל לפני שהוא נכנס למוצר. פקודת מס הכנסה מחזיקה בקרן השתלמות מנגנון של הכרה בהוצאה ופטור על חלק מההפקדה — ובקופת גמל להשקעה אין שום מנגנון כזה. זה נשמע טכני, אבל זה מה שקובע כמה כסף בכלל נכנס.
מה בכלל אומר "הטבת מס בהפקדה"
בעברית פשוטה: הטבת מס בהפקדה היא מצב שבו הכסף נכנס למכשיר החיסכון לפני שהמדינה גבתה עליו מס הכנסה, או שההפקדה מוכרת לכם כהוצאה ומקטינה את ההכנסה החייבת. בשני המקרים התוצאה זהה מבחינת הכיס: אתם מפקידים סכום מסוים, אבל "עלות ההפקדה" עבורכם בפועל נמוכה מהסכום שנכנס לחשבון, כי המס שהייתם משלמים ממילא לא נגבה.
מנגנון שבו סכום ההפקדה מוכר כהוצאה או פטור ממס בשלב הכניסה למוצר, כך שהמפקיד מקטין את המס שהוא משלם באותה שנה. אין קשר בין ההטבה הזו למס שיחול, אם יחול, בשלב המשיכה — זה קריטריון נפרד.
בקרן השתלמות המנגנון הזה קיים ומעוגן בפקודת מס הכנסה: הפקדות מעסיק ועצמאי נהנות מהכרה כהוצאה ומפטור ממס על חלק מההפקדה, עד תקרה. בקופת גמל להשקעה — פשוט אין את זה. הכסף נכנס מהעו"ש, אחרי שכבר עבר את המשכורת ואת מס ההכנסה.
קרן השתלמות: חלק מההפקדה ממומן על ידי חיסכון במס
בקרן השתלמות יש שני ערוצי הפקדה שונים לחלוטין מבחינת מי מפקיד ואיך המס מתייחס לזה — ולכן חשוב להפריד ביניהם:
- שכיר ההפקדה מתבצעת דרך המעסיק, כאשר המעסיק מפקיד חלק והעובד חלק. חלק ההפקדה של המעסיק זוכה להתייחסות מיוחדת בפקודת מס הכנסה — הכרה כהוצאה אצל המעסיק ופטור ממס אצל העובד — עד תקרה שקבועה בדין.
- עצמאי העצמאי מפקיד לעצמו ישירות לקרן, וההפקדה מוכרת לו כהוצאה מוכרת בדוח השנתי, עד תקרה. כלומר: ההפקדה מקטינה את ההכנסה החייבת שלו באותה שנת מס.
המשמעות המעשית, גם בלי המספר המדויק, ברורה לגמרי: בקרן השתלמות חלק מההפקדה מומן על ידי חיסכון במס, ולא מהכיס. אם ההפקדה הייתה מוכרת כהוצאה, המס שנחסך הוא כסף שלא יצא מכם באותה שנה. אם חלק ההפקדה של המעסיק פטור ממס אצל העובד — זו הכנסה שנכנסה לחיסכון בלי שנגסו בה בדרך.
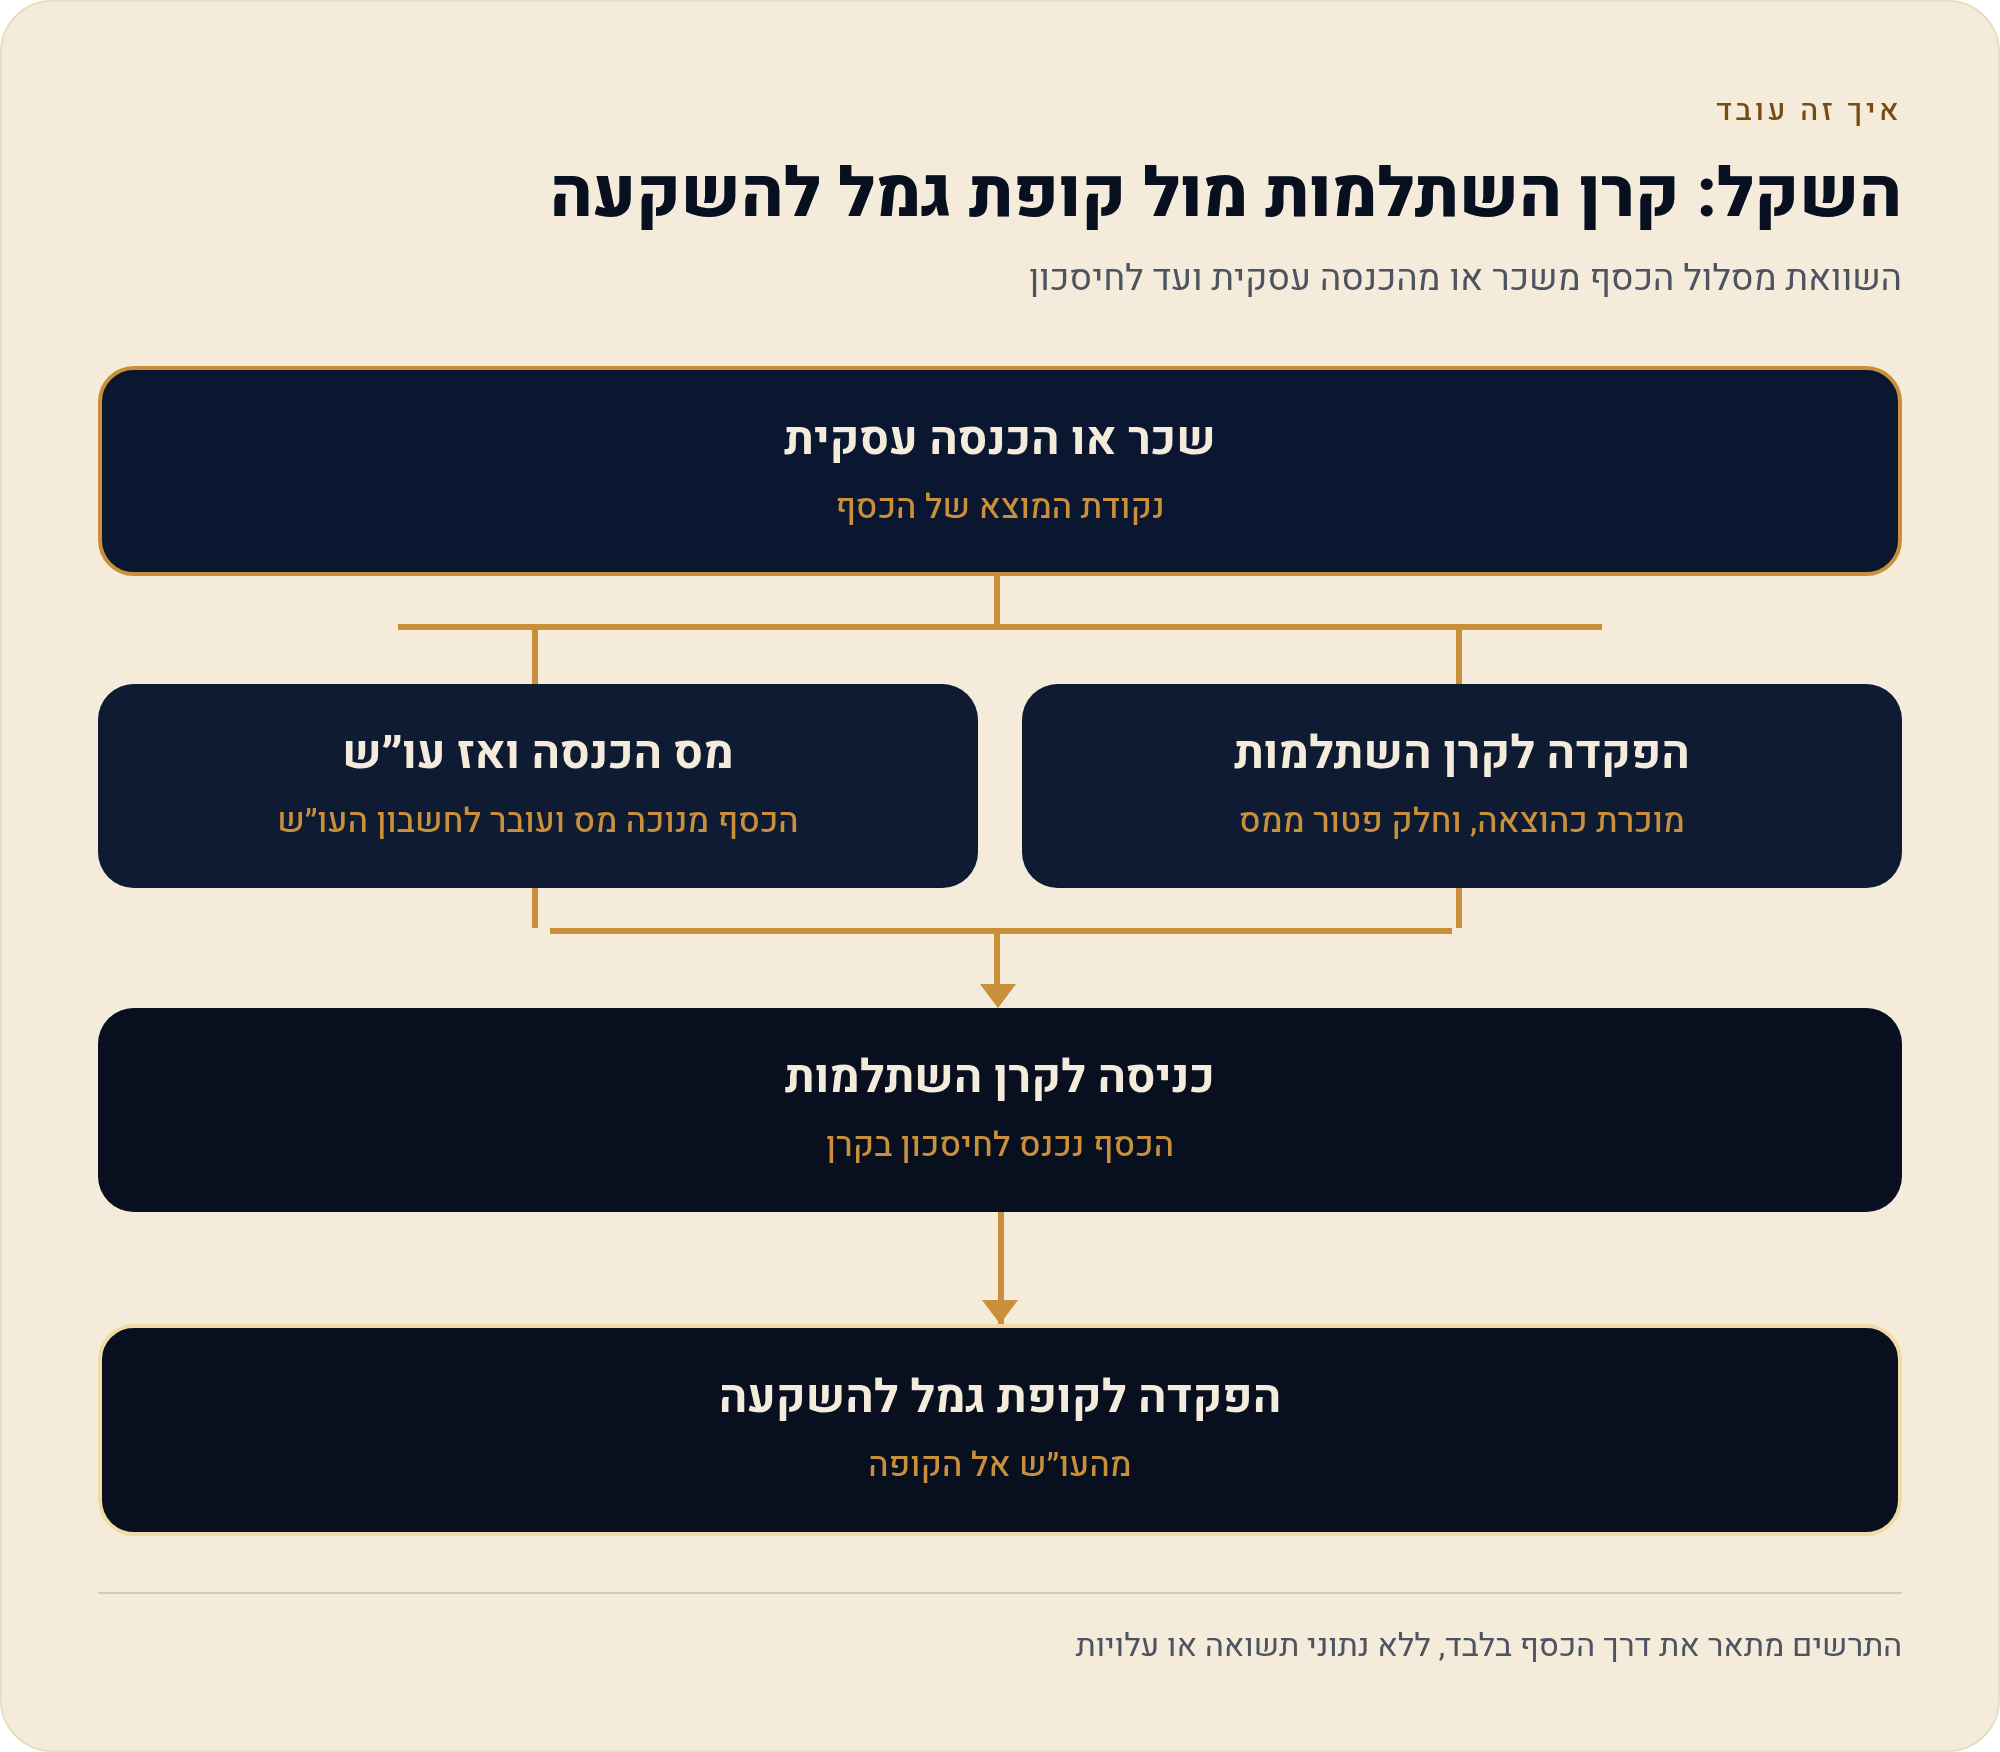
קופת גמל להשקעה: כל שקל שנכנס הוא שקל אחרי מס
קופת גמל להשקעה בנויה על היגיון הפוך. אין הפקדת מעסיק, אין הכרה כהוצאה, ואין פטור על ההפקדה. אתם מעבירים כסף מחשבון העו"ש — כסף שכבר עבר את מס ההכנסה בתלוש או בדוח — והוא נכנס לקופה נטו. נכון ל-2023–2026, זה המצב.
זה לא באג, זו הגדרת המוצר. קופת גמל להשקעה נועדה להיות מכשיר חיסכון נזיל ופתוח לכל אזרח, כולל מי שאין לו מעסיק ואין לו תיק עצמאי. המחיר של הפתיחות הזו הוא ויתור מלא על הטבת המס בכניסה. ההטבה במוצר הזה מרוכזת בצד השני של המשוואה — בשלב המשיכה, ובמסלול הקצבה — וזה נושא של קריטריון אחר בסדרה.
הקריטריון בטבלה: מיסוי בשלב ההפקדה, צד מול צד
| קריטריון (נכון ל-17/08/2026) | קרן השתלמות | קופת גמל להשקעה |
|---|---|---|
| האם יש הטבת מס בהפקדה | כן — הכרה כהוצאה ופטור ממס על חלק מההפקדה, לפי פקודת מס הכנסה | לא — אין כל הטבת מס בעת ההפקדה |
| מקור הכסף המופקד | חלק מההפקדה "ממומן" על ידי חיסכון במס | כסף נטו — אחרי ששולם עליו מס |
| מי נהנה מההטבה | הפקדות מעסיק והפקדות עצמאי | אף אחד — אין מנגנון הטבה בכניסה |
| האם ההטבה מוגבלת בתקרה | כן — עד תקרה. האחוזים והתקרה המדויקים: לא פורסם במקור רשמי במחקר | לא רלוונטי — אין הטבה למסגר בתקרה |
| מקור הקביעה | פקודת מס הכנסה / רשות המסים | מבנה המוצר — הפקדה מכסף נטו |
למה זה משנה: שקל שנכנס לפני מס אינו שווה לשקל שנכנס אחרי מס
כאן נמצא הלב של העניין. כשמשווים שני מכשירי חיסכון, האינסטינקט הוא להשוות תשואות. אבל תשואה פועלת על הסכום שנכנס. אם במוצר אחד חלק מההפקדה נחסך לכם במס, ובמוצר שני כל ההפקדה יצאה מהכיס אחרי מס — אתם מתחילים את המרוץ משתי נקודות התחלה שונות, עוד לפני שהשוק אמר מילה.
חשוב להיות מדויקים לגבי מה שהעמוד הזה לא אומר. הוא לא אומר שקרן השתלמות "עדיפה". הוא אומר שבקריטריון הצר הזה — מיסוי בשלב ההפקדה — קרן השתלמות מחזיקה מנגנון הטבה שאין לקופת גמל להשקעה. קריטריונים אחרים בסדרה, כמו נזילות ומועדי משיכה ותנאי פתיחה, מושכים לכיוונים אחרים לגמרי. ההכרעה הכוללת נמצאת בעמוד ההשוואה המלאה.
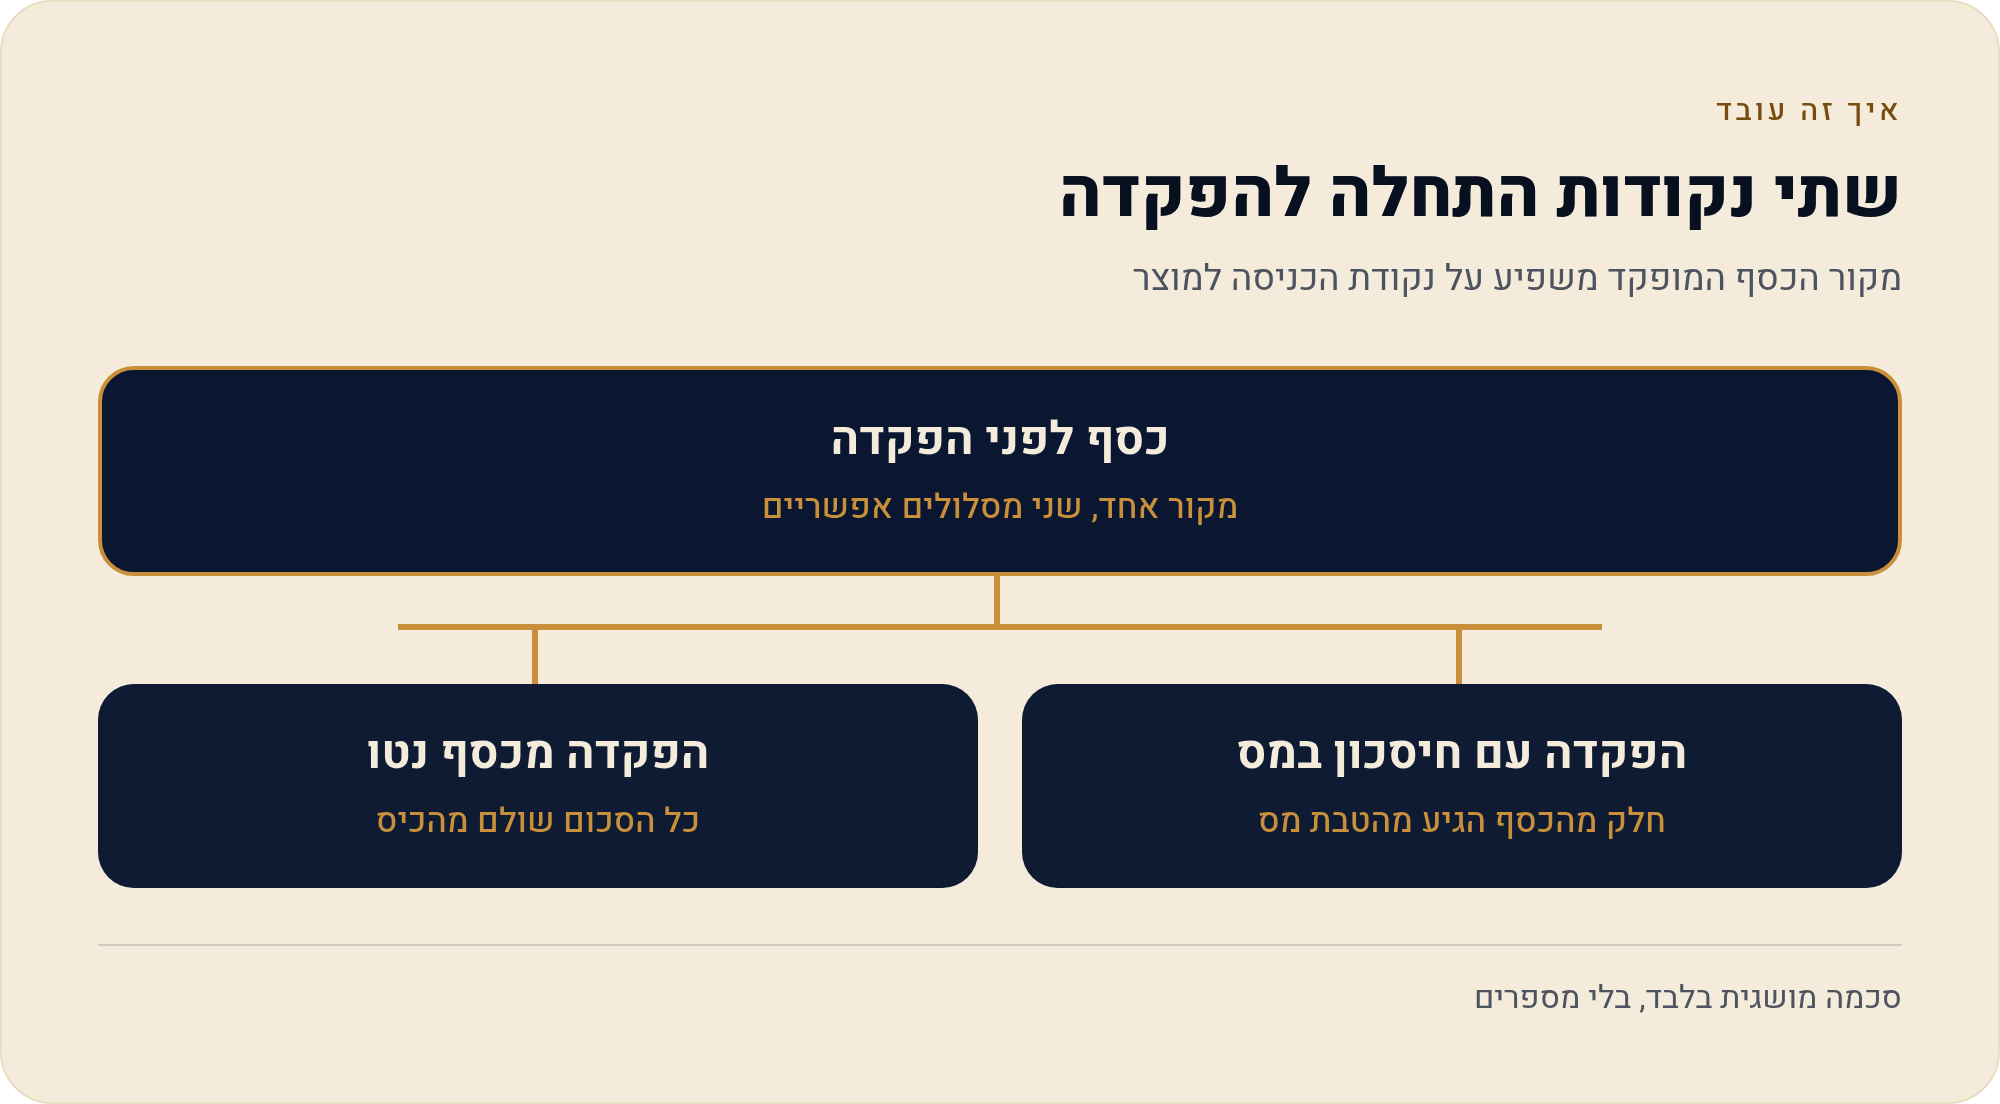
מה עושים עם זה: ארבעה צעדים לבדיקה עצמית
- זהו את הסטטוס שלכם שכיר עם הפקדת מעסיק, עצמאי, או מי שאין לו אף אחד מהשניים. הטבת המס בהפקדה בקרן השתלמות מדברת אל שתי הקטגוריות הראשונות בלבד.
- בדקו את התלוש או את הדוח אם אתם שכירים — חפשו בתלוש את שורת ההפקדה לקרן השתלמות ואת חלק המעסיק. אם אתם עצמאים — בדקו מול רואה החשבון האם ההפקדה נרשמה כהוצאה מוכרת.
- שלפו את המספר העדכני מהמקור את האחוזים והתקרות המדויקים של הטבת המס תמצאו בעמוד הטבות המס באתר רשות המסים ב-gov.il. אל תסתמכו על מספר מבלוג — התקרות מתעדכנות.
- הפרידו בין שני שלבי המס אל תערבבו בין הטבת המס בהפקדה לבין המס על הרווחים במשיכה. הם שני קריטריונים נפרדים, ולכל אחד עמוד משלו בסדרה.
חזרה למדריך המלא והמשך לקריטריון הבא
העמוד הזה כיסה קריטריון אחד בלבד מתוך תשעה. הקריטריון שמשלים אותו — ושבלעדיו הפער הכספי אינו מחושב נכון — הוא המס על הרווחים בשלב המשיכה ההונית. את התמונה המלאה, כולל כל תשעת הקריטריונים והמתודולוגיה, תמצאו בעמוד ההשוואה המרכזי.
דיסקליימר: העמוד הזה הוא מידע כללי בלבד ואינו ייעוץ מס, ייעוץ פנסיוני או ייעוץ השקעות, ואינו מתחשב בנתונים האישיים שלכם. כל אמירה על הטבות מס היא הסבר על המנגנון הכללי — האחוזים והתקרות המדויקים מתעדכנים ויש לאמת אותם ישירות מול רשות המסים או מול איש מקצוע מוסמך. אין לנו affiliate — אף גוף לא משלם לנו על ההשוואה הזו.
מקורות
- רשות המסים בישראל — הטבות מס בהפקדות לקופות גמל ולקרן השתלמות, לפי פקודת מס הכנסה. נכון ל-17/08/2026. הערה: האחוזים והתקרות המדויקים לא אותרו בעמוד רשמי ספציפי במסגרת המחקר לעמוד זה — לכן סומנו "לא פורסם".
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — הגוף המפקח על קרנות השתלמות ועל קופות גמל להשקעה. נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: רבעון 4 2026