בחלק הזה
רשות שוק ההון, ביטוח וחיסכון במשרד האוצר מפקחת על שני המוצרים האלה — קרן השתלמות וקופת גמל להשקעה — אבל רק באחד מהם קיים מספר אחד, נקי וחד-משמעי של תקרת הפקדה שנתית: בקופת גמל להשקעה. התקרה קבועה בחקיקה, היא פר אדם, והיא מוצמדת למדד המחירים לצרכן. לפי דיווחים כלכליים ועמוד מידע של גוף מוסדי, התקרה לשנת 2026 היא כ-83,641 ₪ לשנה לאדם (נכון ל-2026).
בקצרה
- קופת גמל להשקעה: תקרת הפקדה שנתית אחת, קבועה בחקיקה, פר אדם, צמודה למדד — כ-83,641 ₪ לשנה לאדם ב-2026 (לפי דיווחים כלכליים ועמוד מידע של גוף מוסדי).
- קרן השתלמות: אין תקרת הפקדה כללית אחידה לכל הקרנות. מה שקיים הוא תקרות מס מוכרות — שונות לשכירים ולעצמאים — והנתון המדויק לא פורסם במקור רשמי שנבדק.
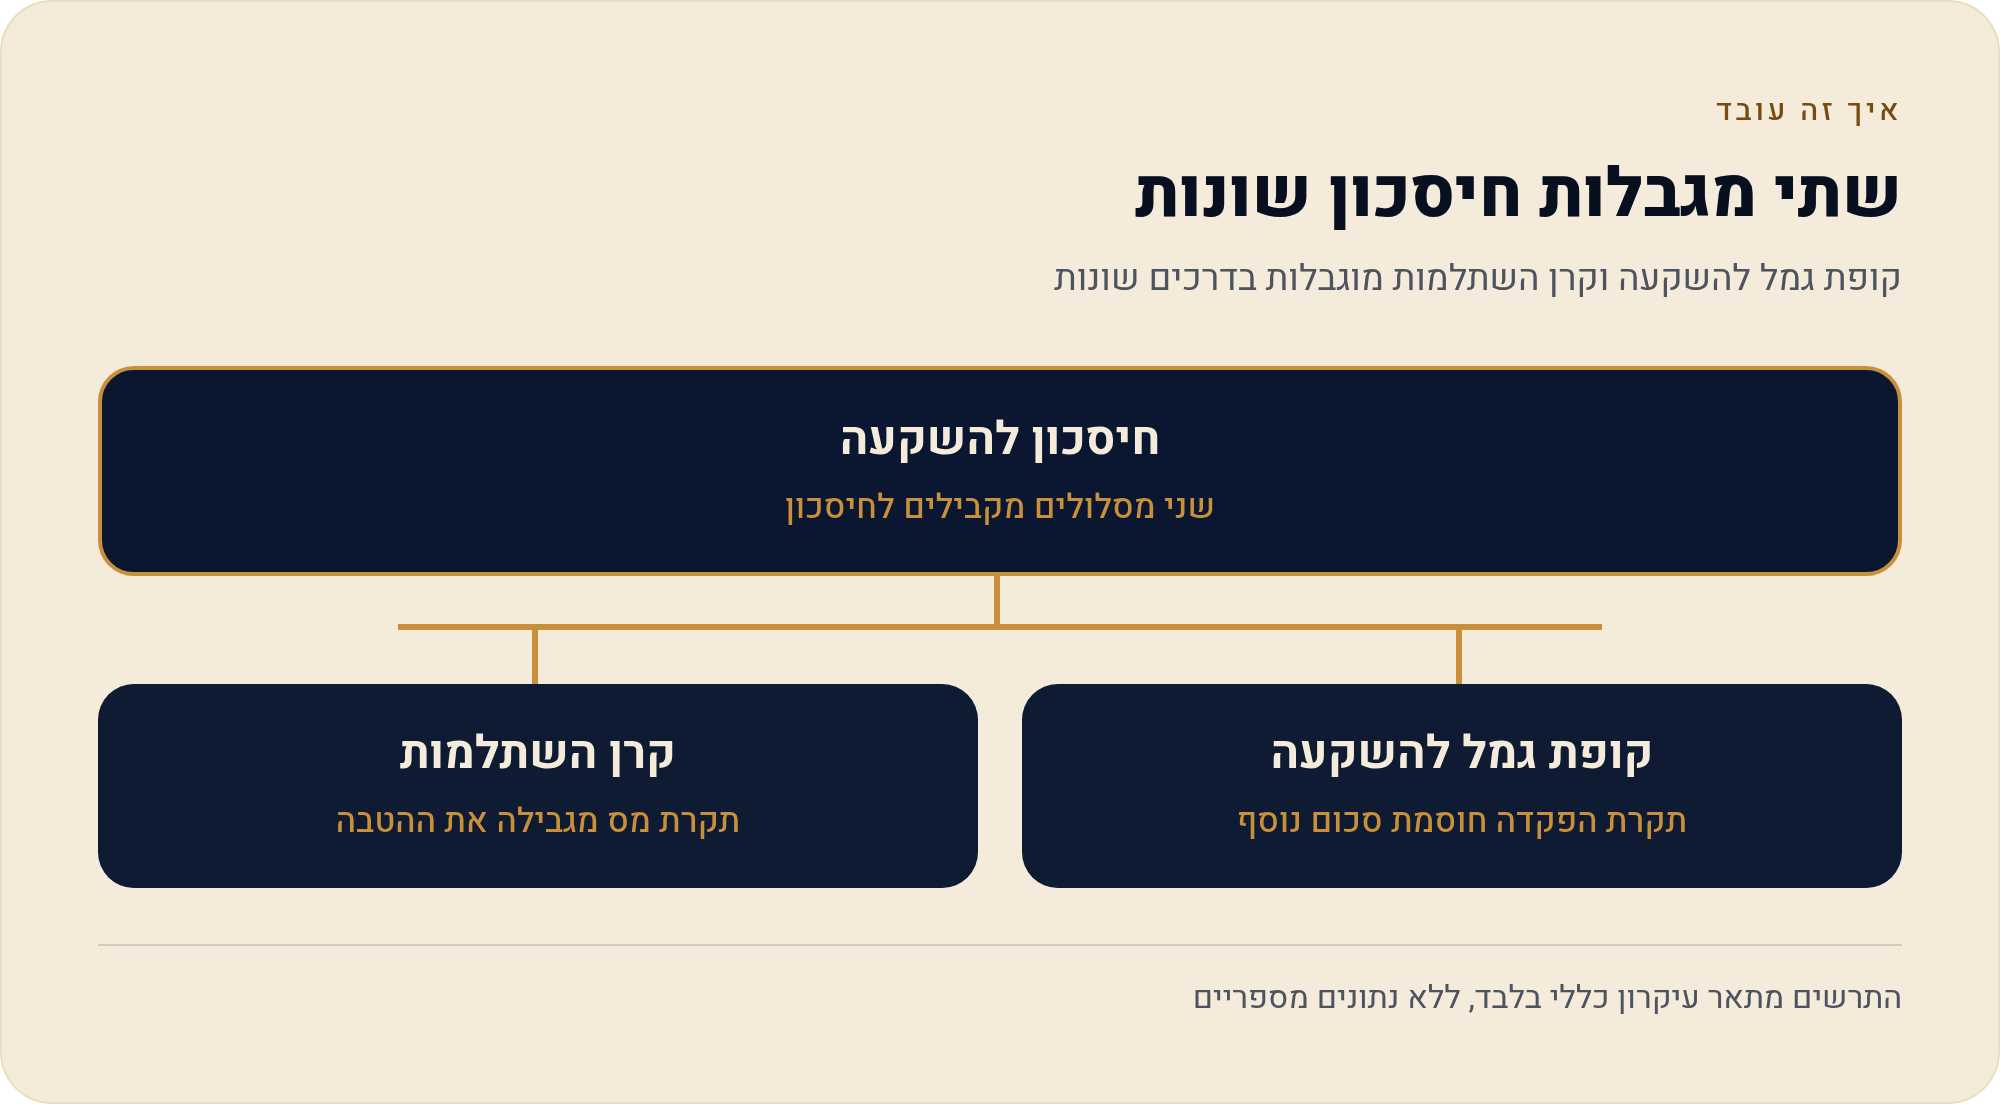
- ההבדל המהותי: בקופת גמל להשקעה התקרה חוסמת את גובה ההפקדה עצמה; בקרן השתלמות היא בעיקר חוסמת את הטבת המס, לא בהכרח את היכולת להפקיד.
- מי שמחפש את המספר המדויק — האתר של רשות שוק ההון ועמודי המידע של הגופים המוסדיים הם הכתובת; ההצמדה למדד מחייבת בדיקה מחדש בכל תחילת שנה.
שני מוצרים, שני סוגי תקרה — וזה לא אותו סוג של מספר
רוב הבלבול בנושא הזה מתחיל בכך שהמילה "תקרה" משמשת לשני דברים שונים לגמרי. בקופת גמל להשקעה מדובר בתקרת הפקדה ממש: החוק קובע כמה כסף מותר להכניס לתוך המוצר בשנה קלנדרית, לאדם. אם ניסית להפקיד מעבר לזה, הגוף המנהל אמור לחסום או להחזיר. זו מגבלה טכנית-משפטית על הצינור עצמו.
בקרן השתלמות התמונה אחרת. אין תקרת הפקדה כללית אחידה לכל הקרנות. מה שקיים בפועל הוא תקרות מס מוכרות — כלומר: מדינה אומרת "עד סכום מסוים ההפקדה מזכה אותך בהטבה, מעבר לזה — לא". זה גבול על ההטבה, לא בהכרח גבול על היכולת להעביר כסף. בקרן השתלמות התקרה מגבילה בעיקר את הטבת המס; בקופת גמל להשקעה היא מגבילה את ההפקדה עצמה.
ההבחנה הזו נשמעת סמנטית עד הרגע שבו היא נוגעת בכיס. עצמאי שמפקיד לקרן השתלמות מעבר לתקרה המוכרת לא בהכרח "עשה עבירה" — הוא פשוט לא יקבל על החלק העודף את מה שקיווה לקבל. שכיר שהמעסיק מפקיד עבורו מעבר לתקרה עלול לגלות שהחלק העודף נחשב הכנסה חייבת אצלו כבר בשלב ההפקדה. הנתונים המדויקים של אותן תקרות מס לא פורסמו במקור רשמי שנבדק לצורך העמוד הזה, ולכן לא נכתוב כאן מספר. מי שצריך את הנתון — הכתובת היא רשות המסים ורשות שוק ההון, ואנחנו מפרטים בהמשך איפה בודקים.
התקרה בקופת גמל להשקעה: מספר אחד, פר אדם, צמוד למדד
קופת גמל להשקעה נולדה כמוצר חיסכון נזיל, פתוח לכל אזרח, ללא הטבת מס בהפקדה. בתמורה לנזילות ולפשטות, המחוקק שם עליו רסן אחד: תקרת הפקדה שנתית. התקרה קבועה בחקיקה ומתעדכנת לפי מדד המחירים לצרכן — כלומר היא זזה מעט מדי שנה, וכל מספר שראית בכתבה משנה שעברה כנראה כבר לא מדויק.
לפי דיווחים כלכליים ועמוד מידע של גוף מוסדי, התקרה לשנת 2026 עומדת על כ-83,641 ₪ לשנה לאדם. שתי מילים בסוף המשפט הזה שוות הרבה כסף: "לאדם" — ולא "למשק בית". זוג יכול להפקיד את מלוא התקרה פעמיים, כל אחד לקופה שלו. ומכיוון שהמוצר פתוח גם לקטינים, אפשר לפתוח קופה לכל ילד — וגם לו יש תקרה משלו.
- פר אדם התקרה נמדדת לאדם ולא לתא משפחתי — כל בן משפחה עם מספר זהות משלו נושא תקרה נפרדת.
- צמודה למדד הסכום מתעדכן לפי מדד המחירים לצרכן, ולכן חייב בדיקה שנתית מחדש ולא העתקה משנה קודמת.
- שנה קלנדרית המדידה היא לשנה, ולא "12 חודשים אחורה" — מה שמאפשר תכנון של הפקדה בסוף שנה ובתחילת השנה הבאה.
מה זה אומר בפועל למשפחה ישראלית ממוצעת? שהתקרה, שנשמעת כמו מגבלה, היא בכלל לא הבעיה של רוב האנשים. משפחה עם שני מבוגרים ושני ילדים מחזיקה תיאורטית ארבע תקרות נפרדות — סכום שנתי שרוב משקי הבית בישראל לא מתקרבים אליו בכלל. התקרה הופכת לרלוונטית בעיקר במצבים של סכום חד-פעמי גדול: מכירת דירה, ירושה, מענק פרישה או בונוס משמעותי. שם, פתאום, אנשים מגלים שאי אפשר לדחוף חצי מיליון שקל לקופה אחת בבת אחת.
למה בקרן השתלמות אין מספר אחד שאפשר לצטט
קרן השתלמות היא מוצר תעסוקתי במהותה: היא נבנתה סביב יחסי עובד-מעסיק, ובהמשך הורחבה גם לעצמאים. מכיוון שכך, המנגנון שמגביל אותה אינו "תקרת הפקדה לאדם" אלא סבך של כללי מס שנגזרים מהמשכורת, מההכנסה החייבת ומהיחס בין חלק העובד לחלק המעסיק. אין תקרת הפקדה כללית אחידה שחלה על כל הקרנות ועל כל המפקידים באותה מידה.
התוצאה היא שכל מספר שתראו ברשת בהקשר של "תקרת קרן השתלמות" מתייחס בדרך כלל למקרה ספציפי — שכיר עם שכר מסוים, או עצמאי עם הכנסה חייבת מסוימת. הנתון המדויק והמעודכן לא פורסם במקור רשמי שנבדק לצורך העמוד הזה, ולכן אנחנו לא כותבים אותו. זו לא ענווה מוגזמת: מספר שגוי בהקשר הזה יכול לעלות לקורא בהטבת מס שהוא לא יקבל, או בהכנסה חייבת שהוא לא ציפה לה.
טבלת ההשוואה: אותו קריטריון, שני צדדים
| קריטריון | קרן השתלמות | קופת גמל להשקעה |
|---|---|---|
| קיימת תקרת הפקדה שנתית אחידה? | לא. אין תקרה כללית אחידה לכל הקרנות | כן. קבועה בחקיקה |
| הסכום המדויק (נכון ל-2026) | לא פורסם במקור רשמי שנבדק | 83,641 ₪ לשנה לאדם (לפי דיווחים כלכליים ועמוד מידע של גוף מוסדי) |
| יחידת המדידה | תלוי מעמד תעסוקתי — שכיר מול עצמאי | פר אדם, כולל קטינים |
| מנגנון עדכון | לפי כללי מס הכנסה — לא פורסם במקור רשמי שנבדק | הצמדה למדד המחירים לצרכן |
| מה התקרה בעצם מגבילה | בעיקר את היקף הטבת המס | את סכום ההפקדה עצמו |
| אפשר לפתוח לילד ולקבל תקרה נוספת? | לא — המוצר תעסוקתי במהותו | כן — כל ילד עם תקרה משלו |
| איפה בודקים את הנתון המדויק | רשות שוק ההון · רשות המסים | רשות שוק ההון · עמודי המידע של הגופים המוסדיים |
כמה תקרות יש למשפחה — והמספר שמפתיע רוב הזוגות
אחת התוצאות המעשיות של הכלל "פר אדם" היא שהתקרה מתרבה עם גודל המשפחה. הגרף שלמטה ממחיש את קיבולת ההפקדה השנתית התאורטית של תא משפחתי, לפי מספר הנפשות שלכל אחת מהן נפתחה קופה — כשכל נפש נושאת את התקרה של 2026.
קיבולת הפקדה שנתית תאורטית לפי מספר נפשות עם קופת גמל להשקעה (2026)
חישוב MSL על בסיס תקרת ההפקדה לקופת גמל להשקעה 2026 (כ-83,641 ₪ לאדם), לפי דיווחים כלכליים ועמוד מידע של גוף מוסדי · נכון ל-17/08/2026
חשוב לקרוא את הגרף הזה נכון: הוא לא אומר שכדאי, ולא אומר שיש למישהו את הכסף. הוא אומר רק מה מותר. וזה בדיוק ההבדל בין תקרה רגולטורית לבין המלצה — התקרה היא הגג של החדר, לא הוראה לקפוץ עד אליו. בפועל, ההחלטה כמה להפקיד תלויה בנזילות שאתם צריכים, בהטבות המס שאתם מוותרים עליהן, ובדמי הניהול בשני המוצרים.
מה קורה בפועל כשעוברים את התקרה
כאן שני המוצרים מתנהגים אחרת לגמרי, וזה שווה הבנה לפני שמעבירים סכום גדול.
- בקופת גמל להשקעה — חסימה טכנית מכיוון שהתקרה קבועה בחקיקה והיא פר אדם, הגוף המנהל אחראי לאכוף אותה. הפקדה שחורגת מהתקרה השנתית לא אמורה להתקבל, ובפועל היא נחסמת או מוחזרת. זה לא קנס — זה פשוט צינור סגור.
- בקרן השתלמות — פגיעה בהטבה, לא חסימה החריגה מתקרת המס המוכרת לא בהכרח מונעת את ההפקדה, אבל היא משנה את הטיפול המיסויי בחלק העודף. המשמעות המדויקת נגזרת מכללי מס הכנסה ומהמעמד התעסוקתי, והנתון המדויק לא פורסם במקור רשמי שנבדק.
- בשני המקרים — לוודא מול הגוף המנהל לפני העברת סכום חד-פעמי גדול, שאלו את הגוף המנהל בכתב מה יתרת ההפקדה שלכם לשנה הנוכחית, כולל הפקדות שכבר בוצעו באותה שנה ובכלל זה כאלה שנעשו דרך מעסיק.
מלכוד קטן ששווה לדעת עליו: אם החלפתם גוף מנהל באמצע השנה, או שיש לכם יותר מקופה אחת מאותו סוג, התקרה נמדדת עליכם — לא על הקופה. שתי קופות גמל להשקעה אצל שני גופים שונים לא מכפילות את התקרה; הן חולקות אותה. התקרה נצמדת לתעודת הזהות, לא לחשבון.
צעדים מעשיים לבדיקת התקרה שלכם השנה
- היכנסו לאתר רשות שוק ההון, ביטוח וחיסכון ב-gov.il וחפשו את עמוד המידע על קופת גמל להשקעה — שם מופיע המספר העדכני לשנה הנוכחית.
- הצליבו מול עמוד המידע של הגוף המוסדי שמנהל את הכסף שלכם; הגופים מעדכנים את הסכום בתחילת כל שנה.
- בקשו מהגוף המנהל דוח של סך ההפקדות שביצעתם בשנה הקלנדרית הנוכחית — כולל הפקדות מכל קופה מאותו סוג, אם יש יותר מאחת.
- אם אתם שוקלים לפתוח קופה לילד — ודאו מול הגוף המנהל מהם התנאים לפתיחת קופה לקטין ומי רשאי לחתום.
- בקרן השתלמות: פנו לרואה חשבון או ליועץ מס עם נתוני השכר או ההכנסה החייבת שלכם, במקום להסתמך על מספר כללי מהאינטרנט.
שאלת התקרה היא רק קריטריון אחד מתוך תמונה גדולה יותר. אחרי שהבנתם כמה מותר להכניס, השאלה הבאה היא מה קורה לכסף בכניסה — ושם עובר קו השבר האמיתי בין המוצרים, בין הטבת מס בהפקדה לבין הפקדה מכסף נטו. אפשר להמשיך אל המיסוי בשלב ההפקדה בשני המוצרים, אל שאלת הנזילות ומועדי המשיכה, או לחזור להשוואה המלאה בעמוד האב של הסדרה.
האם התקרה בקופת גמל להשקעה היא למשפחה או לאדם?
לאדם. התקרה נמדדת פר אדם, ולכן כל בן משפחה — כולל ילדים שלהם נפתחה קופה — נושא תקרה נפרדת משלו.
למה אתם לא כותבים את תקרת ההפקדה של קרן השתלמות?
כי אין תקרת הפקדה כללית אחידה לכל הקרנות, ומה שקיים הוא תקרות מס מוכרות שמשתנות בין שכירים לעצמאים. הנתון המדויק לא פורסם במקור רשמי שנבדק, ואנחנו לא מנחשים מספרים בתחום שבו טעות עולה כסף.
אם יש לי שתי קופות גמל להשקעה בשני גופים — יש לי שתי תקרות?
לא. התקרה נמדדת עליכם כאדם, לא על הקופה. שתי קופות חולקות את אותה תקרה שנתית.
המספר של 2026 יישאר תקף גם בשנה הבאה?
לא בהכרח. התקרה בקופת גמל להשקעה צמודה למדד המחירים לצרכן ומתעדכנת, ולכן היא מחייבת בדיקה מחדש בתחילת כל שנה קלנדרית מול רשות שוק ההון או מול הגוף המנהל.
מה קורה אם בטעות הפקדתי מעבר לתקרה בקופת גמל להשקעה?
מכיוון שהתקרה קבועה בחקיקה, הגוף המנהל אמור לחסום או להחזיר את ההפקדה החורגת. הדרך הבטוחה היא לברר את יתרת ההפקדה השנתית מול הגוף המנהל לפני העברת סכום גדול.
מקורות
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — הרגולטור המפקח על קרנות השתלמות וקופות גמל להשקעה, לרבות פרסום תקרות ההפקדה המעודכנות. נכון ל-17/08/2026.
- רשות המסים בישראל — כללי המס וההכרה בהפקדות לקרן השתלמות לשכירים ולעצמאים. נכון ל-17/08/2026. הנתון המספרי המדויק לא אותר בפרסום רשמי שנבדק לצורך עמוד זה.
- תקרת ההפקדה השנתית לקופת גמל להשקעה לשנת 2026, כ-83,641 ₪ לאדם, צמודה למדד — לפי דיווחים כלכליים ועמוד מידע של גוף מוסדי. נכון ל-2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: רבעון ראשון 2027