בחלק הזה
בקצרה
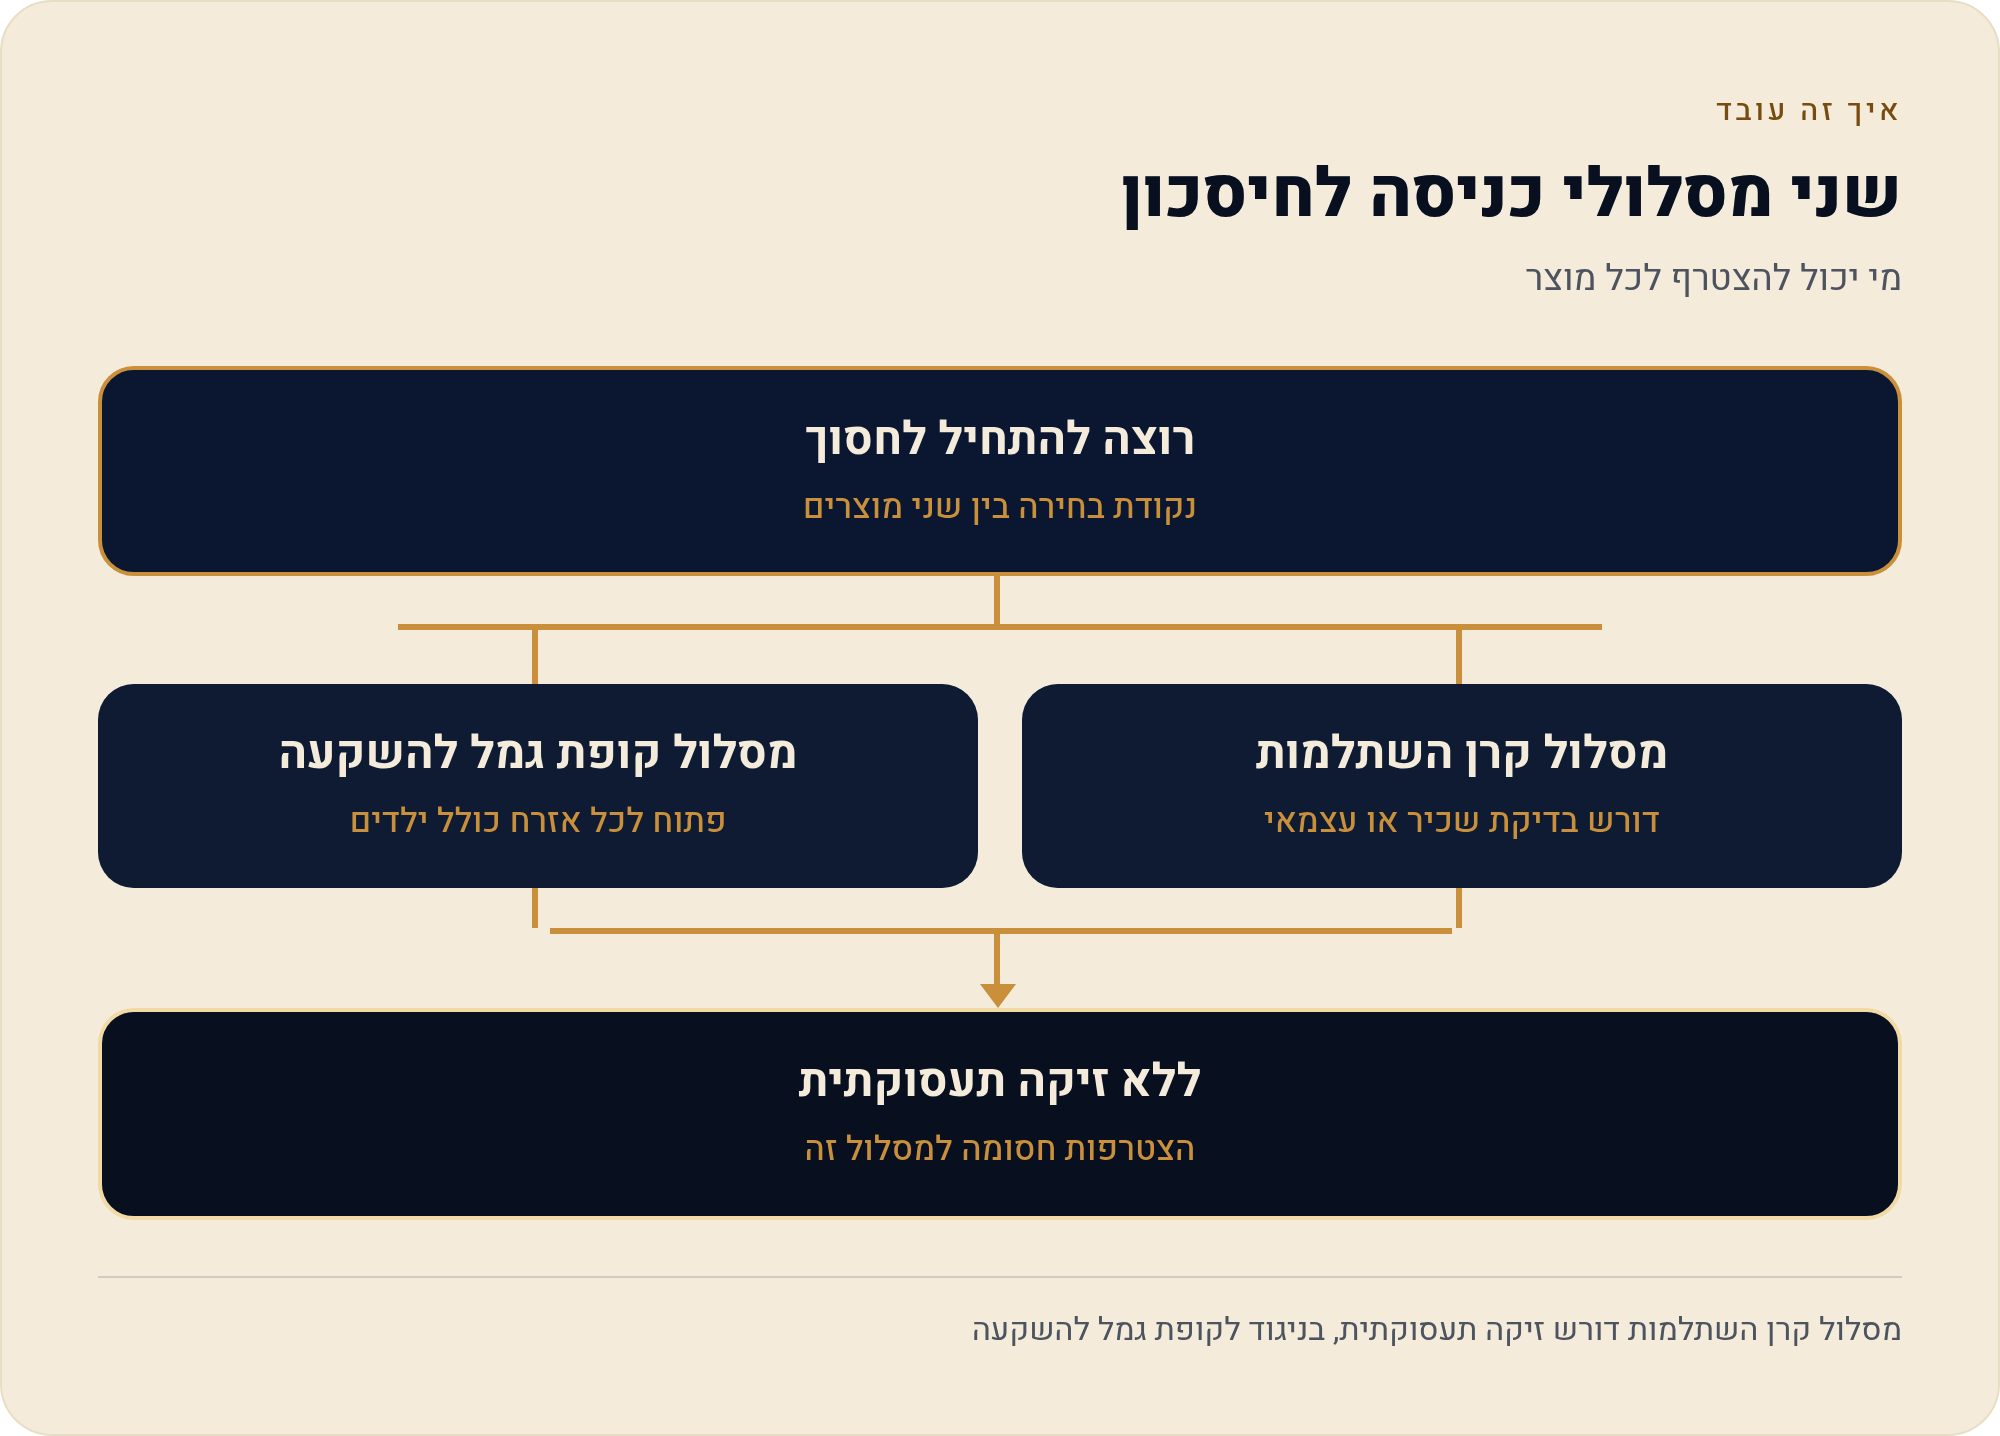
- קרן השתלמות מיועדת לעובדים שכירים ולעצמאים — כלומר נדרשת זיקה תעסוקתית: מעסיק שמפקיד עבורך, או פעילות כעצמאי.
- קופת גמל להשקעה פתוחה לכל אזרח, כולל ילדים. אין דרישת תעסוקה כלל.
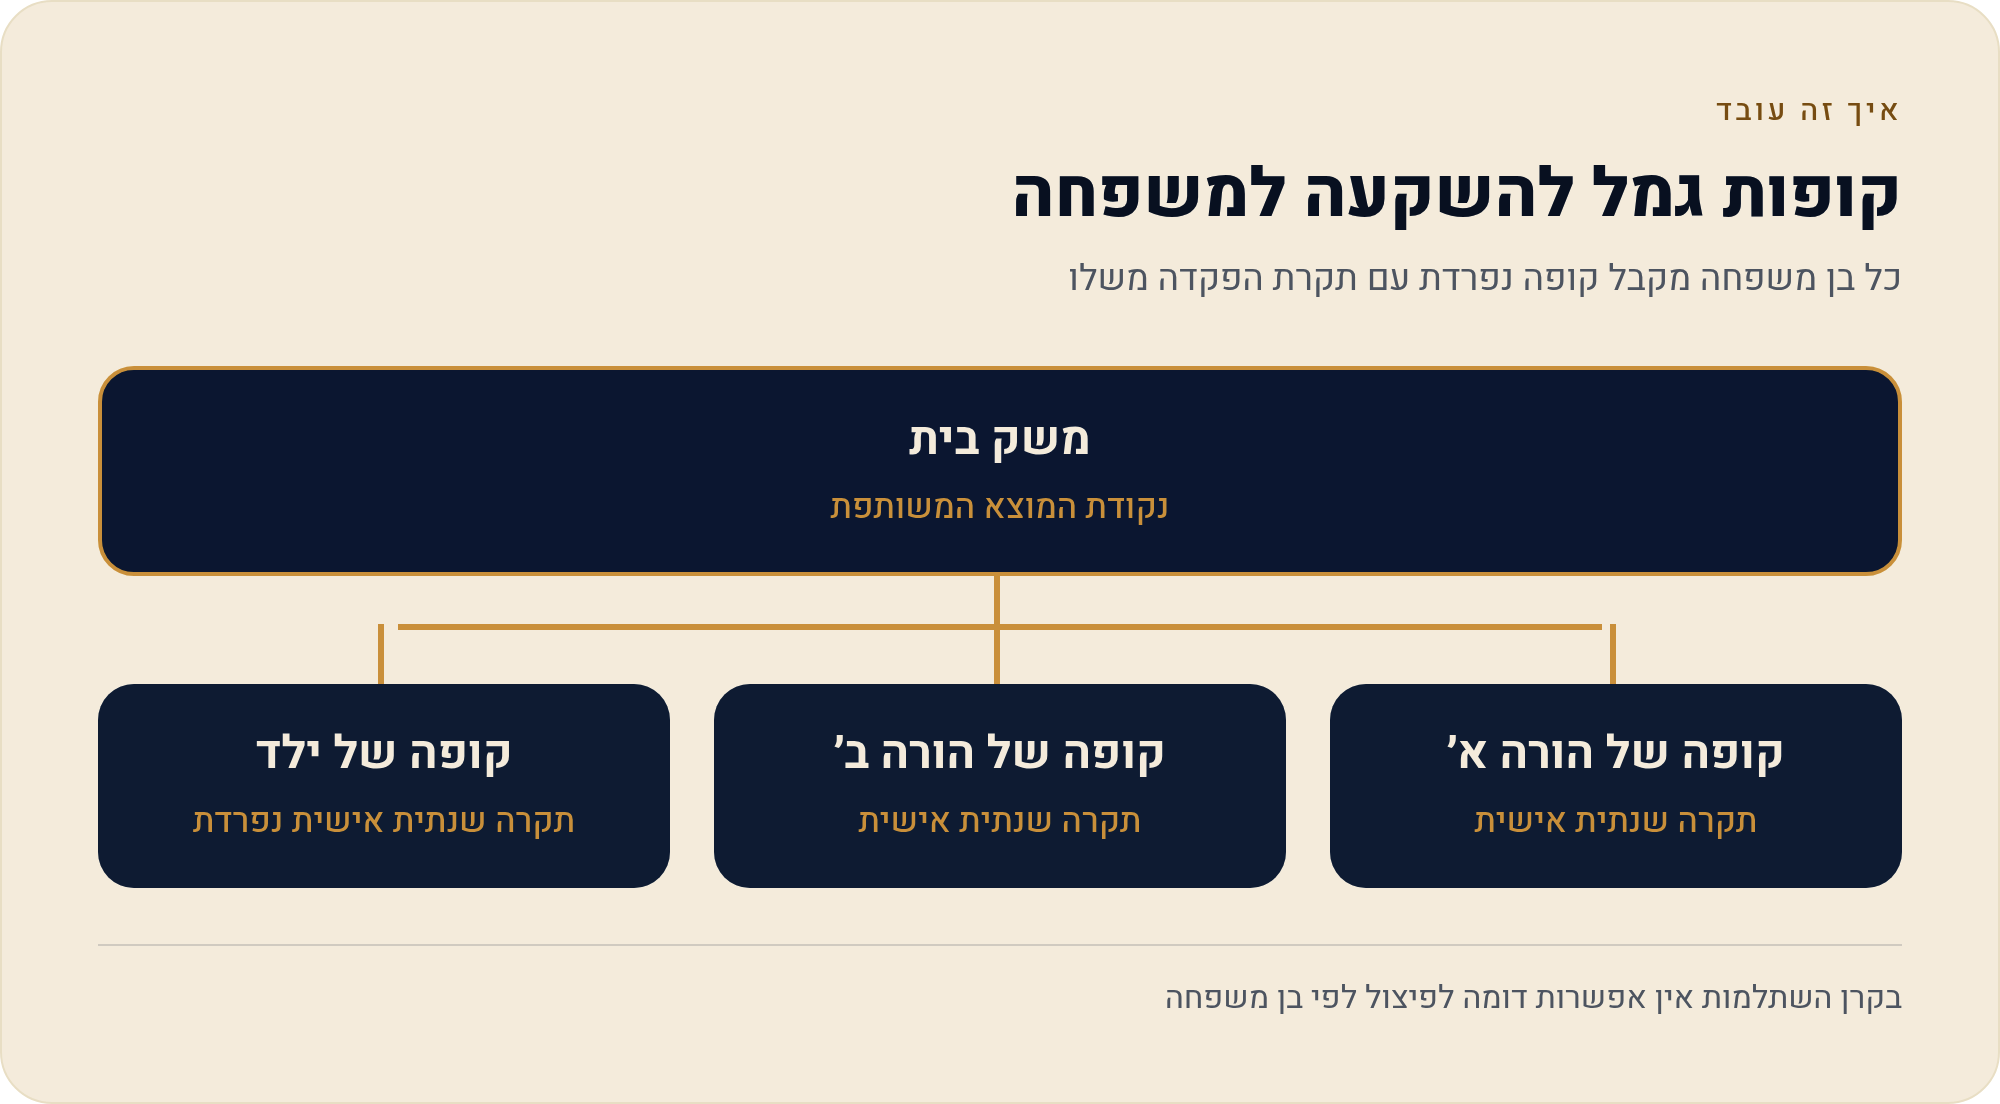
- ההבדל המעשי: מכיוון שהתקרה השנתית בקופת גמל להשקעה היא פר אדם, אפשר לפתוח קופה נפרדת לכל בן משפחה — דבר שאין לו מקבילה בקרן השתלמות.
- מה שווה לדעת: שני המוצרים מנוהלים בידי חברות ביטוח ובתי השקעות המפוקחים על ידי רשות שוק ההון, ביטוח וחיסכון.
רשות שוק ההון, ביטוח וחיסכון במשרד האוצר מפקחת על שני המוצרים האלה באותה מידה — אותם גופים מוסדיים, אותו רגולטור, אותו סוג של דוחות. אבל בשאלה הכי בסיסית מכולן, "מי בכלל יכול לפתוח", השניים לא נמצאים באותו עולם: קרן השתלמות שואלת אותך קודם כל אם אתה עובד. קופת גמל להשקעה לא שואלת כלום.
קרן השתלמות: בלי זיקה תעסוקתית אין מוצר
קרן השתלמות היא מוצר שנבנה סביב עולם העבודה. היא מיועדת לעובדים שכירים ולעצמאים, ולכן נדרשת זיקה תעסוקתית כדי לפתוח אותה — או שיש מעסיק שמפקיד עבורך, או שאתה פעיל כעצמאי ומפקיד בעצמך. זה לא סעיף טכני קטן שמתגלה בסוף התהליך; זו עצם ההגדרה של המוצר.
בפועל זה מתפרק לשני מסלולים שונים לגמרי מבחינת מי "מפעיל" את הפתיחה:
- שכיר — הקרן נפתחת בפועל דרך יחסי העבודה: המעסיק הוא זה שמפקיד. גם כשעובד בוחר בעצמו את הגוף המנהל (מה שנקרא בשוק "בחירת קופה"), ההפקדה עצמה זורמת דרך המעסיק. בלי מעסיק שמפקיד — אין הפקדה שוטפת.
- עצמאי — אין מעסיק, ולכן העצמאי הוא גם המפקיד וגם בעל הקרן. כאן הזיקה התעסוקתית היא עצם הפעילות כעצמאי.
המשמעות הפשוטה: מי שלא עובד — סטודנט בלי עבודה, מובטל, פנסיונר שכבר לא פעיל, וכמובן ילד — לא יכול פשוט להיכנס לאתר של בית השקעות ולפתוח לעצמו קרן השתלמות "כמו שפותחים חשבון חיסכון". המוצר לא בנוי לזה.
קופת גמל להשקעה: כל אזרח, כולל תינוק בן חודש
קופת גמל להשקעה נבנתה מהצד ההפוך של המשוואה. היא פתוחה לכל אזרח, כולל ילדים, ואין בה דרישת תעסוקה בכלל. לא נשאלת השאלה אם אתה שכיר, עצמאי, בין עבודות או בכלל לא בשוק העבודה — הקריטריון התעסוקתי פשוט לא קיים במוצר הזה.
זה נשמע כמו ניואנס משפטי, אבל בפועל זה משנה את כל אופן השימוש במוצר. בקרן השתלמות אתה שואל "האם אני זכאי". בקופת גמל להשקעה השאלה היחידה היא "האם אני רוצה" (ובאיזה גוף מנהל). מבחינת קהל היעד, זה הופך את המוצר לזמין גם עבור קבוצות שקרן השתלמות סוגרת בפניהן את הדלת מראש.
שני המוצרים זה לצד זה: מי זכאי לפתוח
| קריטריון פתיחה | קרן השתלמות | קופת גמל להשקעה |
|---|---|---|
| דרישת זיקה תעסוקתית | כן — נדרש מעמד של שכיר או עצמאי | לא — אין דרישת תעסוקה |
| שכיר | כן — ההפקדה מתבצעת דרך המעסיק | כן — כאזרח, ללא קשר לעבודה |
| עצמאי | כן — מפקיד בעצמו | כן — כאזרח, ללא קשר לעסק |
| מי שאינו עובד כרגע | אין זיקה תעסוקתית — המוצר לא מיועד לכך | פתוח |
| ילדים | לא — נדרשת זיקה תעסוקתית | כן — פתוח לכל אזרח, כולל ילדים |
| קופה נפרדת לכל בן משפחה | לא רלוונטי — הזכאות אישית ותלוית-תעסוקה | אפשרי — התקרה השנתית היא פר אדם |
| גוף מנהל ופיקוח | חברות ביטוח ובתי השקעות, בפיקוח רשות שוק ההון | חברות ביטוח ובתי השקעות, בפיקוח רשות שוק ההון |
| מסמכים ומינימום הפקדה | לא פורסם באופן אחיד ברמת המוצר | לא פורסם באופן אחיד ברמת המוצר |
התקרה היא פר אדם: למה זה הופך את זה למוצר משפחתי
כאן שני הכללים נפגשים ויוצרים תוצאה שקל לפספס. התקרה השנתית בקופת גמל להשקעה היא פר אדם, והמוצר פתוח לכל אזרח כולל ילדים. חיבור שני הדברים אומר דבר אחד: אפשר לפתוח קופה נפרדת לכל בן משפחה, וכל אחת מהן נושאת תקרה שנתית משלה.
בקרן השתלמות אין מקבילה למהלך הזה, מהסיבה הפשוטה שכבר הוסברה: ילד לא יכול לפתוח קרן השתלמות, ובן משפחה שאינו עובד גם לא. הזכאות שם נגזרת מהעבודה, לא מהקרבה המשפחתית. את המספרים המדויקים של התקרה השנתית ואת ההשלכה שלהם על התכנון פירקנו בעמוד תקרת ההפקדה השנתית בשני המוצרים.
מה כן זהה בשני המוצרים: מי מנהל ומי מפקח
למרות הפער בשאלת הזכאות, בצד המוסדי התמונה כמעט זהה. שני המוצרים מנוהלים על ידי חברות ביטוח ובתי השקעות, ושניהם מפוקחים על ידי רשות שוק ההון, ביטוח וחיסכון. כלומר, כשאתה בוחר גוף מנהל — אתה נע בתוך אותה רשימה של גופים מוסדיים, ותחת אותו רגולטור, בשני המקרים.
זה חשוב לשאלת הפתיחה משתי סיבות מעשיות. ראשית, הליך ההצטרפות מול הגוף המנהל דומה באופיו — טופס הצטרפות, זיהוי, בחירת מסלול השקעה. שנית, אם אתה כבר לקוח בגוף מסוים במוצר אחד, זה לא הופך אותך אוטומטית לזכאי במוצר השני: הגוף אותו גוף, אבל תנאי הזכאות נגזרים מהמוצר, לא מהחברה.
מסמכים ומינימום הפקדה: כאן הנתון פשוט לא פורסם
אחרי שברור מי זכאי, השאלה הבאה היא מה בפועל צריך להביא: אילו מסמכים, האם יש סכום הפקדה מינימלי, ומה קורה כשפותחים קופה על שם קטין. כאן צריך לומר את זה בישירות — דרישות הפתיחה הבסיסיות אינן מפורסמות באופן אחיד ברמת המוצר. הן נקבעות ומתפרסמות ברמת כל גוף מוסדי בנפרד.
המשמעות: אין "מסמך אחד" רשמי שקובע שכל קופת גמל להשקעה בישראל דורשת מינימום הפקדה מסוים, כי זה פשוט לא מנוהל ברמה הזו. מי שרוצה את המספר המדויק חייב לרדת לרמת הגוף המנהל הספציפי. את שיטת העבודה הזו — איפה בודקים נתון שלא פורסם ברמת המוצר — פירטנו בעמוד מה לא פורסם רשמית ואיפה בודקים בעצמך.
מה עושים עכשיו: סדר הבדיקה לפני שפותחים
- קובעים מעמד — שכיר, עצמאי, או לא עובד כרגע. זו השאלה שקובעת אם קרן השתלמות בכלל על השולחן, או שנשארת רק קופת גמל להשקעה.
- שכיר? מבררים מול המעסיק — האם קיימת הפקדה לקרן השתלמות במסגרת תנאי ההעסקה, ולאיזה גוף. בלי הפקדה מהמעסיק, ההפקדה השוטפת לא מתקיימת.
- ממפים את בני המשפחה — אם קופת גמל להשקעה רלוונטית עבורכם, בודקים לכמה בני בית אתם רוצים לפתוח קופה, כי התקרה נספרת פר אדם.
- מוודאים שהגוף מפוקח — בודקים ברשימות רשות שוק ההון, ביטוח וחיסכון באתר gov.il שהגוף המנהל אכן מפוקח, לפני חתימה על טופס הצטרפות.
- מבררים מסמכים ומינימום ישירות מול הגוף — כי הנתון הזה לא פורסם באופן אחיד ברמת המוצר, ורק הגוף המנהל יכול לתת אותו לגביו.
- סוגרים את התמונה — חוזרים להשוואה המלאה בין קרן השתלמות לקופת גמל להשקעה ומשלימים את שאר הקריטריונים: מיסוי, נזילות ודמי ניהול.
אני מובטל כרגע — הקרן שכבר יש לי נסגרת?
לא. הקריטריון שנדון כאן הוא תנאי הפתיחה וההפקדה: קרן השתלמות מיועדת לשכירים ולעצמאים, ולכן נדרשת זיקה תעסוקתית כדי לפתוח ולהפקיד. הכספים שכבר צבורים בקרן קיימת ממשיכים להתנהל אצל הגוף המנהל. את כללי המשיכה עצמם פירקנו בעמוד הנזילות בסדרה.
אפשר לפתוח קופת גמל להשקעה לתינוק?
קופת גמל להשקעה פתוחה לכל אזרח, כולל ילדים, ואין בה דרישת תעסוקה. הדרישות הטכניות של פתיחה על שם קטין (מסמכים, חתימות הורים) אינן מפורסמות באופן אחיד ברמת המוצר ונקבעות מול הגוף המנהל הספציפי.
אם אני גם שכיר וגם עצמאי, יש לי יתרון בפתיחה?
בשני המסלולים מתקיימת זיקה תעסוקתית, ולכן קרן השתלמות רלוונטית בשניהם. עצם הפתיחה אינה החלק המורכב כאן — התקרות וההיבט המיסויי הם הנושא, והם מפורקים בעמודים הייעודיים בסדרה.
למה בכלל צריך שני מוצרים אם שניהם אצל אותם גופים?
כי הזכאות נגזרת מהמוצר ולא מהחברה. אותו בית השקעות מנהל את שניהם תחת פיקוח רשות שוק ההון, ביטוח וחיסכון, אבל קרן השתלמות דורשת זיקה תעסוקתית וקופת גמל להשקעה לא — ולכן הן פונות לקהלים שונים.
איפה בודקים שהגוף שאני נרשם אליו באמת מפוקח?
באתר רשות שוק ההון, ביטוח וחיסכון ב-gov.il, בעמודי המידע על מוצרי החיסכון והגופים המוסדיים. הקישור מופיע בבלוק המקורות בסוף העמוד.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — משרד האוצר, gov.il — הרגולטור המפקח על קרנות השתלמות ועל קופות גמל להשקעה ועל הגופים המוסדיים המנהלים אותן. נכון ל-17/08/2026.
- מוצרי חיסכון פנסיוני והוני — מידע ממשלתי, gov.il — עמוד המידע הממשלתי על סוגי מוצרי החיסכון והגופים המנהלים. נכון ל-17/08/2026.