בחלק הזה
הבורסה לתל אביב מפעילה את מאי"ה — מערכת פתוחה לכולם שבה לכל קרן נאמנות, כולל כל קרן כספית, יש דף משלה עם דמי-הניהול שלה והדיווחים הרשמיים. זו נקודת-הפתיחה הכי חשובה שכדאי להכיר לפני שנוגעים במילה "קרן כספית": לא צריך לסמוך על טבלה בעיתון או על יועץ בבנק — יש מקור רשמי אחד שמרכז את הנתונים.
אבל לפני ההשוואה, בואו נבין מה בכלל אנחנו משווים. קרן כספית היא סוג של קרן נאמנות — כלי שבו כספם של הרבה משקיעים מנוהל יחד — אבל עם אופי מאוד ספציפי ומאוד שמרני. במקום מניות תנודתיות או אג"ח ארוך, הקרן מחזיקה נכסים קצרי-מועד בלבד: מק"מ, פיקדונות בנקאיים ואג"ח קצר-טווח. זה מה שהופך אותה לאלטרנטיבה לכסף שסתם יושב בעו"ש.
המנגנון: איך קרן כספית בעצם מייצרת תשואה
תחשבו על הקרן כמו על סל שמנהל-הקרן ממלא בנכסים "משעממים" ובטוחים-יחסית. מק"מ (מלווה קצר מועד) הוא איגרת-חוב שבנק ישראל מנפיק לתקופה קצרה; פיקדונות הם כסף שהקרן מפקידה בבנקים בריבית; ואג"ח קצר הוא הלוואה לגוף כלשהו שנפרעת בטווח קרוב. כל הנכסים האלה מניבים ריבית שוטפת, והריבית הזו — פחות דמי-הניהול — היא התשואה שמגיעה בסוף אליכם.
המאפיין השני שחשוב להבין הוא הפדיון היומי. בניגוד לפיקדון שסוגר את הכסף לתקופה, בקרן כספית אפשר למכור את היחידות כמעט בכל יום-מסחר ולקבל את הכסף חזרה תוך ימים ספורים. אין קנס-שבירה ואין צורך לבקש רשות. זו אחת הסיבות המרכזיות שאנשים מעדיפים אותה על פיקדון סגור — הכסף נשאר נזיל.
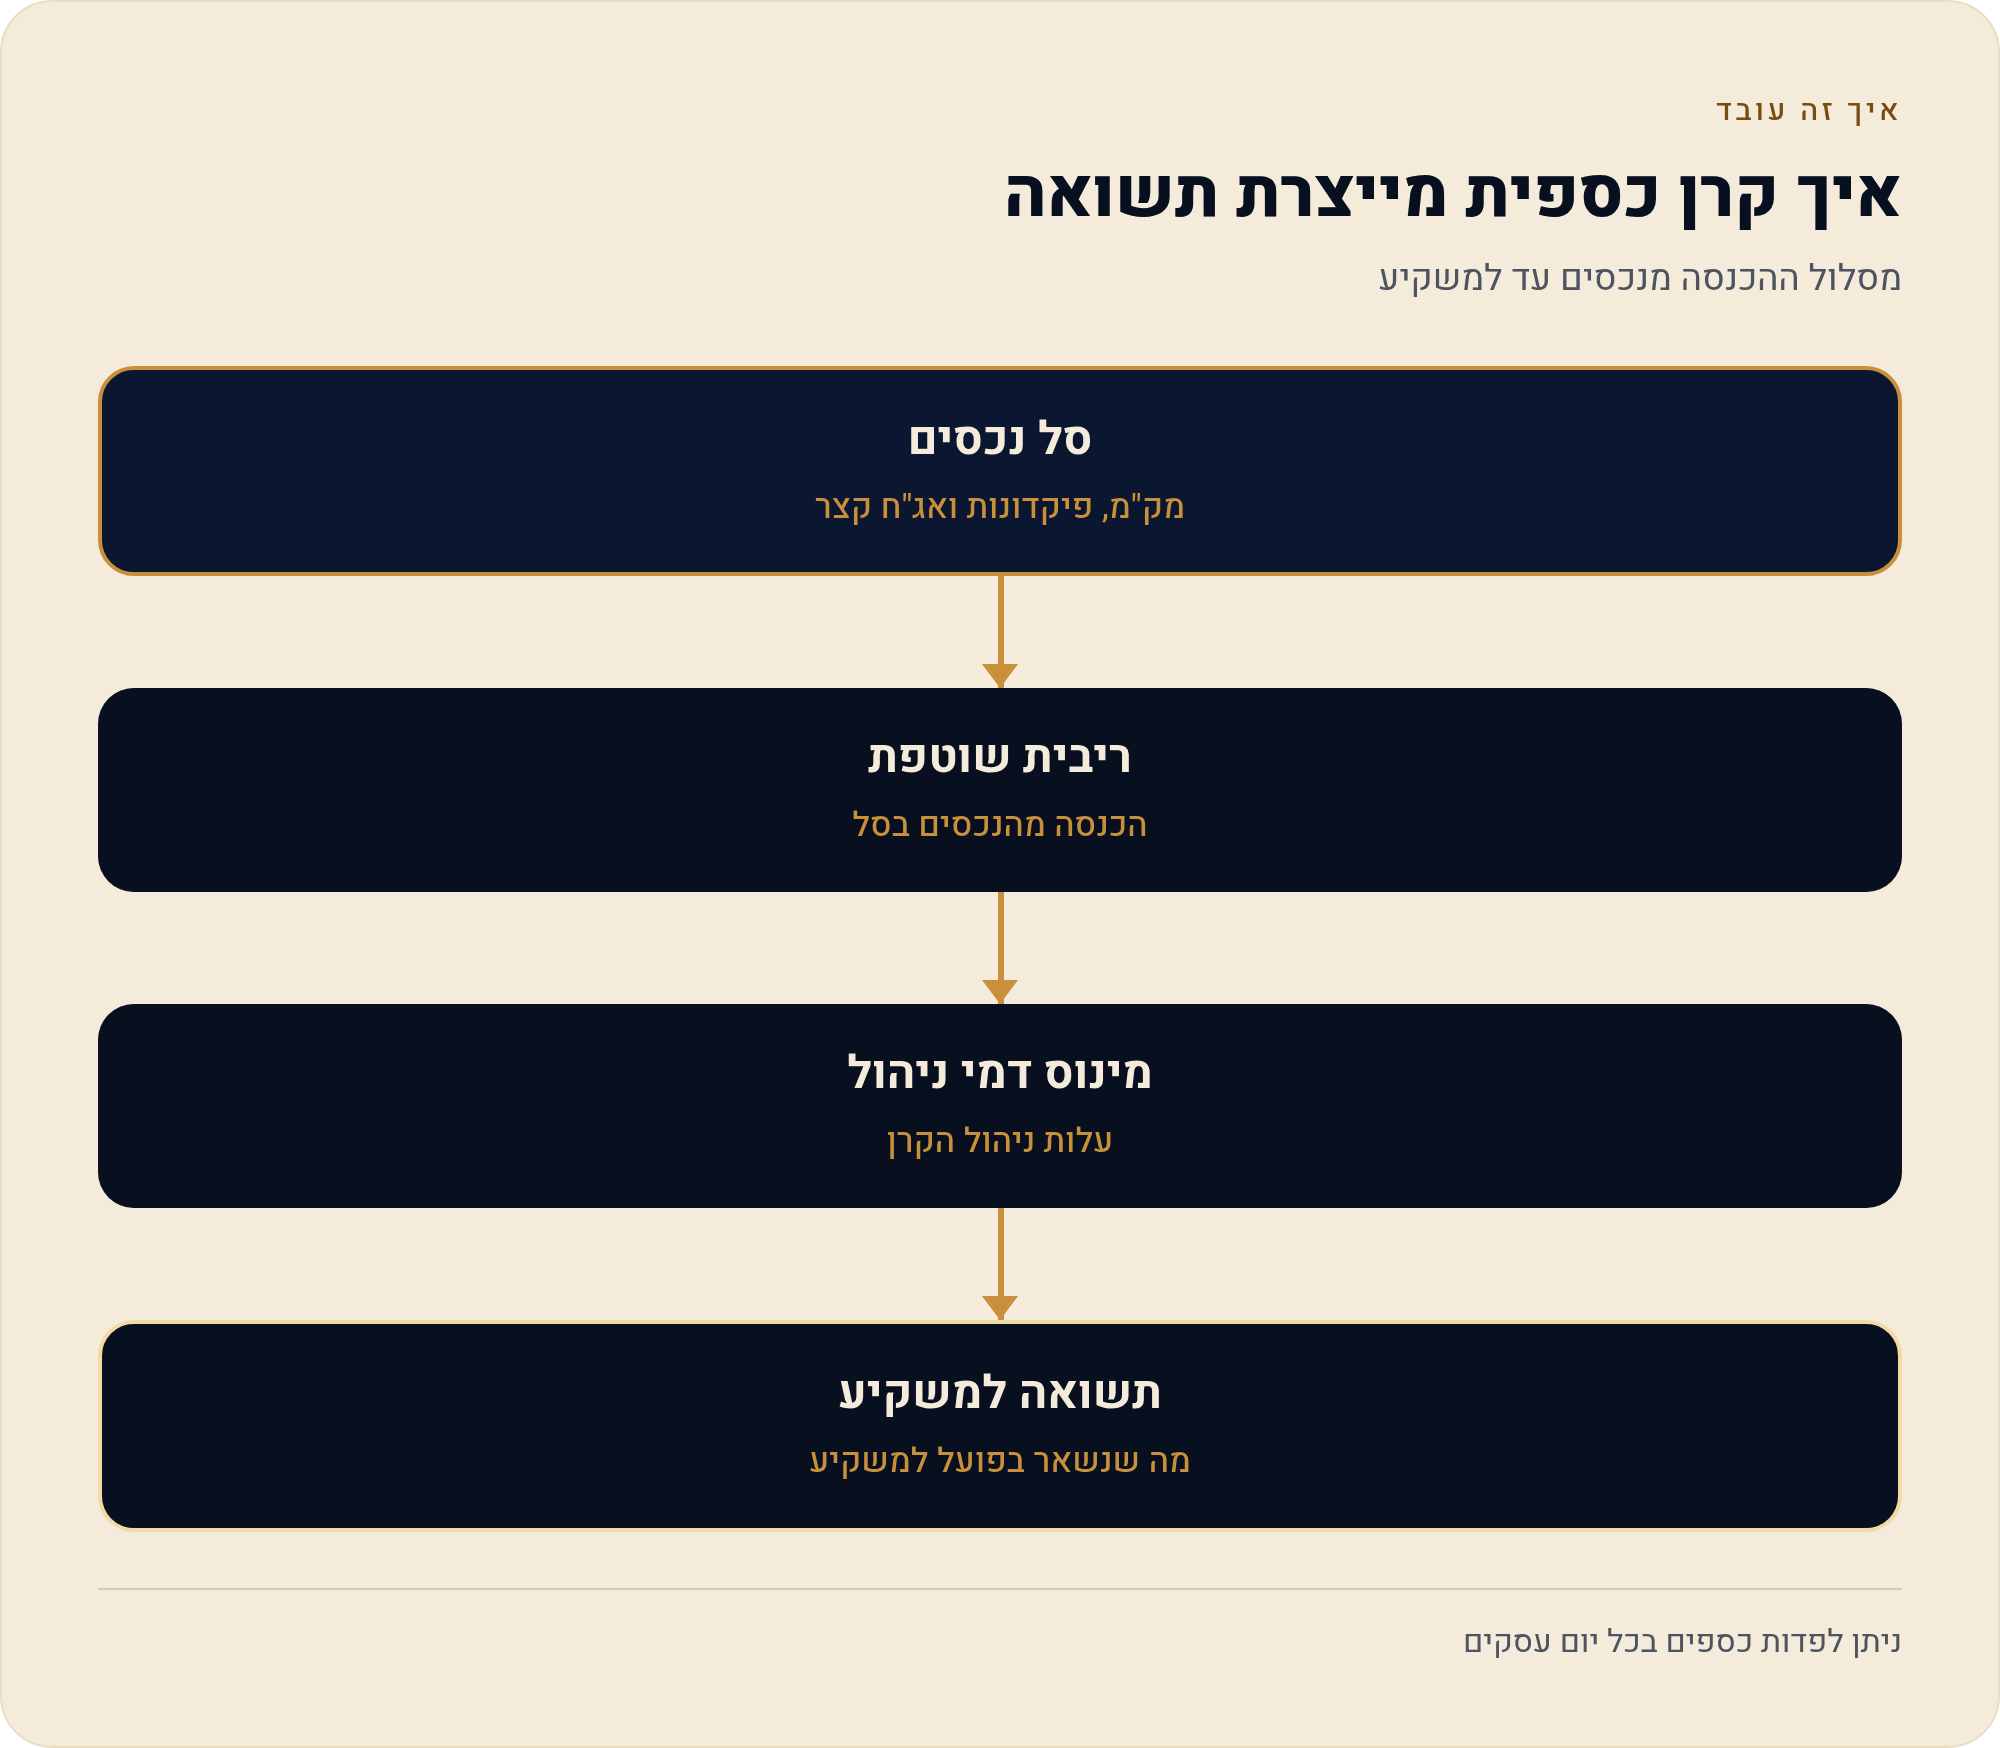
- סל הנכסים מנהל-הקרן ממלא את הקרן בנכסים קצרי-מועד: מק"מ (מלווה קצר מועד), פיקדונות בנקאיים ואג"ח קצר-טווח.
- ריבית שוטפת כל הנכסים האלה מניבים ריבית שוטפת מצטברת.
- מינוס דמי-ניהול מהריבית שנצברה מנוכים דמי-הניהול של מנהל הקרן.
- תשואה למשקיע מה שנשאר אחרי הניכוי הוא התשואה שמגיעה בסוף אליכם.
- פדיון יומי בכל יום-מסחר אפשר למכור את היחידות ולקבל את הכסף בחזרה תוך ימים ספורים, ללא קנס-שבירה.
מה זה אומר בפועל? נניח שיש לכם 100,000 ₪ שאתם רוצים לשמור בצד לחצי שנה, אבל אתם לא בטוחים שלא תצטרכו אותם קודם. פיקדון סגור ל-12 חודשים ייתן ריבית אבל "יכלא" את הכסף; קרן כספית תיתן תשואה יומית מצטברת ותשאיר לכם את החופש למשוך מתי שתרצו. זה בדיוק המקום שבו הכלי הזה זורח.
התשואה: מה המספרים שבאמת מדברים עליהם
כאן צריך זהירות. במקורות שנסקרו — אתרי חדשות והשוואה כמו פייננס צ'ק, אייס וביזפורטל — תשואת הקרנות הכספיות הוצגה בטווח של 4%–5% לשנה ברוטו (כלומר לפני מס), עם נקודות-ייחוס ספציפיות של כ-4.2% או 3.8%–3.9% בזמנים מסוימים. חשוב לומר במפורש: אלה אינם מקורות רשמיים של מנהל-קרן, אלא נתוני-תקשורת שמשקפים נקודת-זמן. התשואה האמיתית של קרן ספציפית משתנה מיום ליום ותלויה בריבית במשק.
התשואה נטו — כלומר אחרי מיסוי — שוערה במקורות סביב 3.7%. ההפרש בין הברוטו לנטו נובע מהמס (עוד רגע נגיע אליו). דמי-הניהול כבר לא בתוך ההפרש הזה: התשואה שקרן מפרסמת היא אחרי דמי-הניהול, כי הם מנוכים ממחיר היחידה של הקרן. וכאן נקודה חשובה שאסור לטשטש:
| קריטריון | קרן כספית לדוגמה |
|---|---|
| תשואה ברוטו | 4%–5% |
| תשואה נטו משוערת | כ-3.7% |
| דמי ניהול | יש לבדוק בדף הקרן במאי"ה |
| מקור | פייננס צ'ק, אייס, ביזפורטל (2026) |
הסיבה שדמי-הניהול קריטיים היא פשוטה: כשמדובר בתשואה של סדר-גודל 4%, כל עשירית-אחוז של דמי-ניהול נוגסת נתח משמעותי מהרווח שלכם. בפיקדון גדול הפער הזה מצטבר לשקלים אמיתיים — ולזה בדיוק מוקדש עמוד נפרד בסדרה על כמה שווה 0.2%–0.3% יותר תשואה בשקלים.
המיסוי: 25% על הרווח הריאלי — ולמה זה חשוב
על הרווח בקרן כספית משלמים 25% מס — אבל, וזה "אבל" חשוב, המס חל על הרווח הריאלי, כלומר על הרווח שמעל האינפלציה. אם הקרן הרוויחה 4% והאינפלציה הייתה 3%, המס יחול רק על ה-1% הריאלי — לא על כל ה-4%.
זה שונה מהמנגנון של פיקדון בנקאי, שם המס הוא 15% אבל על הרווח הנומינלי — כלומר על כל הריבית, בלי לנכות אינפלציה. איזה מהם משתלם יותר? זה ממש לא טריוויאלי, ותלוי בגובה האינפלציה. פירקנו את זה לעומק בעמוד המיסוי: 25% ריאלי מול 15% נומינלי — שם רואים מתי כל מנגנון מנצח.
הבחירה: איך משווים קרנות דרך מאי"ה
כאן חוזרים לעוגן שפתחנו בו. במקום לנחש, אפשר להיכנס למאי"ה, מערכת הדיווחים של הבורסה לתל אביב, לסנן את רשימת קרנות הנאמנות לקרנות כספיות, ולפתוח את הדף של כל קרן: דמי-הניהול שלה מופיעים שם, לצד התשקיף והדוחות. זה חינמי, ובלי אינטרס-מכירה מאחוריו.
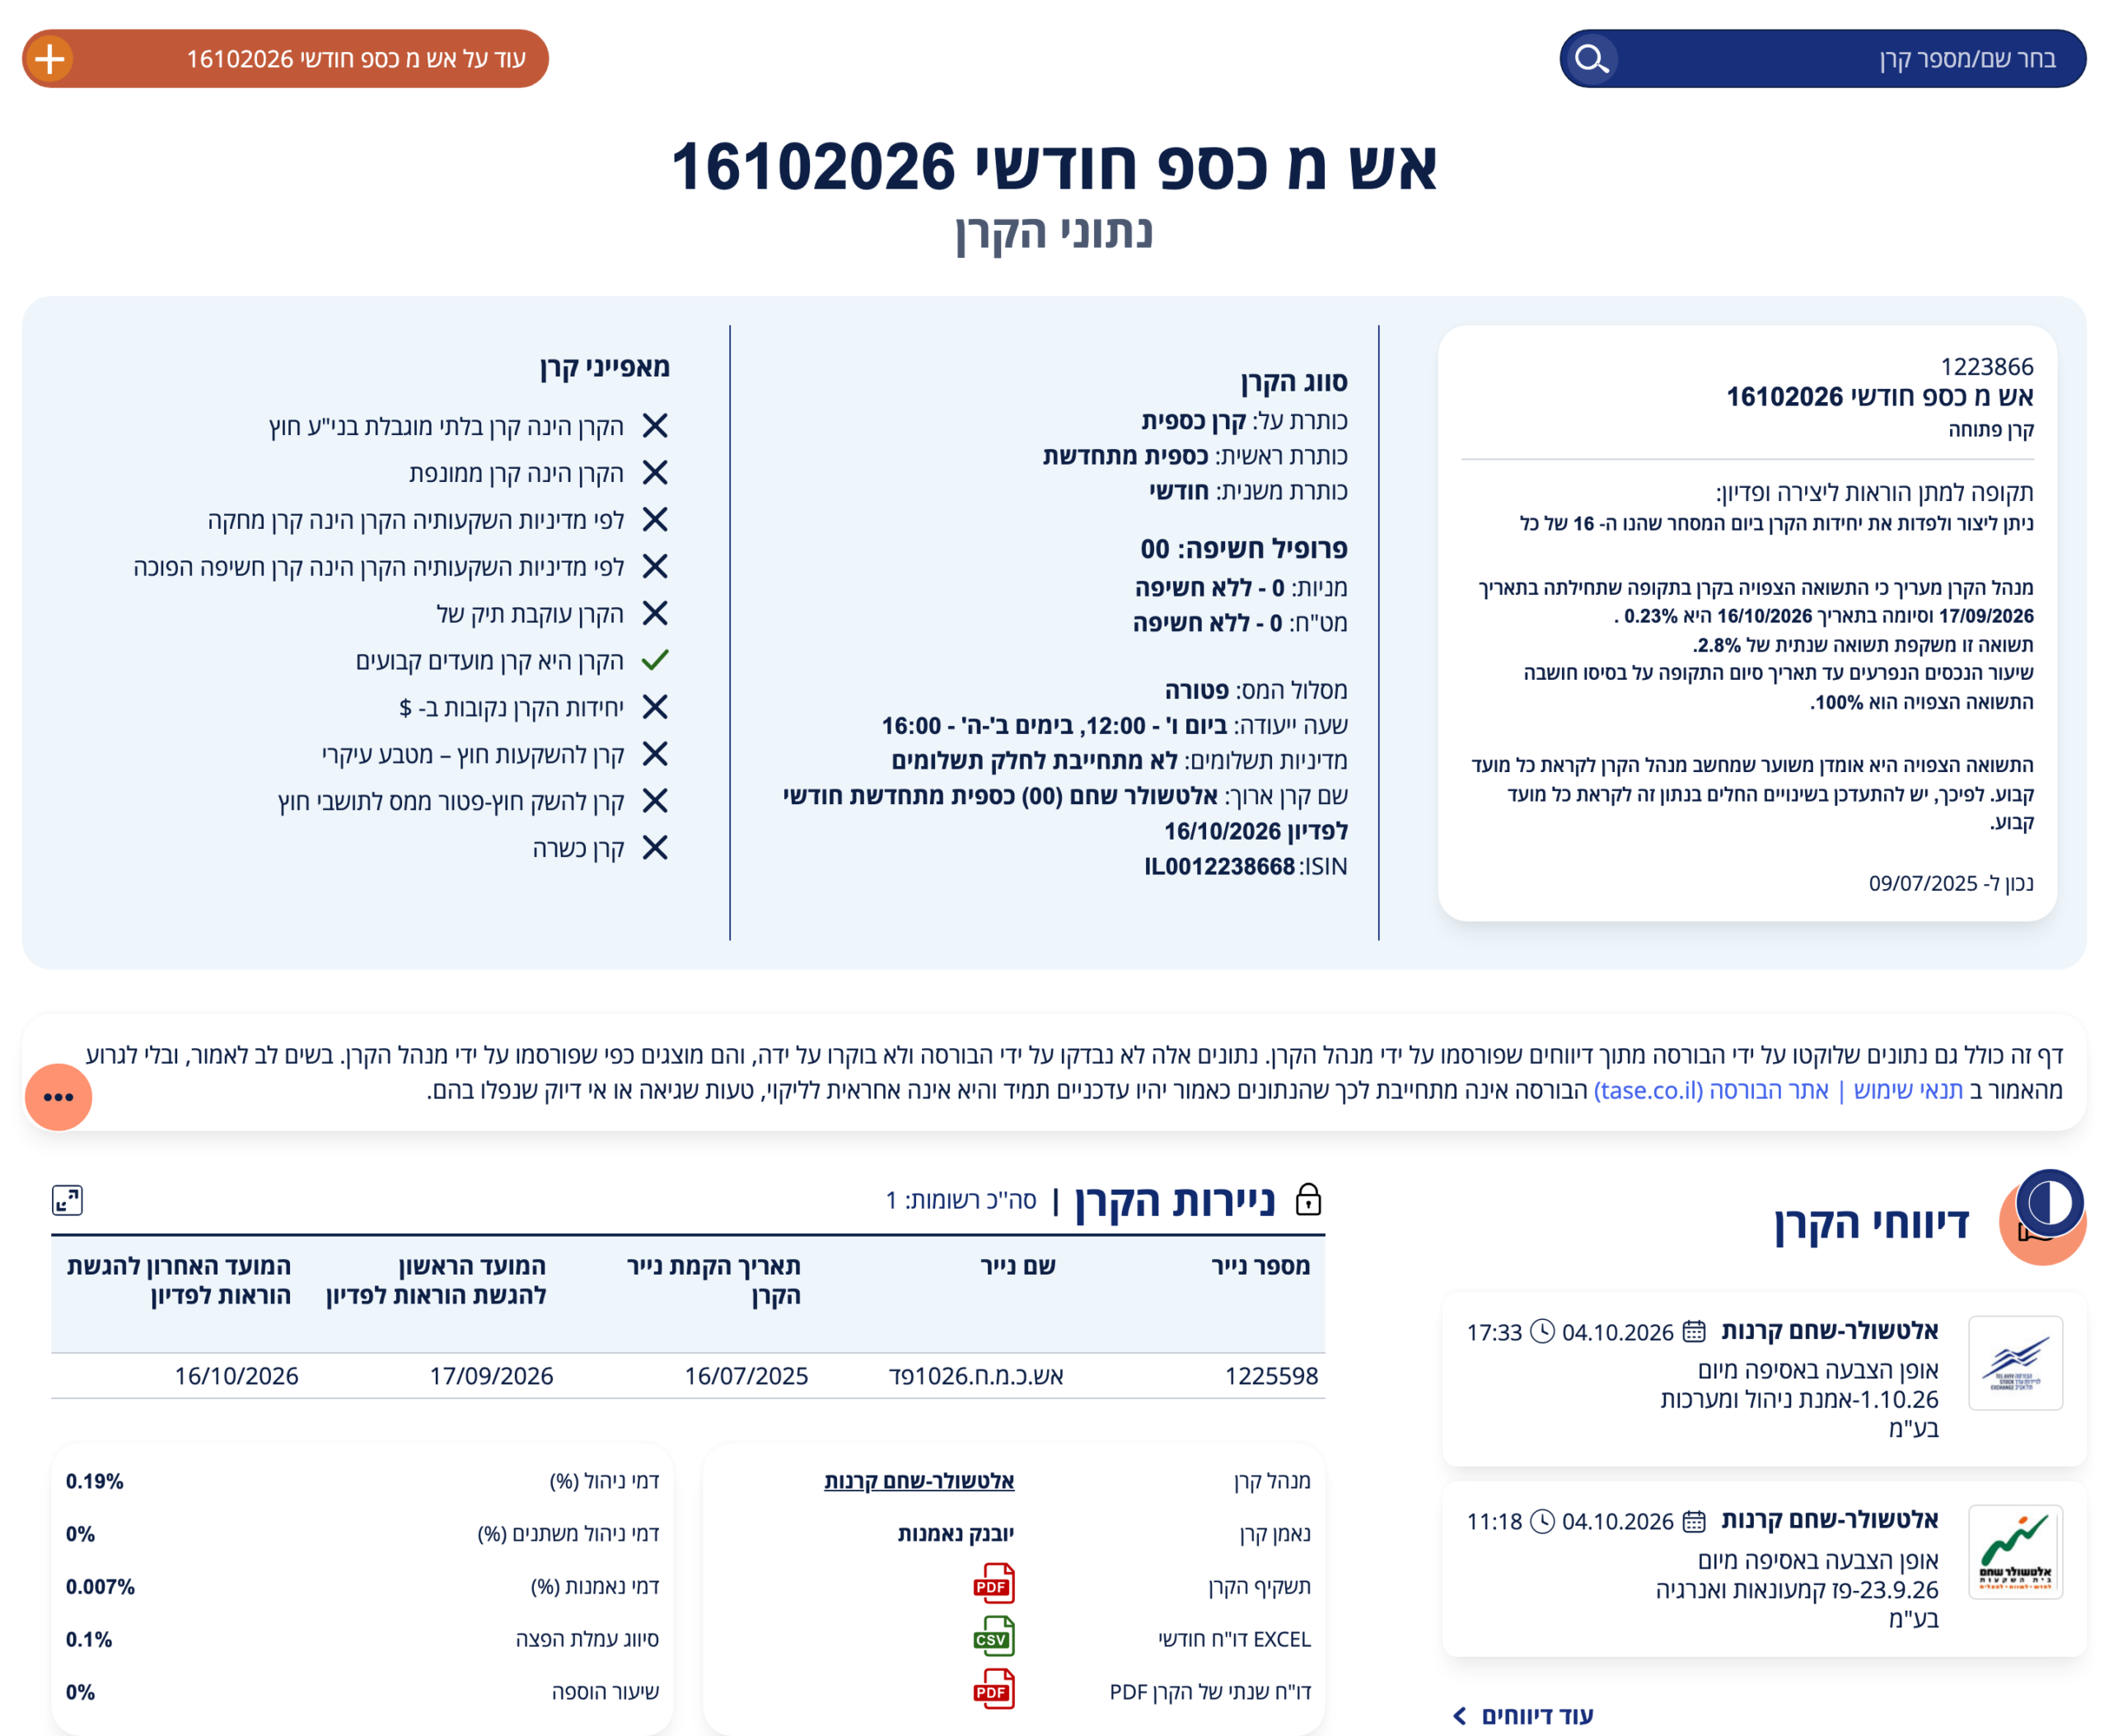
- נכנסים למאי"ה, לרשימת קרנות הנאמנות, ובסינון "סיווג לפי סוג הקרן" בוחרים קרן כספית.
- מסננים לפי סוג בוחרים בקרנות הכספיות ומגדירים את טווח-הזמן להשוואת התשואה.
- משווים תשואה מול דמי-ניהול לא מסתכלים רק על התשואה הגבוהה ביותר. התשואה שפורסמה כבר אחרי דמי-הניהול, אז לא מנכים אותם ממנה שוב. מה שכן בודקים: כמה דמי-ניהול הקרן גובה, כי זה החלק שנשאר יציב יחסית גם כשהריבית משתנה.
- בודקים עקביות תשואה של חודש בודד יכולה להטעות; מסתכלים על טווח ארוך יותר כדי לראות יציבות.
אם אתם שוקלים לעבור מפיקדון קיים לקרן כספית, יש לכך תהליך מעשי משלו — הסברנו אותו צעד-אחר-צעד בעמוד איך עוברים מפיקדון לקרן כספית.
חזרה לתמונה המלאה
עמוד זה הוא חלק מסדרה שמשווה קרן כספית, פיקדון בנקאי ומק"מ. לתמונה המלאה — מתי כדאי כל אפיק, מה ההפרש בשקלים ואיך מפזרים — חזרו לעוגן: קרן כספית, פיקדון בנקאי או מק"מ — איפה כדאי להחזיק כסף פנוי ב-2026.
מקורות
- מאי"ה — הבורסה לניירות ערך בתל אביב: רשימת קרנות הנאמנות ודפי הקרנות. נכון ל-04/10/2026.
- רשות שוק ההון, ביטוח וחיסכון — עמוד הרשות באתר gov.il. נכון ל-28/07/2026.
- רשות המסים בישראל — מס רווחי הון (gov.il). נכון ל-28/07/2026.
הערה: נתוני התשואה (4%–5% ברוטו, כ-3.7% נטו) המצוטטים בעמוד מקורם בפרסומי-תקשורת והשוואה (פייננס צ'ק, אייס, ביזפורטל, 2026) ואינם מקור רשמי של מנהל-קרן. דמי-ניהול של קרן ספציפית לא פורסמו במקור רשמי בתוצאות שנסקרו — יש לבדוק אותם בדף-הקרן במאי"ה. התשואות שקרנות מפרסמות הן אחרי דמי-ניהול ולפני מס.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 28/07/2026 · עודכן: 28/07/2026 · עדכון הבא: רבעון 4, 2026.