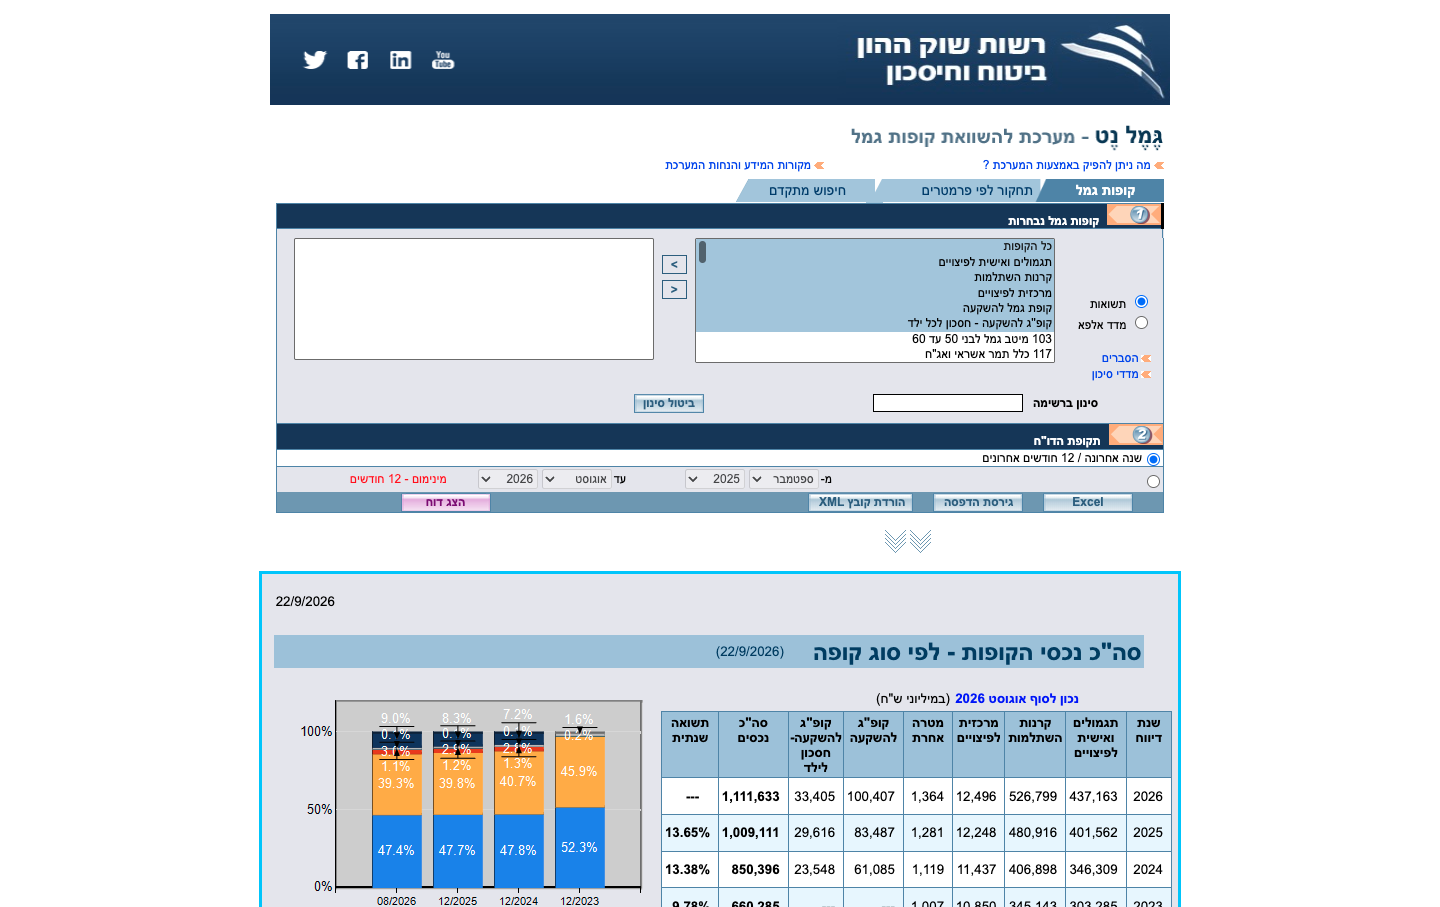
רשות שוק ההון, ביטוח וחיסכון מפעילה את גמל-נט — המאגר הרשמי שבו כל גוף מנהל מדווח את דמי הניהול והתשואות של כל קופה ושל כל מסלול בנפרד. זה המקור שכל אתרי ההשוואה בישראל שואבים ממנו. הבעיה: במחקר שעליו נשענת הסדרה הזו, אף נתון לא נשלף מגמל-נט עצמו אלא מאתרי השוואה ומידע — גמל-נט AI, GemelTop, SmartGemel, Berki, Savings ו-Gemel-AI. זו לא קטסטרופה, אבל זה כן אומר שיש שלושה נתונים שאסור להציג כאילו הם עובדה, וצריך לומר עליהם בפה מלא: לא פורסם רשמית.
בקצרה
- מה חסר: תעריפון רשמי של דמי ניהול לפי סוג מסלול (כללי מול מניות), דמי ניהול מההפקדה במסלול כללי, ודמי ניהול מההפקדה במסלול מניות.
- למה חסר: המקורות שנסרקו הם אתרי השוואה ומידע, לא עמודים רשמיים של רשות שוק ההון, בנק ישראל, הלמ"ס, רשות המסים או ביטוח לאומי.
- מה כן אפשר להסיק: באופן חלקי בלבד — כיווני מגמה בדמי ניהול ובתשואות, אבל לא תעריף מדויק לגוף מסוים ולמסלול מסוים.
- מה לעשות: לשלוף את המספר שלך מגמל-נט ומדוח הרבעוני של הקופה שלך — לא מממוצע כללי באינטרנט.
שלושת החורים בהשוואה: מה בדיוק לא אותר במקור רשמי
נתחיל בדיוק. "לא פורסם" זה לא "אין כזה דבר" ולא "הגופים מסתירים". זה אומר משהו צר ומדויק: במסגרת המקורות שנסרקו לצורך המדריך הזה, הנתון לא הופיע בעמוד רשמי. ייתכן מאוד שהוא קיים — בתקנון הקופה, בדוח שנתי, בגמל-נט, או בהצעה האישית שקיבלת מהגוף המנהל. הוא פשוט לא נשלף משם, ולכן אין לנו רשות להציג אותו כמספר.
- 1 תעריפון רשמי לפי סוג מסלול — אין מסמך שאומר "במסלול כללי דמי הניהול הם X, ובמסלול מניות Y". דמי הניהול נקבעים ברמת הקופה ומול הלקוח, לא לפי המסלול שבחרת בתוכה.
- 2 דמי ניהול מההפקדה — מסלול כללי — לא פורסם רשמית. אתרי ההשוואה מציגים דמי ניהול מההפקדה ברמת הגוף או הקופה, ולא מפרידים לפי מסלול.
- 3 דמי ניהול מההפקדה — מסלול מניות — אותו דבר בדיוק. אין הפרדה רשמית לפי סוג מסלול; ההפרדה היא לפי קופה, מעסיק והסכם אישי.
פורסם מול לא פורסם: מפת המידע לפי קריטריון
הטבלה הבאה מסדרת את זה לפי אותם קריטריונים בדיוק לשני המסלולים — כי הוגנות מבנית היא לא נימוס, היא מה שמונע ממך להשוות תפוח מול תמונה של תפוח. שים לב שהעמודות זהות: אותו קריטריון, אותו סטטוס-פרסום, לשני הצדדים.
| קריטריון | מסלול כללי | מסלול מניות |
|---|---|---|
| חשיפה למניות (טווח) | פורסם באתרי השוואה: כ-40%–60% | פורסם באתרי השוואה: כ-70%–100% |
| דמי ניהול מהצבירה — תעריפון רשמי לפי מסלול | לא פורסם | לא פורסם |
| דמי ניהול מההפקדה — ספציפי למסלול | לא פורסם רשמית | לא פורסם רשמית |
| תשואה ממוצעת 5 שנים | נתון השוואתי כללי, לא תעריפון: כ-8%–12% בשנה | נתון השוואתי כללי, לא תעריפון: כ-12%–15% בשנה |
| מקור הנתונים במחקר | אתרי השוואה ומידע בלבד | אתרי השוואה ומידע בלבד |
| מקור רגולטורי ישיר (רשות שוק ההון / בנק ישראל / למ"ס) | לא נשלף | לא נשלף |

מה שהטבלה מראה, ובגלוי: כל שורת דמי הניהול היא "לא פורסם" בשני הצדדים. זו לא הטיה לטובת מסלול אחד — זה חור סימטרי. וזה בעצם הממצא המרכזי של העמוד הזה: הפער הכספי בין מסלול כללי למסלול מניות, ככל שהוא קיים, כמעט ולא נובע מדמי ניהול שונים, אלא מהתשואה. דמי הניהול נקבעים ברמת הקופה, לא ברמת המסלול שסימנת בטופס.
למה זה קרה: ההבדל בין מאגר-רגולטור לאתר-השוואה
אתרי השוואה עושים עבודה שימושית — הם לוקחים נתוני-דיווח, מסדרים אותם, ומייצרים טבלה שאפשר לקרוא. אבל בדרך קורים שלושה דברים שכדאי להכיר, כי הם בדיוק הסיבה שהנתון "נשבר" בין המקור לבין המסך שלך.
- אגרגציה. האתר מציג "ממוצע דמי ניהול בבית השקעות X" — ממוצע על פני כל הקופות והמסלולים. זה נתון אמיתי, אבל הוא לא התעריף שלך באף מסלול ספציפי.
- תאריך דגימה מטושטש. טבלת השוואה מתעדכנת בקצב שלה. מספר שנכון לרבעון אחד ממשיך להופיע גם אחריו, בלי שהקורא רואה מתי בדיוק הוא נדגם.
- איחוד מוצרים. קרן השתלמות, קופת גמל להשקעה ופוליסת חיסכון מוצגות לפעמים באותה טבלה, למרות שהמבנה הרגולטורי והעמלות שלהן שונים. אם רלוונטי לך רק מוצר אחד — כדאי לקרוא את העמוד על אילו מוצרים קיימים שני המסלולים לפני שמשווים מספרים.
מה עדיין אפשר להסיק מהמידע שכן קיים
היעדר תעריפון לא הופך את ההשוואה לחסרת ערך. הוא רק מגדיר לה גבולות. הנה מה שכן עומד על רגליו, ומה שכבר לא.
מה כן ניתן להסיק
- שני המסלולים נבדלים בעיקר ברמת החשיפה למניות ובתנודתיות הנגזרת ממנה.
- ההפרש בתשואה לאורך שנים הוא הפער הכספי המרכזי, לא הפרש בדמי ניהול.
- ברוב הגופים דמי הניהול נקבעים ברמת הקופה והלקוח — כלומר הבחירה במסלול לא מייקרת אוטומטית את החיסכון.
מה כבר לא ניתן להסיק
- שדמי הניהול במסלול מניות גבוהים או נמוכים ממסלול כללי בגוף ספציפי.
- מה דמי הניהול מההפקדה בכל אחד מהמסלולים.
- מה התעריף המדויק שלך — הוא תלוי בהסכם שלך, לא בממוצע שוק.
איך משלימים את החסר: ארבעה מקורות שאתה יכול לפתוח בעצמך
זה החלק המעשי. במקום לחפש את המספר האבוד באינטרנט, שולפים אותו מהמקום שבו הוא באמת נמצא — ובעברית: הכתובת שלך היא הגוף המנהל והמאגר של רשות שוק ההון, לא טבלת השוואה.
- פותחים את גמל-נט המאגר הרשמי של רשות שוק ההון, ביטוח וחיסכון. מסננים לפי סוג מוצר (קרן השתלמות / קופת גמל להשקעה), לפי גוף מנהל, ולפי המסלול הספציפי. שם רואים דמי ניהול ותשואות ברמת המסלול, לא ממוצע.
- מוציאים את הדוח הרבעוני שלך הגוף המנהל שולח דוח תקופתי שבו מופיעים דמי הניהול בפועל שנגבו ממך — מהצבירה ומההפקדה. זה המספר האמיתי שלך, וכמעט תמיד הוא שונה מהממוצע.
- נכנסים למסלקה הפנסיונית או להר הביטוח כדי לוודא באילו מסלולים אתה בכלל נמצא היום. הרבה חוסכים מגלים שהם במסלול שהם לא בחרו אלא ירשו מהמעסיק.
- מבקשים בכתב מהגוף המנהל "מהם דמי הניהול מהצבירה ומההפקדה בקופה שלי, במסלול הנוכחי, ובמסלול שאני שוקל לעבור אליו?" — שאלה בכתב מייצרת תשובה בכתב, ותשובה בכתב אפשר להשוות.
רשימת בדיקה לפני שאתה מחליט: מה לוודא שיש לך ביד
- שם הגוף המנהל והקופה המדויקת (לא רק "בית ההשקעות").
- שם המסלול המלא כפי שהוא מופיע בתקנון — מסלולים בעלי שם דומה יכולים להיות שונים לגמרי.
- דמי ניהול מהצבירה ומההפקדה בפועל, מהדוח שלך.
- תאריך הנתון — נתון בלי תאריך הוא לא נתון.
- מה שיעור החשיפה למניות בפועל במסלול, כפי שדווח למאגר הרשמי.
- האם דמי הניהול שלך הם קבועים או הנחה זמנית שפגה אחרי מספר שנים.
ואם אחרי כל זה עדיין נראה לך שהמסלול שלך לא מתאים — הצעד הבא הוא טכני יותר ממה שנדמה, והוא מפורט בעמוד איך עוברים בין המסלולים. חשוב לדעת מראש שמעבר בין מסלולים בתוך אותה קופה ומעבר בין גופים הם שני דברים שונים, עם משמעויות שונות.
מתודולוגיה: מה נבדק, ומה במפורש לא
קריטריונים: נבדקו אותם שישה קריטריונים לשני המסלולים — חשיפה למניות, דמי ניהול מהצבירה, דמי ניהול מההפקדה, תשואה ל-5 שנים, סוג המקור ורמת הרשמיות של המקור.
מקורות הנתונים: אתרי השוואה ומידע (גמל-נט AI, GemelTop, SmartGemel, Berki, Savings, Gemel-AI). הנתונים באתרים אלה נגזרים בעצמם מדיווחי הגופים המנהלים למאגר הרשמי, אך לא נשלפו ישירות ממנו.
מה לא נבדק: תעריפוני חברות רשמיים, תקנוני קופות, דוחות רבעוניים של גופים מנהלים, ועמודי רשות שוק ההון, בנק ישראל, הלמ"ס, רשות המסים וביטוח לאומי. לכן כל נתון דמי ניהול ברמת מסלול מסומן כאן "לא פורסם".
מועד הדגימה: 17/08/2026.
שאלות שחוזרות סביב הפערים במידע
אם לא פורסם תעריפון לפי מסלול — האם זה אומר שהגופים מסתירים משהו?
לא. המשמעות המדויקת היא שבמקורות שנסרקו לצורך המדריך הזה לא אותר עמוד רשמי שמפריד דמי ניהול לפי סוג מסלול. הסיבה הסבירה פשוטה: דמי ניהול בישראל נקבעים ברמת הקופה ומול הלקוח, ולא לפי המסלול שנבחר בתוכה.
אז למה בכלל להשוות מסלולים, אם חסרים נתונים?
כי הפער המרכזי בין המסלולים אינו בדמי ניהול אלא בחשיפה למניות ובתשואה הנגזרת ממנה לאורך זמן. את החלק הזה כן אפשר להשוות — בזהירות, וכטווחים ולא כהבטחה.
איפה בכל זאת מוצאים את דמי הניהול האמיתיים שלי?
בדוח התקופתי שהגוף המנהל שולח לך, ובמאגר הרשמי של רשות שוק ההון. הדוח שלך מציג את מה שנגבה בפועל; המאגר מציג מה מדווח ברמת המסלול.
הנתונים של 8%–12% ו-12%–15% תשואה — הם רשמיים?
לא. אלה נתונים השוואתיים כלליים מאתרי השוואה, לא נתוני תשואה רשמיים של גוף מסוים במסלול מסוים. תשואות עבר אינן מבטיחות תשואות עתיד, ואת המספר הרלוונטי לקופה שלך יש לשלוף מהמאגר הרשמי.
מה עדיף — לחכות שיפורסם מידע מדויק יותר?
לא צריך לחכות. המידע המדויק כבר קיים, הוא פשוט לא נמצא באתרי השוואה אלא במאגר הרשמי ובדוח האישי שלך. שתי בדיקות של כמה דקות מספקות מספר אמיתי במקום ממוצע.
חזרה לתמונה המלאה: איפה העמוד הזה יושב בסדרה
העמוד הזה הוא בדיקת-הגינות של ההשוואה כולה. את התמונה השלמה — חשיפה, סיכון, תשואה, גיל ומוצרים — תמצא בעמוד המרכזי: מסלול כללי מול מסלול מניות: השוואה מלאה לחוסך הישראלי. שם גם מסודרים כל שאר עמודי הסדרה, כולל הפירוט על דמי ניהול מההפקדה לפי מסלול.
גילוי נאות: התוכן כאן הוא מידע כללי ואינו ייעוץ פנסיוני, ייעוץ השקעות או תחליף לבדיקה אישית מול גורם מורשה. נתוני תשואה הם היסטוריים ואינם מבטיחים תשואה עתידית. כל אמירה על טווחי דמי ניהול או תשואה היא הערכה המבוססת על אתרי השוואה, ולא על תעריפון רשמי. אין לנו affiliate — אף גוף לא משלם לנו על ההשוואה הזו.
מקורות
- גמל-נט — מערכת השוואת קופות גמל וקרנות השתלמות, רשות שוק ההון, ביטוח וחיסכון. המקור הרשמי לדמי ניהול ותשואות ברמת מסלול. נכון ל-17/08/2026.
- רשות שוק ההון, ביטוח וחיסכון — עמוד הרשות באתר gov.il. הרגולטור המפקח על קופות גמל, קרנות השתלמות ופוליסות חיסכון בישראל. נכון ל-17/08/2026.
- המסלקה הפנסיונית — שירות ממשלתי לאיתור מוצרי החיסכון הפנסיוני על שמך. לבדיקת המסלולים שבהם אתה נמצא בפועל. נכון ל-17/08/2026.
- אתרי השוואה ומידע שנסרקו לצורך המדריך: גמל-נט AI, GemelTop, SmartGemel, Berki, Savings, Gemel-AI — מקורות משניים, לא רשמיים. נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: רבעון רביעי 2026