רשות המסים היא הגוף היחיד בישראל שמגדיר איך ממסים הכנסה שוטפת משכירות למגורים — ובניגוד לרוב אפיקי ההשקעה, היא לא קובעת שם שיעור אחד אלא שלושה מסלולים עיקריים שהמשכיר בוחר ביניהם: פטור עד תקרה חודשית, מס מופחת של 10% בתנאים מסוימים, או חיוב לפי מס הכנסה רגיל. בצד השני של המגרש, בתיק ניירות ערך, אין תפריט: ריבית, דיבידנד ורווח ממומש חייבים במס רווחי הון בשיעור הקבוע בחוק — 25% ליחיד שאינו בעל מניות מהותי, 30% לבעל מניות מהותי.
זהו העמוד השני-שלישי בסדרת ההשוואה בין דירה להשקעה לתיק בשוק ההון, והוא מתמקד בקריטריון אחד בלבד: המס על ההכנסה השוטפת — לא מס הרכישה, לא מס השבח, לא ביטוח לאומי. זה ההבדל שמרגישים כל חודש, לא פעם אחת בכניסה ופעם אחת ביציאה.
למה בשכירות יש בחירה ובשוק ההון אין
ההבדל אינו טכני, הוא מבני. הכנסה משכירות למגורים היא הכנסה שמגיעה מיחיד ליחיד — בלי בנק באמצע, בלי בורסה, בלי מנגנון שמנכה מס אוטומטית. לכן המחוקק בנה שלושה מסלולים חלופיים, שכל אחד מהם מטפל אחרת בשאלה "כמה מהשכירות שייך למדינה". בשוק ההון, לעומת זאת, יש תמיד גורם מתווך — בנק או חבר בורסה — והמס מנוכה במקור על ריבית, על דיבידנד ועל רווח במימוש.
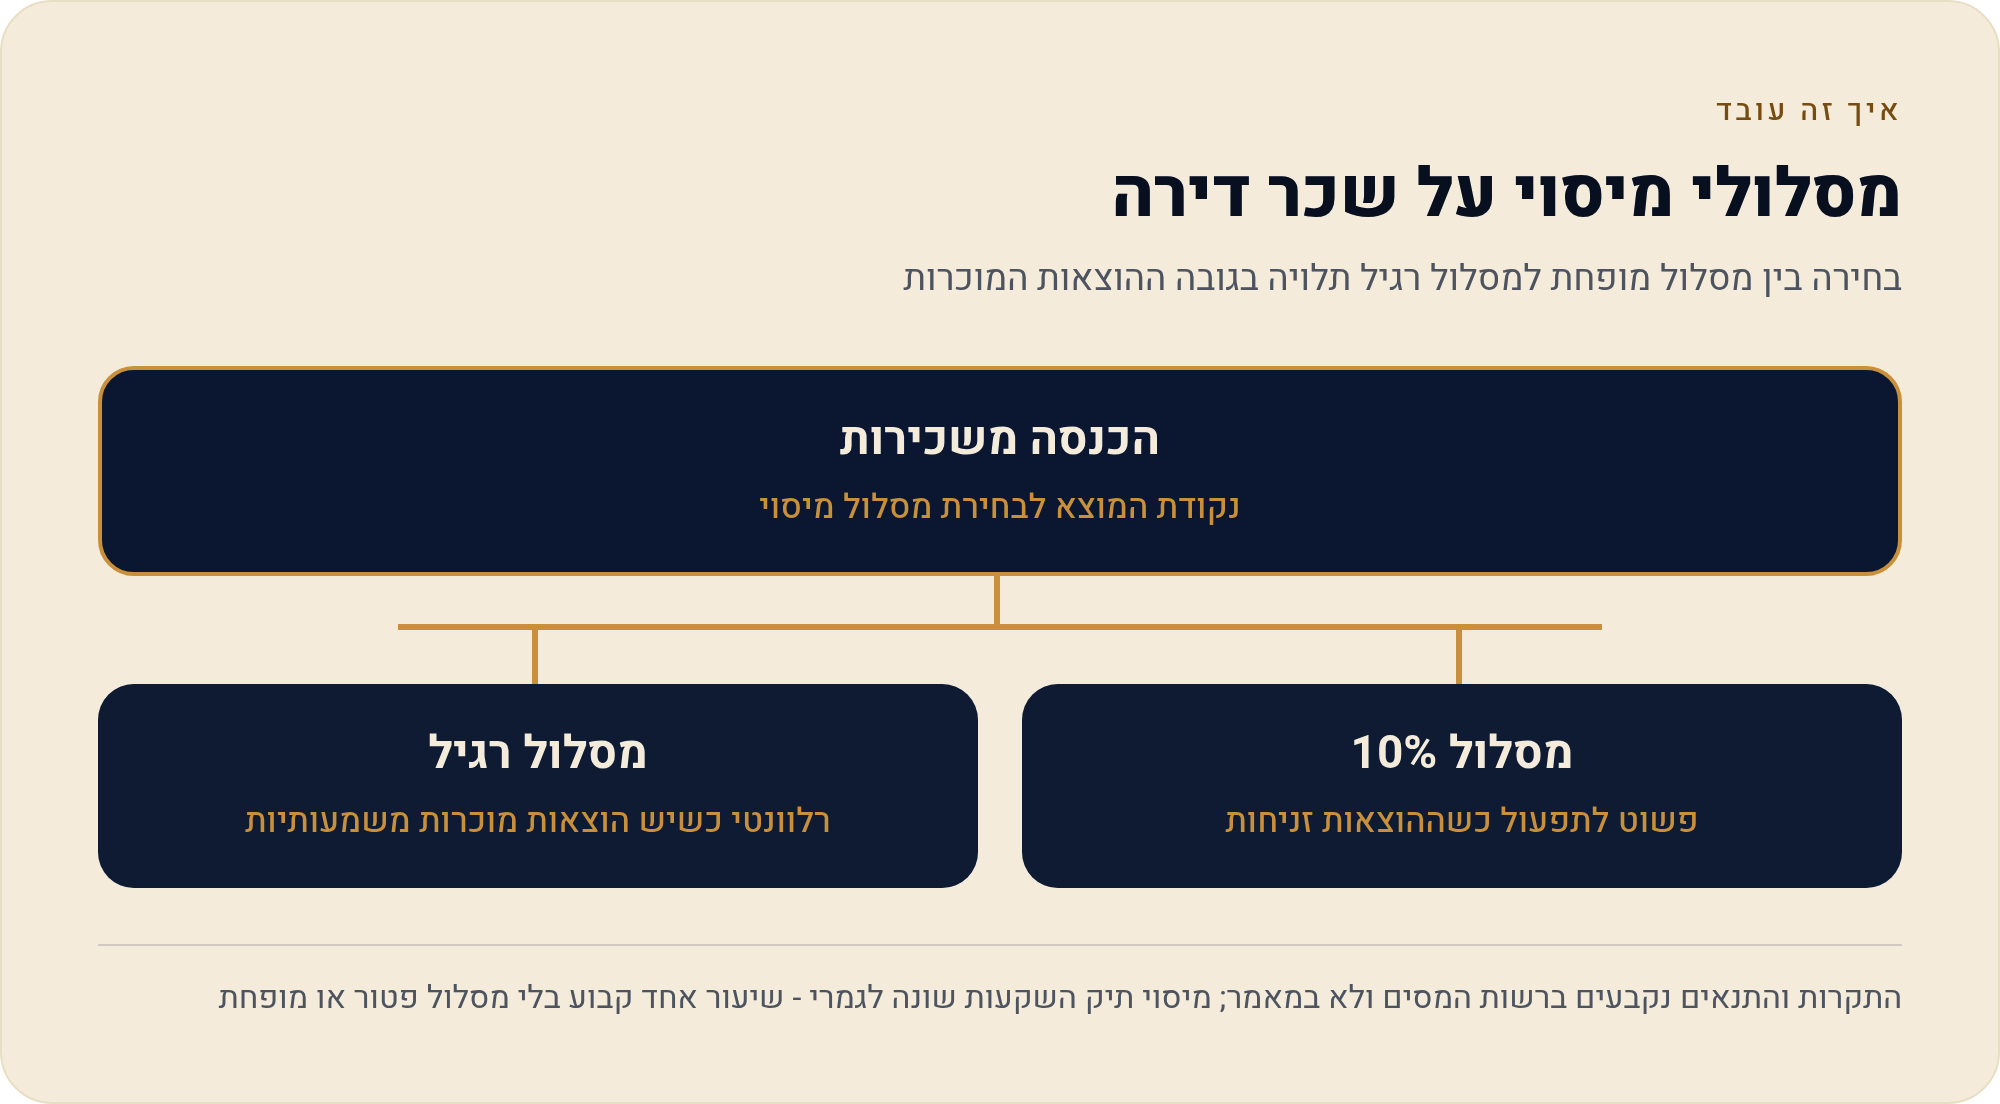
שלושת המסלולים של הכנסה משכירות למגורים
- פטור עד תקרה הכנסה חודשית משכירות למגורים עד תקרה שנקבעת ברשות המסים אינה חייבת במס. מעל התקרה קיים מנגנון של פטור חלקי. התקרה המדויקת ל-2026 נקבעת ברשות המסים ולא פורסמה כאן — יש לבדוק אותה במקור הרשמי לפני שמסתמכים עליה.
- מס מופחת 10% מסלול שבו משלמים 10% על ההכנסה משכירות למגורים, בתנאים מסוימים שרשות המסים מגדירה. במסלול הזה, ככלל, לא מקזזים הוצאות — משלמים על המחזור, לא על הרווח.
- מס הכנסה רגיל ההכנסה נכנסת לחישוב מדרגות מס ההכנסה של היחיד. כאן ניתן, בכפוף לכללים, לקזז הוצאות מוכרות מול ההכנסה — אבל השיעור עצמו נגזר מכלל ההכנסות שלכם, לא מהשכירות בלבד.
ההיגיון הפרקטי פשוט: ככל שההכנסה משכירות קטנה יותר, מסלול הפטור נוטה להיות הרלוונטי; ככל שההכנסה גדולה יותר וההוצאות זניחות, מסלול ה-10% נוטה להיות פשוט לתפעול; וככל שיש הוצאות משמעותיות מוכרות, המסלול הרגיל נכנס לתמונה. אבל ההכרעה תלויה בתקרות ובתנאים המעודכנים — ואלה נקבעים ברשות המסים, לא במאמר.
ובצד השני: שיעור אחד, שני מספרים
בתיק ההשקעות המצב חד. ריבית, דיבידנד ורווחים ממומשים חייבים במס רווחי הון בשיעור הקבוע בחוק: 25% ליחיד רגיל, ו-30% לבעל מניות מהותי. אין מסלול פטור מקביל לזה שקיים בדירה, ואין מסלול מופחת — לפחות לא כזה שעלה במחקר לעמוד הזה. מי שמצפה למצוא בשוק ההון "תקרת פטור" בסגנון השכירות, לא ימצא אותה.
שיעורי מס על הכנסה שוטפת: מסלול שכירות מופחת מול מס רווחי הון (%)
רשות המסים / מחקר MSL · נכון ל-17/08/2026
טבלת ההשוואה: איך נראה המס השוטף בכל צד
| קריטריון | דירה להשקעה (שכירות למגורים) | תיק השקעות בשוק ההון |
|---|---|---|
| מספר מסלולי מס | שלושה מסלולים עיקריים: פטור עד תקרה, 10% מופחת, או מס הכנסה רגיל | מסלול אחד — מס רווחי הון לפי חוק |
| שיעור המס העיקרי | תלוי מסלול; במסלול המופחת — 10% | 25% ליחיד רגיל · 30% לבעל מניות מהותי |
| קיום פטור על ההכנסה השוטפת | קיים פטור עד תקרה חודשית (התקרה ל-2026 — ברשות המסים, לא פורסם כאן) | לא נמצאה מקבילה במחקר |
| מי מבצע את החיוב | באחריות המשכיר — בחירת מסלול, ובחלק מהמקרים דיווח ותשלום יזום | ניכוי במקור דרך הגוף המנהל |
| קיזוז הוצאות מול ההכנסה | אפשרי, בכפוף לכללים, במסלול המס הרגיל | לא נבדק במחקר לעמוד זה |
| תדירות ההתמודדות | שוטפת — כל עוד יש שוכר | אוטומטית באירוע (ריבית/דיבידנד/מימוש) |
| ודאות המספר לשנת 2026 | תקרות ותנאים מעודכנים — ברשות המסים | שיעורים קבועים בחוק — 25% / 30% |
שימו לב לעמודה האמצעית: היא לא "טובה יותר", היא גמישה יותר. גמישות בעולם המס פירושה גם אחריות — מישהו צריך לבחור את המסלול הנכון, ואותו מישהו הוא בעל הדירה.
מה זה אומר בפועל על התשואה נטו
התשואה שרואים בפרסומות היא ברוטו. המס השוטף הוא מה שמפריד בין ברוטו לנטו, והוא פועל אחרת בכל אפיק. בדירה, אם ההכנסה נכנסת לתחום הפטור, ההפרש בין ברוטו לנטו על השכירות עצמה עשוי להיות אפסי. אם בחרתם במסלול ה-10%, אתם מוותרים על קיזוז הוצאות בתמורה לפשטות. ובמסלול הרגיל, השכירות מצטרפת לשאר ההכנסות שלכם ומשפיעה על מדרגת המס הכוללת.
בתיק ההשקעות אין תרחישים כאלה: קופון של אג"ח, דיבידנד של מניה או רווח במימוש — כולם עוברים דרך אותו שיעור סטטוטורי. היתרון הוא שקיפות מלאה מראש; החיסרון הוא שאין דלת אחורית של פטור על ההכנסה השוטפת.
צעדים מעשיים לפני שאתם מחליטים על מסלול
- חשבו את ההכנסה החודשית הכוללת משכירות למגורים לא לפי דירה אחת — לפי כלל הדירות שמושכרות למגורים על שמכם. זה המספר שנבחן מול תקרת הפטור.
- שלפו את התקרה והתנאים המעודכנים מרשות המסים אל תסתמכו על מספר שראיתם בפורום או במאמר משנה שעברה. המסלולים והתנאים מפורסמים באתר רשות המסים ב-gov.il.
- אמדו את ההוצאות המוכרות שלכם אם יש הוצאות משמעותיות ומתועדות, המסלול הרגיל עשוי להיות רלוונטי; אם ההוצאות זניחות, הפשטות של המסלול המופחת שווה משהו בפני עצמה.
- בדקו מול הגוף המנהל את התיק איך מנוכה המס אצלכם בצד שוק ההון, ודאו שאתם מבינים על מה בדיוק מנוכה מס במקור ומה מדווח בסוף השנה — זה משנה את חישוב התשואה נטו.
- הצליבו עם שאר קריטריוני ההשוואה המס השוטף הוא רק שכבה אחת. הוא לא עומד לבד מול מס הרכישה, עלות המימון והעמלות.
מה לא פורסם כאן ואיפה זה כן קיים
המחקר שעליו נשען העמוד הזה קובע מפורשות: התקרות המדויקות והפרטים המעודכנים ל-2026 למסלולי מס השכירות נקבעים ברשות המסים ולא פורסמו כאן. זו לא חמקנות — זו הדרך היחידה לכתוב על מס בלי להמציא מספר. באותה מידה, בצד שוק ההון, שיעורי 25% ו-30% מופיעים כשיעורים הקבועים בחוק, אך העמוד לא מציג טבלת מדרגות מלאה או מקרי-קצה.
אם אתם צריכים את המספר עצמו — לא את ההיגיון שמאחוריו — הכתובת היא רשות המסים. מפת פערי המידע המלאה בשתי ההשקעות מרוכזת בעמוד מה לא פורסם רשמית בסדרה, ואת הצד של המס הראשוני על הכניסה תמצאו בעמוד מס רכישה מול מס רווחי הון.
חזרה לתמונה המלאה: איפה העמוד הזה יושב בסדרה
המס השוטף הוא קריטריון אחד מתוך שבעה בהשוואה. הוא מסביר את הזרימה החודשית — לא את עלות הכניסה, לא את עלות המימון ולא את מה שקורה במכירה. את ההשוואה המלאה, כולל שאר הקריטריונים, תמצאו בעמוד האב: דירה להשקעה מול תיק השקעות בשוק ההון — השוואה מלאה. ואם הכנסה משכירות היא הנושא שלכם, המשך טבעי הוא ביטוח לאומי על הכנסה משכירות — כי מס הכנסה הוא לא בהכרח התשלום היחיד על אותה הכנסה.
מקורות
- רשות המסים בישראל — מסלולי מיסוי הכנסה משכירות למגורים ושיעורי מס רווחי הון. מסלולי הפטור, המס המופחת והמס הרגיל, וכן התקרות המעודכנות, נקבעים ומתפרסמים על ידי רשות המסים. נכון ל-17/08/2026.
- מחקר MSL פנימי — טבלת השוואה בין דירה להשקעה לתיק השקעות בשוק ההון, קריטריון "מיסוי שוטף על ההכנסה מההשקעה". שיעורי מס רווחי הון: 25% ליחיד שאינו בעל מניות מהותי, 30% לבעל מניות מהותי. נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: Q4 2026