בחלק הזה
בקצרה
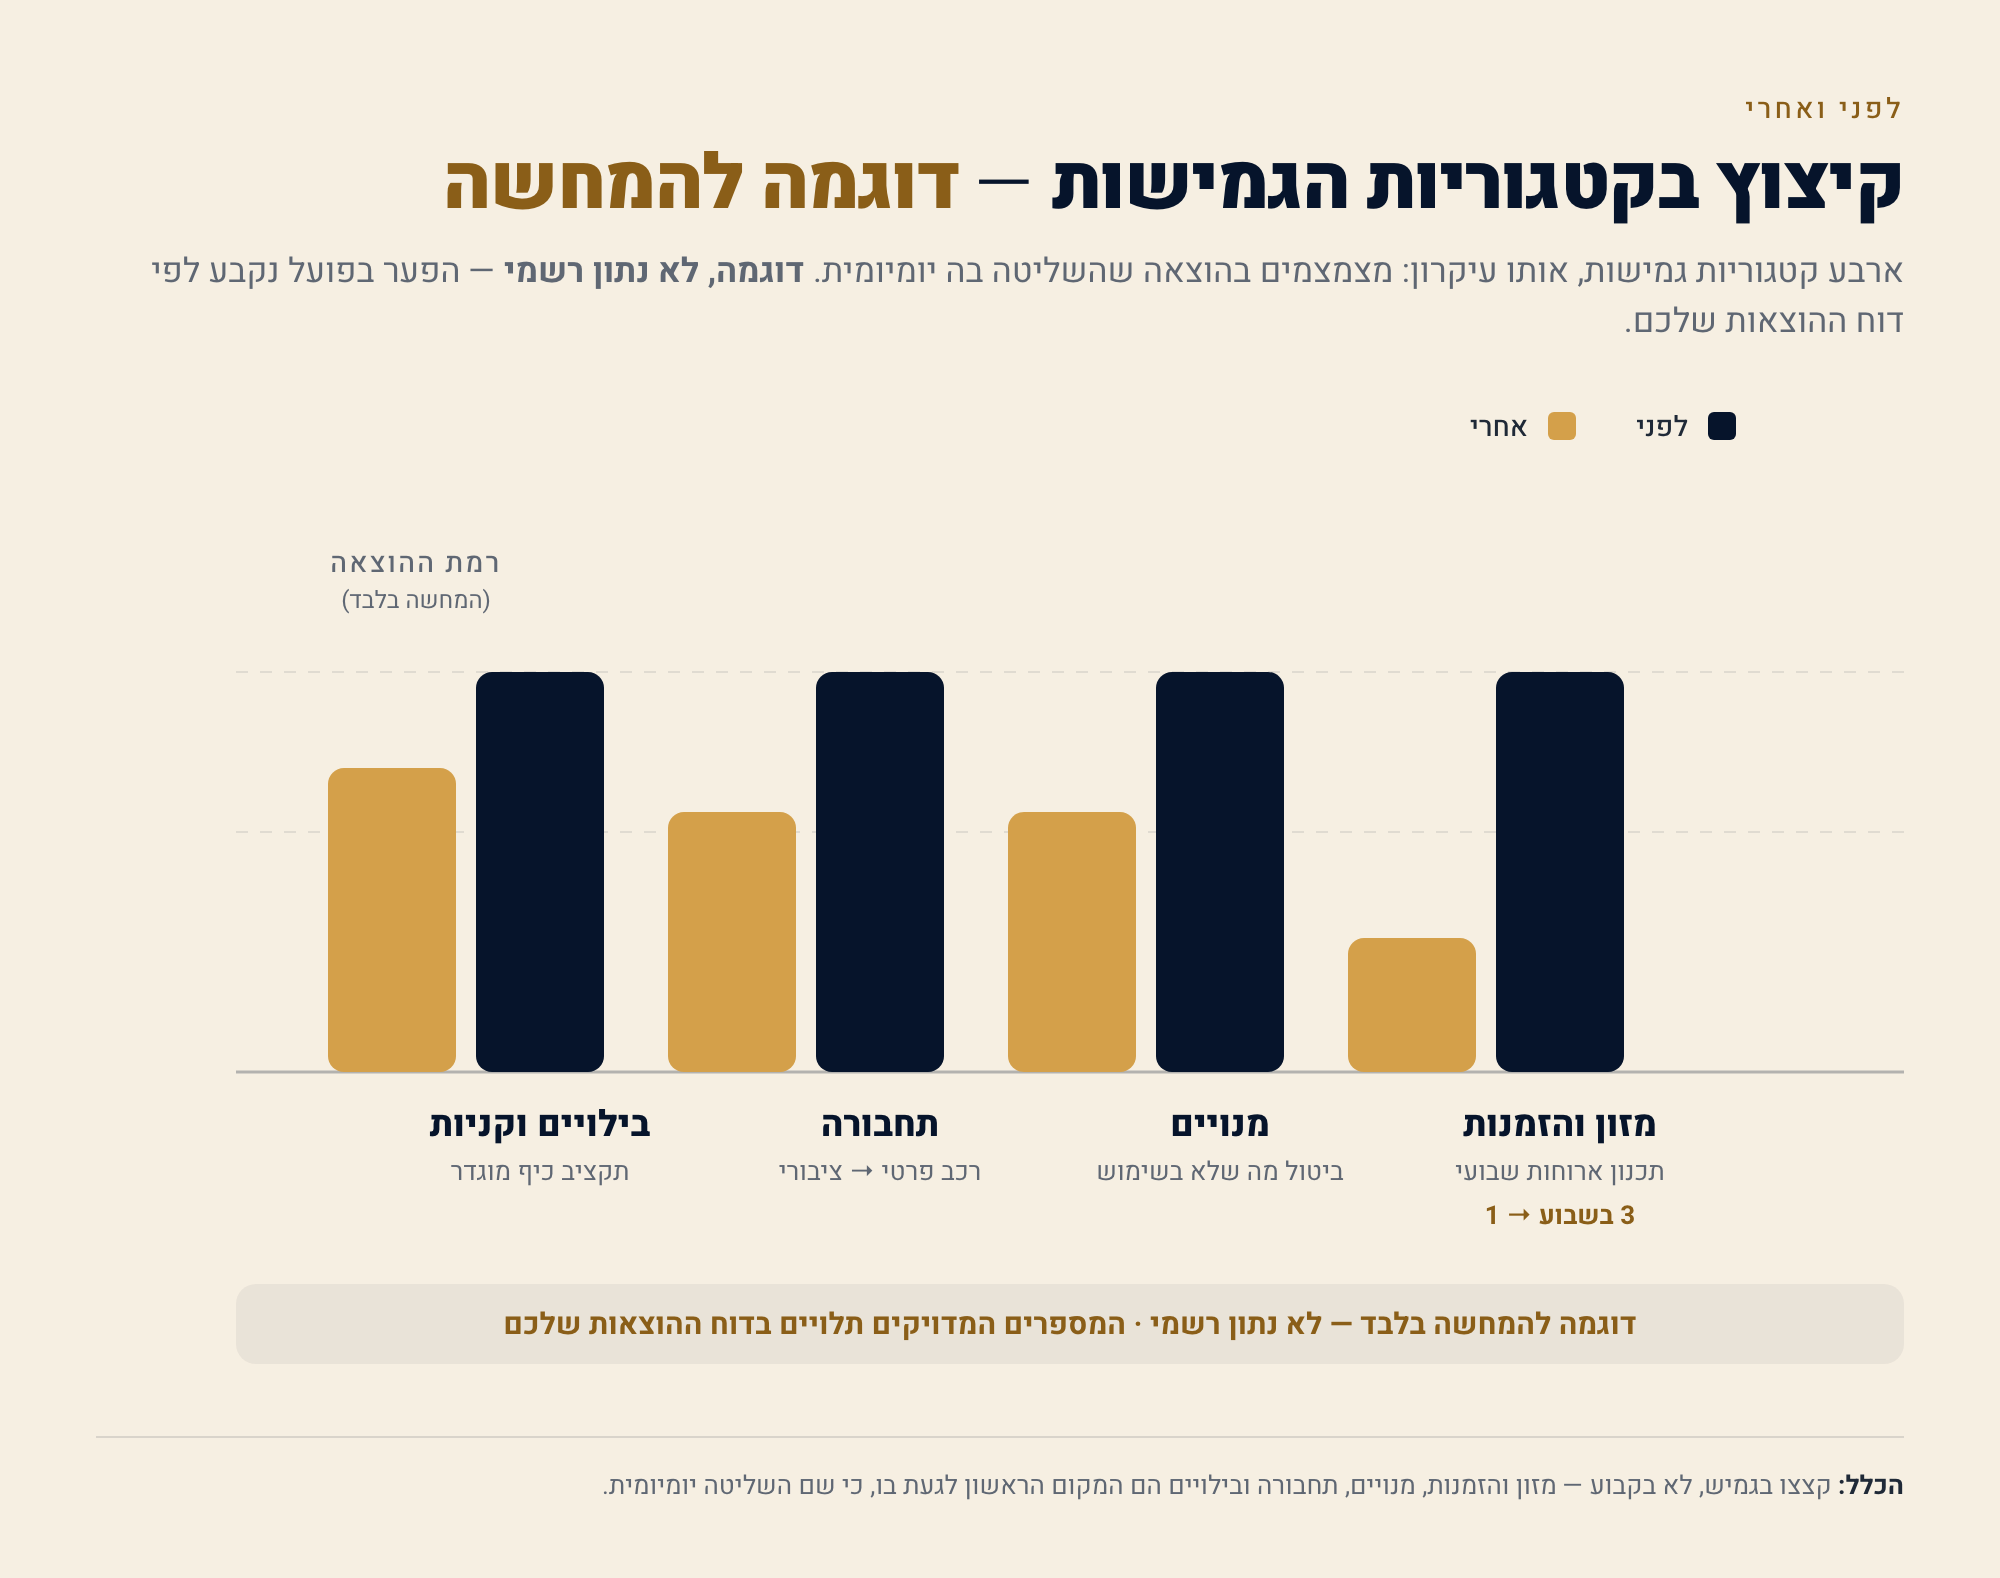
- מזון והזמנות — לרוב הקטגוריה הגמישה ביותר; תכנון ארוחות שבועי ורשימת קניות מפחיתים בזבוז.
- מנויים דיגיטליים — רשמו את כולם, בטלו את מה שלא בשימוש.
- תחבורה — השוו עלות רכב פרטי מול תחבורה ציבורית לנסיעות קבועות.
- ביטוחים והלוואות — בדיקה תקופתית ומימון מחדש כשיש פער ריבית משמעותי.
- אין יעד אחיד — כמה לקצץ תלוי בדוח ההוצאות של המשפחה שלכם בלבד.
הלשכה המרכזית לסטטיסטיקה מפרסמת מדי שנה את סקר הוצאות משק הבית — הסקר שמפרק לאן באמת הולך הכסף של המשפחה הישראלית: כמה על דיור, כמה על מזון, כמה על תחבורה, כמה על תרבות ובילוי. זו נקודת-ההתחלה הנכונה לשאלה "איפה לקצץ", כי היא מלמדת דבר אחד חשוב: לא כל קטגוריה נולדה שווה.
חלק מההוצאות שלכם קבועות ונוקשות — משכנתא או שכר דירה, גני ילדים, החזרי הלוואות. את אלה קשה לשנות מהיום למחר. חלק אחר — הרבה יותר גדול ממה שנדמה — הוא גמיש: הוא זז לפי החלטות יומיומיות, ואפשר להזיז אותו בלי שאיש בבית ירגיש שנפגעה איכות החיים. העמוד הזה מתמקד בדיוק שם: בקטגוריות שאפשר לגעת בהן, ואיך עושים את זה בצורה חכמה במקום גזירה גורפת שלא מחזיקה חודשיים.
הכלל שמנחה הכל קצצו בגמיש, לא בקבוע
הטעות הנפוצה היא להתחיל דווקא מההוצאה הכי גדולה — הדיור — ולהרגיש שאין מה לעשות, ואז לוותר על כל התהליך. הגישה ההפוכה עובדת טוב יותר: להתחיל מהקטגוריות הקטנות-והגמישות, שבהן שינוי התנהגותי קטן מצטבר לסכום מכובד בסוף החודש. ההוצאה הגמישה היא זו שאתם שולטים בה בכל רכישה בודדת — לעומת ההוצאה הקבועה שנחתמה פעם אחת בחוזה.
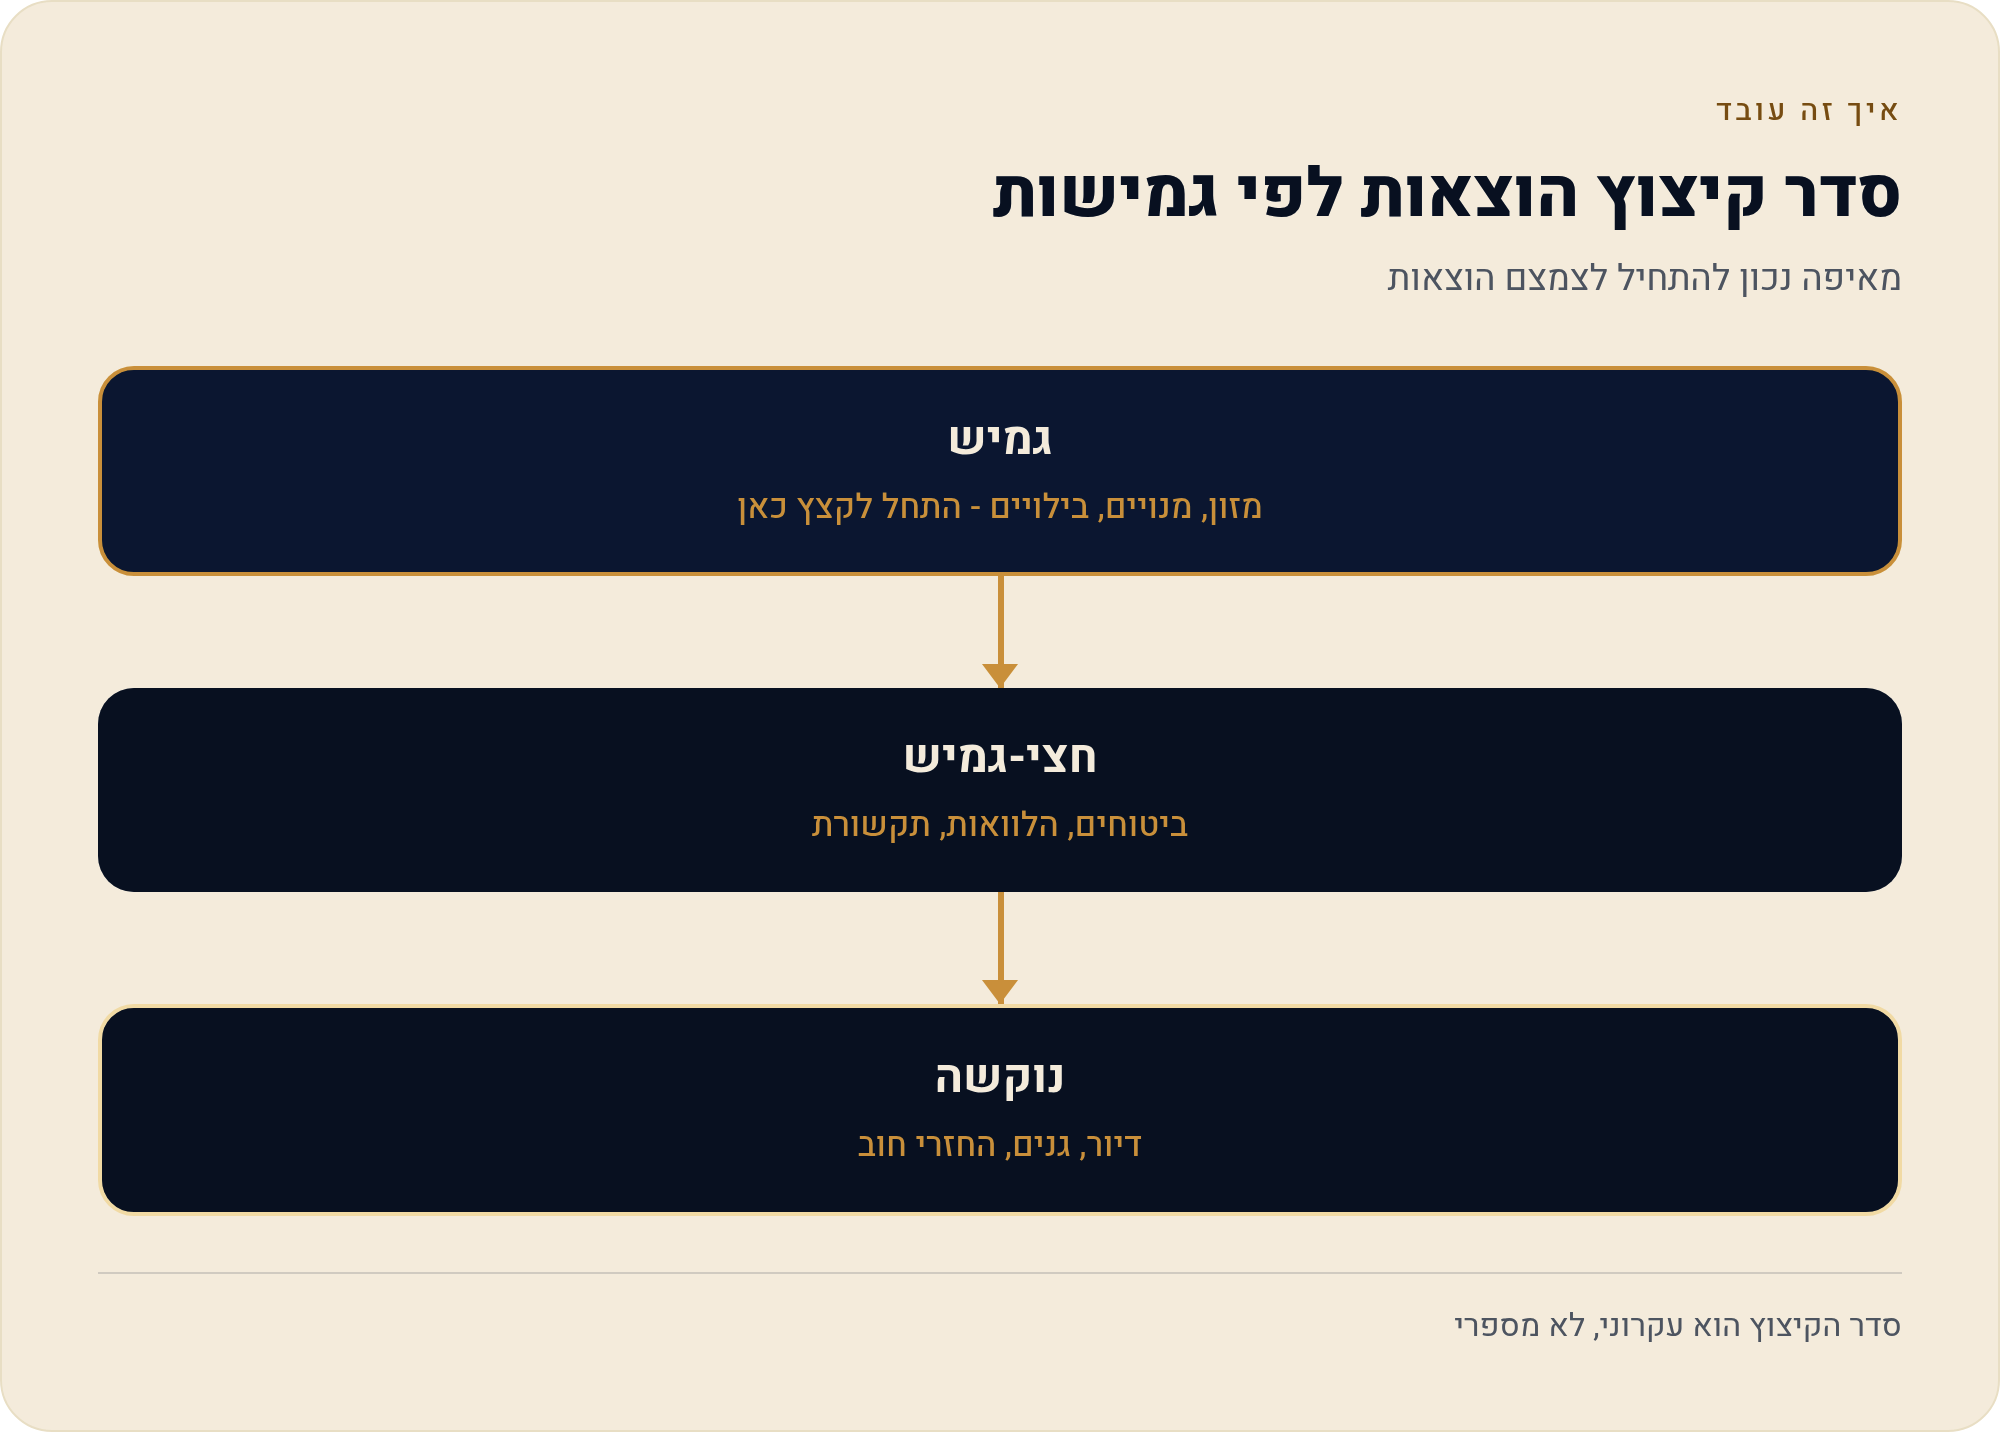
- גמיש (התחילו כאן): מזון והזמנות, מנויים, בילויים, קניות אימפולסיביות, דלק.
- חצי-גמיש (דורש בדיקה תקופתית): ביטוחים, הלוואות, חבילות סלולר ותקשורת.
- נוקשה (לא נוגעים בשלב ראשון): משכנתא/שכירות, גני ילדים, החזר חוב חודשי מינימלי.
קטגוריה 1 מזון והזמנות — האלוף בבזבוז השקט
מזון הוא כמעט תמיד הקטגוריה הגמישה הראשונה שכדאי לגעת בה, פשוט כי היא מורכבת מעשרות רכישות קטנות בחודש — וכל אחת מהן היא הזדמנות להחלטה אחרת. שני הגורמים הגדולים כאן הם בזבוז מזון (מה שנקנה ונזרק) והזמנות אוכל שמצטברות בשקט דרך האפליקציה.
שני כלים פשוטים עושים את רוב העבודה: תכנון ארוחות שבועי מראש ורשימת קניות צמודה אליו. כשאתם יודעים מה אוכלים ביום שלישי, אתם קונים בדיוק את זה — לא שלושה דברים שנראו טוב במדף ונרקבו במקרר. זה נשמע טריוויאלי, אבל ההבדל בין קנייה מתוכננת לקנייה ספונטנית הוא בדיוק ההבדל בין דוח מזון שגדל לבד לבין דוח שנשאר במקום.
מה זה אומר בפועל: פעם בשבוע, לפני הקנייה, שבו חמש דקות וכתבו את ארוחות השבוע. בזמן שמתכננים, בדקו מה כבר יש במקרר ובמזווה. את ההזמנות מהאפליקציה — הגדירו מראש כמה מותרות בחודש, ותנו לזה מקום בתקציב במקום שזה יזלוג מכל מקום.
- סטרימינג של סרטים — האם אתם עדיין משתמשים בו בפועל?
- מוזיקה בסטרימינג — נבדקו אם המנוי עדיין בשימוש?
- אחסון בענן — האם יש צורך בנפח הנוכחי?
- אפליקציית כושר — האם היא בשימוש קבוע?
- מועדון לקוחות בתשלום — האם ההטבות מנוצלות בפועל?
קטגוריה 2 מנויים ושירותים דיגיטליים — הדליפה שלא רואים
מנויים הם הקטגוריה האכזרית ביותר, כי הם נגבים אוטומטית ובשקט. סטרימינג של סרטים, מוזיקה, אחסון בענן, אפליקציית כושר, מועדון לקוחות בתשלום, חבילה שנרשמתם אליה "לחודש ניסיון" ושכחתם — כל אחד מהם בנפרד נראה זניח, אבל הסכום המצטבר של מנויים שאיש לא משתמש בהם הוא לרוב הפתעה לא נעימה.
הפעולה כאן פשוטה אך דורשת רגע של אומץ: רשמו את כולם. עברו על דף האשראי של שלושה חודשים אחורה ורשמו כל חיוב חוזר. ליד כל אחד סמנו: משתמשים / לא משתמשים / לא בטוחים. את "לא משתמשים" — בטלו עכשיו. את "לא בטוחים" — בטלו לחודש ותראו אם התגעגעתם.
- אספו את החיובים החוזרים מדף האשראי של שלושה חודשים — כל שורה שחוזרת כל חודש.
- סמנו שימוש בפועל מתי השתמשתם לאחרונה בכל שירות — לא מתי נרשמתם.
- בטלו את המתים כל מנוי שלא נגעתם בו חודשיים ומעלה.
- בדקו כפילויות שתי אפליקציות שעושות אותו דבר, או שירות שכבר כלול בחבילה אחרת.
| רכיב עלות | רכב פרטי | תחבורה ציבורית |
|---|---|---|
| דלק | כלול בעלות החודשית | לא רלוונטי |
| ביטוח (חובה ומקיף) | חלק יחסי מהביטוח השנתי | לא רלוונטי |
| טסט וטיפולים | חלק יחסי מהעלות השנתית | לא רלוונטי |
| חניה | כלול בעלות החודשית, לעיתים נגבית פעמיים ביום | לא רלוונטי |
| עלות כוללת לחודש | סכום כל הרכיבים לעיל | מנוי חודשי קבוע לאותו מסלול |
קטגוריה 3 תחבורה — כשהרכב עולה יותר ממה שנדמה
עלות הרכב הפרטי מטעה כי רואים בעיקר את הדלק — אבל התמונה המלאה כוללת גם ביטוח (חובה ומקיף), טסט, טיפולים, חניה, ולעיתים גם אגרות. כשמחברים הכל, נסיעה קבועה יומיומית ברכב יכולה להיות יקרה משמעותית מהחלופה. לכן שווה להשוות את העלות המלאה של הרכב הפרטי מול תחבורה ציבורית — במיוחד לנסיעות הקבועות והצפויות, כמו הנסיעה היומית לעבודה.
זה לא אומר לוותר על הרכב. במשפחות רבות הרכב הכרחי. אבל אם אחד מבני הזוג נוסע כל יום למקום קבוע שנגיש בתחבורה ציבורית, המעבר לנסיעה זו עשוי לחסוך גם דלק וגם בלאי — ולעיתים גם חניה יומית שנגבית פעמיים ביום.
קטגוריה 4 ביטוחים והלוואות — הבדיקה שנדחית שנים
ביטוחים והלוואות הן הוצאות חצי-גמישות: אי אפשר לבטל אותן בלחיצת כפתור, אבל אפשר לשפר את התנאים שלהן — ורוב המשפחות פשוט לא בודקות. פוליסת ביטוח שנחתמה לפני חמש שנים לא בהכרח מתאימה לצרכים של היום, ולעיתים משלמים כפל-כיסויים על אותו סיכון בשתי פוליסות שונות. בדיקה תקופתית של תנאי הביטוחים וההלוואות היא אחת הפעולות המשתלמות ביותר שעושים אחת לשנה.
בהלוואות, המושג המרכזי הוא מימון מחדש — החלפת הלוואה קיימת בהלוואה חדשה בתנאים טובים יותר. זה הופך משתלם כשיש פער משמעותי בריבית בין מה שאתם משלמים היום לבין מה שאפשר לקבל עכשיו. שווה לבדוק את הריבית הנוכחית שלכם מול הצעות בשוק, ובמיוחד לפני החלטות גדולות.
קטגוריה 5 קניות אימפולסיביות — למה 'תקציב כיף' עובד
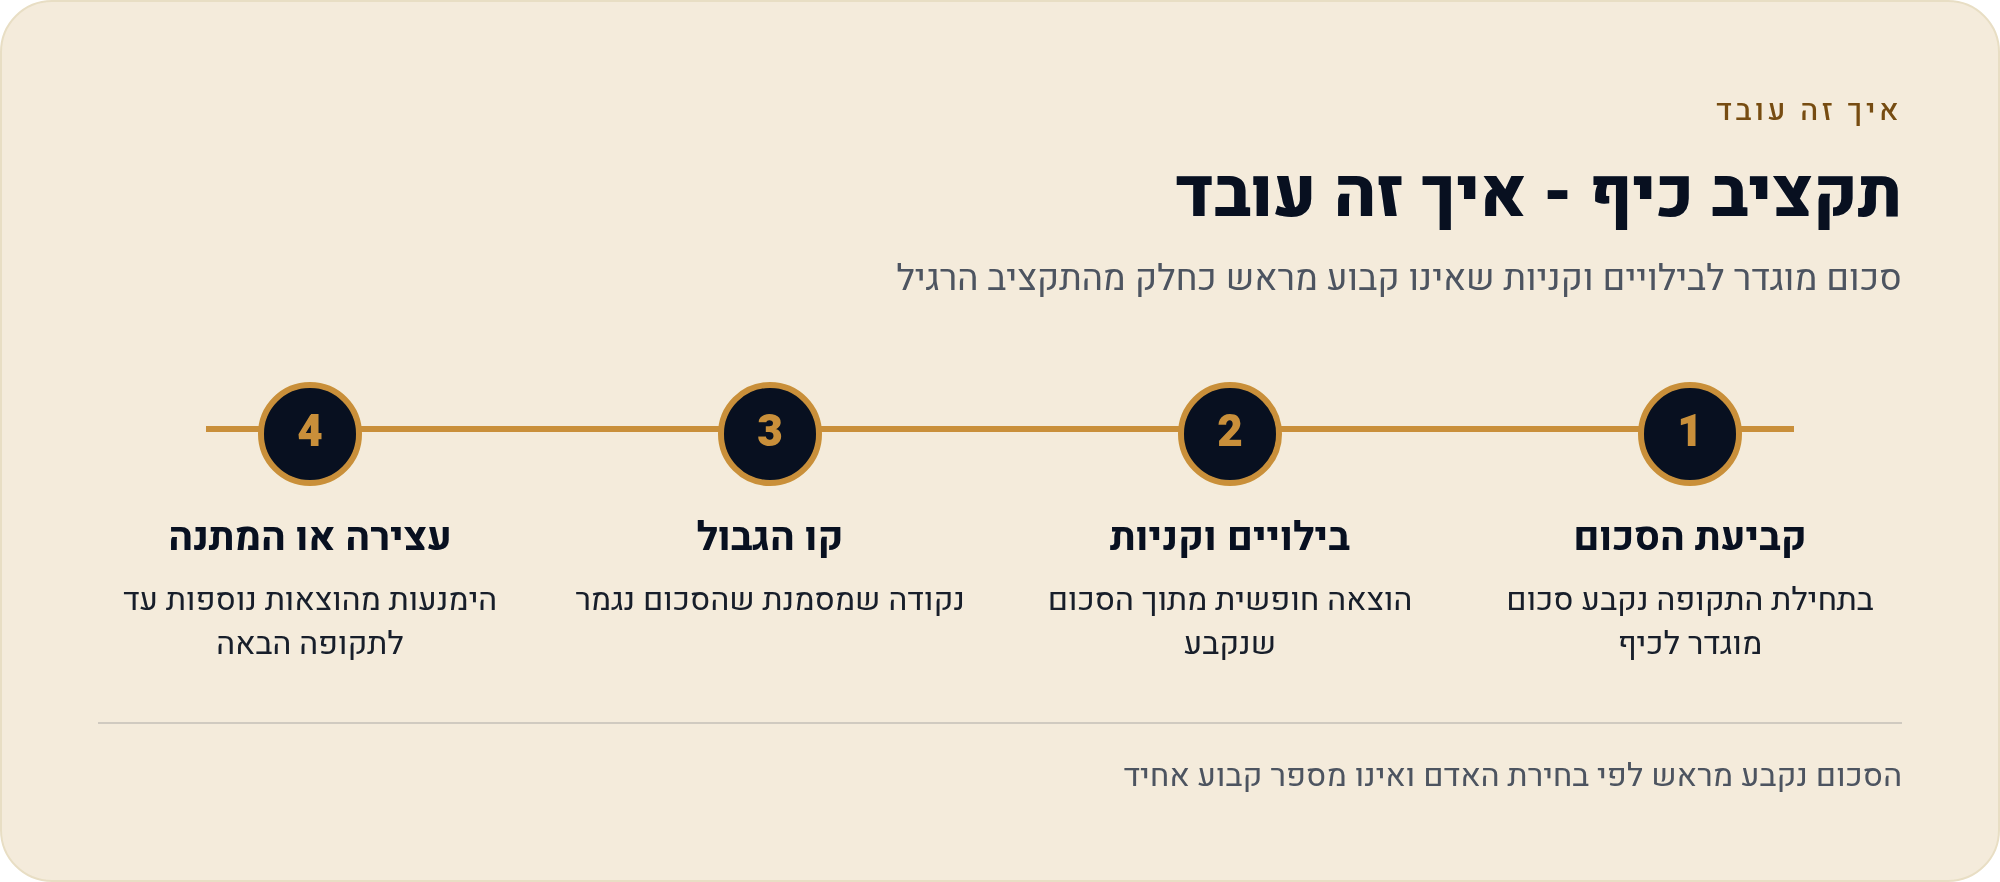
הקטגוריה האחרונה היא הכי אנושית: הקנייה שלא תכננתם, הבילוי הספונטני, הדבר שנראה טוב ברגע. הניסיון לאסור על עצמכם לגמרי כל הוצאה כזו כמעט תמיד נכשל — כי הוא מרגיש כמו עונש, ועונשים לא מחזיקים. הפתרון החכם הוא הפוך: להגדיר מראש 'תקציב כיף' — סכום חודשי קבוע לבילויים וקניות לא-מתוכננים.
כשיש סכום מוגדר לכיף, שתי דברים קורים. ראשית, אתם לא מרגישים אשמים על כל הוצאה קטנה — היא בתוך התקציב. שנית, החריגות הבלתי-מבוקרות נעצרות, כי כשהסכום נגמר — נגמר. הכיף לא נעלם, הוא פשוט מקבל גבול ברור במקום לזלוג לכל מקום ולהפוך את סוף החודש להפתעה.
הצעדים המעשיים איך עוברים על כל הקטגוריות בחודש אחד
- הוציאו את דוח ההוצאות קחו את המיפוי של שלושת החודשים האחרונים — בלעדיו כל קיצוץ הוא ניחוש.
- סמנו גמיש מול קבוע עברו קטגוריה-קטגוריה וסמנו מה גמיש, מה חצי-גמיש ומה נוקשה.
- התחילו מהמזון והמנויים אלה הקטגוריות עם הרווח המהיר ביותר והפגיעה הנמוכה ביותר באיכות החיים.
- קבעו 'תקציב כיף' סכום חודשי מוגדר לבילויים וקניות ספונטניות, כדי שהקיצוץ יחזיק לאורך זמן.
- קבעו בדיקה שנתית לביטוחים ולהלוואות פעם בשנה, השוו תנאים ובדקו אם מימון מחדש משתלם.
מקורות
- הלשכה המרכזית לסטטיסטיקה — סקר הוצאות והכנסות משק הבית. נכון ל-27/07/2026.
- משרד הכלכלה — הגנת הצרכן: זכויות בביטול עסקאות ומנויים. נכון ל-27/07/2026.
- בנק ישראל — מידע לצרכן הפיננסי: הלוואות ומיחזור. נכון ל-27/07/2026.