בחלק הזה
בקצרה
- הכנסה נטו בלבד — משכורות אחרי ניכויים, קצבת ילדים, שכירות ועבודה נוספת. לא ברוטו.
- שלושה חודשים אחורה — עוברים על דפי חשבון וכרטיס אשראי כדי לחשוף דפוסים וחריגות עונתיות.
- שתי קבוצות בלבד — קבועות (משכנתא, ביטוחים, גנים) ומשתנות (מזון, דלק, בילויים).
- ממוצע של שלושה חודשים מדויק בהרבה מחודש בודד.
- הפרש שלילי — לא סוף העולם, אלא נקודת-הפתיחה לעמוד הבא בסדרה.
- שלושה חודשים אחורה — עוברים על דפי חשבון וכרטיס אשראי כדי לחשוף דפוסים וחריגות עונתיות.
- שתי קבוצות בלבד — קבועות (משכנתא, ביטוחים, גנים) ומשתנות (מזון, דלק, בילויים).
- ממוצע של שלושה חודשים מדויק בהרבה מחודש בודד.
גם המדינה עושה בדיוק את זה — פעם בשנה. הלשכה המרכזית לסטטיסטיקה עורכת את סקר הוצאות משק הבית, שממנו נגזר בין היתר מדד המחירים לצרכן. כלומר: יש בישראל מנגנון ממשלתי רשמי שכל תפקידו הוא בדיוק מה שאתם עומדים לעשות עכשיו בקטן — למפות מה משפחה מוציאה ועל מה. ההבדל היחיד הוא שאתם עושים את זה על המשפחה שלכם בלבד, ולכן זה יהיה מדויק פי כמה מכל ממוצע ארצי.
רוב האנשים חושבים שהם יודעים כמה הם מוציאים. כמעט תמיד הם טועים — לא בגלל חוסר-אחריות, אלא כי ההוצאות מתפזרות על עשרות חיובים קטנים שאף אחד לא סוכם. מיפוי אמיתי, שמבוסס על תנועות ולא על הערכה, הוא הבסיס שכל שאר הסדרה נשען עליו. בלי מפה נכונה, כל תקציב שתבנו יהיה ניחוש.
שלב א׳: אוספים את ההכנסה — נטו בלבד
הטעות הראשונה של כמעט כל משפחה היא לרשום את המשכורת ברוטו — הסכום שמופיע בחוזה. אבל לתקציב לא מעניין מה מגיע לכם על הנייר, אלא מה נכנס בפועל לחשבון הבנק אחרי כל הניכויים: מס הכנסה, ביטוח לאומי, מס בריאות, הפרשות לפנסיה וקרן השתלמות. הכנסה נטו היא הסכום שבאמת מגיע לחשבון — וזה המספר היחיד שמתקצבים לפיו.
רשמו את כל מקורות ההכנסה החודשיים בסכום נטו:
- משכורת נטו של כל אחד מבני הזוג — לפי מה שנכנס בפועל, לא לפי התלוש.
- קצבת ילדים מביטוח לאומי — מגיעה לחשבון פעם בחודש.
- הכנסה משכירות, אם יש — הסכום שנשאר אחרי הוצאות על הנכס.
- עבודה נוספת, פרילנס, או הכנסות משתנות אחרות.
| קטגוריית הכנסה | חודש 1 | חודש 2 | חודש 3 | ממוצע |
|---|---|---|---|---|
| משכורת נטו | ||||
| קצבת ילדים | ||||
| הכנסה משכירות |
שלב ב׳: שלושה חודשי תנועות — לא חודש אחד
כאן מגיע החלק שאנשים מנסים לדלג עליו, וזו בדיוק הטעות. פותחים את דפי חשבון הבנק ואת פירוט כרטיס האשראי של שלושה חודשים אחורה. למה שלושה ולא אחד? כי חודש בודד משקר. חודש שבו הייתה חופשה, טסט לרכב, או מתנה לחתונה ייראה מנופח; חודש שקט ייראה זול מדי. שלושה חודשים חושפים את הדפוס האמיתי ואת החריגות העונתיות — כמו ביטוח שיורד פעם בשנה או ארנונה שמשלמים דו-חודשי.
את דפי החשבון מורידים מאתר הבנק או מהאפליקציה — כל בנק בישראל מאפשר להוריד פירוט תנועות לתקופה שבוחרים, בדרך-כלל כקובץ אקסל או PDF. את פירוט כרטיס האשראי מורידים בנפרד, כי הרבה הוצאות לא מופיעות בחשבון הבנק כשורות נפרדות אלא כחיוב חודשי מרוכז אחד. אם תסתכלו רק על חשבון הבנק, תפספסו את כל התמונה של מה קניתם באשראי.
שלב ג׳: מחלקים כל הוצאה לשתי קבוצות
עכשיו עוברים על כל שורה ומחליטים לאיזו משתי קבוצות היא שייכת. לא צריך יותר משתיים בשלב הזה — קבועות ומשתנות. ההבחנה פשוטה: הוצאה קבועה חוזרת בסכום דומה כל חודש ואתם לא באמת שולטים בה בטווח הקצר. הוצאה משתנה נעה מחודש לחודש, ובה יש לכם הרבה יותר מרחב-תמרון — וזה בדיוק המקום שבו נחפש קיצוצים בעמוד הבא.
| הוצאות קבועות | הוצאות משתנות |
|---|---|
| משכנתא / שכר דירה | מזון וקניות סופר |
| ביטוחים (רכב, דירה, חיים, בריאות) | דלק ותחבורה |
| הלוואות והחזרים חודשיים | בגדים והנעלה |
| גנים, צהרונים, חוגים | בילויים ומסעדות |
| מנויים (סלולר, אינטרנט, סטרימינג, חדר-כושר) | בריאות ותרופות |
| ארנונה, ועד בית | תחזוקת בית ורכב |
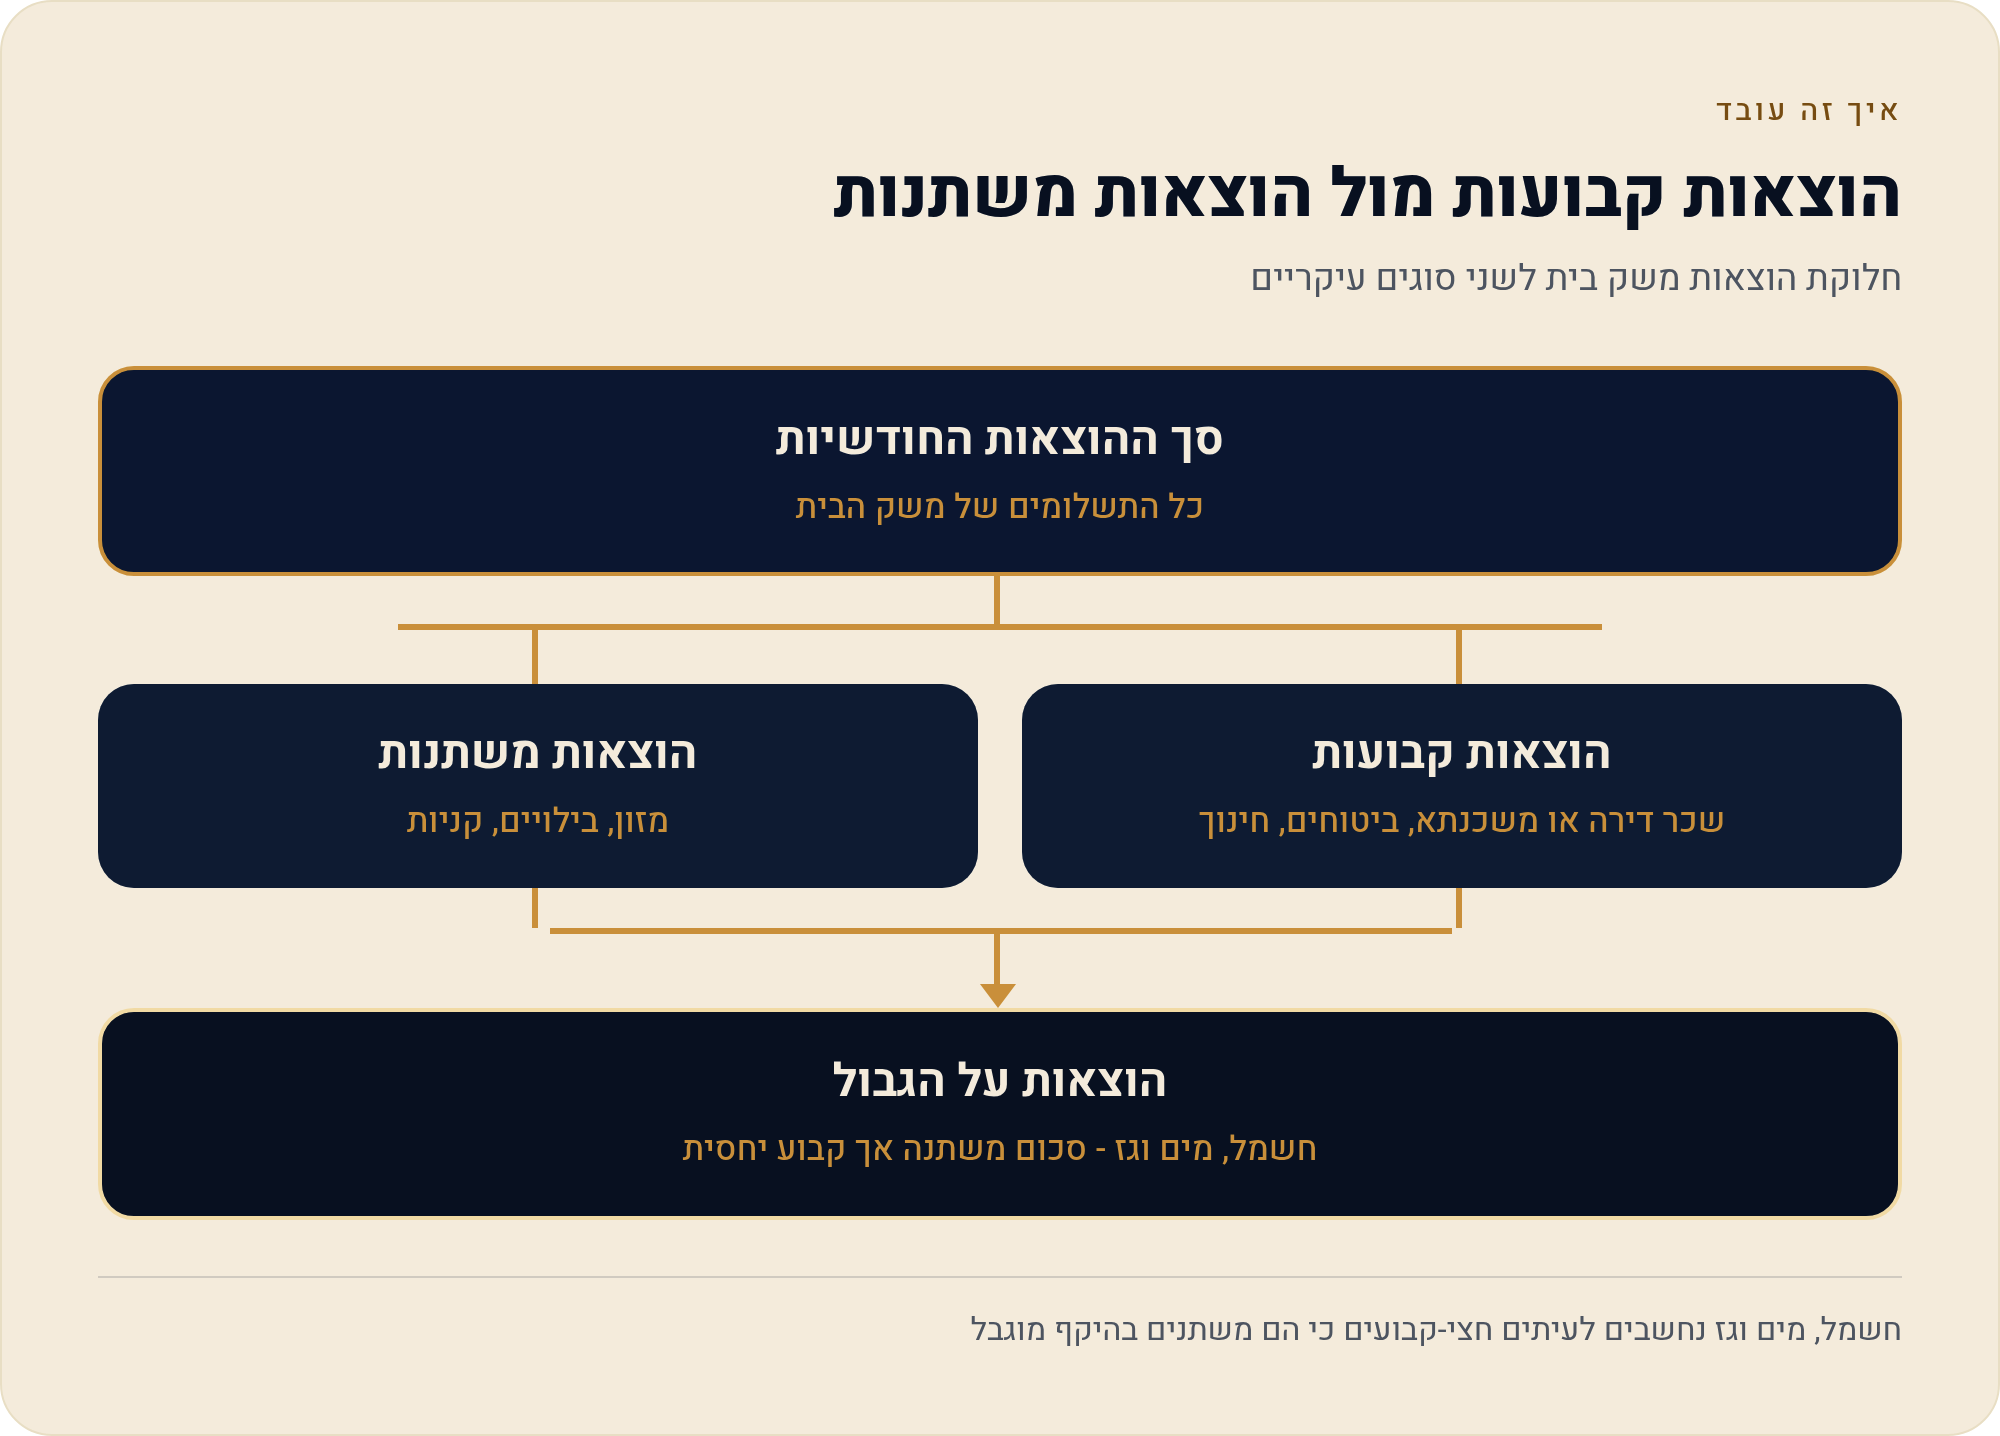
שימו לב שכמה הוצאות יושבות על הגבול. חשמל, מים וגז הם בעצם קבועים במובן שהם חוזרים כל חודש, אבל הסכום משתנה עונתית — בקיץ המזגן, בחורף הדוד. אין תשובה אחת נכונה: אפשר להכניס אותם לקבועות ולהשתמש בממוצע השנתי, או לקטגוריה משתנה משלהם. העיקר להיות עקביים — אותה הוצאה נכנסת לאותה קטגוריה בכל שלושת החודשים, אחרת הממוצע יצא מעוות.
שלב ד׳: ממוצע חודשי לכל קטגוריה
אחרי שכל שורה מסווגת, מסכמים כל קטגוריה בכל אחד משלושת החודשים ומחשבים ממוצע. הנוסחה פשוטה כמו שהיא נשמעת:
הממוצע הזה הוא המספר שתעבדו איתו מכאן והלאה. הוא מנטרל את הרעש של חודש חריג בודד ונותן לכם מספר ריאלי שאפשר לתכנן לפיו. אם קטגוריית "מזון" יצאה 3,200 בחודש אחד, 2,900 בשני ו-4,100 בשלישי (החודש שהיה בו אירוח לחג), הממוצע — כ-3,400 — משקף את המציאות טוב יותר מכל אחד מהמספרים בנפרד.
שלב ה׳: משווים — והפרש שלילי הוא לא אויב
השלב האחרון הוא רגע-האמת: מסכמים את כל ההוצאות הממוצעות (קבועות + משתנות) ומחסירים מההכנסה נטו. שלוש תוצאות אפשריות, ולכל אחת משמעות אחרת:

- הפרש חיובי — נכנס יותר ממה שיוצא. יש לכם עודף חודשי, וזה בדיוק הכסף שילך לחיסכון או לקרן חירום בעמודים הבאים.
- הפרש אפס — נכנס בדיוק כמה שיוצא. יציב, אבל שביר: כל הוצאה בלתי-צפויה מפילה אתכם למינוס.
- הפרש שלילי — יוצא יותר ממה שנכנס. זו לא סיבה לתחושת-אשמה, אלא נקודת-הפתיחה לכל שאר הסדרה.
אם יצא לכם הפרש שלילי, אל תיבהלו ואל תתחילו לחתוך באקראי. העמוד הבא בסדרה — איפה אפשר לקצץ — עובר בדיוק על ההוצאות המשתנות שמיפיתם ומראה איפה יש מרחב אמיתי, בלי לפגוע באיכות החיים.
צעדים מעשיים — לסיכום
- אוספים הכנסה נטו — רושמים כל מקור הכנסה לפי מה שנכנס בפועל לחשבון, לא לפי התלוש.
- מורידים שלושה חודשים — דפי חשבון וגם פירוט כרטיסי אשראי, של כל בני המשפחה.
- מסווגים כל שורה — קבועה או משתנה, בעקביות לאורך שלושת החודשים.
- מחשבים ממוצע — סכום שלושת החודשים חלקי שלוש, לכל קטגוריה. הוצאות שנתיות מחלקים ב-12.
- משווים ומסכמים — מחסירים את סך ההוצאות מההכנסה נטו, ורואים אם ההפרש חיובי, אפס או שלילי.
מקורות
- הלשכה המרכזית לסטטיסטיקה — סקר הוצאות והכנסות משק הבית
- המוסד לביטוח לאומי — קצבת ילדים
- רשות המסים בישראל
נכון ל-27/07/2026.