בחלק הזה
קרנות הפנסיה החדשות מדווחות מדי חודש את נתוני התשואה של מסלוליהן לרשות שוק ההון, ומשם הם מגיעים לפנסיה נט. כלומר: המספר שאתם רואים בעמודת התשואה אינו פרסומת של חברת הביטוח, אלא דיווח מפוקח. הבעיה מתחילה רגע אחרי זה — כי אותו דיווח מפוקח יכול להופיע בשתי צורות שונות מאוד, ומי שלא שם לב מה בדיוק מוצג לו, עלול להשוות תפוחים לאגסים בביטחון גמור.
בקצרה
- תשואה מצטברת = כמה נצבר בסך הכול לאורך כל התקופה שבחרתם.
- תשואה ממוצעת/שנתית = אותה תקופה בדיוק, רק פרוסה לשנה ממוצעת.
- ברוטו או נטו = לפני דמי ניהול או אחריהם. חובה לבדוק את ההקשר לפני שמשווים.
- בסיס החישוב — התשואה נמדדת לפי שינוי שווי יחידות ההשתתפות של המסלול.
- אופק ההשוואה = תקופה ארוכה, למשל חמש שנים — לא שנה בודדת.
- הסייג = כל המספרים האלה הם דוחות עבר, ולא הבטחה לתשואה עתידית.
לפני שמסתכלים על המספר: מה בכלל נמדד כאן
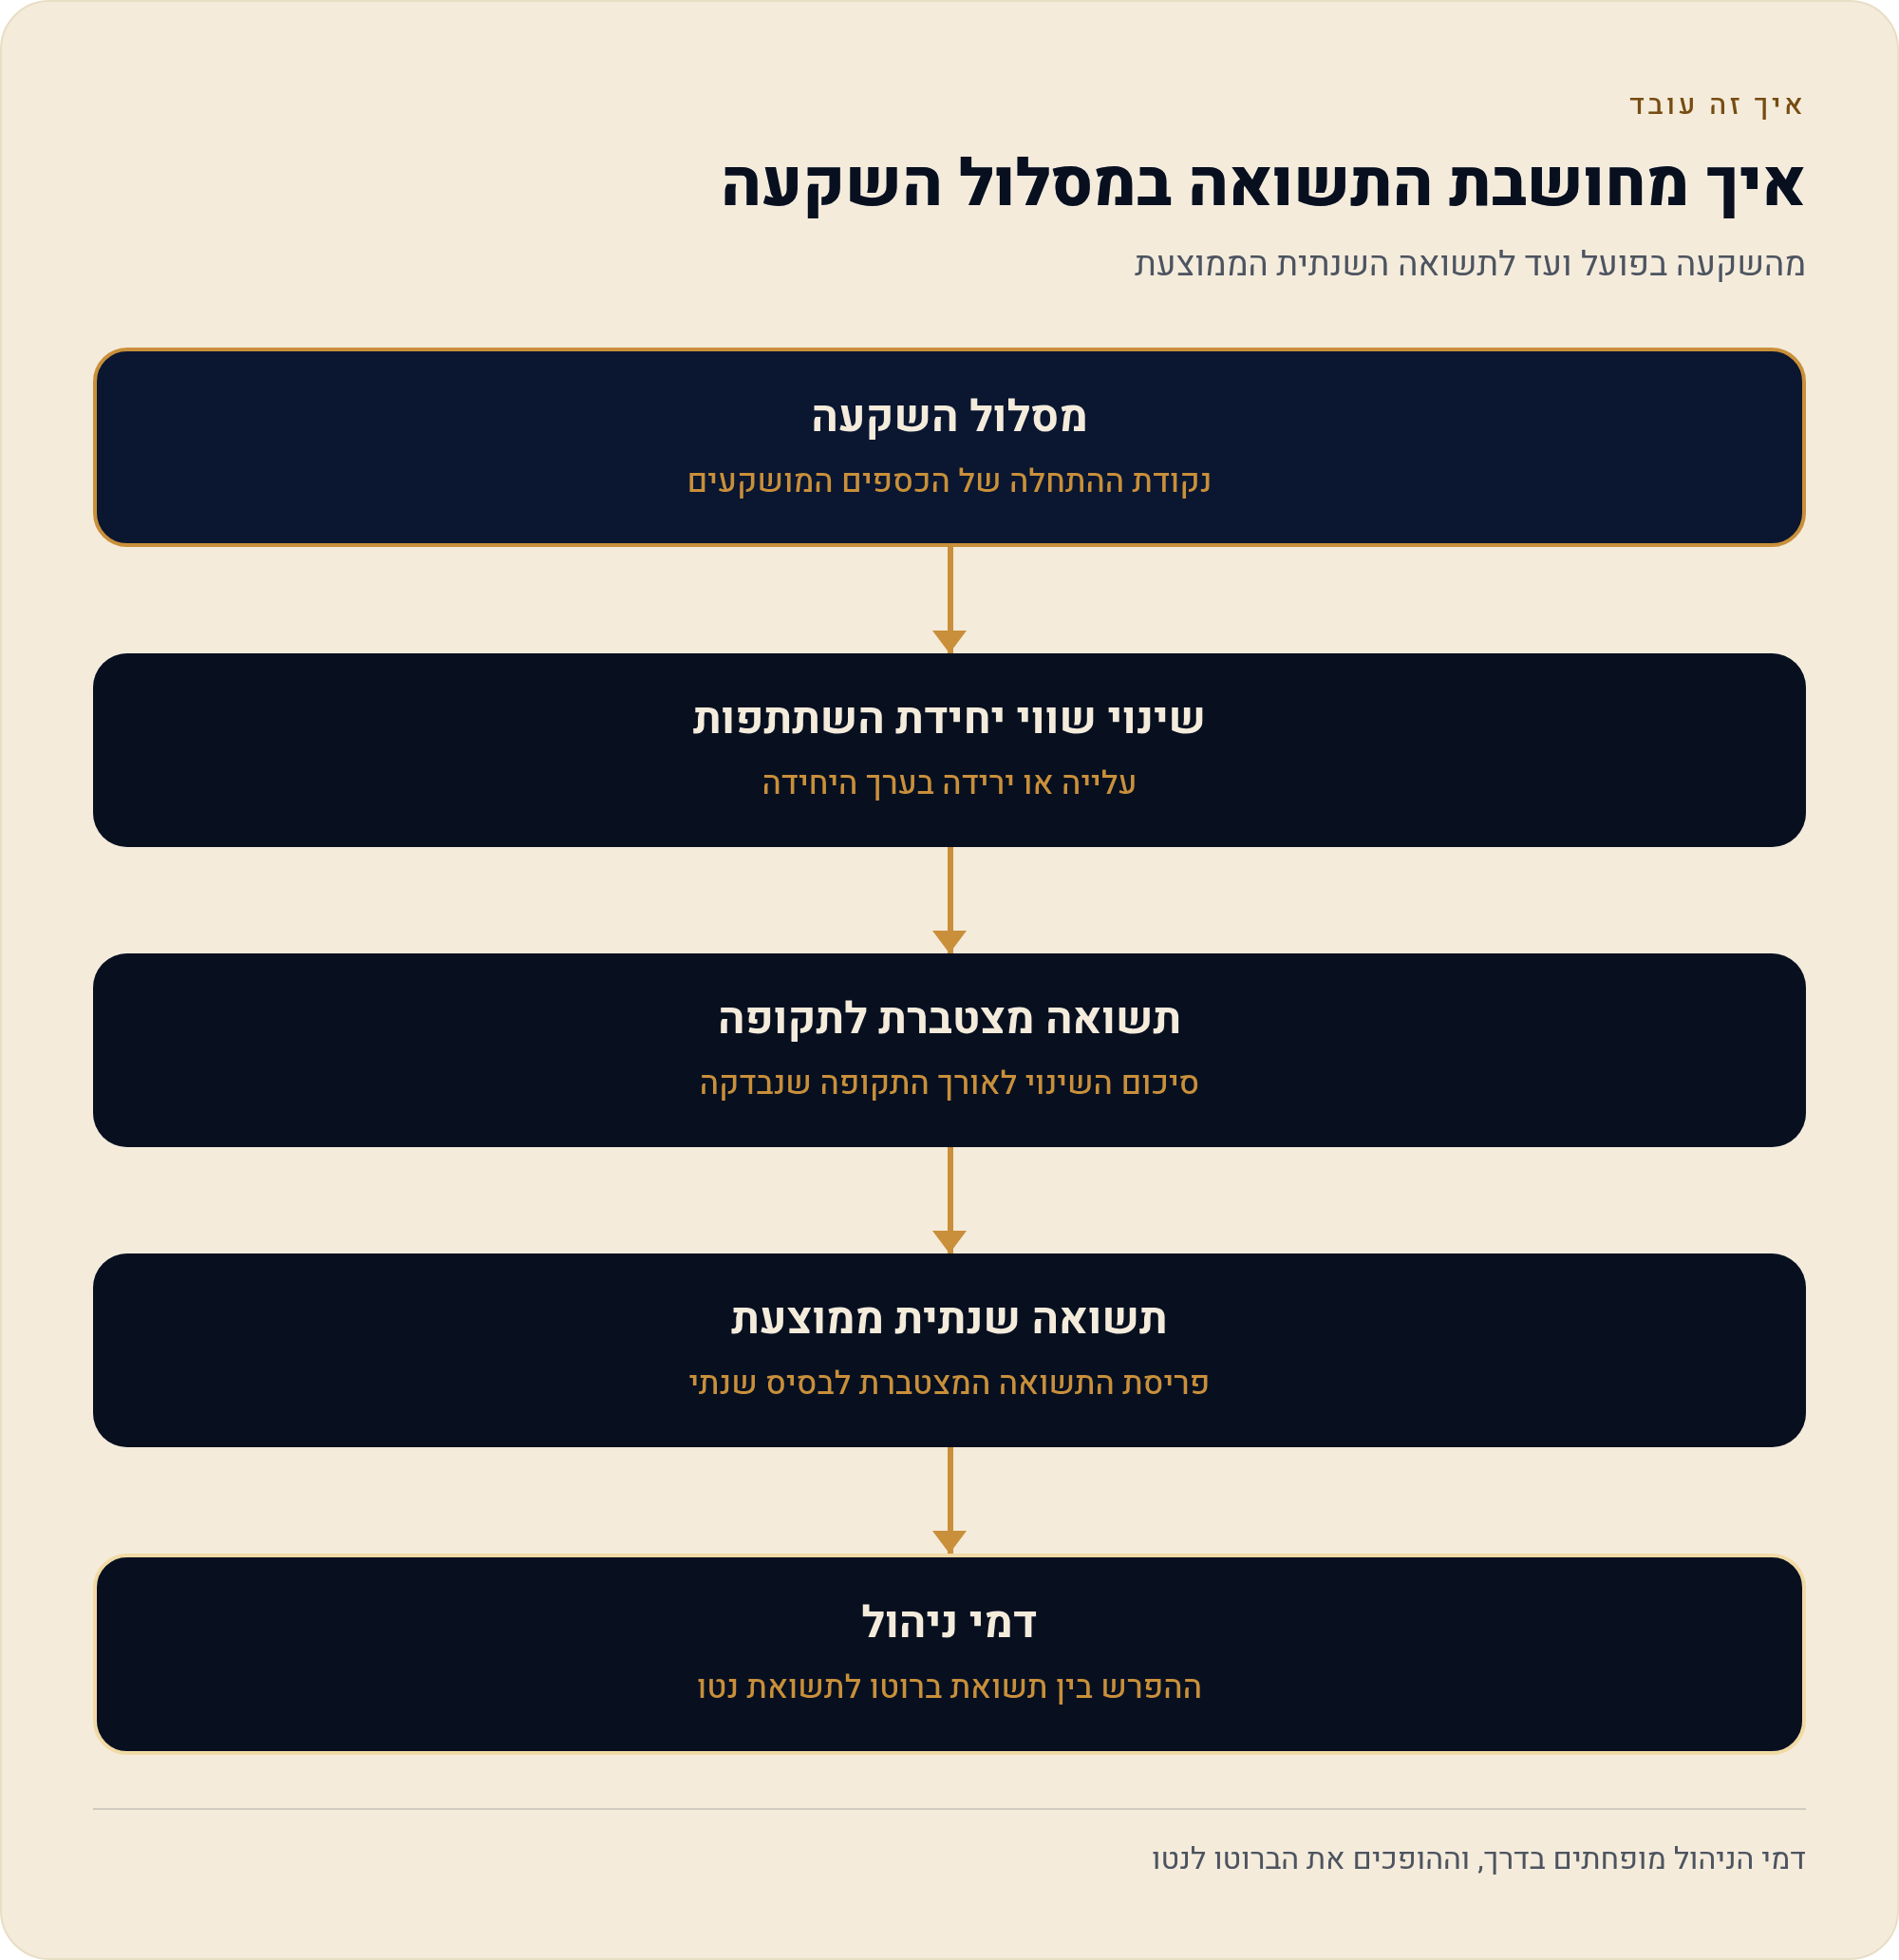
תשואה של מסלול פנסיה אינה "כמה כסף הרווחתי". היא מדד לביצועי המסלול עצמו, שמחושב על בסיס שינוי שווי יחידות ההשתתפות. אפשר לחשוב על זה כך: כל מסלול השקעה מחזיק תיק נכסים, והתיק הזה מחולק ליחידות. כשההפקדה שלכם נכנסת, היא קונה יחידות לפי השווי באותו יום. אם שווי היחידה עלה מ-100 ל-107, המסלול הניב 7% — בלי קשר לכמה כסף אתם אישית הפקדתם, מתי, וכמה זמן הוא ישב שם.
ההבחנה הזו קריטית, כי היא מסבירה למה התשואה בטבלה כמעט אף פעם לא תהיה זהה למה שקורה בחשבון האישי שלכם. מי שהפקיד סכום גדול חודש לפני נפילה בשווקים יראה בדוח האישי תמונה שונה ממי שהפקיד את אותו סכום חודש אחריה — למרות ששניהם באותו מסלול, ולמרות ששניהם רואים בפנסיה נט את אותה תשואה בדיוק. פנסיה נט מודד את ביצועי המסלול, לא את ביצועי החיסכון הפרטי שלכם.
שני מספרים לאותה תקופה: מצטברת מול ממוצעת
זו נקודת הבלבול הנפוצה ביותר. אותה קרן, אותה תקופה, ובכל זאת אפשר לראות מספר שנראה "גבוה מאוד" ומספר אחר שנראה "סביר". שניהם נכונים. הם פשוט עונים על שתי שאלות שונות.
- מצטברת הצבירה הכוללת לאורך כל התקופה שנבחרה. אם בחרתם חמש שנים, זה כמה הוסיפה היחידה על עצמה בכל התקופה הזו יחד.
- ממוצעת אותה תקופה בדיוק, מתורגמת לשיעור שנתי. השאלה שהיא עונה עליה: איזו תשואה שנתית קבועה הייתה מייצרת את אותה תוצאה סופית?
למה זה חשוב מעשית? כי המוח קורא אחוזים בלי הקשר של זמן. מספר דו-ספרתי גדול בעמודת התשואה נראה מרשים — עד שמבינים שהוא מתאר חמש שנים ולא שנה. ולהפך: מספר חד-ספרתי צנוע נראה חלש, עד שמבינים שהוא ממוצע שנתי לאורך תקופה ארוכה, וששנים של תשואה כזו מצטברות למשהו משמעותי מאוד בזכות אפקט הריבית דריבית.
המחשה עקרונית: תשואה מצטברת מול תשואה שנתית ממוצעת לאותה תקופה
דוגמה להמחשה בלבד — אינה נתוני מסלול אמיתי · נכון ל-20/08/2026
הכלל המעשי פשוט: לעולם אל תשוו מצטברת של קרן אחת לממוצעת של קרן אחרת. אם בטבלה מוצגות שתי עמודות, ודאו שאתם קוראים את שתי הקרנות באותה עמודה, ולאותה תקופה. אם עברתם בין מסכים או בין תקופות סינון — בדקו שוב מה נבחר, כי מספיק שינוי אחד בתפריט התקופה כדי שכל הטבלה תספר סיפור אחר.
השאלה שרוב האנשים מדלגים עליה: האם המספר הזה ברוטו או נטו
תשואה מוצגת יכולה להיות ברוטו — כלומר לפני דמי ניהול — או נטו, אחרי שדמי הניהול כבר נוכו. ההבדל אינו טכני. הוא ההבדל בין "כמה המסלול ייצר" לבין "כמה מזה נשאר אצלכם". בקרן פנסיה, שבה החיסכון מלווה אתכם עשרות שנים, כל הפרש קבוע בדמי הניהול מתגלגל ומצטבר לאורך כל התקופה.
הבעיה: כשמשווים שתי קרנות ואחת מהן מוצגת ברוטו והשנייה נטו, ההשוואה חסרת משמעות. אפשר להגיע למסקנה הפוכה מהמציאות — לבחור מסלול שנראה חזק יותר רק משום שהמספר שלו טרם "ספג" את דמי הניהול. לכן הצעד הראשון לפני כל השוואה הוא לוודא בהקשר של הטבלה מה בדיוק מוצג, ורק אחר כך להסתכל על הספרות עצמן.
בפועל, זו הסיבה שכדאי לקרוא את עמודת התשואה ואת עמודות דמי הניהול כזוג. שתי קרנות עם תשואת ברוטו דומה יכולות להשאיר בידכם סכומים שונים בעשרות שנים, פשוט משום שאחת גובה יותר. את הפירוט המלא של שני סוגי דמי הניהול — מצבירה ומהפקדות — מכסה עמוד נפרד בסדרה.
למה שנה אחת לא מספיקה: אופק ההשוואה המקובל
הפיתוי הגדול הוא למיין את הטבלה לפי התשואה של השנה האחרונה ולבחור את השורה העליונה. זו כנראה הטעות היקרה ביותר שאפשר לעשות מול המערכת הזו. שנה בודדת בשוק ההון היא רעש: מספיק שמסלול הוטה לענף שדווקא זינק, או שהשנה הספציפית הייתה חריגה, כדי שהדירוג ייראה שונה לגמרי משנה לשנה.
השוואות מקובלות מתבססות על תשואה מצטברת לתקופה ארוכה, למשל חמש שנים, ולא על שנה בודדת. תקופה ארוכה מכילה בתוכה גם עליות וגם ירידות, וכך מתקרבת יותר לאופי של המסלול — ופחות לאירוע חד-פעמי. בחיסכון פנסיוני, שהוא ממילא מוצר של עשרות שנים, ההיגיון הזה מתבקש: אתם לא בוחרים מסלול לרבעון.
- בחרו תקופת השוואה ארוכה, והשאירו אותה קבועה לכל הקרנות שאתם בודקים.
- הסתכלו על יותר מטור אחד — תשואה יחד עם דמי ניהול ורמת סיכון.
- השוו מסלול מול מסלול בעל אופי דומה, לא מסלול מנייתי מול מסלול סולידי.
- זכרו שגם חמש שנים מצוינות אינן הבטחה לחמש הבאות.
שלוש מסקנות שגויות שאנשים מסיקים מהטבלה
שלוש הטעויות האלה חולקות שורש אחד: קריאה של מספר בלי ההקשר שמסביבו. פנסיה נט מציג נתונים עובדתיים ומדווחים, אבל הוא לא מפרש אותם עבורכם, ולא אמור. הפרשנות היא באחריות הקורא — וזה בדיוק מה שהופך את ההבחנה בין מצטברת לממוצעת ובין ברוטו לנטו למיומנות שווה כסף.
סדר פעולות מעשי: איך קוראים עמודת תשואה בלי ליפול
- קבעו תקופה אחת בחרו את אופק ההשוואה — למשל חמש שנים — והקפידו שהוא נשאר זהה לכל הקרנות שאתם בודקים.
- זהו את סוג המספר ודאו אם העמודה מציגה תשואה מצטברת לתקופה או תשואה ממוצעת שנתית. אל תערבבו ביניהן בטבלה אחת.
- בדקו ברוטו או נטו קראו את ההקשר של הטבלה כדי לדעת אם דמי הניהול כבר נוכו. אם לא — אל תסיקו מסקנה לפני שהסתכלתם גם על עמודות דמי הניהול.
- השוו מסלולים דומים מסלול מנייתי ומסלול סולידי אינם מתחרים באותה ליגה. השוו לפי אופי המסלול ורמת הסיכון המדווחת.
- הצליבו עם שאר הנתונים תשואה לבדה אינה תמונה. הוסיפו דמי ניהול, נכסים מנוהלים ותנועות כספים כדי לקבל הקשר.
- סמנו את התאריך רשמו לעצמכם מתי בדקתם ובאיזו תקופה. הנתונים מתעדכנים על בסיס דיווח חודשי, והתמונה משתנה.
מה המספר הזה לא אומר לכם: הגבול של נתוני העבר
פנסיה נט הוא ארכיון, לא תחזית. זו לא הסתייגות משפטית בלבד אלא עובדה תפעולית: המערכת מציגה מה דיווחו הגופים המוסדיים על תקופות שכבר הסתיימו, אחרי בקרת איכות ברשות שוק ההון. היא אינה מנבאת, אינה מדרגת "הכי מומלץ", ואינה מהווה ייעוץ פנסיוני. מסלול שהוביל בחמש השנים האחרונות עשוי להוביל גם בהמשך — או לא. שני הדברים אפשריים, ואף אחד מהם לא כתוב בטבלה.
מה שכן אפשר להוציא מהנתונים: סינון ראשוני הגיוני. לזהות מסלולים שדמי הניהול בהם גבוהים באופן חריג ביחס לתשואה שהם מציגים, להבין מהו טווח התשואות המקובל בקטגוריה מסוימת, ולהיכנס לשיחה עם גורם מקצועי כשאתם כבר יודעים מה אתם שואלים. זה הרבה יותר ממה שרוב החוסכים בישראל מגיעים איתו — וזה בדיוק הערך של הכלי.
להמשך הסדרה: חזרה למדריך המלא
מקורות
- רשות שוק ההון, ביטוח וחיסכון — משרד האוצר — הגוף המפעיל את פנסיה נט ומחייב את הגופים המוסדיים בדיווח חודשי. נכון ל-20/08/2026.
- פנסיה נט — מערכת ההשוואה של רשות שוק ההון — הצגת נכסים, תשואות, תנועות כספים, דמי ניהול ורמת סיכון למסלולי הפנסיה החדשה. נכון ל-20/08/2026.
- מאגר הנתונים הפתוח הממשלתי — פרסום אותם נתונים בקבצים להורדה. נכון ל-20/08/2026.
- פנסיה נט — מקורות המידע והנחות המערכת, רשות שוק ההון — "המערכת מתבססת על נתוני תשואות חודשיות של קרנות הפנסיה המדווחות מידי חודש לאגף שוק ההון". נכון ל-27/08/2026.