בחלק הזה
בקצרה
- שש משפחות שדות — תשואות מצטברות, תשואה ממוצעת/שנתית, דמי ניהול, נכסים מנוהלים, תנועות כספים ורמת סיכון.
- המקור אחד — דיווח חודשי מחייב של החברות המנהלות לרשות שוק ההון, ביטוח וחיסכון, אחרי בקרת איכות.
- לא כל שדה שווה באותה מידה — דמי ניהול הם נתון חוזי צופה־פני־עתיד; תשואה היא נתון עבר בלבד.
- אין ציון ואין המלצה — המערכת מציגה שדות, לא מדרגת קרנות ולא מייעצת.
קרנות הפנסיה החדשות מדווחות מדי חודש את נתוני התשואה של מסלוליהן לאגף שוק ההון, ואותם דיווחים — אחרי עיבוד — הם בדיוק מה שאתם רואים בטבלת פנסיה נט. במילים אחרות: כל עמודה במסך היא שדה דיווח מפוקח, לא בחירה שיווקית של הקרן.
זה הבדל חשוב. באתר של קרן פנסיה תראו את המספר שהקרן בחרה להציג; בפנסיה נט תראו את המספר שהיא חייבת להציג, באותה הגדרה בדיוק כמו כל המתחרות. היתרון הוא השוואתיות. החיסרון הוא שהמערכת לא טורחת להסביר לכם מה כל שדה באמת אומר — ובלי המיפוי הזה קל מאוד להסתכל על העמודה הלא נכונה ולהסיק ממנה את המסקנה הלא נכונה.
לפני שנכנסים לשדות ארבע קטגוריות שמסבירות את כל המסך
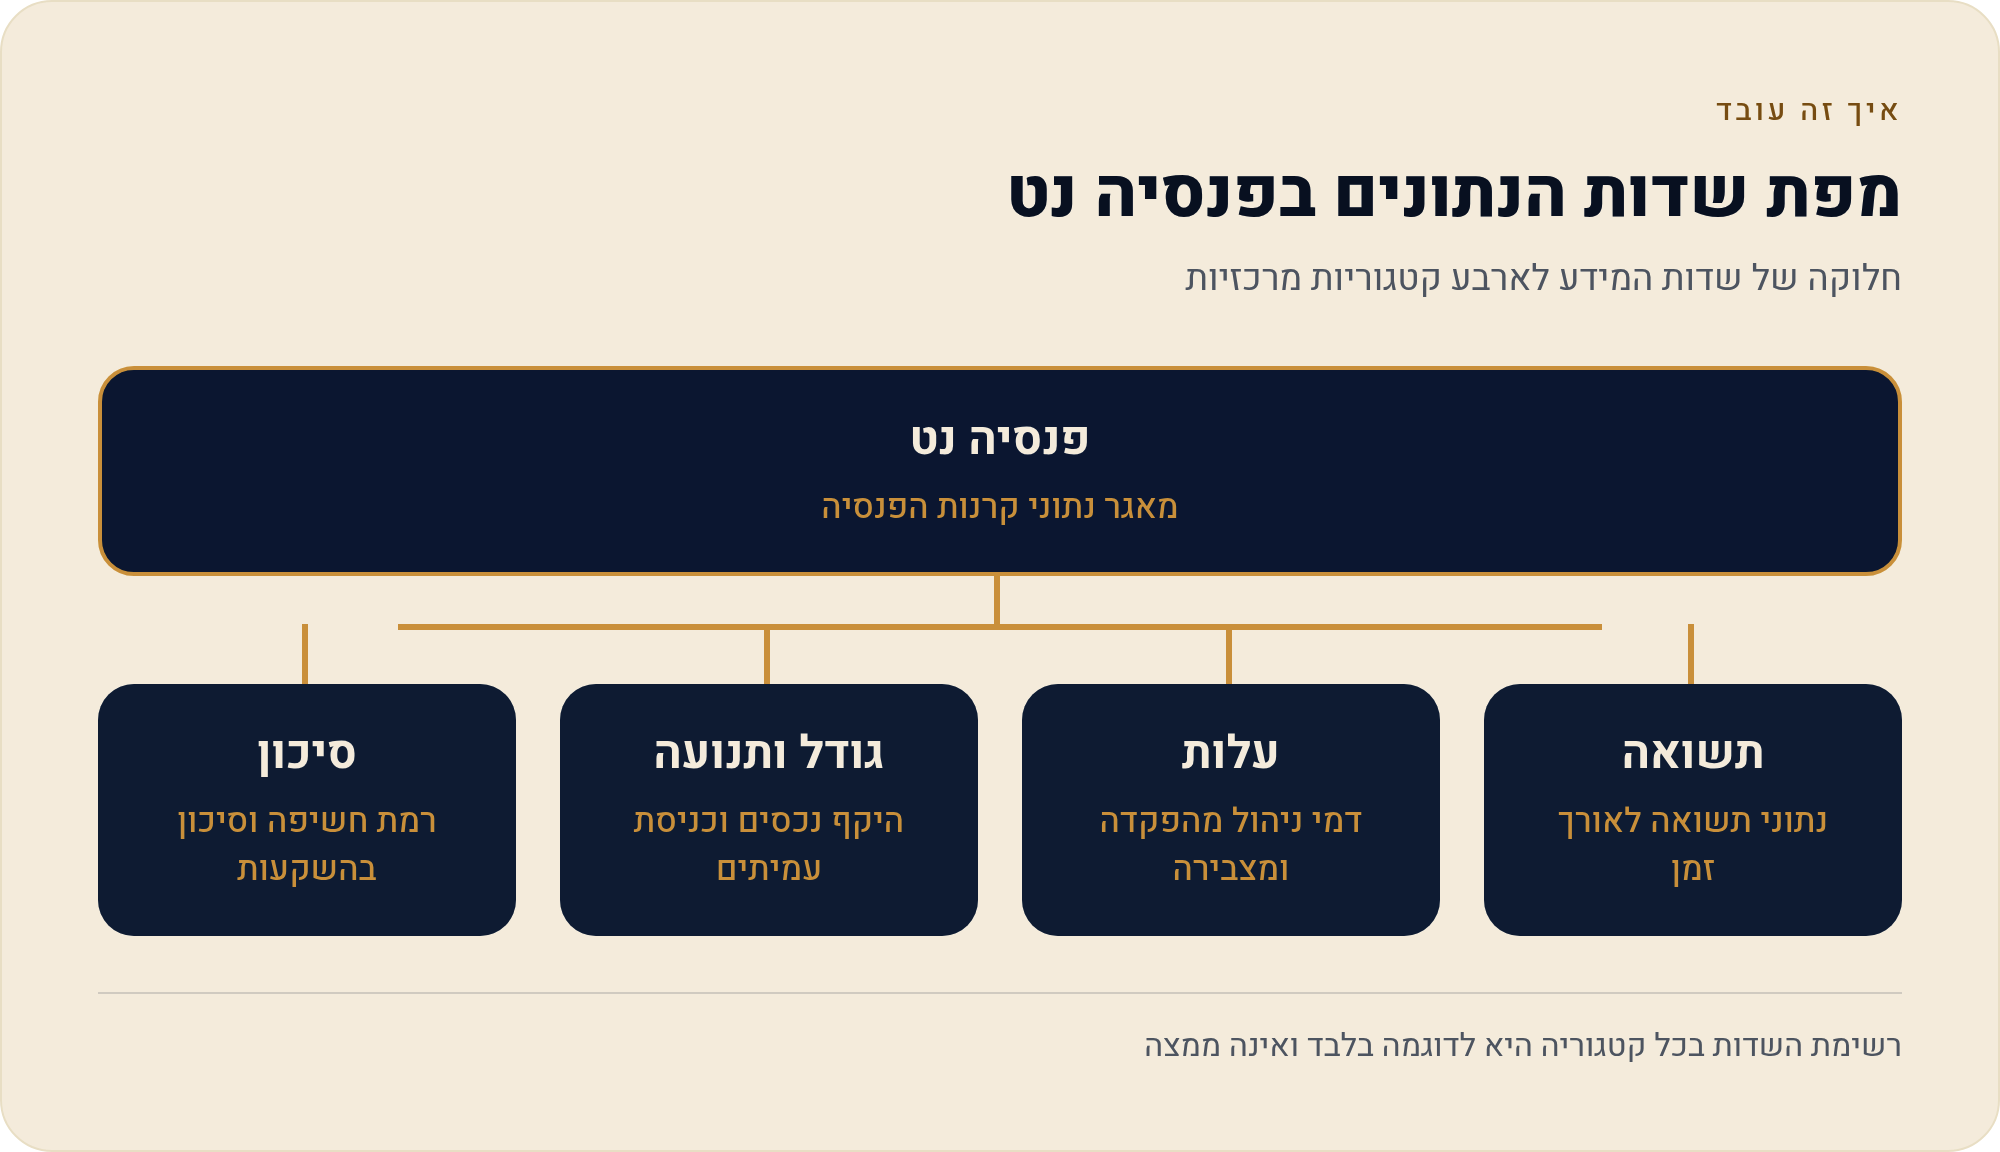
כדי לא ללכת לאיבוד בין העמודות, שווה לחשוב על הנתונים בפנסיה נט כארבע שאלות שמערכת ההשוואה שואלת על כל מסלול. כל שדה ספציפי הוא תשובה לאחת מהן.
- תשואה כמה המסלול הרוויח בעבר — מוצג גם כתשואה מצטברת לתקופה וגם כתשואה ממוצעת שנתית.
- עלות כמה גובים מכם — דמי ניהול מצבירה ודמי ניהול מהפקדות, שני ראשים נפרדים.
- גודל ותנועה נכסים מנוהלים במסלול, ותנועות הכספים אליו וממנו — הפקדות, משיכות ומעברים.
- סיכון רמת הסיכון או קטגוריית הסיכון של המסלול, כפי שדווחה לרשות.
שדה ראשון תשואה מצטברת לתקופות שונות
התשואה המצטברת היא הנתון הכי בולט בטבלה, והיא מוצגת ליותר מתקופה אחת — למשל 12 חודשים, שלוש שנים וחמש שנים. הרעיון פשוט: כמה גדל שווי הכסף במסלול לאורך כל התקופה שנבחרה, במצטבר, לא בממוצע.
בעברית פשוטה: אם המערכת מציגה תשואה מצטברת לחמש שנים, המספר עונה על השאלה "מי שהיה במסלול הזה לאורך כל חמש השנים — בכמה גדל החיסכון שלו סך הכול". הוא לא אומר כמה הוא הרוויח בשנה ממוצעת, וזו טעות הקריאה הנפוצה ביותר במערכת.
מה זה אומר בפועל: כשאתם משווים שני מסלולים, השוו אותם באותה תקופה בדיוק. תשואה מצטברת של מסלול א' לחמש שנים מול תשואה מצטברת של מסלול ב' לשלוש שנים היא לא השוואה — היא אשליה אופטית. הרחבנו על ההבדל בין מצטברת לממוצעת ובין ברוטו לנטו בעמוד איך לקרוא תשואות בפנסיה נט.
שדה שני תשואה ממוצעת שנתית לתקופה ארוכה
לצד המצטברת, פנסיה נט מציג תשואה ממוצעת או שנתית לתקופות ארוכות יותר — למשל שלוש עד חמש שנים. זהו "תרגום" של המצטברת לשפה שנתית: במקום להגיד לכם כמה גדל הכסף בסך הכול, המערכת אומרת כמה הוא גדל בממוצע בשנה.
השדה הזה קיים כי המוח האנושי לא יודע להשוות מצטברות של תקופות שונות. תשואה ממוצעת שנתית מייצרת מכנה משותף: אפשר להעמיד לידה תשואה ממוצעת שנתית של מסלול אחר, ואפילו להשוות תחושתית לריבית או לאלטרנטיבה אחרת. החיסרון: ממוצע מחליק את הדרך — שני מסלולים עם אותה תשואה ממוצעת יכלו לעבור דרך תנודתית שונה לגמרי, ואחד מהם היה מקפיץ לכם את הדופק הרבה יותר בדרך.
שדה שלישי דמי ניהול בשני ראשים נפרדים
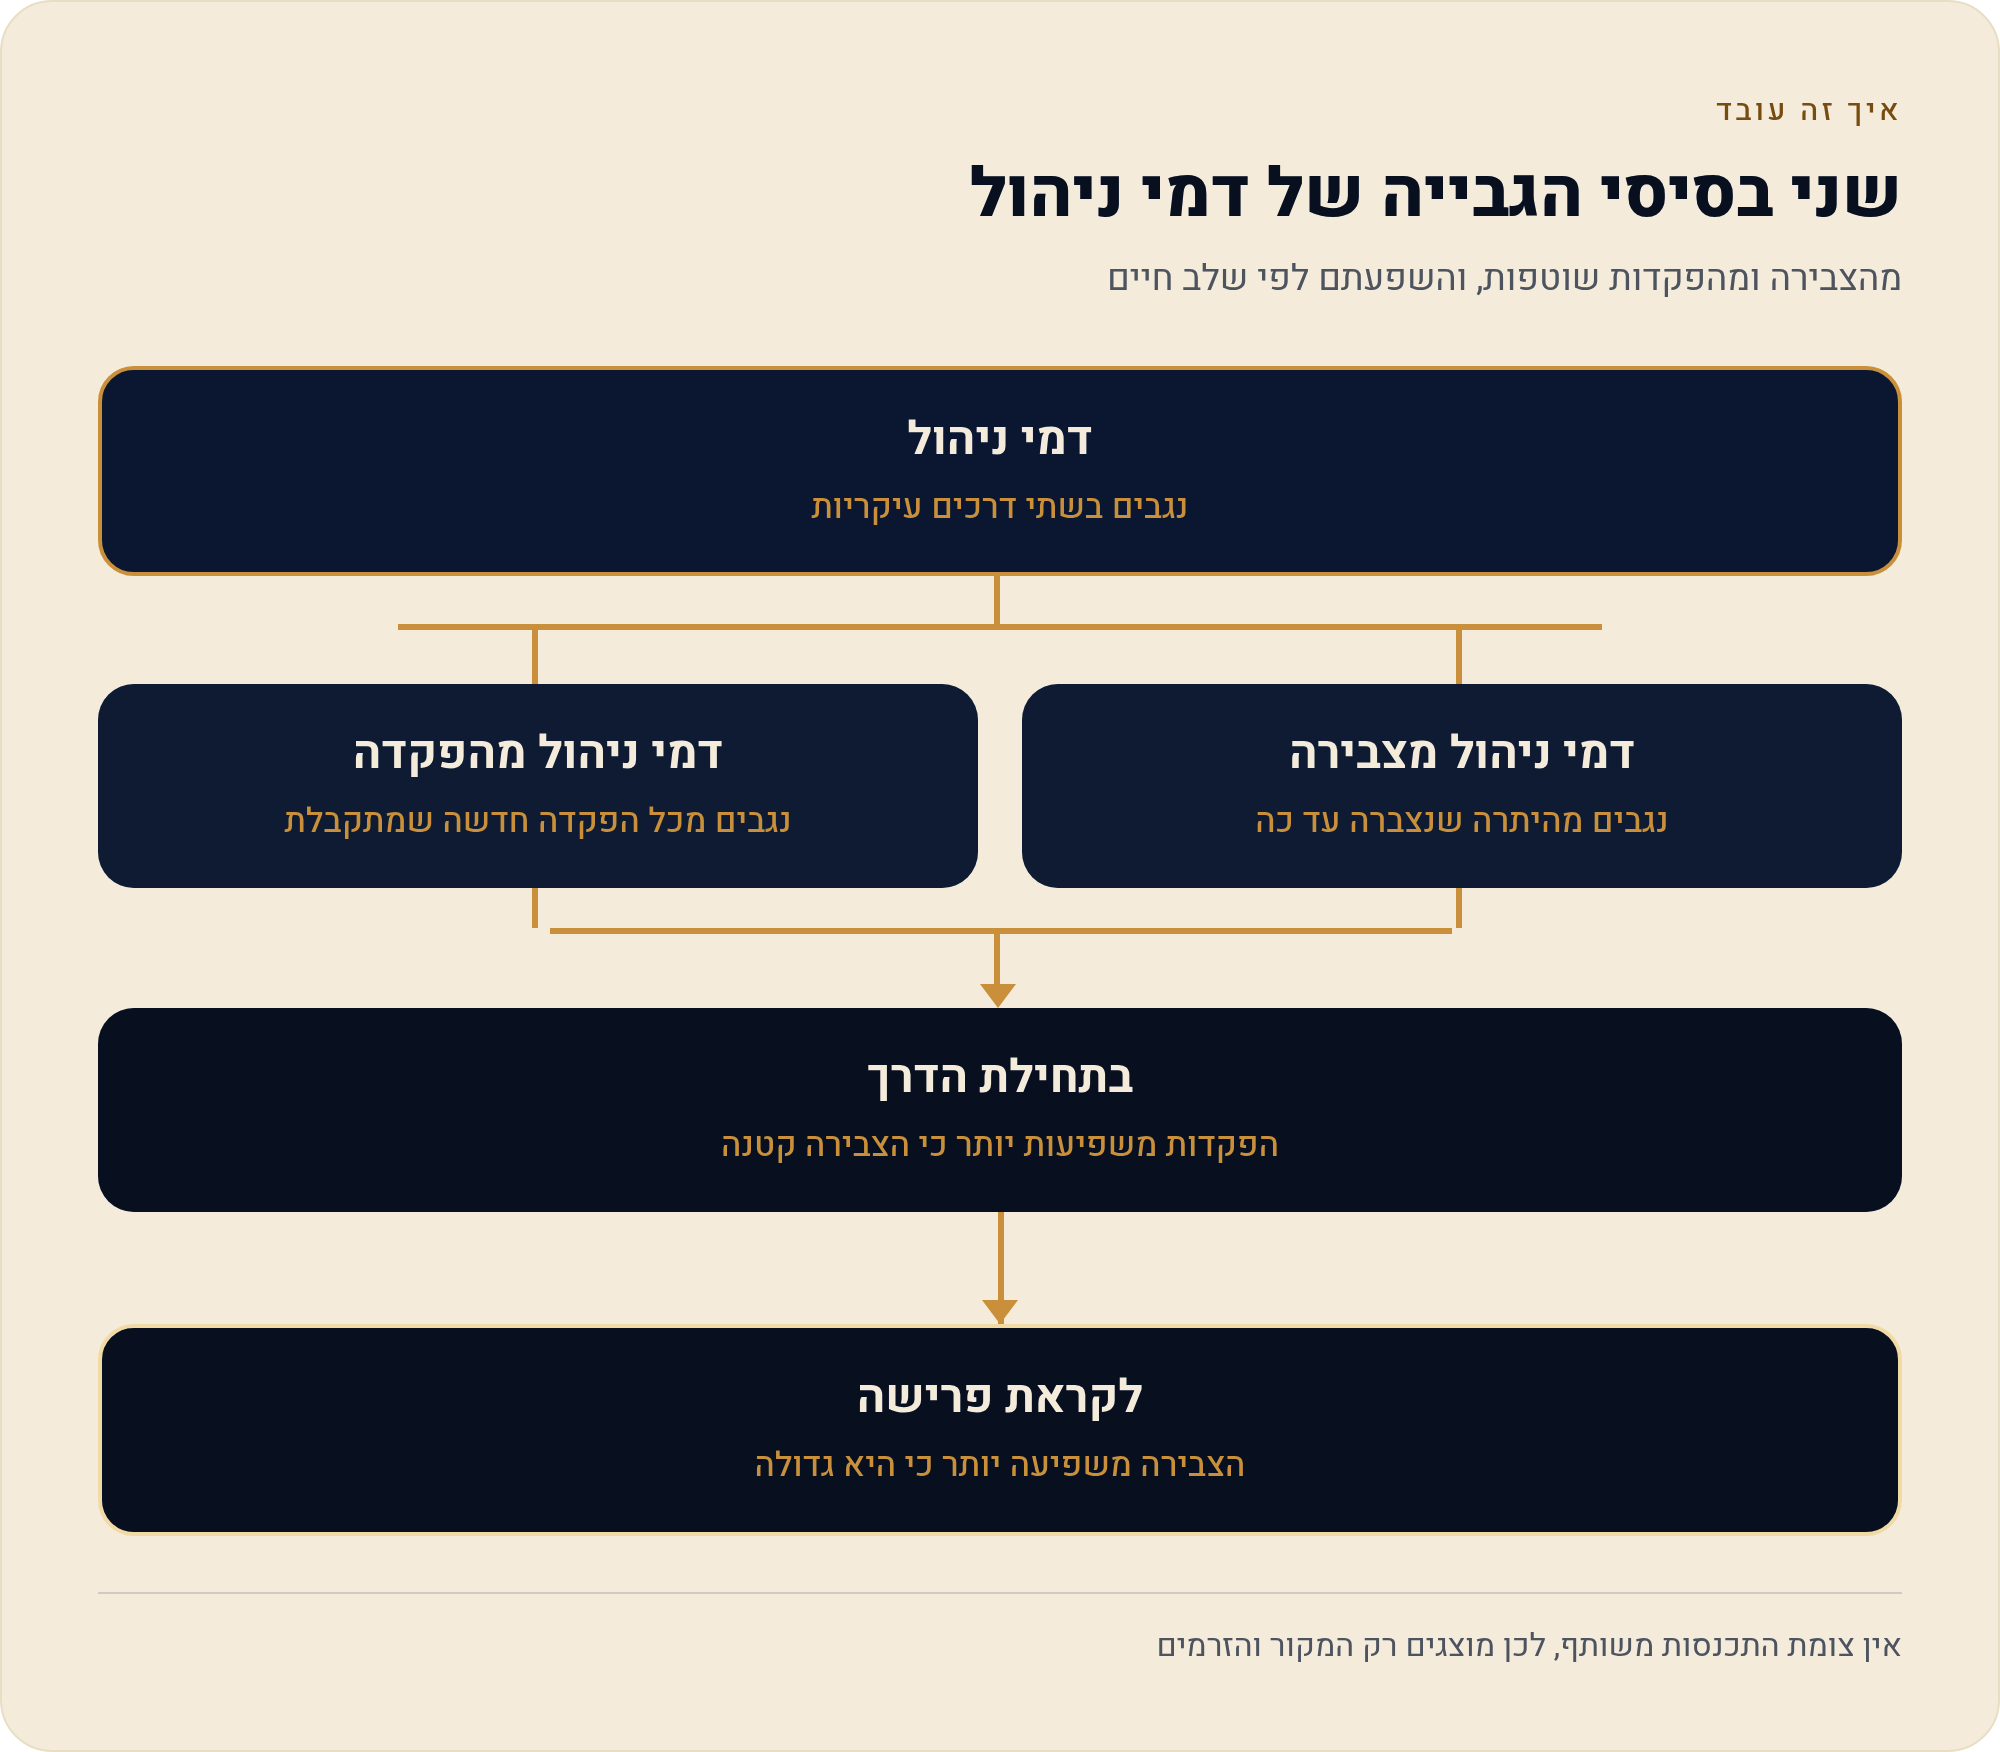
כאן נמצא השדה היחיד בטבלה שהוא לא היסטוריה אלא הסכם: דמי הניהול. פנסיה נט מציג אותם לפחות בשתי רמות — דמי ניהול מצבירה ודמי ניהול מהפקדות. שני מספרים, שני בסיסי גבייה שונים לגמרי, ואי אפשר לחבר ביניהם.
- דמי ניהול מצבירה — נגבים מהיתרה הצבורה בקרן, כלומר מכל הכסף שהצטבר שם עד היום. ככל שהחיסכון גדל, אותו אחוז מייצר סכום גדול יותר בשקלים.
- דמי ניהול מהפקדות — נגבים מכל הפקדה חדשה שנכנסת לקרן, בזמן ההפקדה. הם לא נוגעים בכסף הישן שכבר בפנים.
התרגום המעשי: לחוסך צעיר עם צבירה קטנה והפקדות שוטפות, דמי הניהול מהפקדות מרגישים חזק יותר. לחוסך ותיק עם צבירה גדולה, דמי הניהול מצבירה הם המספר ששולט. לכן שתי העמודות מוצגות בנפרד — אין "דמי ניהול" אחד שאפשר להשוות בו קרנות, יש שני שדות שצריך לקרוא ביחד ולהתאים למצב שלכם. פירקנו את זה לעומק בעמוד דמי ניהול בפנסיה נט.
שדה רביעי נכסים מנוהלים לפי מסלול
נכסים מנוהלים, או בקיצור AUM, הוא סך הכסף שמנוהל באותו מסלול ספציפי — לא בכל הקרן, אלא במסלול שאתם מסתכלים עליו. זהו שדה גודל, לא שדה איכות, וחשוב לא לבלבל בין השניים.
למה בכל זאת שווה להסתכל עליו? כי הוא נותן הקשר. מסלול עם נכסים מנוהלים זעירים הוא לרוב מסלול צעיר או נישתי, ותשואה מרשימה בו עשויה לשקף תקופה קצרה מאוד או הרכב נכסים ייחודי. מסלול גדול הוא בדרך כלל מסלול ותיק שכבר עבר כמה מחזורי שוק. אף אחד מהשניים אינו "טוב יותר" מעצם גודלו — אבל הגודל מספר לכם כמה משקל לתת למספרים שלידו.
שדה חמישי תנועות כספים — הפקדות, משיכות ומעברים
זהו השדה שרוב האנשים מדלגים עליו, ולדעתנו הוא אחד המעניינים במערכת. תנועות הכספים מדווחות לרשות מדי חודש וכוללות שלושה סוגים: הפקדות חדשות שנכנסות למסלול, משיכות שיוצאות ממנו, ומעברים בין מסלולים — כסף שחוסכים העבירו פנימה או החוצה.
- הפקדות — הזרם השוטף מהמעסיק ומהעובד. מעיד בעיקר על כמה חוסכים פעילים יש במסלול.
- משיכות — כסף שיצא מהמערכת הפנסיונית באותו מסלול.
- מעברים — התנועה המעניינת: כסף שזז בין מסלולים או בין גופים. זו ההצבעה ברגליים של החוסכים עצמם.
חשוב להבין: תנועות כספים הן אינדיקטור התנהגותי, לא אינדיקטור איכות. אם מסלול מסוים מושך אליו כסף בעקביות, זה אומר שחוסכים או סוכנים בוחרים בו — לא בהכרח שהוא מתאים לכם. ואם הוא מאבד כסף, זה יכול לנבוע מגיל החוסכים בו בדיוק כמו מכל סיבה אחרת. הרחבה בעמוד נכסים מנוהלים ותנועות כספים.
שדה שישי רמת סיכון כפי שדווחה לרשות
כל מסלול מדווח לרשות שוק ההון גם דירוג או קטגוריית סיכון. זה השדה שאמור לחבר בין התשואה לבין השאלה "במה שילמתי כדי לקבל אותה" — כי תשואה גבוהה שהושגה בסיכון גבוה אינה אותה תשואה כמו תשואה זהה שהושגה בסיכון נמוך.
מבחינה מעשית, רמת הסיכון היא הפילטר הראשון שכדאי להפעיל בהשוואה אחרי בחירת סוג המוצר, לא האחרון. השוואת תשואות בין מסלול מנייתי למסלול סולידי היא לא השוואה — היא שתי שאלות שונות. קודם קובעים באיזו רמת סיכון אתם רוצים להיות, ורק אז משווים ביצועים בתוך אותה קבוצה. פירטנו מה המספר הזה בעצם מודד בעמוד רמת סיכון של מסלול בפנסיה נט.
איך שישה שדות מצטרפים להשוואה אחת שאפשר לסמוך עליה
השדות לא נועדו להיקרא בנפרד. הם נועדו להיקרא בסדר. להלן סדר העבודה שאנחנו ממליצים עליו כשמתיישבים מול הטבלה.
- מקבעים סוג מוצר קרן מקיפה או כללית — אלה שני עולמות שונים ואין טעם לערבב ביניהם בטבלה אחת.
- מקבעים רמת סיכון בוחרים את קטגוריית הסיכון שמתאימה לגיל ולאופי שלכם, ומשווים רק בתוכה.
- קוראים דמי ניהול בשני הראשים מצבירה ומהפקדות בנפרד, ומתאימים למצב שלכם — צבירה גדולה או הפקדות שוטפות.
- בודקים תשואה בשתי תקופות לא רק 12 חודשים; מסתכלים גם על התקופה הארוכה ובאותה הגדרה לכל המסלולים.
- מוסיפים הקשר נכסים מנוהלים ותנועות כספים — כדי לדעת כמה משקל לתת לשורה הזו בכלל.
ומה לא תמצאו בטבלה גבולות המפה
מפת שדות טובה מסמנת גם את הקצוות. פנסיה נט הוא מערכת השוואה עובדתית של דוחות עבר ומאפייני מסלול — אין בו ציון כולל, אין בו "מומלץ", ואין בו התאמה אישית למצב המשפחתי, לשכר או לכיסויים הביטוחיים שלכם. הוא גם אינו כלי לאיתור כספים אבודים; לכך יש מערכות אחרות. הרחבנו בעמוד מה פנסיה נט לא עושה.
חזרה למדריך המלא: פנסיה נט — המדריך המלא להשוואת קרנות פנסיה באתר רשות שוק ההון.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — משרד האוצר, אתר gov.il — הגוף המפעיל את פנסיה נט והמחייב את הדיווח החודשי של הגופים המוסדיים. נכון ל-20/08/2026.
- פנסיה נט — מערכת השוואת קרנות פנסיה חדשות, gov.il — טבלת הנתונים ושדות ההשוואה. נכון ל-20/08/2026.
- מאגר הנתונים הממשלתי הפתוח (data.gov.il) — קובצי הנתונים של נכסים, תשואות, תנועות כספים, דמי ניהול ורמת סיכון. נכון ל-20/08/2026.
- פנסיה נט — מקורות המידע והנחות המערכת, רשות שוק ההון — המערכת מתבססת על נתוני תשואות חודשיות של קרנות הפנסיה, המדווחים מדי חודש לאגף שוק ההון. נכון ל-27/08/2026.