58 ₪ בחודש. זה הסכום שהמדינה מפקידה לכל ילד בתוכנית חיסכון לכל ילד, לפי המוסד לביטוח לאומי. על הנייר זה נשמע כמו פחות ממחיר של פיצה משפחתית. בפועל זו הדוגמה הכי ברורה לריבית דריבית שתמצאו בישראל: הפקדה קטנה, קבועה ואוטומטית, לאורך כמעט שני עשורים. הורה שמתלבט אם להוסיף כסף שואל בדרך כלל שלוש שאלות: כמה זה שווה בסוף, מה קורה אם אני מוסיף, ומה ההבדל בין 18 ל־21. נעבור עליהן לפי הסדר.
בקצרה
- המדינה מפקידה 58 ₪ לחודש לכל ילד בתוכנית חיסכון לכל ילד.
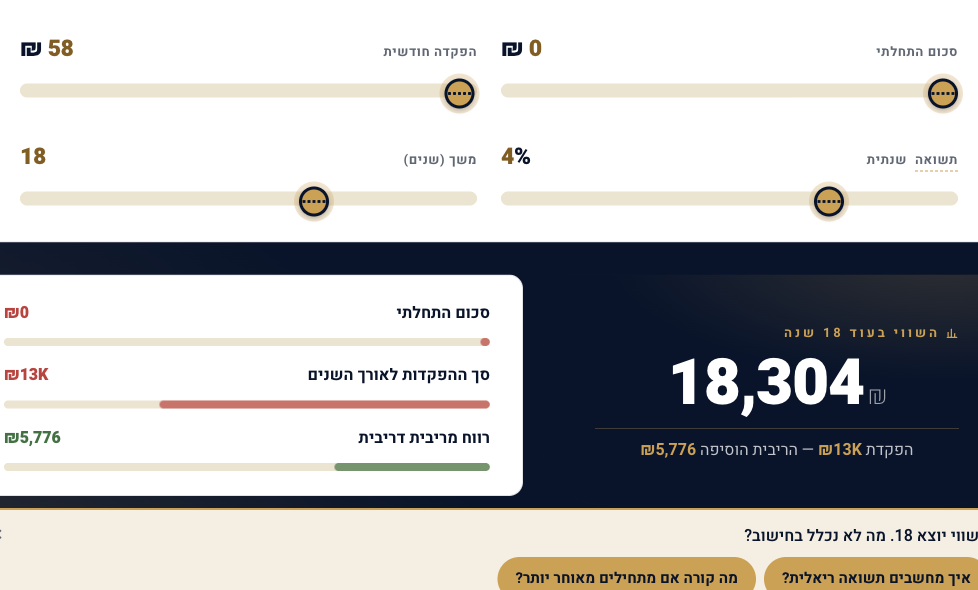
- בתרחיש לדוגמה של 4% לשנה, בלי דמי ניהול, מס ואינפלציה, ההפקדה הזאת מגיעה עד גיל 18 לכ־18,300 ₪. מתוכם 12,528 ₪ הם הפקדות.
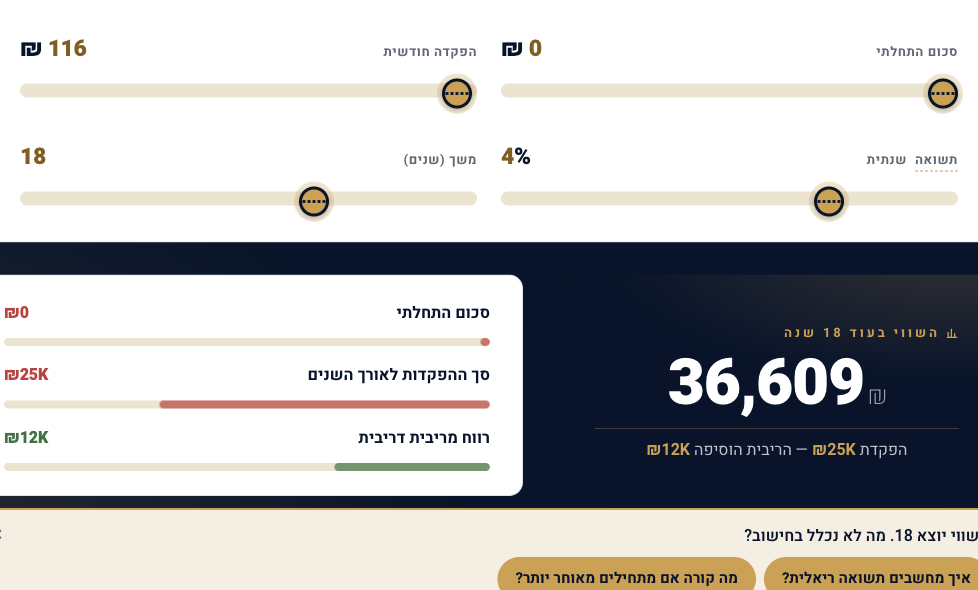
- תוספת של 58 ₪ מצד ההורה מכפילה את התוצאה באותו תרחיש לכ־36,600 ₪.
- שלוש שנים נוספות בלי הפקדות חדשות מוסיפות בתרחיש כ־2,300 ₪ לחשבון שממומן רק על ידי המדינה.
58 ₪ בחודש מהמדינה: כמה זה שווה בגיל 18
נתחיל מהחשבון הפשוט, בלי שום תשואה. 58 ₪ כפול 12 חודשים כפול 18 שנים הם 12,528 ₪. זה הכסף שהמדינה מכניסה בפועל לאורך הילדות. אם הוא היה יושב בקופסת נעליים, זה הסכום שהייתם מוצאים בה.
אבל הכסף לא יושב בקופסה. הוא מושקע במסלול חיסכון, ולכן הוא אמור לצבור תשואה. כדי לראות מה התשואה עושה, בנינו תרחיש לדוגמה עם ההנחות הבאות: תשואה נומינלית של 4% לשנה בצבירה חודשית, הפקדה בסוף כל חודש, ובלי דמי ניהול, מס או אינפלציה. בתרחיש כזה היתרה בגיל 18 מגיעה ל־18,304 ₪. כלומר, כ־5,800 ₪ נוצרו מהתשואה עצמה ולא מהפקדות.
המנגנון: הפקדה קבועה היא הדוגמה הקלאסית לריבית דריבית
ריבית דריבית פירושה שגם הרווח שכבר נצבר מתחיל להרוויח. בחיסכון לכל ילד זה קורה בשתי שכבות במקביל. כל הפקדה חודשית מתחילה לצבור תשואה ביום שבו היא נכנסת. במקביל, התשואה של החודשים הקודמים כבר יושבת בחשבון ומייצרת תשואה משלה.
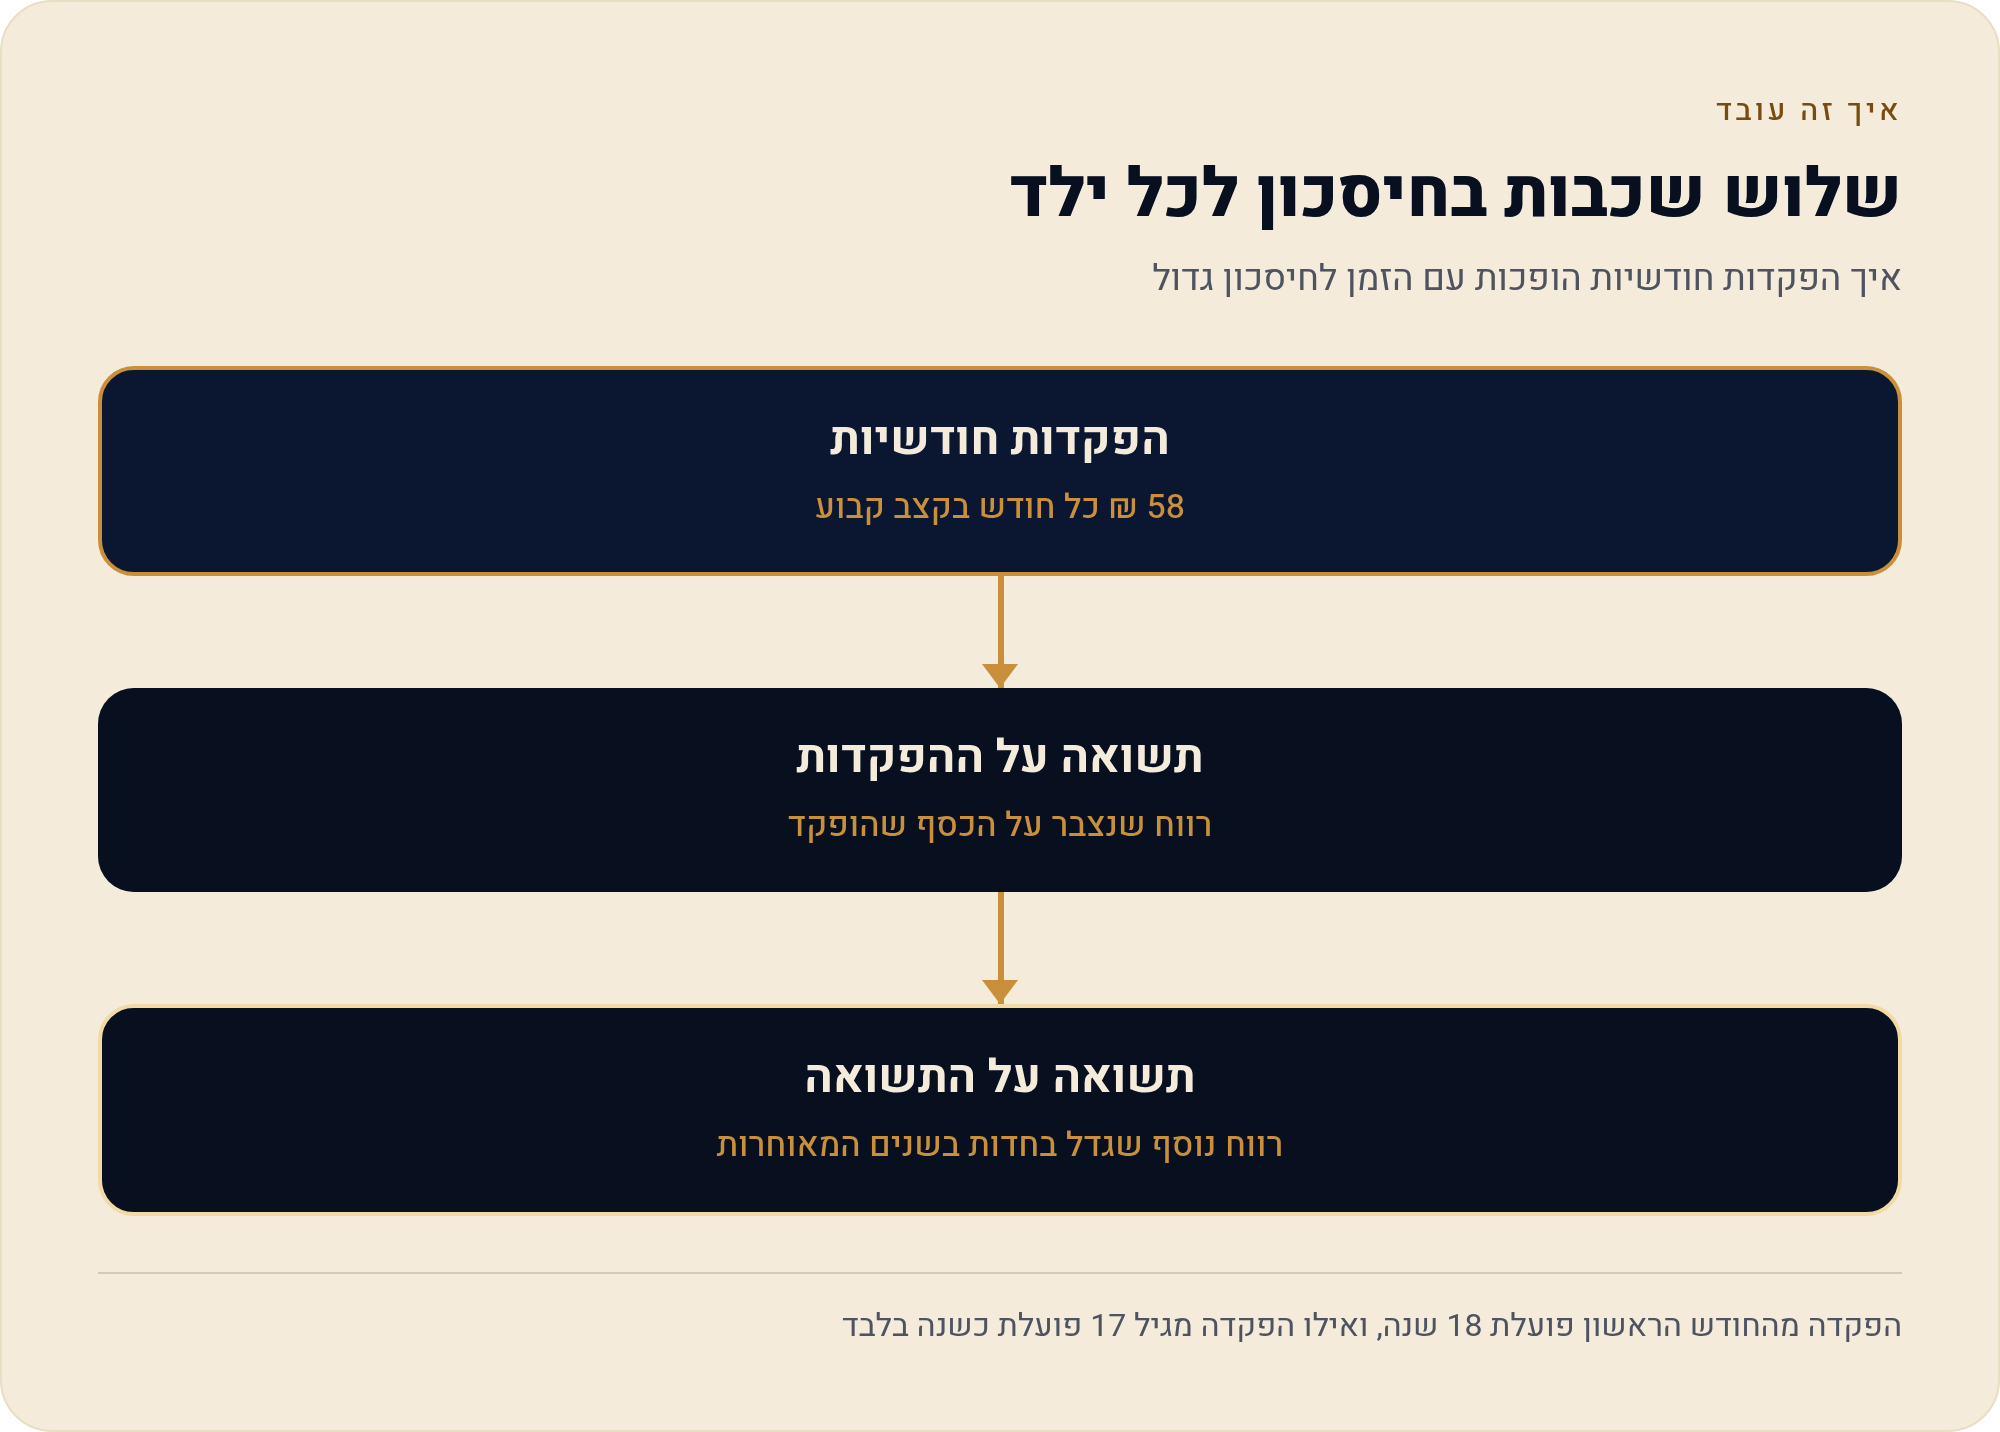
לכן ההפקדות מהשנים הראשונות הן החשובות ביותר. 58 ₪ שהופקדו בחודש הראשון לחייו של התינוק צוברים תשואה במשך 18 שנים מלאות. 58 ₪ שהופקדו בגיל 17 צוברים בקושי שנה. אותו סכום, תוצאה שונה לגמרי. זה בדיוק הרעיון שמוסבר בעמוד על הפקדה חודשית וריבית דריבית: זמן שווה יותר מסכום.
הנוסחה שעומדת מאחורי כל המספרים בעמוד הזה היא נוסחת ההפקדה החודשית:
שני תרחישים לדוגמה: עם ובלי תוספת-הורה
עכשיו לשאלה השנייה. נניח שההורה מוסיף עוד 58 ₪ בכל חודש, כך שבחשבון נכנסים 116 ₪. את האפשרויות והתנאים המדויקים לתוספת כדאי לבדוק בעמוד התוכנית באתר ביטוח לאומי. מבחינה מתמטית התוצאה פשוטה: הכפלת ההפקדה, עם אותה תשואה ואותו זמן, מכפילה גם את היתרה.
| תרחיש לדוגמה (4% לשנה, ללא עלויות) | סך הפקדות עד 18 | יתרה בגיל 18 | יתרה בגיל 21 |
|---|---|---|---|
| המדינה בלבד: 58 ₪ לחודש | 12,528 ₪ | 18,304 ₪ | 20,634 ₪ |
| המדינה ועוד תוספת הורה: 116 ₪ לחודש | 25,056 ₪ | 36,609 ₪ | 41,268 ₪ |
שימו לב למחיר האמיתי של התוספת. ההורה מוציא מהכיס 12,528 ₪ לאורך 18 שנים, כלומר 58 ₪ בחודש. בתרחיש שלנו התוספת הזאת שווה בגיל 18 כ־18,300 ₪. על כל שקל שההורה הפקיד הצטבר בערך חצי שקל של תשואה. בתרחיש הזה, ולא כהבטחה.
הגרף מראה גם את הצורה של הצבירה. בשנים הראשונות הקווים כמעט צמודים לקו ההפקדות. רק בחצי השני של התקופה מתחיל להיפתח פער מורגש. בערך כך נראית ריבית דריבית בכל מקום: היא משעממת בהתחלה ומרשימה בסוף.
מה שלוש שנים נוספות עושות: 18 מול 21
השאלה השלישית היא הכי מעניינת מבחינת ריבית דריבית. בתרחיש שלנו ההפקדות נעצרות בגיל 18, והכסף פשוט נשאר מושקע עוד שלוש שנים. אין שום הפקדה חדשה, והיתרה עדיין גדלה מ־18,304 ₪ ל־20,634 ₪, תוספת של כ־2,330 ₪.
כדי להבין את הגודל של המספר הזה, השוו אותו לצמיחה של כל 18 השנים הראשונות, כ־5,776 ₪. כלומר שלוש שנים בלי הפקדות מייצרות כ־40% מהתשואה שנצברה ב־18 שנים של הפקדות. הסיבה פשוטה: בגיל 18 הכדור כבר גדול, ו־4% מסכום גדול שווים יותר מ־4% מסכום קטן. בחשבון עם תוספת הורה הפער כפול, כ־4,660 ₪.
את התנאים המדויקים של התוכנית לגבי משיכה בגיל 18 או המתנה לגיל 21 בדקו בעמוד הרשמי של ביטוח לאומי. סקירה מלאה של התוכנית יש גם במדריך חיסכון לכל ילד של MSL. מבחינת המתמטיקה הכלל ברור: כל שנה נוספת בלי משיכה היא שנה שבה התשואה עובדת על הסכום הגדול ביותר שהיה אי פעם בחשבון.
מה המדריך לא קובע: את בחירת המסלול
בכוונה לא כתבנו כאן באיזה מסלול לבחור, באיזה בנק או בקופת גמל, ואיזה מסלול השיג מה בעבר. זה לא מקרה. התשואה של 4% היא כלי הסבר, לא מדד להשוואה בין מסלולים. בבחירה אמיתית משתנים שלושה דברים: רמת הסיכון של המסלול, דמי הניהול, והאופק עד שהילד ישתמש בכסף. אופק של 18 שנים לתינוק הוא לא אותו אופק כמו 5 שנים לילד בן 13. את הבחירה עצמה עושים מול המידע הרשמי בביטוח לאומי ומול הגוף המנהל.
מה זה אומר עליך: לבדוק את החשבון של הילד שלך במחשבון
- פותחים את המחשבון בעמוד המחשבון ומזינים הפקדה חודשית של 58 ₪, ההפקדה של המדינה.
- מזינים את הזמן שנותר לפי גיל הילד: לתינוק 18 שנים, לילד בן 6 שתים־עשרה שנים.
- בודקים שלוש תשואות, שמרנית, בסיסית ואופטימית, כדי לראות טווח ולא מספר אחד.
- מוסיפים תוספת הורה ומשווים את התוצאה לתרחיש בלי תוספת.
- מוסיפים דמי ניהול ואינפלציה כדי לראות כמה נשאר בשקלים של היום.
- מאריכים ב־3 שנים בלי הפקדות כדי לראות את ההבדל בין 18 ל־21.
לבדיקה מהירה בלי מחשבון אפשר להיעזר בכלל 72. לתמונה המלאה של הנוסחאות והדוגמאות חזרו להמדריך המלא לריבית דריבית.
מקורות
- המוסד לביטוח לאומי: חיסכון לכל ילד. הפקדה של 58 ₪ לחודש לכל ילד. נכון ל־03/11/2026.
- בנק ישראל: הודעת החלטת הריבית, 21.10.2026. אינפלציה של 1.6% ב־12 החודשים שהסתיימו בספטמבר 2026. נכון ל־03/11/2026.
- חישוב עצמאי של MSL לפי נוסחת ההפקדה החודשית, 2026. כל התרחישים בעמוד הם להמחשה בלבד. נכון ל־03/11/2026.