
לפי בנק ישראל, המחירים בישראל עלו ב-1.6% בשנים-עשר החודשים שהסתיימו בספטמבר 2026. זה לא מספר דרמטי, אבל הוא מזכיר דבר פשוט: כסף שעומד בעו״ש מאבד מערכו לאט. אם אתה בשנות העשרים או השלושים ושוקל הוראת קבע של כמה מאות שקלים לחיסכון או להשקעה, כנראה עולות לך שלוש שאלות. האם סכום קטן בכלל משנה? מה חשוב יותר, הזמן או הסכום? ומה קורה אם אפסיק באמצע? כאן נענה על שלושתן במספרים.
בקצרה
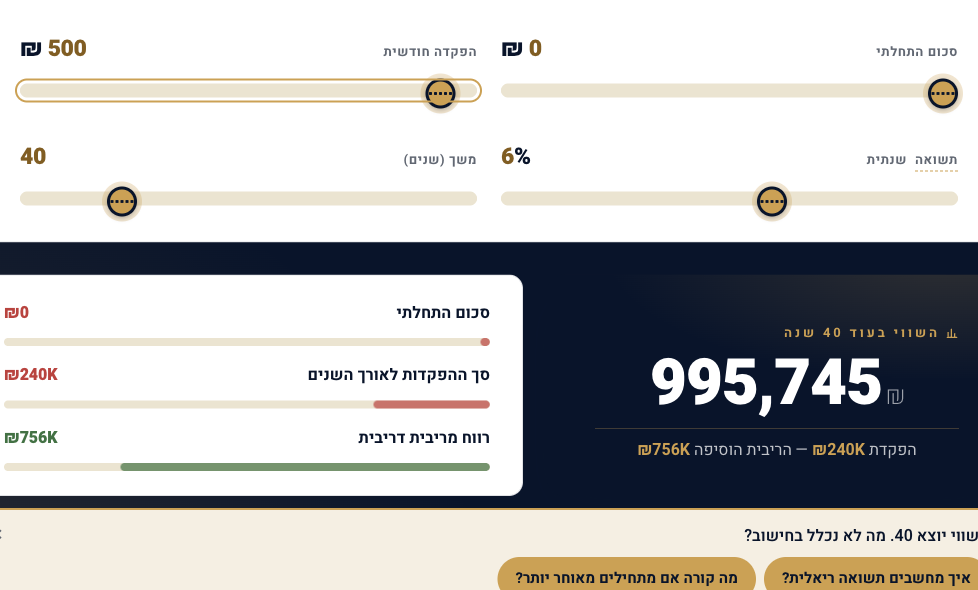
- סכום קטן משנה: 500 ₪ בחודש במשך 40 שנה יכולים להצטבר לכ-996,000 ₪ בתשואה של 6% לדוגמה. הסכום הוא לפני מס, דמי ניהול ואינפלציה.
- זמן מול סכום: בתשואה של 6% לדוגמה, להתחיל עשר שנים מוקדם שווה בערך כמו להכפיל את ההפקדה. בתשואה גבוהה יותר הזמן עדיף, ובתשואה נמוכה יותר הסכום עדיף.
- הפסקה באמצע: מי שהפקיד רק עשר שנים ולא משך את הכסף יכול להגיע לסכום דומה למי שהתחיל להפקיד כשהוא הפסיק, והמשיך 30 שנה.
שלושה חוסכים לדוגמה: מי יגיע עם יותר כסף לגיל 65
נכיר שלושה חוסכים מומצאים. נועה מתחילה בגיל 25 ומפקידה 500 ₪ בחודש. איתי מתחיל בגיל 35, אבל מפקיד כפול: 1,000 ₪ בחודש. דנה מתחילה בגיל 35 ומפקידה 500 ₪ בחודש, כמו נועה. שלושתם מפקידים בסוף כל חודש עד גיל 65 ולא נוגעים בכסף.
לא ננחש את התשואה. נבדוק שלוש תשואות שנתיות לדוגמה, 4%, 6% ו-8%, בצבירה חודשית. אלה לא תחזיות ולא ממוצע של שוק כלשהו. הן רק טווח שמראה איך התמונה משתנה. כל הסכומים בעמוד הם לפני מס, דמי ניהול ואינפלציה, ומעוגלים, פרט לדוגמת דמי הניהול, שמוצגת בתשואה נטו לפני מס. סכומים מעל מיליון מוצגים בטבלה במיליונים, והפערים שבטקסט מחושבים מהסכומים המדויקים יותר.
| חוסך | גיל התחלה | הפקדה חודשית | סך הפקדות | יתרה ב-4% | יתרה ב-6% | יתרה ב-8% |
|---|---|---|---|---|---|---|
| נועה | 25 | 500 ₪ | 240,000 ₪ | כ-591,000 ₪ | כ-996,000 ₪ | כ-1.7 מיליון ₪ |
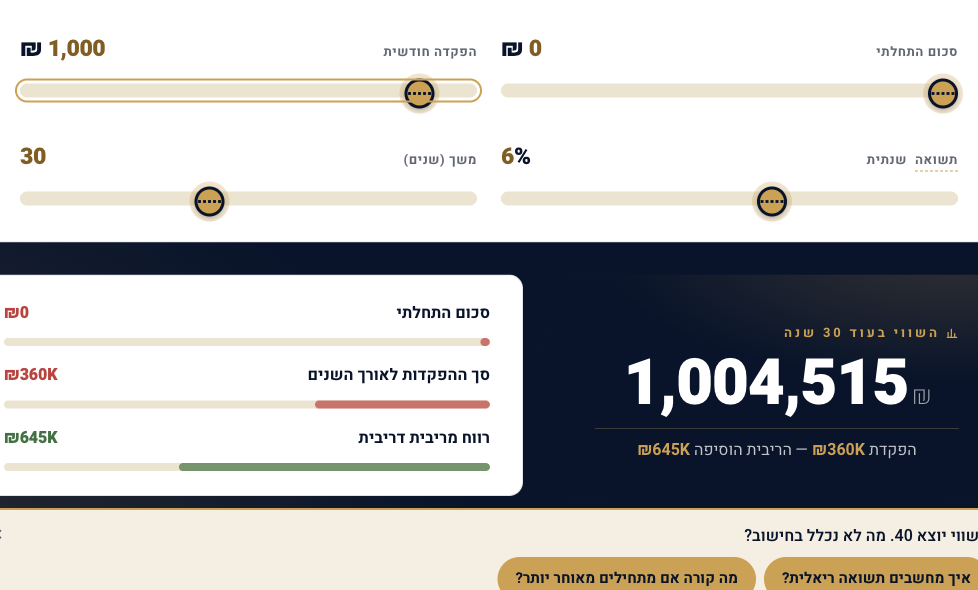
| איתי | 35 | 1,000 ₪ | 360,000 ₪ | כ-694,000 ₪ | כ-1 מיליון ₪ | כ-1.5 מיליון ₪ |
| דנה | 35 | 500 ₪ | 180,000 ₪ | כ-347,000 ₪ | כ-502,000 ₪ | כ-745,000 ₪ |
תסתכלו על העמודה של 6%. נועה הפקידה 240,000 ₪ ואיתי הפקיד 360,000 ₪, ובכל זאת שניהם מסיימים עם כמיליון שקל. בתשואה של 8% לדוגמה נועה מסיימת לפני איתי בכ-256,000 ₪, אף שהפקידה שליש פחות ממנו. בתשואה של 4% התוצאה הפוכה, ואיתי מסיים לפניה בכ-103,000 ₪. כלומר, היתרון של הזמן על הסכום מתקיים רק כשהתשואה גבוהה מספיק, כך שעשר השנים הנוספות מספיקות כדי להכפיל את הכסף בערך. ודנה? היא מפקידה בדיוק כמו נועה, אבל במשך עשר שנים פחות. היא מסיימת עם 43% עד 59% מהסכום של נועה, תלוי בתשואה.
בשפה פשוטה: מה עושה הנוסחה של הפקדה חודשית
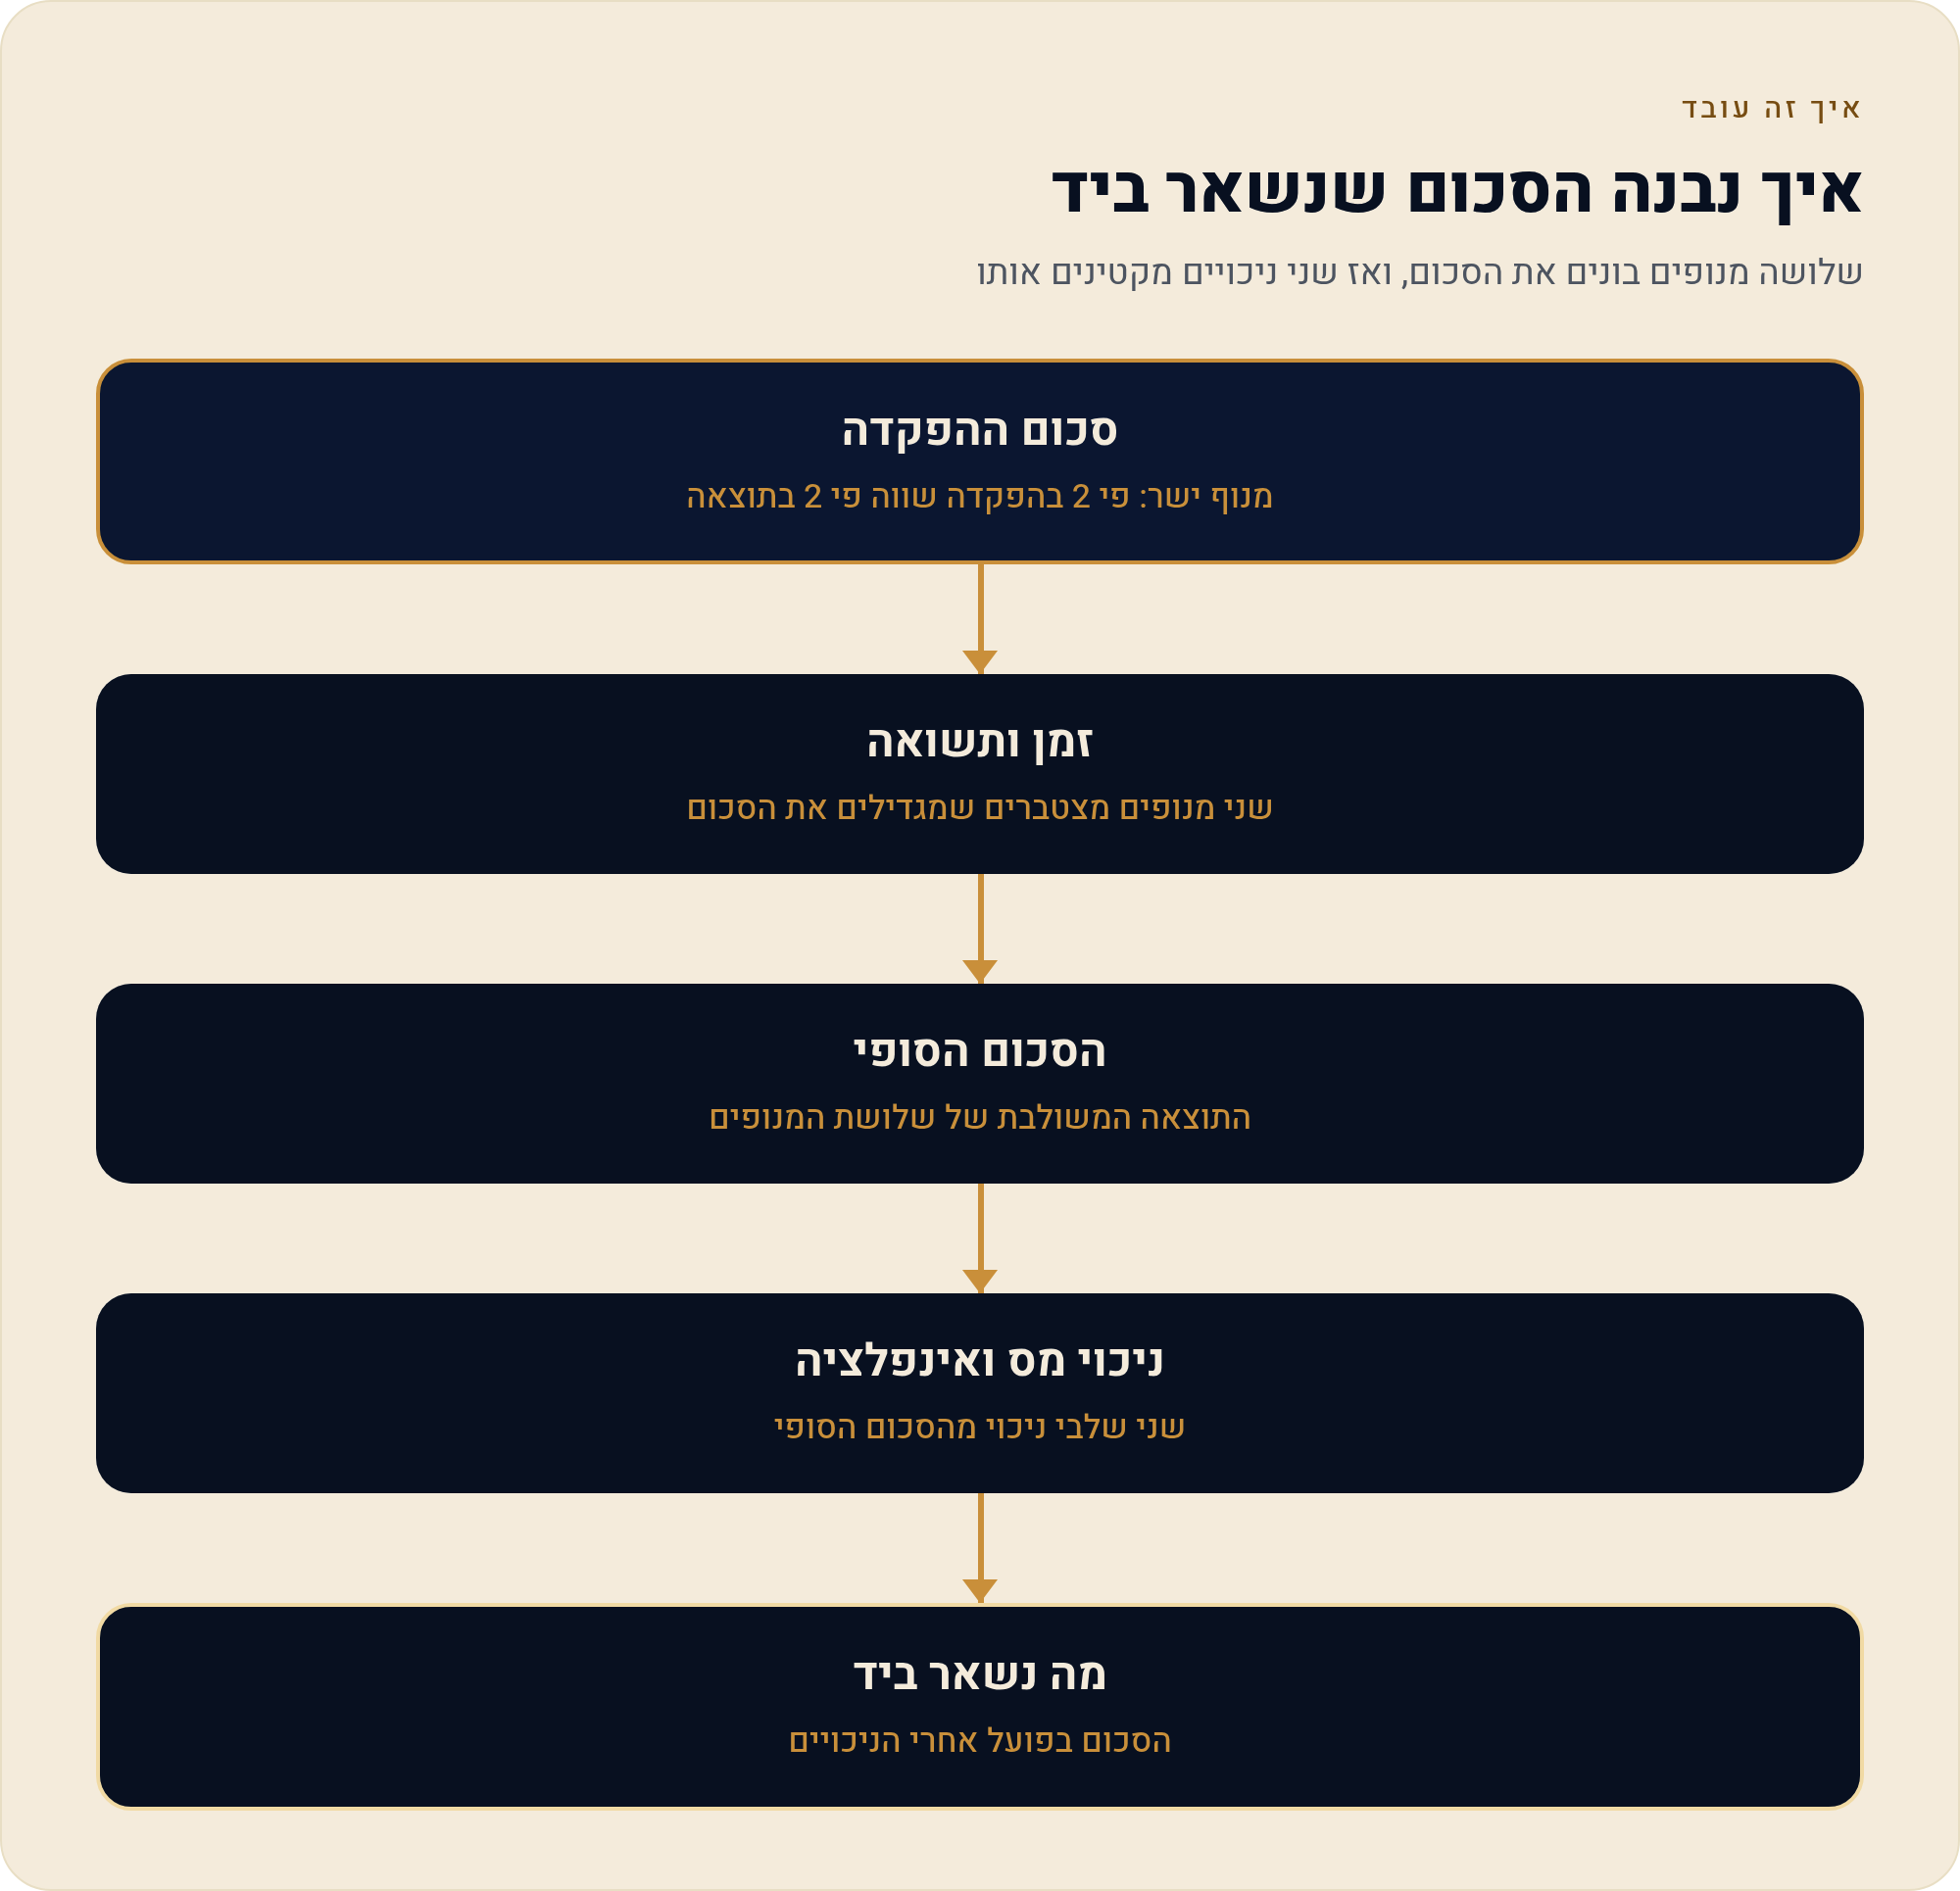
כל הטבלה מבוססת על נוסחה אחת. היא נראית מאיימת, אבל היא עושה דבר פשוט. היא לוקחת כל הפקדה חודשית, מגדילה אותה לפי מספר החודשים שנשארו לה עד הסוף, ומחברת את כל ההפקדות יחד.
- PMT הוא ההפקדה החודשית, למשל 500 ₪.
- i היא התשואה החודשית. אם התשואה השנתית היא 6%, מחלקים ב-12 ומקבלים 0.005. מזינים את המספר העשרוני, לא 6.
- N הוא מספר החודשים. 30 שנה הן 360 חודשים.
הנקודה החשובה בנוסחה: אם מפקידים כל חודש במשך 20 שנה, ההפקדה הראשונה צוברת תשואה 239 חודשים, וההפקדה האחרונה לא צוברת בכלל. לכן ההפקדות של השנים הראשונות הן שמייצרות את רוב הצמיחה. מי שרוצה את ההסבר הבסיסי מאפס יכול לקרוא את ההסבר הפשוט על ריבית דריבית.
זמן, סכום או אחוז: כמה שווה כל משתנה
נבדוק כל משתנה בנפרד, כשהשניים האחרים לא משתנים:
- זמן נוסיף עשר שנים ונשאיר את אותו סכום, כלומר נשווה את דנה לנועה. בתשואה של 6% לדוגמה היתרה כמעט מוכפלת, מכ-502,000 לכ-996,000 ₪. ההפקדות עלו רק ב-60,000 ₪.
- סכום נכפיל את ההפקדה, כלומר נשווה את דנה לאיתי. התוצאה מוכפלת בדיוק, לא יותר: מכ-502,000 לכ-1 מיליון ₪. בשביל זה צריך להפקיד עוד 180,000 ₪.
- אחוז נעלה את התשואה מ-6% ל-8% לדוגמה. אצל דנה, שחוסכת 30 שנה, היתרה גדלה בכ-48%. אצל נועה, שחוסכת 40 שנה, היא גדלה בכ-75%. ככל שהתקופה ארוכה יותר, לתשואה יש השפעה גדולה יותר.
ההבדל הוא שהסכום משפיע בקו ישר: הפקדה כפולה נותנת תוצאה כפולה. הזמן והתשואה, לעומת זאת, משפיעים על הסכום באופן מצטבר, כמו מעריך. לפי כלל 72, בתשואה של 6% הכסף מוכפל בערך כל 12 שנים. לכן עשר שנים מוקדם שוות בערך כמו להכפיל את ההפקדה.
על התשואה של השוק אין לך שליטה, אבל על מה שמנוכה ממנה יש לך. בדוגמה מהמדריך המלא, 100,000 ₪ שנשארים מושקעים 30 שנה בתשואה נטו של 6% מגיעים לכ-574,349 ₪. בתשואה נטו של 5.5% הם מגיעים לכ-498,395 ₪. חצי אחוז בשנה, למשל בדמי ניהול, יוצר פער של כ-75,954 ₪.
וכמה מהסכום הסופי הוא כסף שהפקדת בעצמך? אצל נועה, בתשואה של 6% לדוגמה, ההפקדות הן רק כרבע מהיתרה, וכל השאר הוא צמיחה. אצל איתי ההפקדות הן יותר משליש מהיתרה.
ומה אם אפסיק באמצע? החוסך שהפקיד רק עשר שנים
השאלה השלישית מפחידה יותר ממה שצריך, בתנאי אחד: הכסף שכבר צברת נשאר מושקע. נוסיף חוסך רביעי, יואב. הוא מפקיד 500 ₪ בחודש מגיל 25 עד 35, ואז מפסיק לגמרי, אבל לא מושך את הכסף. בסך הכול הוא הפקיד 60,000 ₪. נשווה אותו לדנה, שמתחילה להפקיד בדיוק כשהוא מפסיק, ומפקידה 500 ₪ בחודש במשך 30 שנה. היא מפקידה בסך הכול 180,000 ₪.
| תשואה לדוגמה | יואב: 10 שנים, 60,000 ₪ | דנה: 30 שנה, 180,000 ₪ |
|---|---|---|
| 4% | כ-244,000 ₪ | כ-347,000 ₪ |
| 6% | כ-493,000 ₪ | כ-502,000 ₪ |
| 8% | כמיליון ₪ | כ-745,000 ₪ |
בתשואה של 6% לדוגמה השניים מסיימים כמעט באותו סכום, אף שיואב הפקיד שליש ממה שדנה הפקידה. בתשואה של 8% יואב מסיים לפניה בכ-255,000 ₪, ובתשואה של 4% דנה מסיימת לפניו. ומה קורה אם נועה מפסיקה בגיל 45, אחרי 20 שנה? בתשואה של 6% לדוגמה יהיו לה אז כ-231,000 ₪. אם היא לא תיגע בכסף, הוא יגדל לכ-765,000 ₪ עד גיל 65. אילו המשיכה להפקיד, היו לה כ-996,000 ₪. הפסקה עולה כסף, אבל היא לא מוחקת את מה שכבר נבנה.
מתחילים מאוחר? כמה מהפער סוגרת העלאה שנתית
מי שמתחיל מאוחר יכול לנסות לסגור את הפער בדרך טבעית: כשהמשכורת עולה, גם הוראת הקבע עולה. נניח שדנה מתחילה בגיל 35 עם 500 ₪ בחודש ומעלה את ההפקדה פעם בשנה. התשואה היא 6% לדוגמה:
| מסלול | סך הפקדות | יתרה בגיל 65 |
|---|---|---|
| נועה: 500 ₪ קבוע מגיל 25 | 240,000 ₪ | כ-996,000 ₪ |
| דנה: 500 ₪ קבוע מגיל 35 | 180,000 ₪ | כ-502,000 ₪ |
| דנה: העלאה של 3% בכל שנה | כ-285,000 ₪ | כ-700,000 ₪ |
| דנה: העלאה של 5% בכל שנה | כ-399,000 ₪ | כ-898,000 ₪ |
גם כשהיא מעלה את ההפקדה ב-5% בכל שנה, דנה מפקידה יותר מפי 1.6 ממה שנועה מפקידה, ועדיין מסיימת עם פחות ממנה. עם זאת, היא סוגרת כ-80% מהפער. העלאה שנתית לא מחזירה את הזמן שעבר, אבל היא דרך טבעית להתקרב.

מה זה אומר עליך: שאלה אחת לפני שמקימים הוראת קבע
מכל שלושת המשתנים, יש לך שליטה שונה על כל אחד:
- זמן: שליטה מלאה, אבל רק מהיום והלאה שנים שעברו אי אפשר להחזיר. כל חודש שבו אתה מתחיל מוקדם יותר מוסיף עוד חודש של צבירה בסוף התקופה.
- סכום: שליטה חלקית הוראת קבע מחליטה בשבילך כל חודש. בכל פעם שהמשכורת עולה, אפשר להעלות גם את ההוראה. גם 500 ₪ בחודש הם סכום שאפשר להתחיל ממנו.
- אחוז: כמעט בלי שליטה אתה לא קובע מה יקרה בשוק. מה שכן בידיים שלך: דמי הניהול, ההתאמה בין המוצר לבין התקופה שבה אתה צריך את הכסף, והשוואת תנאים, למשל בעמוד הפיקדונות של בנק ישראל ב״קו המשווה״.
השאלה האחת היא: מה מהשלושה אני יכול לשנות החודש? לרוב מתברר שהמשתנה היחיד שאפשר לשנות רק עכשיו הוא הזמן. הסכום יכול לגדול אחר כך.
לפני שמתלהבים מהמספרים: מה יישאר אחרי מס ואינפלציה
כל המספרים בעמוד הם ברוטו ובשקלים של העתיד, פרט לדוגמת דמי הניהול שמוצגת בתשואה נטו. כדי לדעת כמה יישאר בפועל צריך להוריד מהם שלושה דברים:
- מס בניירות ערך: ליחיד שאינו בעל מניות מהותי, בדרך כלל 25% על הרווח הריאלי, כלומר על הרווח שמעבר לאינפלציה (רשות המסים, מהדורת שנת המס 2025). מס רווח הון משולם בדרך כלל רק כשמוכרים (מימוש), כך שעד המכירה כל הסכום ממשיך לצבור תשואה.
- מס בפיקדון שקלי לא צמוד: בדרך כלל 15% על הריבית הנומינלית. אם המס מנוכה בכל פעם שהריבית משולמת, נשאר פחות כסף שממשיך לצבור תשואה.
- אינפלציה: אם התשואה היא 6% והאינפלציה 2%, התשואה הריאלית היא כ-3.92%, לא 4%. היתרה של כ-996,000 ₪ שנועה צוברת עד גיל 65 נמדדת בשקלים של עוד 40 שנה, לא בשקלים של היום.
איך מחשבים את זה על כל סוג חיסכון מוסבר בעמוד ריבית דריבית בפיקדון, בקרן כספית ובמסלול מחקה מדד. את התרחישים שלך אפשר לבדוק במדריך המחשבון וחמשת התרחישים. ואם אתה רוצה את כל התמונה במקום אחד, חזור אל המדריך המלא לריבית דריבית.
מקורות
- בנק ישראל: הודעה על החלטת הריבית מ-21.10.2026, כולל נתון האינפלציה ב-12 החודשים שהסתיימו בספטמבר 2026
- בנק ישראל, קו המשווה: פיקדונות, הנחת ההחזקה עד סוף התקופה והשוואת תנאים
- רשות המסים: הפורטל הרשמי, ובו ״דע זכויותיך וחובותיך״ במהדורת שנת המס 2025, עם שיעורי המס על ריבית ורווחי הון
- הלשכה המרכזית לסטטיסטיקה: מדד המחירים לצרכן
- היתרות של החוסכים לדוגמה: חישוב עצמאי לפי נוסחת ההפקדה החודשית, בצבירה חודשית ובהפקדה בסוף כל חודש, להמחשה בלבד.
נכון ל-03/11/2026