מי שנכנס ל“קו המשווה” של בנק ישראל ומשווה בין פיקדונות רואה שורות של אחוזים. השאלה שעולה אחרי ההשוואה היא בדרך כלל לא “כמה אחוז” אלא “מתי זה מוכפל?”. לשאלה הזאת יש תשובה של שתי שניות, בלי מחשבון ובלי גיליון חישוב: כלל 72. בעמוד הזה נענה על שלוש שאלות: מה הכלל, כמה הוא מדויק, ואיך משתמשים בו הפוך.
בקצרה
- הכלל: 72 חלקי התשואה השנתית באחוזים נותן בקירוב את מספר השנים עד שהסכום מוכפל.
- הדיוק: בתשואות של 4% עד 10% לשנה הסטייה קטנה מחצי שנה. בקצוות היא גדלה.
- השימוש ההפוך: 72 חלקי מספר השנים עד היעד נותן את התשואה השנתית הנדרשת.
- הזהירות: הכלל מחשב על תשואה ברוטו. אחרי מס, דמי ניהול ואינפלציה ההכפלה מתרחקת.
השאלה הראשונה: מה אומר כלל 72
הכלל עצמו קצר מאוד: לוקחים את התשואה השנתית באחוזים ומחלקים בה את 72. התוצאה היא מספר השנים, בקירוב, עד שהסכום מוכפל.
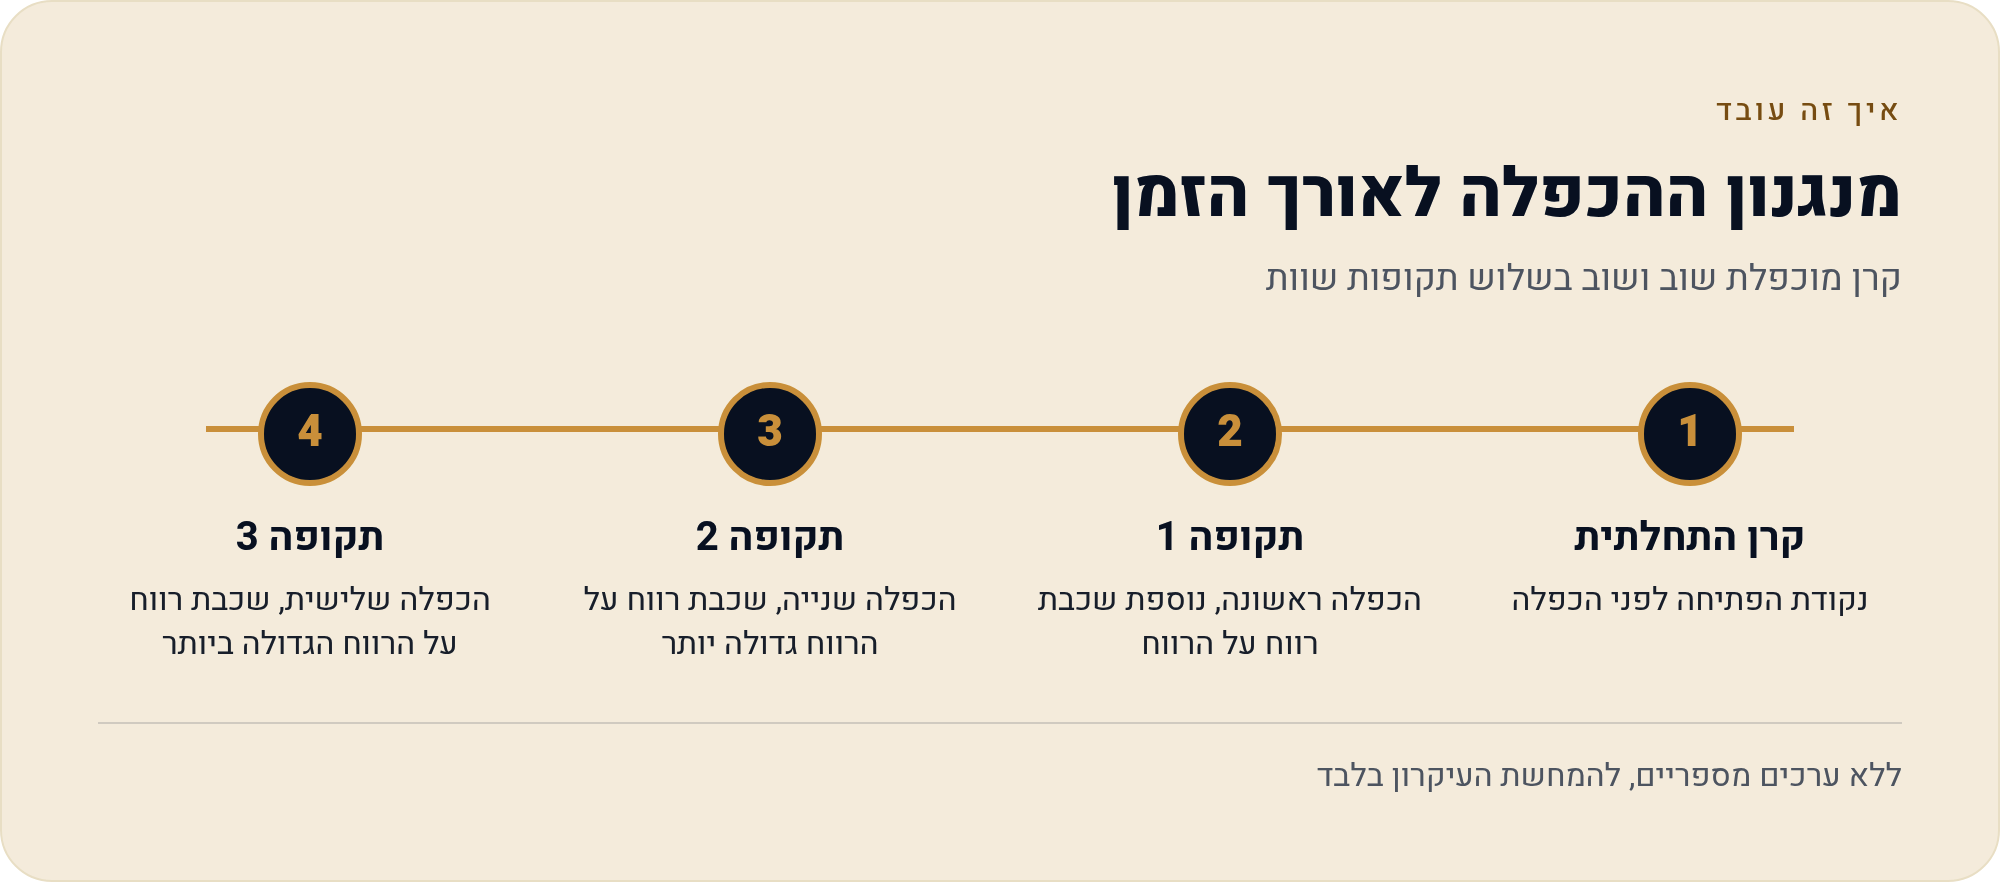
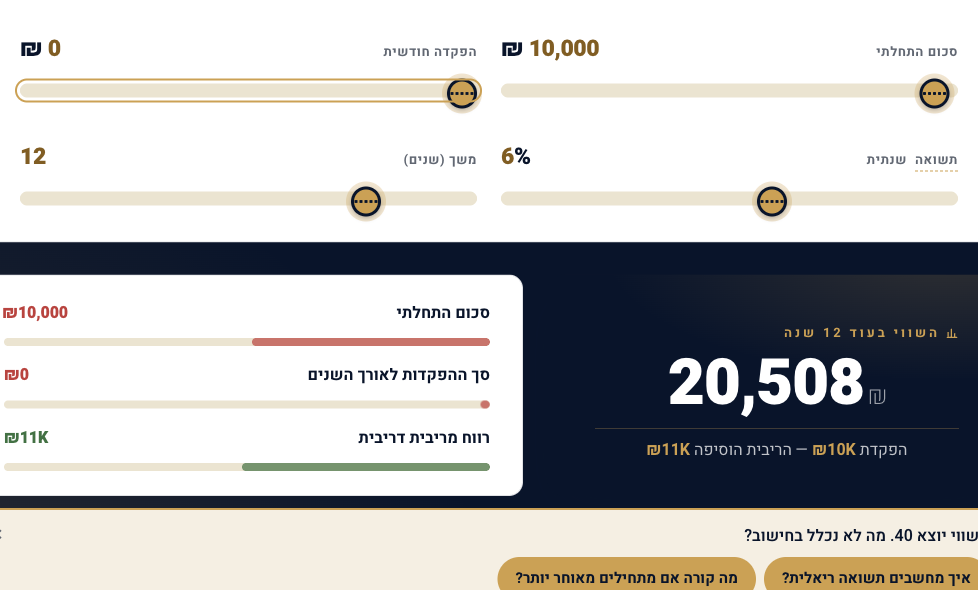
לדוגמה, 10,000 ₪ שצומחים ב-6% לשנה: 72 ÷ 6 = 12. אחרי כ-12 שנים יהיו בחשבון כ-20,000 ₪, ואחרי כ-24 שנים כ-40,000 ₪. ההכפלה השנייה לוקחת אותו זמן כמו הראשונה, אבל היא מוסיפה פי שניים שקלים. זו ריבית דריבית במשפט אחד: כל תקופת הכפלה עובדת על בסיס גדול יותר.
לדוגמה: שנים להכפלה לפי תשואה
הטבלה משווה בין התשובה של כלל 72 לבין החישוב המתמטי המדויק, בצבירה שנתית. כל השיעורים הם להמחשה בלבד ואינם תחזית לתשואה של מוצר כלשהו.
| תשואה שנתית (לדוגמה) | לפי כלל 72 | חישוב מדויק | הפער |
|---|---|---|---|
| 2% | 36 שנים | 35.00 שנים | כשנה |
| 3% | 24 שנים | 23.45 שנים | כחצי שנה |
| 4% | 18 שנים | 17.67 שנים | כשליש שנה |
| 6% | 12 שנים | 11.90 שנים | כחודש |
| 8% | 9 שנים | 9.01 שנים | כמעט אפס |
| 10% | 7.2 שנים | 7.27 שנים | פחות מחודש |
מה רואים כאן: בטווח של 4% עד 10%, שבו נמצאים רוב החישובים שאנשים עושים בראש, הכלל קולע כמעט בול. בתשואות נמוכות הוא מעט פסימי ומוסיף שנה או חצי שנה. קשה למצוא סיבה טובה יותר לוותר על מחשבון.
בלי לוגריתמים: למה דווקא 72
אפשר להבין את 72 בלי שום נוסחה. כופלים את מספר השנים המדויק מהטבלה בשיעור התשואה, ומקבלים את המספר ה“נכון” לכל שיעור:
- ב-2%: 35.00 × 2 = כ-70
- ב-4%: 17.67 × 4 = כ-70.7
- ב-6%: 11.90 × 6 = כ-71.4
- ב-8%: 9.01 × 8 = כ-72.1
- ב-10%: 7.27 × 10 = כ-72.7
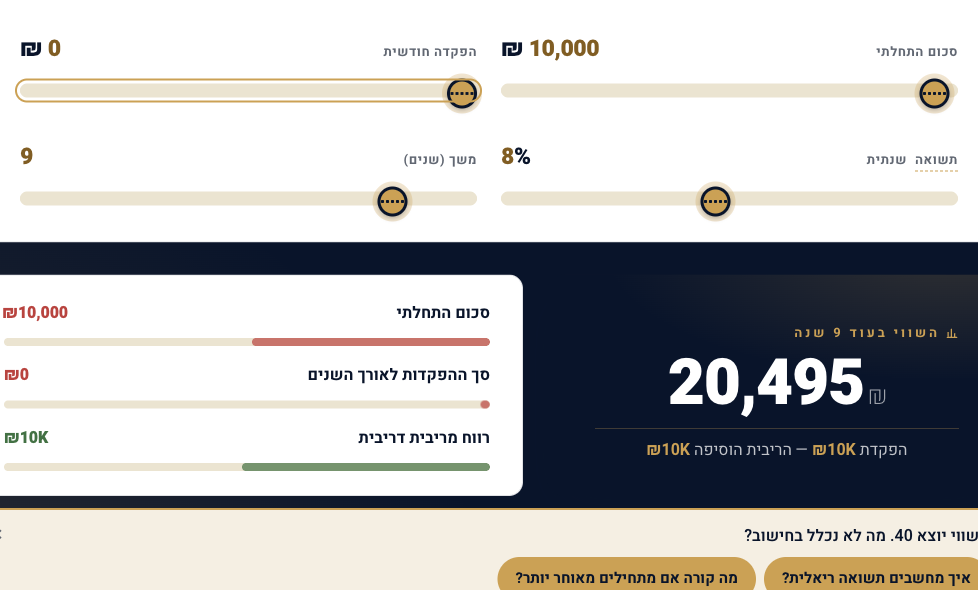
המספר המדויק זז לאט ממשהו כמו 70 בתשואות נמוכות לקצת מעל 72 בתשואות של 8% עד 10%. 72 יושב באמצע הטווח הזה. ויש לו יתרון נוסף, מעשי לגמרי: הוא מתחלק יפה ב-2, 3, 4, 6, 8, 9 ו-12, כך שהחילוק בראש יוצא כמעט תמיד מספר עגול. 70 מדויק מעט יותר בתשואות נמוכות מאוד, אבל נסו לחלק 70 ב-8 בתור בסופר.
השאלה השנייה: שלושה מקרים שבהם נשבר הקירוב
- תשואות קיצוניות ב-20% לשנה (לדוגמה) הכלל נותן 3.6 שנים והחישוב המדויק כ-3.8. ב-1% לשנה הכלל נותן 72 שנים, והחישוב המדויק כ-69.7. ככל שמתרחקים מהאמצע, הפער גדל.
- הפקדות שוטפות הכלל נבנה לסכום חד-פעמי. בהפקדה של 1,000 ₪ בכל חודש למשך 20 שנה, ב-6% לשנה, סך ההפקדות הוא 240,000 ₪ והיתרה ברוטו מגיעה לכ-462,041 ₪. זה עדיין לא כפול מההפקדות, אף שעברו 20 שנה ולא 12. הסיבה: כל הפקדה צוברת רק מהיום שבו הופקדה. על כך בהרחבה בעמוד על הפקדה חודשית.
- מס, דמי ניהול ואינפלציה הכלל מחשב על התשואה שאתם מזינים. אם מזינים תשואה ברוטו, מקבלים הכפלה ברוטו. נניח לצורך הדוגמה מס של 15% שמנוכה מהריבית בכל שנה: 6% ברוטו הופכים ל-5.1% נטו, וההכפלה מתרחקת מ-12 שנים לכ-14.
האינפלציה מוסיפה שכבה נוספת. בתשואה נומינלית של 6% ובאינפלציה של 2% לשנה (שני המספרים לדוגמה), התשואה הריאלית היא כ-3.92%. במונחי כוח קנייה, ההכפלה לוקחת כ-18 שנים ולא 12. ואותו כלל עובד גם בכיוון ההפוך: באינפלציה ממוצעת של 2%, כוח הקנייה של שקל שיושב בצד בלי תשואה יורד לכמחצית בתוך כ-36 שנה.
השאלה השלישית: איזו תשואה צריך עד תאריך היעד
כאן הכלל הופך משעשוע לכלי תכנון. במקום לשאול “בכמה שנים זה יוכפל”, שואלים “עד מתי אני צריך שזה יוכפל”, ומחלקים את 72 במספר השנים:
| רוצים להכפיל תוך | לפי כלל 72 | חישוב מדויק |
|---|---|---|
| 10 שנים | 7.2% | 7.18% |
| 12 שנים | 6% | 5.95% |
| 18 שנים | 4% | 3.93% |
| 24 שנים | 3% | 2.93% |
לדוגמה, הורה שמפקיד סכום חד-פעמי ביום שהילד נולד ורוצה שהסכום יוכפל עד גיל 18 צריך תשואה נטו של כ-4% לשנה. הדוגמה הזאת מפורטת בעמוד על חיסכון לכל ילד. והחשבון גם עונה על שאלת ההיתכנות: יעד שדורש תשואה גבוהה בהרבה ממה שהמוצר שלכם מציע לא יתממש מעצמו. אפשר להאריך את האופק, להגדיל את ההפקדה, או לקבל סיכון גבוה יותר. תשואה גבוהה יותר באה בדרך כלל עם תנודתיות גבוהה יותר, ואין בה שום הבטחה.
בפועל: ארבעה צעדים לחישוב בראש
- בוחרים תשואה ריאלית ונטו מורידים מהשיעור הנקוב את דמי הניהול, את המס הצפוי ואת האינפלציה המשוערת. כל אלה מסומנים כהערכה.
- מחלקים את 72 בשיעור שנשאר. התוצאה היא מספר השנים להכפלת כוח הקנייה.
- הופכים כשיש יעד מחלקים את 72 במספר השנים עד התאריך, ובודקים אם התשואה הנדרשת סבירה למוצר שבחרתם.
- מאמתים במחשבון כשיש הפקדות חודשיות, ריבית משתנה או תשואה מחוץ לטווח 4%–10%. חמישה תרחישים לבדיקה מחכים במדריך למחשבון.
רוצים את התמונה המלאה, עם הנוסחה, הדוגמאות והמחשבון? חזרו להמדריך המלא לריבית דריבית.
מקורות
- בנק ישראל — קו המשווה: השוואת פיקדונות. נכון ל-03/11/2026.
- הלשכה המרכזית לסטטיסטיקה — מדד המחירים לצרכן. מקור לנתוני האינפלציה לחישוב ריאלי. נכון ל-03/11/2026.
- כלל 72 וכל הטבלאות בעמוד: חישוב עצמאי לפי נוסחת ריבית דריבית בצבירה שנתית. לא אותר מקור רשמי ישראלי לכלל עצמו. נכון ל-03/11/2026.