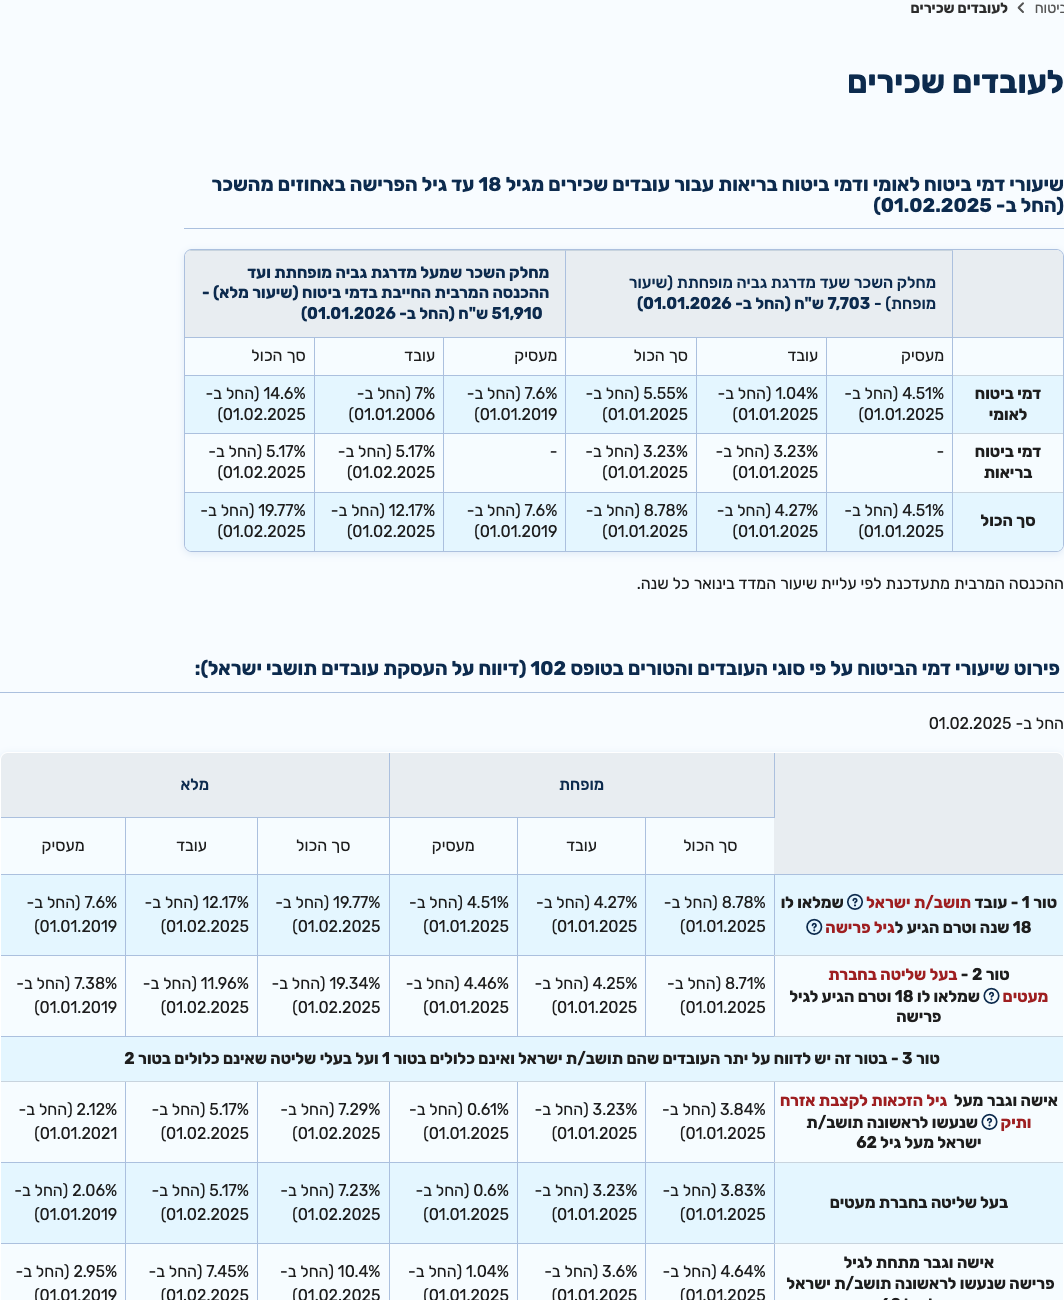
בביטוח הלאומי יש מספר אחד שכדאי להכיר אם אתם עובדים בשתי עבודות, או מקבלים פנסיה מוקדמת לצד משכורת: 7,703 ₪ לחודש. עד הסכום הזה העובד משלם דמי ביטוח לאומי ובריאות בשיעור מופחת של 4.27%. על החלק שמעליו הוא משלם 12.17%. הבעיה היא שהמעסיק השני לא יודע כמה מהסף הזה כבר נוצל אצל הראשון. ומי שחושב שתיאום המס ברשות המסים פתר גם את זה טועה: רשות המסים והביטוח הלאומי יושבים באותה מדינה, אבל לא באותו טופס.
בקצרה
- תיאום מס הכנסה לא מתאם דמי ביטוח לאומי ובריאות. אלה שני הליכים נפרדים, מול שני גופים שונים.
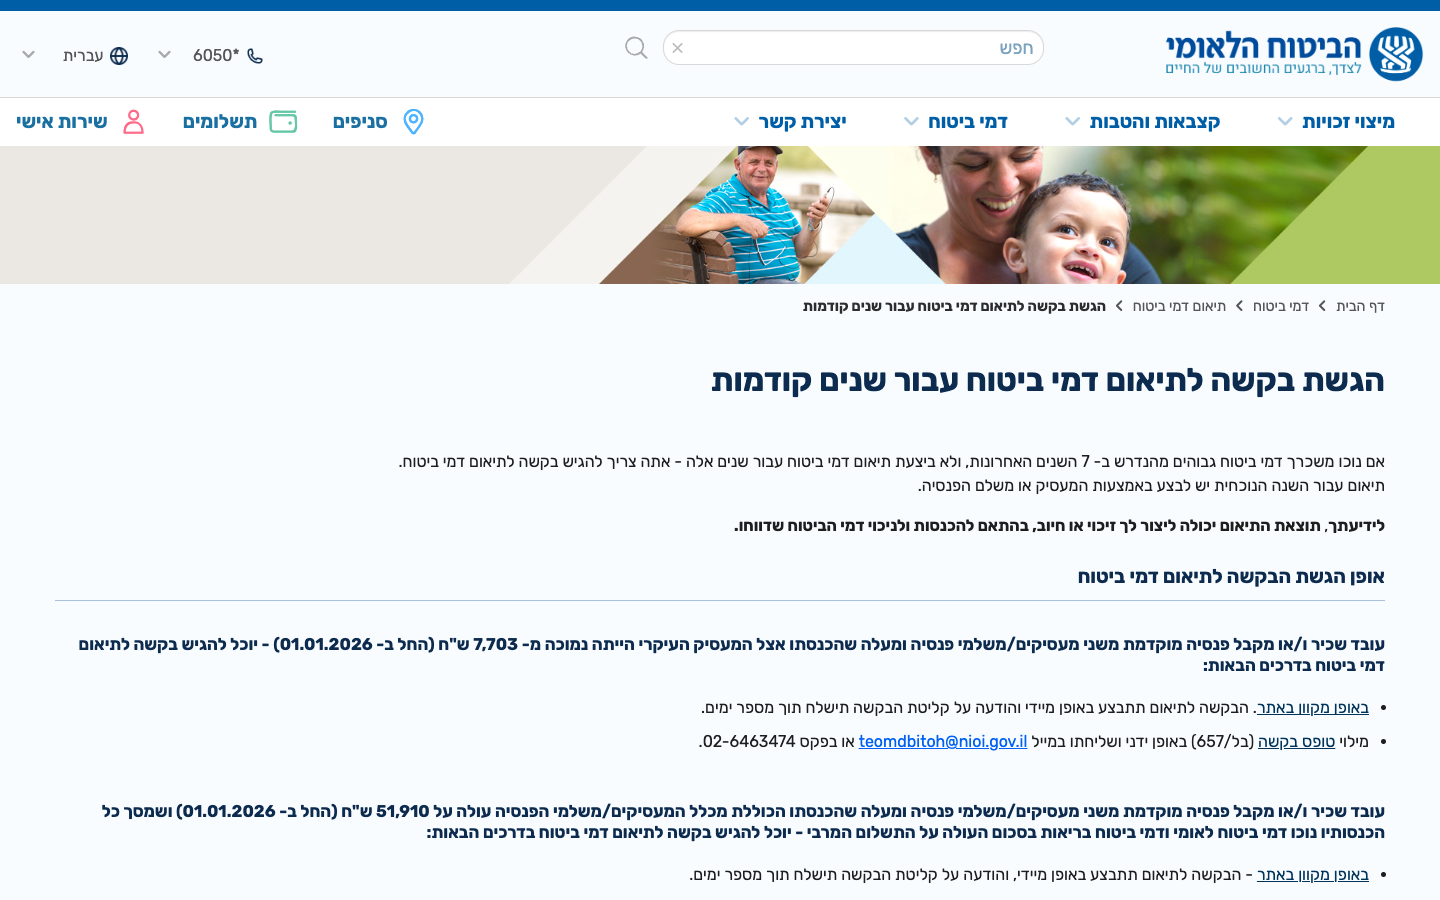
- שני מבחנים מחייבים בדיקה: הכנסה אצל המעסיק העיקרי נמוכה מ־7,703 ₪ בחודש, או הכנסה כוללת גבוהה מ־51,910 ₪ בחודש.
- שלושה טפסים: בל/657 לתיאום רגיל, בל/752 להכנסה מעל התקרה, ובל/751 לעצמאי שמקבל פנסיה מוקדמת או קצבת אובדן כושר עד גיל פרישה.
- אפשר לבקש תיאום גם לשנים קודמות, לא רק לשנה השוטפת.
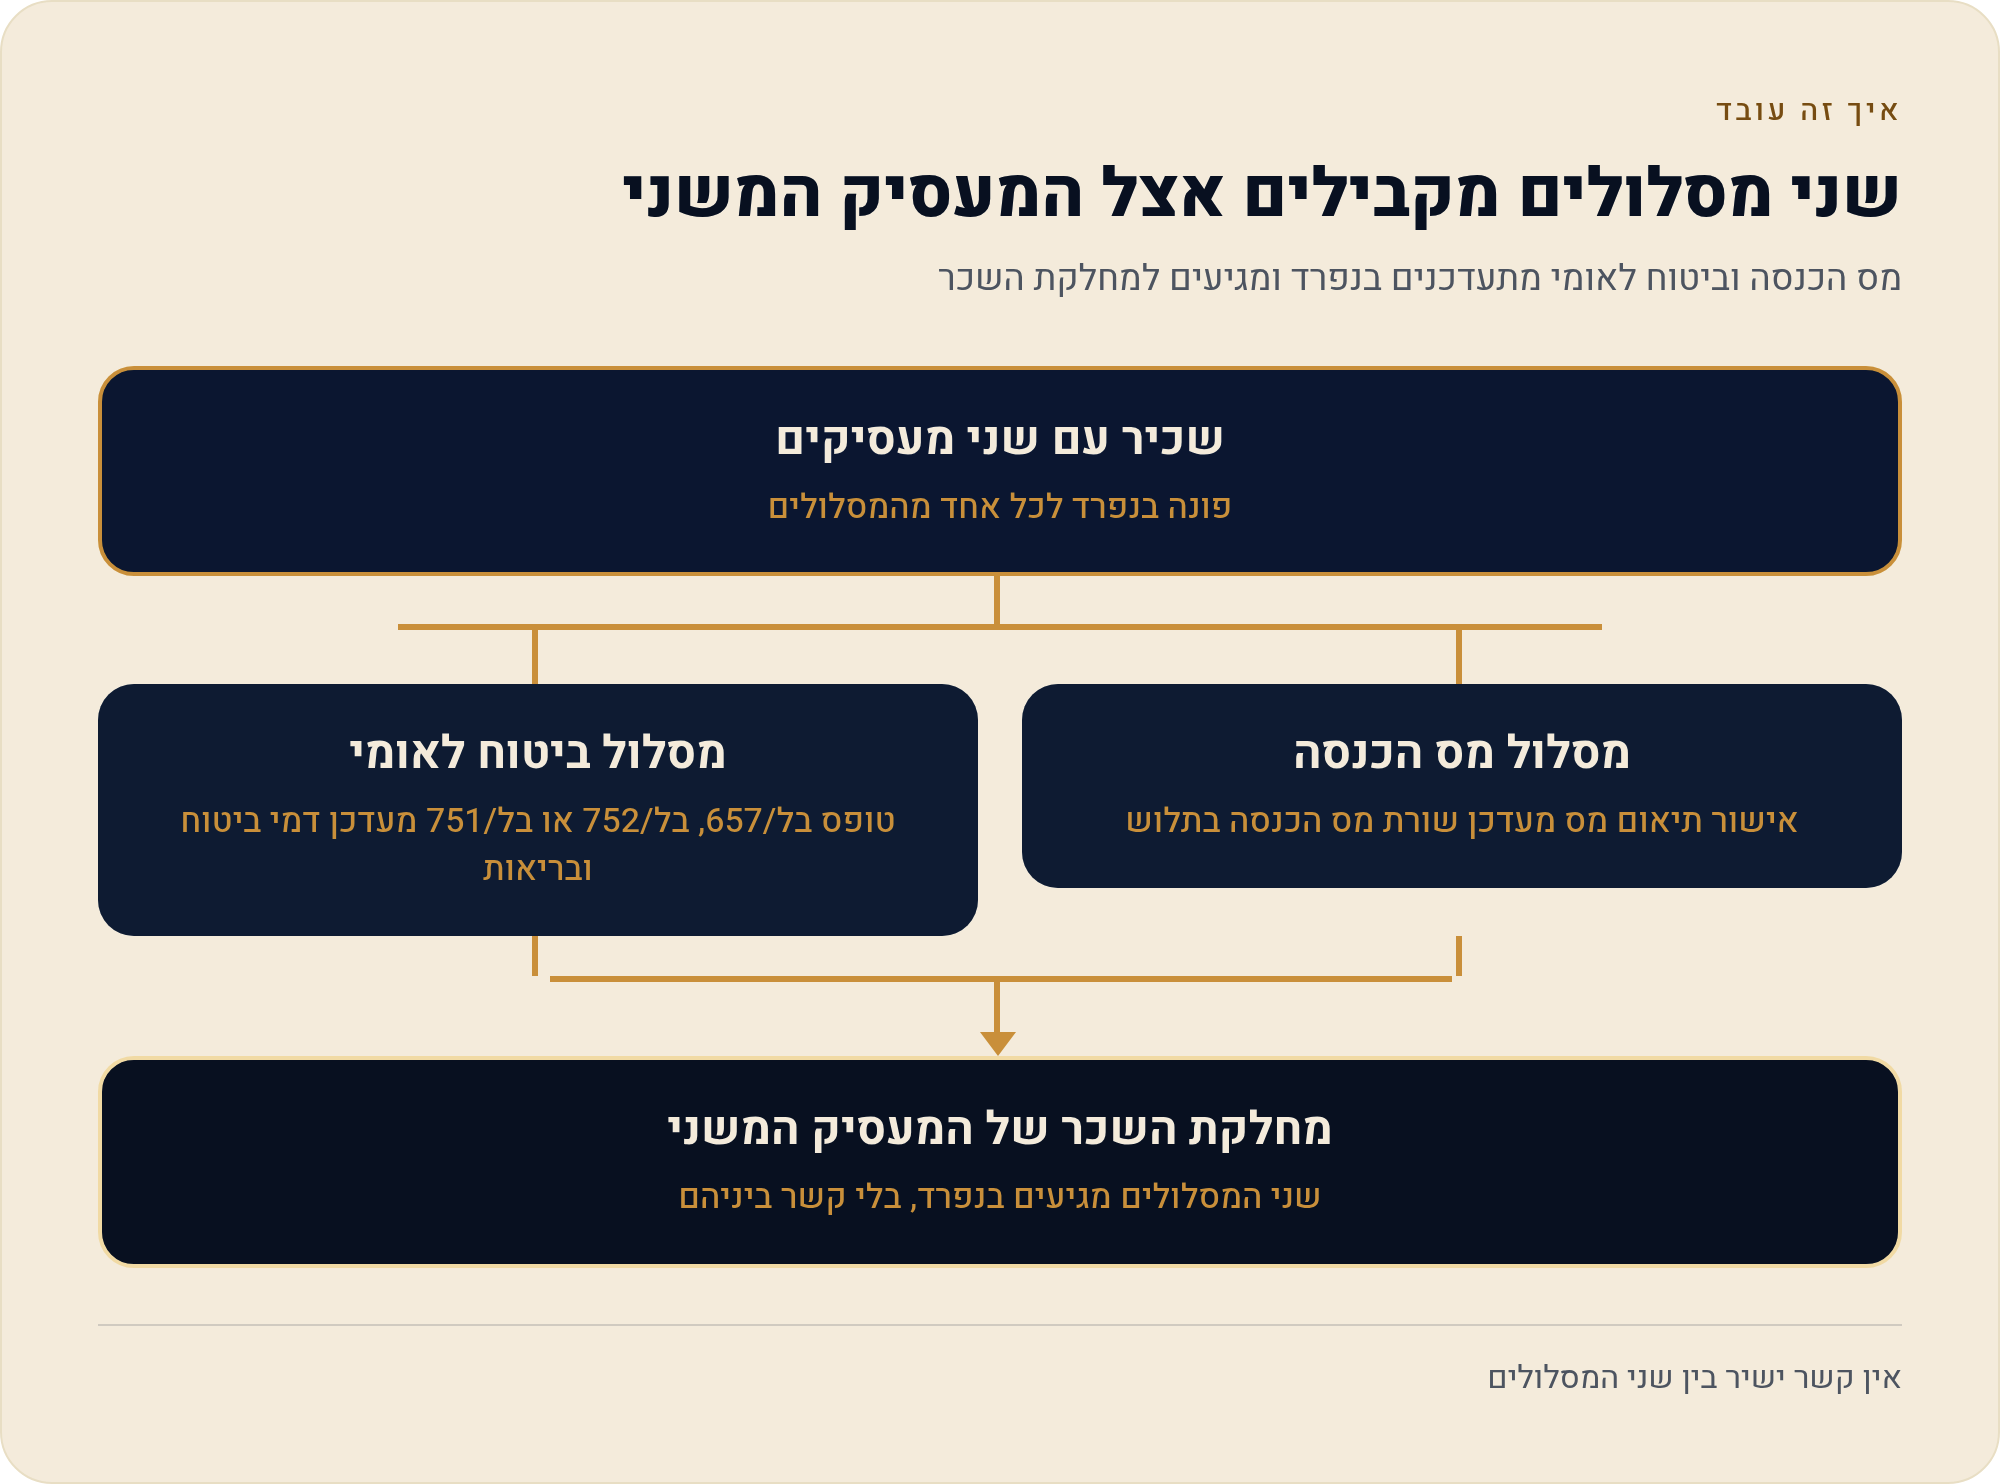
אותו תלוש, שני גופים: תיאום המס לא נוגע בדמי הביטוח
תיאום מס הכנסה מחבר את כל ההכנסות הצפויות שלכם לשנה. אחר כך הוא מחלק בין המעסיקים את מדרגות המס, הזיכויים והפטורים. כך כל מעסיק יודע כמה מס הכנסה לנכות. את השורה של דמי הביטוח הלאומי ודמי ביטוח הבריאות בתלוש הוא לא משנה בכלל. השורה הזאת מחושבת לפי ספים של הביטוח הלאומי, ולביטוח הלאומי יש הליך תיאום משלו.
יש עוד פרט שמבלבל: מי שנחשב מעסיק עיקרי לצורך מס הכנסה לא תמיד יהיה המעסיק העיקרי מבחינת הביטוח הלאומי. לכן אי אפשר להניח שהבחירה שעשיתם בטופס 101 לצורכי מס סגרה גם את עניין דמי הביטוח.
| נושא | תיאום מס הכנסה | תיאום דמי ביטוח |
|---|---|---|
| הגוף המטפל | רשות המסים | המוסד לביטוח לאומי |
| מה מתחלק בין המעסיקים | מדרגות מס, זיכויים, פטורים | הסף לשיעור המופחת והתקרה החודשית |
| שיעורים וספים ב־2026 | לפי לוח הניכויים של רשות המסים | 4.27% עד 7,703 ₪, ו־12.17% מעליו, עד תקרה של 51,910 ₪ |
| הטופס | אישור תיאום מקוון | בל/657, בל/752 או בל/751 |
| אחרי שהשנה נגמרה | לא מתאמים. מגישים בקשת החזר בטופס 135 | אפשר לבקש תיאום לשנים קודמות |
מי שמבלבל בין שני ההליכים עלול לעשות תיאום מס מושלם, ובכל זאת להמשיך לשלם יותר מדי דמי ביטוח כל חודש.
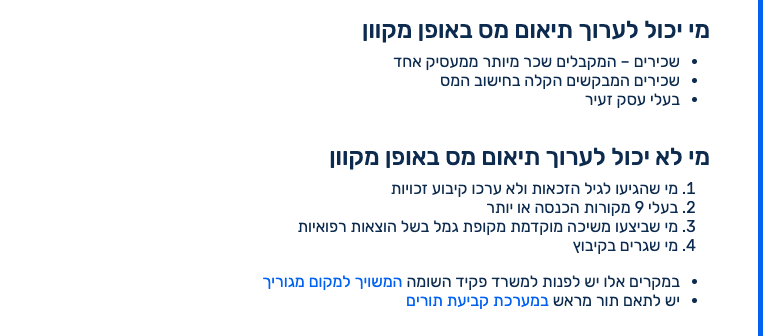
שני מבחנים פשוטים: הסף המופחת והתקרה של 2026
אם אתם שכירים בכמה מקומות עבודה, או שכירים שמקבלים גם פנסיה מוקדמת, יש לכם שתי פעולות לעשות. הראשונה: לעדכן את המעסיק המשני או את משלם הפנסיה בטופס 101. השנייה: לבדוק אם אתם זכאים לתיאום דמי ביטוח. הבדיקה עצמה מסתכמת בשתי שאלות:
- 7,703 ₪ האם ההכנסה החודשית אצל המעסיק העיקרי נמוכה מהסכום הזה? אם כן, חלק מהסף לשיעור המופחת לא נוצל אצלו. בלי תיאום, המעסיק המשני לא יודע שהחלק הזה עדיין פנוי.
- 51,910 ₪ האם ההכנסה החודשית הכוללת, מכל המקורות יחד, גבוהה מהסכום הזה? זו ההכנסה המרבית שחייבת בדמי ביטוח. בלי תיאום, המעסיק המשני עלול לנכות גם על כסף שמעל התקרה.
שלושה מצבים ושלושה טפסים של הביטוח הלאומי
בניגוד לתיאום המס, שבו יש מסלול מקוון אחד, בביטוח הלאומי בוחרים טופס לפי המצב שלכם:
| טופס | למי הוא מיועד |
|---|---|
| בל/657 | תיאום רגיל. למשל, שכיר בכמה מקומות עבודה, או שכיר עם פנסיה מוקדמת, שההכנסה שלו אצל המעסיק העיקרי נמוכה מהסף לשיעור המופחת |
| בל/752 | מי שההכנסה הכוללת שלו גבוהה מהתקרה של 51,910 ₪ בחודש |
| בל/751 | עצמאי שמקבל פנסיה מוקדמת או קצבת אובדן כושר עבודה, עד גיל הפרישה |
מהתלוש ועד האישור: הצעדים לתיאום דמי הביטוח
- אוספים תלושים מכל מעסיק ומכל משלם פנסיה. רושמים את ההכנסה החודשית בכל מקום, ואת הסכום שנוכה בשורת ביטוח לאומי ובריאות.
- מריצים את שני המבחנים שלמעלה. האם ההכנסה אצל המעסיק העיקרי נמוכה מ־7,703 ₪? האם ההכנסה הכוללת גבוהה מ־51,910 ₪?
- מעדכנים את טופס 101 אצל המעסיק המשני או אצל משלם הפנסיה, כדי שיידע שיש לכם הכנסה נוספת.
- נכנסים לדף תיאום דמי ביטוח באתר הביטוח הלאומי, ובוחרים את הטופס המתאים: בל/657, בל/752 או בל/751.
- מעבירים את האישור לשנה השוטפת למחלקת השכר של המעסיק המשני או למשלם הפנסיה, ושומרים העתק.
- בודקים את התלוש הבא. מוודאים שהשיעור או הסכום בשורת ביטוח לאומי ובריאות השתנו בהתאם לאישור.
אם עשיתם גם תיאום מס מקוון באתר רשות המסים, תמסרו לכל מעסיק שני אישורים נפרדים: אחד ממס הכנסה ואחד מהביטוח הלאומי. מחלקת השכר צריכה את שניהם. אחד לא מחליף את השני.

פספסתם שנה? אפשר לבקש תיאום גם על שנים קודמות
כאן יש הבדל חשוב בין שני ההליכים. במס הכנסה, אחרי שהשנה נגמרה כבר לא עושים תיאום, אלא מגישים בקשת החזר בטופס 135. בביטוח הלאומי אפשר להפיק אישור לשנה השוטפת, וגם לבקש תיאום לשנים קודמות. מי שעבד בשתי עבודות כמה שנים ולא ידע על ההליך יכול לבדוק את השנים האלה מול הביטוח הלאומי. לשם כך הוא צריך את התלושים, או את הסיכום השנתי מכל מעסיק.
לפני שסוגרים את התיק: ארבע טעויות נפוצות
- להסתפק בתיאום מס. האישור מרשות המסים לא משנה את דמי הביטוח הלאומי ודמי ביטוח הבריאות.
- להניח שהמעסיק העיקרי זהה בשני ההליכים. ההגדרה בביטוח הלאומי לא תמיד זהה לשיקול שעושים במס הכנסה.
- לשכוח את משלם הפנסיה המוקדמת. גם הוא מנכה דמי ביטוח, וגם הוא צריך עדכון בטופס 101.
- לא לבדוק את התלוש. כל עוד האישור לא הגיע למחלקת השכר והתלוש לא השתנה, ניכוי היתר ממשיך.
זה עמוד אחד מתוך סדרה. התמונה המלאה נמצאת במדריך המלא לתיאום מס 2026. גמלאים שעובדים לצד קצבה ימצאו פרטים נוספים במדריך תיאום מס לגמלאים.

מקורות
- הביטוח הלאומי: תיאום דמי ביטוח
- הביטוח הלאומי: בקשה לתיאום דמי ביטוח לשנים קודמות
- הביטוח הלאומי: שיעורי דמי ביטוח לעובדים שכירים
- רשות המסים: עריכת תיאום מס באינטרנט
- רשות המסים: בקשה להחזר מס, טופס 135
נכון ל־03/11/2026