נכנסתם לשירות “עריכת תיאום מס באופן מקוון” של רשות המסים, הגעתם למסך שמבקש מספר תיק ניכויים של המעסיק השני, ולא ידעתם מאיפה להביא אותו? אין סיבה להתבייש. המערכת עצמה לא מסובכת. היא פשוט מניחה שכבר הכנתם את מה שהיא צריכה. כשכל הנתונים פרושים לפניכם, המילוי עצמו קצר יחסית. רוב הזמן הולך על חיפוש מספרים בתלושים ולא על המערכת. העמוד הזה עונה על שלוש שאלות: מה מכינים, מה ממלאים בכל מסך, ומה עושים עם מה שיוצא בסוף.
בקצרה
- מכינים: מספר תיק ניכויים של כל מעסיק או משלם, תלוש מכל אחד מהם, ומסמכים לכל הקלה שמבקשים.
- ממלאים: כל מקור הכנסה (משכורת, קצבה, הכנסה אחרת), בסכום ברוטו שנתי צפוי.
- מקבלים: אישור נפרד לכל משלם. האישור עובד רק אחרי שמוסרים אותו למשלם.
- נתקעתם: המערכת שומרת טיוטה, ואפשר לחזור ולהמשיך מאותו מקום.
לפני שנכנסים מכינים את טבלת-המשלמים
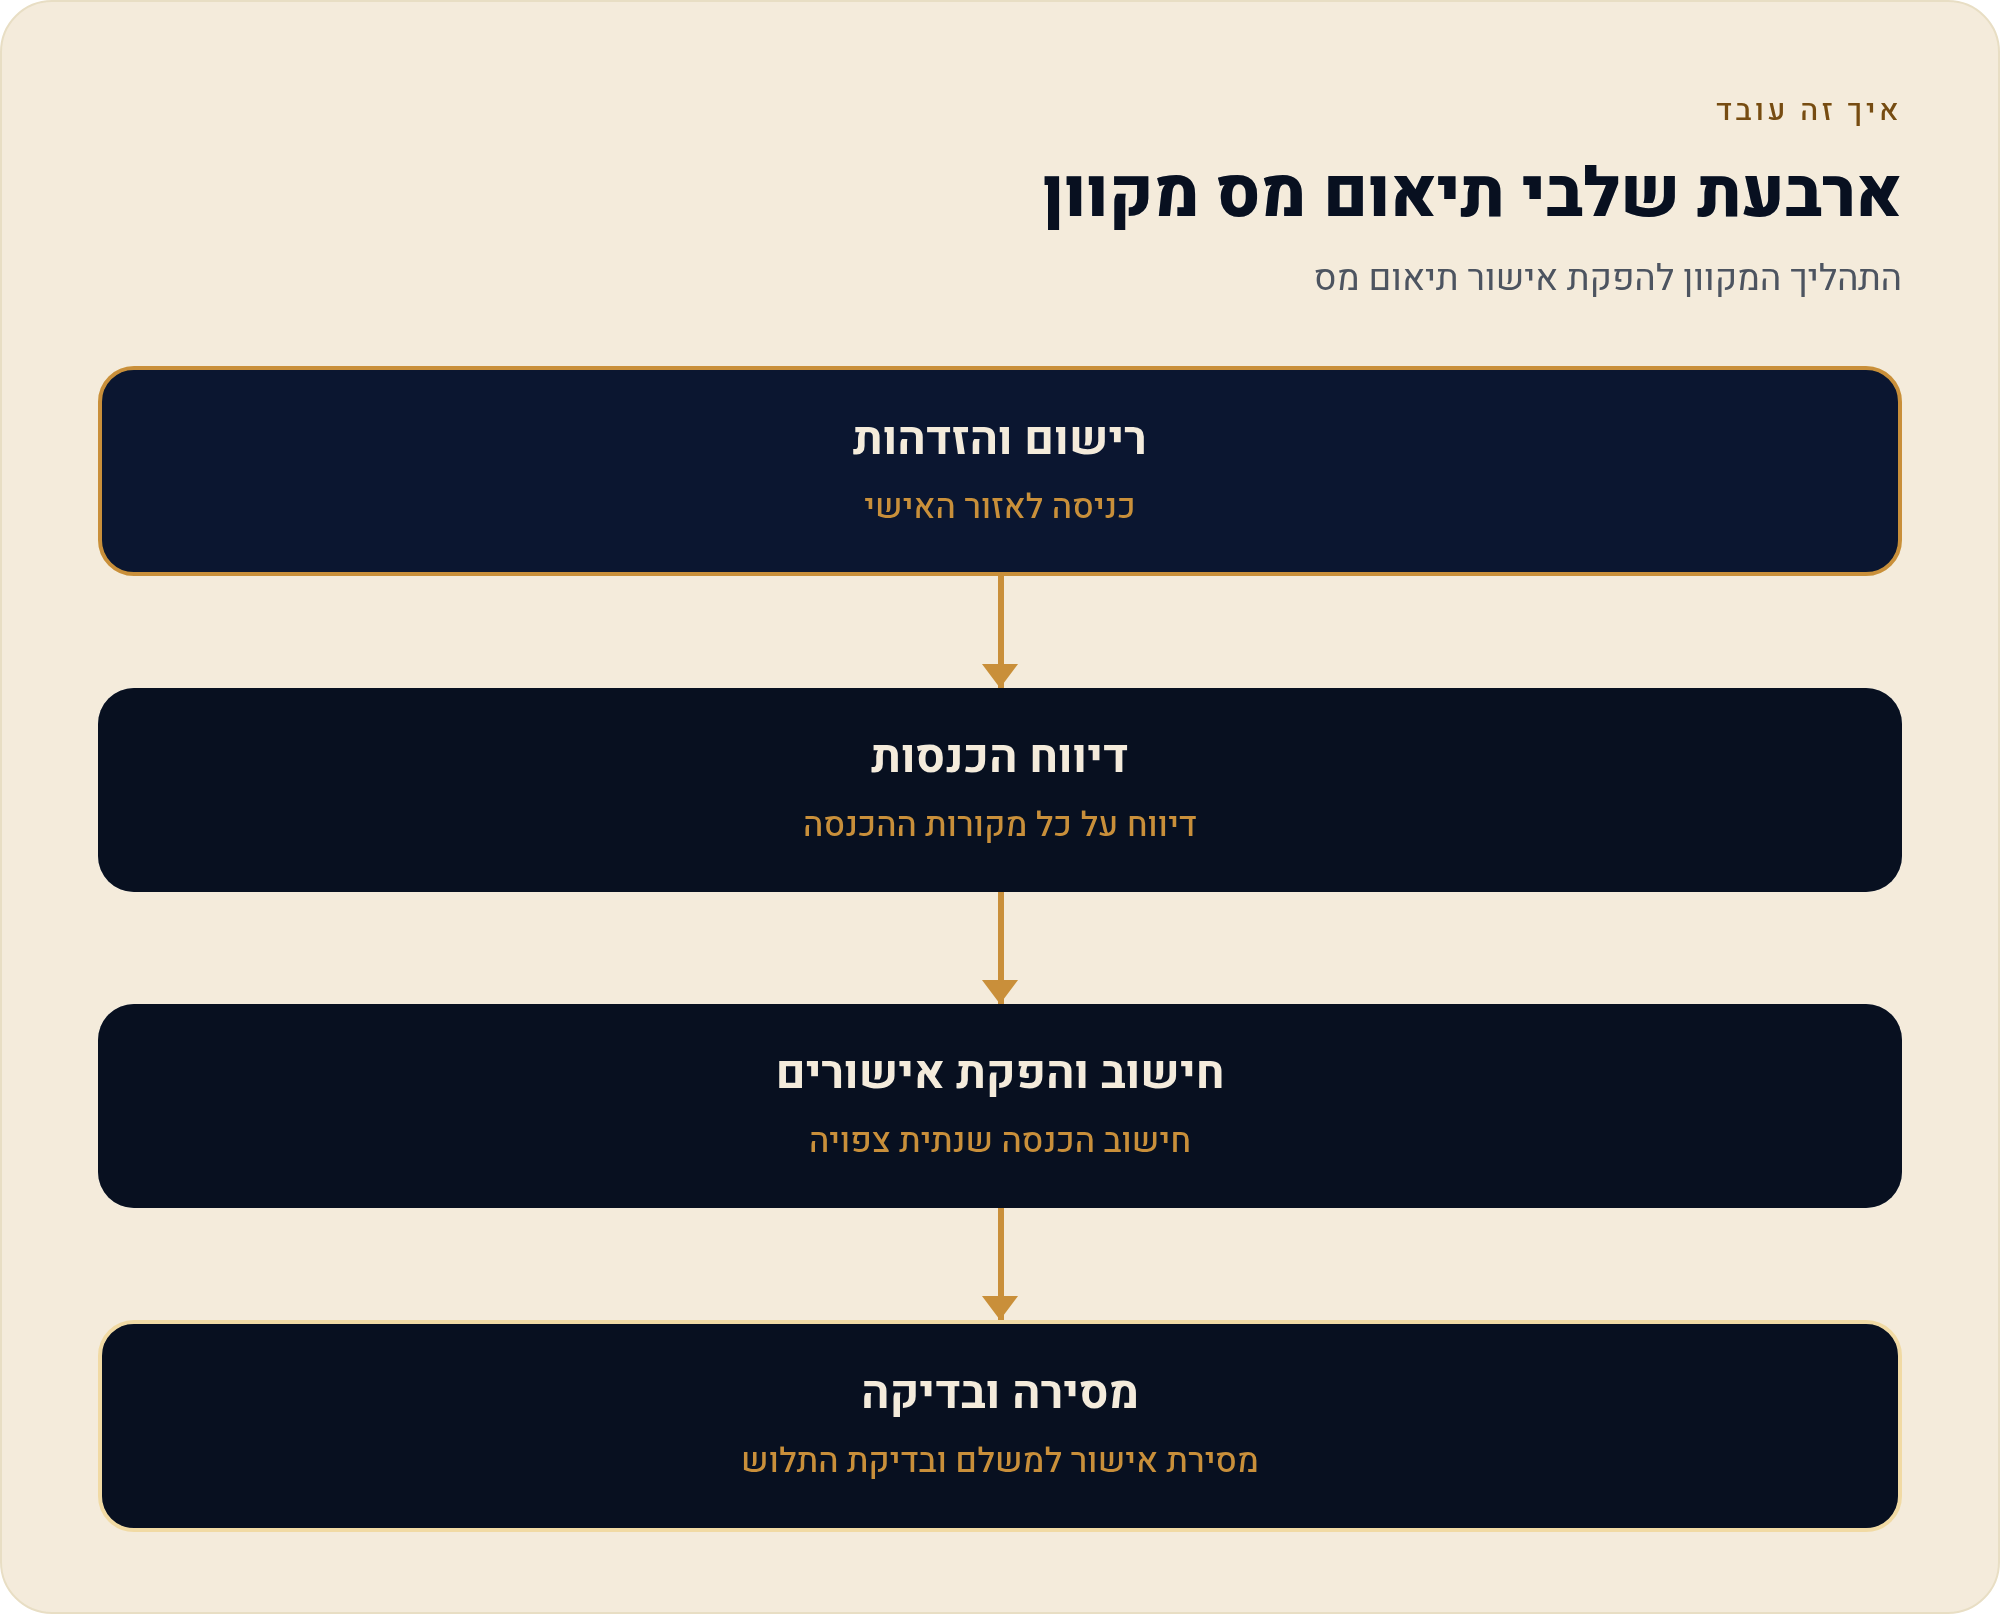
לפי דף השירות של רשות המסים, לפני תיאום המס צריך להכין שלושה דברים. הראשון הוא מספרי תיקי הניכויים של המעסיקים או המשלמים. השני, ורצוי מאוד, הוא תלוש שכר מכל מעסיק או משלם. השלישי הוא מסמכים שתומכים בבקשה להקלה בניכוי המס, אם אתם מבקשים כזו.
“תיק ניכויים” הוא המספר שתחתיו המעסיק או קרן הפנסיה מעבירים לרשות המסים את המס שנוכה מכם. בלי המספר הזה המערכת לא יודעת לאיזה משלם להוציא אישור. חפשו אותו בתלוש. אם הוא לא שם, בקשו אותו ממחלקת השכר או ממשלם הקצבה.
הדרך הנוחה ביותר היא טבלה קטנה על דף או בקובץ, עם שורה לכל משלם:
- שם המשלם ומספר תיק הניכויים שלו.
- תאריך תחילת העבודה או הקצבה, ותאריך סיום צפוי אם יש.
- הכנסה ברוטו צפויה עד 31 בדצמבר 2026, כולל בונוסים, דמי הבראה, משכורת 13 והפרשים צפויים.
- אסמכתאות להקלות שלא מופיעות אוטומטית.
לבעלי עסק זעיר יש שורה נוספת: מחזור העסקאות השנתי הצפוי, ולא הרווח אחרי הוצאות. על המקרה הזה יש עמוד נפרד: תיאום מס לבעלי עסק זעיר ולמי שמקבל קצבה.
שלב 1: רישום והזדהות באזור האישי
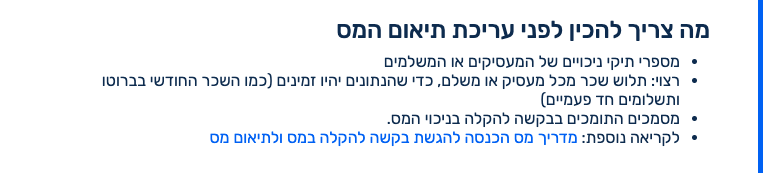
הכניסה למערכת עוברת דרך האזור האישי ברשות המסים, ולכן צריך להירשם אליו ולהזדהות בו. מי שכבר רשום מזדהה וממשיך. מי שלא רשום עושה את הרישום פעם אחת, וזו הפעם היחידה שבה תהליך כזה מרגיש ארוך. אחרי הכניסה בוחרים את שנת המס 2026.
שימו לב: תיאום מס תמיד מתייחס לשנה הנוכחית. אם אתם מנסים לתקן מס עודף משנה שכבר נגמרה, זה כבר לא תיאום אלא בקשה להחזר מס. במדריך המרכזי יש הסבר על ההבדל ביניהם.
שלב 2: מדווחים על כל מקור הכנסה
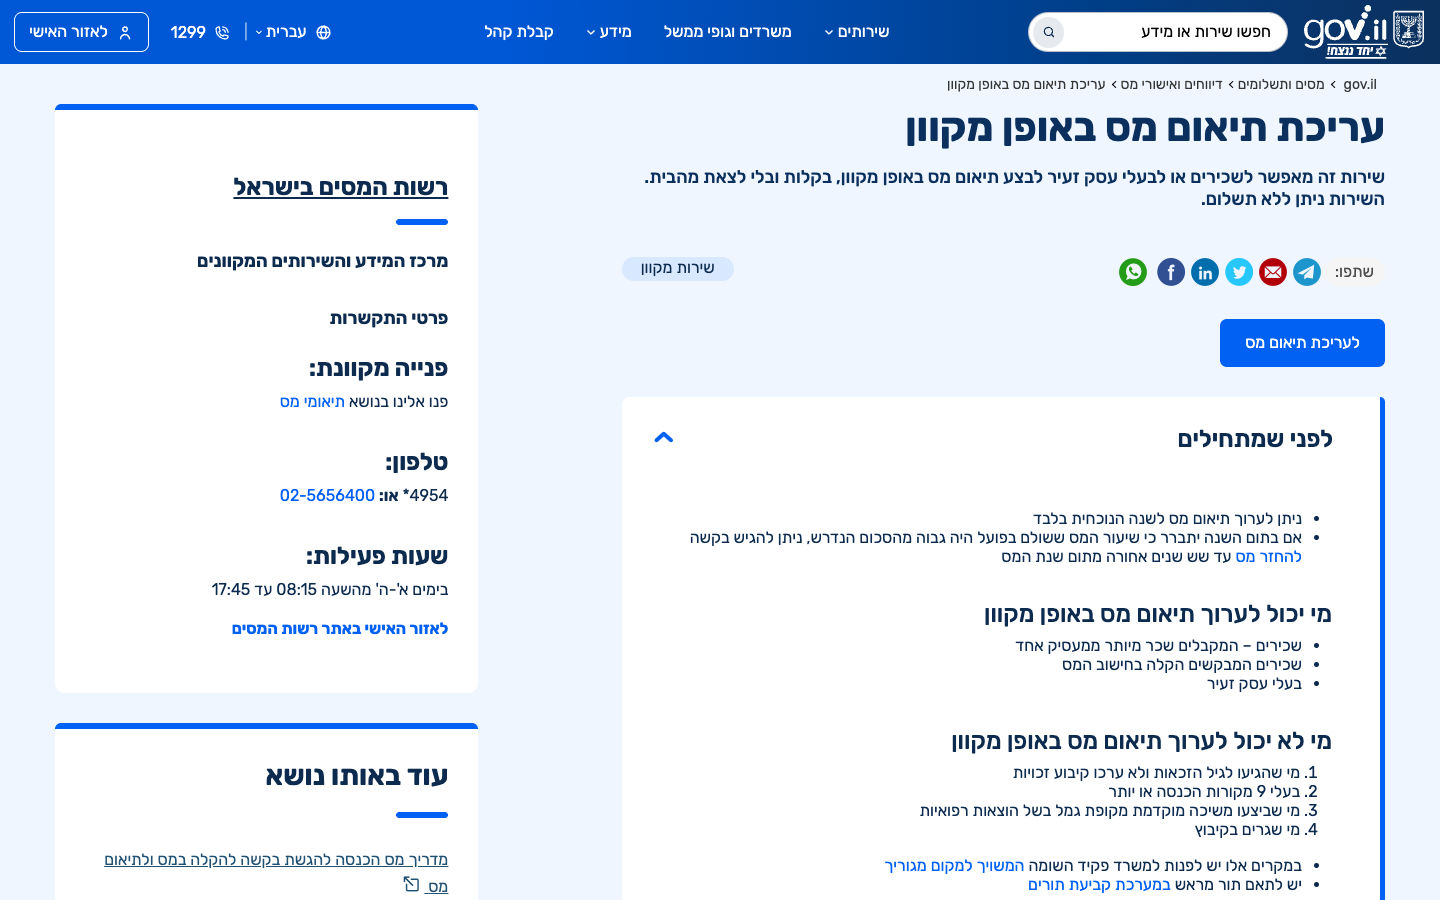
זה המסך שבו רוב האנשים נתקעים, וגם המסך שקובע אם התוצאה תהיה נכונה. לפי רשות המסים, במערכת אפשר לדווח על הכנסות ממשכורת, מקצבה ומהכנסה אחרת, כולל הכנסה מעסק זעיר. מוסיפים כל משלם בנפרד, עם מספר תיק הניכויים מהטבלה שהכנתם.
שלושה דברים שצריך לעשות במסך הזה:
- להוסיף את כל המשלמים. גם את העבודה הקטנה של שישי-שבת, וגם קצבה קטנה.
- לסמן מי המשלם העיקרי. זה המשלם שמפעיל את מדרגות המס ואת הזיכויים ממס. אסור שיהיו שני משלמים “עיקריים”.
- להזין הכנסה שנתית צפויה ברוטו. לא את הנטו שנכנס לחשבון, ולא את הסכום החודשי.
אם מגיעה לכם הקלה, למשל זכאות שלא נלקחה בחשבון, מבקשים אותה באותו מקום ומצרפים את המסמך. השלב נגמר בבדיקת מסך הסיכום ובשידור הבקשה.
שלב 3: המערכת מחשבת ומפיקה אישורים
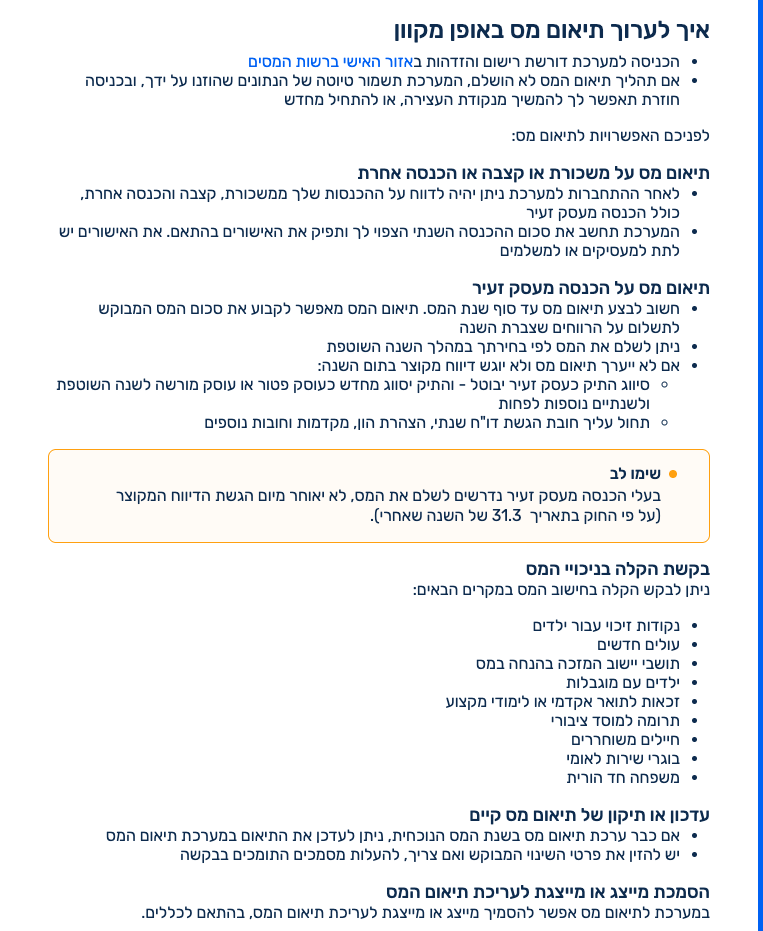
אחרי השידור המערכת מחשבת את סכום ההכנסה השנתי הצפוי ומפיקה את האישורים בהתאם. כל אישור אומר למשלם אחד מה לעשות. בדרך כלל זו אחת משתי הוראות: לנכות מס בשיעור מסוים, או לא לנכות מס עד תקרת הכנסה מסוימת ולנכות מעליה בשיעור שנקבע. הנוסח המדויק נקבע ברשות המסים, ואין סיבה לנסות לחשב אותו לבד.
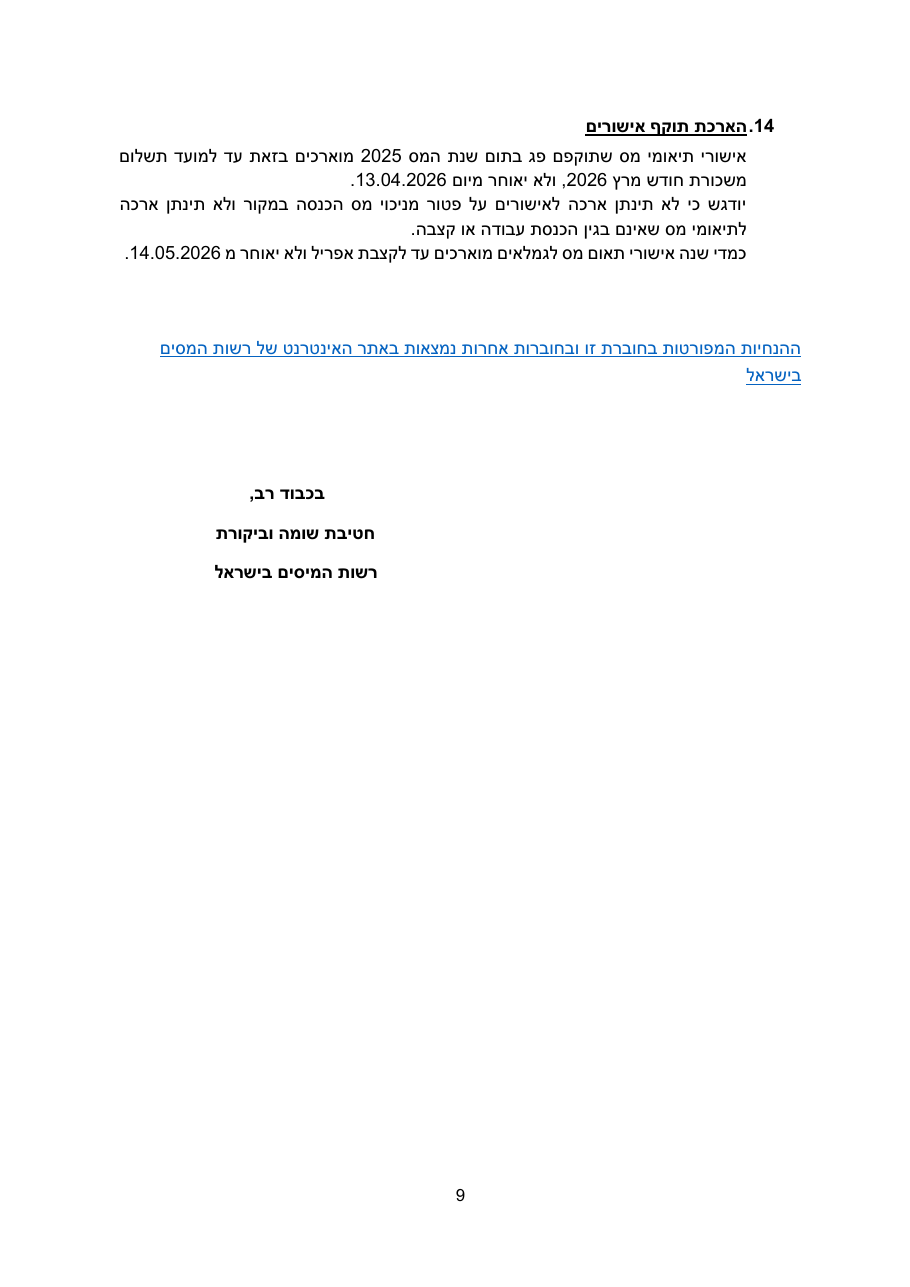
כמה זמן זה לוקח? אישורים פשוטים עשויים לצאת מיד. בקשה שדורשת בדיקה של פקיד עשויה להתעכב. אין זמן מובטח, ולכן כדאי לא לחכות לסוף השנה. יש גם מקרים שהמערכת המקוונת בדרך כלל לא מתאימה להם: תשעה מקורות הכנסה או יותר, תושבי קיבוץ, ומי שהגיע לגיל הזכאות לקצבה ועוד לא עשה קיבוע זכויות. במקרים האלה הדרך היא טופס 116 דרך פקיד השומה.
שלב 4: כל אישור הולך למשלם שלו
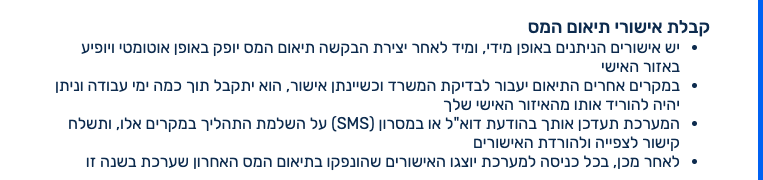
כאן נעצרים הרבה אנשים, בטעות. רשות המסים כותבת במפורש שאת האישורים צריך לתת למעסיקים או למשלמים. אישור שהופק באזור האישי ונשאר שם לא משנה כלום בתלוש. מחלקת השכר לא רואה אותו מעצמה.
- מורידים את האישורים יוצא אישור נפרד לכל משלם. שמרו את כולם.
- מוסרים כל אישור למשלם שלו אישור של מעסיק א׳ הולך למעסיק א׳ בלבד. אם תמסרו אותו למעסיק ב׳, הניכוי שם יחושב על נתונים שלא שייכים אליו.
- בודקים את התלוש הבא ודאו שהניכוי השתנה לפי האישור. אם לא השתנה, חזרו למחלקת השכר עם האישור ביד.
- מעדכנים כשמשהו משתנה עבודה חדשה, סיום מוקדם, בונוס גדול או שינוי בקצבה מחייבים תיאום חדש. האישור החדש מחליף את הקודם, וגם אותו צריך למסור.
ועוד הבהרה אחת: תיאום מס הכנסה הוא לא תיאום דמי ביטוח לאומי. אם גם שם יש בעיה, הבדיקה נעשית בנפרד, מול הביטוח הלאומי.
נתקעתם באמצע? המערכת שומרת טיוטה
אם לא השלמתם את התהליך, למשל כי חסר לכם מספר תיק ניכויים או תלוש, המערכת שומרת טיוטה של מה שכבר הזנתם. בכניסה הבאה אפשר להמשיך מאותו מקום או להתחיל מחדש. כלומר, לצאת באמצע זה לגיטימי, בתנאי שחוזרים.
שלוש טעויות שמבטלות בפועל את התיאום
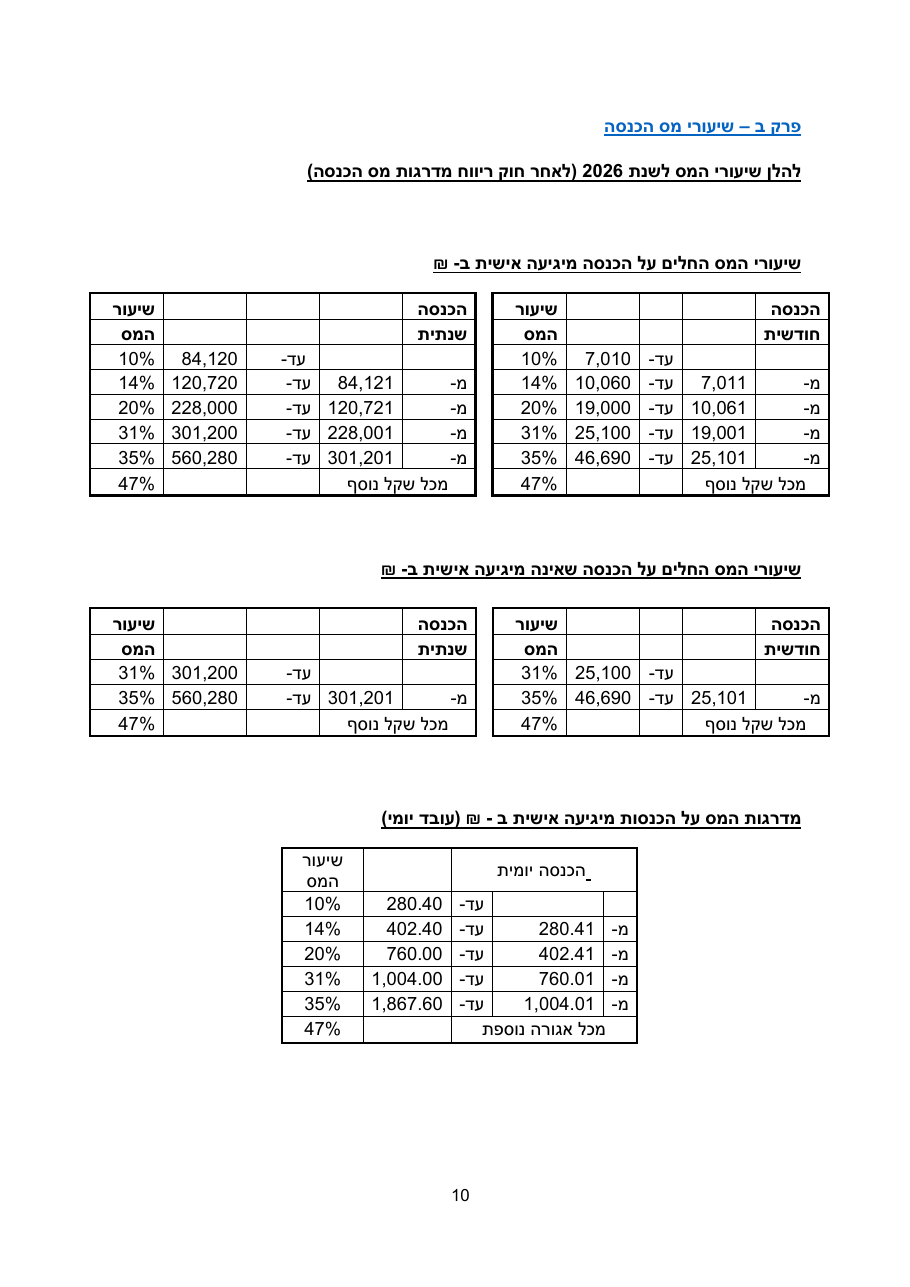
- לשכוח מעסיק או משלם. מקור שלא דווח לא מקבל אישור. במקור כזה, לפי לוח הניכויים של רשות המסים ל-2026, עלול לחול ניכוי בשיעור המרבי של 47%. ואם ההכנסה בפועל גבוהה מהתחזית, בסוף עלול להיווצר חוב מס.
- לדווח ברוטו שגוי. נטו במקום ברוטו, סכום חודשי במקום שנתי, או סכום בלי בונוס ומשכורת 13. החישוב יהיה נכון רק עד כמה שהנתונים שהזנתם נכונים.
- לא למסור את האישור. זו הטעות השקטה ביותר. הכול נראה גמור באתר, והתלוש ממשיך בדיוק כמו קודם.
מה בדיוק קורה בתלוש כשאין תיאום, וכמה זה עולה בחודש, מוסבר בעמוד על מה שקורה בלי תיאום מס. הצהרה נכונה מול כל מעסיק מוסברת במדריך לטופס 101.
מה זה אומר עליך: שש שורות לפני השידור
- כל המעסיקים ומשלמי הקצבה מופיעים, כל אחד עם מספר תיק הניכויים הנכון.
- רק משלם אחד מסומן כמשלם העיקרי.
- כל סכום הוא ברוטו ושנתי, עד 31 בדצמבר 2026.
- בונוסים, דמי הבראה, משכורת 13 והפרשים צפויים נכללו.
- לכל הקלה שביקשתם צורף מסמך.
- יש לכם תוכנית למסירה: מי מקבל איזה אישור, ומתי תבדקו את התלוש הבא.
מקורות
- רשות המסים: עריכת תיאום מס באופן מקוון (gov.il). מה מכינים, הזדהות באזור האישי, שמירת טיוטה, סוגי ההכנסות והפקת האישורים. נכון ל-03/11/2026.
- רשות המסים: לוח עזר לחישוב מס הכנסה ממשכורת ושכר עבודה לשנת 2026 (חוברת הניכויים). שיעור הניכוי המרבי של 47%. נכון ל-03/11/2026.