- יוצרmateosandoval1025
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההעמלה 0.05% לצד, החלקת טיק, ביצוע בסגירת נר-האות והון $10,000
- פורסמה2026-08-19עדכון אחרון: 2026-08-19
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 10.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
דחיסת-תנודתיות ופריצה: כשרוחב הבולינגר של אפל צונח לרבע התחתון של חצי-שנה, ומיד אחריו המחיר יוצא מהטווח
Compression Breakout System נכנס לפי משפט אחד של היוצר: הוא סוחר במחזור התנודתיות על נרות יומיים. בהגדרות שהרצנו על אפל זה מתורגם לשלוש שכבות: רוחב רצועות הבולינגר (20 ימים, 2 סטיות-תקן) יורד מתחת לאחוזון 25 של 126 הימים האחרונים, בתוך 5 נרות מהדחיסה נבדקת פריצה של טווח 20 ימים, ומעל הכול עומד ממוצע 200 ימים. היציאה: סטופ ראשוני של 2 ATR (התנודה היומית הממוצעת, כאן על 22 ימים) ושובל של 3 ATR. בריצה זה הניב 51 עסקאות לונג ב-21.4 שנים, בערך שתיים וחצי בשנה. כלומר, רוב העבודה כאן היא המתנה.
למה שזה יעבוד? ההנחה שמאחורי השם היא ששקט ארוך במחיר נגמר בתנועה, ושאת התנועה הזאת תופסים רק בכיוון שממוצע 200 כבר מאשר. על אפל חלק מההנחה מחזיק: 63% מהעסקאות הרוויחו, והרווח הממוצע גדול פי 3.24 מההפסד הממוצע. המשמעות היא שפריצה אחת שעובדת מכסה כמה שנכשלו. Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 5.43: על כל דולר שהלך חזרו יותר מחמישה. הרצף הגרוע היה 4 הפסדים ברציפות, כשכל עסקה מסכנת 4% מההון. זה התרחיש שצריך להיות מסוגל לשבת בו.
המחיר של כל זה כתוב בשורה התחתונה: 13.5% בשנה מול 29.9% בקנה-והחזק. הסקריפט מחוץ לשוק 67.5% מהזמן, ובמניה שבה החזקה פשוטה הפכה $10,000 ל-$2,693,120, כל יום בחוץ עלה כסף. בתמורה קיבלת ירידה מקסימלית מהשיא של 14.6% (drawdown: $10,000 בשיא היו יורדים ל-$8,545). הירידה של קנה-והחזק לא נמדדה, ולכן אין כאן השוואת-סיכון הוגנת. והכיוון הוא לונג בלבד: כשאפל יורדת, הסקריפט פשוט לא שם. השנה הגרועה בריצה הייתה 2019.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
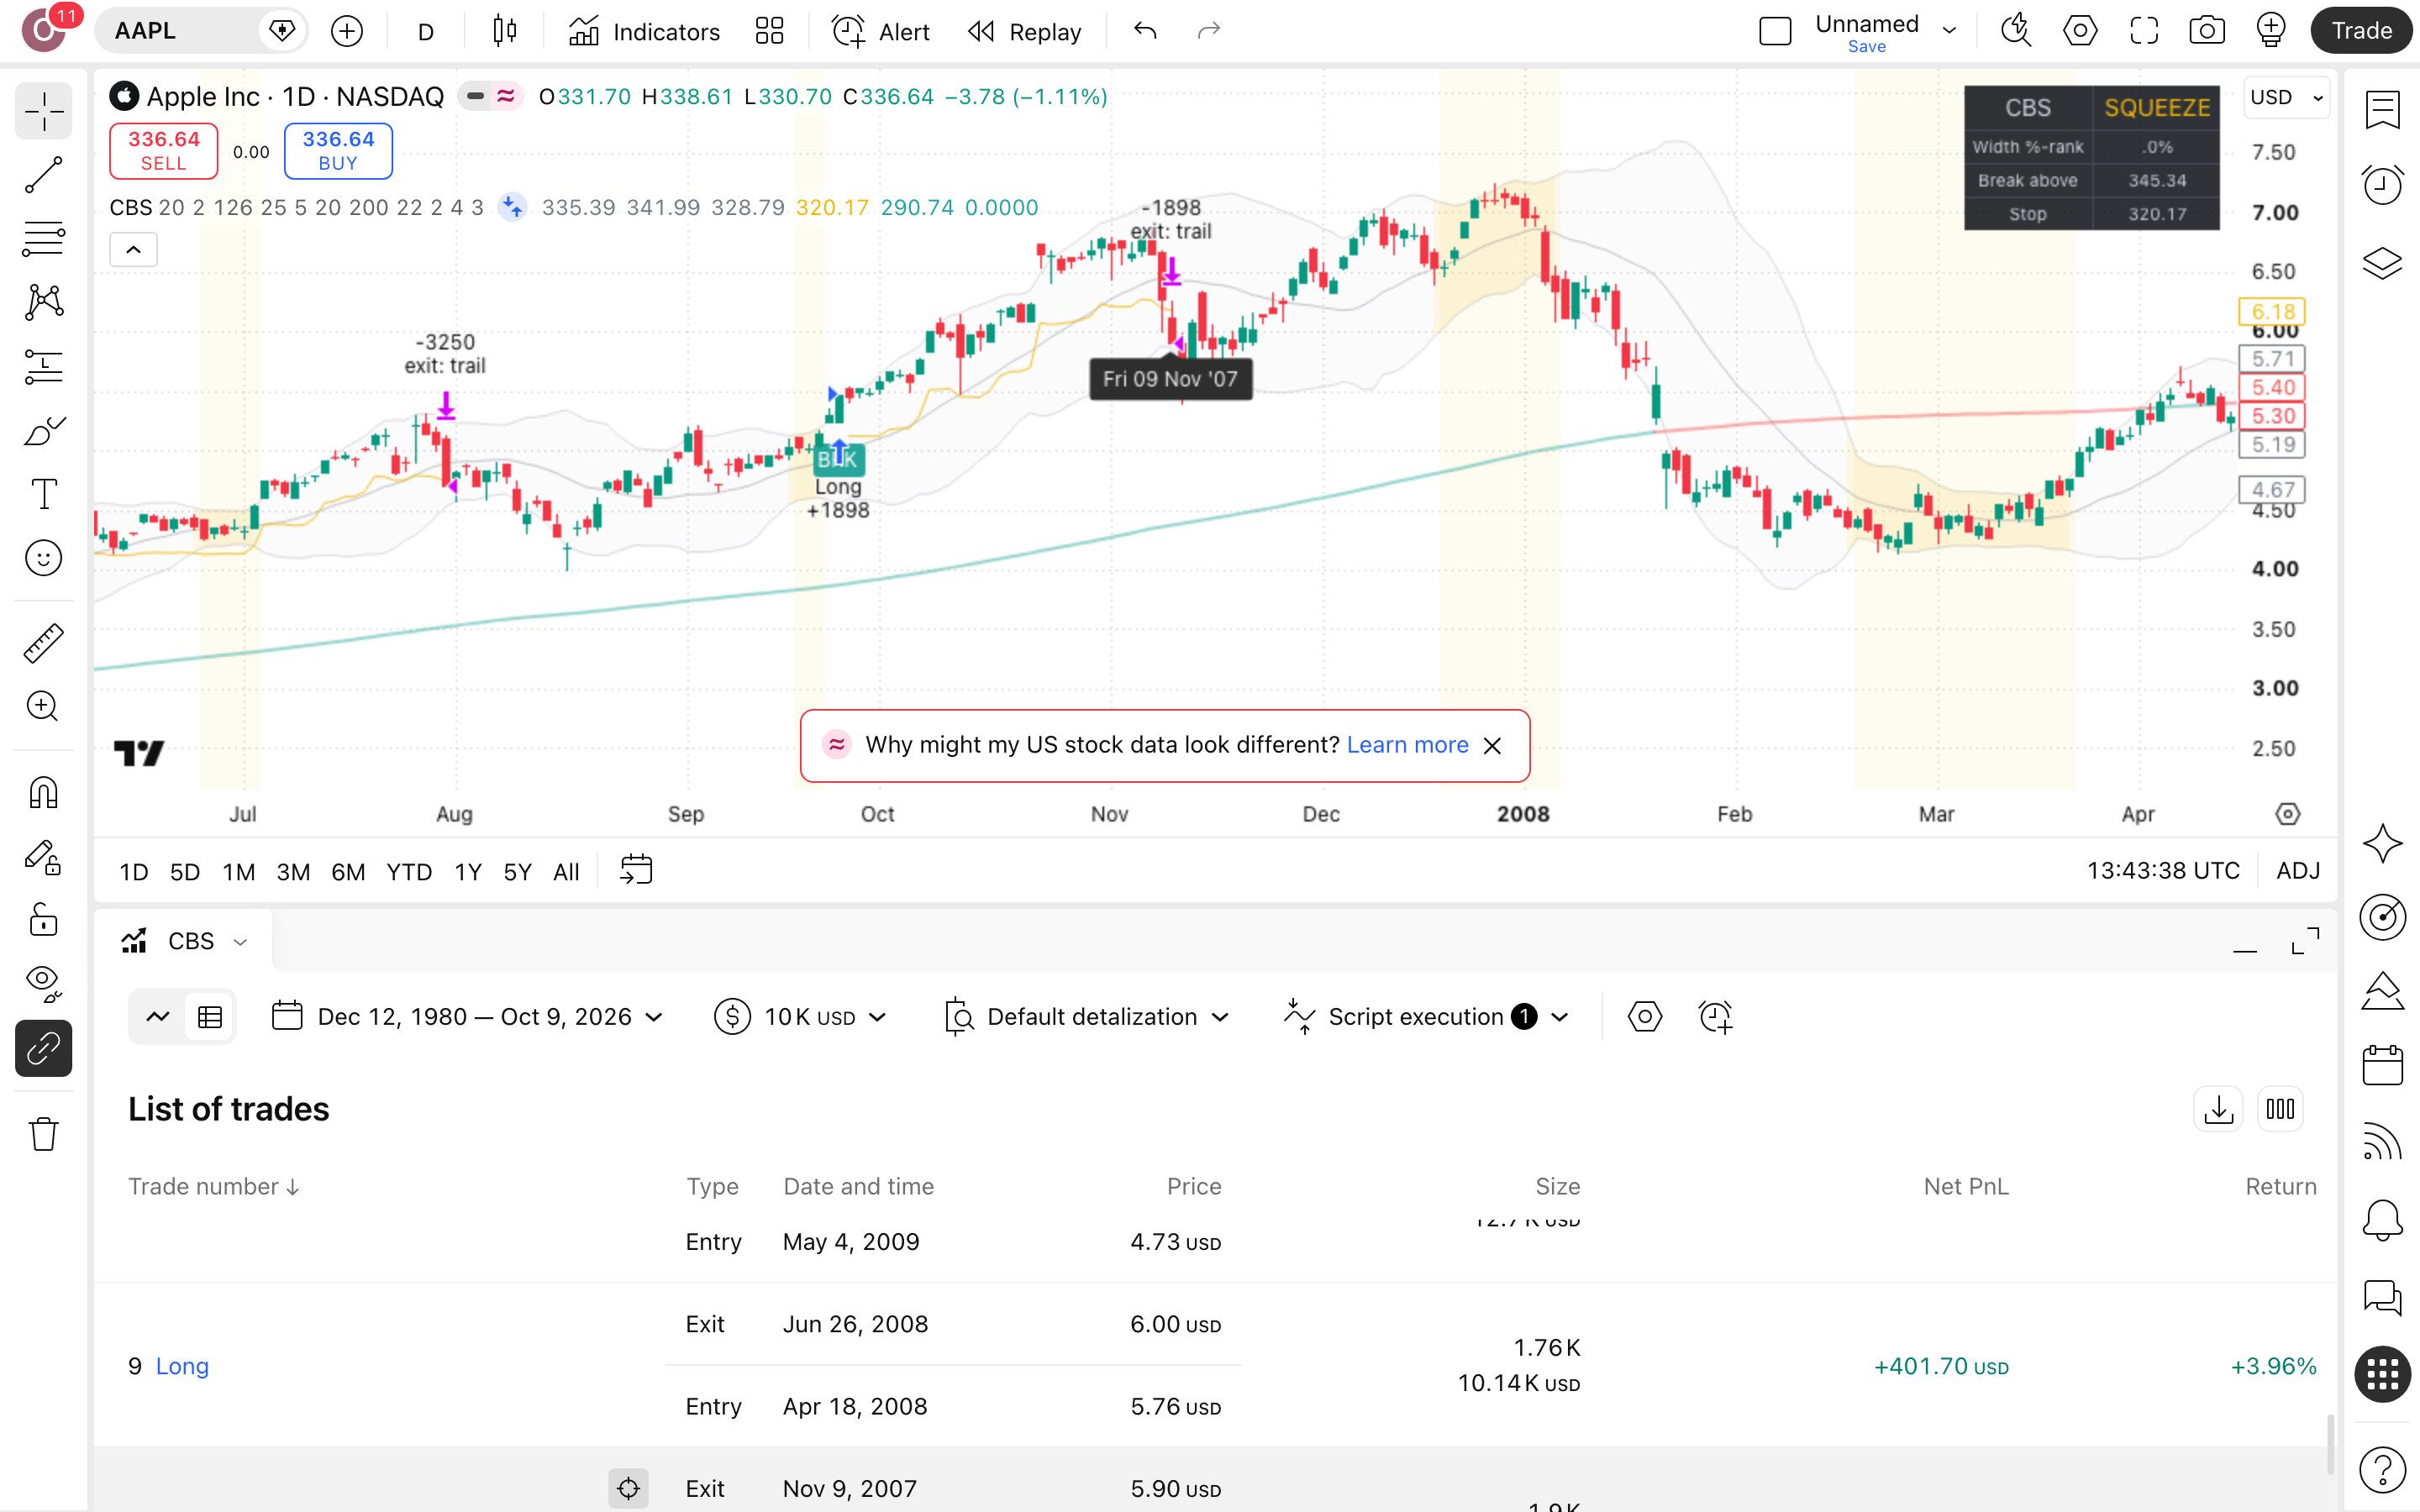
בצילום חפשו את הקטעים שבהם רצועות הבולינגר סביב אפל מצטופפות, ואת הכניסה שמגיעה אחריהם מעל ממוצע 200. שימו לב גם לחללים הארוכים בלי עסקה. 32.5% בשוק: את רוב הדרך של אפל הסקריפט ראה מהצד.
מה קורה בפועל כשהסקריפט רץ
זיהוי
CBS, בלשון היוצר, סוחר את מחזור התנודתיות על נרות יומיים. רוחב רצועות בולינגר (20 נרות, 2 סטיות-תקן) מדורג מול 126 הימים האחרונים, וכיווץ נרשם מתחת לאחוזון 25.
כניסה
פריצה מעל שיא 20 הימים, עד 5 נרות אחרי הכיווץ ובתנאי שהמחיר מעל ממוצע 200 יום, פותחת לונג. המילוי בסגירת נר-האות. בריצה על אפל: 51 עסקאות, כולן לונג.
יעד
אין יעד-רווח קבוע. העסקה נשארת פתוחה כל עוד המחיר לא שובר סטופ נגרר מסוג Chandelier, במרחק 3 ATR (טווח-התנודה היומי הממוצע, על 22 נרות) מהשיא מאז הכניסה.
סטופ
הסטופ ההתחלתי יושב 2 ATR מתחת למחיר-הכניסה, וגודל-הפוזיציה נקבע כך שפגיעה בו תעלה כ-4% מההון. בריצה הזאת הירידה המקסימלית מהשיא עמדה על 14.6%: $10,000 בשיא ירדו ל-$8,545.
לוח-ההגדרות — מה לכוון ומה להשאיר
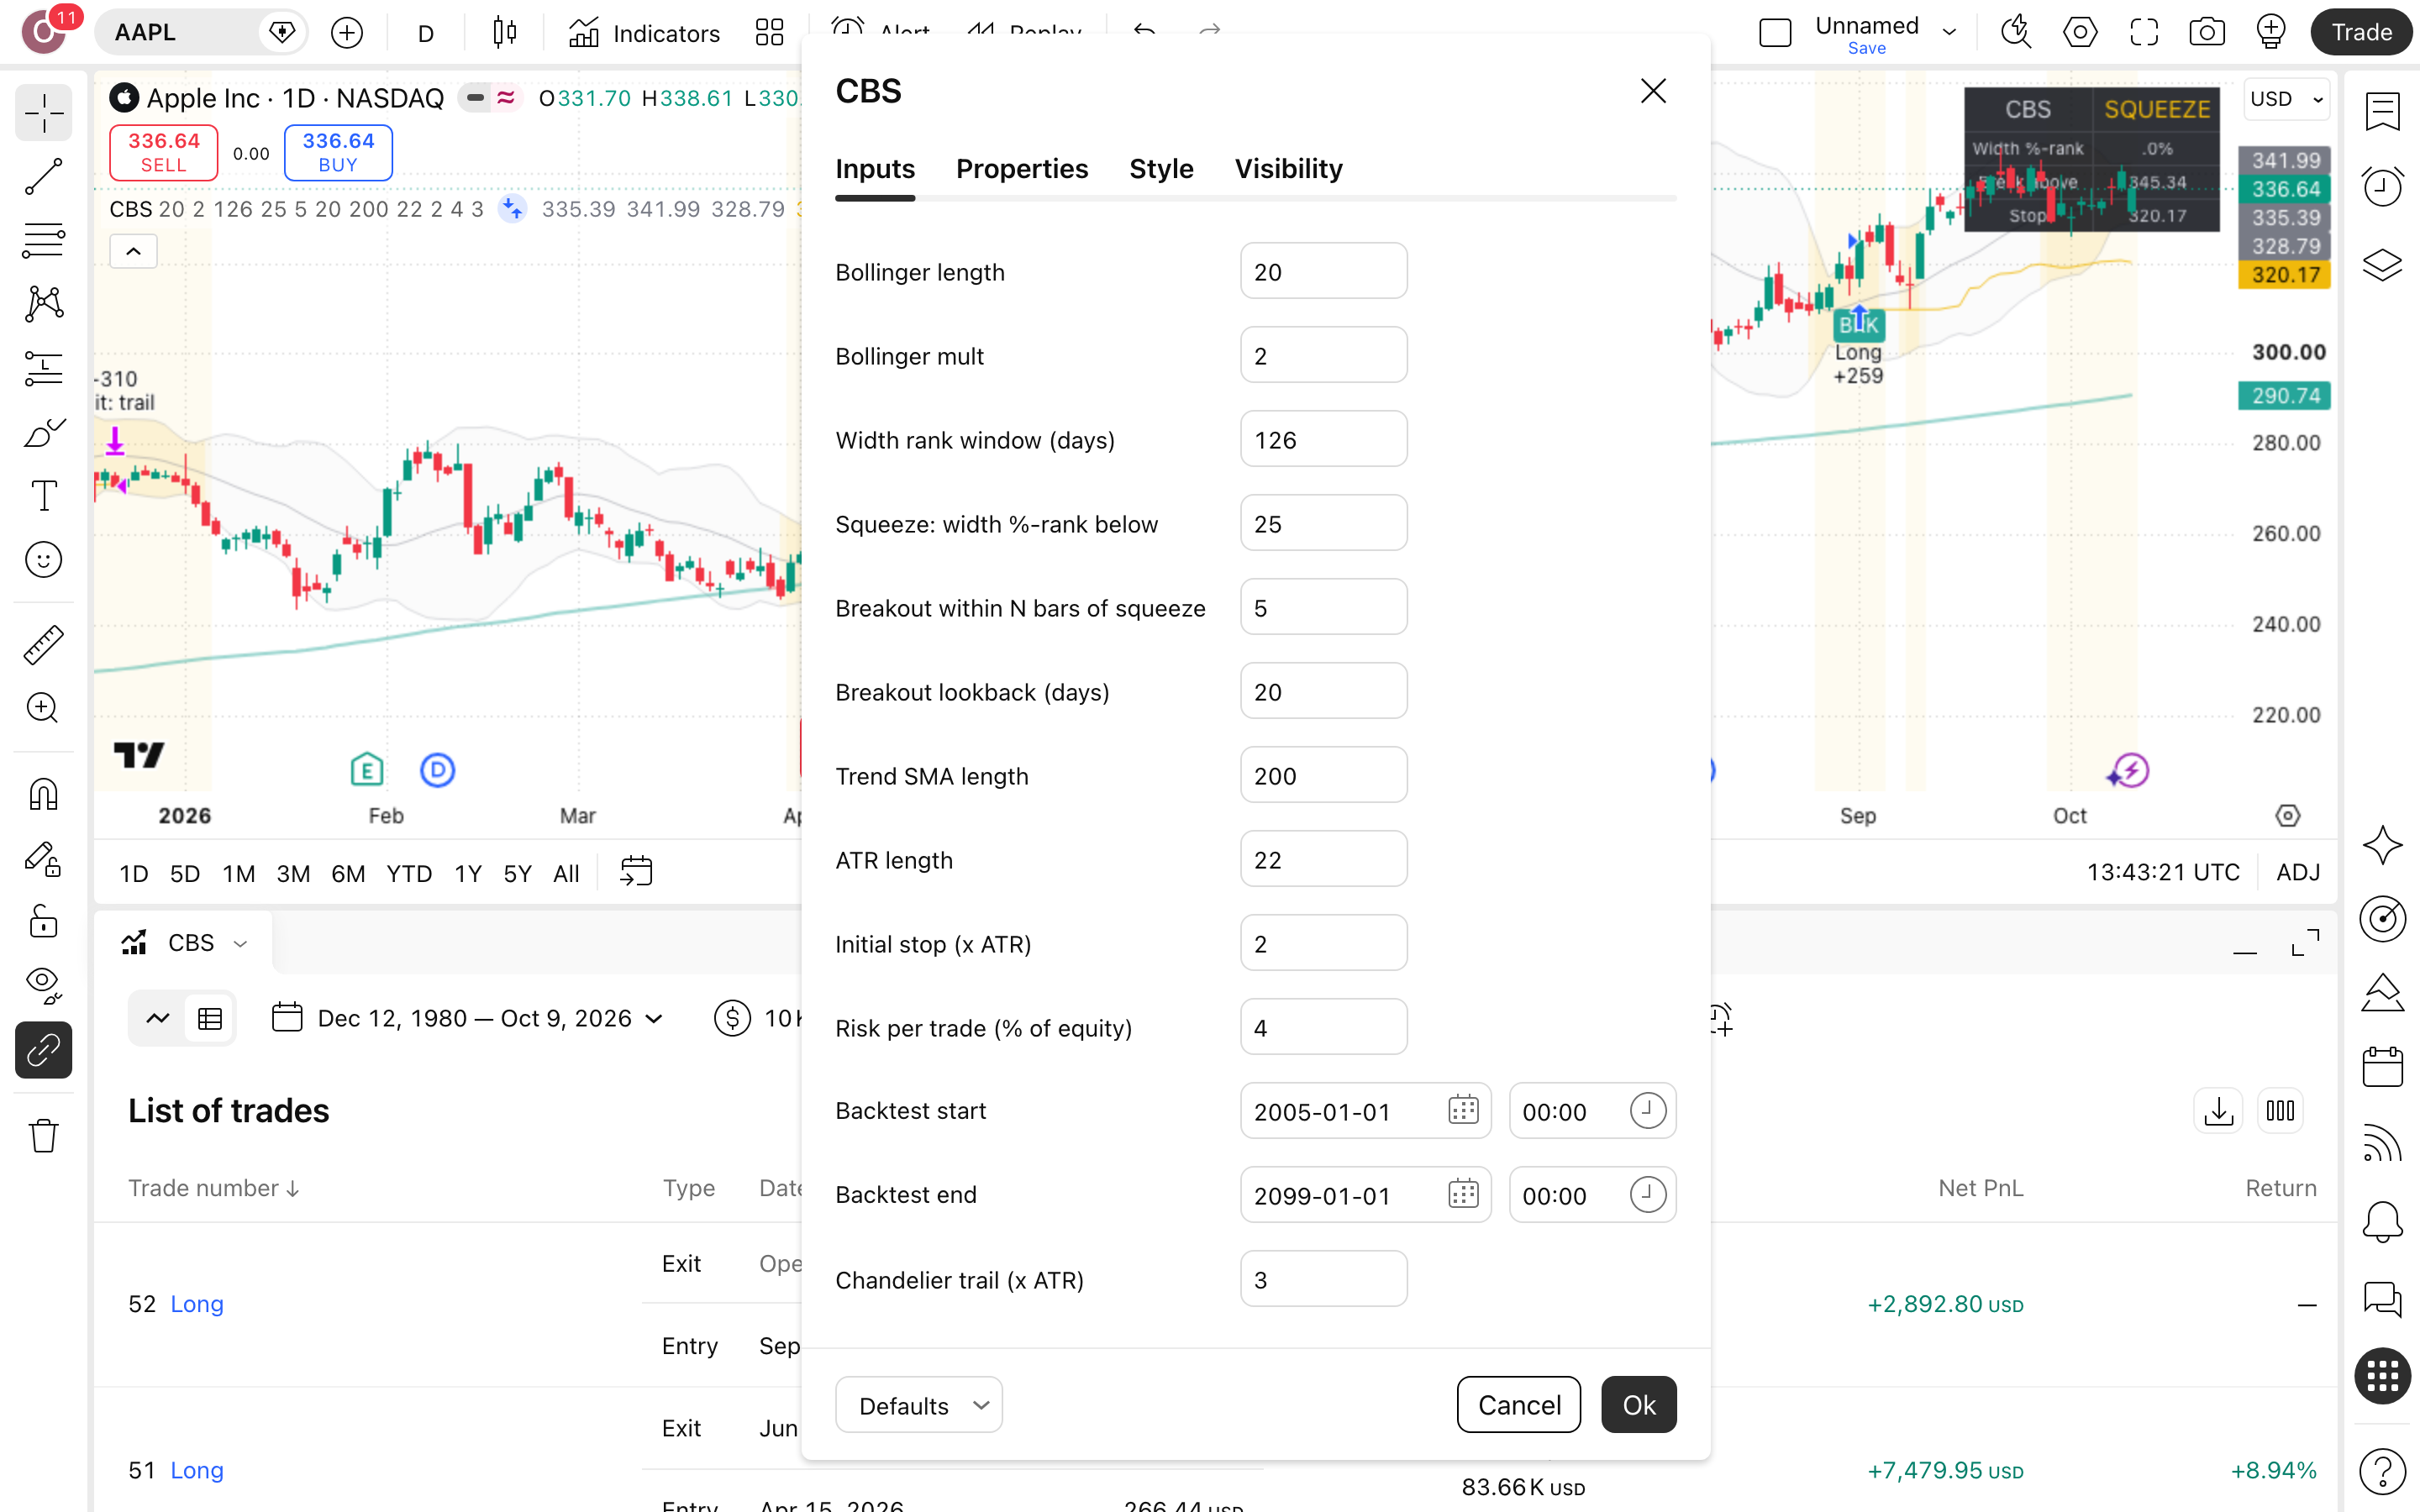
לוח-ההגדרות מציג את חמשת הפרמטרים שקובעים את מספר העסקאות ואת עומק הירידה בריצה על אפל, 2005 עד 2026, ושניים מהם נבדקו גם ברגישות.
| Squeeze: width %-rank below | סף-הכיווץ: רוחב הרצועות חייב לרדת מתחת לאחוזון 25 של 126 הימים האחרונים. סף נמוך יותר מצמצם אותות, וגבוה יותר מכניס פריצות מתוך שוק פחות דחוס מזה שהניב את 51 העסקאות. | ברירת-מחדל (25)זה הערך שעליו נבנו כל 51 העסקאות בריצה |
|---|---|---|
| Trend SMA length | מסנן-המגמה: פריצה נלקחת רק כשהמחיר מעל ממוצע נע פשוט של 200 יום. יחד עם תנאי-הכיווץ, הוא חלק ממה שהשאיר את הכסף בחוץ 67.5% מהזמן בריצה על אפל. | ברירת-מחדל (200)ערך היוצר, ושינויו לא נבדק בטבלת-הרגישות |
| Initial stop (x ATR) | מרחק הסטופ ההתחלתי בכפולות ATR. הרחבה מ-2 ל-3 הורידה את הירידה המקסימלית מ-14.6% ל-9.8%, אבל חתכה את התשואה הכוללת כמעט בחצי, מ-1411.3% ל-721.4%, והעסקאות ירדו ל-45. | ברירת-מחדל (2)ערך 3 מקטין את הירידה, אבל מחיר התשואה כבד |
| Risk per trade (% of equity) | האחוז מההון שנחשף להפסד בכל עסקה. מ-4 ל-6: 57 עסקאות במקום 51, ירידה זהה של 14.6%, ותשואה כוללת שירדה ל-938.6%. יותר סיכון לא קנה כאן יותר תשואה. | ברירת-מחדל (4)6% הוסיף עסקאות ולא הוסיף תשואה בריצה הזאת |
| Chandelier trail (x ATR) | מרחק הסטופ הנגרר, 3 ATR מהשיא שנרשם מאז הכניסה. במערכת בלי יעד-רווח הוא שקובע בפועל כמה מכל מהלך באפל נשאר בחשבון, וערכו לא נבדק בטבלת-הרגישות של הריצה. | ברירת-מחדל (3)הפרמטר שמחליט מתי יוצאים מעסקה, ולא נבדק ברגישות |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
CBS trades the volatility cycle on daily bars.
— mateosandoval1025, יוצר הסקריפט, בעמוד-הפרסום הרשמי. המשפט מתאר מה הקוד עושה, לא כמה הוא ירוויח. לצדו היוצר פירט עמלה של 0.05% לצד, החלקה של טיק אחד וביצוע בסגירת נר-האות. בקטלוג שבו עקומת-הון בלי עלויות עדיין עוברת בשקט, זה מספיק כדי לבחור בו.
הרצנו את זה על אפל (AAPL) — הנה מה שיצא
זו לא תחזית, זה שיעור: הריצה מראה מה היו עושים הכללים של Compression Breakout System עם $10,000 באפל בין 7.1.2005 ל-9.6.2026, ולא מה יקרה מחר.
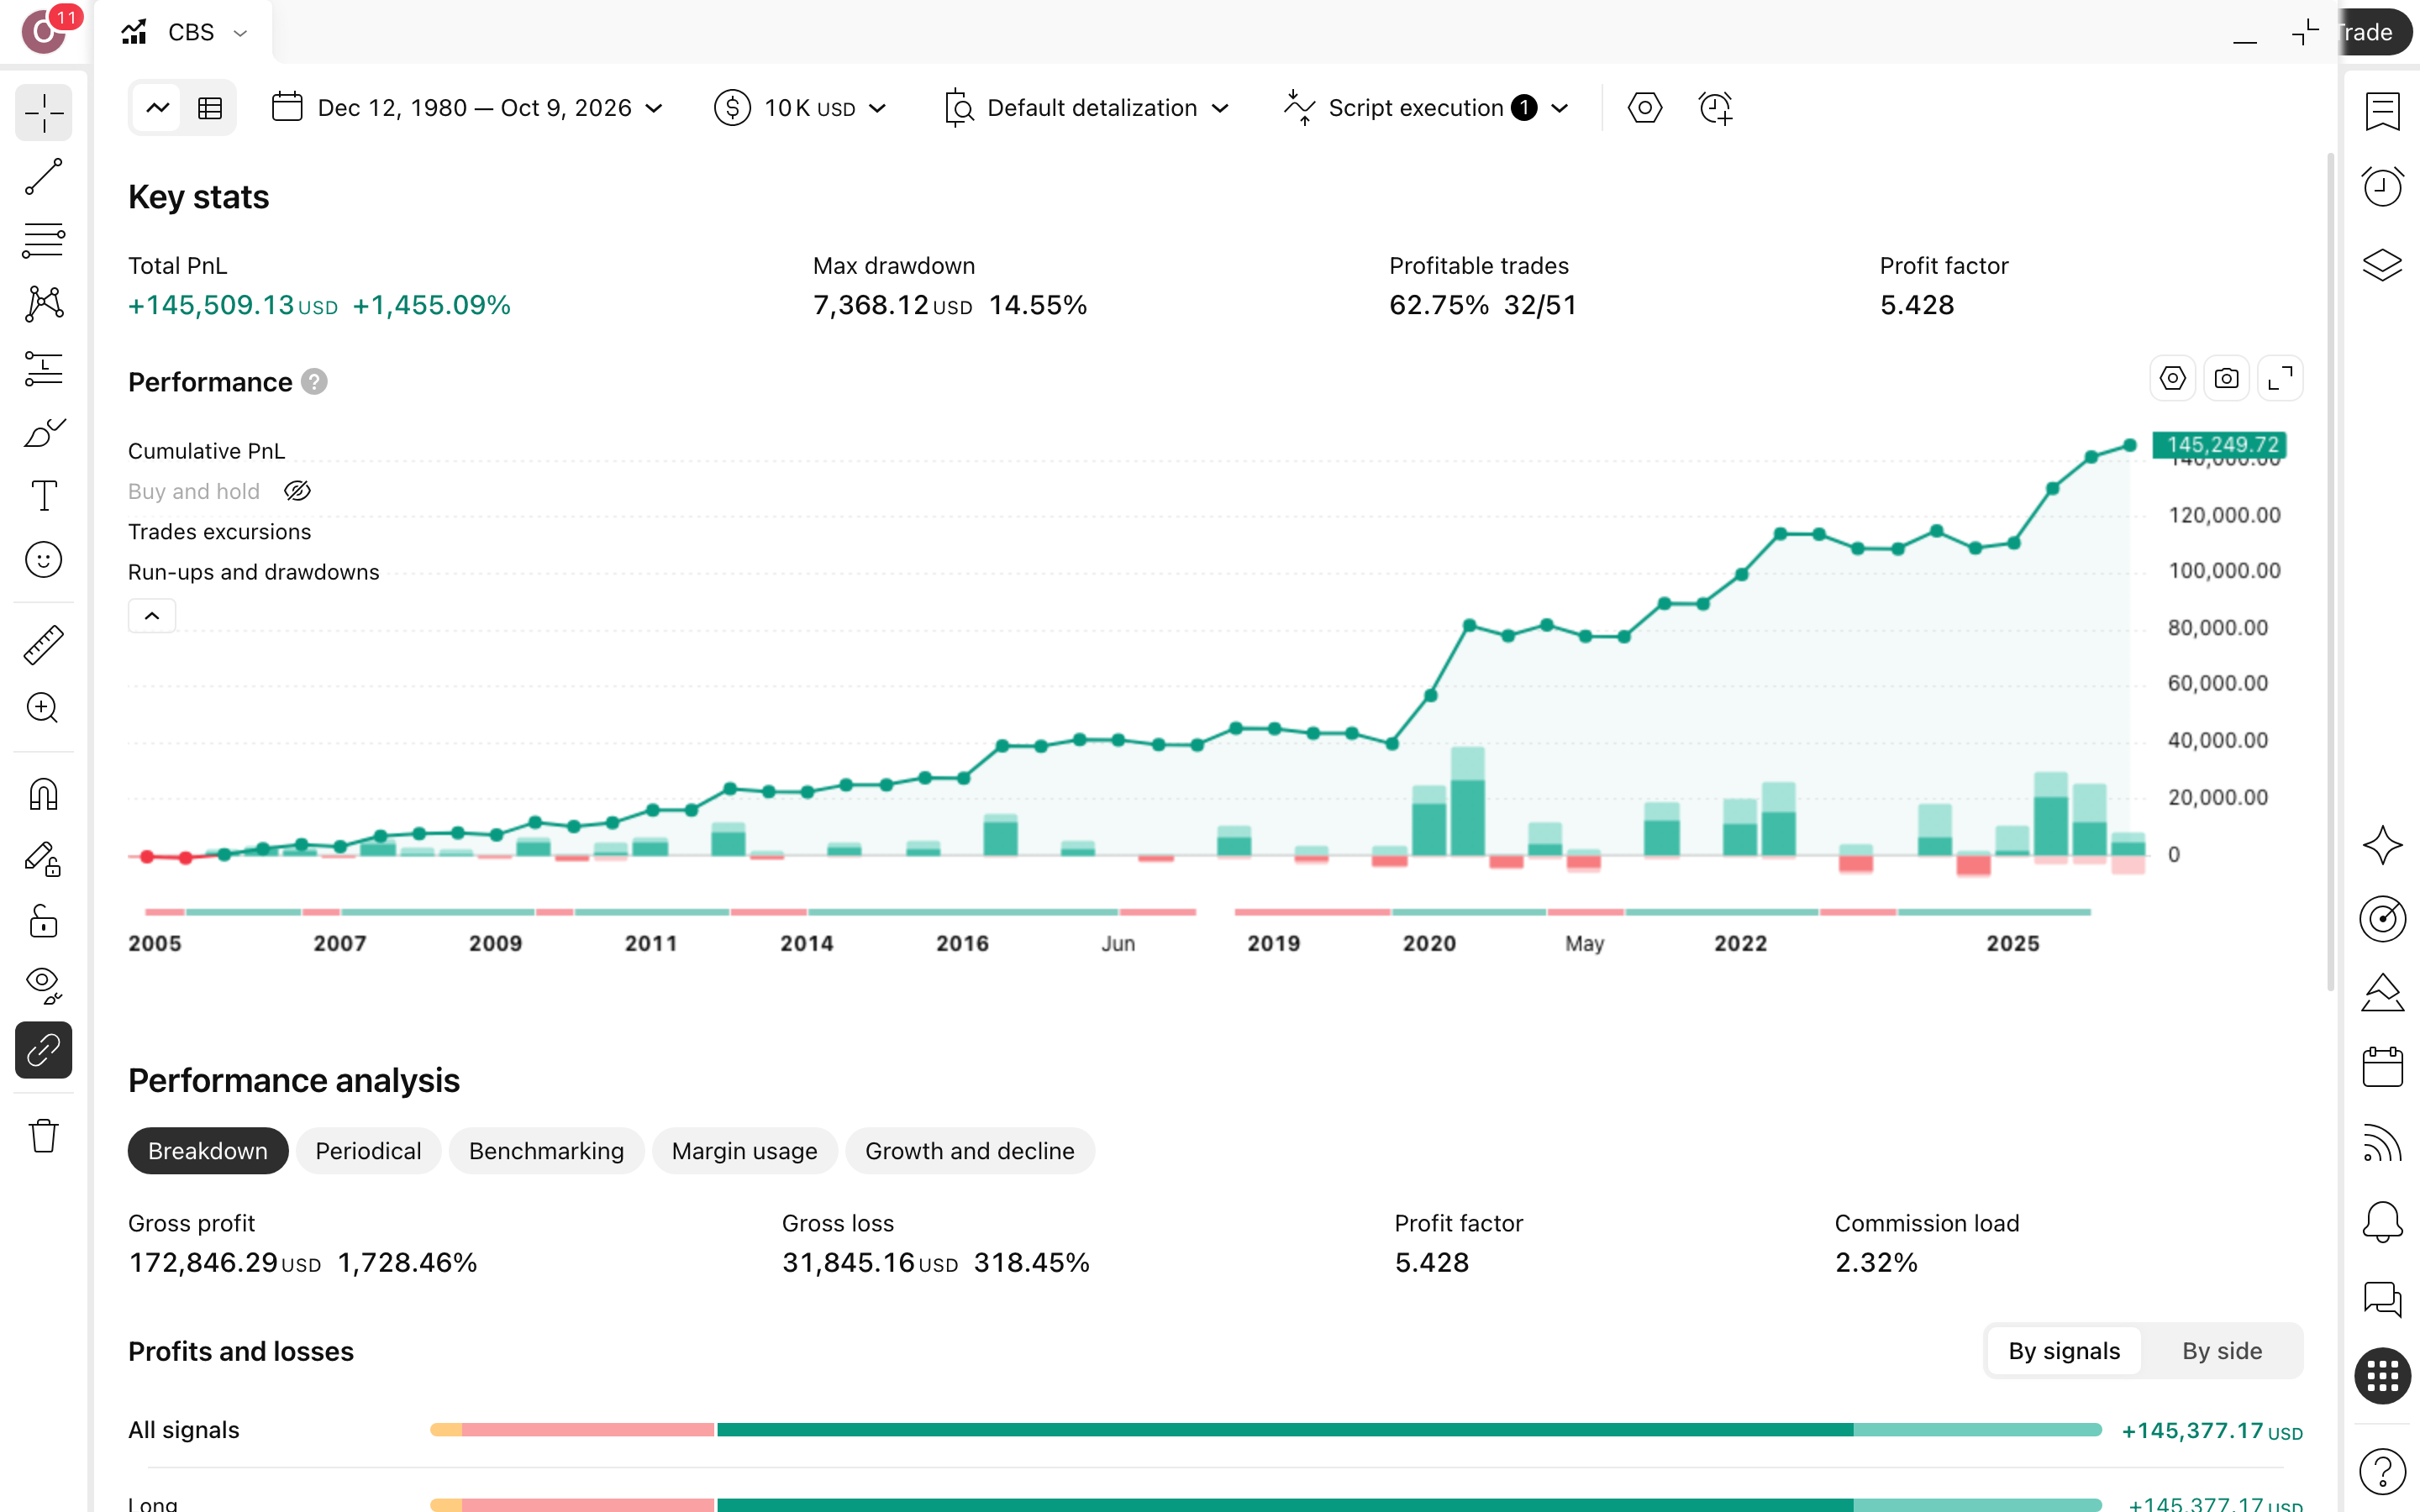
מספר עסקאות
51
51 עסקאות על אפל ב-21.4 שנים הן פחות משלוש בשנה. זה מספיק כדי לזהות דפוס, ומעט מכדי לסמוך עליו בעיניים עצומות.
תקופת הבדיקה
21.4 שנים
כ-21.4 שנים על גרף יומי של אפל, מ-2005 עד 2026. התקופה ארוכה מספיק כדי ששנה מוצלחת אחת לא תסביר לבדה את התוצאה.
תשואה שנתית
13.5%
13.5% בשנה נשמע טוב עד שמניחים לידו את 29.9% של קנה-והחזק על אפל. הסקריפט הרוויח פחות ממחצית הקצב של סתם להחזיק.
ירידה מקסימלית מהשיא
14.6%
14.6% ירידה מקסימלית מהשיא (drawdown, הנפילה הגדולה מפסגת-התיק לשפל): $10,000 בשיא היו הופכים ל-$8,545. זה ההפסד שתצטרך לשאת בלי לברוח.
השנה הגרועה
2019
2019 היא השנה הגרועה בריצה. השאלה למתחיל היא לא כמה הפסדת בה, אלא אם היית ממשיך להפעיל את אותם כללים בשנה שאחריה.
זמן בשוק
32.5%
32.5% מהזמן בשוק: בשני שלישים מהימים הכסף שלך עמד בצד. המשמעות היא פחות חשיפה לאפל, אבל גם פחות השתתפות בעליות שלה.
עסקאות מרוויחות · ויחס רווח/הפסד
32 מ-51 · ×3.24
63% מרוויחות עם רווחים זעירים יכולים להפסיד, וגם יחס ×3.24 עם מעט זכיות. רק השילוב ביניהם מייצר Profit Factor (רווחים חלקי הפסדים) של 5.43.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של mateosandoval1025 (גרסת 2026-08-19), צד-לונג בלבד, על גרף אפל (AAPL) יומי
- הגדרותInitial capital=10000 · Commission=0.1% · Bollinger length=20 · Bollinger mult=2 · Breakout within N bars of squeeze=5 · Breakout lookback (days)=20 · Trend SMA length=200 · ATR length=22 · Initial stop (x ATR)=2 · Risk per trade (% of equity)=4 · Backtest start=1104537600000 · Backtest end=4070908800000 · ועוד 1 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה10.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Compression Breakout System משקרת — והמספרים של השקר
שלושה מקומות שבהם Compression Breakout System על אפל נראה טוב יותר בטבלה מאשר בחשבון אמיתי.
העסקאות המפסידות
19 מ-51
19 עסקאות מתוך 51 נסגרו בהפסד, וזה לא באג אלא מחיר הכניסה של Compression Breakout System. היוצר כותב שהמערכת סוחרת את מחזור התנודתיות בגרפים יומיים, ולפי התיעוד הביצוע הוא על סגירת נר-האות (fills on close of the signal bar). כל הפסד כזה הוא כסף אמיתי שיצא מהחשבון, לא שורה בטבלה.
השנה הגרועה ורצף ההפסדים
2019 · 4 ברצף
השנה הגרועה בריצה על אפל הייתה 2019. נרשם רצף של 4 עסקאות מפסידות ברציפות. בקצב של פחות משלוש עסקאות בשנה, רצף כזה יכול להימתח על פני חודשים ארוכים, ושם נבחן אם אתה ממשיך לפי הכללים ולא משנה פרמטרים באמצע.
הכסף בחוץ
67.5% מהזמן
ב-67.5% מהזמן הכסף לא היה באפל. בתקופה שבה קנה-והחזק הפך $10,000 ל-$2,693,120, הסקריפט סיים ב-$151,129, וזה המחיר המרכזי של הזמן בחוץ. התיעוד של היוצר מניח עמלה של 0.05% לכל צד, ואנחנו הגדרנו 0.1%: קטלוגים נוטים להיות זולים מהמציאות. מס רווחי-הון ודיבידנדים בתקופות-החוץ לא נכללו כלל.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם יש מספיק עסקאות? 51 עסקאות ב-21.4 שנים על אפל, ו-32 מהן מרוויחות. במדגם כזה כמה עסקאות גדולות מזיזות את Profit Factor (רווח כולל חלקי הפסד כולל) של 5.43. זו השערה לבדיקה, לא הוכחה.
- האם העמלה בדוח אינה אפס? תיאור הסקריפט מציין עמלה של 0.05% לכל צד, החלקה של טיק אחד וביצוע בסגירת נר-האות. אנחנו הגדרנו ידנית עמלה של 0.1% לפעולה, כפול מזה, ובכל זאת ההון הגיע ל-$151,129.
- האם הסקריפט מצייר-מחדש? לא. Compression Breakout System מסומן כלא מצייר-מחדש והקוד שלו פתוח, כך שאתה יכול לפתוח אותו ולוודא שהאות שראית בגרף הוא האות שהופיע ביום המסחר עצמו.
- מי בחר את הנכס ואת התקופה? היוצר לא פרסם בק-טסט, אז בחרנו בעצמנו: אפל בגרף יומי, 7.1.2005 עד 9.6.2026. בחרנו תקופה ארוכה כדי לא להישען על חלון נוח, והיא כוללת את 2019, השנה הגרועה. פרסמנו גם כשקנה-והחזק ניצח.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של פרמטר אחד, היא צירוף-מקרים ולא כלל שאפשר לסמוך עליו.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 51 | 1411.3% | 14.6% |
| שינוי Initial stop (x ATR) מ-2 ל-3.0 | 45 | 721.4% | 9.8% |
| שינוי Risk per trade (% of equity) מ-4 ל-6.0 | 57 | 938.6% | 14.6% |
כמה כסף בכלל שמים על דבר כזה?
בריצה הזאת כל עסקה סיכנה 4% מההון, עם סטופ ראשוני במרחק 2 ATR (טווח התנודה היומי הממוצע) וסטופ נגרר של 3 ATR. רצף ההפסדים הארוך היה 4 עסקאות. הירידה המקסימלית מהשיא (drawdown, הנפילה מהשיא לשפל) הייתה 14.6%: $10,000 בשיא הפכו ל-$8,545. זה הכאב שאתה צריך לדמיין לפני שאתה מסתכל על התשואה. בבדיקת-הרגישות, סטופ של 3 ATR הוריד את הירידה ל-9.8%, וגם את התשואה הכוללת ל-721.4%.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא הרווח. המערכת הייתה בשוק רק 32.5% מהזמן ופעלה לפי כללים קבועים: הכניסה, הסטופ וגודל-הפוזיציה נקבעו מראש בכל אחת מ-51 העסקאות. ככה נראית עקביות אחרי ארבעה הפסדים ברצף, בדיוק הרגע שבו קשה להמשיך ביד.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף יומי של אפל
פתח את NASDAQ:AAPL על גרף יומי. זו המסגרת המדויקת של הריצה, 7.1.2005 עד 9.6.2026. טווח-זמן אחר ייצר עסקאות אחרות ותשואה אחרת, ואז 51 העסקאות שבדוח הזה כבר לא יהיו נקודת-ההשוואה שלך מול התוצאות שלנו.
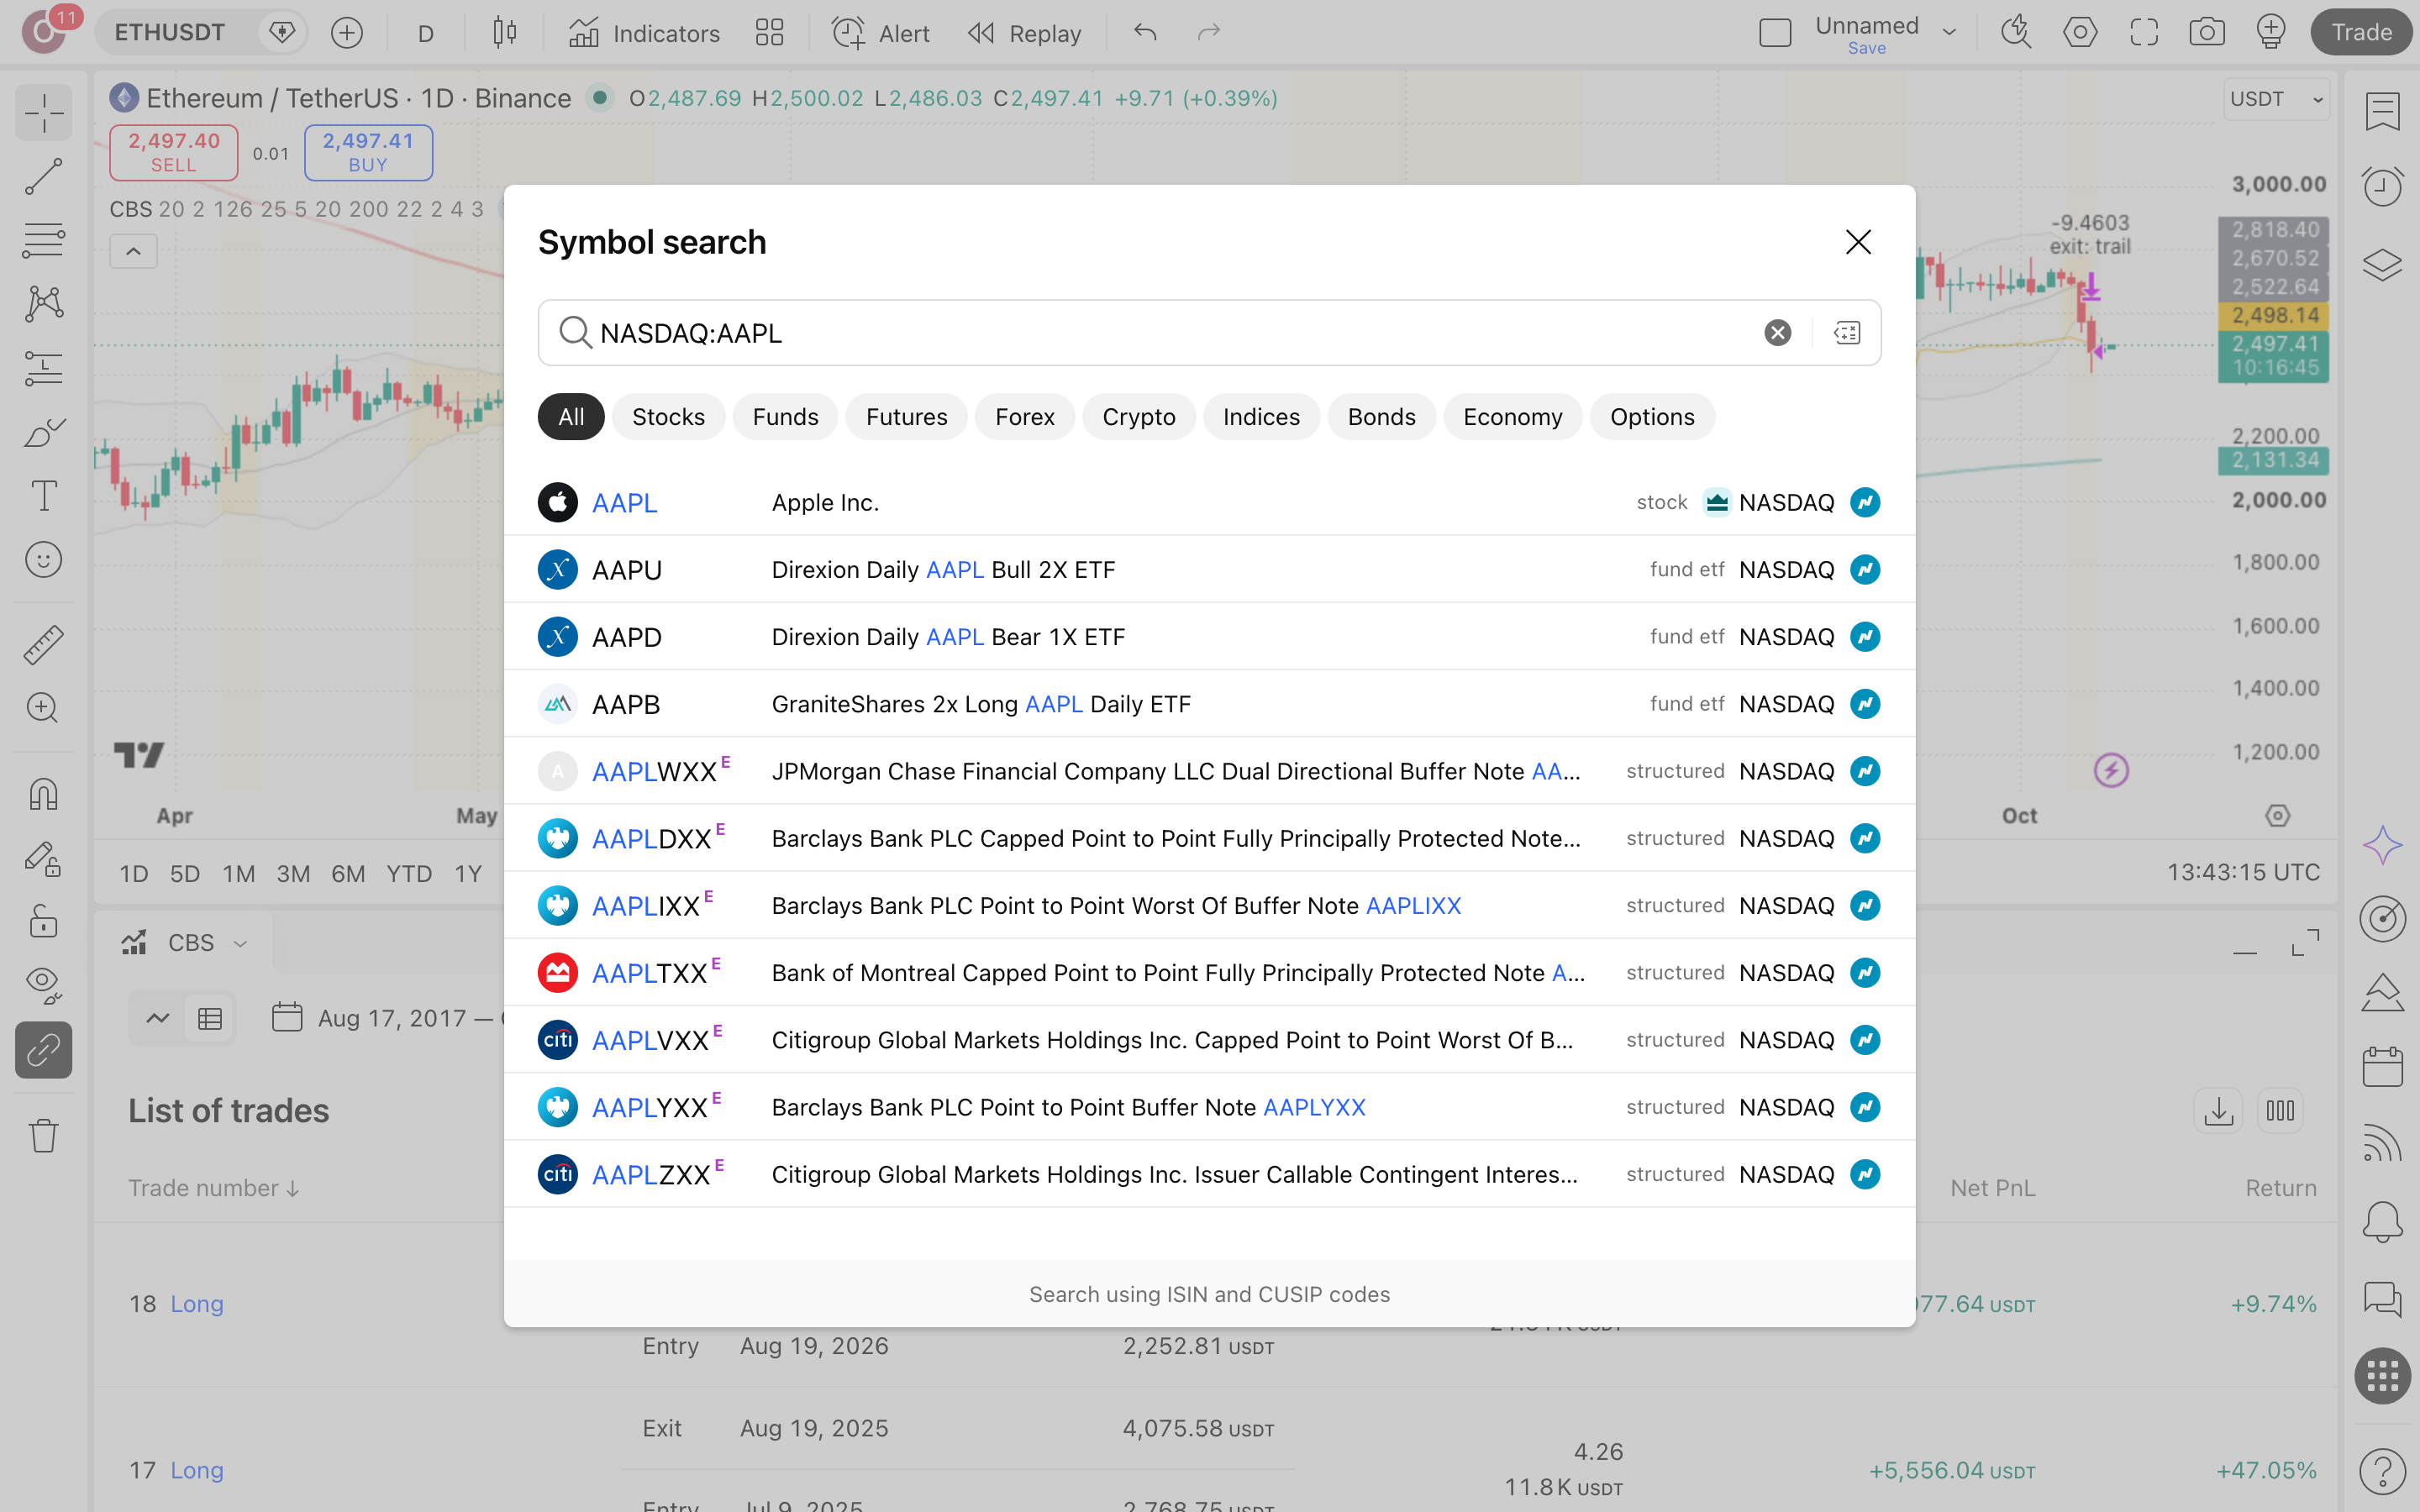
מוצאים את הסקריפט בקהילה
חפש בחלון-האינדיקטורים, בין סקריפטי-הקהילה, את Compression Breakout System. ודא שהמחבר הוא mateosandoval1025 והוסף אותו לגרף. זהו סקריפט בקוד-פתוח שלא מצייר-מחדש, ופורסם ב-19.8.2026. אפשר להגיע אליו גם ישירות מכתובת דף-הסקריפט שנקרא ב-10.10.2026.
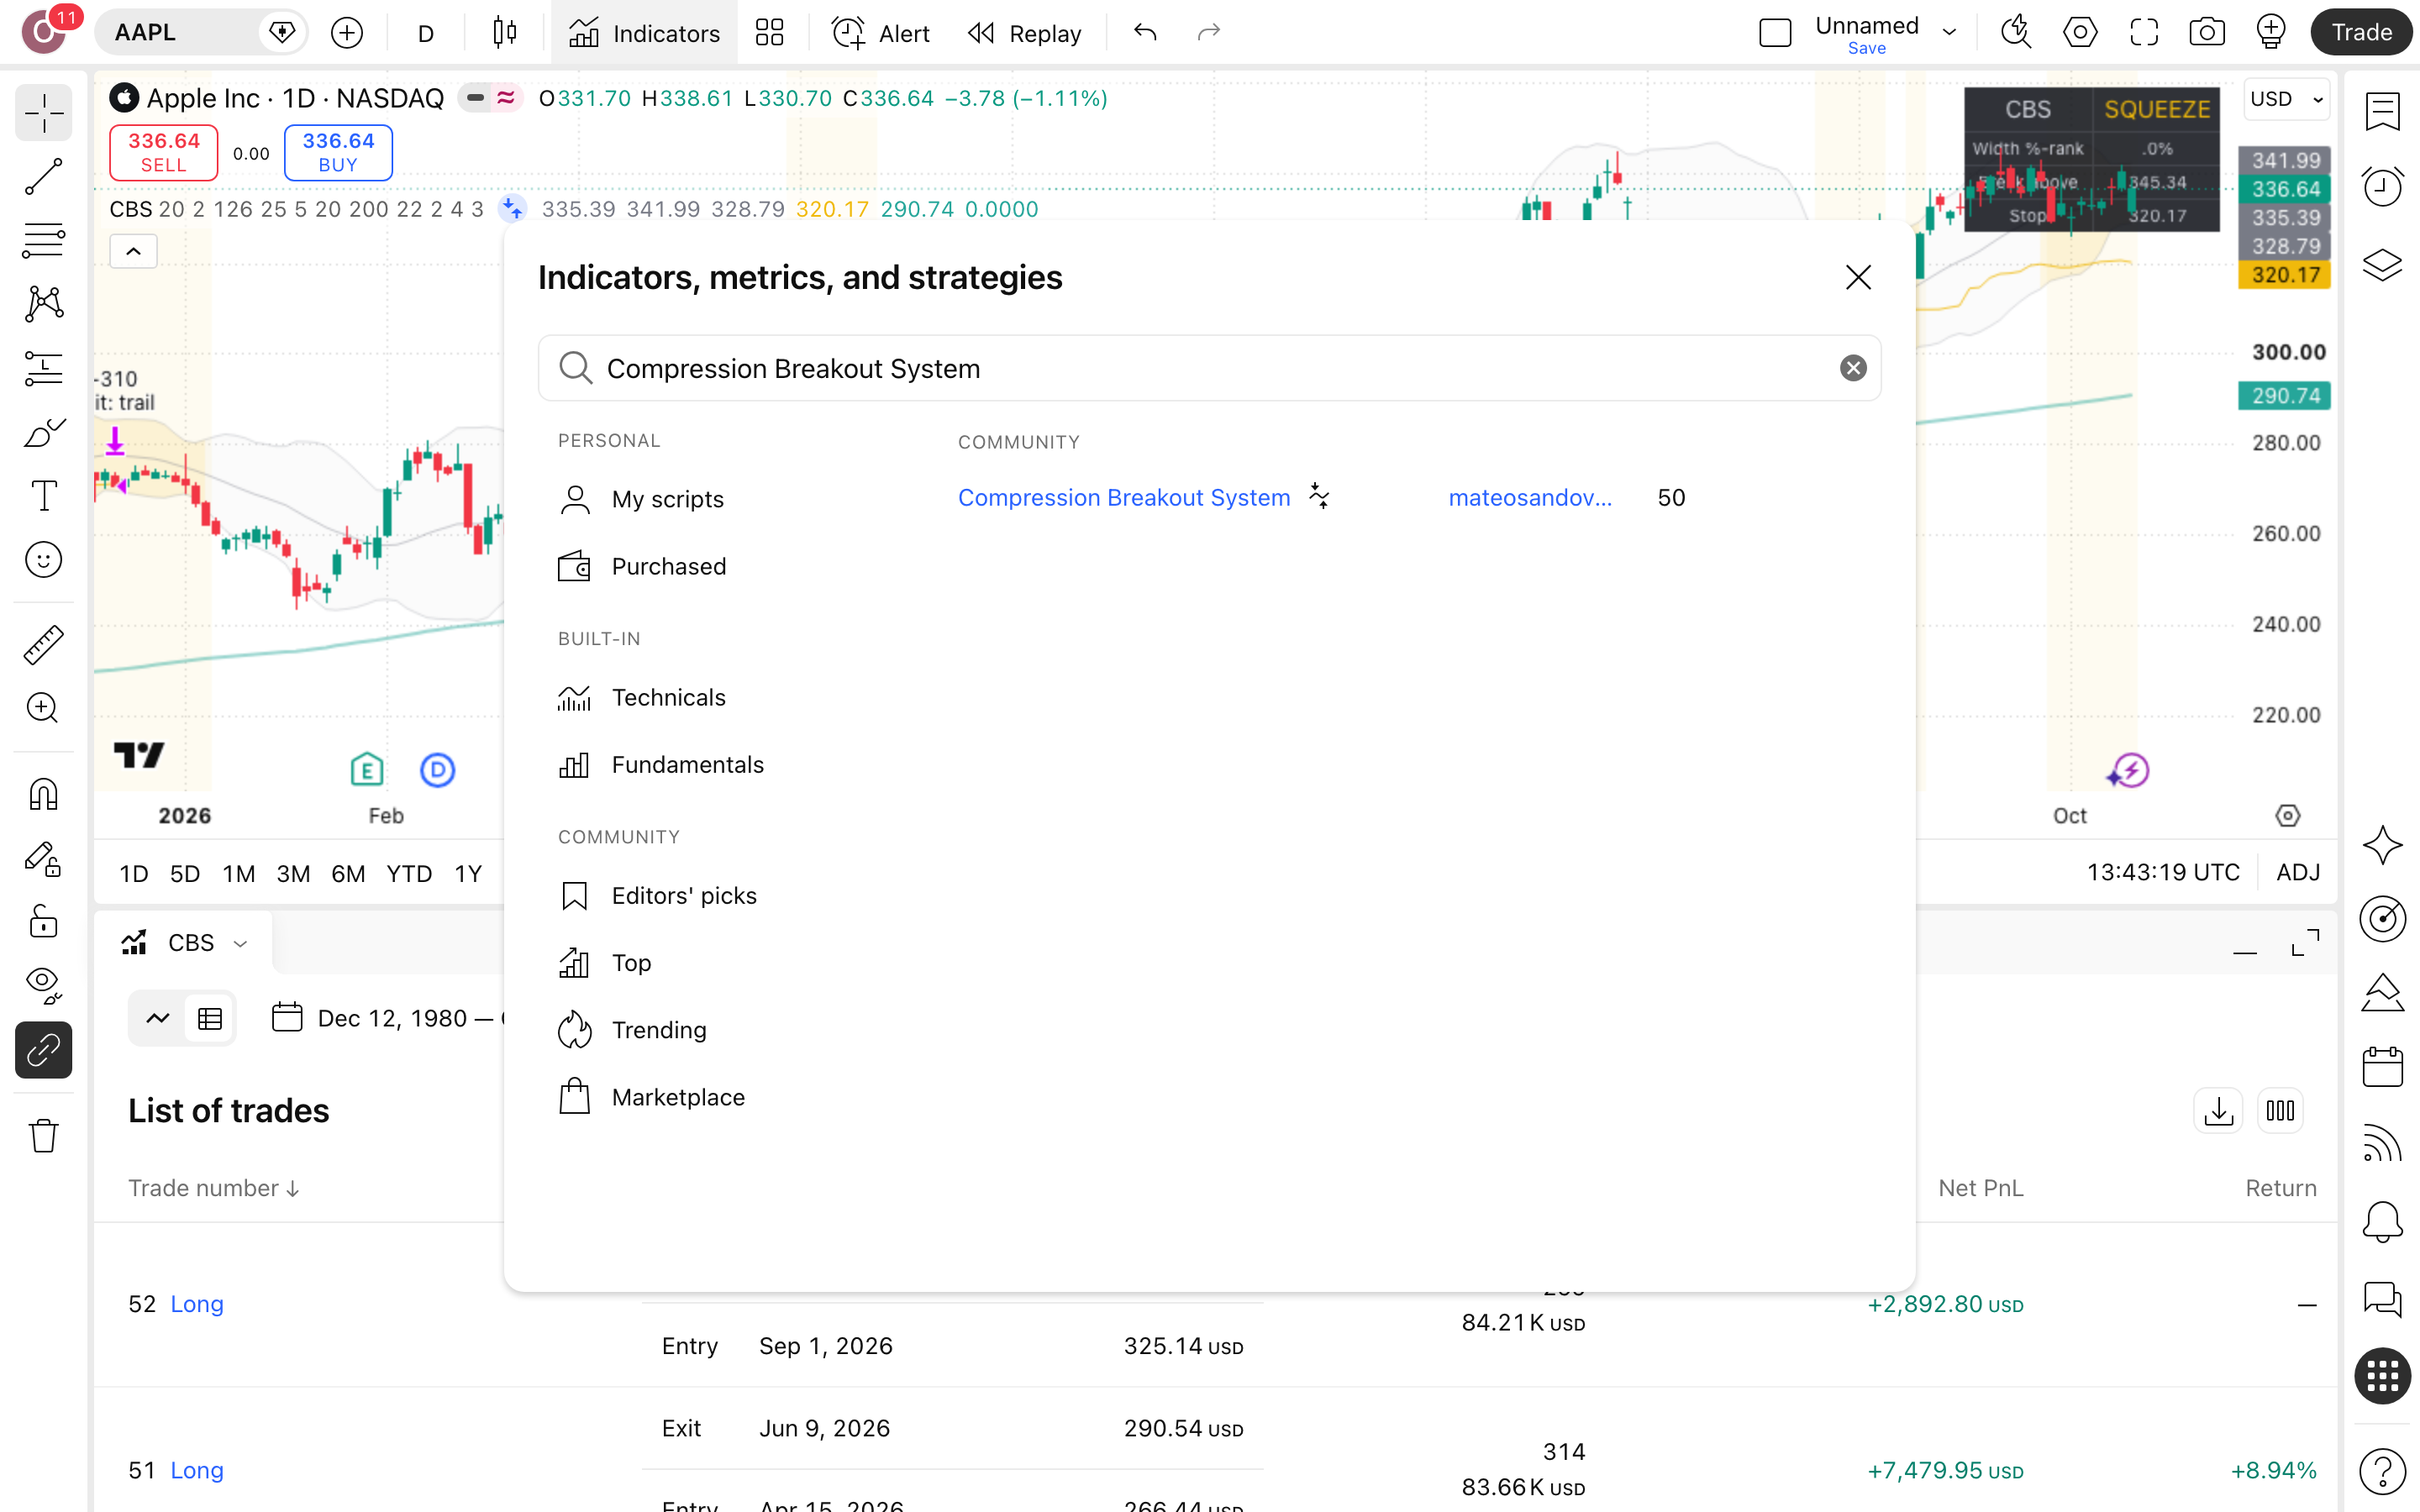
אם מופיע בחיפוש סקריפט בשם דומה, בדוק מחבר ותאריך. רק הסקריפט של mateosandoval1025 מ-19.8.2026 הוא זה שנבדק כאן.
מגדירים עמלה לפני שמסתכלים בדוח
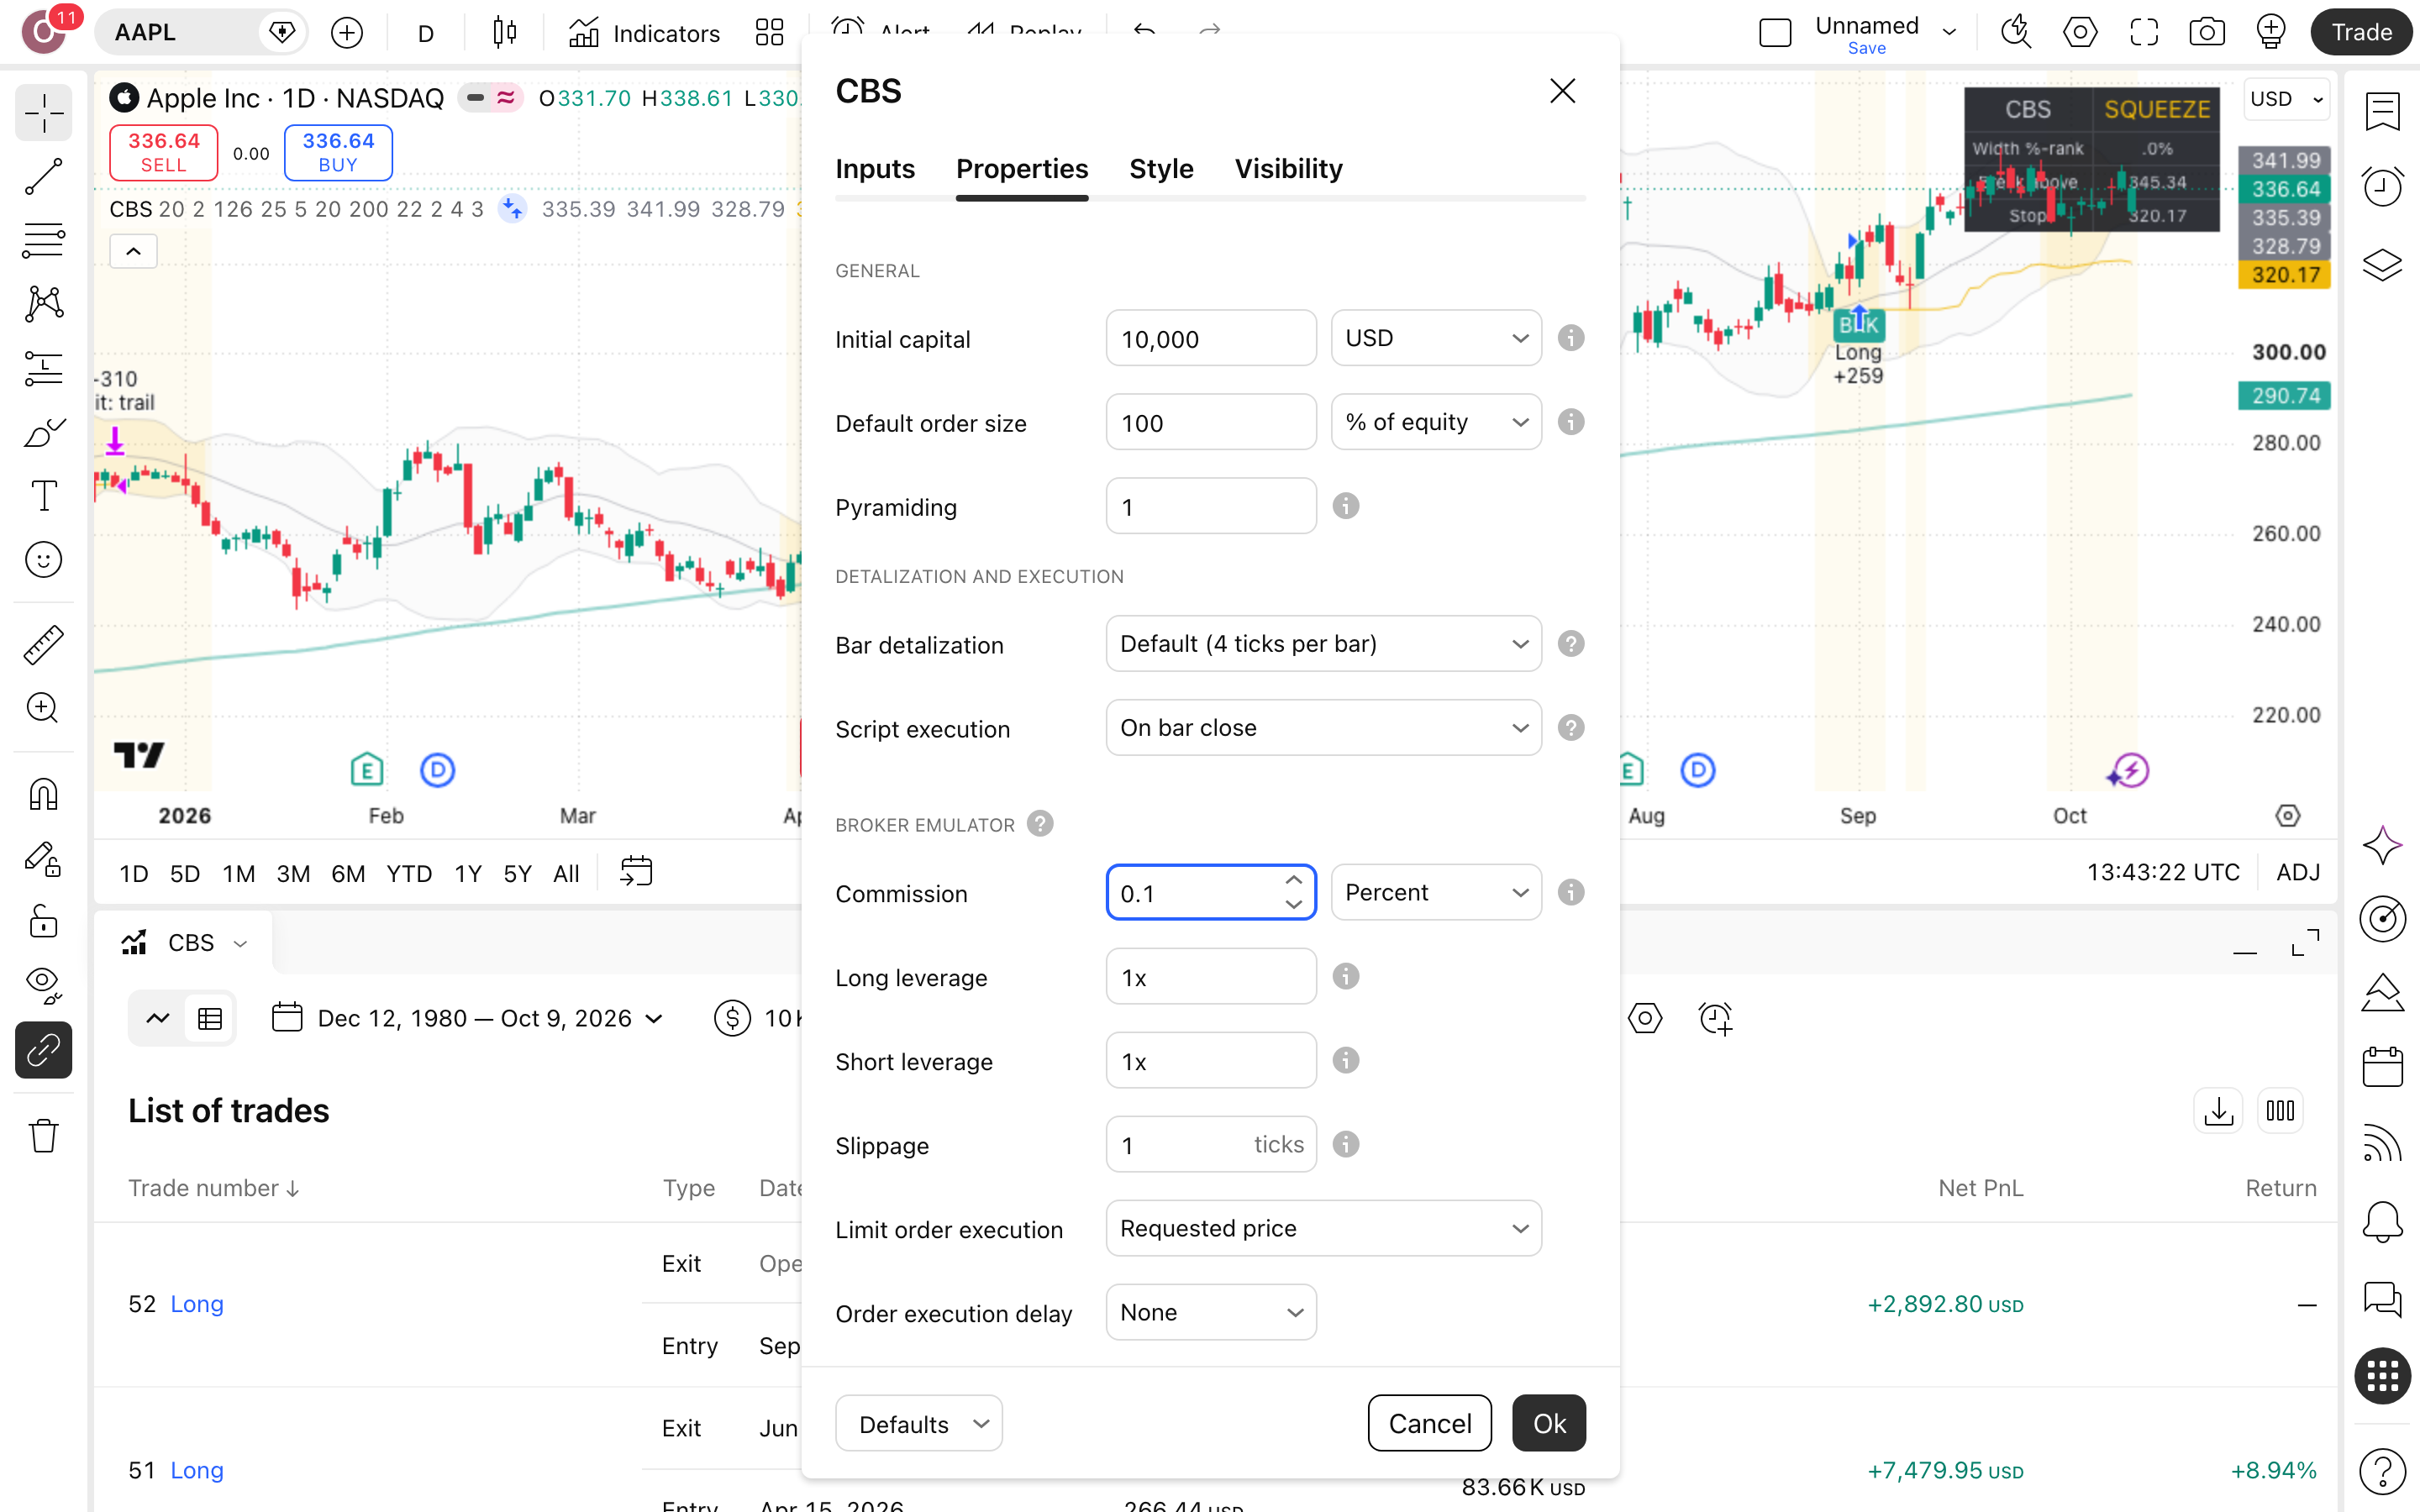
בחלון Properties הגדר עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה הזאת. התיעוד של המחבר מחשב 0.05% לכל צד. הכפלנו את העמלה, כך ש-51 העסקאות משלמות בדוח מחיר מחמיר ולא מחמיא.
פותחים את Strategy Tester
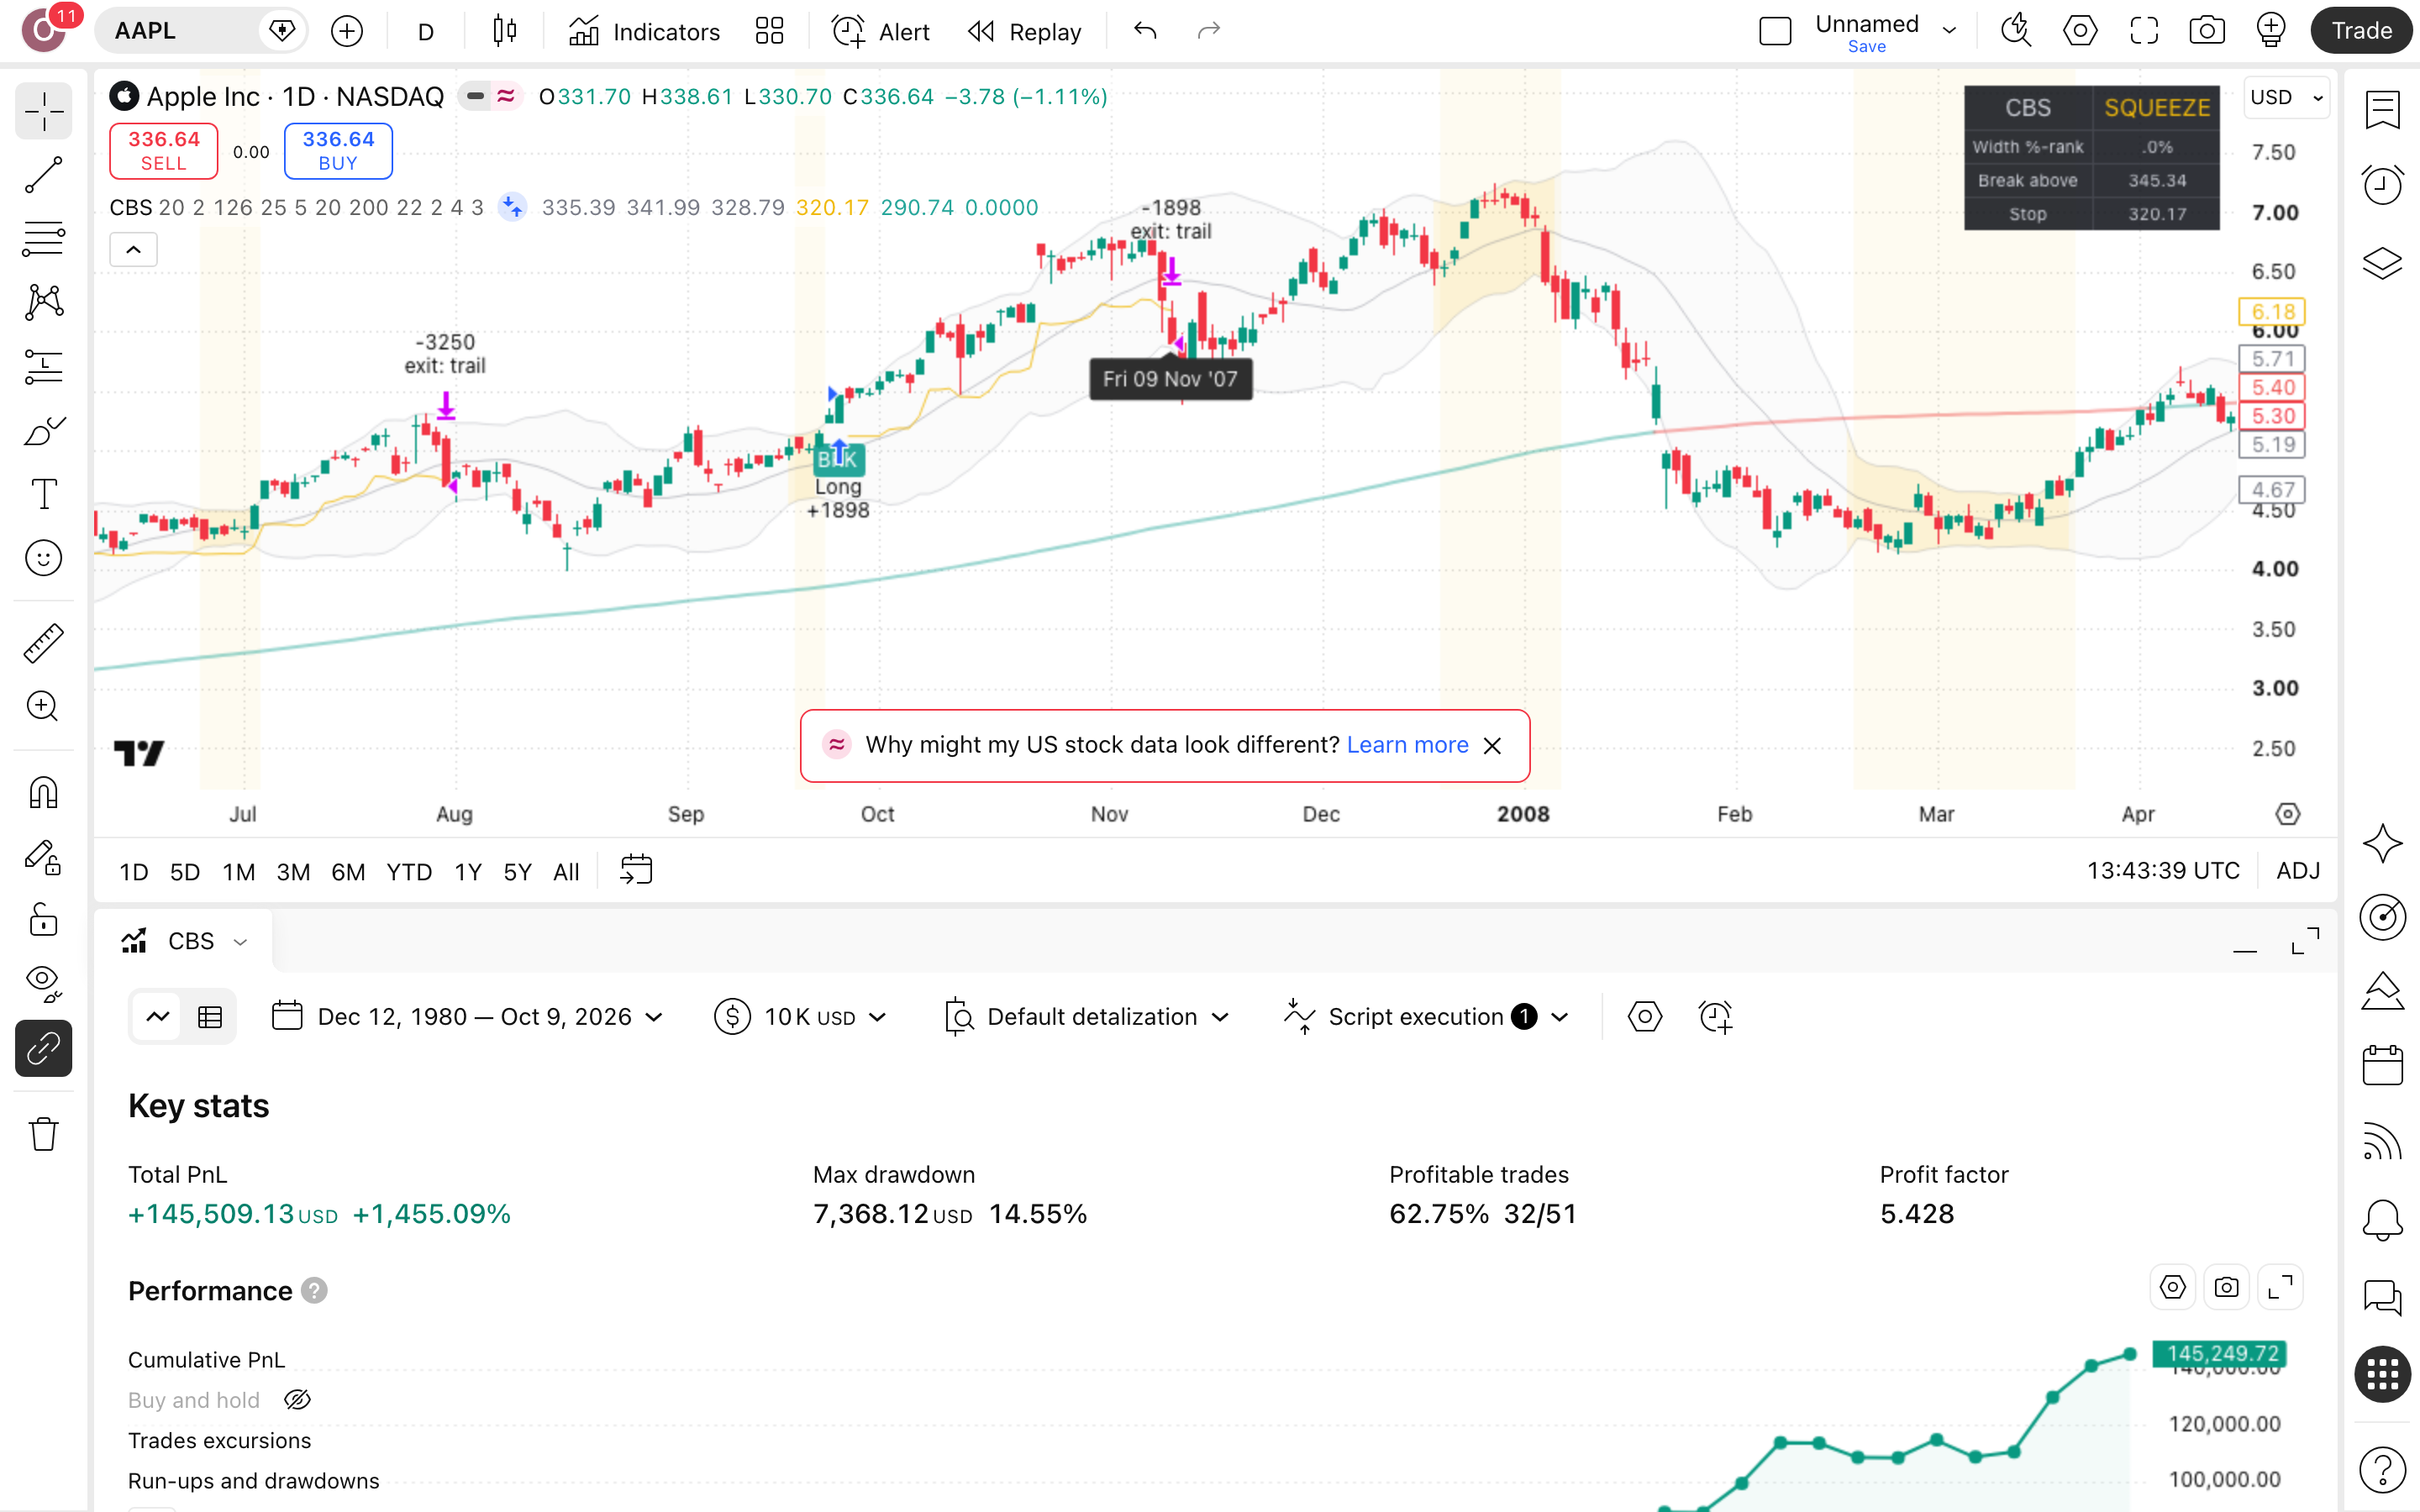
פתח את Strategy Tester וודא שההגדרות זהות לריצה: בולינגר 20 ו-2, דחיסה מתחת לדירוג 25, פריצה בתוך 5 נרות, ממוצע-מגמה 200, סטופ-פתיחה 2 ATR (התנודה היומית הממוצעת על 22 ימים) וסיכון 4% לעסקה. כל סטייה מזיזה את התוצאה.
קוראים את הדוח ומריצים על נכס אחר
קרא את הסיכון לפני הרווח: ירידה מקסימלית 14.6%, רצף של 4 הפסדים, ו-2019 כשנה הגרועה. אחר כך הרץ אותן הגדרות על מניה אחרת. אם התוצאה קורסת מחוץ לאפל, יש לך התאמה לנכס אחד, לא שיטה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Compression Breakout System
האם Compression Breakout System מצייר-מחדש?
לא. הסקריפט מסומן כלא-מצייר-מחדש והקוד שלו פתוח, כך שאיתות שמופיע בגרף ההיסטורי הוא האיתות שהיית רואה בזמן אמת. זה קריטי כאן, כי היוצר לא פרסם בק-טסט: את 51 עסקאות הלונג על מניית אפל בגרף היומי אפשר לבדוק בעצמך מול הקוד, נר מול נר.
כמה כואבת הנפילה הגדולה בדרך?
הירידה המקסימלית מהשיא היא 14.6% (drawdown — הנפילה הגדולה מפסגת-התיק לשפל שאחריה): $10,000 בשיא היו הופכים ל-$8,545. זה הכאב שצריך לשאת בלי לכבות את המערכת. הרחבת הסטופ מ-2 ל-3 ATR הורידה את הנפילה ל-9.8%, אבל חתכה את התשואה הכוללת מ-1411.3% ל-721.4%. השקט עולה כמעט חצי מהתשואה.
אם קנה-והחזק ניצח, למה בכלל?
קנה-והחזק ניצח ב-$2,541,991: $2,693,120 מול $151,129, ו-29.9% שנתי מול 13.5%. על מניית אפל בתקופה הזאת הסקריפט הפסיד בבירור. מה שנשאר לבדיקה: הכסף היה בשוק רק 32.5% מהזמן, וירידת-השיא של קנה-והחזק לא נמדדה. לכן אין כאן טענה שהמערכת בטוחה יותר, רק שאלה פתוחה לבדיקה.
מה בעצם מפעיל כניסה לעסקה?
במילות היוצר, המערכת סוחרת במחזור-התנודתיות על נרות יומיים (trades the volatility cycle on daily bars). בהגדרות-הריצה זה מתורגם לרוחב בולינגר 20/2 שיורד מתחת לאחוזון 25 בחלון של 126 ימים, פריצה בתוך 5 נרות, ממוצע נע 200 כמסנן-מגמה וסטופ-נגרר במרחק 3 ATR. כלומר 67.5% מהזמן אתה בחוץ.
עד כמה התוצאה תלויה בהגדרות ובעלויות?
מאוד. העלאת הסיכון לעסקה מ-4% ל-6% הורידה את התשואה הכוללת מ-1411.3% ל-938.6%, עם אותה ירידה של 14.6% — יותר סיכון הניב כאן פחות תשואה. העמלה של 0.1% לפעולה הוגדרה ידנית, ומס רווחי-הון 25%, פערי-ביצוע ודיבידנדים בתקופות-החוץ לא נכללו. כלומר הנטו שלך נמוך מהמספר המוצג.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על אפל בגרף יומי, הגדר עמלה של 0.1% ועבור על רשימת 51 העסקאות אחת-אחת. סמן את ארבע המפסידות שבאו ברצף ושאל את עצמך בכנות אם היית ממשיך לבצע אחריהן.
אם אתה כבר סוחר לפי תחושה: כתוב את הכללים שלך באותה רמת דיוק: מתי נכנסים, איפה הסטופ וכמה אחוז מההון בכל עסקה, כמו ה-4% וה-2 ATR כאן. אחר כך השווה חודש של עסקאות שלך מול הכללים שכתבת.
אם אתה שוקל כסף אמיתי: שים לצד $151,129 את $2,693,120 של קנה-והחזק באותה תקופה, והפחת מס רווחי-הון של 25% שלא נכלל בריצה. השאלה שלך היא אם ירידה מקסימלית של 14.6% שווה לך את הפער הזה.