- יוצרmateosandoval1025
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההירידה לרבע התחתון של הערוץ בזמן שהמחיר מעל ממוצע 200 יום
- פורסמה2026-08-19עדכון אחרון: 2026-08-19
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 10.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
חולשה בתוך מגמת עלייה: כשהמחיר נסוג לרבע התחתון של ערוץ 50 הימים ועדיין נמצא מעל ממוצע ה-200
הסקריפט קונה ירידה בתוך מגמת עלייה. במילות היוצר: קונה חולשה בתמיכה מבנית בתוך מגמת עלייה מבוססת, ומממש רווח כשהמחיר חוזר לאמצע הטווח. בהגדרות הריצה אלה שלושה תנאים: מחיר מעל ממוצע נע של 200 יום, ירידה לרבע התחתון (25%) של ערוץ 50 הימים, וסטופ (יציאה בהפסד שנקבעה מראש) במרחק ATR אחד (התנודתיות היומית הממוצעת, לפי 14 ימים) מתחת לתחתית הערוץ.
למה שזה יעבוד? ההנחה המובנית בקוד היא שבמגמה מבוססת, ירידה לתחתית הערוץ היא חולשה זמנית ולא תחילת קריסה, והמטרה צנועה בהתאם: אמצע הערוץ, לא השיא. על QQQ זה החזיק: 37 מתוך 58 עסקאות הרוויחו (64%). Profit Factor (סך הרווחים חלקי סך ההפסדים) של 2.13 אומר שעל כל דולר שהפסדת חזרו יותר משני דולרים. רצף-ההפסדים הארוך ביותר היה 3 עסקאות, כלומר לא היו כאן תקופות ארוכות של כאב.
הסקריפט מתמקד בלונג בלבד, וכל העסקאות בריצה היו קניות. הוא נכשל כשהמחיר שובר את תחתית הערוץ ולא חוזר לאמצע, ובשביל זה בדיוק קיים הסטופ. הוא גם רגיש לסינון: מתיחת הממוצע מ-200 ל-300 יום הורידה את התשואה הכוללת מ-92.6% ל-68.1% והעלתה את הירידה מהשיא מ-15.2% ל-19.6%. כלומר הממוצע קובע את התוצאה, והסטופ פחות: הרחבתו ל-1.5 כמעט לא הזיזה דבר. והשורה שלא זזה: 2.5% בשנה מול 8.3% בקנה-והחזק. אתה כאן בשביל ירידה מתונה, לא בשביל תשואה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
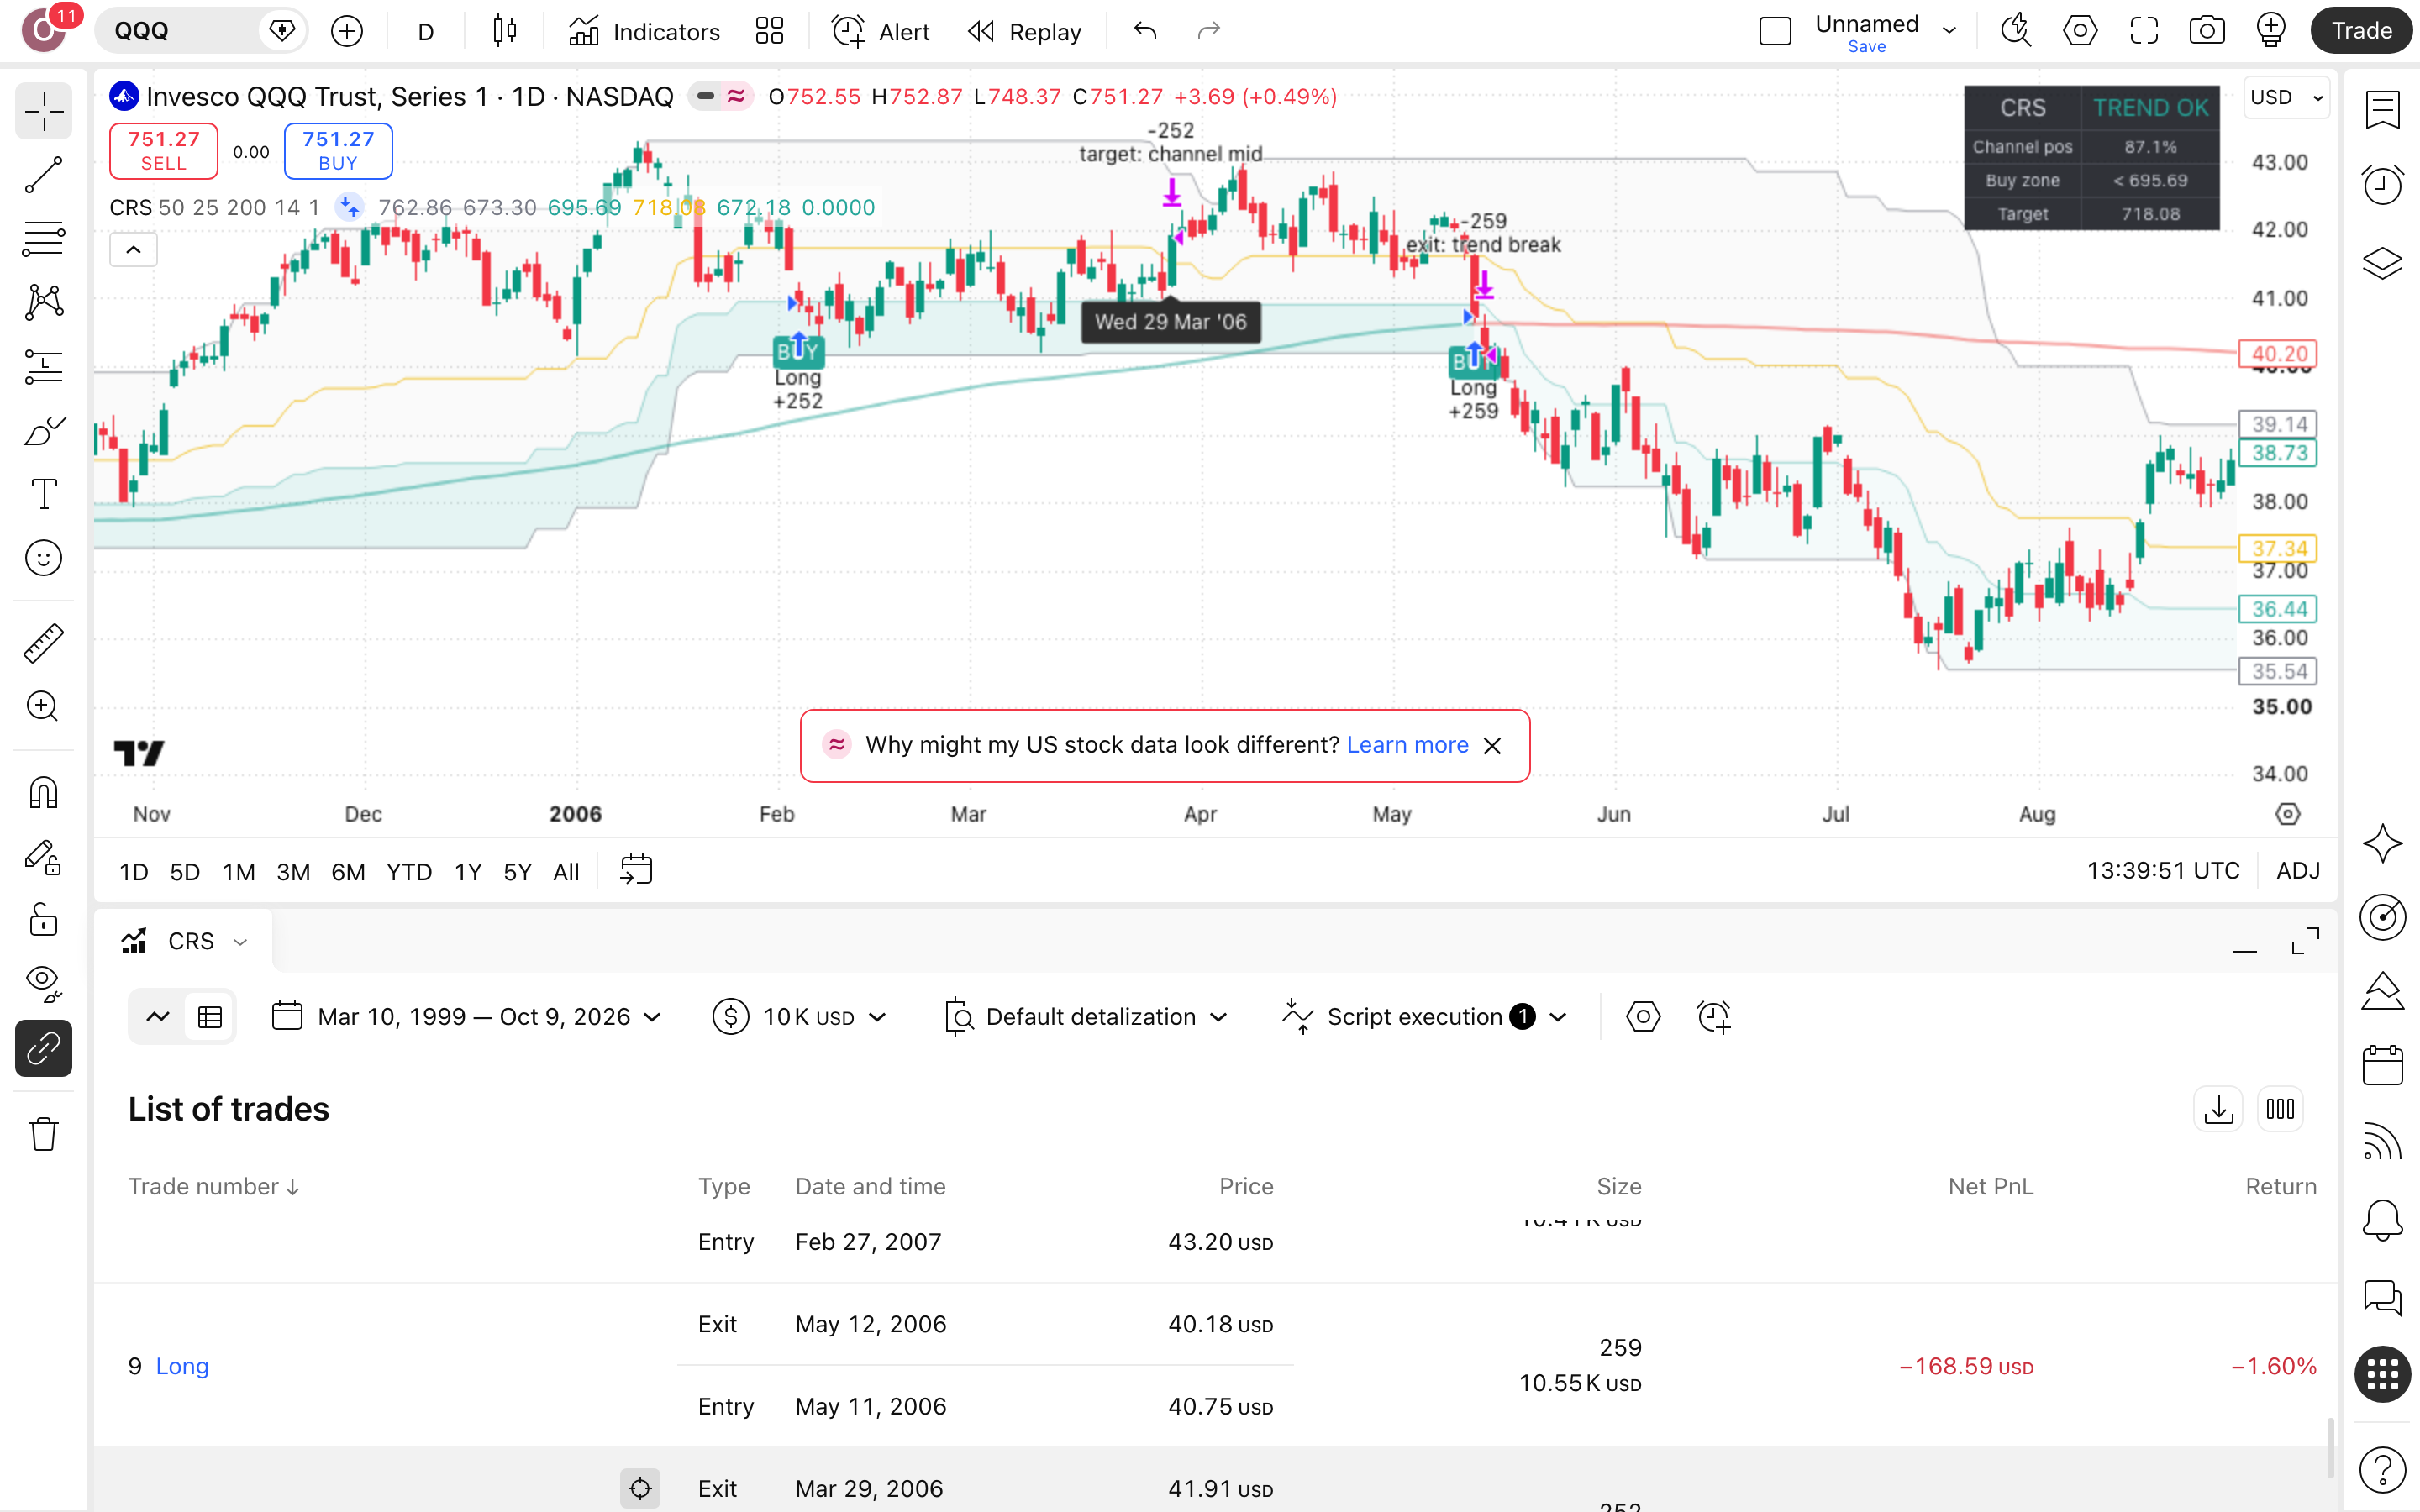
כל כניסה בצילום היא נגיעה ברבע התחתון של ערוץ 50 הימים כשהמחיר מעל ממוצע ה-200, וכל יציאה ברווח מגיעה באמצע הערוץ. זה קורה לעיתים רחוקות: 58 עסקאות ב-26.3 שנים.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט מחפש, במילות היוצר, חולשה בתמיכה מבנית בתוך מגמת-עלייה מבוססת (structural support inside an established uptrend); המגמה נבחנת מול ממוצע נע SMA של 200 ימים.
כניסה
קנייה בלבד: כשהמחיר יורד לאזור-הכניסה, 25% התחתונים של ערוץ-המחיר של 50 הימים האחרונים, נפתחת עסקת לונג. כך נפתחו כל 58 העסקאות על קרן-הסל QQQ בריצה.
יעד
היציאה ברווח מתרחשת כשהמחיר חוזר לאמצע הטווח, כלשון היוצר (reverts to the middle of its range). זה יעד צנוע שמתיישב עם 64% עסקאות מרוויחות ויחס רווח/הפסד ממוצע של ×1.21.
סטופ
הסטופ (נקודת יציאה כפויה בהפסד) יושב במרחק ATR אחד מתחת לתחתית הערוץ. ATR (טווח התנודה הממוצע) מחושב על 14 ימים, כך שהמרווח מתרחב כשהשוק תנודתי.
לוח-ההגדרות — מה לכוון ומה להשאיר
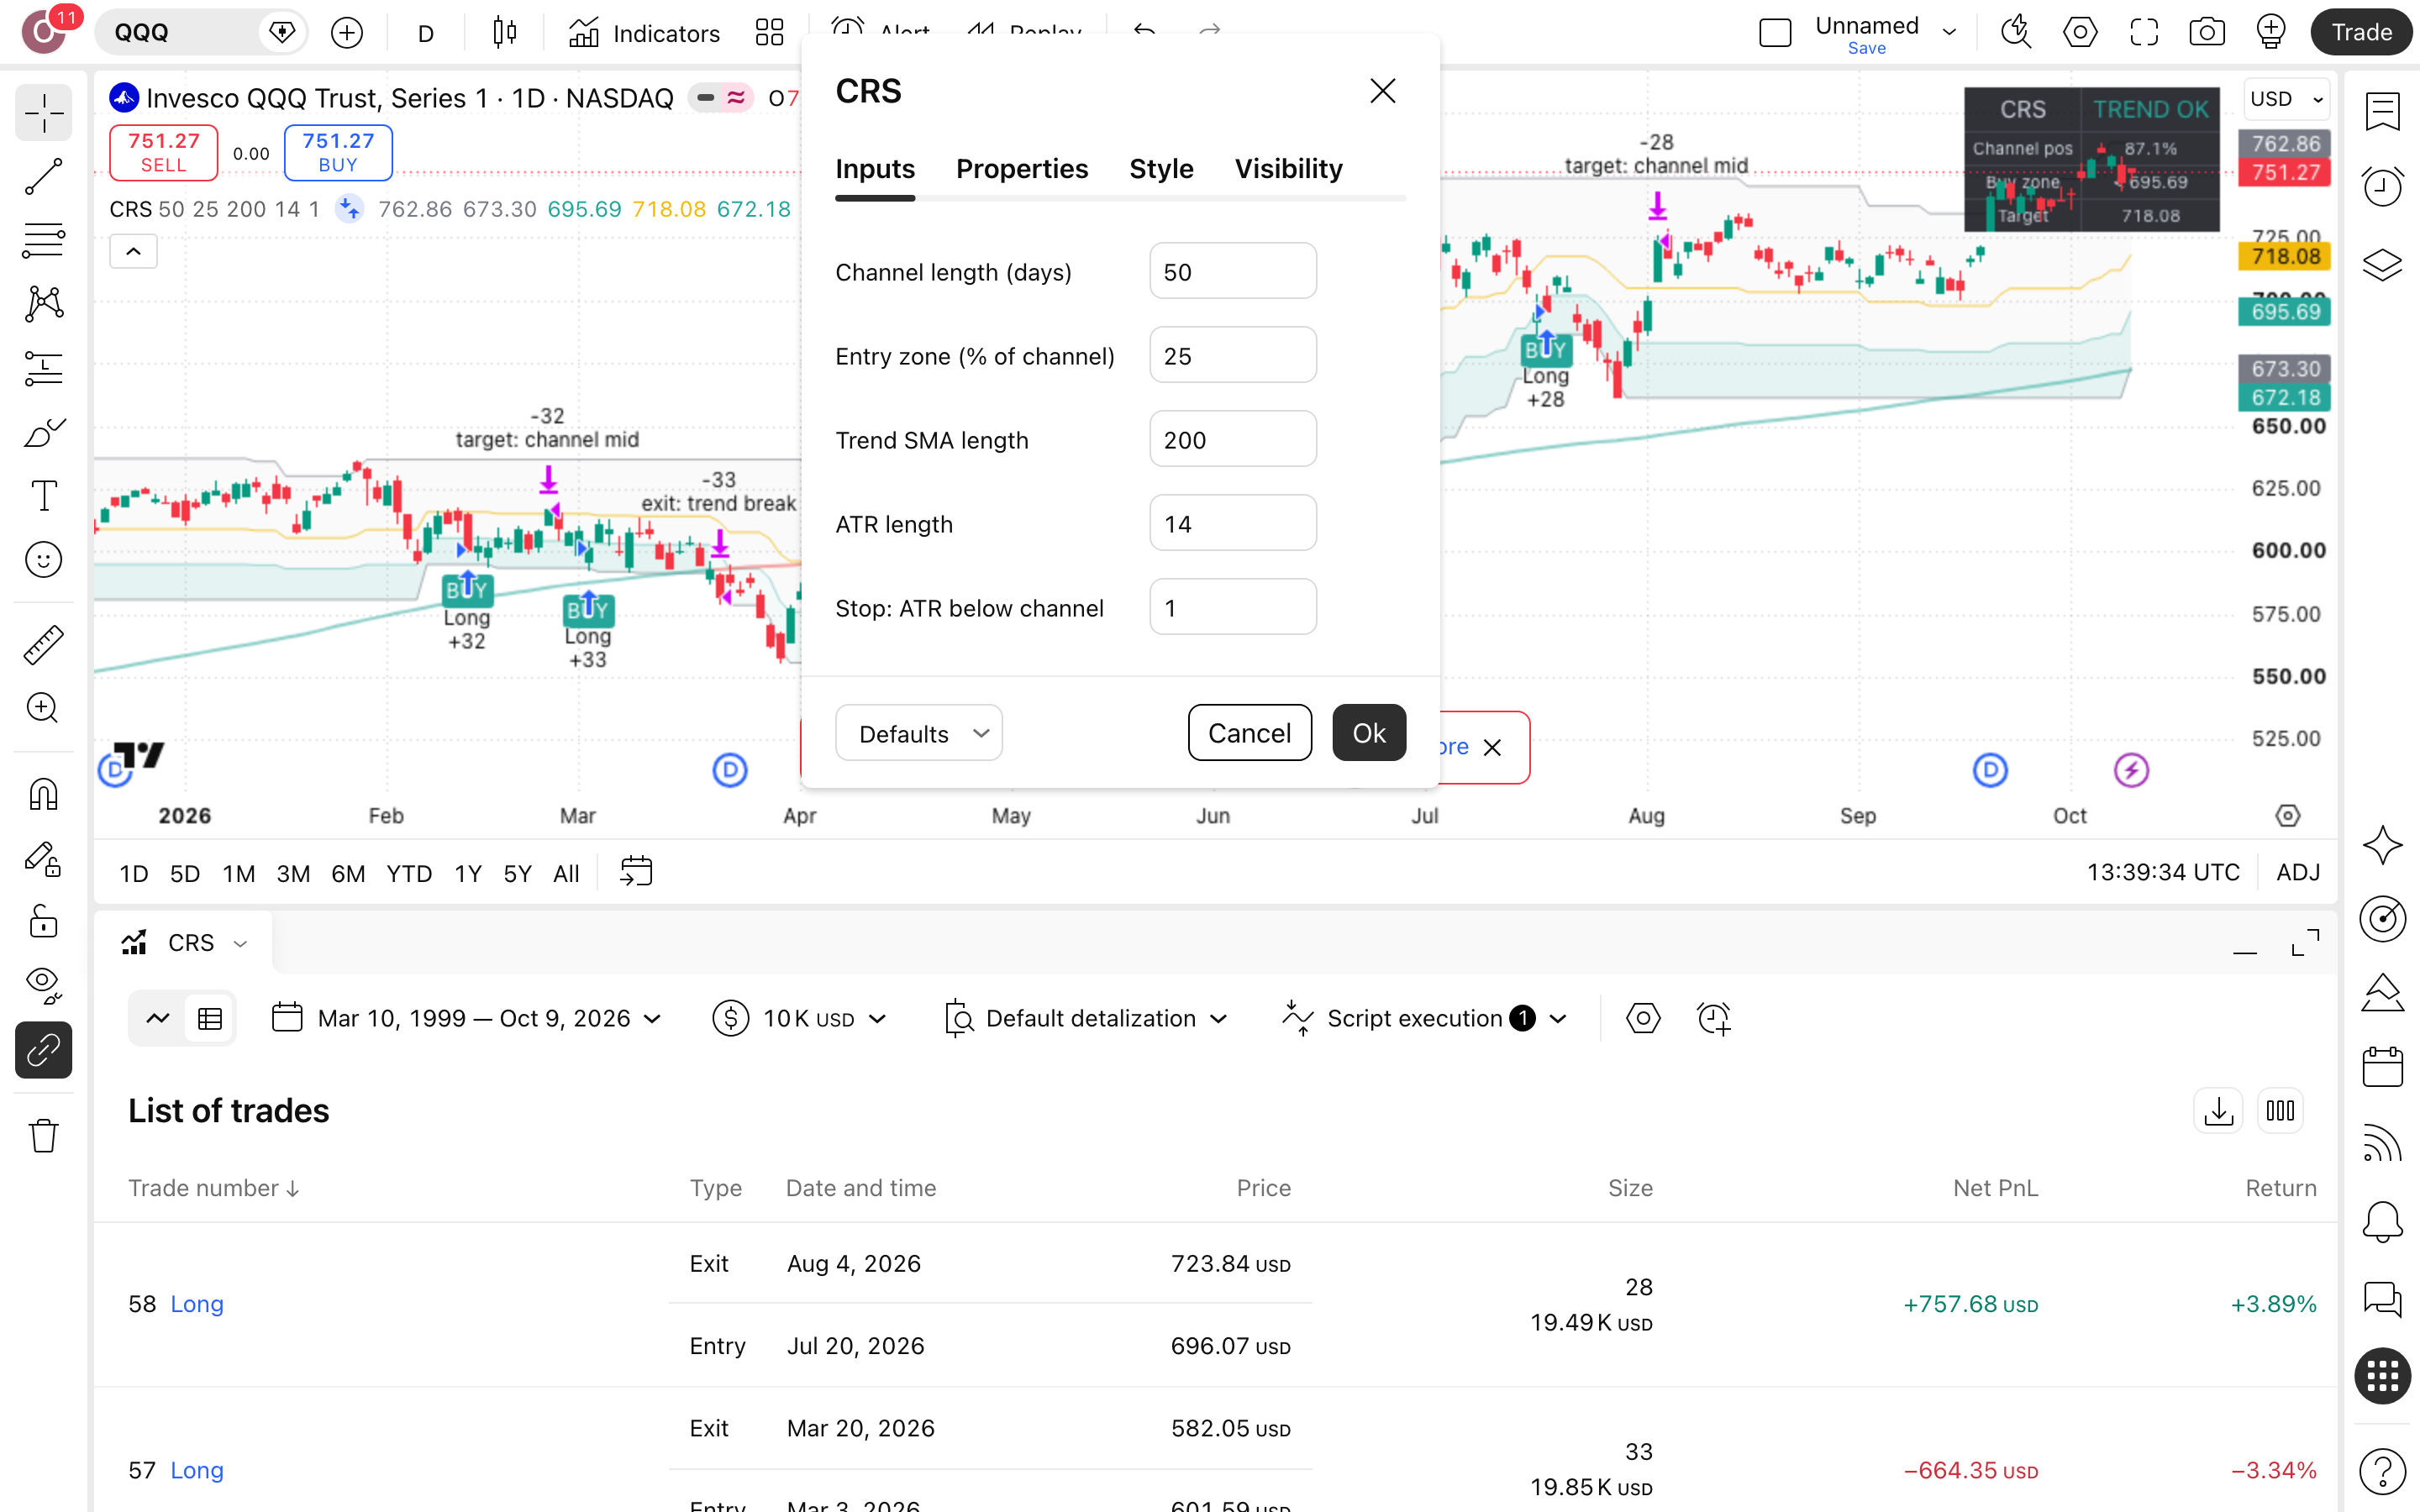
חמש ההגדרות שלהלן הן בדיוק אלה שהורצו על QQQ בגרף יומי בין 2000 ל-2026, וכולן ברירות-המחדל של היוצר שהניבו 58 עסקאות ו-15.2% ירידה מקסימלית.
| Channel length (days) | אורך הערוץ בימים: 50 הימים האחרונים קובעים את רצפת הערוץ ואת תקרתו, ומהם נגזרים אזור-הכניסה, אמצע-הטווח שמשמש יעד ורצפת הסטופ. ערוץ קצר יותר מגיב מהר יותר לכל תנודה. | ברירת-מחדל (50)שינויו לא נבדק בטבלת-הרגישות, ולכן השפעתו עדיין לא ידועה |
|---|---|---|
| Entry zone (% of channel) | אזור-הכניסה כאחוז מגובה הערוץ: בערך 25 הקנייה מותרת רק ברבע התחתון של ערוץ 50 הימים, ושם בדיוק נמצאת החולשה בתמיכה המבנית שהיוצר מתאר כנקודת הקנייה של הסקריפט. | ברירת-מחדל (25%)הרחבתו לא נבדקה; 58 העסקאות נבנו על רבע-ערוץ |
| Trend SMA length | אורך הממוצע הנע שמגדיר את מגמת-העלייה הוא 200 ימים בברירת-המחדל. בריצת-הרגישות, מעבר ל-300 העלה את מספר העסקאות ל-72, הוריד את התשואה הכוללת מ-92.6% ל-68.1% והגדיל את הירידה המקסימלית ל-19.6%. | ברירת-מחדל (200)הרגיש מבין השניים שנבדקו: כל שינוי כאן מחייב בדיקה חוזרת |
| ATR length | מספר הימים שעליהם מחושב ATR, טווח התנודה היומי הממוצע של QQQ. בערך 14 המדד מגיב לתנודתיות של כשלושה שבועות מסחר, והוא קובע כמה רחוק מתחת לערוץ יושב הסטופ. | ברירת-מחדל (14)לא נבדק ברגישות; משפיע רק דרך מרחק הסטופ |
| Stop: ATR below channel | כמה יחידות ATR מתחת לתחתית הערוץ יושב הסטופ. בריצת-הרגישות, הרחבה מ-1 ל-1.5 כמעט לא שינתה דבר: 56 עסקאות במקום 58, תשואה כוללת של 92.5% וירידה מקסימלית זהה של 15.2%. | ברירת-מחדל (1)הרחבת הסטופ לא הקטינה את הירידה המקסימלית בריצה הזו |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
CRS buys weakness at structural support inside an established uptrend, and takes profit when price reverts to the middle of its range.
— mateosandoval1025, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט אחד שאומר מה קונים, איפה ומתי יוצאים, בלי הבטחת תשואה. היוצר לא פרסם בק-טסט, ובקטלוג הזה זה נחשב כמעט לצניעות. ההגדרה החדה אפשרה לנו לבדוק בדיוק את מה שנכתב, על QQQ.
הרצנו את זה על QQQ (נאסד"ק 100) — הנה מה שיצא
בק-טסט הוא הרצה של חוקי Channel Reversion System על 26.3 שנות QQQ שכבר קרו. זו לא תחזית לעתיד, זה שיעור על איך הכללים האלה התנהגו בעבר.
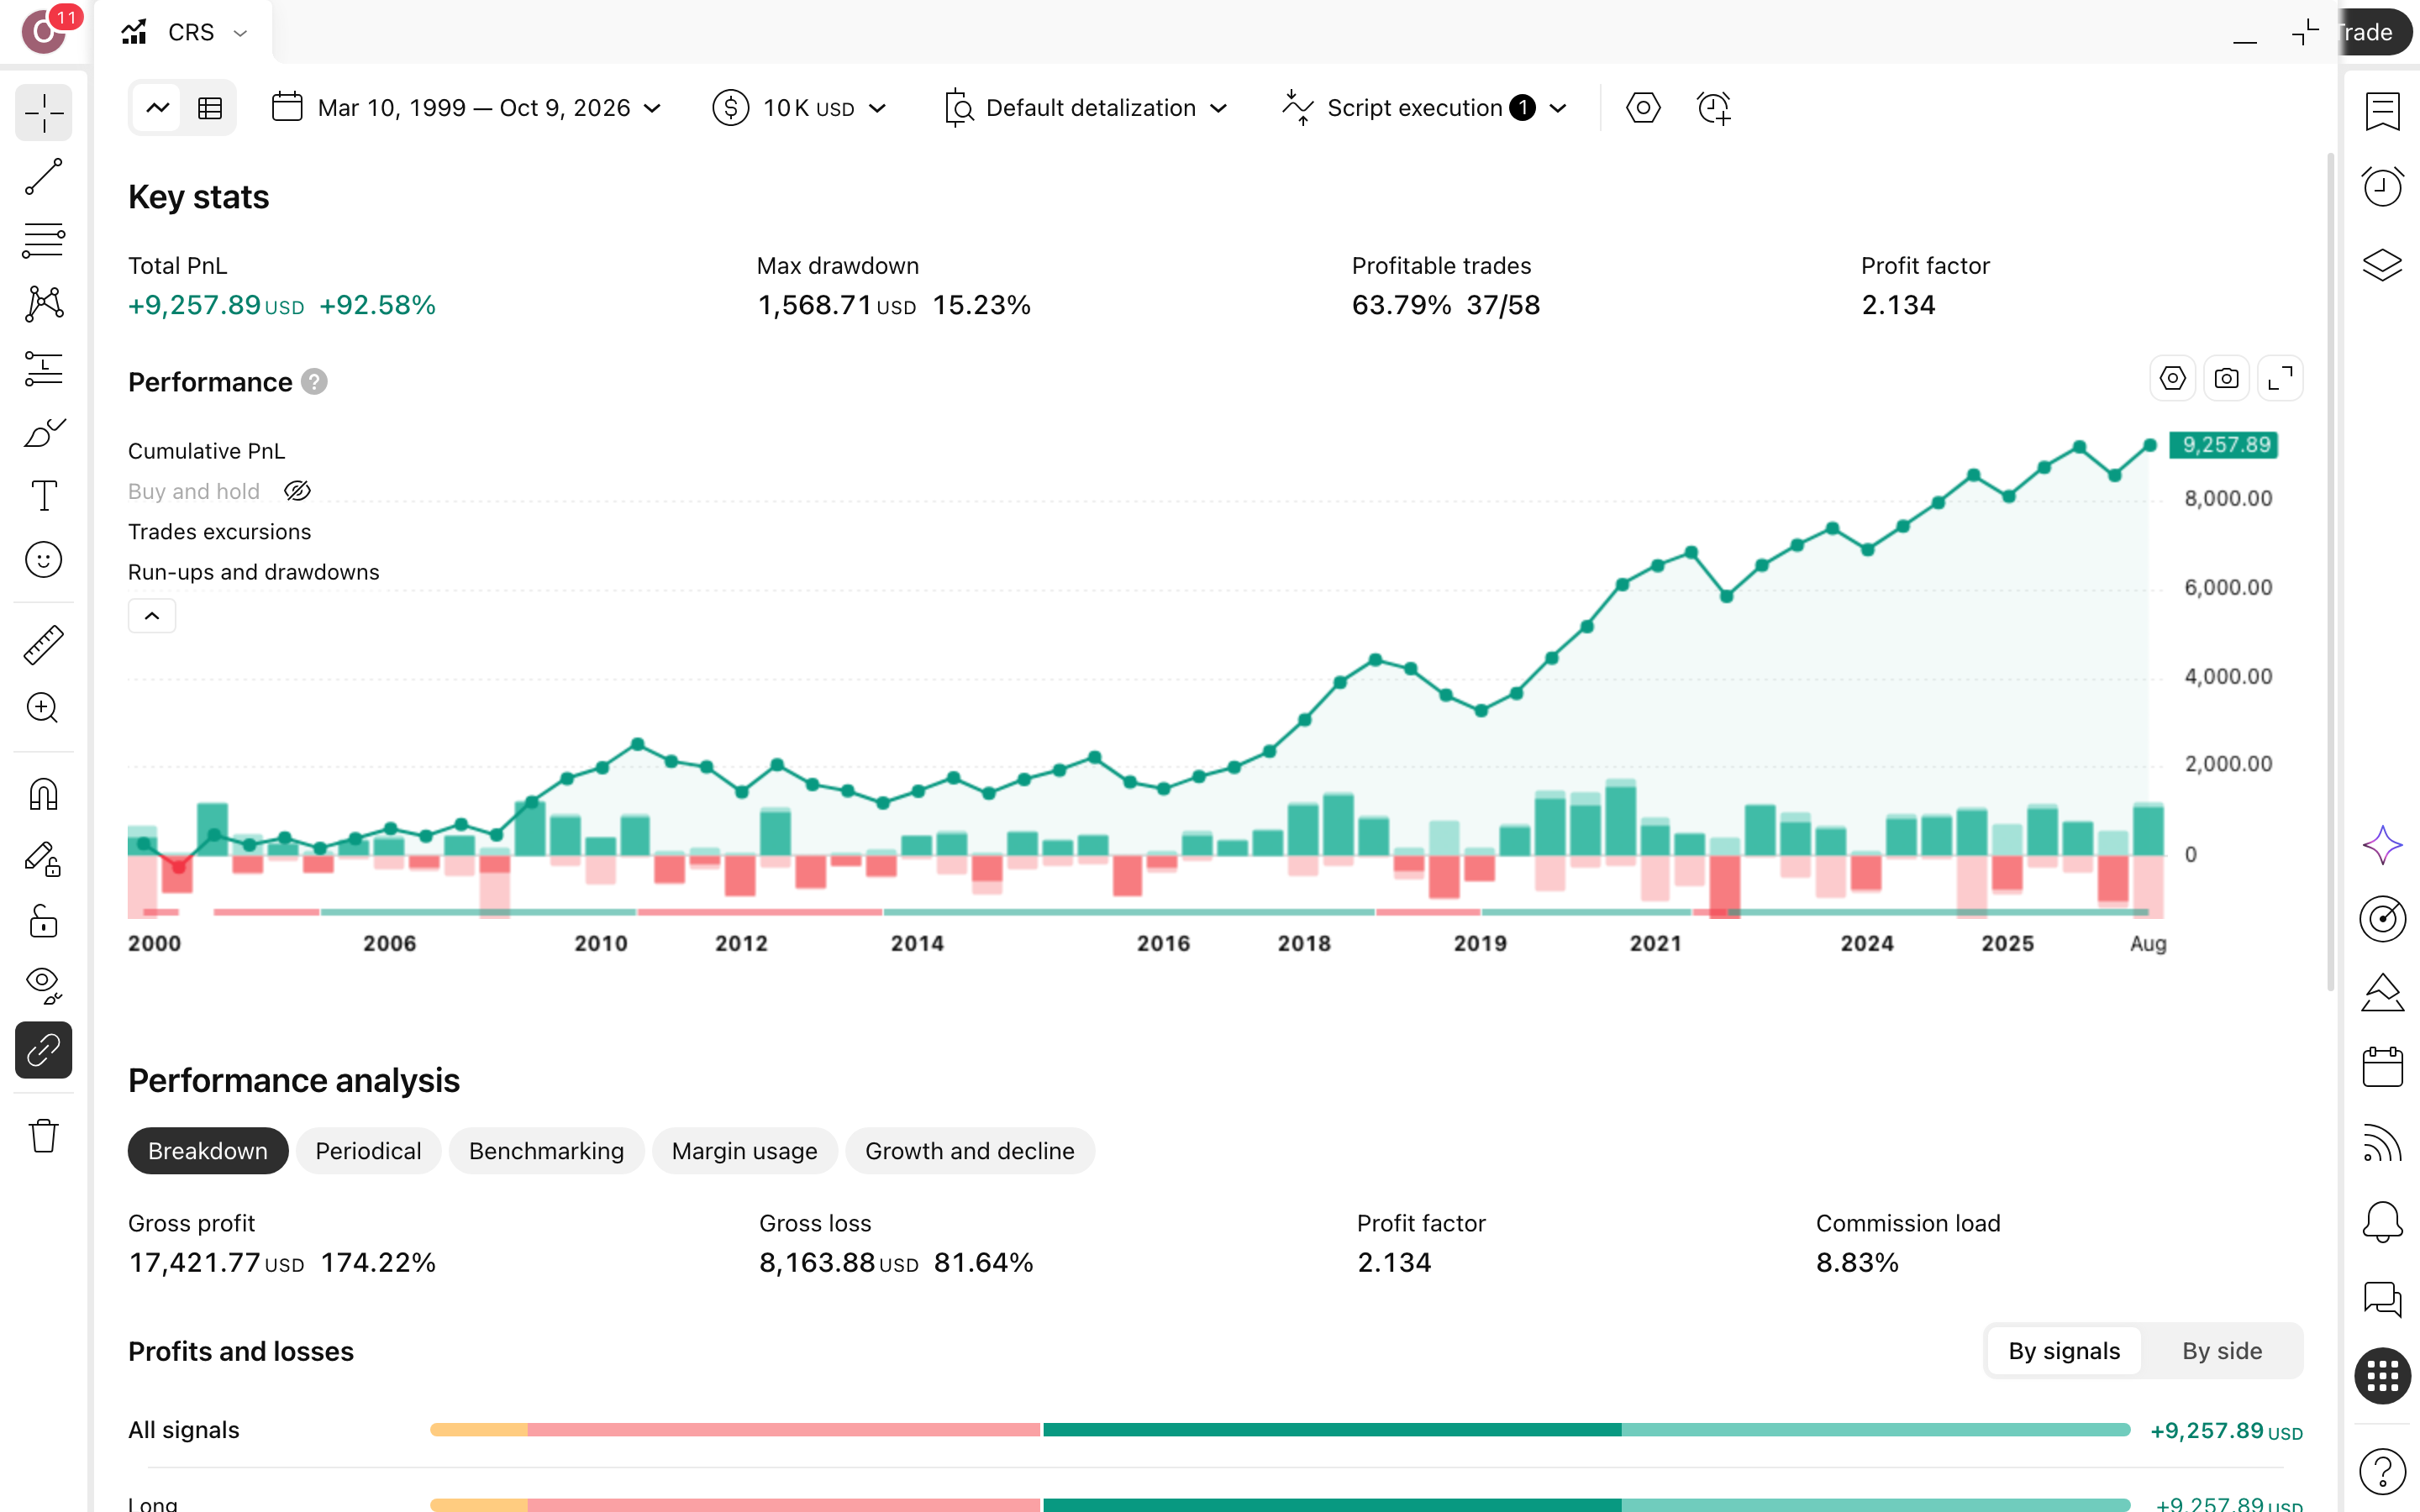
מספר עסקאות
58
58 עסקאות ב-26.3 שנים הן כשתיים בשנה. זה מדגם קטן, ולכן כל עסקה בודדת מזיזה את התוצאה הכוללת יותר ממה שנדמה.
תקופת הבדיקה
26.3 שנים
כ-26.3 שנים על QQQ, מאפריל 2000 עד אוגוסט 2026. זו תקופה ארוכה מספיק כדי לכלול שווקים יורדים, לא רק עלייה נוחה.
תשואה שנתית
2.5%
2.5% בשנה מול 8.3% בקנה-והחזק. $10,000 נגמרו ב-$19,258 מול $81,200, כלומר מי שבוחר בסקריפט מוותר על רוב הצמיחה.
ירידה מקסימלית מהשיא
15.2%
15.2% ירידה מקסימלית (drawdown – הנפילה הגדולה משיא לשפל): $10,000 בשיא היו נהיים $8,477. את החור הזה צריך לשאת בלי לכבות את המערכת.
השנה הגרועה
2012
2012 הייתה השנה הגרועה של הריצה.
זמן בשוק
6.5%
6.5% מהזמן בשוק, ו-93.5% מהזמן הכסף יושב בחוץ. זה מסביר גם את הנפילה המוגבלת וגם את הפיגור אחרי קנה-והחזק.
עסקאות מרוויחות · ויחס רווח/הפסד
37 מ-58 · ×1.21
64% מרוויחות נשמע מצוין לבד, אבל הרווח הממוצע גדול רק ×1.21 מההפסד הממוצע. רק השניים יחד אומרים אם המערכת באמת מרוויחה.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של mateosandoval1025 (גרסת 2026-08-19), צד-לונג בלבד, על גרף QQQ (נאסד"ק 100) יומי
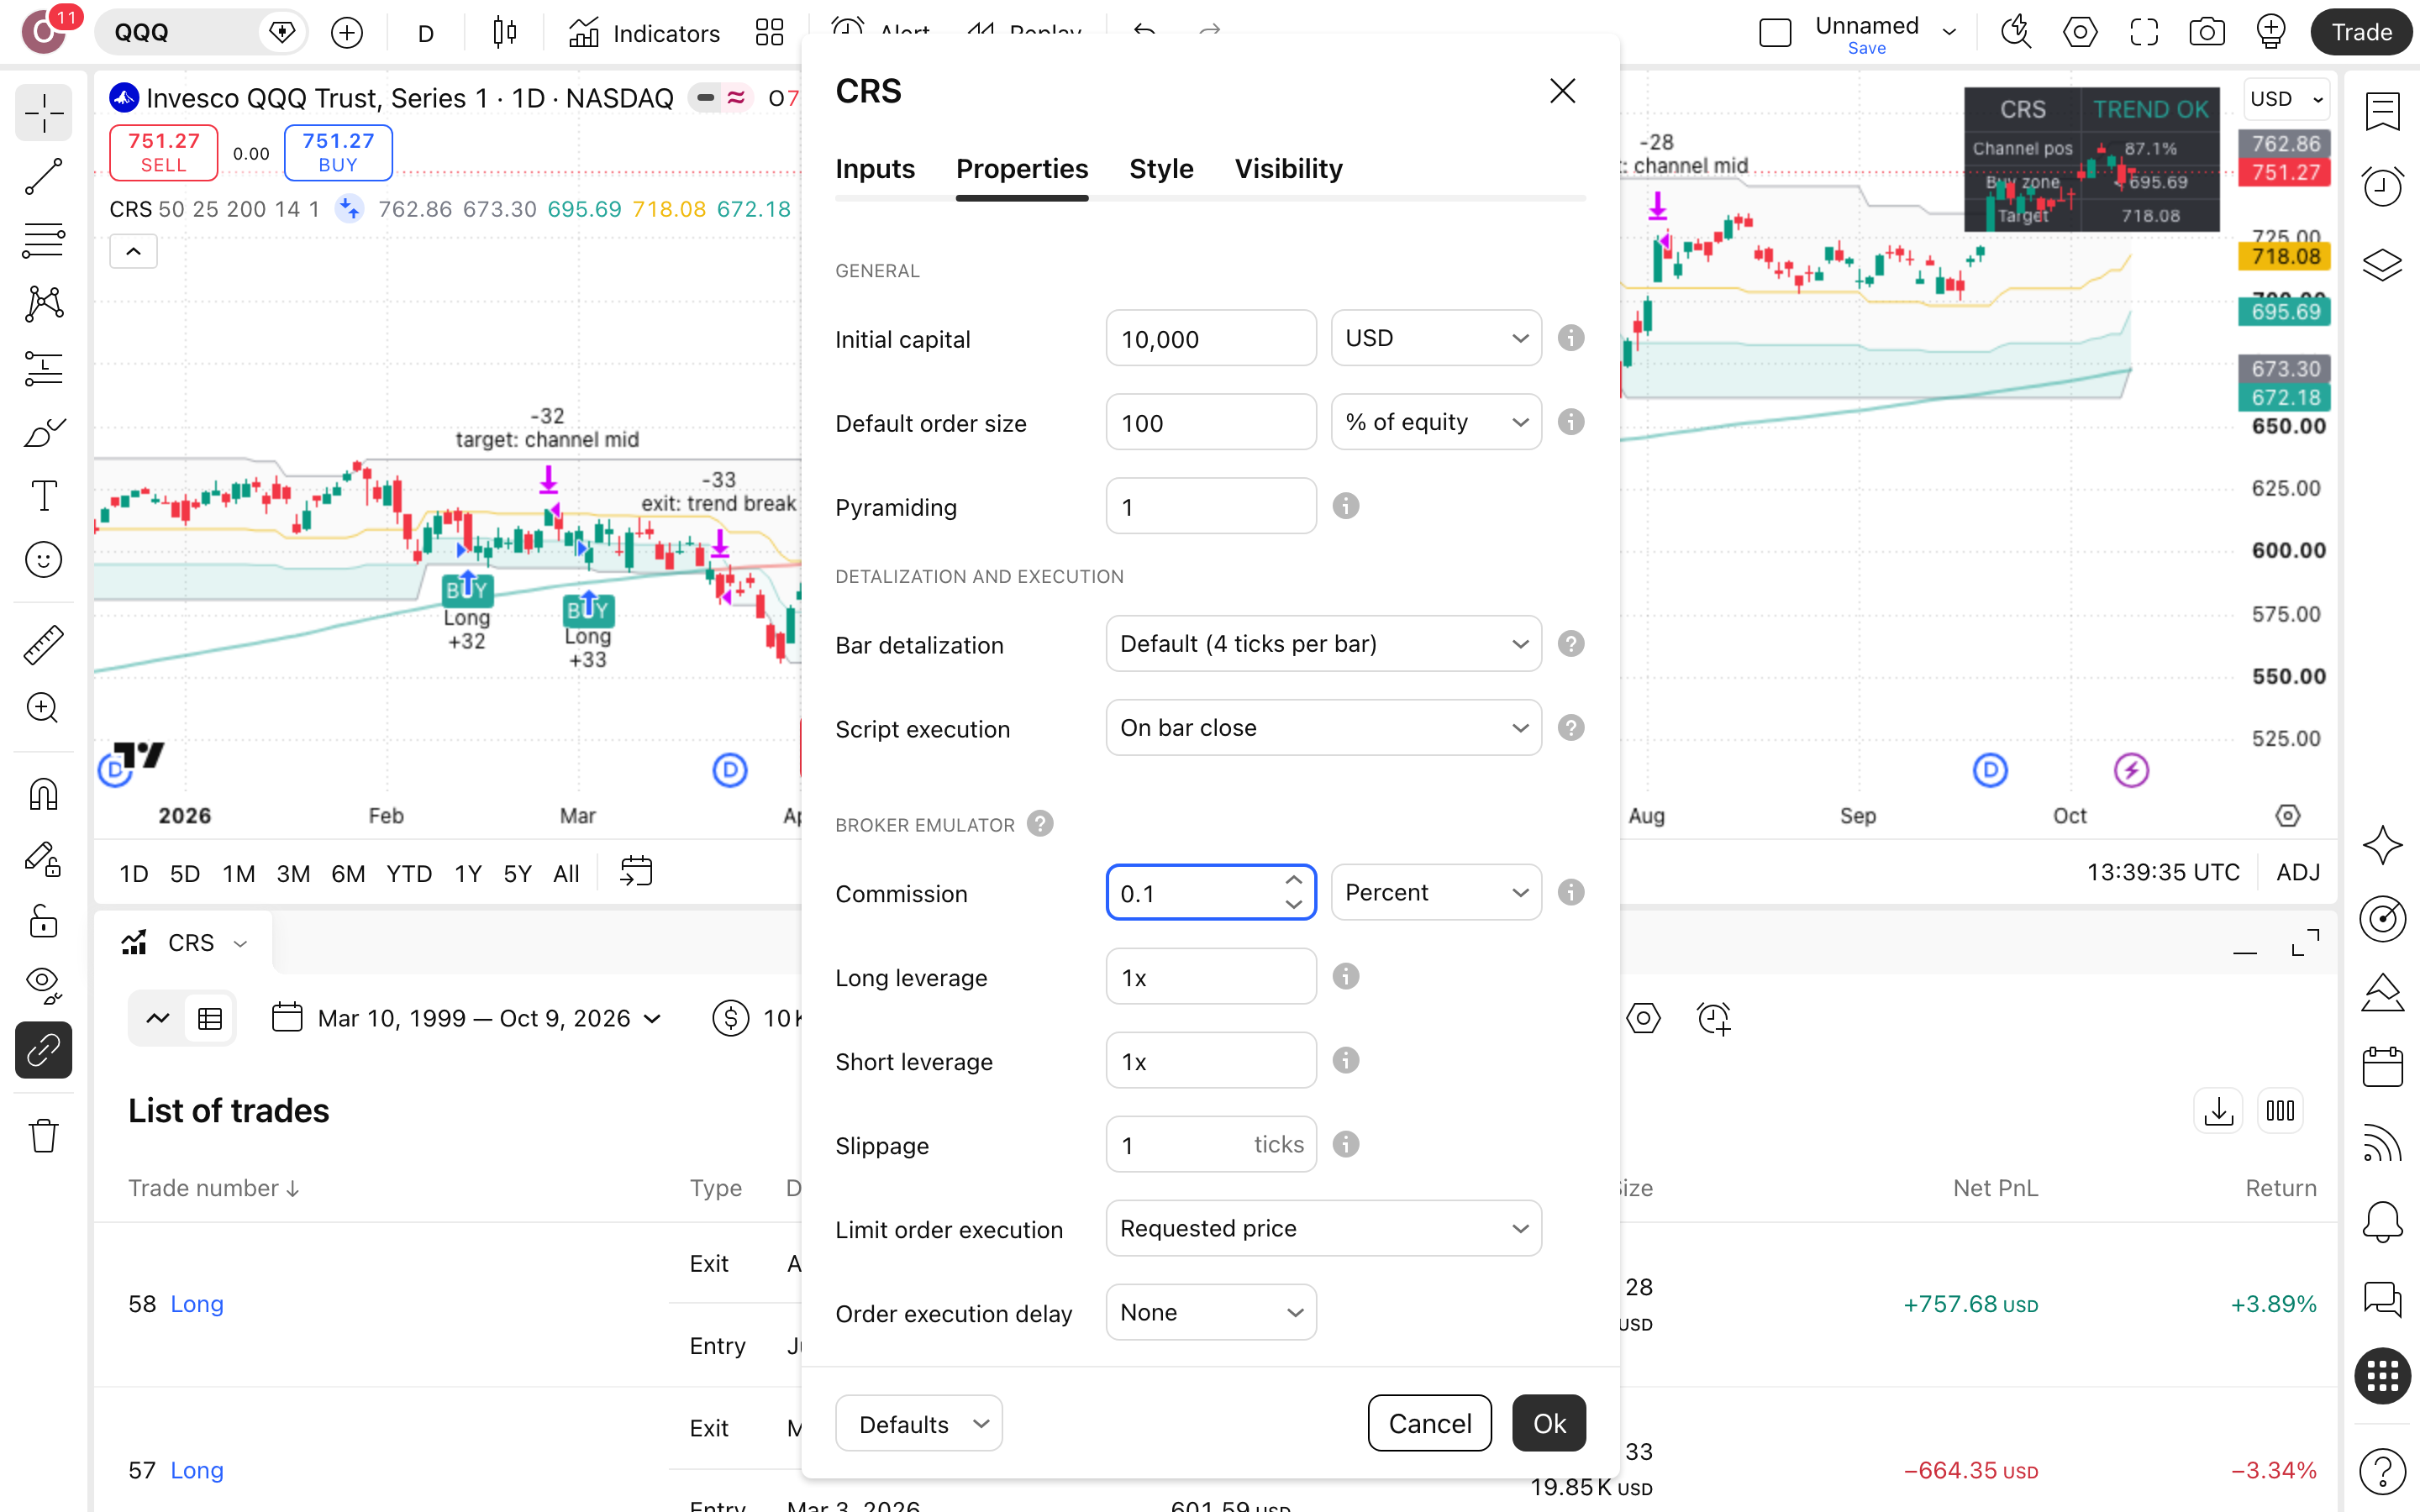
- הגדרותInitial capital=10000 · Commission=0.1% · Channel length (days)=50 · Entry zone (% of channel)=25 · Trend SMA length=200 · ATR length=14 · Stop: ATR below channel=1 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה10.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Channel Reversion System משקרת — והמספרים של השקר
שלושה מקומות שבהם Channel Reversion System נראה על QQQ טוב יותר בכרטיס מאשר בחשבון אמיתי שמשלם מס.
21 עסקאות הפסידו
21 מ-58
21 מתוך 58 העסקאות נסגרו בהפסד, יותר מאחת מכל שלוש. בפועל תראה את הסקריפט טועה שוב ושוב, ורק Profit Factor של 2.13 (סך הרווחים חלקי סך ההפסדים) מראה שהמרוויחות מכסות על המפסידות. הדוח לא כולל מס רווחי-הון של 25% ולא פערי-ביצוע, כך שהכרית הזאת דקה יותר בחשבון אמיתי.
2012 ורצף של שלוש
3 הפסדים ברצף
2012 הייתה השנה הגרועה של הריצה. רצף-ההפסדים הארוך היה 3 עסקאות. זה נשמע מעט, אבל בקצב של כשתי עסקאות בשנה, שלוש מפסידות ברצף יכולות להימתח על פני תקופה ארוכה שבה אתה מחזיק מערכת שרק מאכזבת ושואל למה לא קנית את המדד.
93.5% מהזמן בחוץ
6.5% בשוק
הסקריפט מחזיק פוזיציה רק 6.5% מהזמן, וזה לב העניין: הוא לא מפסיד הרבה כי הוא כמעט לא משחק. במצגת זה נשמע כמו משמעת. בחשבון זה נגמר ב-$19,258 מול $81,200 בקנה-והחזק. דיבידנדים בתקופות-החוץ לא נכללו בחישוב. מה אתה עושה עם הכסף בזמן הזה? אם התשובה היא כלום, הסקריפט לא יסגור את הפער.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות עומדות מאחורי התוצאה? 58 עסקאות בכ-26.3 שנים, ו-37 מהן מרוויחות. זה מדגם דק, ולכן הוא רגיש: שינוי אורך-הממוצע (Trend SMA) מ-200 ל-300 לבדו מוריד את התשואה הכוללת מ-92.6% ל-68.1%, ומעלה את הירידה מהשיא ל-19.6%.
- האם הדוח כולל עמלה? אם בשדה העמלה מופיע אפס, התשואה נקייה מדי. בריצה שלנו הגדרנו ידנית 0.1% לכל פעולה, ועדיין $10,000 הפכו רק ל-$19,258. מס רווחי-הון של 25% ופערי-ביצוע לא נכללו, ולכן המספר האמיתי נמוך יותר.
- האם הסקריפט מצייר-מחדש? סקריפט שמשנה אותות בדיעבד מייצר בק-טסט שאי אפשר לשחזר בזמן אמת. Channel Reversion System מוגדר כלא מצייר-מחדש, והקוד שלו פתוח, כך שאתה יכול לבדוק את התנאים בעצמך, שורה אחר שורה.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה היא שלנו: QQQ בגרף יומי, מ-12.4.2000 עד 4.8.2026. תקופה של כ-26.3 שנים מכריחה את הכללים לעבור גם שנים רעות, כמו 2012, השנה הגרועה בריצה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה של Channel Reversion System מתהפכת משינוי קטן אחד, היא צירוף-מקרים ולא כלל שאפשר לסמוך עליו.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 58 | 92.6% | 15.2% |
| שינוי Stop: ATR below channel מ-1 ל-1.5 | 56 | 92.5% | 15.2% |
| שינוי Trend SMA length מ-200 ל-300 | 72 | 68.1% | 19.6% |
כמה כסף בכלל שמים על דבר כזה?
הריצה עבדה על הון-התחלתי של $10,000, והכסף היה בשוק רק 6.5% מהזמן. לכן התשואה השנתית נעצרה על 2.5%, מול 8.3% בקנה-והחזק. רצף-ההפסדים הארוך היה 3 עסקאות ברציפות. הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מפסגת-החשבון) הייתה 15.2%: $10,000 בשיא היו הופכים ל-$8,477. שאל את עצמך אם תחזיק בזה בלי להתערב, לפני שאתה שואל כמה מרוויחים.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא התשואה. הכללים קבועים מראש: ערוץ של 50 ימים, אזור-כניסה של 25% מהערוץ, מסנן-מגמה של ממוצע 200 יום, וסטופ של 1 ATR (טווח-התנודה היומי הממוצע, 14 ימים) מתחת לערוץ. אין כאן מקום לנחש: כל אחת מ-58 העסקאות נבדקה מול אותם תנאים בדיוק. בזכות זה הבק-טסט הזה משמש מחברת-תרגול טובה יותר מתוכנית-השקעה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף יומי של QQQ
פתח גרף חדש, הקלד את הסימול NASDAQ:QQQ ובחר טווח-זמן יומי. זו בדיוק המסגרת של הריצה המתועדת כאן. בלי אותו נכס ואותו טווח-זמן, המספרים שלך לא יהיו ברי-השוואה לתוצאה של $19,258 שבדוח, שרץ מ-12.4.2000 עד 4.8.2026.
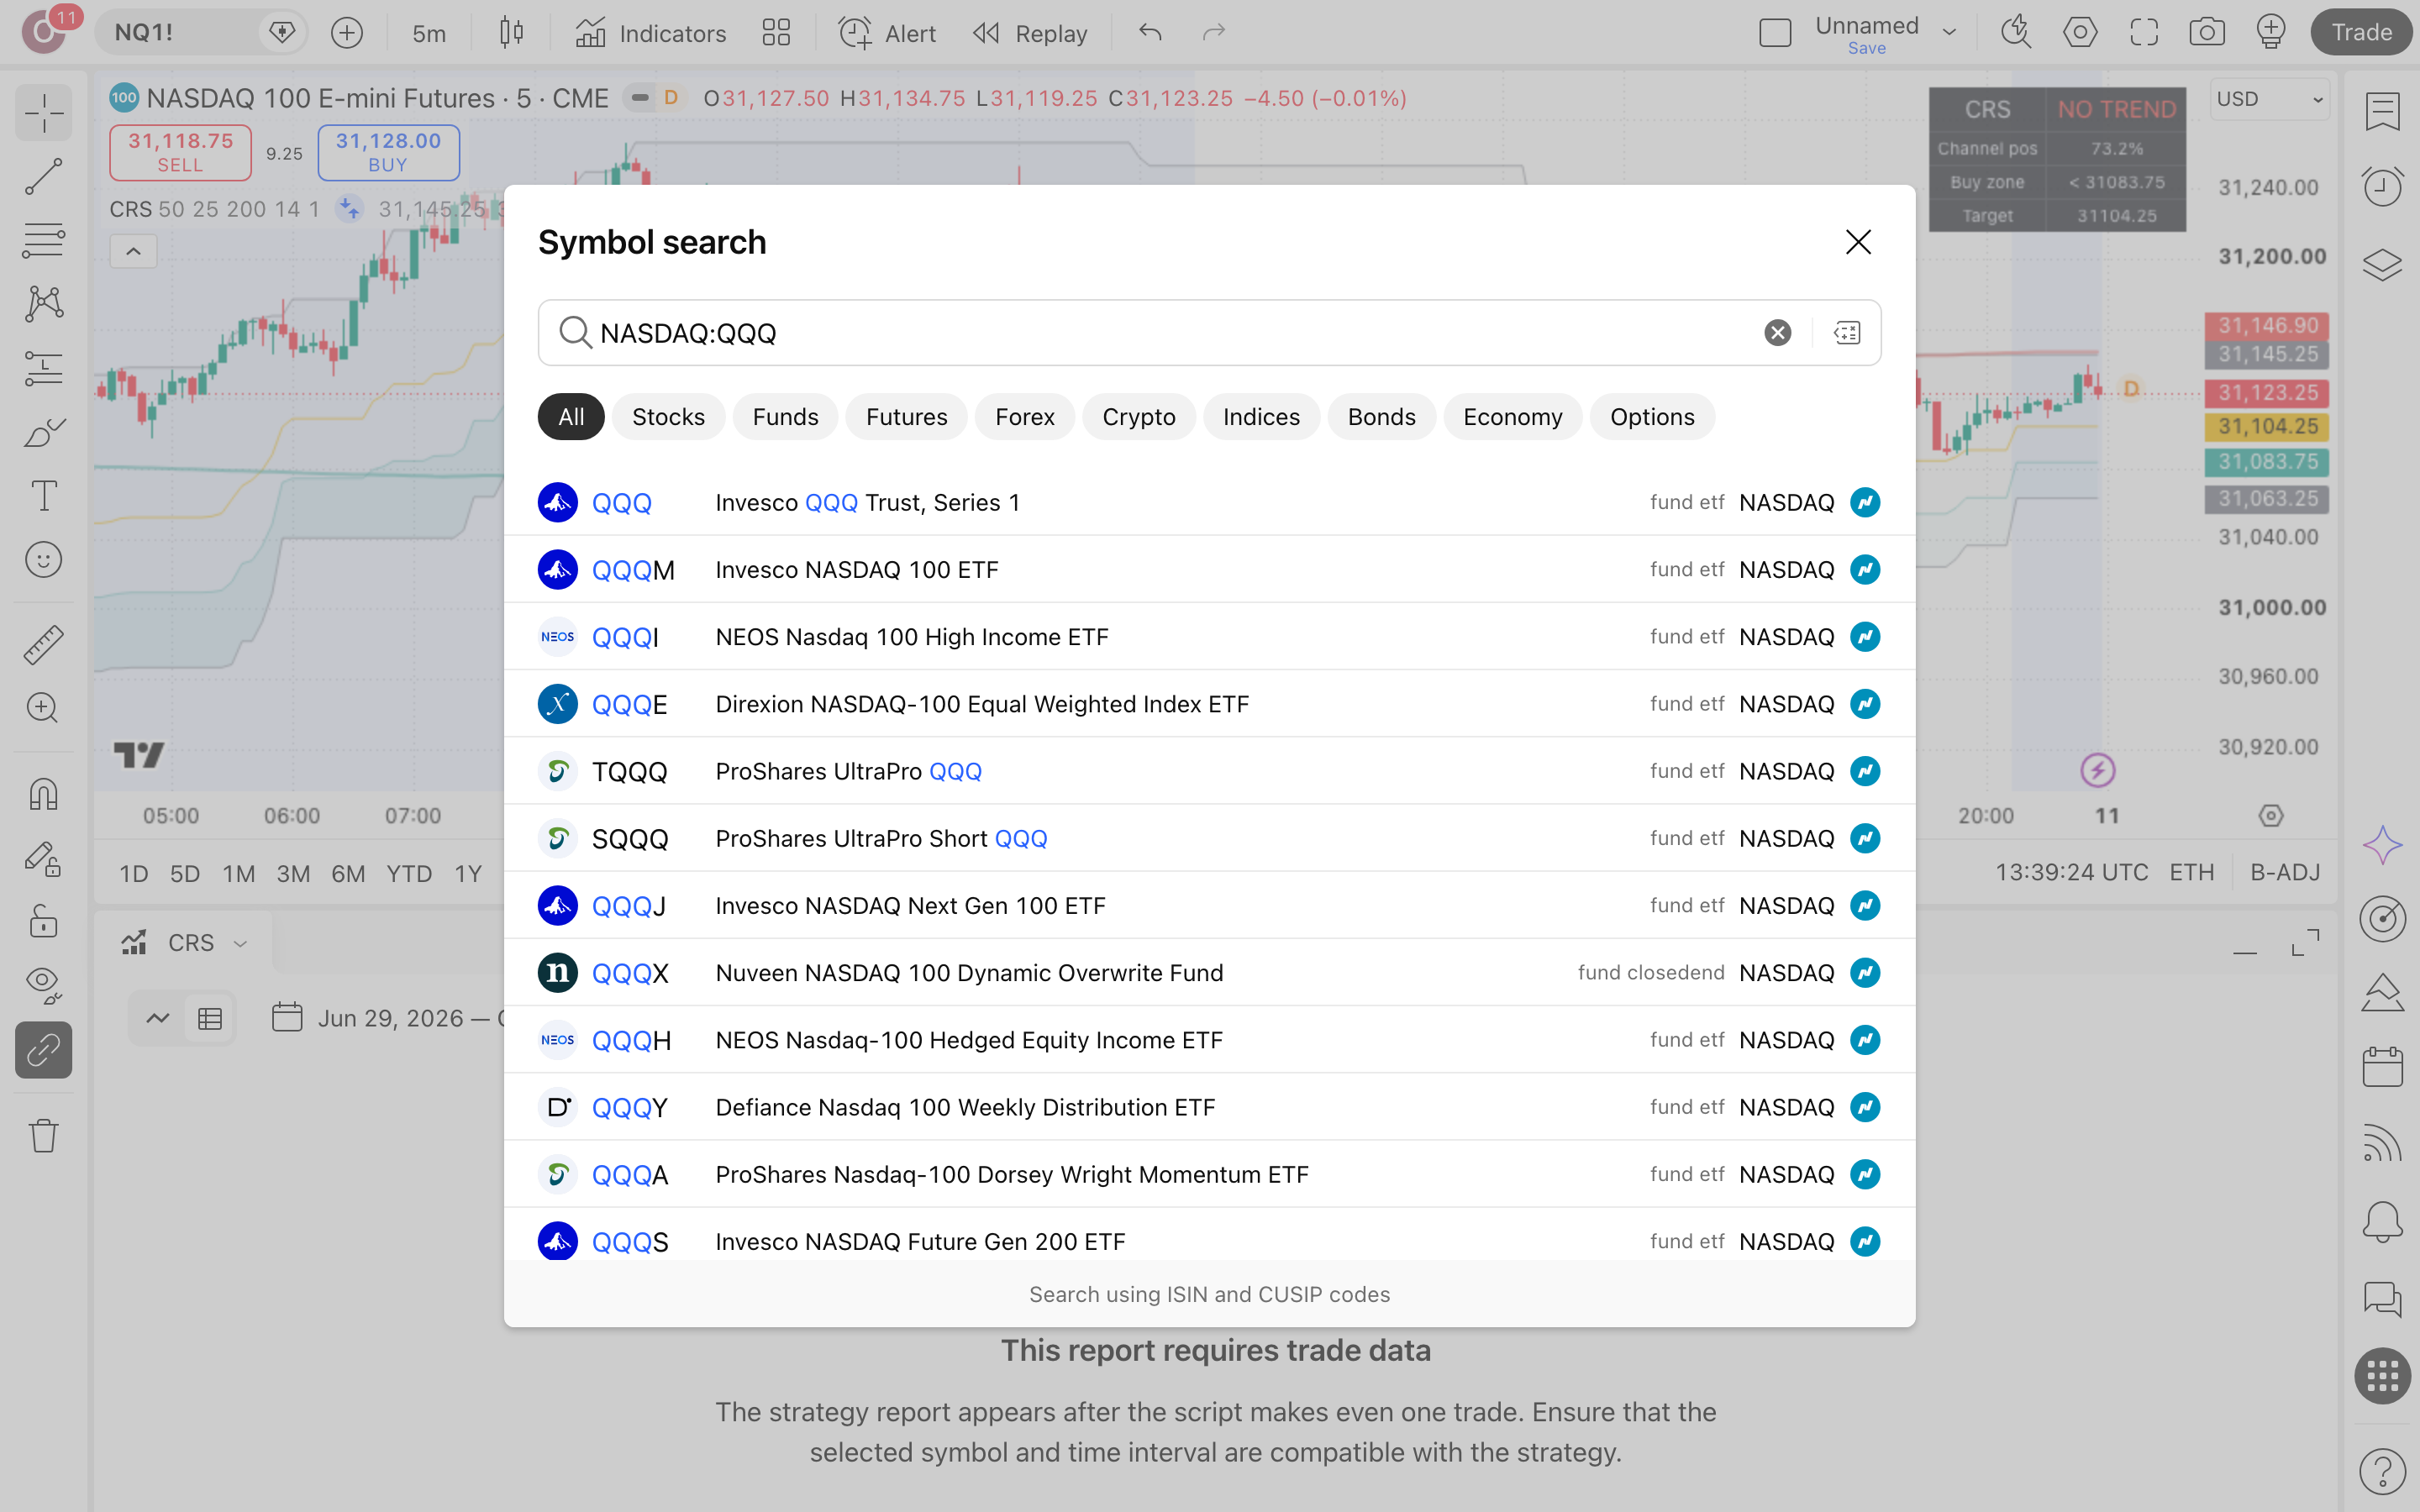
מוצאים את הסקריפט בקהילה
בחלון האינדיקטורים של הגרף חפש את השם המלא Channel Reversion System והוסף אותו לגרף. ודא שהמחבר הוא mateosandoval1025 ושהסקריפט מסומן כקוד-פתוח. זו הגרסה שפורסמה ועודכנה ב-19.8.2026, ועליה רצו כל המספרים בסקירה הזאת, נכון ל-10.10.2026.
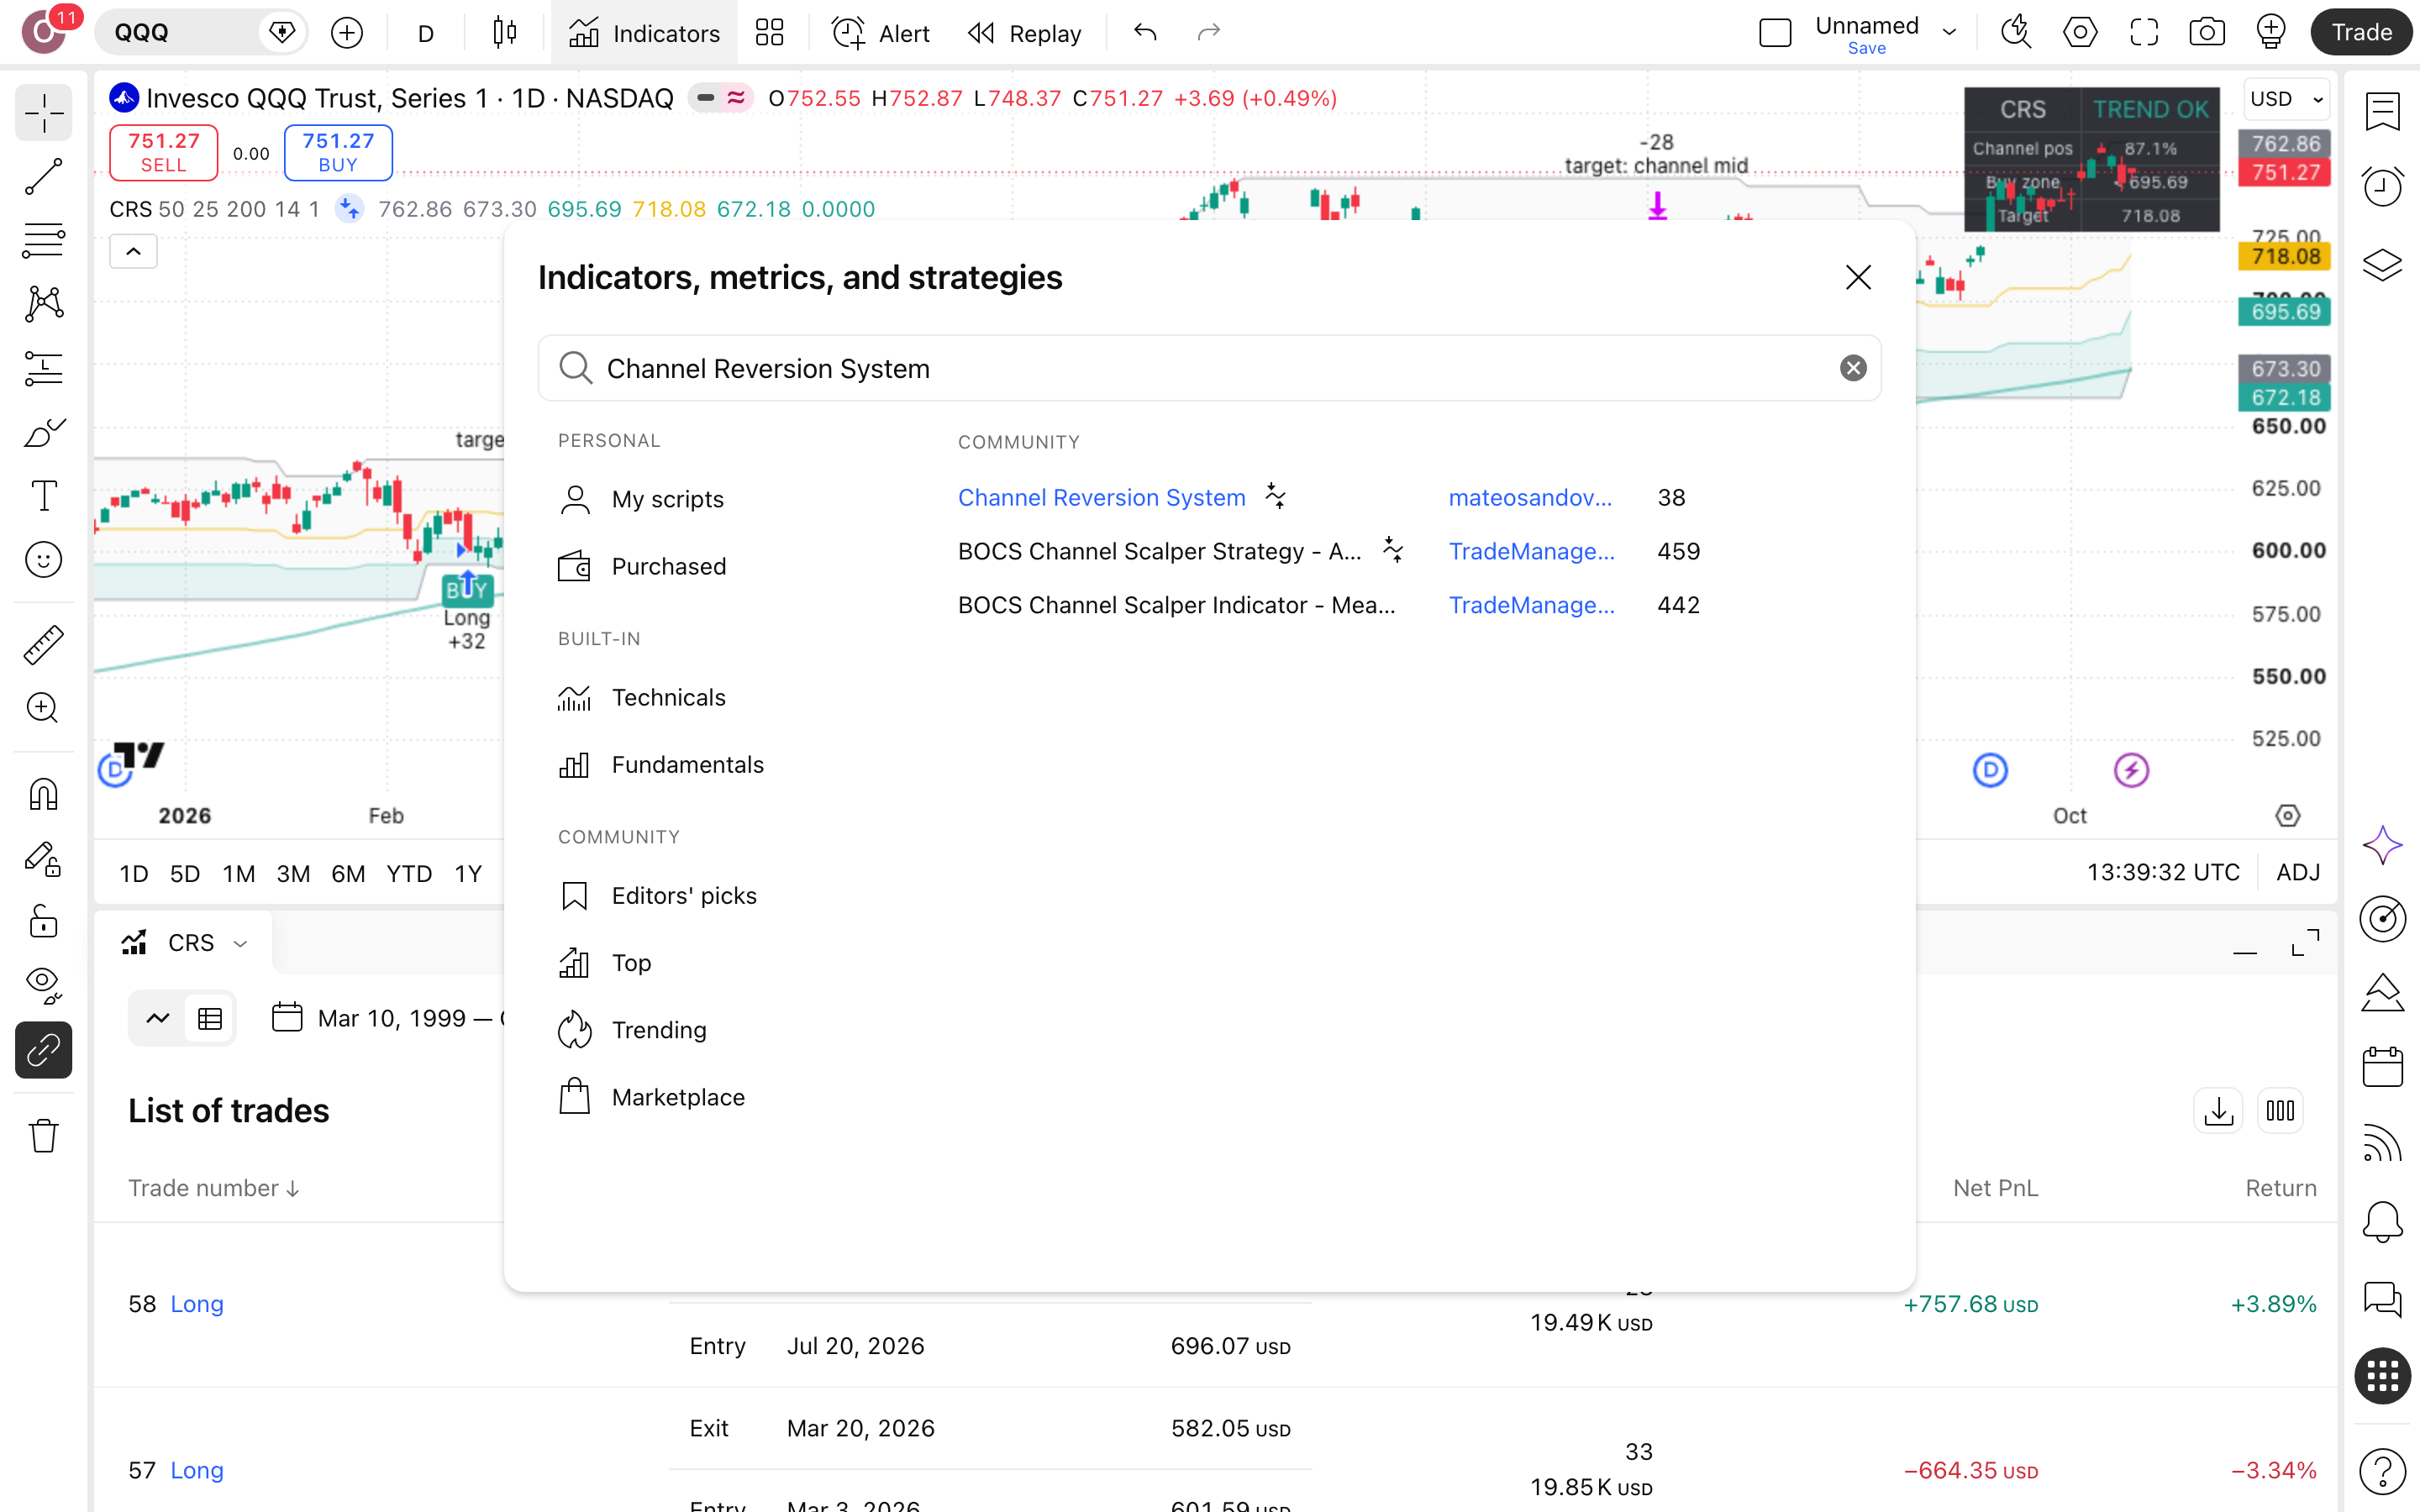
בקטלוג עלולים להופיע סקריפטים בשמות דומים. רק הגרסה של mateosandoval1025 מ-19.8.2026 היא זו שנבדקה בכל הסקירה הזאת.
מגדירים עמלה לפני שמסתכלים
פתח את הגדרות-האסטרטגיה, ובלשונית Properties קבע עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה הזאת. דוח בלי עמלה מנפח כל אחת מ-58 העסקאות, ולכן העמלה נקבעת לפני שמסתכלים על מספר אחד.
פותחים את Strategy Tester
לפני שקוראים מספר, ודא שההגדרות תואמות לריצה: אורך-ערוץ 50 יום, אזור-כניסה 25% מהערוץ, ממוצע-מגמה של 200 יום, ATR של 14 וסטופ (הוראת-יציאה אוטומטית בהפסד) של ATR אחד מתחת לערוץ. כל סטייה כאן משנה את 58 העסקאות.
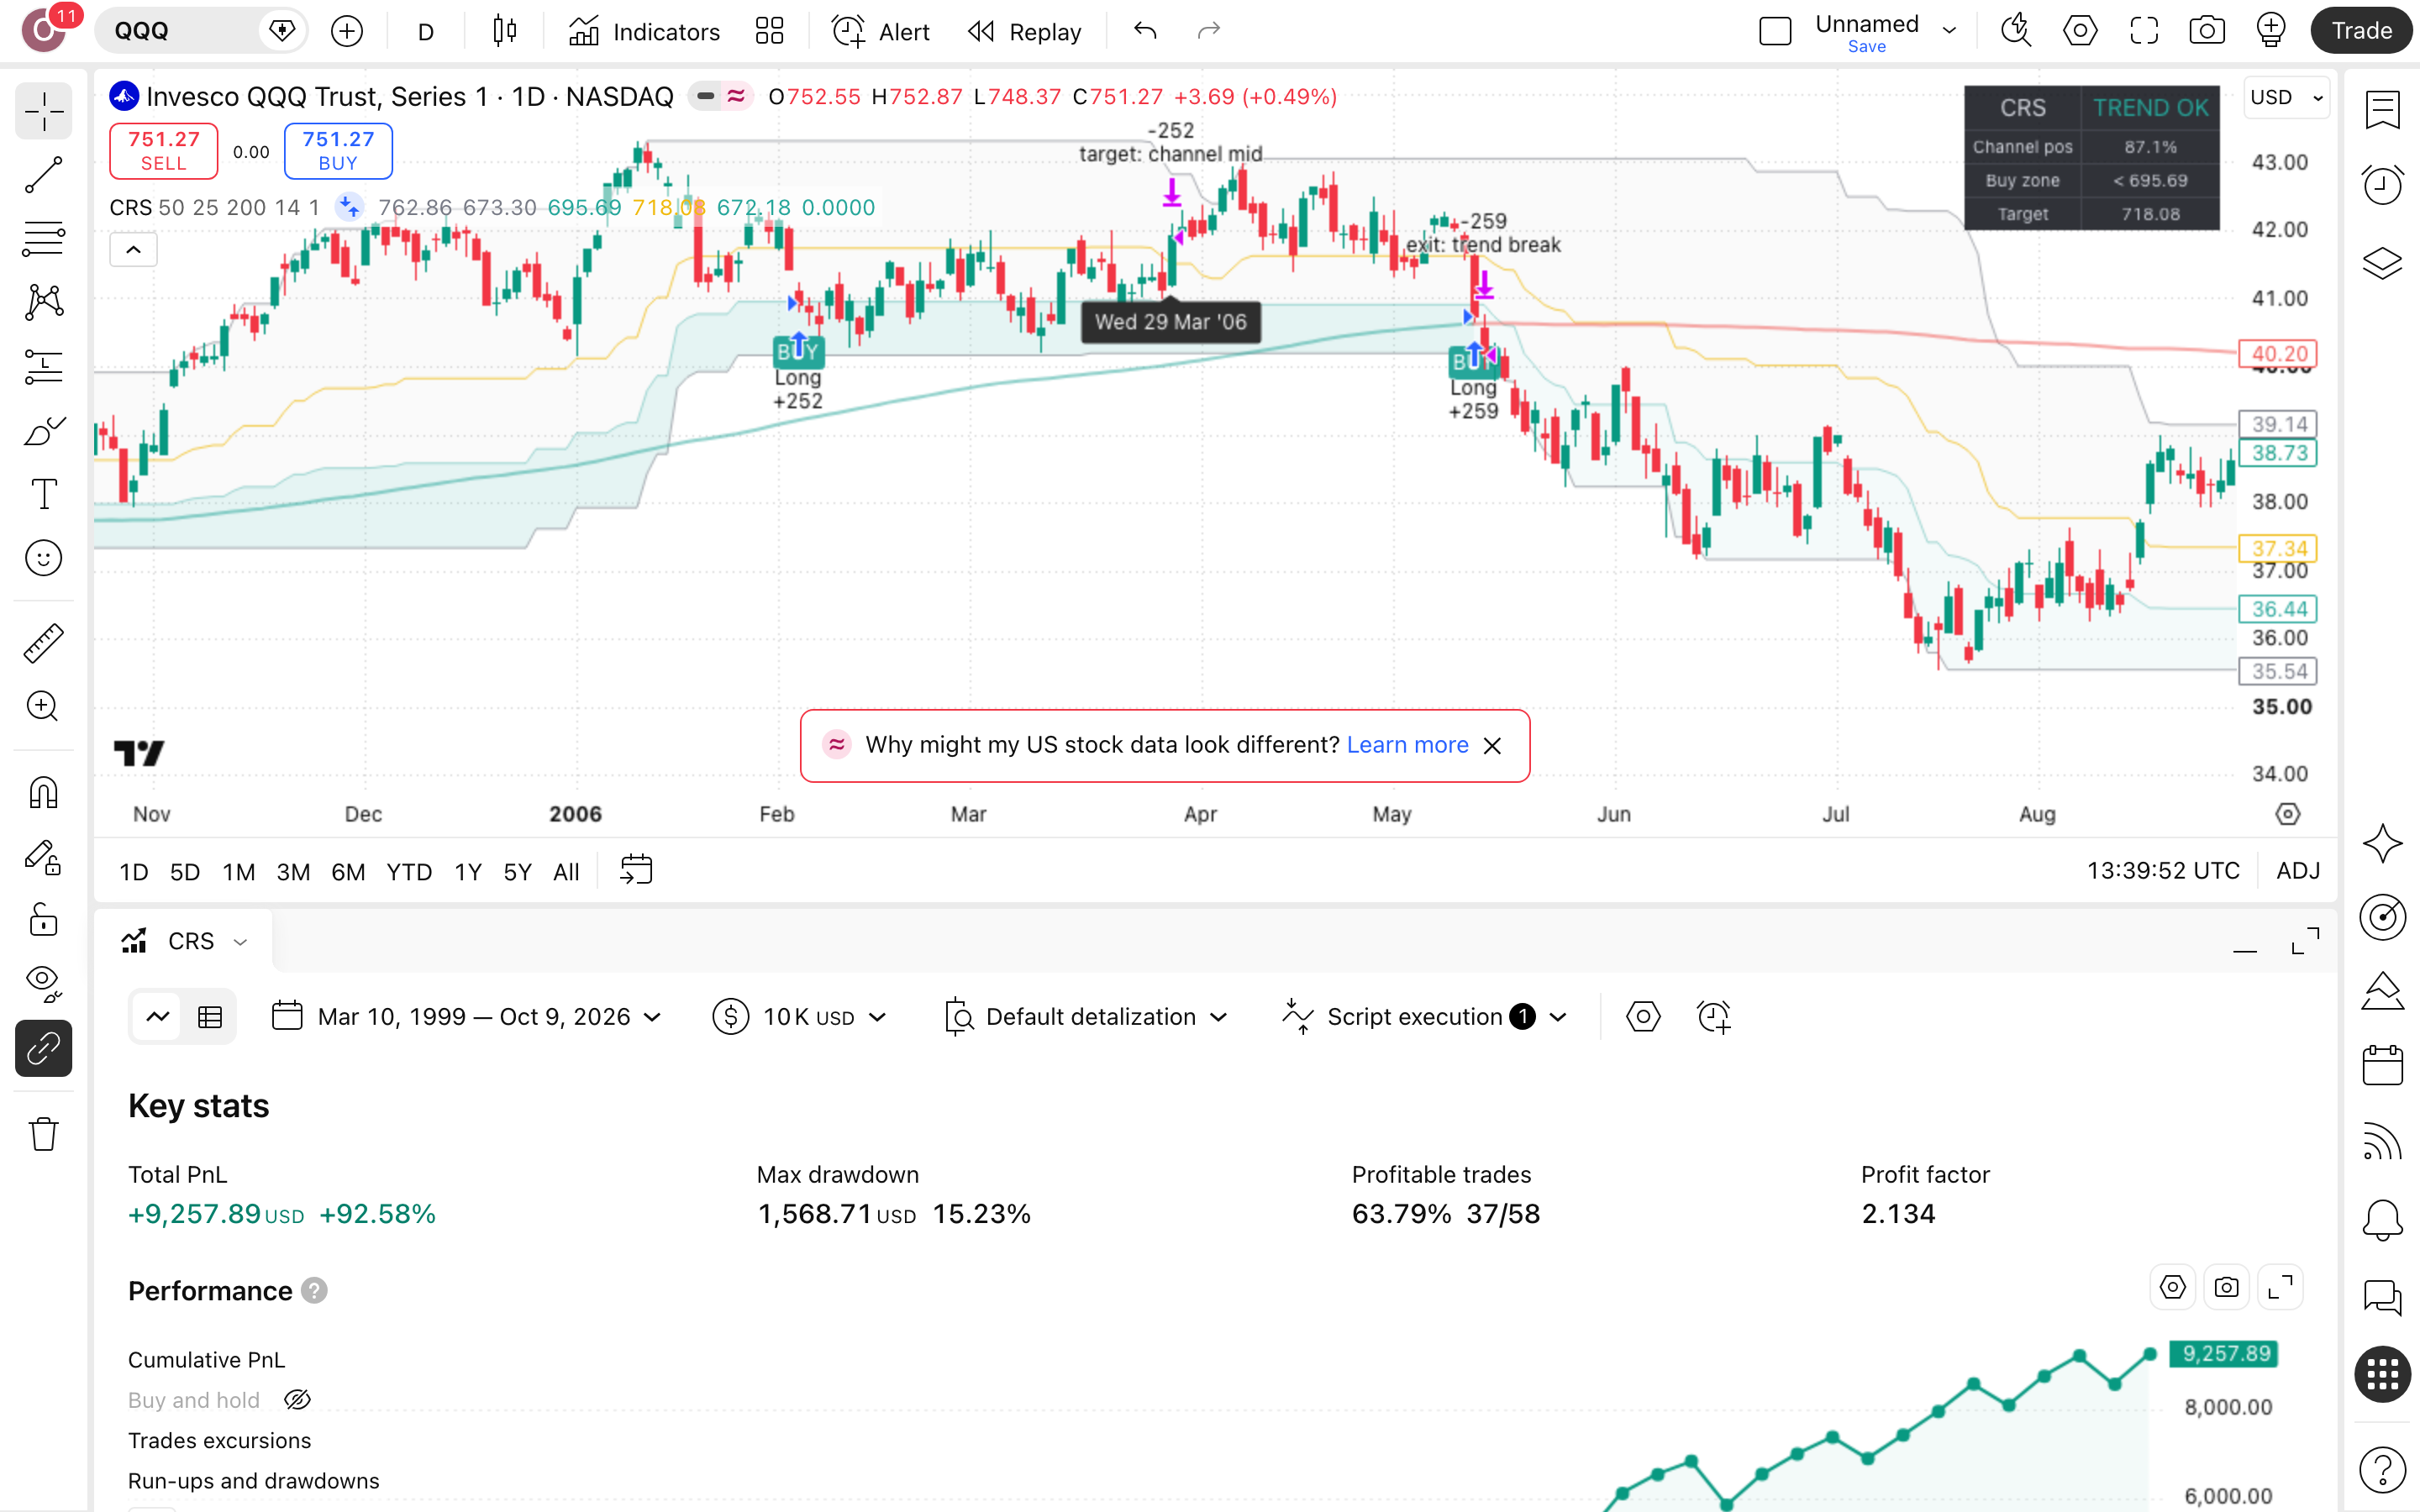
קוראים את הדוח ומחליפים נכס
חפש שלושה מספרים: 58 עסקאות, 64% מרוויחות ו-15.2% ירידה מהשיא. אם יצא אחרת, בדוק שוב את ההגדרות. אחר-כך החלף את QQQ בנכס אחר: כך תדע אם 6.5% זמן-בשוק ו-2.5% שנתי הם תכונה של המערכת או של הנאסד״ק.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Channel Reversion System
האם Channel Reversion System מצייר-מחדש?
לא. דף-העובדות מסמן את הסקריפט כלא מצייר-מחדש, והקוד פתוח לקריאה. המשמעות: האותות שהופיעו בריצה על QQQ לא אמורים לזוז בדיעבד. מה שנשאר פתוח הוא הביצוע עצמו: עמלה של 0.1% לפעולה נכללה, אבל פערי-ביצוע ומס רווחי-הון של 25% לא, ואלה יורידו את התוצאה בפועל.
כמה עמוק הסקריפט יורד בדרך?
הירידה המקסימלית מהשיא (drawdown, הנפילה מפסגת-התיק עד השפל שאחריה) הייתה 15.2%. בדולרים: $10,000 בשיא היו הופכים ל-$8,477. זה המחיר שאתה צריך להיות מוכן לשאת בשביל 2.5% שנתי. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה. השנה הגרועה בריצה הייתה 2012, ורצף-ההפסדים הארוך: 3 עסקאות.
אם קנה-והחזק ניצח, למה בכלל?
קנה-והחזק ניצח ב-$61,942: $81,200 מול $19,258, ו-8.3% שנתי מול 2.5%. מה שהריצה מעלה לבדיקה הוא דבר אחר: הכסף היה בשוק רק 6.5% מהזמן, ו-93.5% מהזמן בחוץ. השאלה שאתה צריך לענות עליה היא אם חשיפה קצרה כזאת שווה לך ויתור על רוב התשואה.
מה אומרים 64% עסקאות מרוויחות?
Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 2.13: כל דולר שהופסד הוחזר יותר מפעמיים. מתוך 58 עסקאות על QQQ, כולן לונג, 37 הרוויחו (64%) ו-21 הפסידו. יחס הרווח להפסד הממוצע הוא ×1.21, כלומר המרוויחות גם גדולות בממוצע מהמפסידות, לא רק רבות מהן.
האם התוצאה עמידה לשינוי פרמטרים?
לא באותה מידה לכל פרמטר. הגדלת הסטופ מ-1 ל-1.5 ATR מתחת לערוץ כמעט לא הזיזה: 92.5% מול 92.6% תשואה כוללת. הארכת ממוצע-המגמה (Trend SMA) מ-200 ל-300 העלתה את מספר העסקאות ל-72, הורידה את התשואה ל-68.1% והעמיקה את הירידה מהשיא ל-19.6%. מסנן-המגמה הוא מה שהתוצאה רגישה אליו.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הקוד של Channel Reversion System ומצא בו את ארבעת התנאים: ערוץ של 50 יום, אזור של 25%, ממוצע 200 וסטופ ATR. כשתוכל להסביר כל שורה במילים שלך, תבין את הסקריפט טוב יותר מכל דוח.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות האחרונות שלך ובדוק בכנות כמה מהן היו עומדות בכללים של הסקריפט. בריצה הכללים ייצרו רק 58 עסקאות בכ-26.3 שנים. אם אתה נכנס הרבה יותר תכוף, התחושה היא שקובעת, לא הכללים.
אם אתה שוקל כסף אמיתי: הרץ את הסקריפט בעצמך על QQQ, שנה את הממוצע מ-200 ל-300 ואת הסטופ מ-1 ל-1.5 ATR, וראה מה זז. אחר כך השווה ל-$81,200 של קנה-והחזק. רק אם פער של $61,942 מקובל עליך, יש כאן משהו לבדוק הלאה.