- יוצרwaynemarnold
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההסימוני-אות, דשבורד וקווי כניסה, סטופ, יעד ונקודת-איזון לעסקה הפתוחה
- פורסמה2026-07-14עדכון אחרון: 2026-07-14
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 7.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
מגמה, VWAP והמשכיות: כשמגמה תוך-יומית שכבר רצה מושכת אחורה, נאחזת וממשיכה
TrendPulse הוא סקריפט-המשך: הוא לא מחכה לפריצה, אלא נכנס למגמה תוך-יומית שכבר רצה. בלשון היוצר, הוא משלב מבנה-מגמה של EMA 9, מיקום מול VWAP והיגיון-המשכיות לאסטרטגיה תוך-יומית מוכנה-לגרף (chart-ready). מעל זה הגדרות-הריצה מערימות מסננים: חובת החזקה בתיקון, נפח יחסי מינימלי של 0.9, מחזור דולרי ממוצע של 10 מיליון דולר לפחות, ומסנן-מדד על SPY עם EMA 200 בגרף יומי. התוצאה על SPCX בגרף 5 דקות: הכסף היה בשוק 19.9% מהזמן בלבד, כלומר ארבע חמישיות מהתקופה הסקריפט פשוט חיכה.
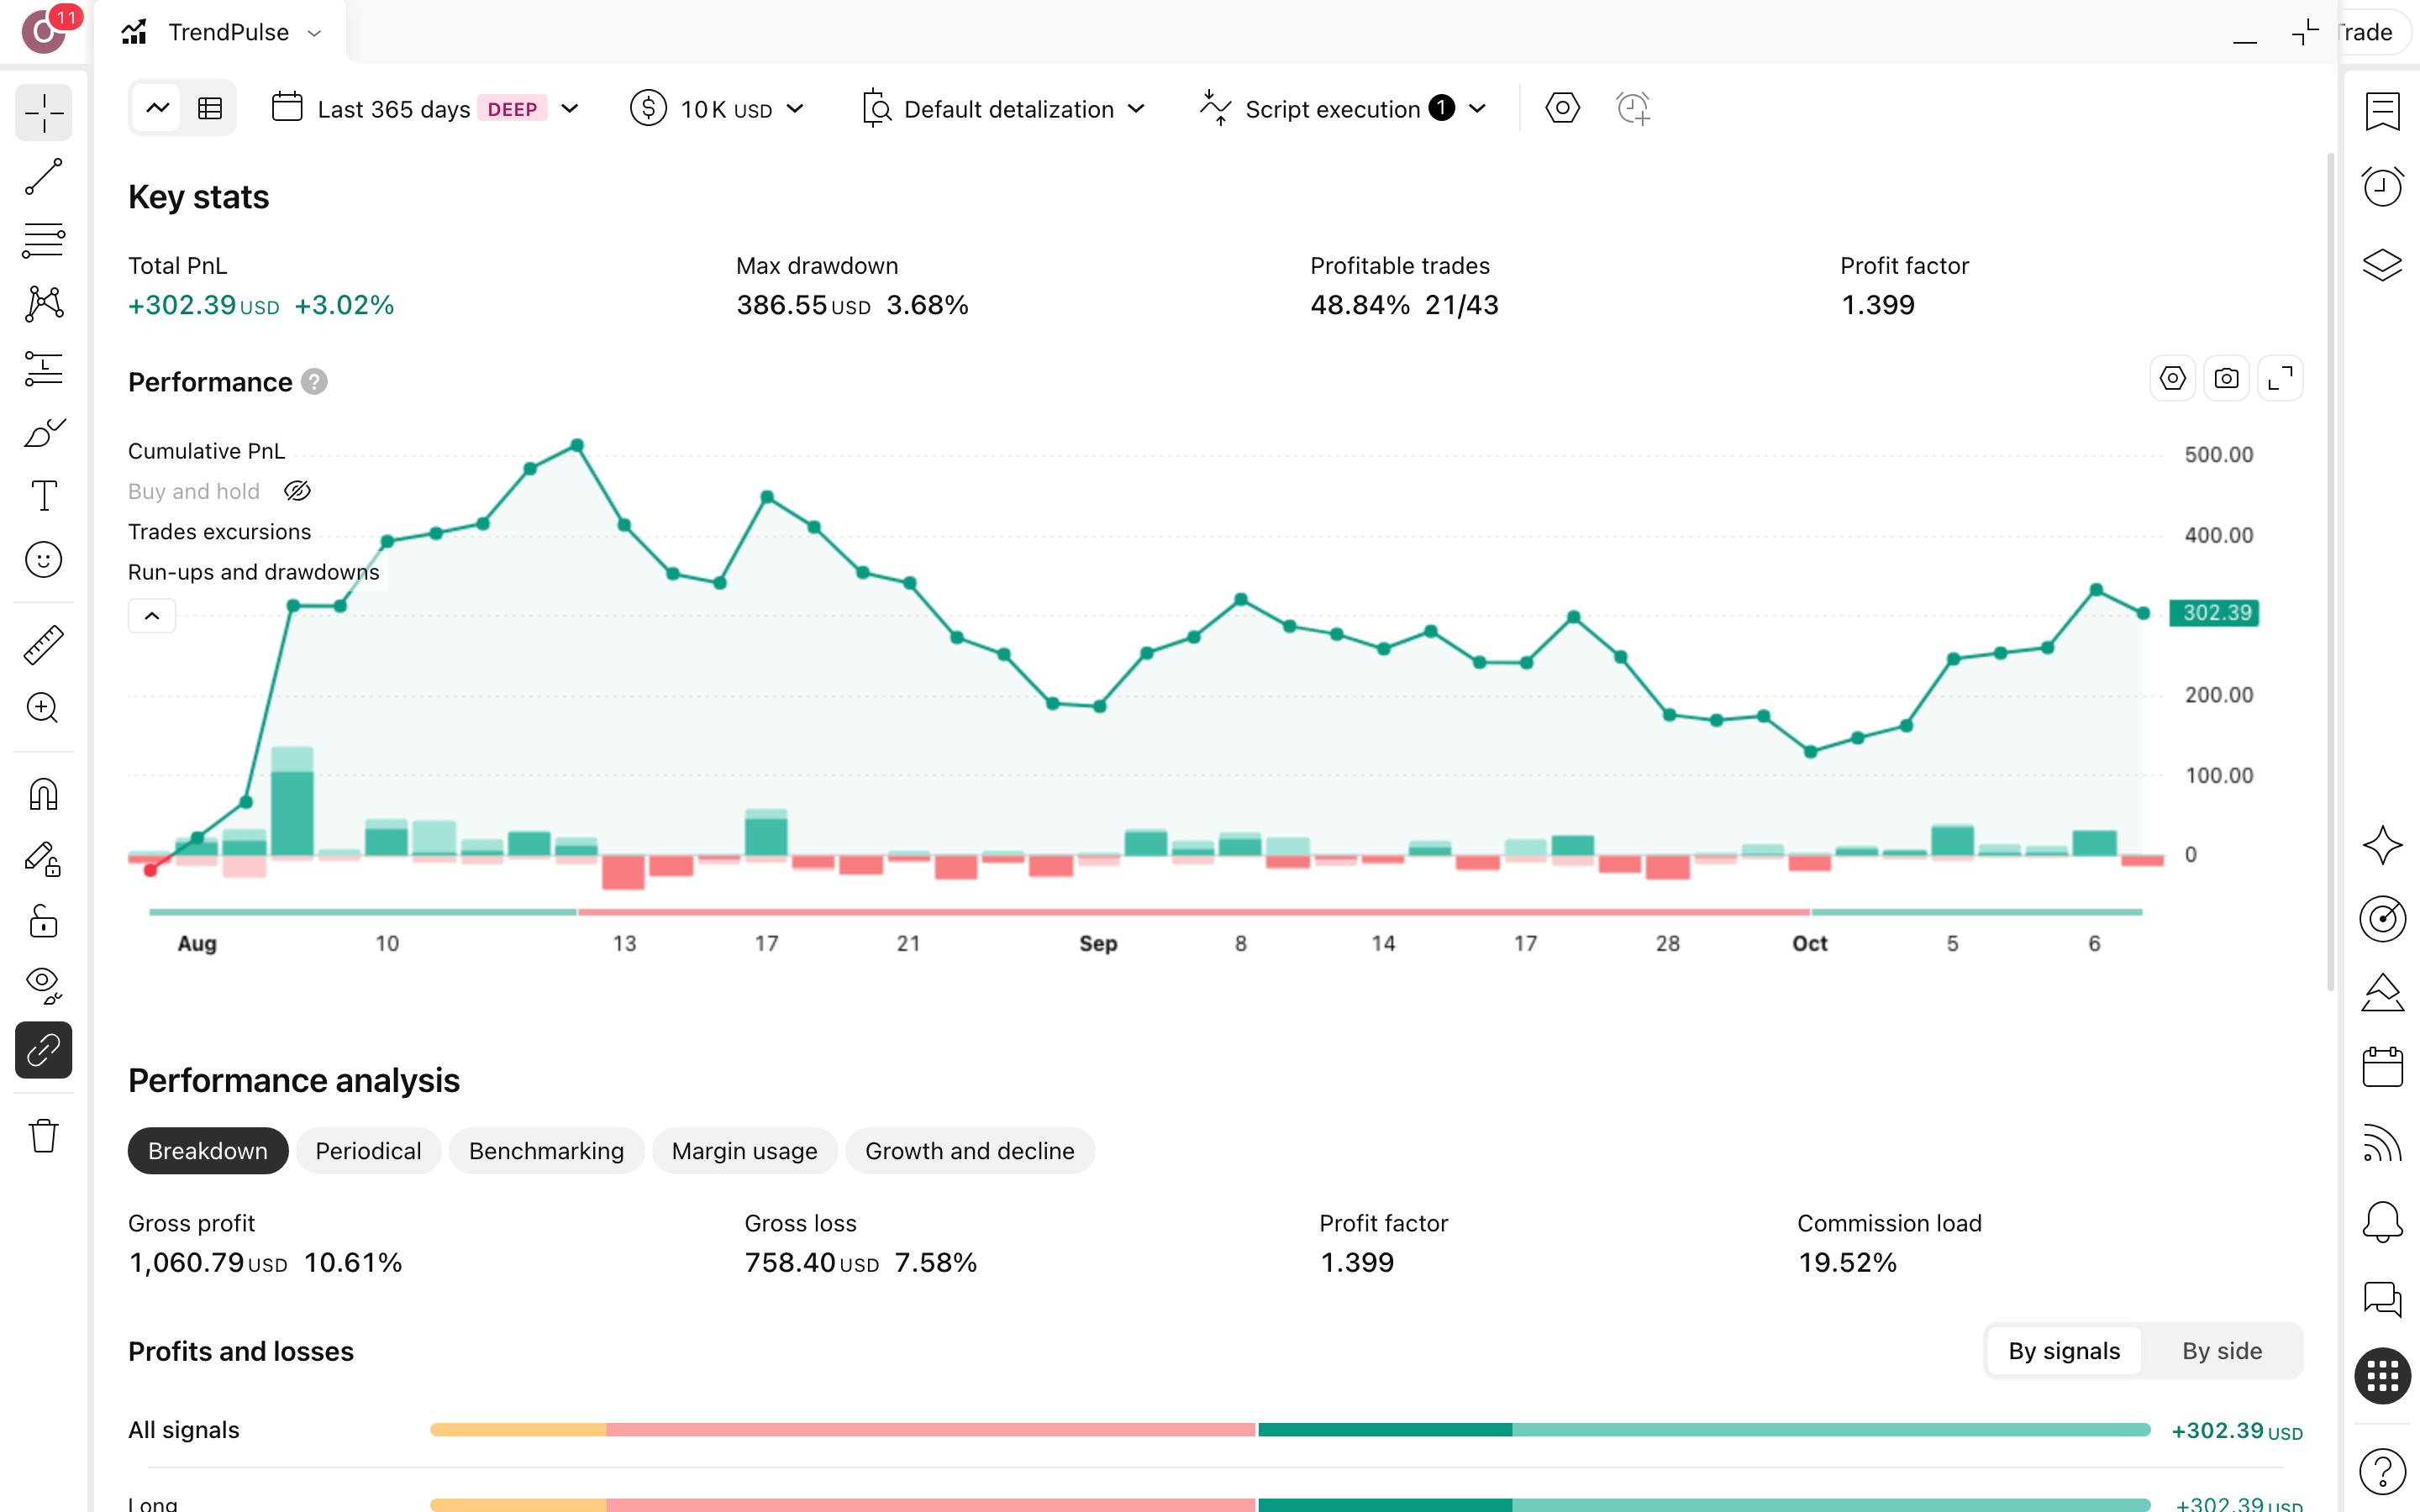
למה שזה יעבוד? ההנחה מאחורי היגיון-ההמשכיות היא שמגמה שנאחזת אחרי תיקון ממשיכה בכיוונה, ולכן היציאה מוגדרת מראש: סטופ (נקודת-יציאה בהפסד) במרחק 2 ATR (טווח-התנודה הממוצע של נר), יעד בפי 1.8 מהסיכון, הזזת הסטופ לנקודת-איזון אחרי רווח של 1R (רווח בגובה הסיכון ההתחלתי), ויציאה בזמן אחרי 20 נרות. על SPCX זה החזיק מתמטית: רק 49% מ-43 העסקאות הרוויחו, אבל הרווח הממוצע גדול פי 1.47 מההפסד הממוצע. כך נוצר Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 1.4: על כל דולר שהפסדת חזרו 1.40, אחרי עמלה.
הכישלון כאן הוא לא הפסד אלא החמצה. SPCX עלה 42.2% ב-70 ימים, והסקריפט, עם סיכון של 1% מההון לעסקה ותקרת-הקצאה של 25%, לקח 3%, כלומר פחות מעשירית מהמהלך. הירידה המקסימלית מהשיא, 3.7%, גדולה מכל הרווח: בדרך ל-3% עברת בור עמוק יותר מהפסגה, כולל רצף של 7 הפסדים ברצף. מתג Long Only כבוי בהגדרות, ובכל זאת כל 43 העסקאות היו לונג: בשוק עולה כזה הסקריפט לא מצא שורט אחד.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
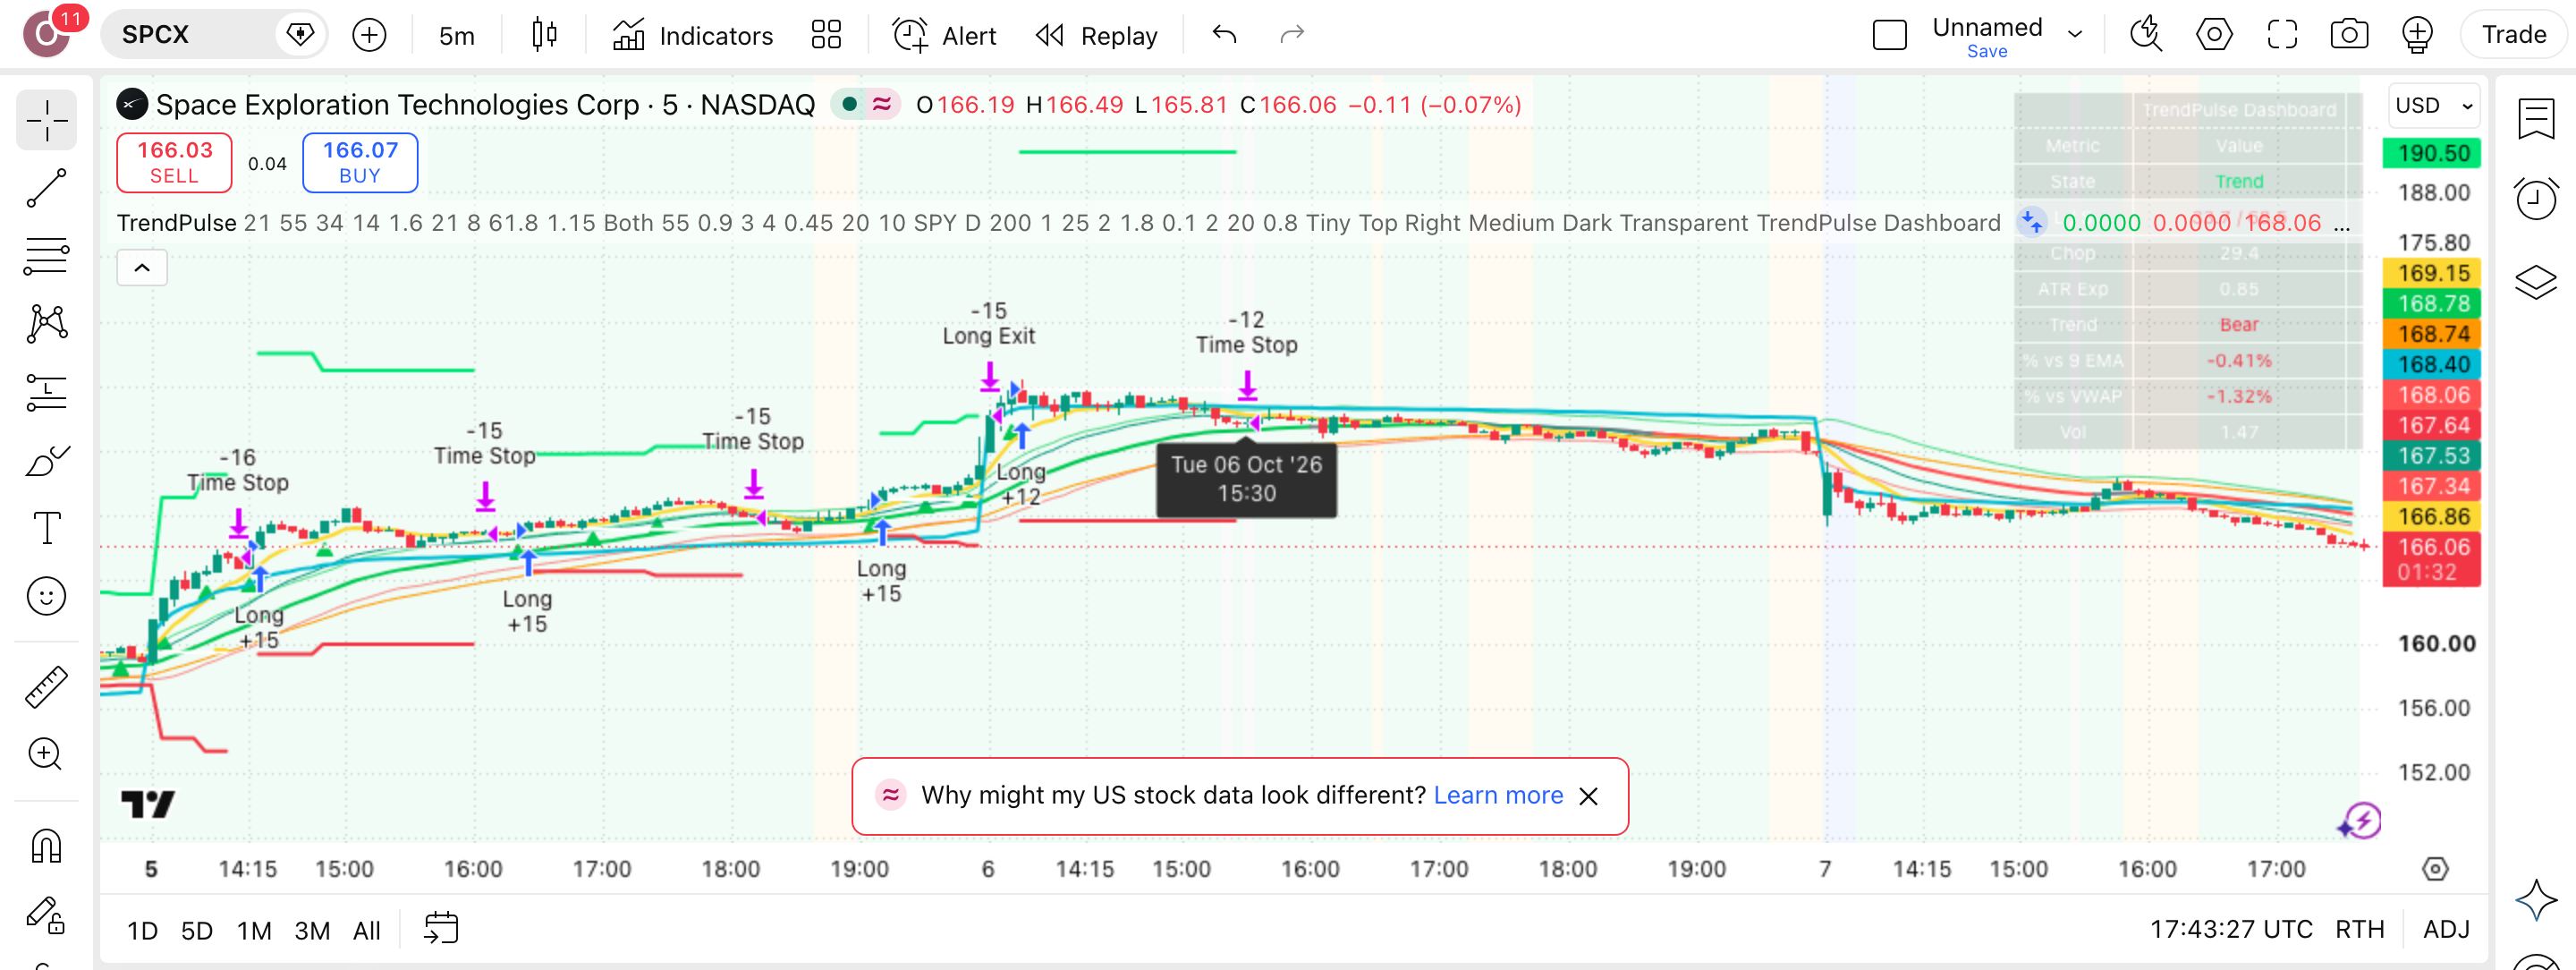
כל משולש ירוק בצילום הוא כניסת-לונג, והקווים הלבן, האדום והירוק סביבו הם כניסה, סטופ ויעד של העסקה הפתוחה, וקו צהוב מסמן את נקודת-האיזון: הגרף מסודר להפליא, ובכל זאת המניה עלתה 42.2% והסקריפט 3%.
מה קורה בפועל כשהסקריפט רץ
זיהוי
המחבר מתאר שילוב של מבנה-מגמה לפי ממוצע נע מעריכי 9, מיקום מול מחיר ממוצע משוקלל-נפח (VWAP) ולוגיקת-המשך. בריצה הסינון כלל ציון-איכות מינימלי 55 וסף-דשדוש 61.8.
כניסה
כניסה דורשת החזקה אחרי תיקון בתוך 0.45 ATR (טווח-תנודה ממוצע), במבט של 4 נרות אחורה, נפח יחסי 0.9 לפחות ומסנן SPY מול ממוצע 200 יומי. בריצה: 43 עסקאות לונג.
יעד
היעד נקבע במרחק פי 1.8 מהסיכון. ברווח של 1R (רווח השווה לסיכון) הסטופ (קו-היציאה בהפסד) עולה לנקודת-הכניסה עם מרווח 0.1%, ועסקה שלא הוכרעה נסגרת אחרי 20 נרות.
סטופ
הסטופ יושב פי 2 ATR של 14 נרות מתחת לכניסה, וכל עסקה מסכנת 1% מההון עד תקרת-הקצאה של 25%. הרחבה לפי 3.0 הורידה את התשואה הכוללת מ-3% ל-2.6%.
לוח-ההגדרות — מה לכוון ומה להשאיר
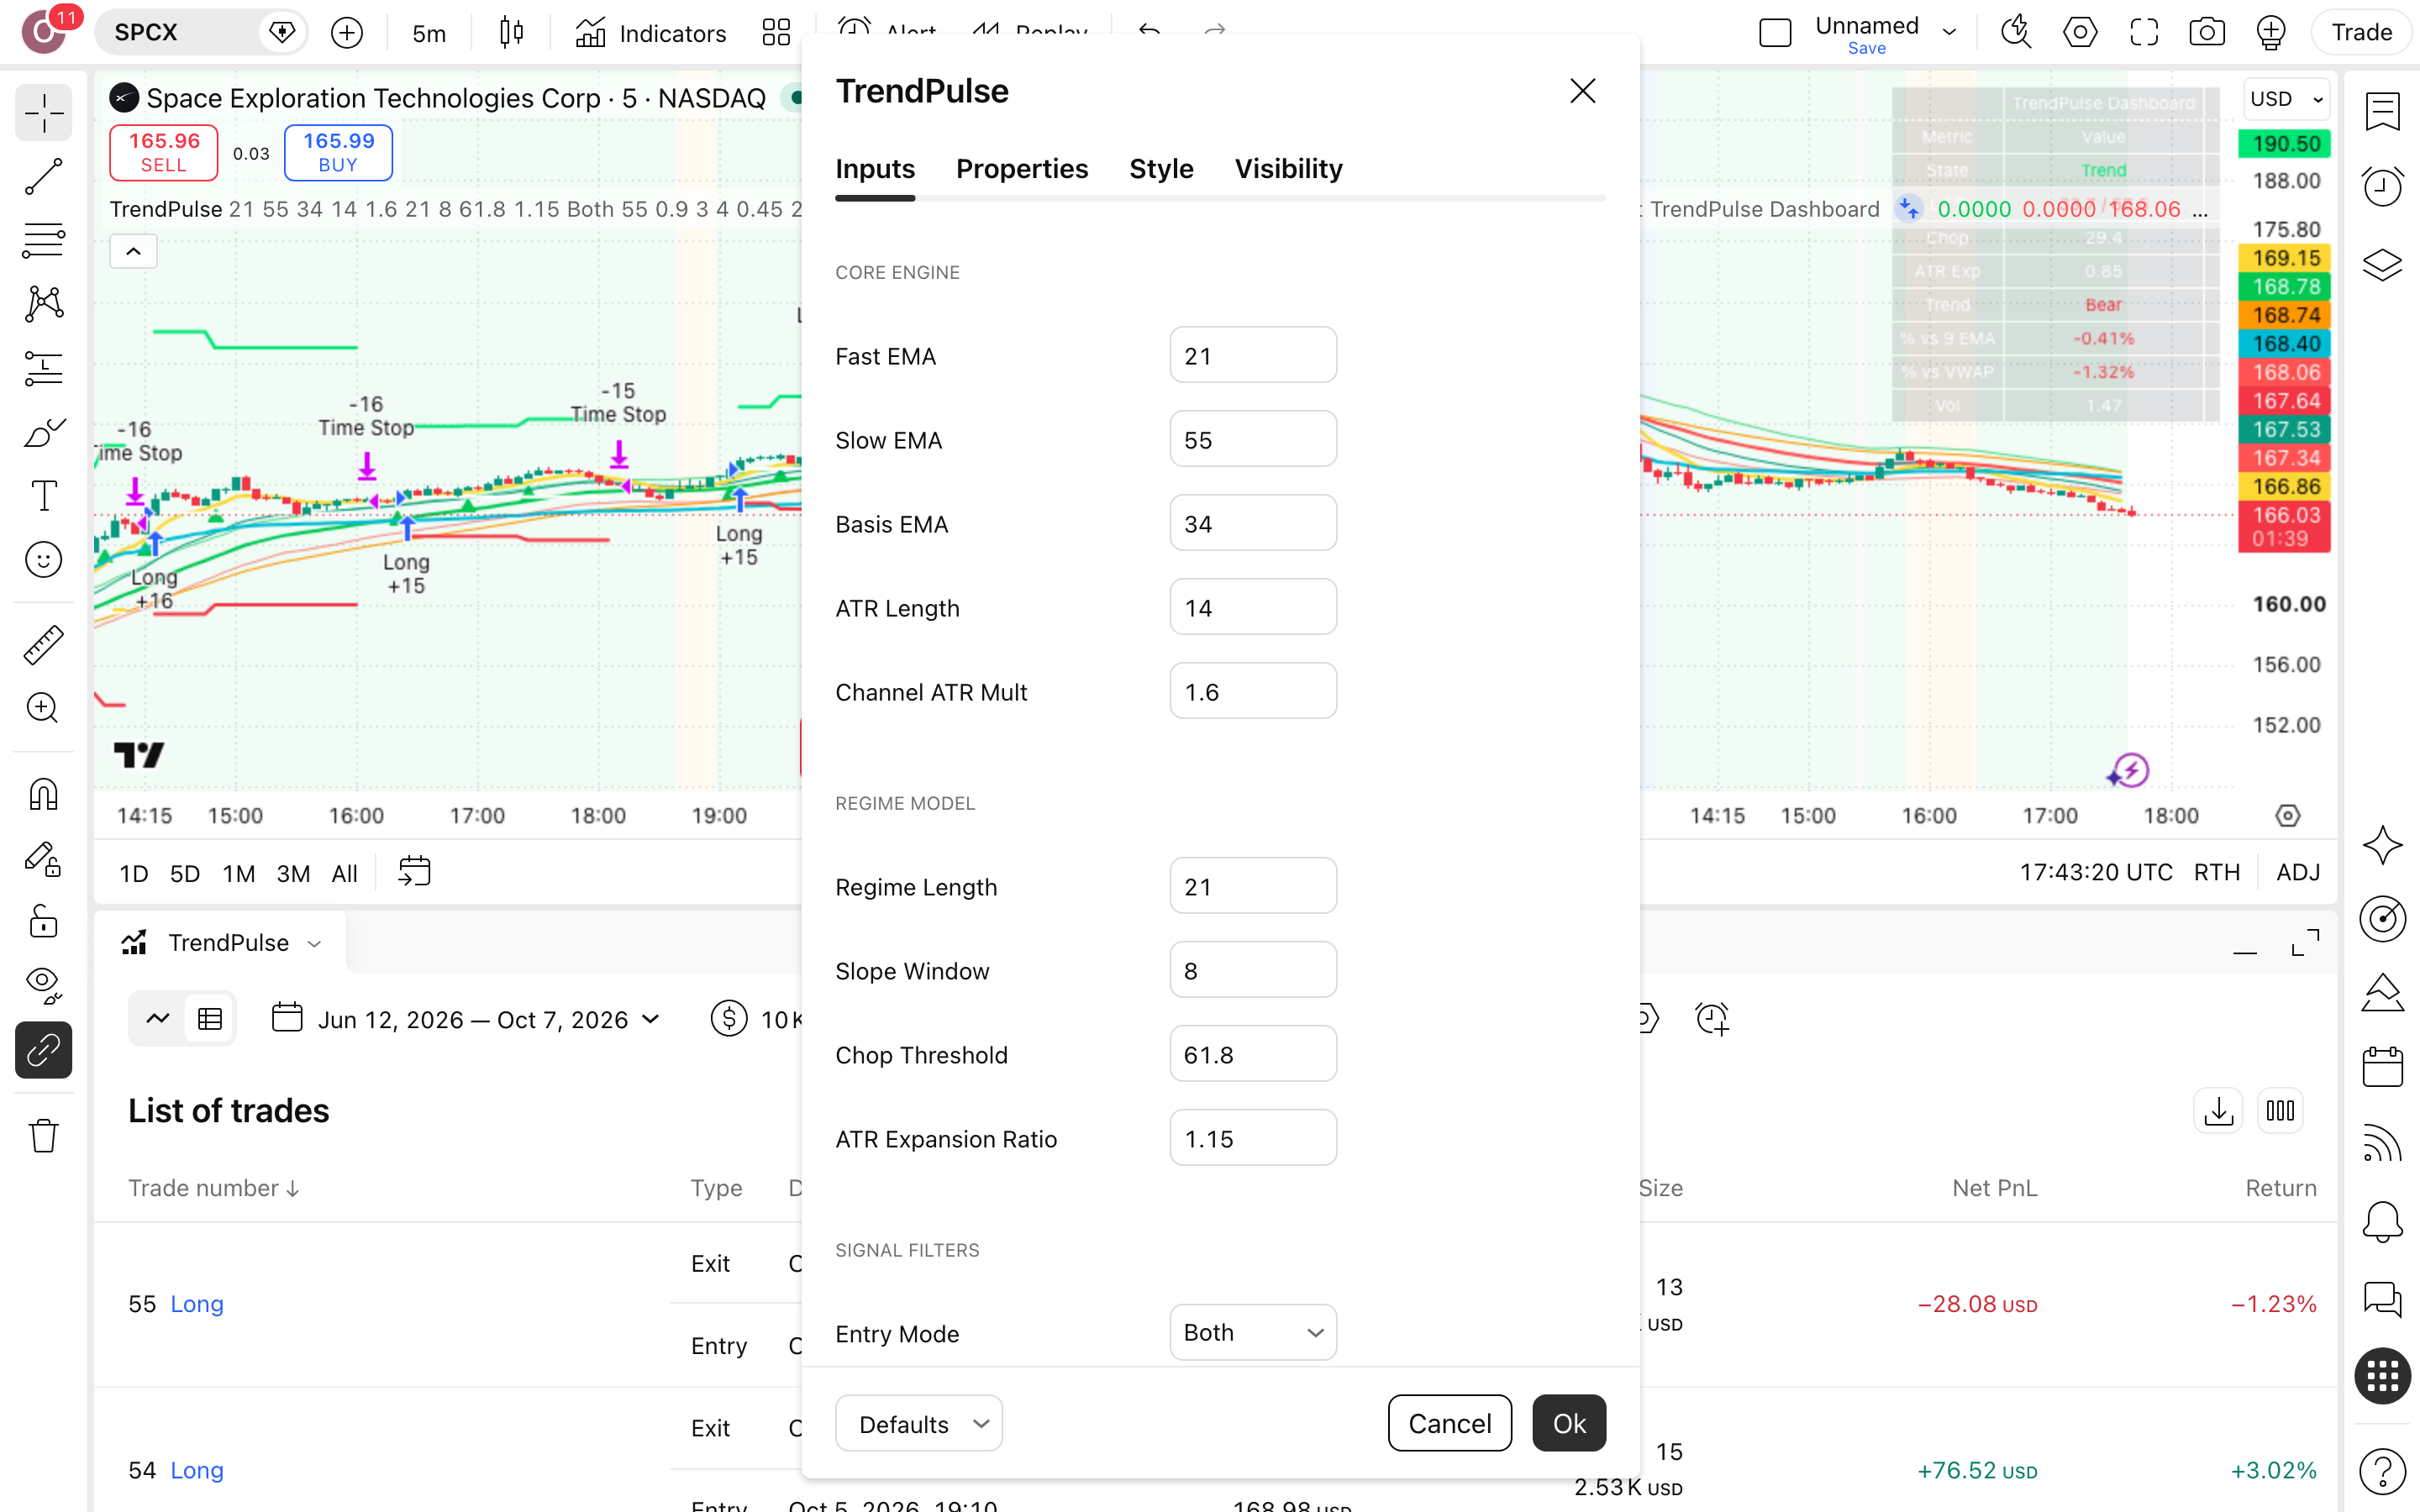
לוח-ההגדרות של TrendPulse כפי שרץ על SPCX בגרף 5 דקות, 28.7 עד 6.10.2026: חמש הגדרות שקובעות את מספר העסקאות ואת הסיכון בכל אחת.
| Stop ATR | מרחק הסטופ ביחידות טווח-תנודה ממוצע. בריצה על SPCX עמד על 2. הרחבה ל-3.0 הורידה את מספר העסקאות ל-42 ואת התשואה הכוללת ל-2.6%, והירידה המקסימלית מהשיא נשארה 3.7%. | ברירת-מחדל (2)סטופ רחב יותר לא קנה כאן הגנה נוספת |
|---|---|---|
| Channel ATR Mult | רוחב הערוץ סביב ממוצע הבסיס (34) ביחידות טווח-תנודה. בריצה על SPCX עמד על 1.6. העלאה ל-2.4 צמצמה את העסקאות ל-38 ואת הירידה מהשיא ל-3.2%, במחיר תשואה כוללת של 2.7%. | ברירת-מחדל (1.6)חוסך 0.5 נקודת ירידה, עולה 0.3 נקודת תשואה |
| Use Benchmark Filter | מסנן שבודק את SPY בגרף יומי מול ממוצע נע מעריכי של 200 ימים, כך שמצב השוק הרחב קובע אם בכלל מותר לפתוח עסקה על SPCX. בריצה היה דלוק. | דלוקלבדוק מולו את 80.1% מהזמן מחוץ לשוק |
| Risk % of Equity | אחוז ההון שמוקצה לסיכון בכל עסקה, כלומר המרחק לסטופ כפול גודל הפוזיציה. בריצה 1% מתוך $10,000, עם תקרת-הקצאה של 25% לעסקה בודדת, ובלי מניות חלקיות. | ברירת-מחדל (1%)בהגדרה הזו הירידה המקסימלית מהשיא נעצרה על 3.7% |
| Time Stop Bars | מספר הנרות שאחריו עסקה פתוחה נסגרת גם אם לא הגיעה ליעד או לסטופ. בריצה 20 נרות של 5 דקות, כלומר לכל היותר קצת יותר משעה וחצי בשוק לעסקה. | דלוק (20)מתיישב עם 19.9% זמן בשוק בריצה |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
TrendPulse combines 9 EMA trend structure, VWAP positioning, and continuation logic into a chart-ready intraday strategy.
— waynemarnold, יוצר הסקריפט, בעמוד-הפרסום הרשמי. ציטוט נדיר בקטלוג, כי הוא מתאר שיטה ולא מבטיח תוצאה: אין בו אחוז-הצלחה ואין תשואה, והיוצר גם לא פרסם בק-טסט. בדיוק בגלל החלל הזה הרצנו את TrendPulse בעצמנו על SPCX, עם עמלה של 0.1%.
הרצנו את זה על SPCX — הנה מה שיצא
בק-טסט על TrendPulse הוא לא תחזית, זה שיעור: הרצנו את הכללים של הסקריפט על 70 ימים של SPCX בגרף 5 דקות, ובודקים מה הם היו עושים לכסף שלך בדיעבד.
מספר עסקאות
43
43 עסקאות ב-70 ימים הן מדגם קטן: מספיק כדי לראות איך הסקריפט מתנהג על SPCX, לא מספיק כדי לסמוך עליו.
תקופת הבדיקה
2 חודשים
28.7.2026 עד 6.10.2026 הם 70 ימים על גרף 5 דקות. זו עונה אחת של מניה אחת, וכל מה שקרה מחוץ לחלון הזה לא נבדק.
תשואה שנתית
—
הדוח לא החזיר תשואה שנתית
ירידה מקסימלית מהשיא
3.7%
3.7% drawdown (הירידה הגדולה ביותר מהשיא): $10,000 בשיא היו הופכים ל-$9,632. הירידה מהשיא של קנה-והחזק לא נמדדה, אז אין כאן השוואה.
השנה הגרועה
2026
2026 היא השנה הגרועה כי היא השנה היחידה בריצה. ו״הגרועה״ כאן פשוט אומר ״היחידה שנבדקה״.
זמן בשוק
19.9%
19.9% בשוק אומר שהכסף ישב בחוץ 80.1% מהזמן. בתקופה שבה SPCX עלתה בחדות, הישיבה בחוץ היא החשודה המרכזית בפער מול קנה-והחזק.
עסקאות מרוויחות · ויחס רווח/הפסד
21 מ-43 · ×1.47
49% מרוויחות לבד נשמע כמו הטלת מטבע, ו-×1.47 לבד לא אומר כמה זה קורה. רק יחד הם מסבירים איך 21 מרוויחות גברו על 22 מפסידות.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של waynemarnold (גרסת 2026-07-14), צד-לונג בלבד, על גרף SPCX 5 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Fast EMA=21 · Slow EMA=55 · Basis EMA=34 · ATR Length=14 · Channel ATR Mult=1.6 · Regime Length=21 · Slope Window=8 · Chop Threshold=61.8 · ATR Expansion Ratio=1.15 · Entry Mode=Both · ועוד 32 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה7.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי TrendPulse: 9 EMA משקרת — והמספרים של השקר
היוצר לא פרסם בק-טסט, אז הנה שלושת המספרים שאף עמוד-קטלוג לא ממהר להציג על TrendPulse ועל SPCX.
העסקאות המפסידות
22 מ-43
יותר מחצי מהעסקאות הפסידו: 22 מתוך 43 על SPCX. אם אתה צריך לצדוק ברוב הפעמים כדי להמשיך ללחוץ, הסקריפט הזה יאכזב אותך כמעט בכל עסקה שנייה. הרווח נשען רק על כך שעסקה מרוויחה ממוצעת גדולה ×1.47 מעסקה מפסידה ממוצעת. יחס שנשחק קצת מוחק את כל השורה התחתונה.
רצף-ההפסדים
7 ברצף
השנה הגרועה, 2026, היא בעצם כל הריצה, אז המבחן האמיתי הוא הרצף: 7 עסקאות מפסידות ברצף בתוך 70 ימים. עם סיכון של 1% מההון לעסקה בהגדרות, זה רצף שבו רק הפסדים מצטברים ואתה תוהה אם משהו שבור. ועדיין, הירידה המקסימלית מהשיא בכל הריצה נעצרה על 3.7%.
הזמן בחוץ
80.1%
80.1% מהזמן הכסף לא היה בשוק, ובאותם 70 ימים SPCX עלתה 42.2%. בשורה התחתונה: $10,302 עם הסקריפט מול $14,223 בקנה-והחזק, פער של $3,921. ישיבה בצד שומרת על ירידה קטנה מהשיא, אבל כשהנכס רץ היא גם מחמיצה את הריצה. אם המטרה שלך היא לעקוף את המניה עצמה, זה המספר שסוגר את הדיון.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? 43 עסקאות בסך הכול, על נכס אחד ובתוך 70 ימים. זה מספיק כדי לראות איך הסקריפט מתנהג. זה לא מספיק כדי לסמוך על שיעור-זכייה של 49%, שיכול להתהפך בכמה עסקאות בודדות.
- האם העמלה בדוח היא אפס? פתח את חלון ההגדרות (Properties) לפני שאתה מסתכל על מספר אחר. אצלנו הוגדרה ידנית עמלה של 0.1% לפעולה, ונשארה תשואה כוללת של 3% בלבד. מס-רווחי-הון של 25% ופערי-ביצוע עוד לא נוכו ממנה.
- האם הסקריפט מצייר-מחדש? לפי עמוד-הסקריפט, TrendPulse לא מצייר-מחדש, והקוד שלו פתוח לבדיקה. אילו היה מצייר-מחדש, חלק מ-43 העסקאות בדוח היו עסקאות שלא ניתן היה לבצע בזמן אמת, והתוצאה כולה הייתה מאבדת את משמעותה.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן בחרנו בעצמנו: SPCX בגרף 5 דקות, מ-28.7.2026 עד 6.10.2026. התקופה מתחילה אחרי פרסום הסקריפט ב-14.7.2026, כך שהיוצר לא יכול היה לכוונן את הסקריפט על הנתונים האלה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של הגדרה אחת, היא צירוף-מקרים. כאן שלוש הגרסאות על SPCX נשארו חיוביות.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 43 | 3% | 3.7% |
| שינוי Stop ATR מ-2 ל-3.0 | 42 | 2.6% | 3.7% |
| שינוי Channel ATR Mult מ-1.6 ל-2.4 | 38 | 2.7% | 3.2% |
כמה כסף בכלל שמים על דבר כזה?
הריצה הזאת סיכנה 1% מההון בכל עסקה, עם תקרה של 25% מההון לפוזיציה אחת. הסטופ (נקודת-היציאה בהפסד) הוגדר במרחק של פעמיים ATR. בתוך המסגרת הזאת עבר רצף של 7 עסקאות מפסידות, והירידה המקסימלית מהשיא נעצרה על 3.7%: $10,000 בשיא היו הופכים ל-$9,632. כלומר, גם הרגע הגרוע בריצה הזאת לא קרע את החשבון. אבל הביטחון הזה נקנה בתשואה כוללת של 3%, מול 42.2% בקנה-והחזק.
היתרון האמיתי למתחיל הוא המשמעת, לא הרווח. הסקריפט קובע מראש את הכניסה, את הסטופ ואת היעד ביחס של 1.8 לסיכון. כשהעסקה מגיעה לרווח של 1R הוא מעביר את הסטופ לנקודת-האיזון, ואחרי 20 נרות לכל היותר הוא סוגר אותה. ב-80.1% מהזמן הכסף היה בחוץ. מכאן אפשר ללמוד לחכות לתנאים, ולא לרדוף אחרי כל תנועה של SPCX.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף SPCX של 5 דקות
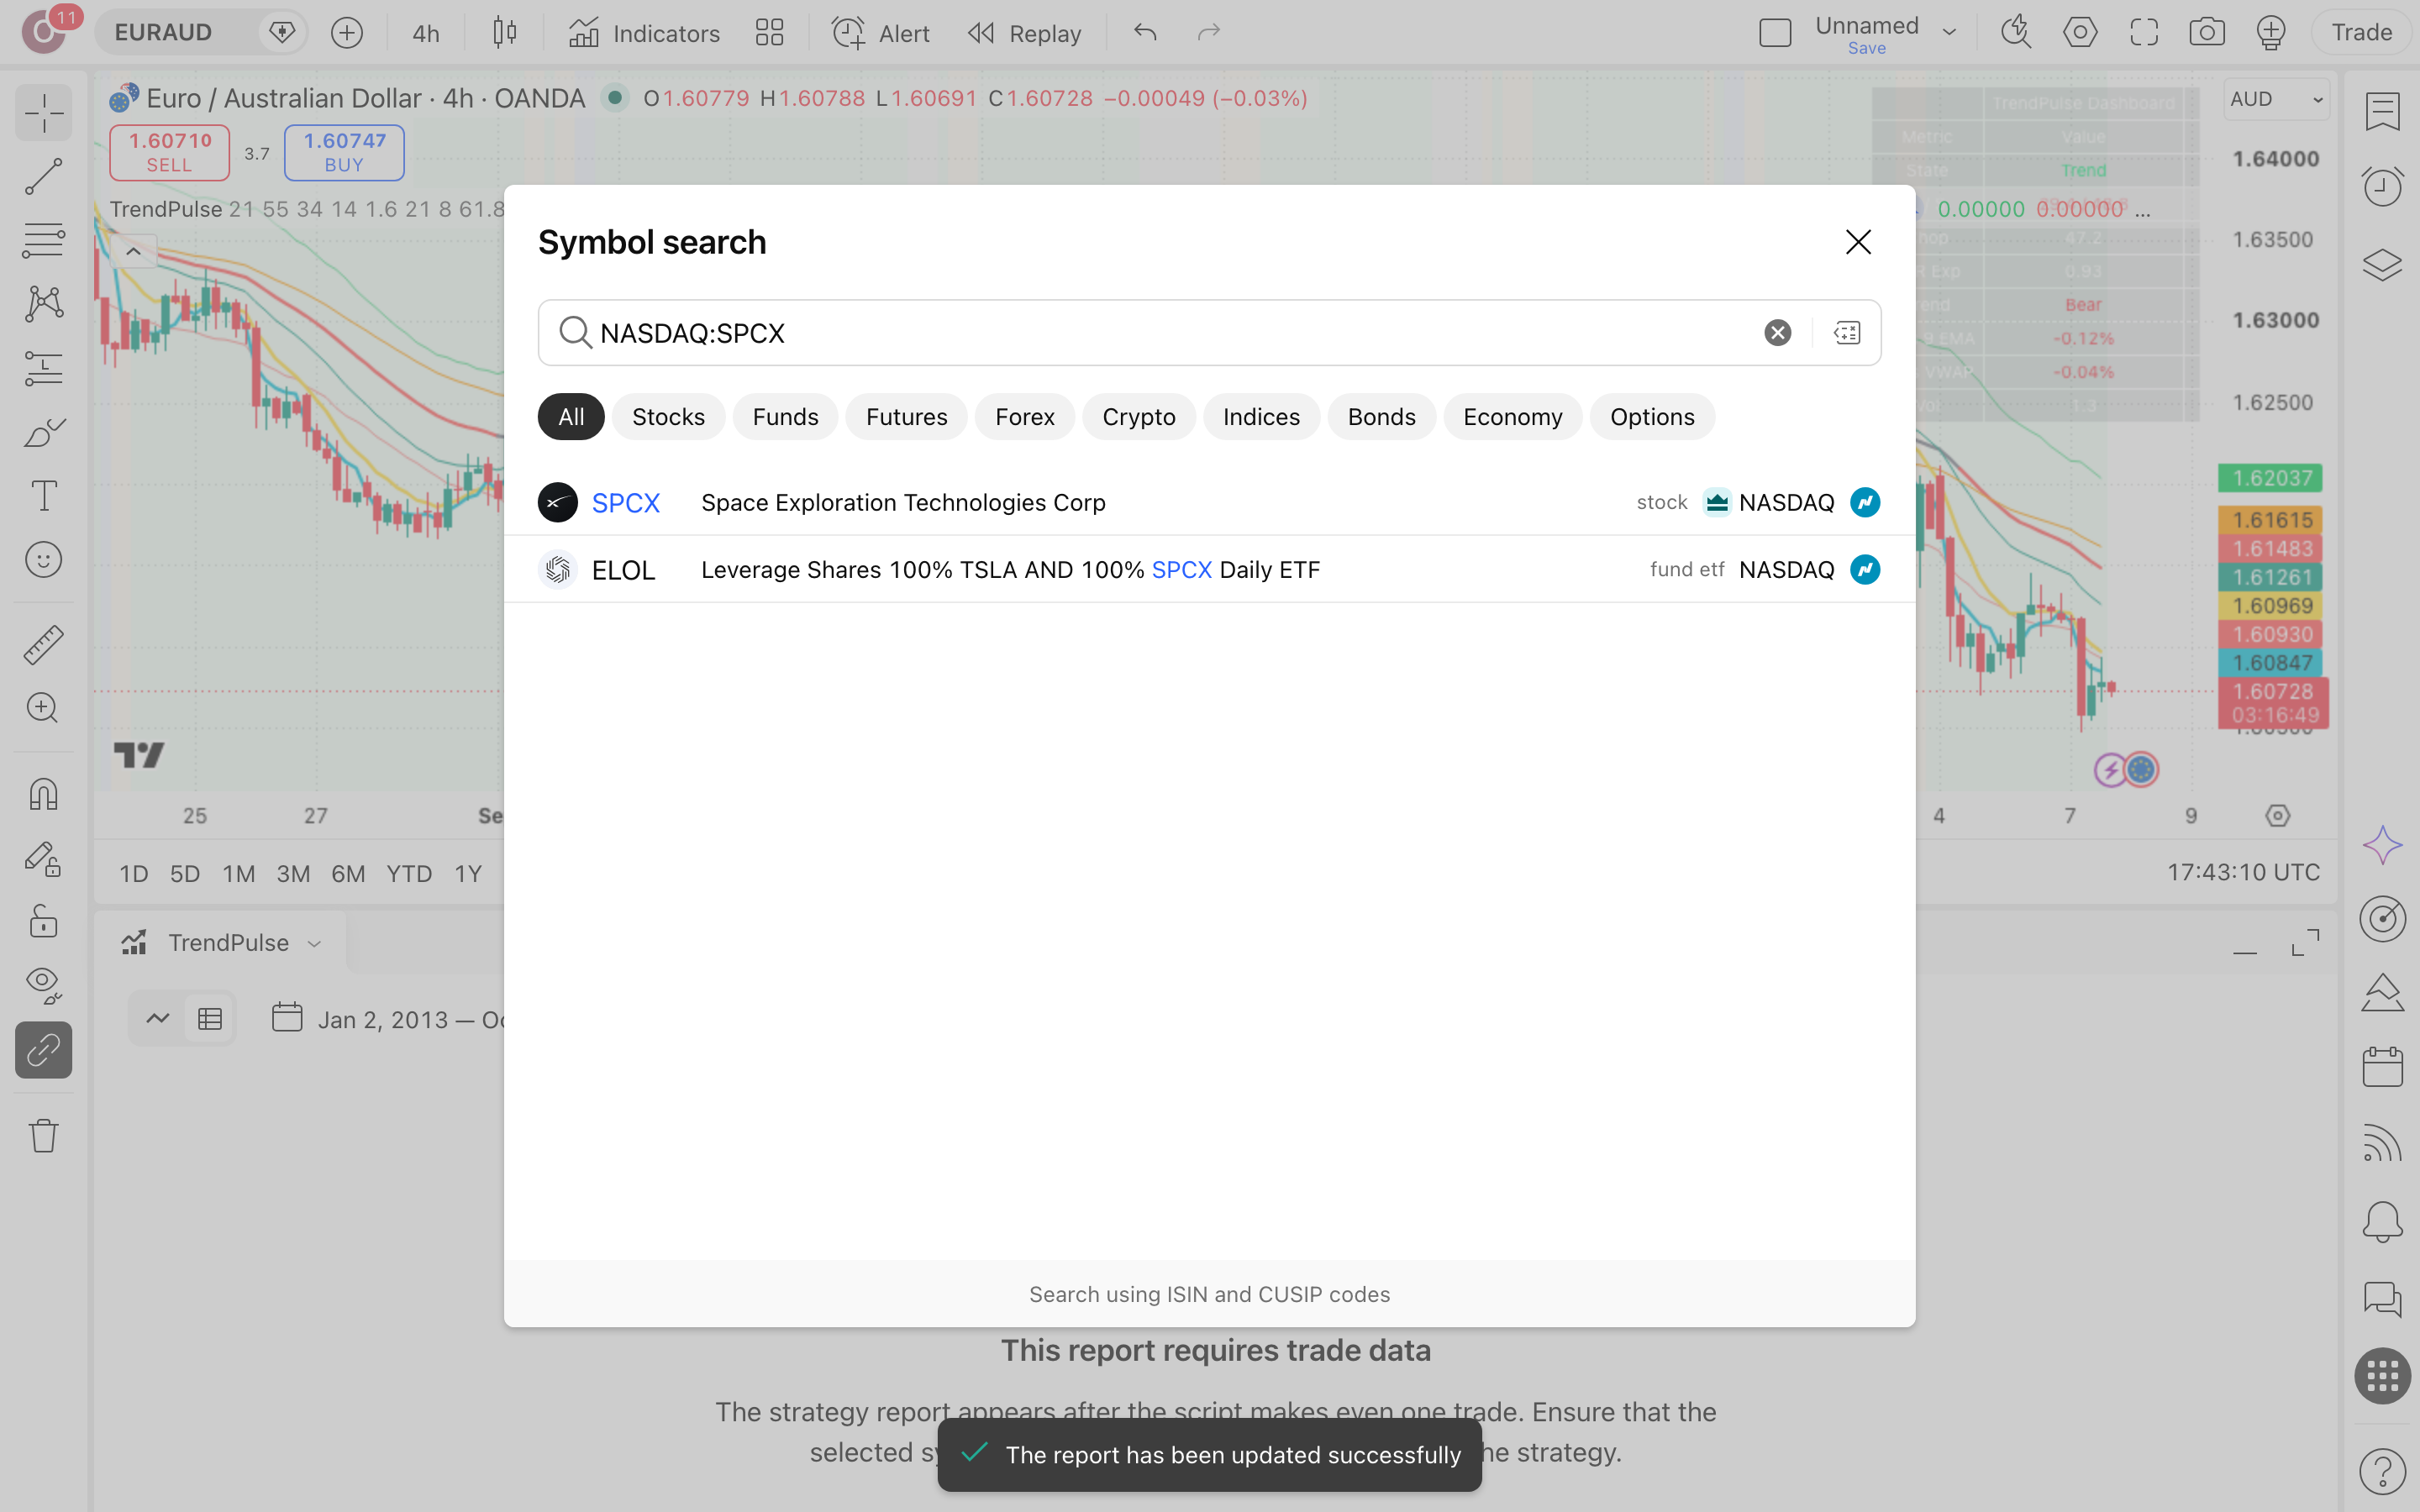
פותחים גרף חדש, מקלידים NASDAQ:SPCX ובוחרים טווח-זמן של 5 דקות, אותו נכס ואותה רזולוציה של הריצה מ-7.10.2026. מוודאים שהגרף מכסה את 28.7.2026 עד 6.10.2026. בלי ההתאמה הזאת, כל מספר שתראה בהמשך מתאר ריצה אחרת, לא את 43 העסקאות שבדוח שלנו.
מחפשים את הסקריפט בספריית הקהילה
בתפריט האינדיקטורים מקלידים בדיוק TrendPulse: 9 EMA + VWAP Continuation Strategy ומוודאים שהמחבר הוא waynemarnold. הסקריפט בקוד-פתוח ולא מצייר-מחדש, כך שאפשר לקרוא את הכללים עצמם. אם החיפוש לא מוצא אותו, נכנסים לדף-הסקריפט שקראנו ב-7.10.2026 ולוחצים Use on chart.
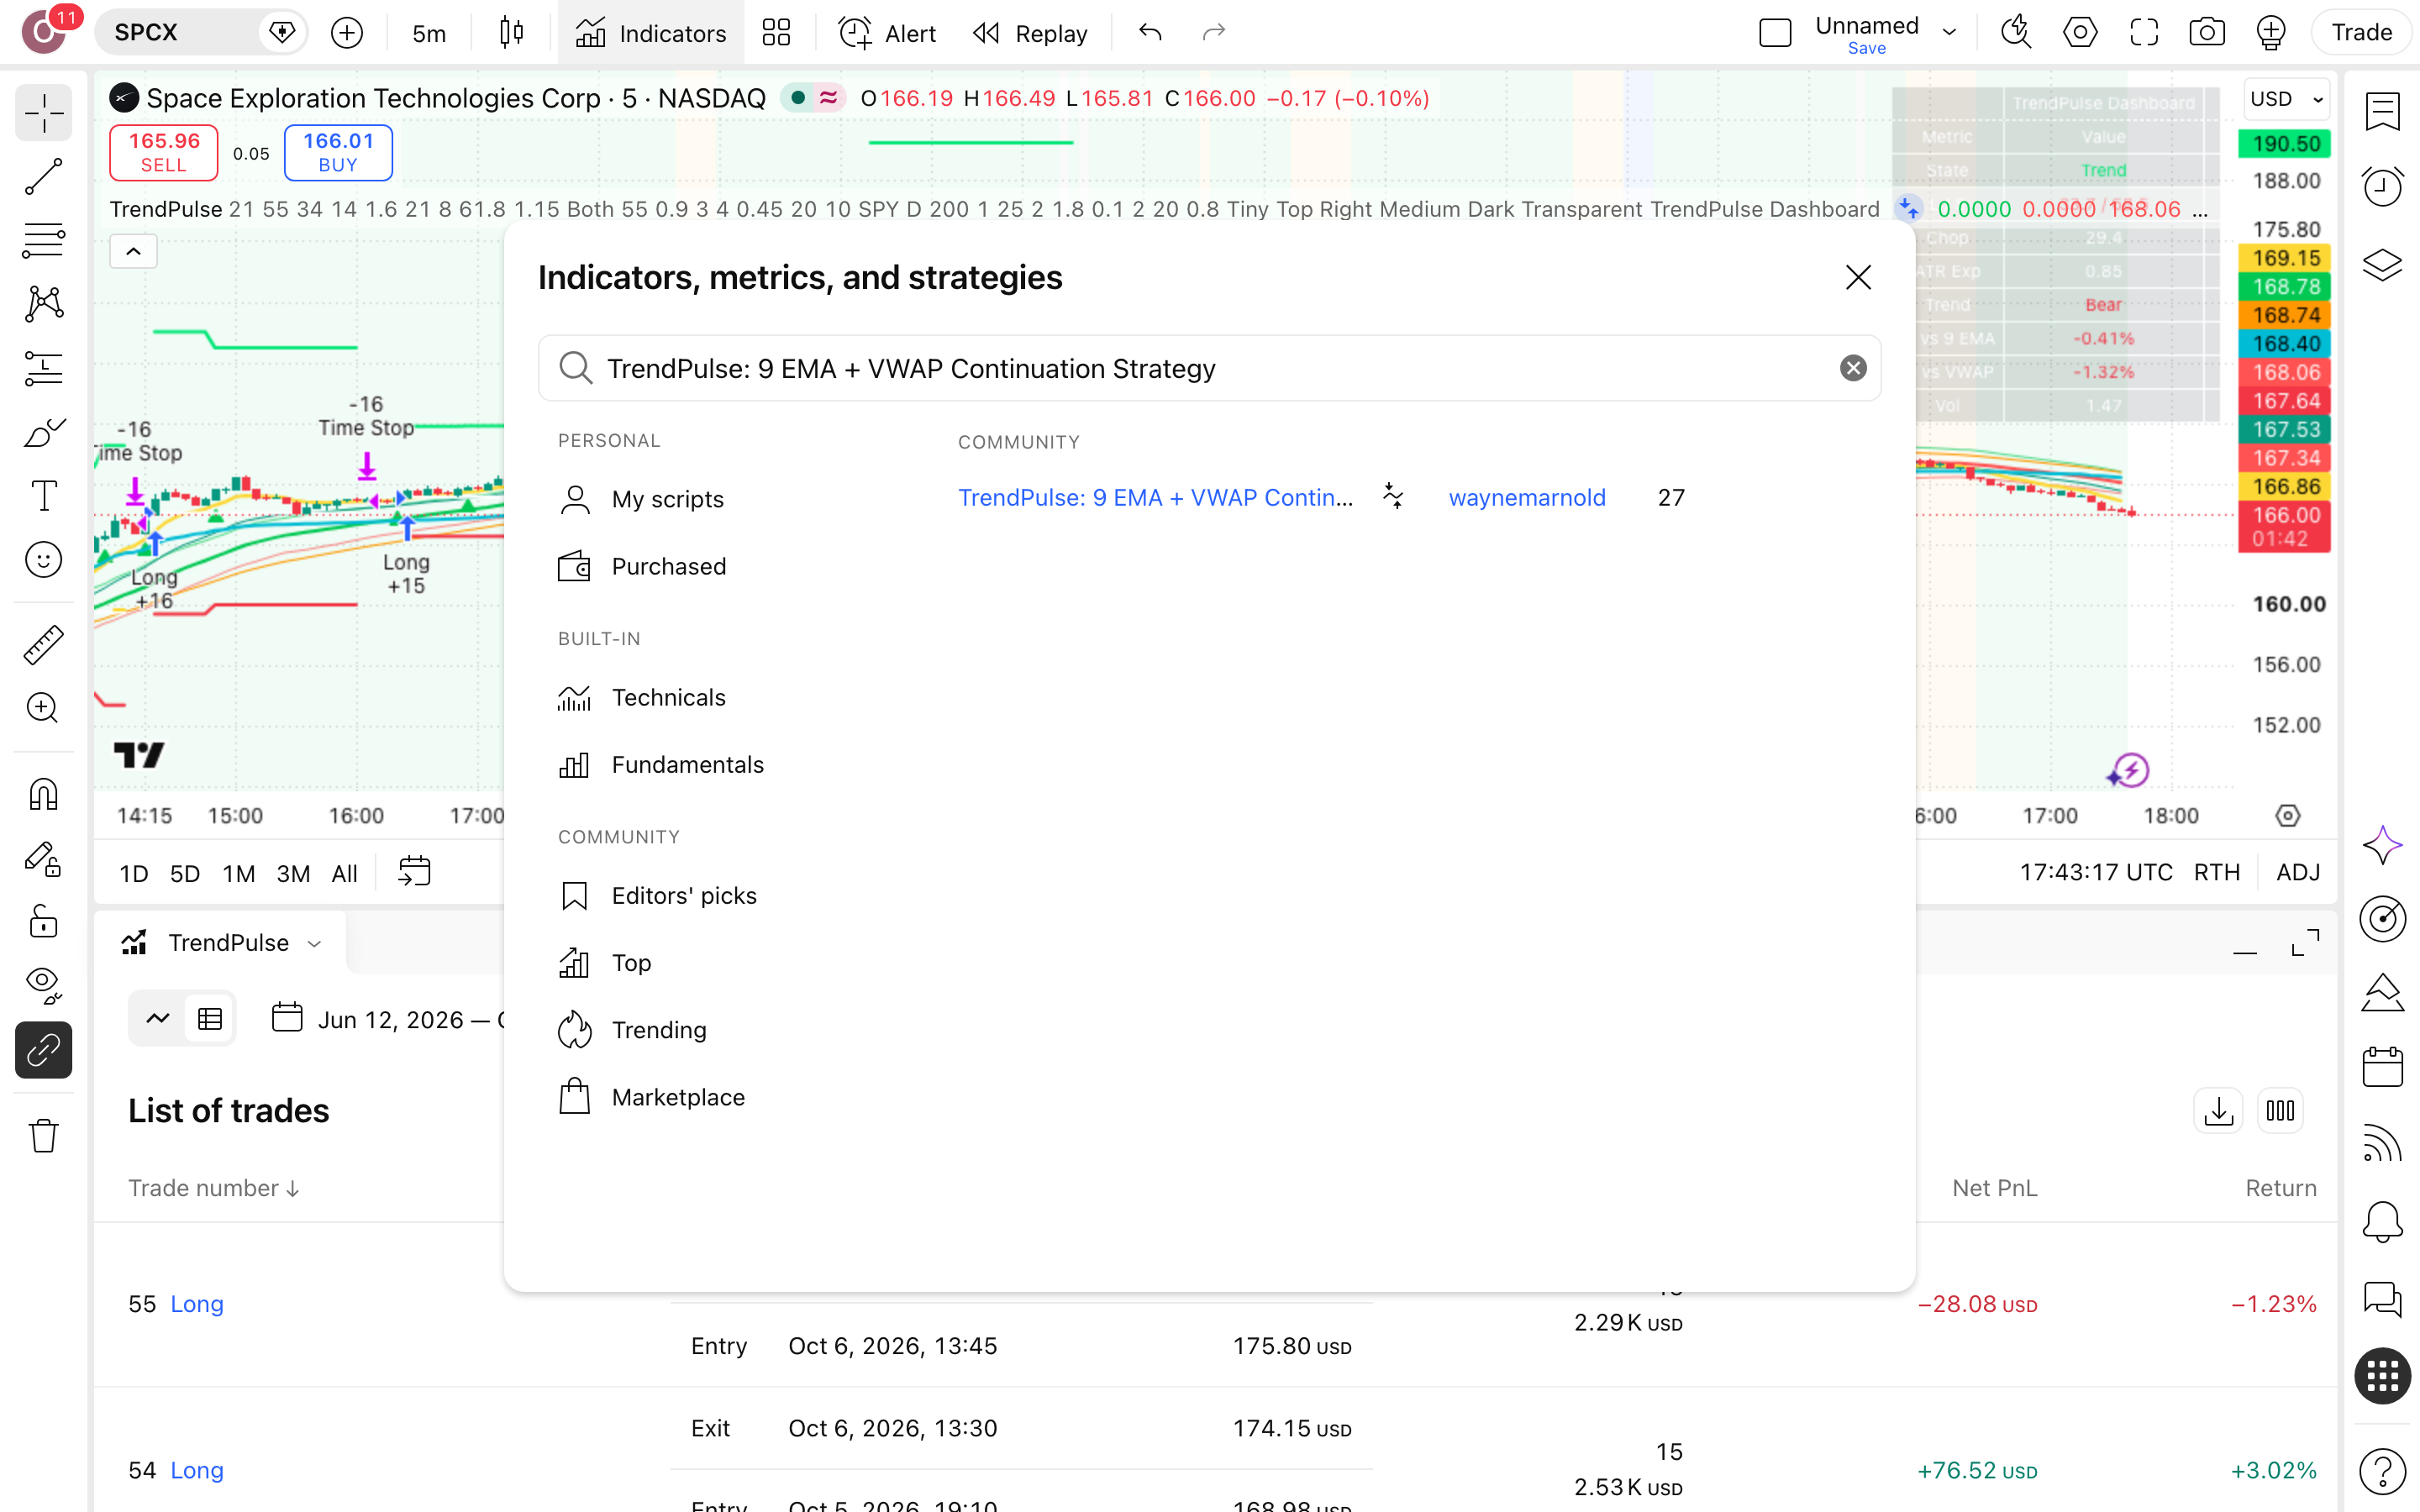
שם דומה אינו אותו סקריפט. ודא שהמחבר הוא waynemarnold ושתאריך-הפרסום 2026-07-14, אחרת התוצאות שלך לא יתאימו לשלנו.
מגדירים עמלה של 0.1% לפני שמסתכלים
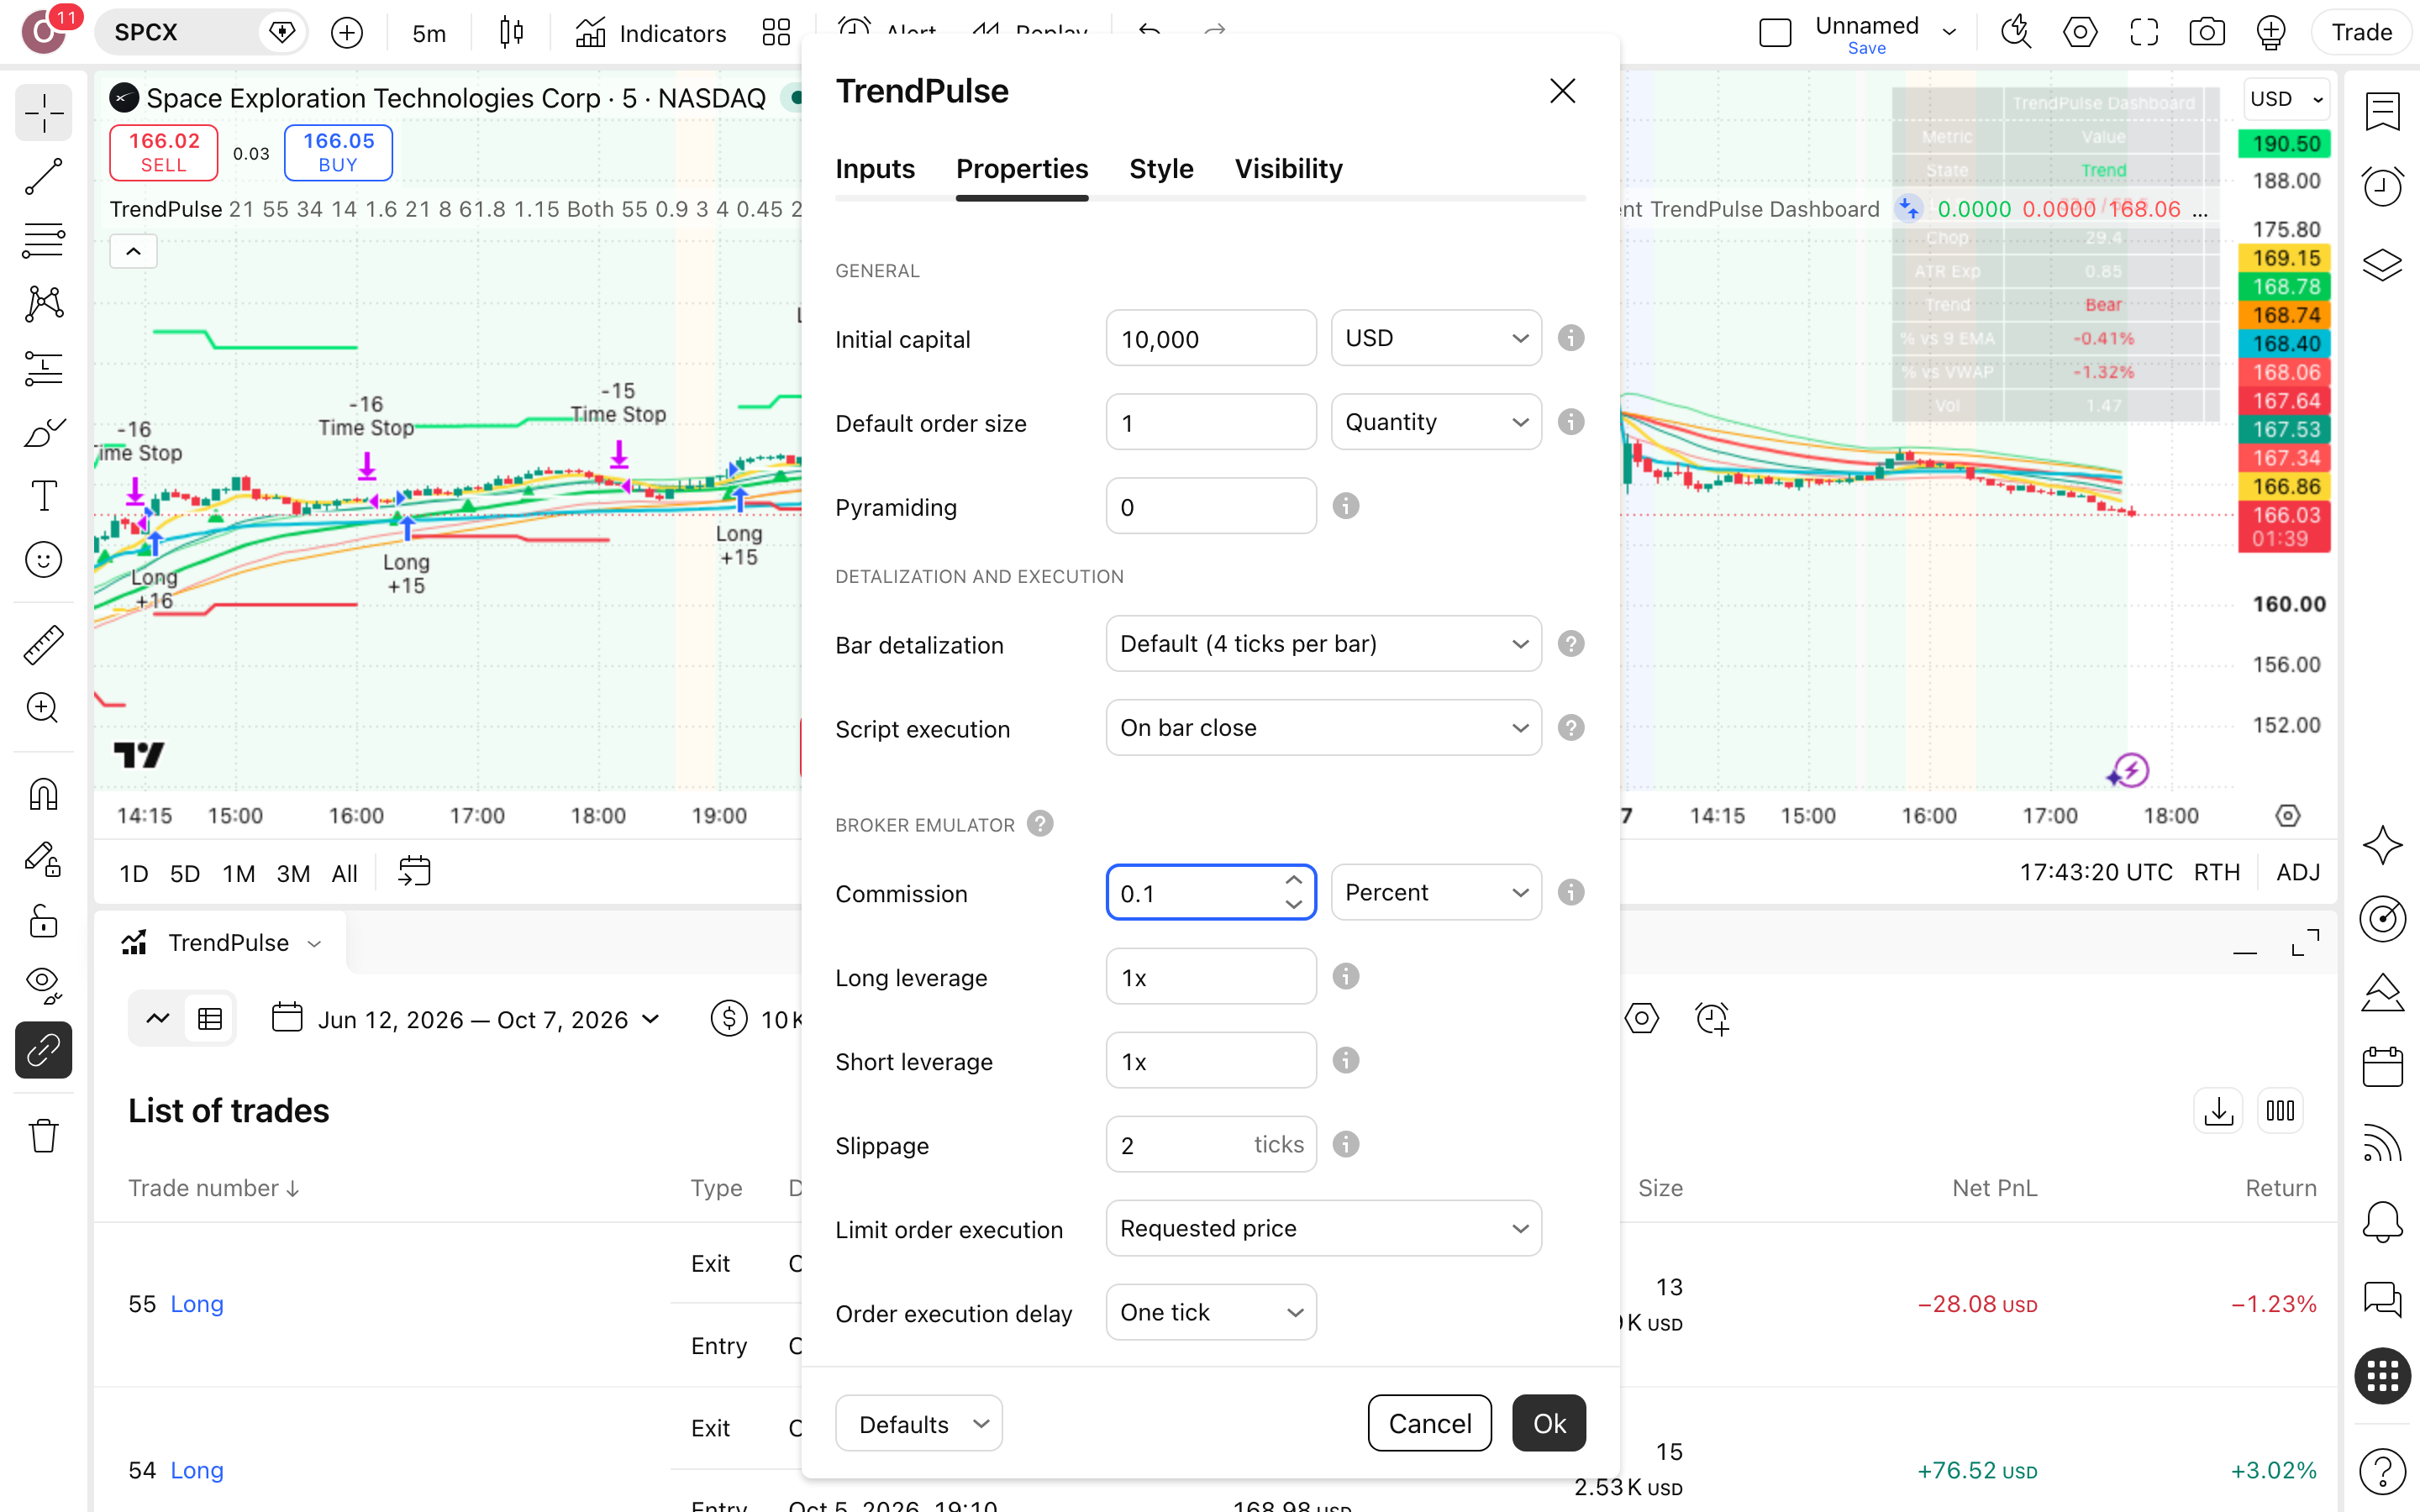
בחלון Properties של האסטרטגיה מזינים עמלה של 0.1% לכל פעולה, כמו שהגדרנו ידנית בריצה שלנו, ומשאירים הון-התחלתי של $10,000. על 43 עסקאות כל פעולה נושאת עלות, ודוח בלי עמלה מציג רווח שלא הגיע לחשבון. גם כך לא כלולים מס רווחי-הון 25% ופערי-ביצוע.
פותחים את Strategy Tester
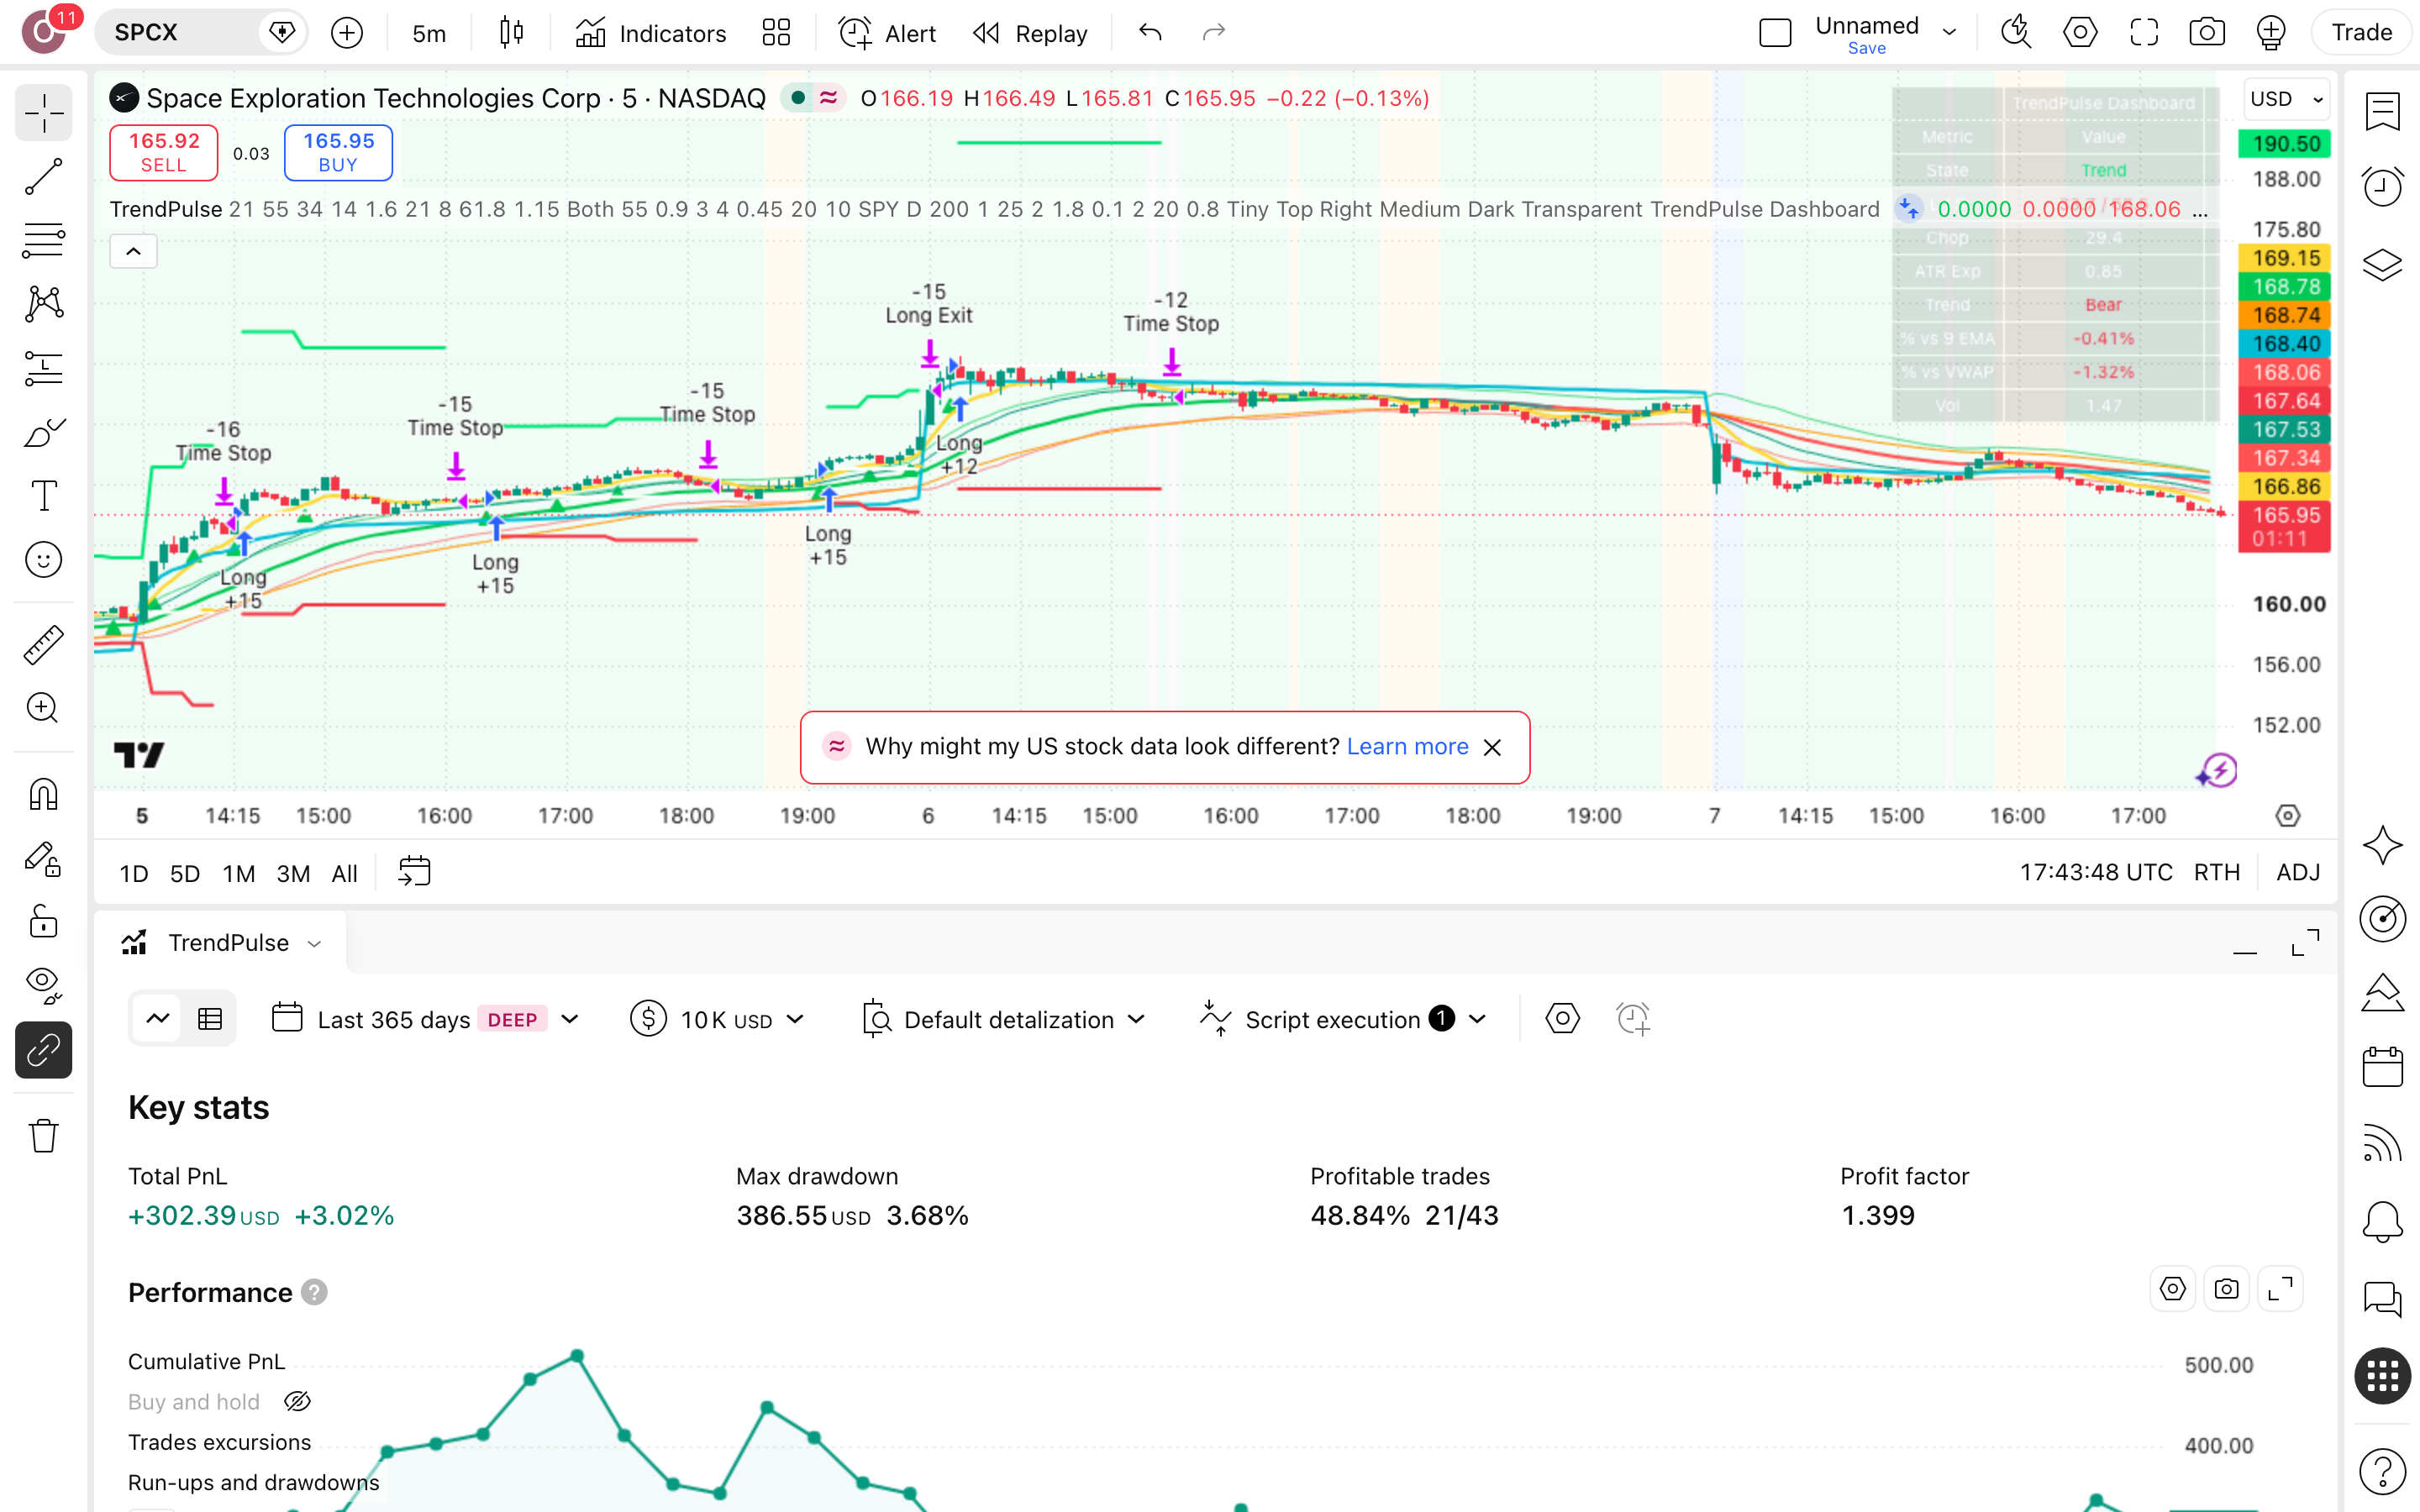
בדוח של TrendPulse על SPCX: 43 עסקאות לונג, 21 מרוויחות, כלומר 49%. פחות ממחצית הכניסות עבדו, ולכן הכול נשען על Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 1.4: על כל דולר שהפסדת חזרו 1.4 דולר.
קוראים את הירידה ומריצים על נכס אחר
לפני התשואה קוראים שתי שורות: ירידה מקסימלית של 3.7% ורצף של 7 עסקאות מפסידות ברציפות, וזה מה שתצטרך לסבול בזמן אמת. אחר כך מחליפים את SPCX בנכס אחר ובודקים אם 3% הכוללים שורדים. 70 ימים על מניה אחת הם נקודת-פתיחה, לא הוכחה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על TrendPulse: 9 EMA
האם TrendPulse מצייר-מחדש את האיתותים?
לא. עמוד-הסקריפט מסמן אותו כלא-מצייר-מחדש, והקוד פתוח לבדיקה. המשמעות עבורך: 43 העסקאות שבריצה על SPCX בגרף 5 דקות נבנו מאיתותים שלא אמורים להשתנות בדיעבד. היוצר לא פרסם בק-טסט משלו, ולכן כל המספרים כאן מגיעים מהריצה שלנו מ-7.10.2026, עם עמלה של 0.1% לפעולה.
כמה כאב היה בדרך: מה הירידה המקסימלית מהשיא?
ירידה מקסימלית מהשיא (drawdown, הנפילה הגדולה מפסגת ההון לשפל) של 3.7%: $10,000 בשיא היו הופכים ל-$9,632. כשהכסף בשוק רק 19.9% מהזמן, יש פחות זמן לספוג ירידות. רצף-ההפסדים הארוך היה 7 עסקאות, וזה המבחן הנפשי האמיתי. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
קנה-והחזק ניצח ב-$3,921: $10,000 הפכו ל-$14,223 בהחזקת SPCX, ורק ל-$10,302 עם הסקריפט. מדובר ב-3% מול 42.2%. בשוק עולה כזה, הישיבה בחוץ עלתה ביוקר. מה שנשאר לבדוק: האם חשיפה של 19.9% מהזמן שווה לך את הוויתור הזה. מבחן של 70 ימים לא מספיק כדי להכריע.
מה הסקריפט בעצם עושה?
לפי היוצר, TrendPulse משלב מבנה-מגמה של 9 EMA, מיקום מול VWAP ולוגיקת-המשך לאסטרטגיה תוך-יומית מוכנה לגרף. בריצה הוגדר סטופ (נקודת יציאה בהפסד) של 2 ATR (טווח-תנודה ממוצע), יחס סיכון-תשואה 1.8 והזזה לנקודת-איזון ב-1R, עם שכבות-תצוגה לכניסה, סטופ, יעד ונקודת-איזון. כל העסקאות בריצה היו לונג.
עד כמה התוצאה יציבה כשמשנים פרמטרים?
49% מהעסקאות הרוויחו, והרווח הממוצע גדול פי 1.47 מההפסד הממוצע. מכאן Profit Factor (רווחים ברוטו חלקי הפסדים ברוטו) של 1.4. הרחבת Stop ATR מ-2 ל-3.0 הורידה את התשואה הכוללת ל-2.6%, והרחבת Channel ATR Mult ל-2.4 הובילה ל-2.7%. התוצאה לא קורסת, אבל מדובר בנכס אחד וב-43 עסקאות.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את TrendPulse על SPCX בגרף 5 דקות והשאר את הגדרות-היוצר. קבע בחלון ההגדרות עמלה של 0.1%, ועבור על 43 העסקאות אחת-אחת: איפה נכנסה, איפה יצאה ולמה. המטרה היא להבין את הכללים, לא לשחזר את ה-3%.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות שלך מתקופה של 70 ימים לצד 43 העסקאות של הסקריפט. השווה את הירידה שלך מהשיא מול 3.7% ואת רצף-ההפסדים הארוך שלך מול 7. אחר כך שאל מה בכללי-היציאה שלך יצר את ההפרש.
אם אתה שוקל כסף אמיתי: התחל מהעובדה שקנה-והחזק החזיר כאן 42.2% מול 3%. הרץ את הסקריפט על נכס ותקופה נוספים, הורד מס של 25% ופערי-ביצוע, ובדוק אם נשאר יתרון על פני קנה-והחזק. בלי יתרון כזה, אין כאן החלטה לקבל.