- יוצרWellmanApex
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזהההיפוך חד במחיר, רק כשמומנטום, אזור ערך, נפח, נר ומהירות-מגמה מסכימים
- פורסמה2026-06-15עדכון אחרון: 2026-06-15
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 3.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
היפוך בחמישה מסננים: כשמתנד STC מתחת ל-25 או מעל 75, והמגמה לא דוהרת
UT Bot + STC Conjunction Strategy Tester v4.8 לא נכנס על חצייה בודדת. המחבר דורש יישור מושלם (perfect alignment) של מומנטום, אזורי ערך מבניים, עוצמת נפח, גיאומטריית נר ומהירות מגמה לפני שהוא פורס הון. בהגדרות הריצה זה מתורגם לכללים קשיחים: לונג רק כשמתנד STC מתחת ל-25 ושורט רק מעל 75, נר באורך של 65% עד 375% מה-ATR (טווח התנודה הממוצע של נר), זנב נגדי של עד 50%, מסחר רק בין 07:30 ל-19:00 UTC, סיכון של 1% לעסקה ועצירה אוטומטית אחרי הפסד שבועי של 3%.
למה שזה יעבוד? ההנחה של המחבר היא שהיפוך ערך נפיץ מגיע כשמומנטום מהיר מתהפך בתוך קיצון, ושערימת מסנני נזילות ותנודתיות תחסוך את ההפסדים של שוק שטוח במקום לרדוף אחרי המחיר. בריצה על GBPUSD ההנחה הזאת לא החזיקה: רק 34 מתוך 139 עסקאות הרוויחו, כלומר 24%. רווח ממוצע גדול פי 1.73 מההפסד הממוצע לא מספיק כשמפסידים שלוש עסקאות מכל ארבע. Profit Factor של 0.56 (רווח ברוטו חלקי הפסד ברוטו) אומר שכל דולר שהפסדת החזיר רק 56 סנט.
המנוע סוחר בשני הכיוונים, 74 עסקאות לונג ו-65 עסקאות שורט, כך שאין כאן הימור על כיוון הפאונד, אלא על איכות הסינון. והוא נכשל דווקא כשהמסננים עושים את עבודתם: רוב הזמן הכסף בחוץ, ובכל זאת נרשם רצף של 17 הפסדים, ו-2025 הייתה השנה הגרועה. גם הגדלה לא מצילה. סיכון של 1.5% לעסקה מעמיק את ההפסד הכולל ל-63.2% ואת הירידה מהשיא ל-65.7%, ויעד של פי 4.5 מהסיכון במקום פי 3 מוריד את התשואה הכוללת ל-65.1%. בתיאור שבקטלוג המטרה היא למזער ירידות בשוק שטוח; בגרף, הירידה מהשיא הגיעה ל-51.4%.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
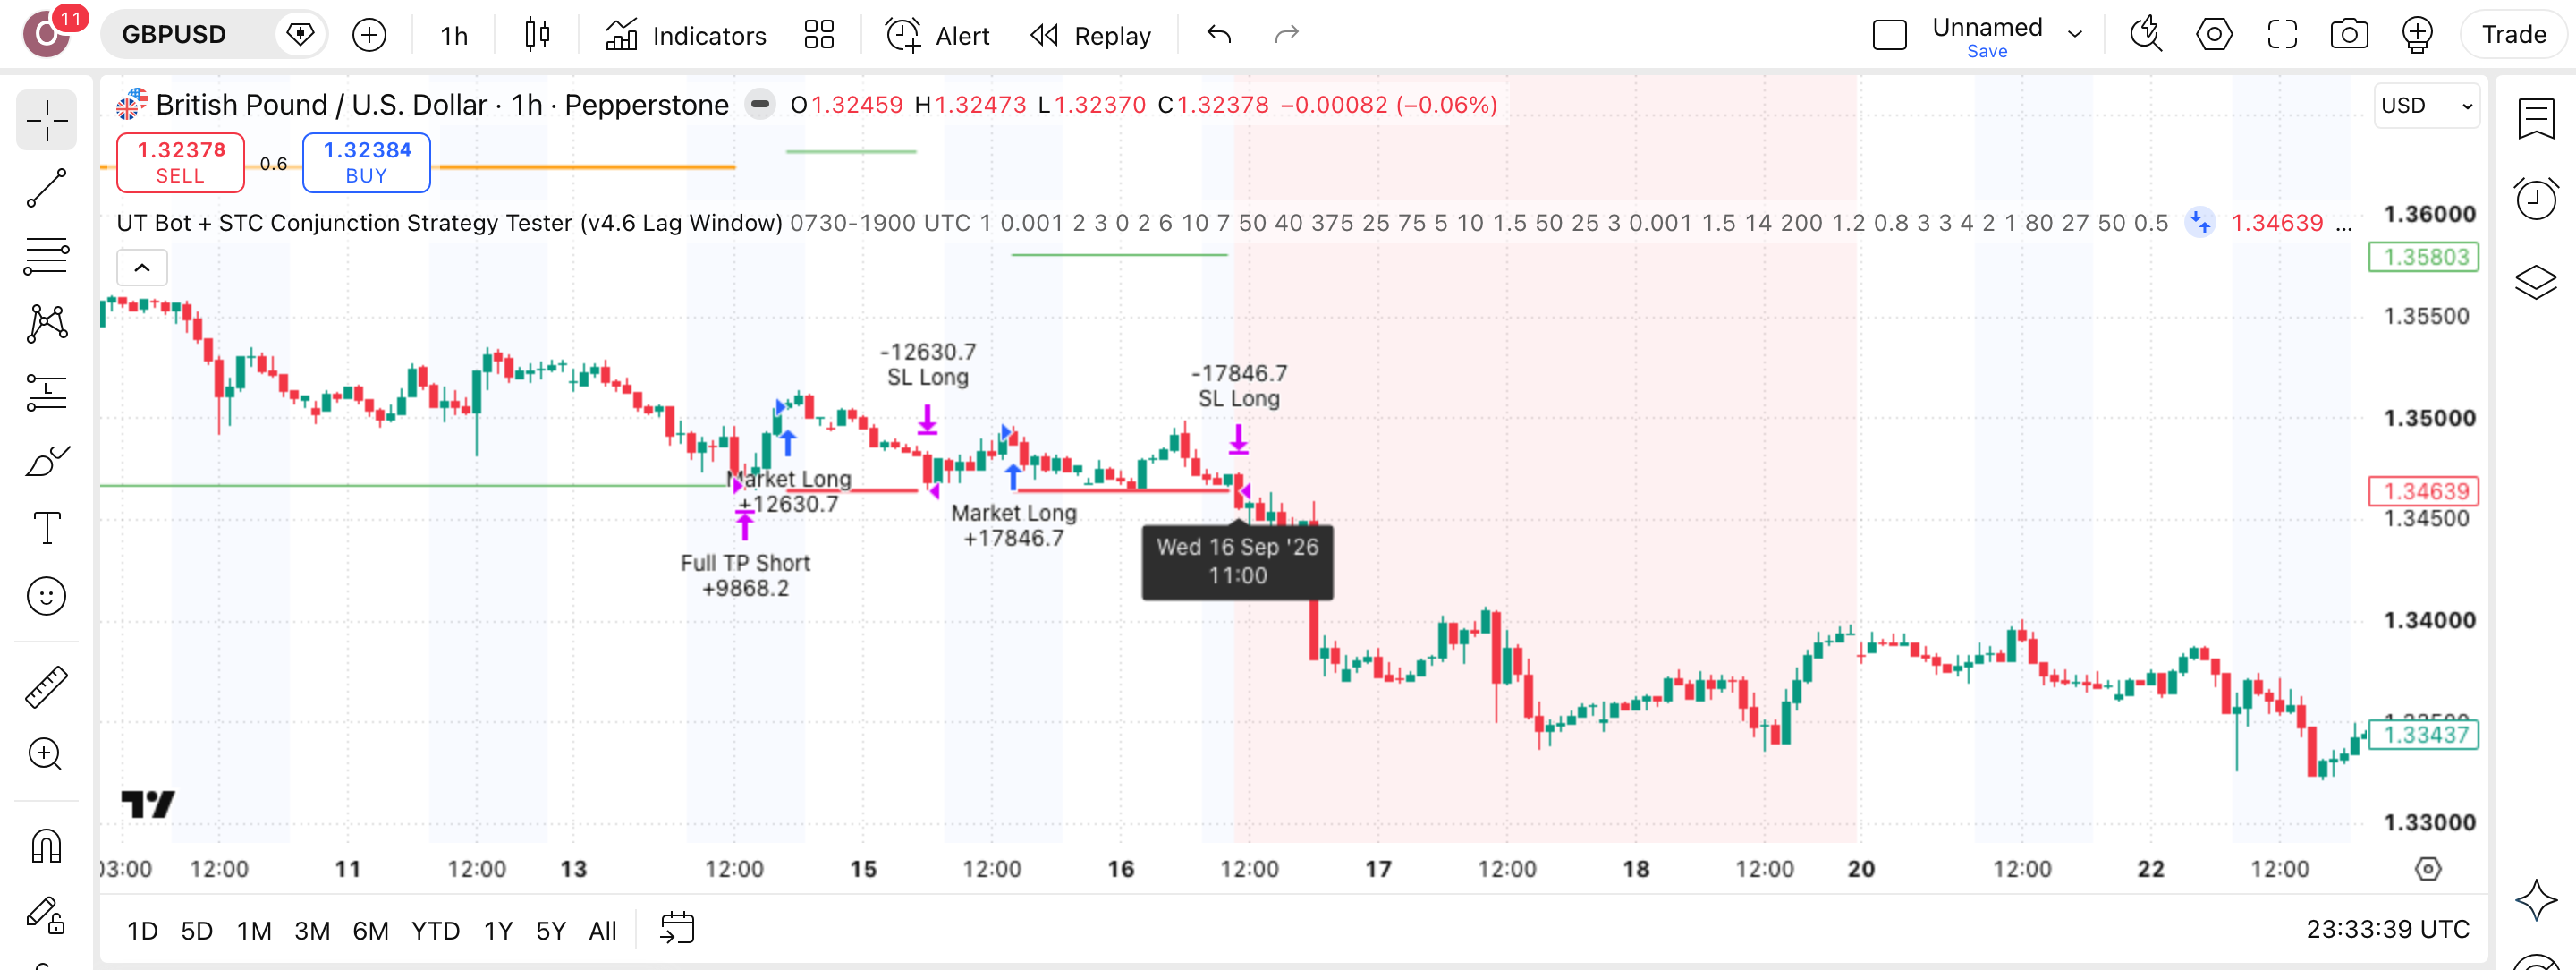
חפשו בצילום את הכניסות הספורות, 139 בכ-3.7 שנים, ואת המרווחים הארוכים שבהם הכסף בחוץ, 66% מהתקופה. המסננים אכן חוסמים, אבל 105 מהעסקאות שעברו אותם הפסידו.
מה קורה בפועל כשהסקריפט רץ
זיהוי
המחבר דורש יישור מלא (perfect alignment) של מומנטום, אזורי-ערך מבניים, עוצמת-נפח, גיאומטריית-נר ומהירות-מגמה לפני כל כניסה, ותוחם את המנוע לצמד GBPUSD בגרף שעה בלבד (For GBPUSD 1H only).
כניסה
מדד STC חייב להיות עד 25 לכניסת לונג ולפחות 75 לשורט, בשילוב איתות UT Bot, בתוך חלון 07:30–19:00 UTC, עם היסט-כניסה של 0, 2 או 6 פיפטים לפי משטר-התנודתיות.
סטופ
הסטופ (נקודת-היציאה בהפסד) נקבע לפי נקודת-סווינג של 10 נרות, או 7 בתנודתיות גבוהה, במרחק מינימלי של 10 פיפס. כל עסקה מסכנת 1% מההון, ובלם שבועי עוצר אחרי הפסד של 3%.
לוח-ההגדרות — מה לכוון ומה להשאיר
לוח-ההגדרות משקף את הריצה על GBPUSD מ-6.1.2023 עד 16.9.2026, שבה 139 עסקאות הורידו $10,000 ל-$5,093. חמש הגדרות קובעות את פרופיל-הסיכון.
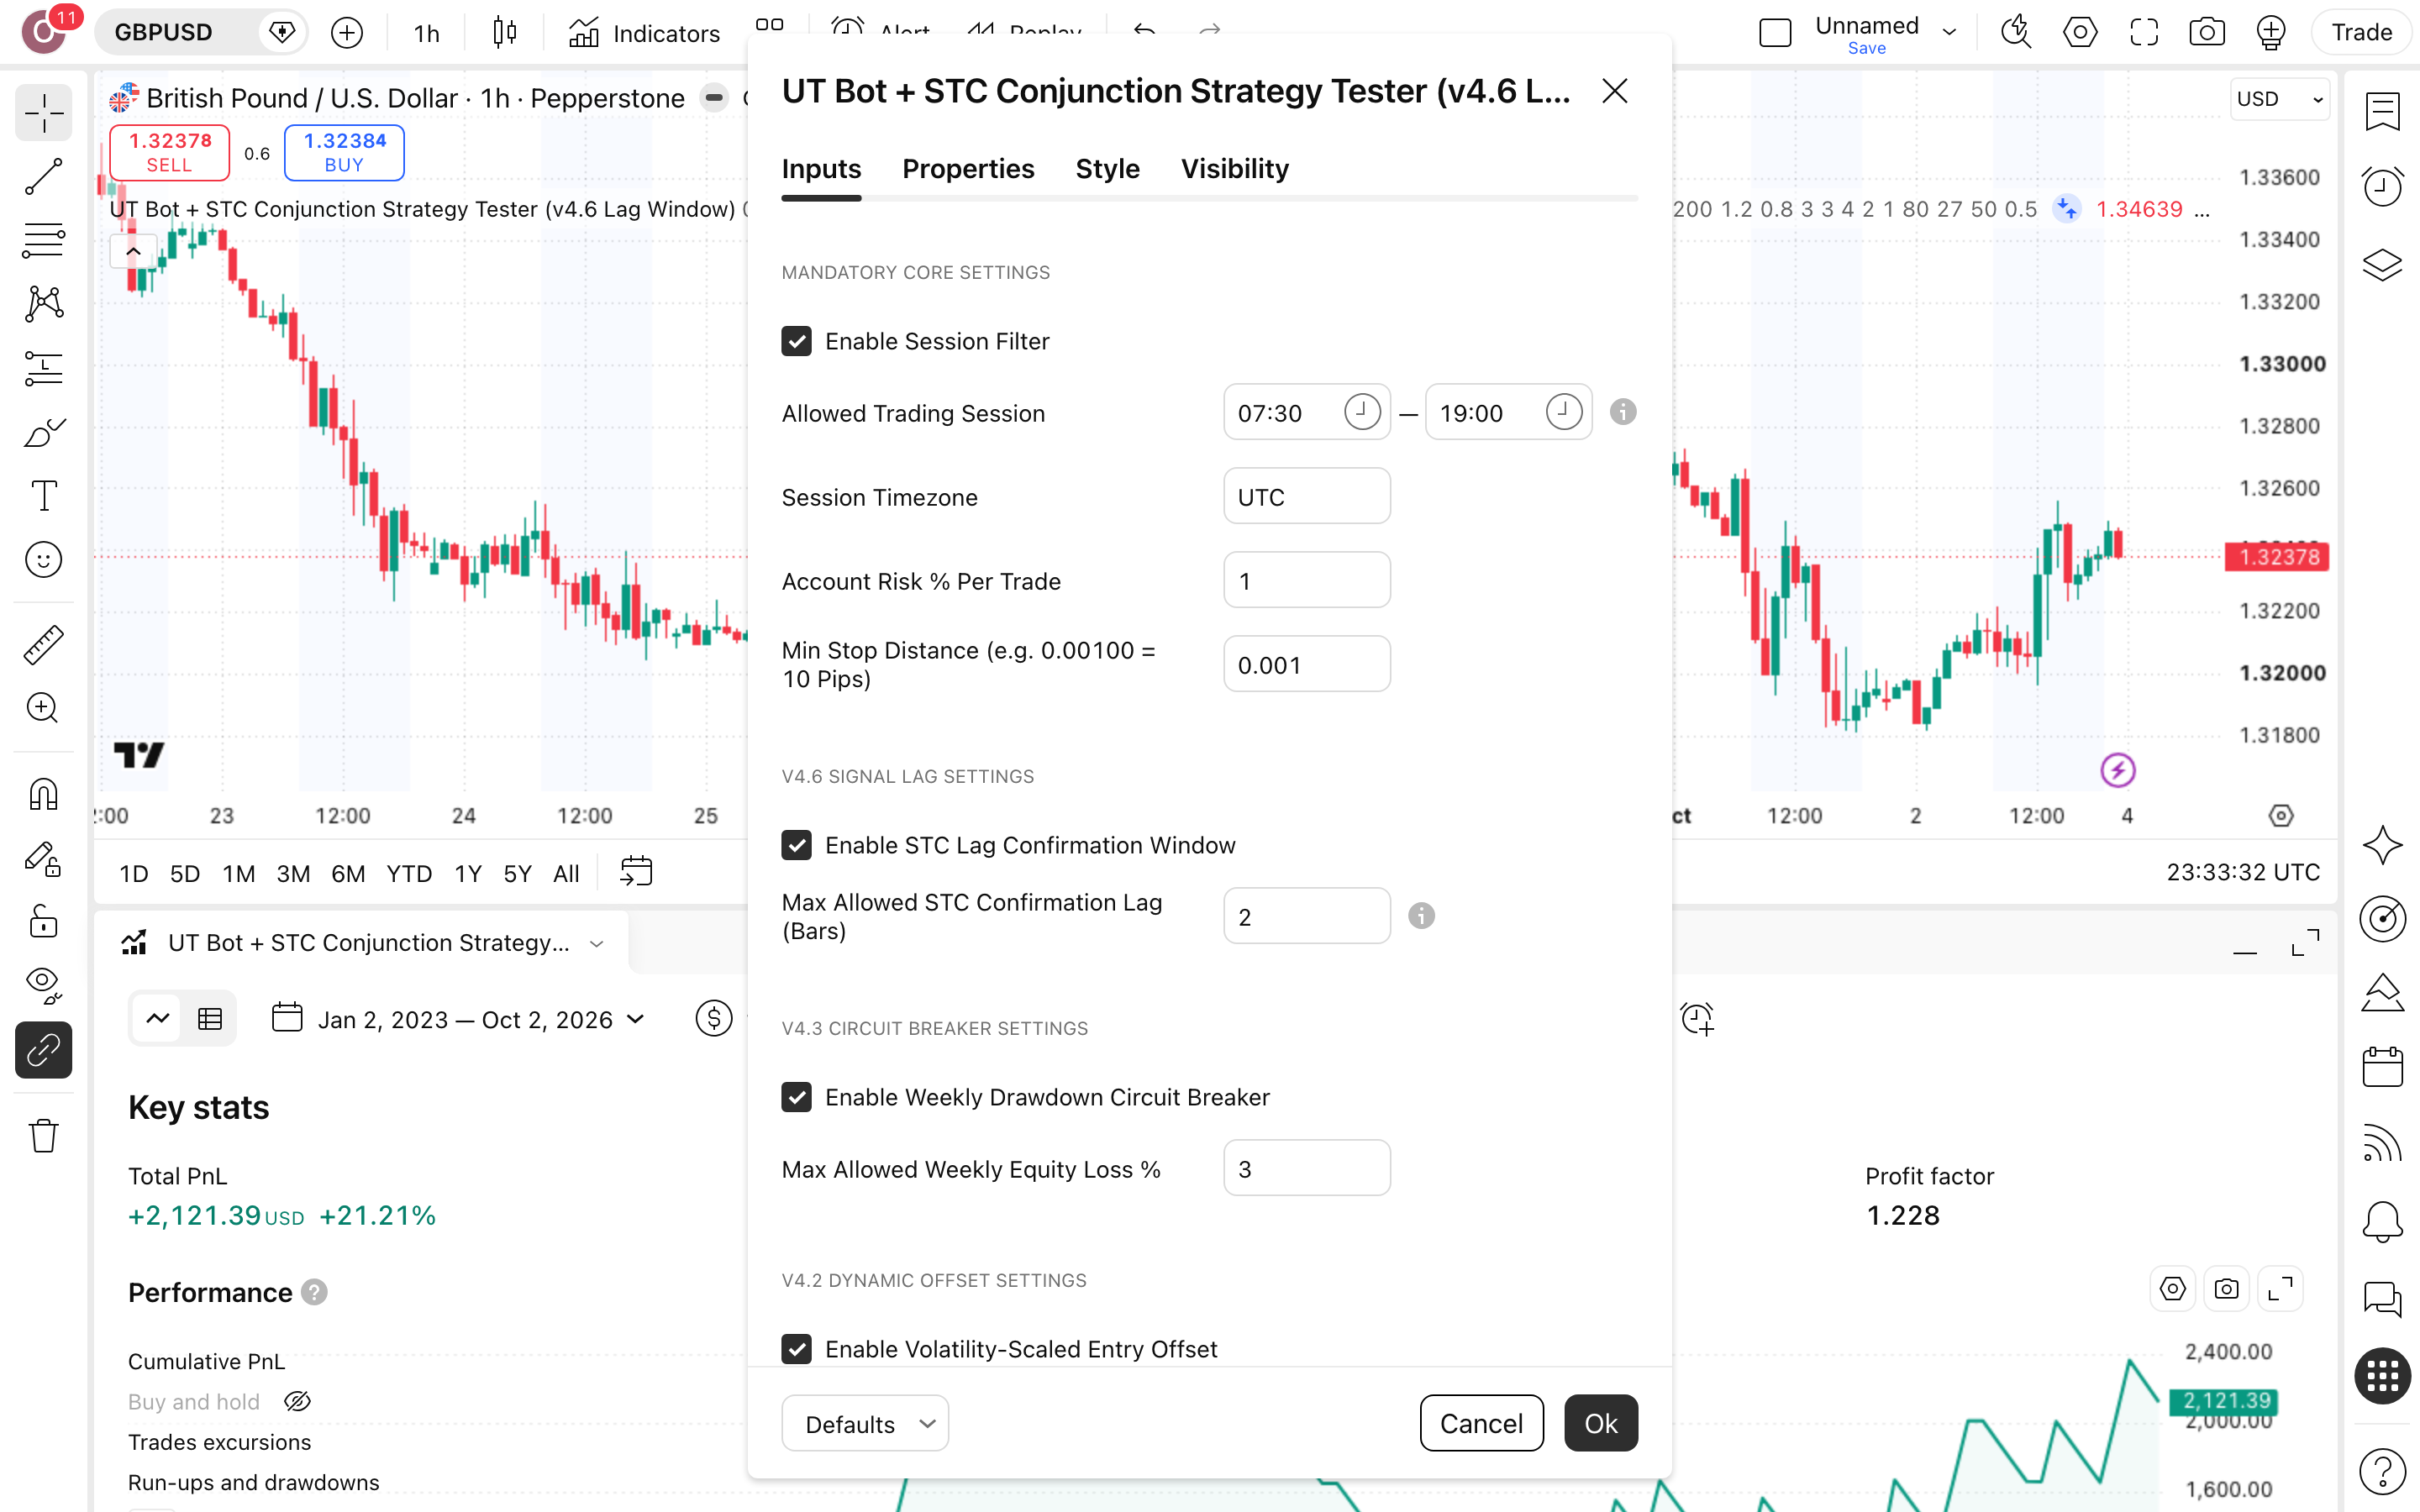
| Account Risk % Per Trade | אחוז ההון שכל עסקה מסכנת עד הסטופ. בריצה הוגדר 1%, ושינוי ל-1.5% באותה תקופה הגדיל את הירידה המקסימלית מהשיא מ-51.4% ל-65.7% והעמיק את ההפסד הכולל מ-49.1% ל-63.2%. | ברירת-מחדלההעלאה ל-1.5% החריפה גם את התשואה וגם את הירידה |
|---|---|---|
| Normal Regime R-Multiple Target | יעד-הרווח במשטר תנודתיות רגיל, ביחידות של הסיכון בעסקה. ברירת-המחדל היא 3, והעלאה ל-4.5 צמצמה את מספר העסקאות מ-139 ל-119, העמיקה את ההפסד הכולל ל-65.1% ואת הירידה מהשיא ל-69.2%. | ברירת-מחדליעד רחוק יותר הוביל לתוצאה גרועה יותר בריצה |
| Enable Weekly Drawdown Circuit Breaker | בלם שעוצר מסחר כשההון יורד יותר מ-3% בשבוע אחד. הבלם היה דלוק לאורך כל הריצה, ובכל זאת הירידה המקסימלית מהשיא הגיעה ל-51.4% ורצף-ההפסדים הארוך נמשך 17 עסקאות. | דלוקמגביל שבוע רע אחד, לא רצף של חודשים |
| Max STC for Longs / Min STC for Shorts | סף-הקיצון של מדד STC: לונג רק כשהמדד עד 25, ושורט רק כשהוא לפחות 75. בגבולות האלה נפתחו בריצה 74 עסקאות לונג ו-65 עסקאות שורט על GBPUSD. | ברירת-מחדלהלב של רעיון אזורי-הערך שהמחבר מתאר בתיעוד |
| Enable Session Filter | מגביל כניסות לחלון 07:30–19:00 לפי שעון UTC. יחד עם שאר המסננים, הכסף היה בשוק רק 34% מהזמן, ו-66% מהזמן ישב בחוץ לאורך כ-3.7 שנות הריצה הזאת. | דלוקחלון-המסחר שהמחבר קבע לצמד GBPUSD בגרף שעה |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
For GBPUSD 1H only UT Bot + STC Conjunction Engine [v4.7 Baseline]
— WellmanApex, יוצר הסקריפט, בעמוד-הפרסום הרשמי. שורה אחת שנועלת את המנוע על GBPUSD בגרף שעה בלבד, בלי הבטחות לכל שוק ולכל טווח זמן. זה נתן לנו תנאי-בדיקה בלי תירוצים: הרצנו בדיוק שם, בברירת-המחדל של היוצר, וקיבלנו תשואה כוללת של -49.1%. הציטוט מדבר על בסיס v4.7, והסקריפט הוא v4.8.
הרצנו את זה על GBPUSD — הנה מה שיצא
בק-טסט הוא לא תחזית, הוא שיעור: הרצנו את חוקי הסקריפט על מחירי GBPUSD מהעבר, וכך רואים איך היו מתנהגים בכסף אמיתי, לא מה יקרה מחר.
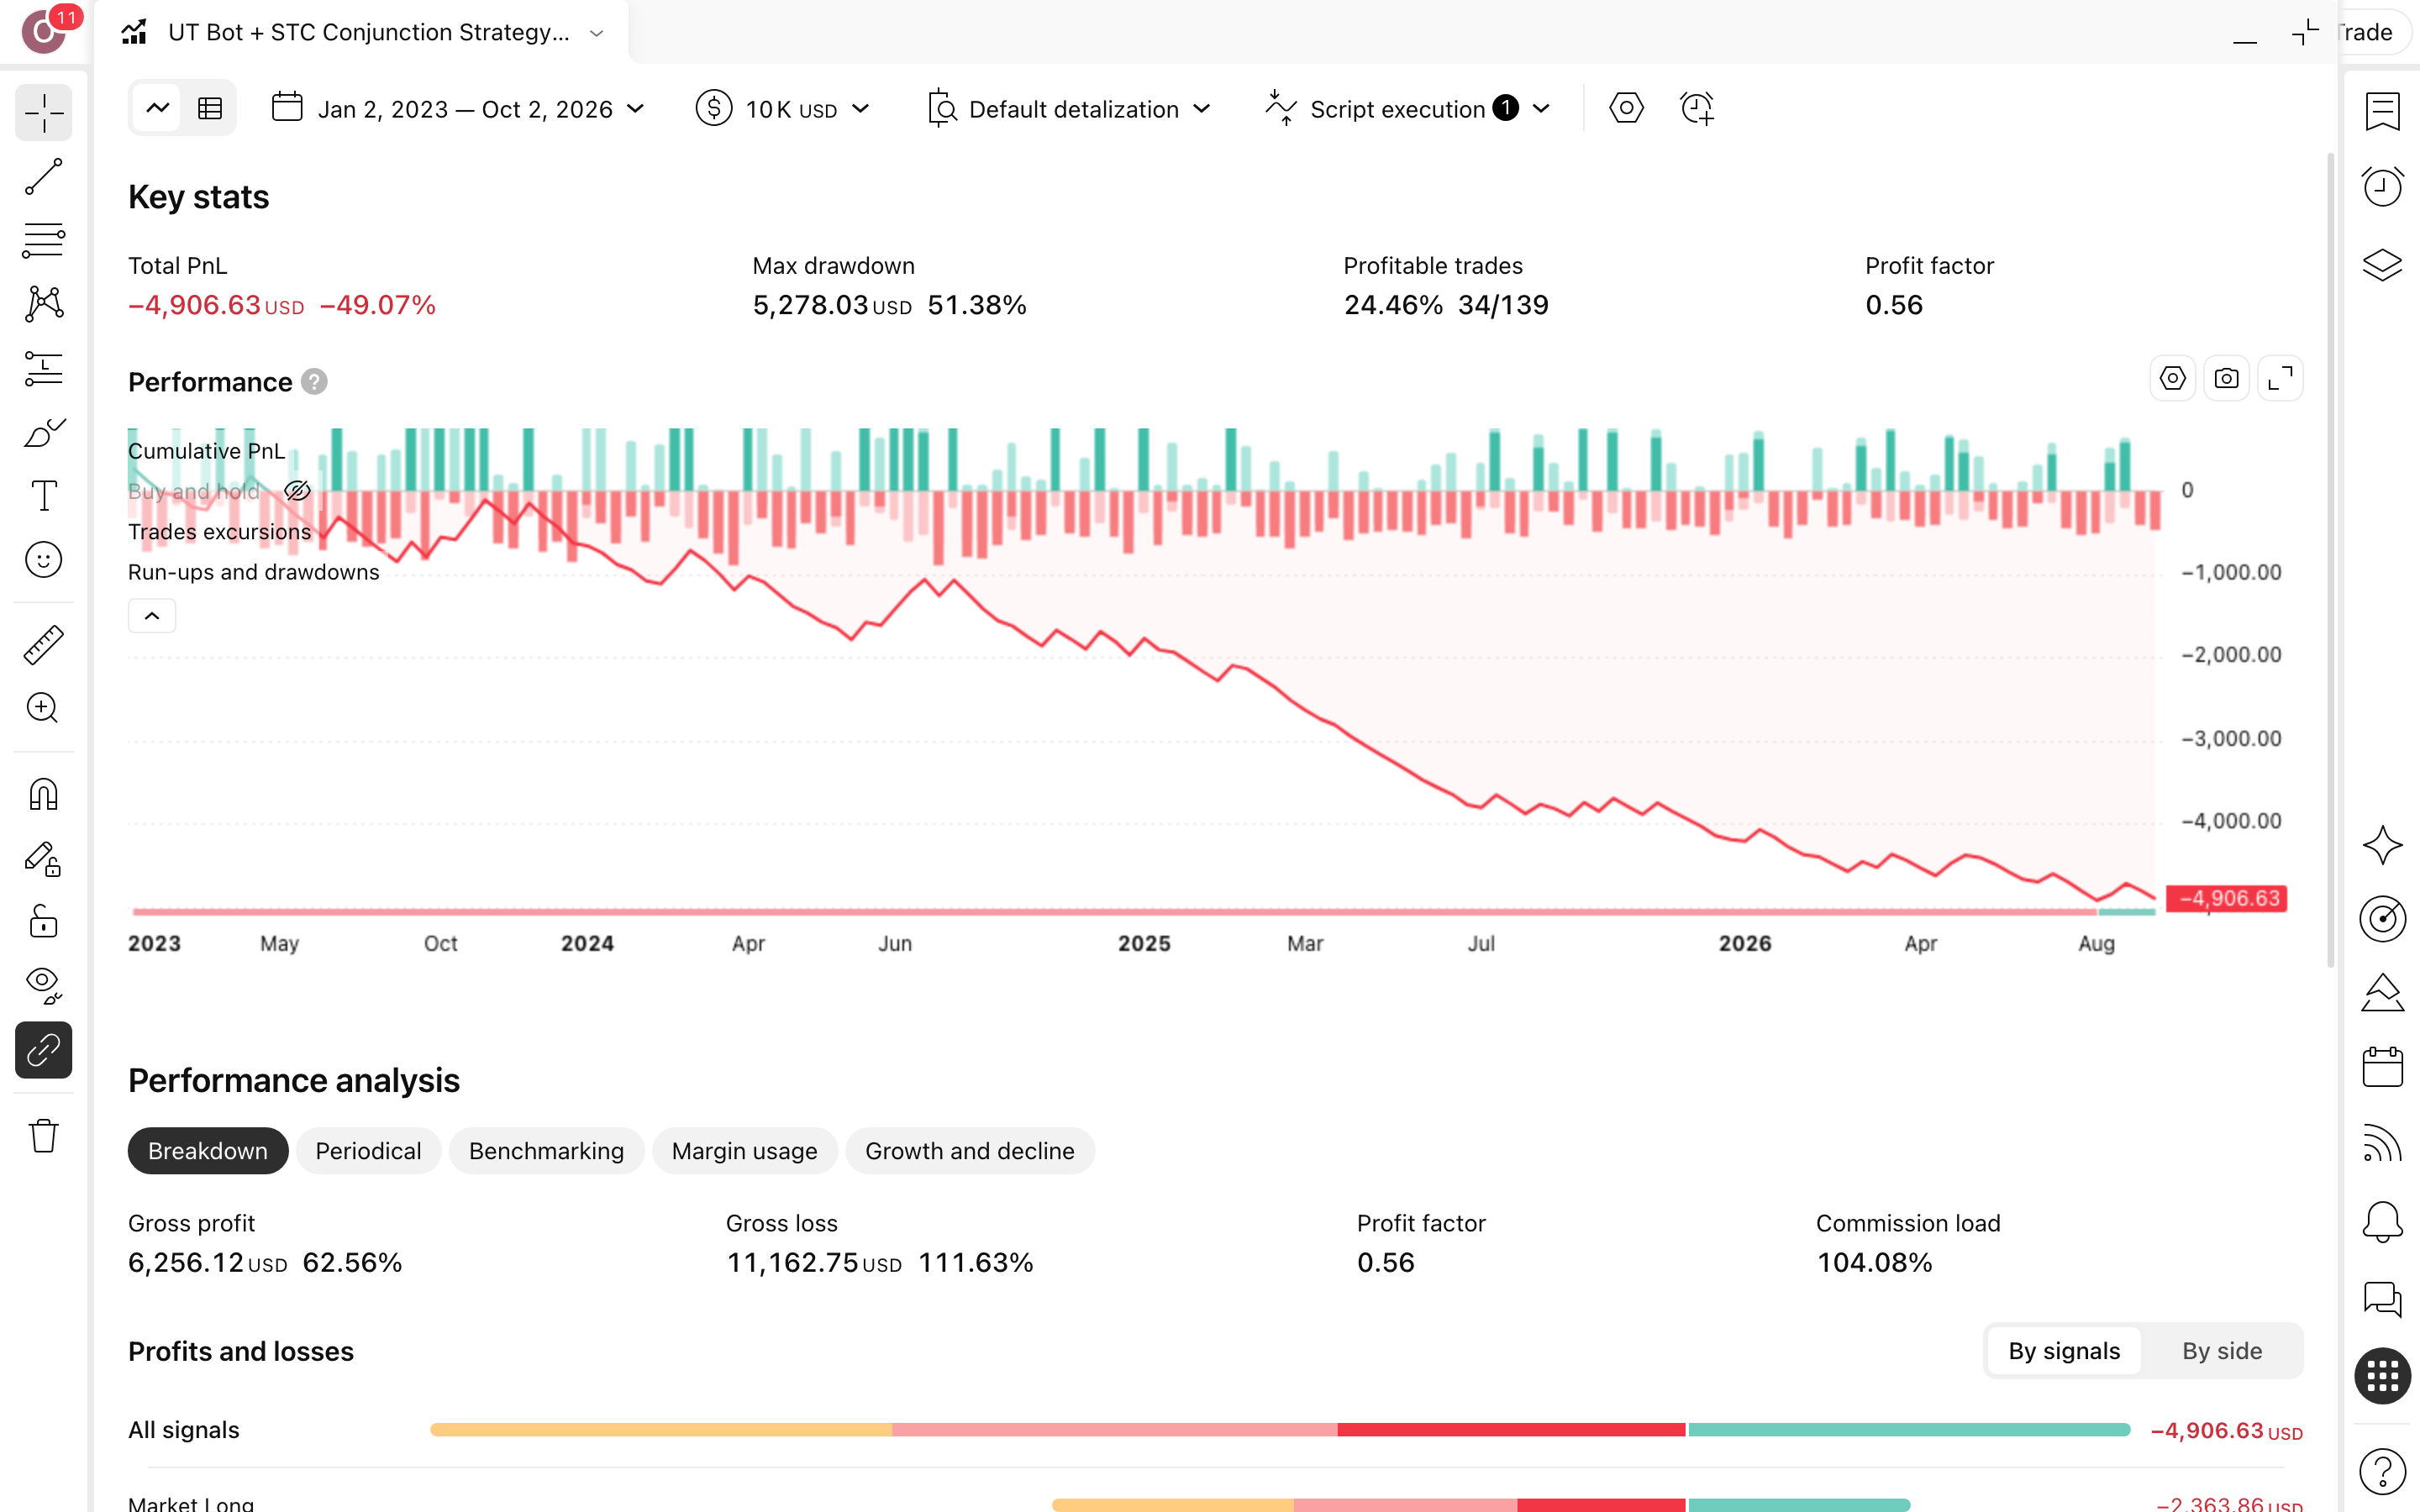
מספר עסקאות
139
139 עסקאות ב-3.7 שנים הן מדגם גדול מספיק, כלומר ההפסד כאן הוא תכונה של המערכת ולא מזל רע.
תקופת הבדיקה
3.7 שנים
כ-3.7 שנים על GBPUSD בגרף שעה בלבד, כמו שהיוצר עצמו מגדיר. כל מסקנה כאן לא עוברת אוטומטית לזוג אחר או לטווח-זמן אחר.
תשואה שנתית
-16.7%
-16.7% בשנה מול 2.9% בקנה-והחזק: מי שפשוט החזיק את הזוג הרוויח מעט, ומי שהפעיל את הסקריפט איבד כמעט חצי מההון.
ירידה מקסימלית מהשיא
51.4%
51.4% ירידה מהשיא (drawdown, הנפילה מהנקודה הגבוהה בחשבון): $10,000 בשיא היו נהיים $4,862. זו נפילה שצריך לשרוד לפני שבכלל שואלים על תשואה.
השנה הגרועה
2025
2025 הייתה השנה הגרועה בריצה, אבל התשואה שלה לא נמסרה. לכן את עומק הכאב מודדים בירידה מהשיא ולא בשנה בודדת.
זמן בשוק
34%
34% בשוק אומר שהסקריפט מחכה הרבה בין כניסות. מי שמצפה לפעולה יומיומית יפגוש בעיקר שעות ארוכות של כסף שלא עובד, וגם לא מרוויח.
עסקאות מרוויחות · ויחס רווח/הפסד
34 מ-139 · ×1.73
24% מרוויחות לבד, או ×1.73 לבד, לא אומרים כלום: השילוב קובע, וכאן הוא נותן Profit Factor (רווחים חלקי הפסדים) 0.56, כלומר 56 סנט לכל דולר שהופסד.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של WellmanApex (גרסת 2026-06-15), לונג ושורט, על גרף GBPUSD שעה
- הגדרותInitial capital=10000 · Commission=0.1% · Enable Session Filter=on · Allowed Trading Session=0730-1900 · Session Timezone=UTC · Account Risk % Per Trade=1 · Min Stop Distance (e.g. 0.00100 = 10 Pips)=0.001 · Enable Weekly Drawdown Circuit Breaker=on · Max Allowed Weekly Equity Loss %=3 · Enable Volatility-Scaled Entry Offset=on · Low Vol Offset (Pippettes)=0 · Normal Vol Offset (Pippettes)=2 · ועוד 33 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה3.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי UT Bot משקרת — והמספרים של השקר
קנה-והחזק ניצח ב-$6,007. שלושת הכרטיסים האלה מראים בדיוק איפה הסקריפט מאבד את הקרקע, בלי ייפוי.
העסקאות המפסידות
105 מ-139
105 עסקאות הפסידו, בערך שלוש מכל ארבע. זה קורה במערכת שלפי היוצר דורשת התאמה מושלמת של מומנטום, אזורי-ערך מבניים, עוצמת-נפח, גיאומטריית-נר ומהירות-מגמה (perfect alignment) לפני שהיא מכניסה הון. בקטלוג, "מושלם" היא מילה גמישה. בפועל תצטרך לבלוע הפסד אחרי הפסד ולחכות לכניסה הנדירה שעובדת.
רצף-ההפסדים
17 ברצף
17 הפסדים ברצף הם המבחן האמיתי: האם היית לוחץ על העסקה השמונה-עשרה? מפסק-הזרם השבועי שבהגדרות (עד 3% הפסד-הון בשבוע) תוחם שבוע בודד, לא את המגמה. ומי שמעלה את הסיכון לעסקה מ-1% ל-1.5% מקבל -63.2% תשואה כוללת במקום -49.1% בברירת-המחדל. הרצף פשוט נוגס עמוק יותר.
הזמן בחוץ
66% מהזמן
66% מהזמן הכסף ישב בחוץ, ובכל זאת $10,000 הפכו ל-$5,093. ההמתנה לא קנתה ביטחון: בחלון הקטן שבו הסקריפט כן נכנס, הוא איבד יותר משקנה-והחזק הרוויח בכל התקופה. ועוד לא נוכו פערי-ביצוע, כך שבחשבון אמיתי התמונה רק מחמירה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם יש מספיק עסקאות? בריצה שלנו נרשמו 139 עסקאות לאורך כ-3.7 שנים, ורק 34 מהן מרוויחות (24%). המדגם מספיק כדי לזהות דפוס הפסד עקבי, אבל הוא נשען על צמד מטבעות אחד ותקופה אחת.
- האם העמלה בפנים? הגדרנו ידנית עמלה של 0.1% לכל פעולה, ועדיין 10,000 דולר הפכו ל-5,093. בכל דוח שתפגוש, בדוק קודם ששדה-העמלה לא עומד על אפס. פערי-ביצוע ומס של 25% לא נוכו גם אצלנו.
- האם האות מצויר-מחדש? הסקריפט הזה מוגדר כלא מצייר-מחדש, והקוד שלו פתוח לקריאה. האותות בגרף ההיסטורי לא שוכתבו בדיעבד, ולכן הירידה מהשיא של 51.4% היא תוצאה של הלוגיקה עצמה.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, אבל כתב שהמנוע מיועד לצמד GBPUSD בגרף שעה בלבד (For GBPUSD 1H only). לכן הרצנו בדיוק שם, מ-6.1.2023 עד 16.9.2026, בזירה שהוא עצמו בחר.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של הגדרה אחת, היא צירוף-מקרים, לא שיטה שאפשר לסמוך עליה בכסף אמיתי.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 139 | -49.1% | 51.4% |
| שינוי Account Risk % Per Trade מ-1 ל-1.5 | 132 | -63.2% | 65.7% |
| שינוי Normal Regime R-Multiple Target מ-3 ל-4.5 | 119 | -65.1% | 69.2% |
כמה כסף בכלל שמים על דבר כזה?
בריצה הזאת כל עסקה סיכנה 1% מההון לפי ההגדרה Account Risk % Per Trade, ומפסק-זרם שבועי הוגדר על הפסד של 3% בשבוע. ועדיין הגיע רצף של 17 עסקאות מפסידות. הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מנקודת-שיא של החשבון) הגיעה ל-51.4%: 10,000 דולר בשיא היו הופכים ל-4,862. כלומר, גם עם סיכון שנראה זהיר על הנייר, חצי מהחשבון נעלם. כשהעלינו את הסיכון ל-1.5%, הירידה קפצה ל-65.7%.
היתרון האמיתי למתחיל הוא משמעת מכנית, לא רווח. הסקריפט סוחר רק בין 07:30 ל-19:00 לפי שעון UTC. הוא מחייב מרחק-סטופ (נקודת-יציאה בהפסד שנקבעת מראש) של לפחות 10 פיפס, ומשאיר את הכסף בחוץ 66% מהזמן. את התבנית הזאת, כללים קבועים מראש בלי החלטות של הרגע, אפשר ללמוד ממנו גם כשהוא מפסיד.
שורט ומינוף. הריצה כוללת עסקאות שורט על GBPUSD. כדי לבצע שורט על מט"ח בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
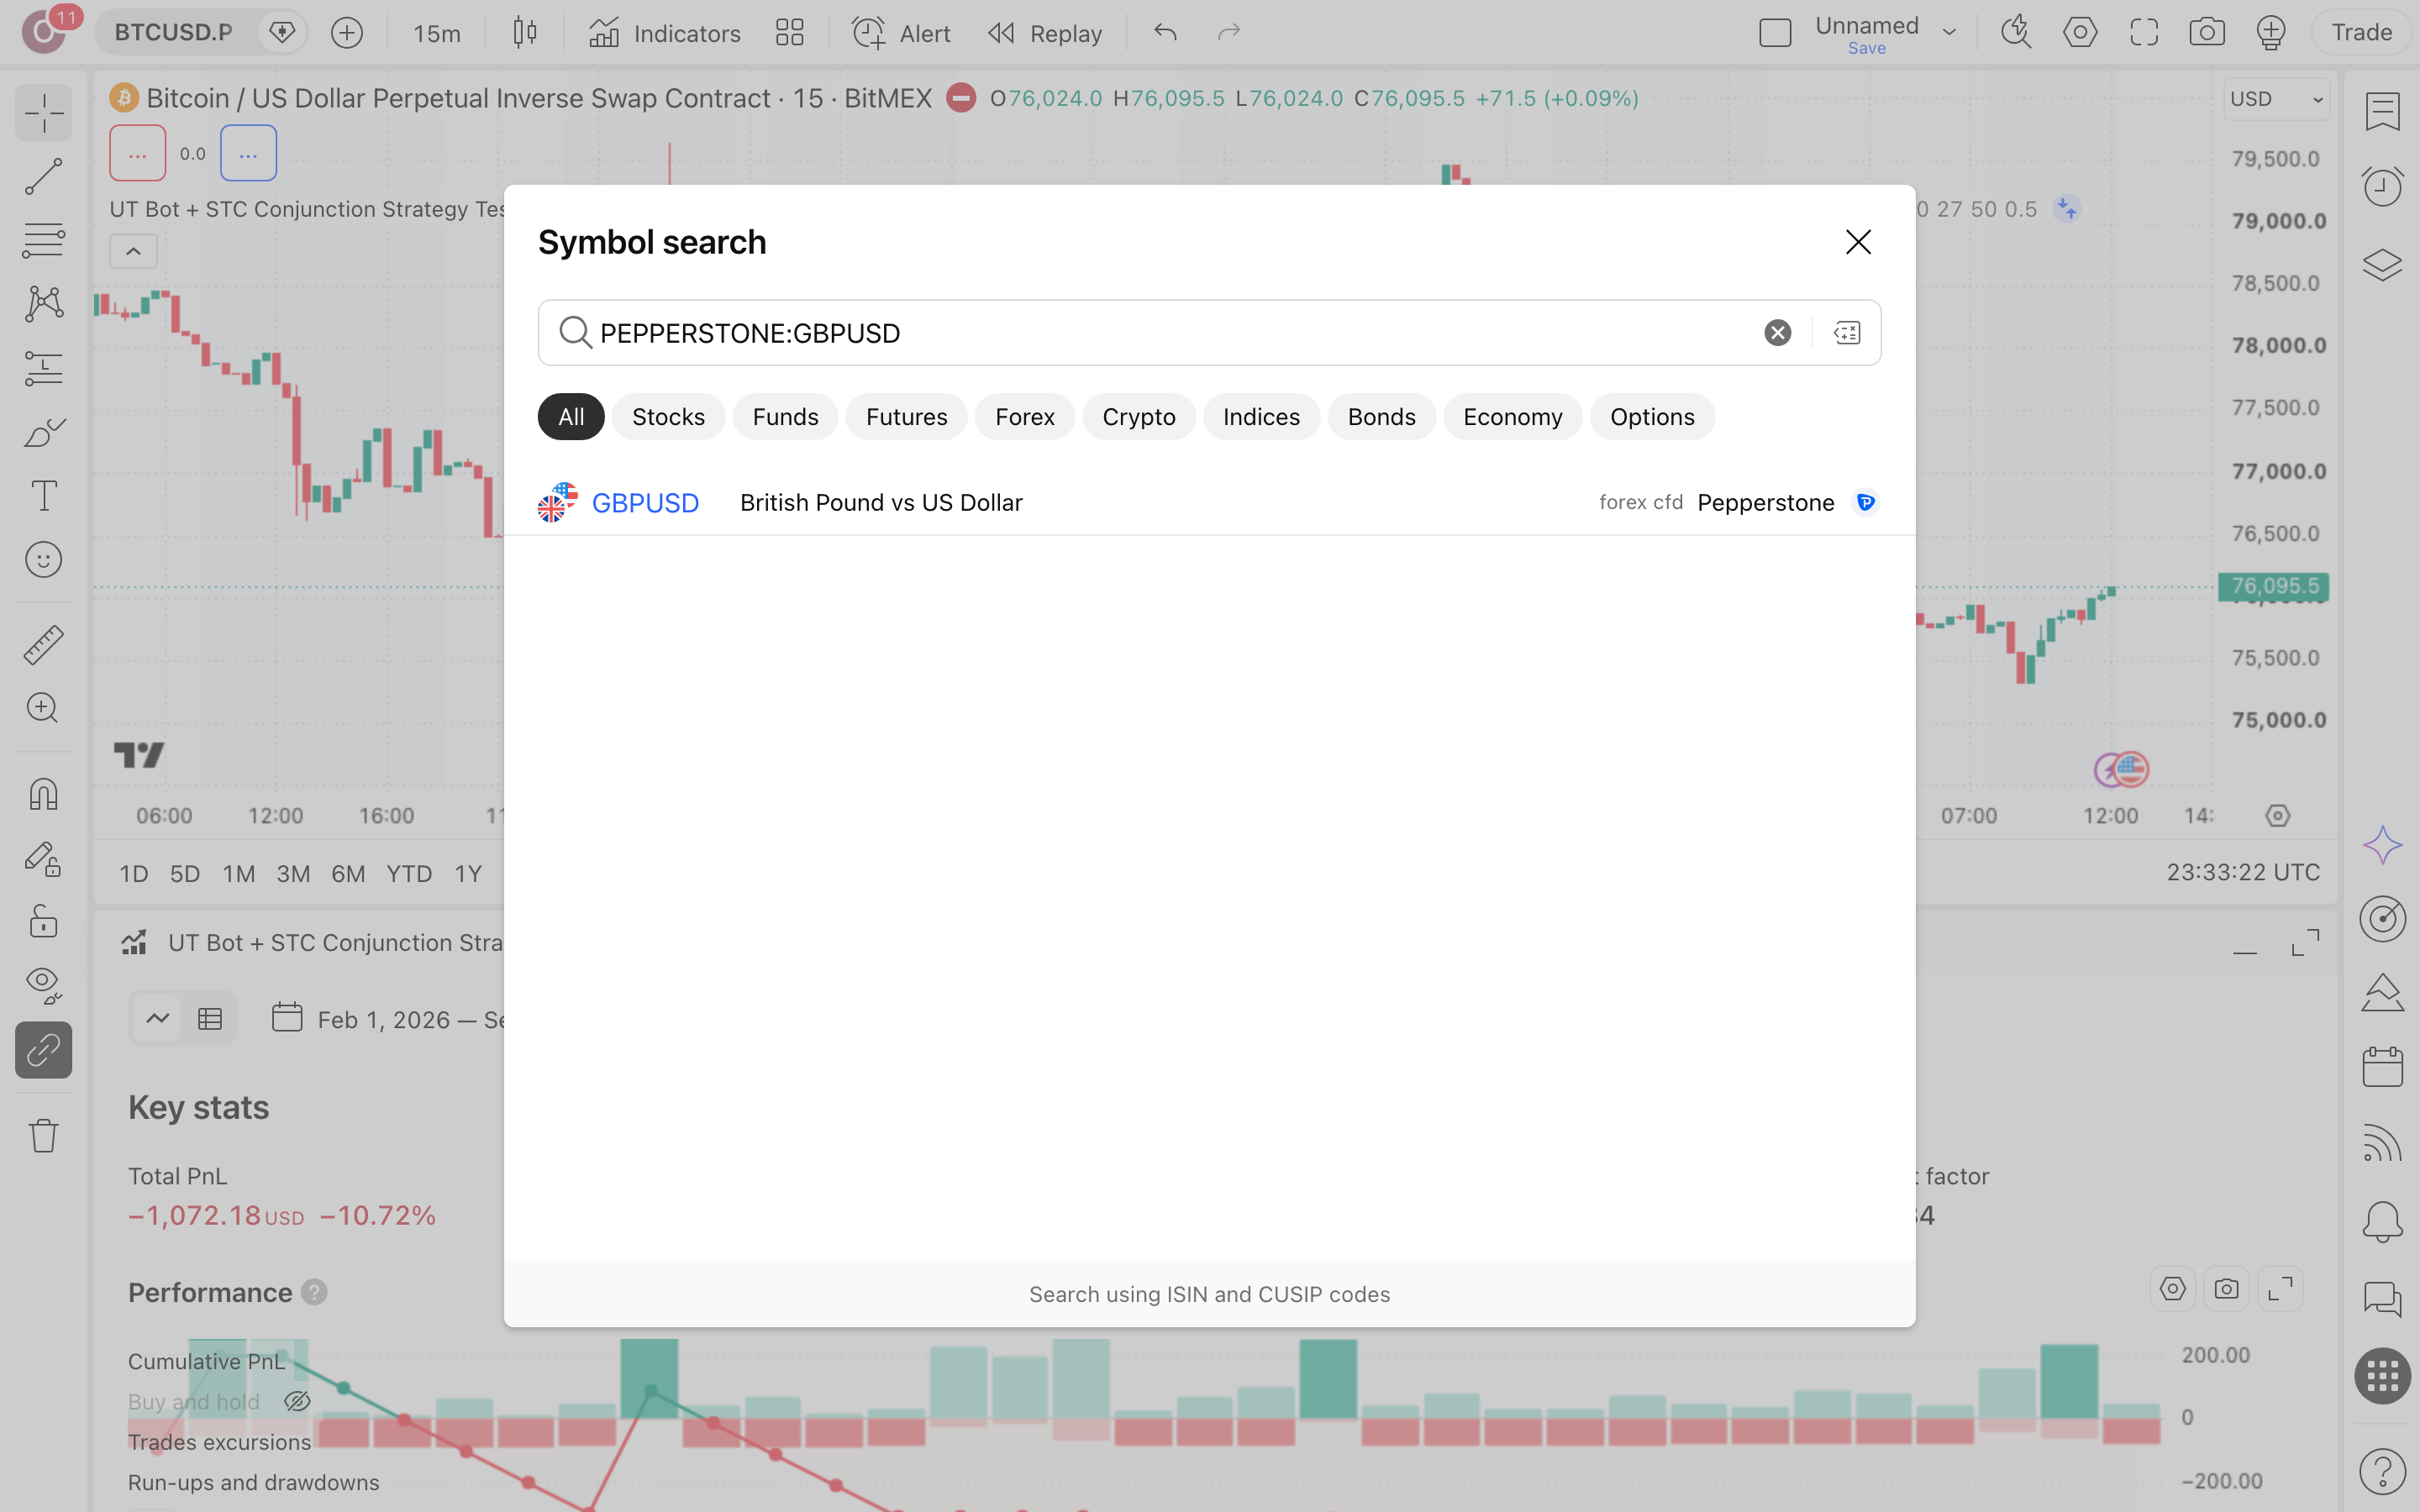
פותחים גרף GBPUSD שעתי
פותחים גרף של PEPPERSTONE:GBPUSD בטווח של שעה. זה הנכס והטווח שהיוצר עצמו כיוון אליהם, ובהם רצה הבדיקה שלנו, מ-6.1.2023 עד 16.9.2026. נכס אחר או טווח-זמן אחר הם כבר בדיקה אחרת, ואין סיבה להניח שהתוצאות יעברו אליה כמו-שהן.
מוצאים את הסקריפט
מחפשים בסקריפטים של הקהילה את השם המלא, UT Bot + STC Conjunction Strategy Tester v4.8, ומוודאים שהמחבר הוא WellmanApex ושתאריך-העדכון הוא 15.6.2026. אם החיפוש לא מוצא אותו, פותחים את דף-הסקריפט מהקישור שבעמוד-המקור ומוסיפים אותו לגרף משם.
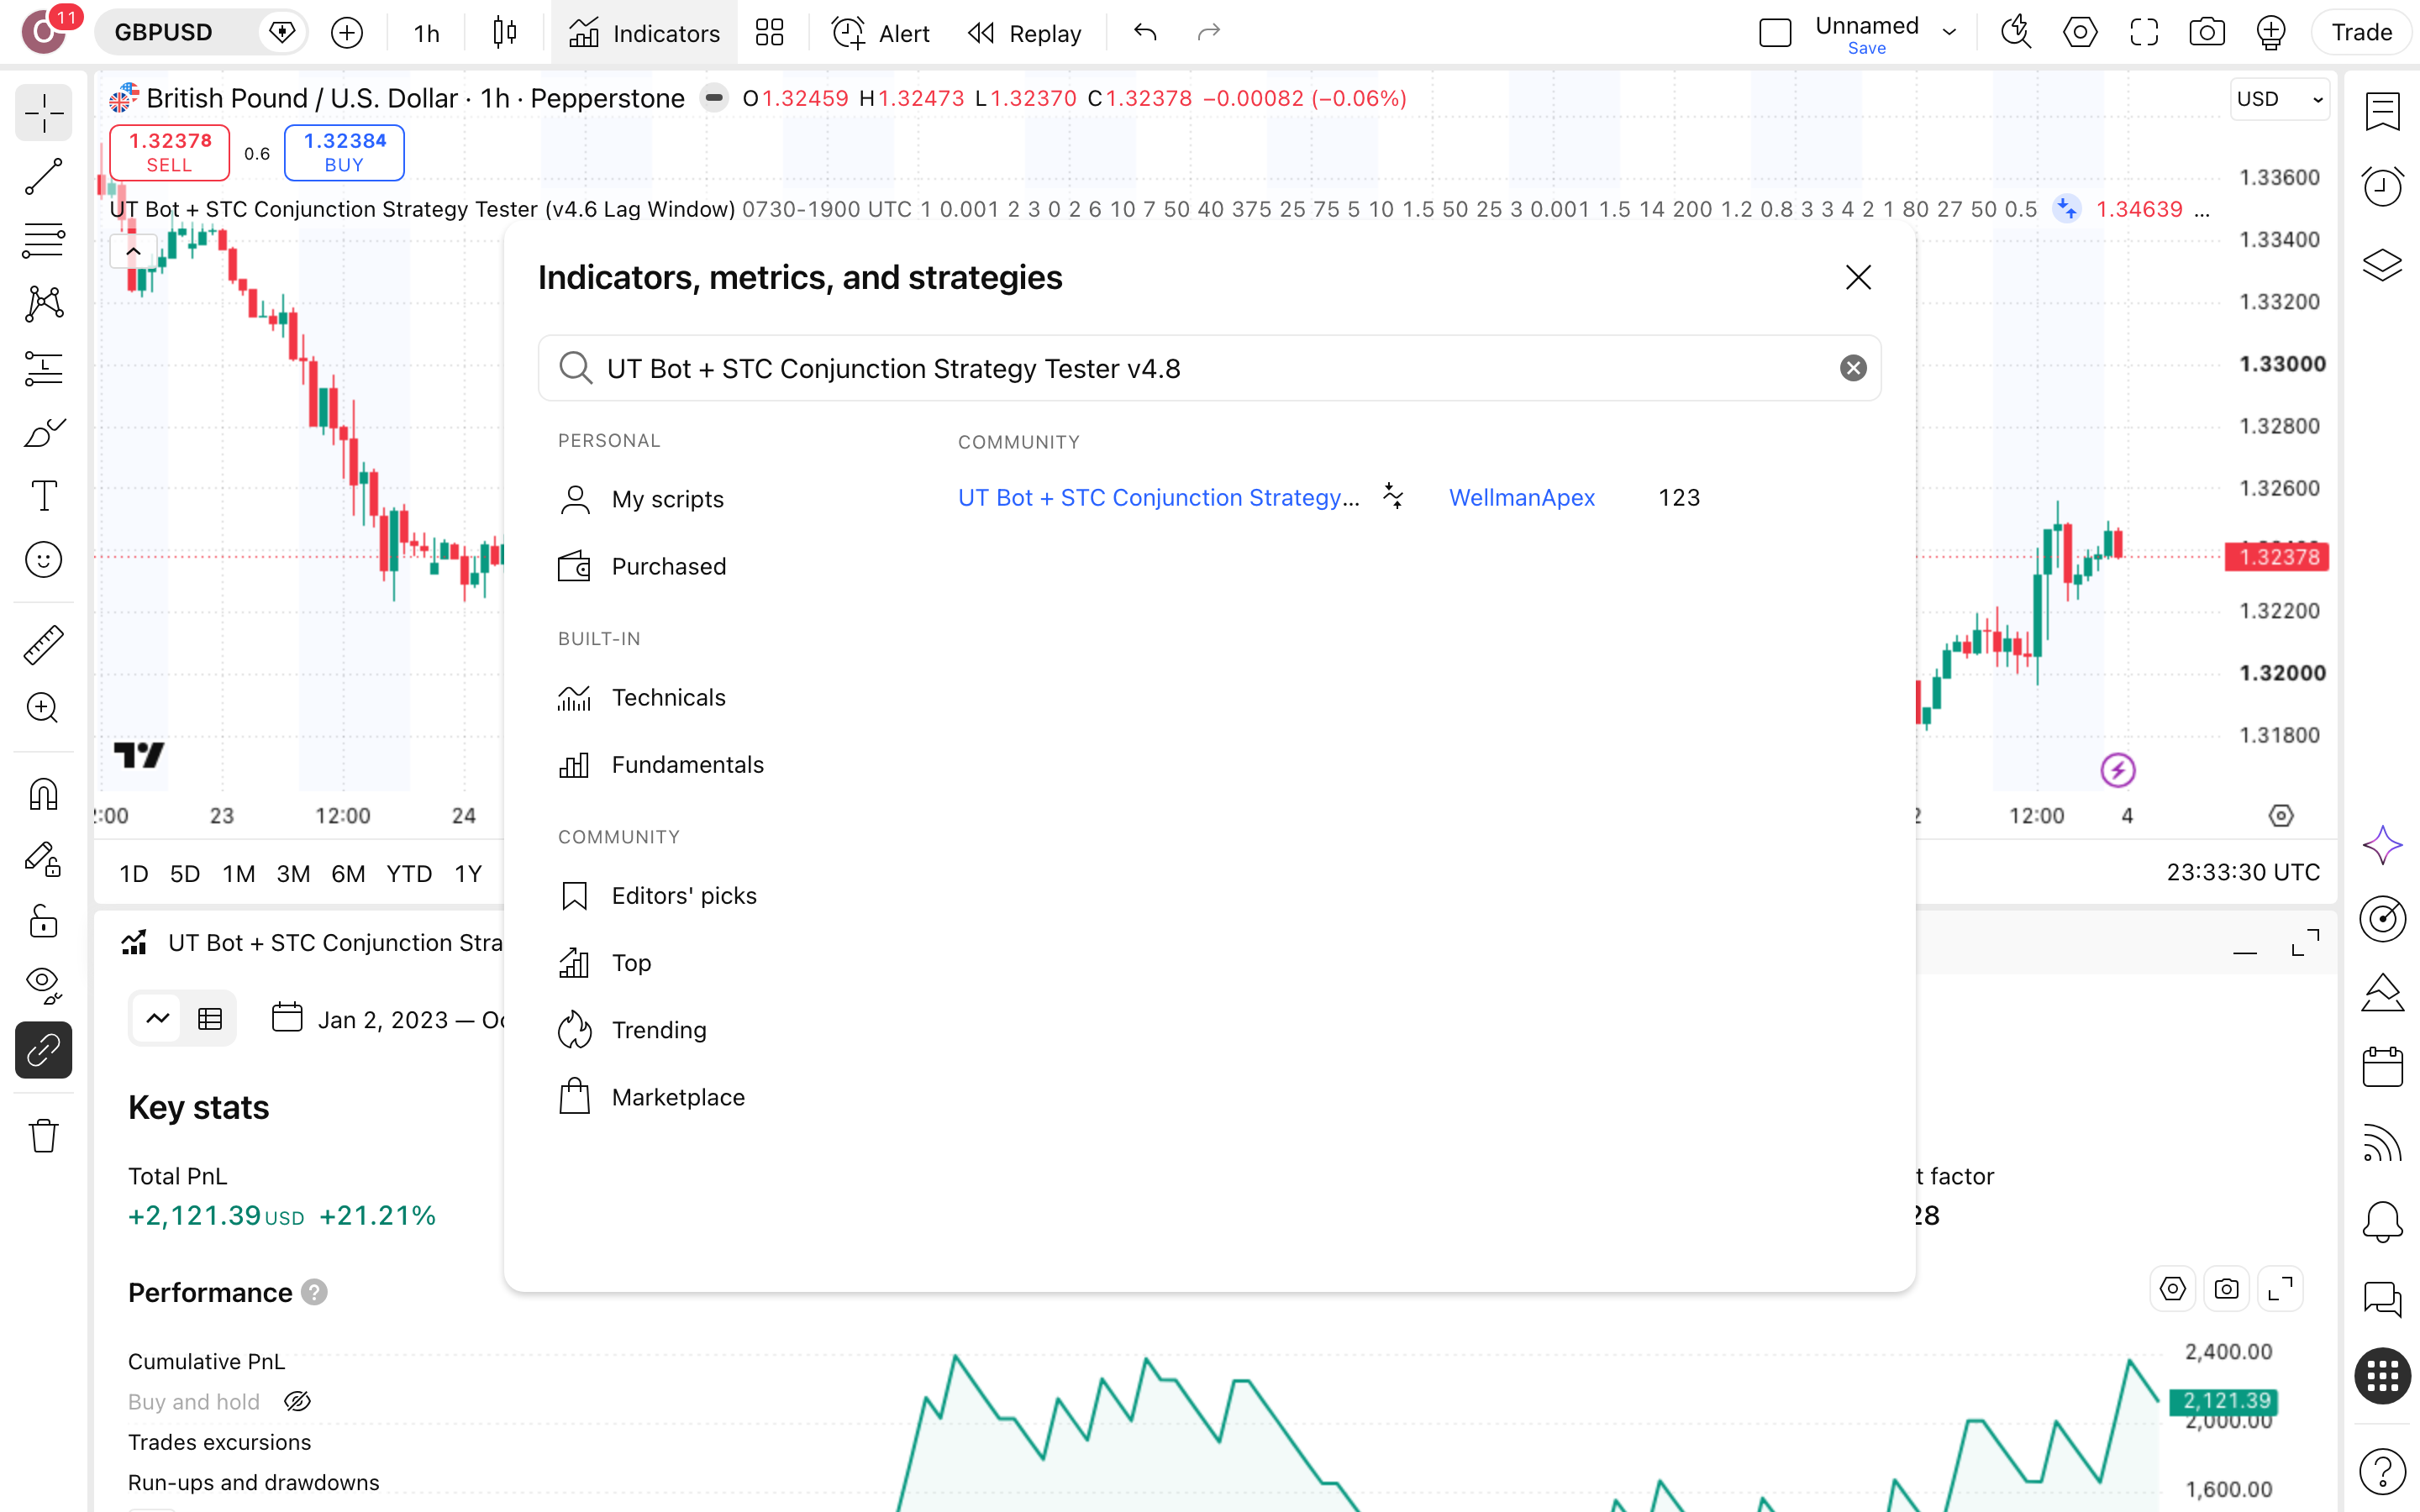
שם עם UT Bot ו-STC לא מספיק; בחר רק את הגרסה v4.8 של WellmanApex, אחרת המספרים כאן לא רלוונטיים לך.
מגדירים עמלה לפני כל דבר
לפני שמסתכלים על מספר אחד, נכנסים להגדרות האסטרטגיה (Properties) ומקלידים עמלה של 0.1% לכל פעולה, כמו שהוגדר ידנית בריצה שלנו. עם 139 עסקאות בתקופה, דוח בלי עמלה מציג תמונה טובה יותר מזו שהחשבון היה רואה בפועל.
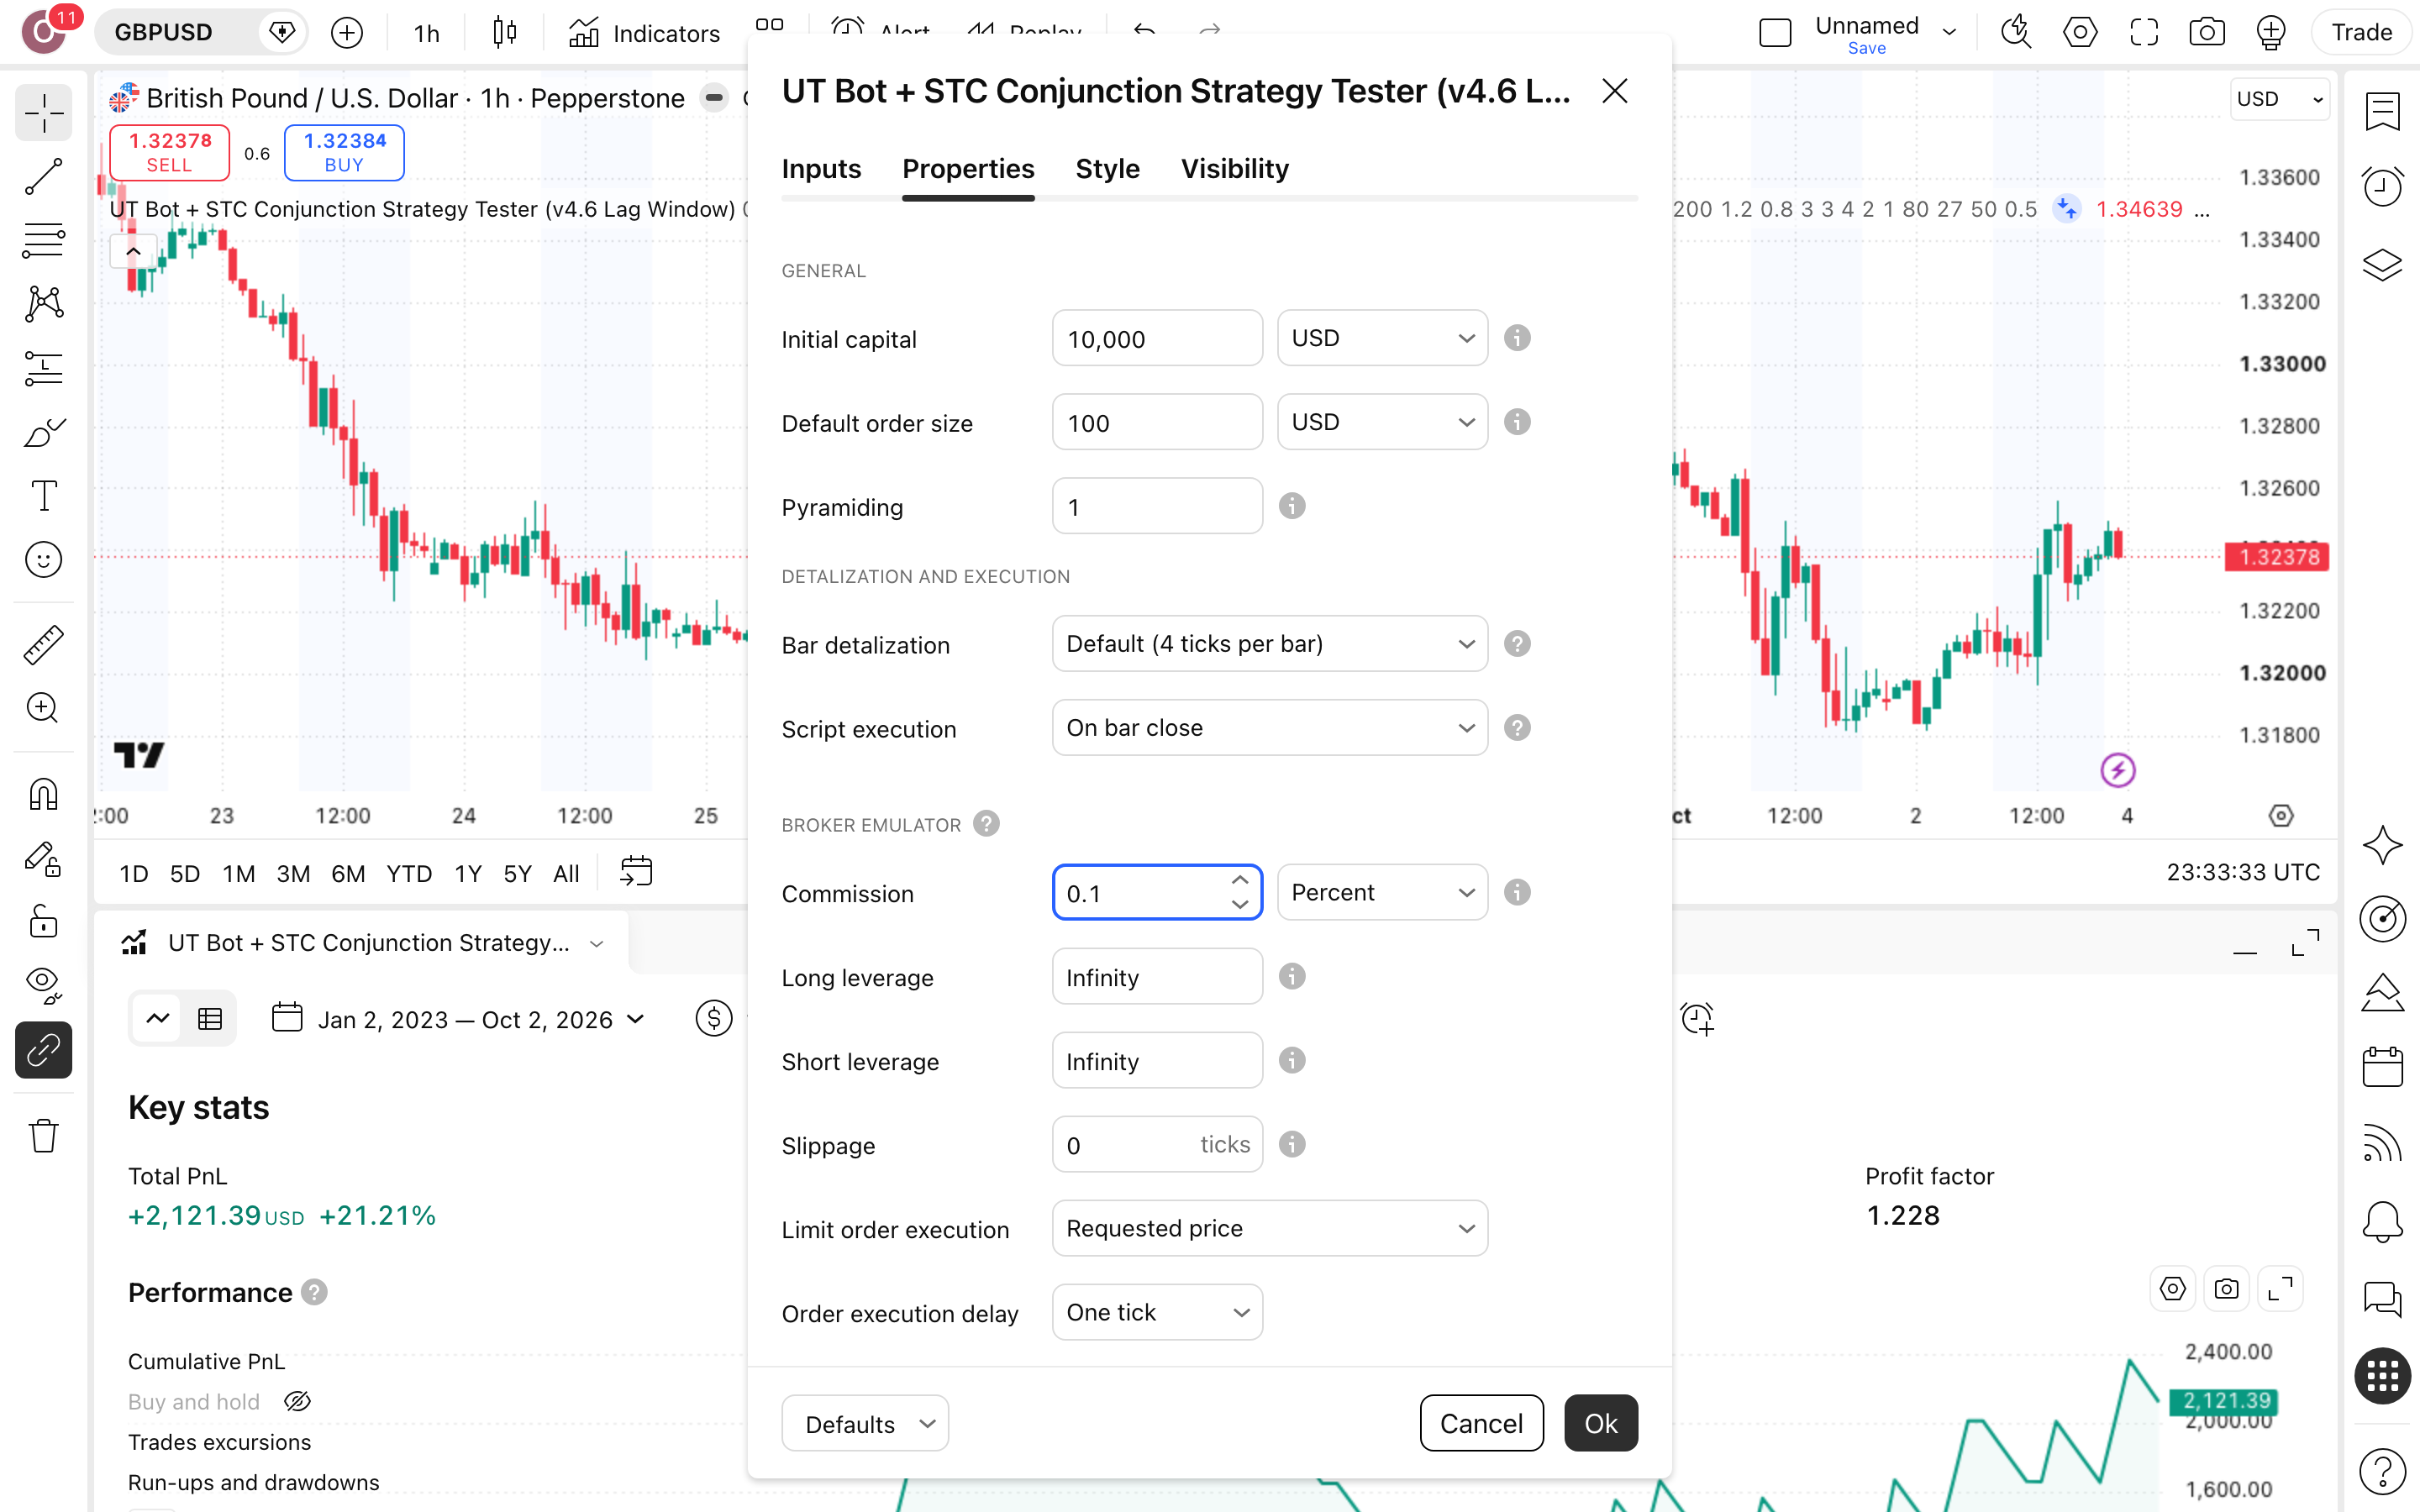
פותחים את דוח-האסטרטגיה
פותחים את חלונית Strategy Tester ובודקים קודם שההגדרות תואמות לריצה: הון-התחלתי $10,000, סיכון של 1% לעסקה, מסנן-שעות 0730-1900 לפי UTC ומפסק-הפסד שבועי של 3%. אם אחד מהם שונה, המספרים שתראה לא יתאימו בדיוק לאלה שבעמוד הזה.
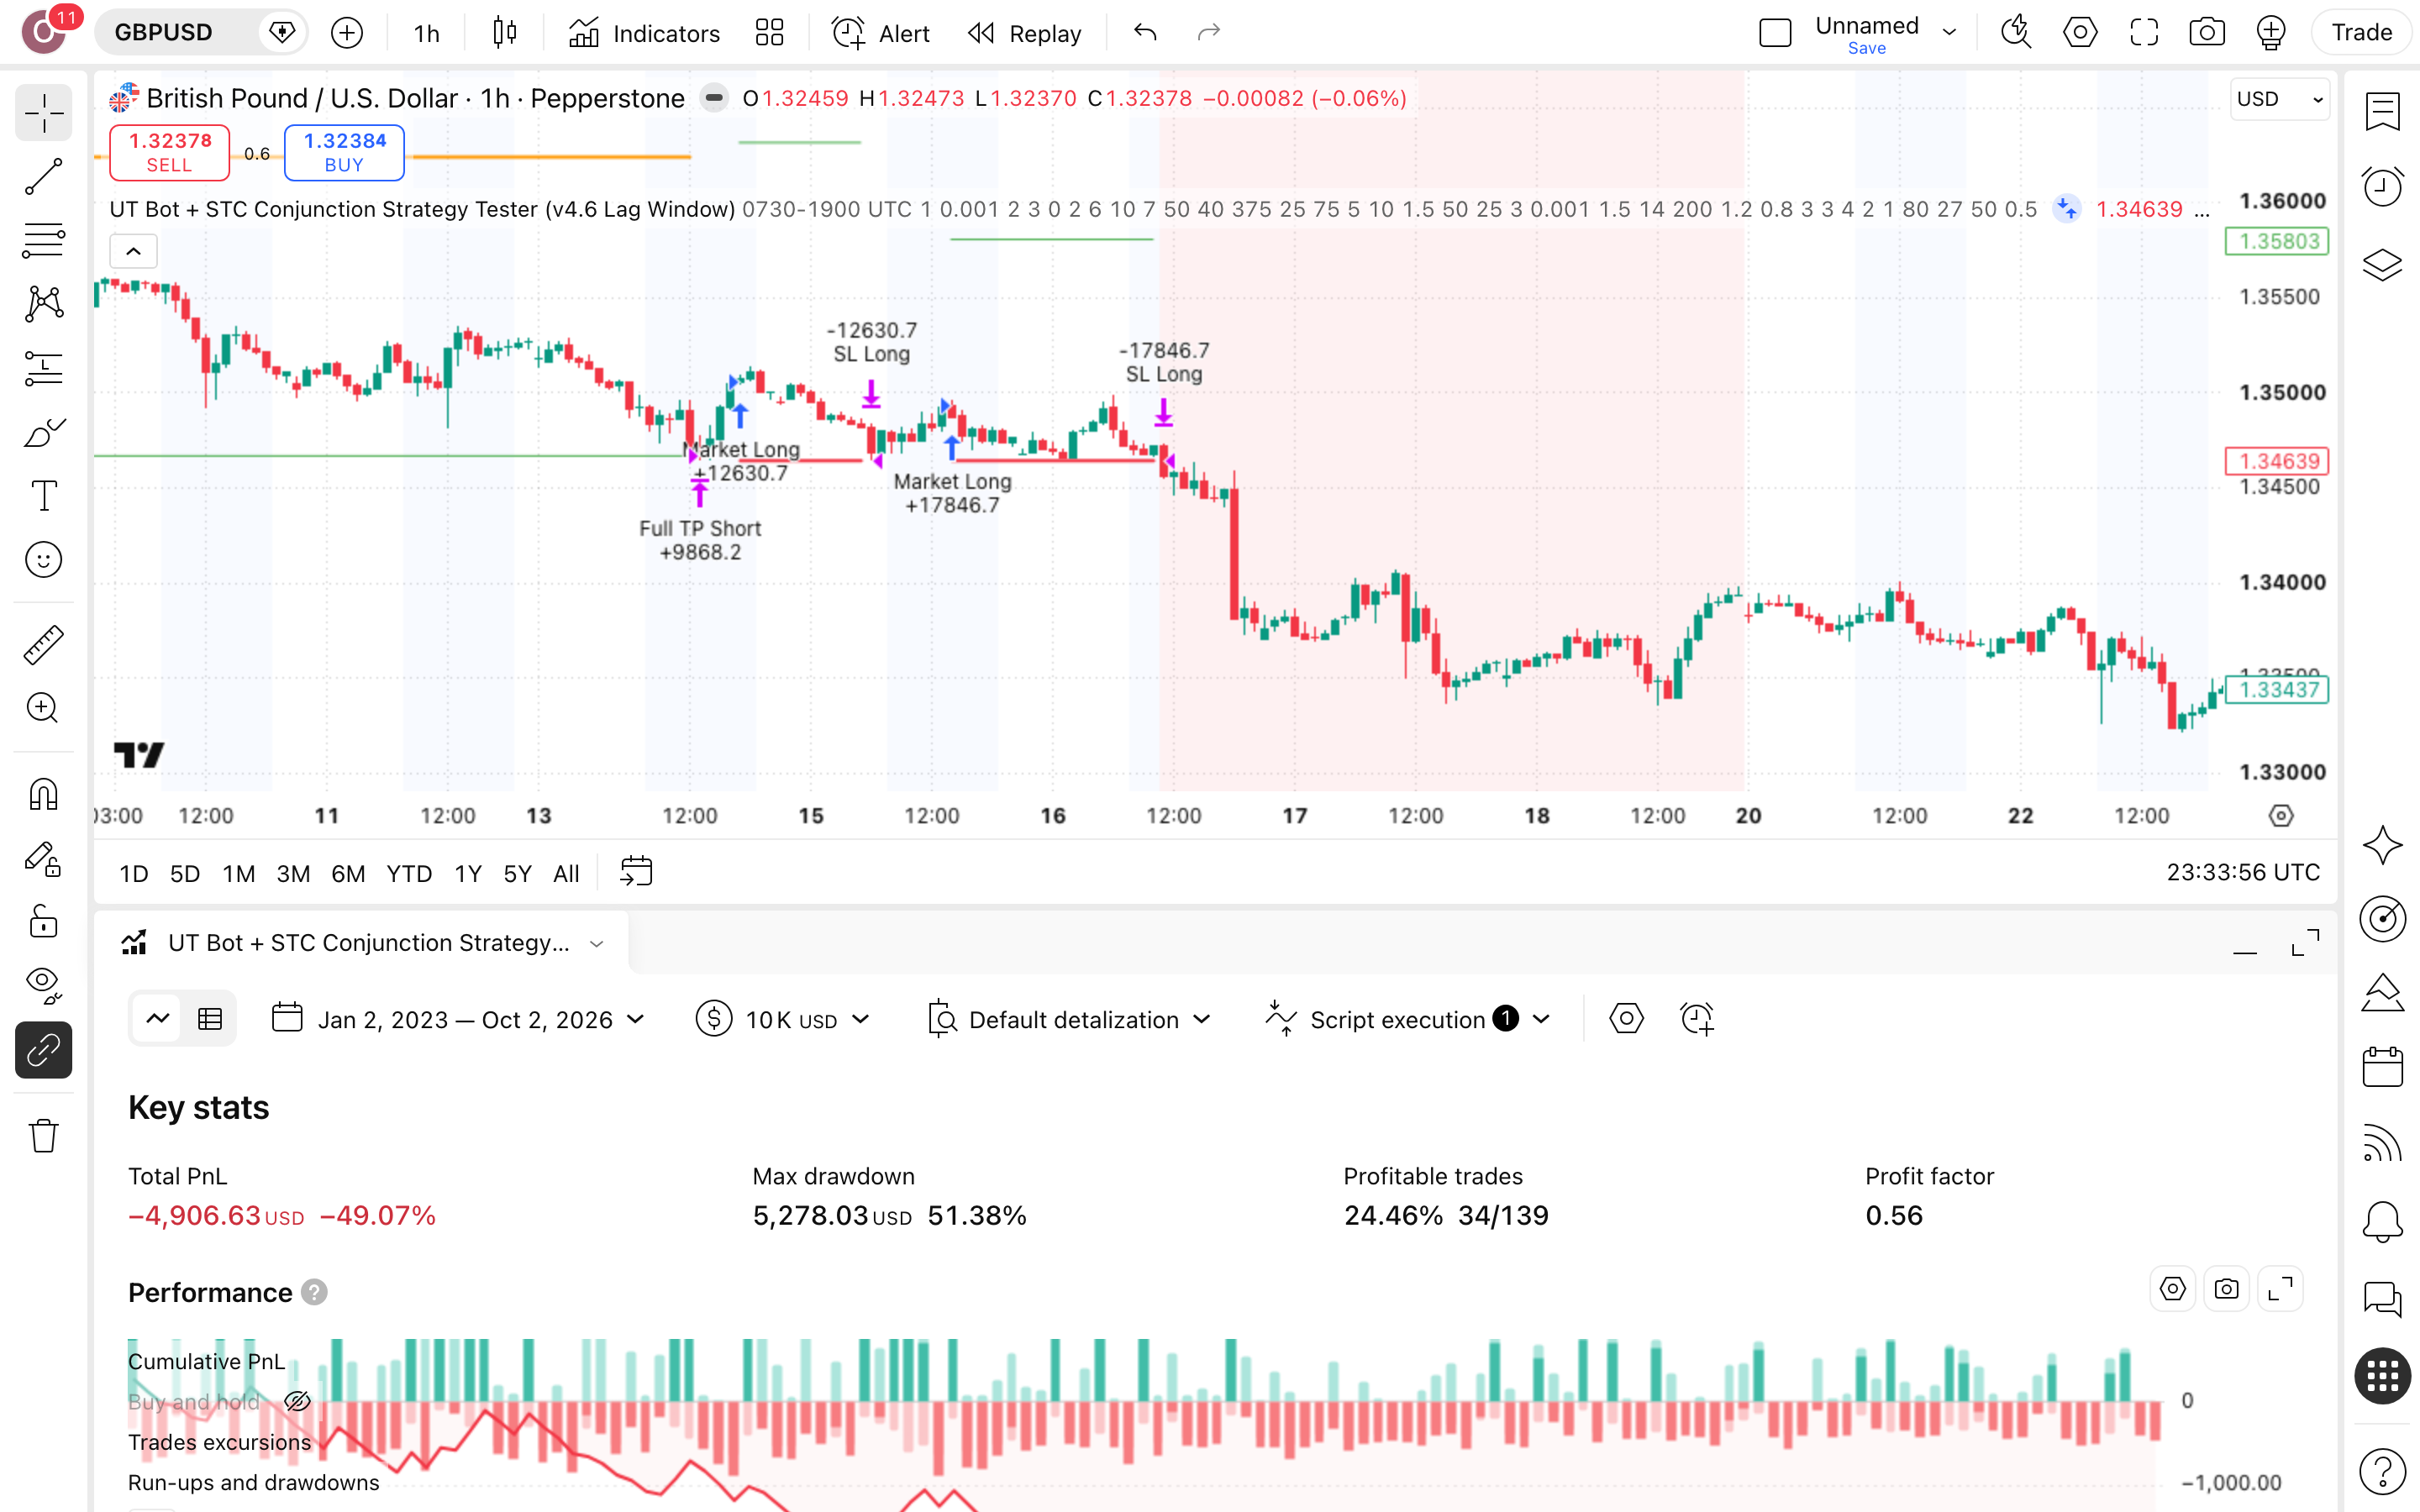
קוראים את הדוח ומעבירים לנכס אחר
קוראים את הירידה המקסימלית, 51.4%, ורק אחר-כך את התשואה. 34 עסקאות מרוויחות מתוך 139, כלומר 24%. Profit Factor (רווחים חלקי הפסדים) עומד על 0.56: כל דולר הפסד החזיר 56 סנט. אחר-כך מריצים על צמד אחר ובודקים אם הכישלון חוזר.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על UT Bot
האם UT Bot + STC Conjunction Strategy Tester v4.8 מצייר-מחדש?
לא. לפי עמוד-הסקריפט שנקרא ב-3.10.2026, הסקריפט מסומן כלא מצייר-מחדש והקוד פתוח לעיון. מבחינתך, 139 העסקאות בריצה על GBPUSD בגרף שעה, בין ינואר 2023 לספטמבר 2026, לא נבנו בדיעבד. ההפסד שלהן הוא הפסד של הכללים עצמם, לא תקלה בתצוגה.
מה הירידה הגרועה ביותר שהייתה בדרך?
51.4% drawdown (ירידה מהשיא לשפל). כלומר, $10,000 בשיא היו הופכים ל-$4,862, וחצי מהחשבון נמחק בדרך. המספר הזה קובע אם היית מחזיק מעמד עד הסוף. מוסיפים לזה רצף של 17 עסקאות מפסידות ברציפות, ואת 2025 כשנה הגרועה. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה.
קנה-והחזק ניצח. אז למה בכלל לקרוא את הסקירה?
כי ההפסד הוא הממצא. $10,000 הפכו ל-$5,093, מול $11,100 בקנה-והחזק, פער של $6,007. תשואה שנתית של -16.7% מול 2.9% אומרת שהמסננים המרובים לא הצילו את הריצה הזאת. מה שזה מעלה לבדיקה: האם הכיול שהיוצר הגדיר לגרף שעה בלבד מחזיק בכלל אחרי עמלה של 0.1% לפעולה.
מה הסקריפט מנסה לזהות, ולמי הוא מיועד?
לפי היוצר, הוא מחבר מעקב מומנטום מהיר עם שכבות סינון של נזילות ותנודתיות כדי לתפוס תפניות ערך נפיצות. הוא דורש התאמה מלאה של מומנטום, אזורי ערך, עוצמת מחזור, גיאומטריית נר ומהירות מגמה לפני כניסה. היוצר מגדיר אותו "רק עבור GBPUSD בגרף שעה" (For GBPUSD 1H only).
מה קורה אם מגדילים את הסיכון או מרחיקים את היעד?
המצב מחמיר. העלאת הסיכון לעסקה מ-1% ל-1.5% העמיקה את ההפסד הכולל מ-49.1% ל-63.2%, והירידה מהשיא קפצה ל-65.7%. הרחקת יעד-הרווח מ-3 ל-4.5 מכפלות סיכון הביאה ל-65.1% הפסד ו-69.2% ירידה. Profit Factor (רווח ברוטו חלקי הפסד ברוטו) עומד על 0.56: על כל דולר שהפסדת חזרו 56 סנט.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על הצמד GBPUSD בגרף שעה, הגדר עמלה של 0.1% ועבור על עשר עסקאות אחת-אחת. ליד כל אחת רשום למה נכנסה ואיפה יצאה. כך תבין את הלוגיקה לפני שתסתכל על התוצאה.
אם אתה כבר סוחר לפי תחושה: השווה את העסקאות שלך מהחודש האחרון למסננים של הסקריפט: שעות מסחר 07:30 עד 19:00, וטווח-נר בין 65% ל-375% מהתנודתיות הממוצעת. סמן כמה מהכניסות שלך היו עוברות אותם, וכך תראה איפה התחושה עוקפת כללים.
אם אתה שוקל כסף אמיתי: קנה-והחזק ניצח כאן ב-6,007 דולר, והתשואה השנתית של הסקריפט הייתה -16.7%. לפני כל שקל, הרץ אותו בעצמך על תקופה שלא נבדקה, הוסף עמלה ופערי-ביצוע, והשווה שוב מול קנה-והחזק.