- יוצרofficialjackofalltrades
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמערכת שמשלבת אותות רב-ממדיים, זיהוי משטר-שוק וניהול-סיכון
- פורסמה2026-04-03עדכון אחרון: 2026-04-03
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 5.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
אותות רב-ממדיים ומשטר-שוק: נכנס כשכמה ממדים של אות מתיישרים עם המשטר שהסקריפט מזהה, לונג או שורט
Vortex Nexus Alpha מתאר את עצמו כמערכת מסחר אלגוריתמית שמאחדת יצירת אותות רב-ממדית, זיהוי משטר-שוק אדפטיבי וניהול-סיכון "ברמה מוסדית" במסגרת ביצוע אחת (institutional-grade). בריצה שלנו זה תורגם להגדרות מוחשיות: מצב אגרסיבי-במיוחד דלוק, עוצמת-אות מינימלית 2, סיכון 1% לעסקה, יעד-רווח במכפיל 2.5, סטופ (יציאה אוטומטית בהפסד) במכפיל 1.5 וסטופ נגרר בהיסט 1.2. כלומר, אתה לא בוחר כאן רעיון אחד, אלא חבילה של כמעט עשרים פרמטרים, וכל אחד מהם הוא החלטה שלך.
למה שזה יעבוד? ההיגיון שבתיאור הוא שאות שמגיע מכמה ממדים ומותאם למשטר-השוק מסנן רעש שאות בודד היה נכנס אליו. בביטקוין זה נראה כך: רק 33% מ-1265 העסקאות הרוויחו, אבל הרווח הממוצע היה פי 2.12 מההפסד הממוצע, כלומר המבנה נשען על מעט עסקאות גדולות. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.05 אומר שכל דולר שהפסדת החזיר דולר וחמישה סנט. מרווח כזה יכול להימחק לגמרי במס-רווחי-הון ובפערי-ביצוע, שלא נכללו בריצה.
הכשל צפוי בדיוק במקום שבו ביטקוין עשה את רוב הכסף: במגמה ארוכה. הסקריפט סוחר לשני הכיוונים (683 לונג, 582 שורט) ונמצא בשוק 86.8% מהזמן, כך שבשנים של עלייה חדה קרוב לחצי מהעסקאות הן שורט נגד הכיוון. התוצאה: 1.5% בשנה מול 56.6% בקנה-והחזק, ירידה מקסימלית של 14.8% מהשיא ורצף של 13 הפסדים. בקטלוג, "מוסדי" הוא שם-תואר שלא עולה כלום; בריצה הזאת הוא עלה $779,480 מול מי שפשוט החזיק.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

חפשו בצילום את אזורי-המשטר, את הסרט האדפטיבי בן 8 השכבות ואת אותות-הכניסה לשני הכיוונים: 86.8% מהזמן הכסף בפנים, וכמעט אין רגע שבו הסקריפט מחכה בצד.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט מתאר את עצמו כמשלב הפקת-אותות רב-ממדית וזיהוי-משטר אדפטיבי (adaptive regime detection). בריצה על ביטקוין בגרף 4 שעות הוא היה בשוק 86.8% מהזמן, כמעט תמיד בפוזיציה.
כניסה
כניסה נפתחת כשעוצמת-האות מגיעה לסף 2 (Min Signal Strength) במצב 'אולטרה-אגרסיבי' דלוק, לשני הכיוונים. 1265 עסקאות בכ-9.7 שנים הן קצב של יותר משתי עסקאות בשבוע: מסחר צפוף, לא סלקטיבי.
יעד
יעד-הרווח נקבע במכפיל 2.5 (TP Multiplier) מול מכפיל-סטופ 1.5. בפועל הרווח הממוצע היה פי 2.12 מההפסד הממוצע, אבל רק 33% מהעסקאות הרוויחו, והיחס הזה הוא שמחזיק את הריצה מעל אפס.
סטופ
הסטופ ההתחלתי נקבע במכפיל 1.5 (SL Multiplier), ומעליו פועל סטופ נגרר (Trailing Stop) עם היסט 1.2 שמושך את רצפת-היציאה אחרי המחיר. הירידה המקסימלית מהשיא בריצה הגיעה ל-14.8%.
לוח-ההגדרות — מה לכוון ומה להשאיר
לוח-ההגדרות משחזר את הריצה על ביטקוין בגרף 4 שעות מ-5.1.2017: חמשת הכפתורים שמגדירים את קצב-המסחר, את היעד ואת הסיכון, בדיוק כפי שנמדדו.
| Ultra-Aggressive Mode | מצב שנקרא בהגדרות 'אולטרה-אגרסיבי' והיה דלוק בריצה. איתו הסקריפט סחר על ביטקוין לשני הכיוונים, 683 לונג ו-582 שורט, כמעט בלי להעדיף צד. השפעת הכיבוי שלו לא נבדקה בריצה הזאת. | דלוקזה המצב שבו נמדדו כל תוצאות הריצה |
|---|---|---|
| Min Signal Strength | הסף המינימלי של עוצמת-האות שנדרש לפני כניסה, והוא עמד על 2 בריצה. דרך השער הזה עברו כל העסקאות, מתוכן רק 419 מרוויחות ו-846 מפסידות, כלומר כמעט שתי מפסידות לכל מרוויחה. | ברירת-מחדלערך הריצה; ערכים גבוהים יותר לא נבדקו כאן |
| TP Multiplier | מכפיל יעד-הרווח. ברירת-המחדל 2.5 הניבה 1265 עסקאות ותשואה כוללת של 15.9%. הגדלה ל-3.75 הורידה את המספר ל-856 עסקאות, את התשואה הכוללת ל-8.7% ואת הירידה המקסימלית ל-11.8%: פחות כאב, וגם פחות רווח. | ברירת-מחדלבריצה הזאת 2.5 הניב 15.9% מול 8.7% ב-3.75 |
| Trail Offset | המרחק שבו הסטופ הנגרר עוקב אחרי המחיר. הרחבה מ-1.2 ל-1.8 השאירה 1265 עסקאות וירידה מקסימלית של 14.8%, והזיזה את התשואה הכוללת רק מ-15.9% ל-16.2%, כלומר הכפתור הזה כמעט לא משנה דבר. | ברירת-מחדלשינוי ל-1.8 הזיז את התשואה מ-15.9% ל-16.2% בלבד |
| Risk % | אחוז ההון שהסקריפט מסכן בכל עסקה, ובריצה הוא עמד על 1%. ברמה הזאת $10,000 הפכו ל-$11,591 עד 2.10.2026, כלומר 1.5% שנתי מול 56.6% בקנה-והחזק על אותו ביטקוין. הסיכון הנמוך הביא גם תשואה נמוכה. | ברירת-מחדלסיכון נמוך לעסקה, ותשואה שנתית נמוכה בהתאם |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

The Vortex Nexus Alpha Strategy is an advanced open-source algorithmic trading system that combines multi-dimensional signal generation, adaptive regime detection, and institutional-grade risk management into a unified execution framework.
— officialjackofalltrades, יוצר הסקריפט, בעמוד-הפרסום הרשמי. הציטוט נדיר כי הוא מבטיח הכול, אותות, משטרים וסיכון "מוסדי", בלי מספר אחד: היוצר לא פרסם בק-טסט. בחרנו לסקור בדיוק בגלל הפער הזה, כדי שהריצה על ביטקוין תענה במקום התיאור.
הרצנו את זה על ביטקוין (BTCUSD) — הנה מה שיצא
בק-טסט הוא לא תחזית — זה שיעור: הרצנו את Vortex Nexus Alpha על ביטקוין בגרף 4 שעות מ-2017 עד 2026, ובודקים מה הכללים היו עושים לכסף אמיתי בעבר.

מספר עסקאות
1265
1265 עסקאות בכ-9.7 שנים הן יותר משתיים בשבוע, וכל אחת משלמת 0.1% עמלה בכל פעולה. התדירות עצמה הופכת לעלות קבועה.
תקופת הבדיקה
9.7 שנים
כ-9.7 שנים של גרף 4 שעות בביטקוין הן מדגם ארוך. מזל של שנה אחת לא מסביר כאן את התוצאה, לא לטוב ולא לרע.
תשואה שנתית
1.5%
1.5% בשנה מול 56.6% בקנה-והחזק: הסקריפט סיים עם $11,591 במקום $791,071, פער של $779,480 לטובת מי שפשוט לא עשה כלום.
ירידה מקסימלית מהשיא
14.8%
ירידה מקסימלית של 14.8% (drawdown: הנפילה הגדולה משיא לשפל) פירושה ש-$10,000 בשיא הפכו ל-$8,519. זה הכאב שנושאים בשביל 1.5% בשנה.
השנה הגרועה
2019
2019 הייתה השנה הגרועה של הריצה. לפני שמניחים שהיא חריגה, בודקים בדוח המלא מה קרה בה.
זמן בשוק
86.8%
86.8% מהזמן בשוק אומר שאין כאן מקלט. כשביטקוין זז חזק, הכסף כמעט תמיד בפנים, לטוב ולרע.
עסקאות מרוויחות · ויחס רווח/הפסד
419 מ-1265 · ×2.12
33% מרוויחות לבדן נשמעות כמו כישלון, ו-×2.12 לבדו נשמע כמו הצלחה. רק יחד הם נותנים Profit Factor (רווחים חלקי הפסדים) של 1.05, כמעט קיזוז מלא.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של officialjackofalltrades (גרסת 2026-04-03), לונג ושורט, על גרף ביטקוין (BTCUSD) 4 שעות
- הגדרותInitial capital=10000 · Commission=0.1% · Ultra-Aggressive Mode=on · Min Signal Strength=2 · Risk %=1 · TP Multiplier=2.5 · SL Multiplier=1.5 · Trailing Stop=on · Trail Offset=1.2 · Volatility Period=14 · Efficiency Period=20 · Flow Period=20 · ועוד 7 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה5.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Vortex Nexus Alpha משקרת — והמספרים של השקר
בקטלוג זה נקרא ניהול-סיכון "ברמה מוסדית" (institutional-grade). בדוח של ביטקוין, אחרי עמלה, זה נראה כך:
העסקאות המפסידות
846 מ-1265
846 עסקאות נסגרו בהפסד, שתיים מכל שלוש. בפועל זה אומר שרוב הזמן תראו את המערכת טועה, ותצטרכו לבצע את הכניסה הבאה בלי לגעת בהגדרות. כל הרווח נשען על 419 העסקאות המרוויחות, שגדולות בממוצע פי 2.12 מההפסדים, וגם הן משאירות Profit Factor של 1.05 בלבד.
השנה הגרועה ורצף-ההפסדים
13 ברצף
13 הפסדים רצופים הם מבחן-עצבים יותר ממבחן-טכני. זה הרגע שבו מתחשק לכבות את הסקריפט או לשנות פרמטר באמצע. 2019 הייתה השנה הגרועה של הריצה. את השאלה הפתוחה הזאת בודקים בדוח המלא לפני שסומכים על הממוצע השנתי.
הזמן בחוץ
13.2%
רק 13.2% מהזמן הכסף היה בחוץ. בשאר הזמן הוא היה חשוף לביטקוין, לכיוון אחד או לשני, עם 683 עסקאות לונג ו-582 עסקאות שורט. זה לא סקריפט שיושב בצד ומחכה להזדמנות. החשיפה כמעט מלאה, והתוצאה עדיין רחוקה מאוד מקנה-והחזק: הנוכחות בשוק לא תורגמה לתשואה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם המדגם מספיק גדול? כאן כן: 1265 עסקאות לאורך כ-9.7 שנים. אבל רק 33% מהן הרוויחו. כלומר אתה חי בעיקר עם הפסדים, וסומך על יחס רווח-להפסד ממוצע של ×2.12 שיכסה אותם.
- האם הדוח כולל עמלה? בדוק בהגדרות שהעמלה אינה אפס. אנחנו הגדרנו ידנית 0.1% לפעולה על 1265 עסקאות, ועדיין יצא Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.05. כל עלות נוספת שוחקת את היתרון הדק.
- האם הסקריפט מצייר מחדש? סקריפט שמזיז אותות אחרי סגירת הנר מייצר בק-טסט שאי אפשר לשחזר בזמן אמת. לא בדקנו זאת.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: ביטקוין בגרף 4 שעות, 5.1.2017 עד 2.10.2026. בחרנו טווח ארוך שלא מדלג על 2019, השנה הגרועה של הריצה. בדוק תמיד מה הושמט.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
תוצאה שמתהפכת משינוי קטן בהגדרה היא צירוף-מקרים, לא שיטה — לכן הזזנו שני פרמטרים של Vortex Nexus Alpha ומדדנו מחדש.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 1265 | 15.9% | 14.8% |
| שינוי Trail Offset מ-1.2 ל-1.8 | 1265 | 16.2% | 14.8% |
| שינוי TP Multiplier מ-2.5 ל-3.75 | 856 | 8.7% | 11.8% |
כמה כסף בכלל שמים על דבר כזה?
הריצה עצמה הייתה מרוסנת: הגדרת Risk % עמדה על 1, מכפיל הסטופ (SL Multiplier, המרחק עד נקודת היציאה בהפסד) על 1.5, וסטופ נגרר הופעל. ובכל זאת היא ספגה רצף של 13 עסקאות מפסידות ברציפות וירידה מקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מהשיא) של 14.8%: $10,000 בשיא הפכו ל-$8,519. כלומר, הסכום שאתה שם צריך להיות כזה שתוכל לראות אותו יורד כך בלי לשבור את הכללים באמצע.
היתרון האמיתי למתחיל הוא משמעת מכנית. הסקריפט קובע מראש כניסה, סטופ ויעד, כך שאין החלטה ברגע הלחץ. זו המיומנות שאתה מתרגל כאן, לא התשואה: 1.5% שנתי מול 56.6% בקנה-והחזק.
שורט ומינוף. הריצה כוללת עסקאות שורט על ביטקוין (BTCUSD). כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף ביטקוין 4 שעות
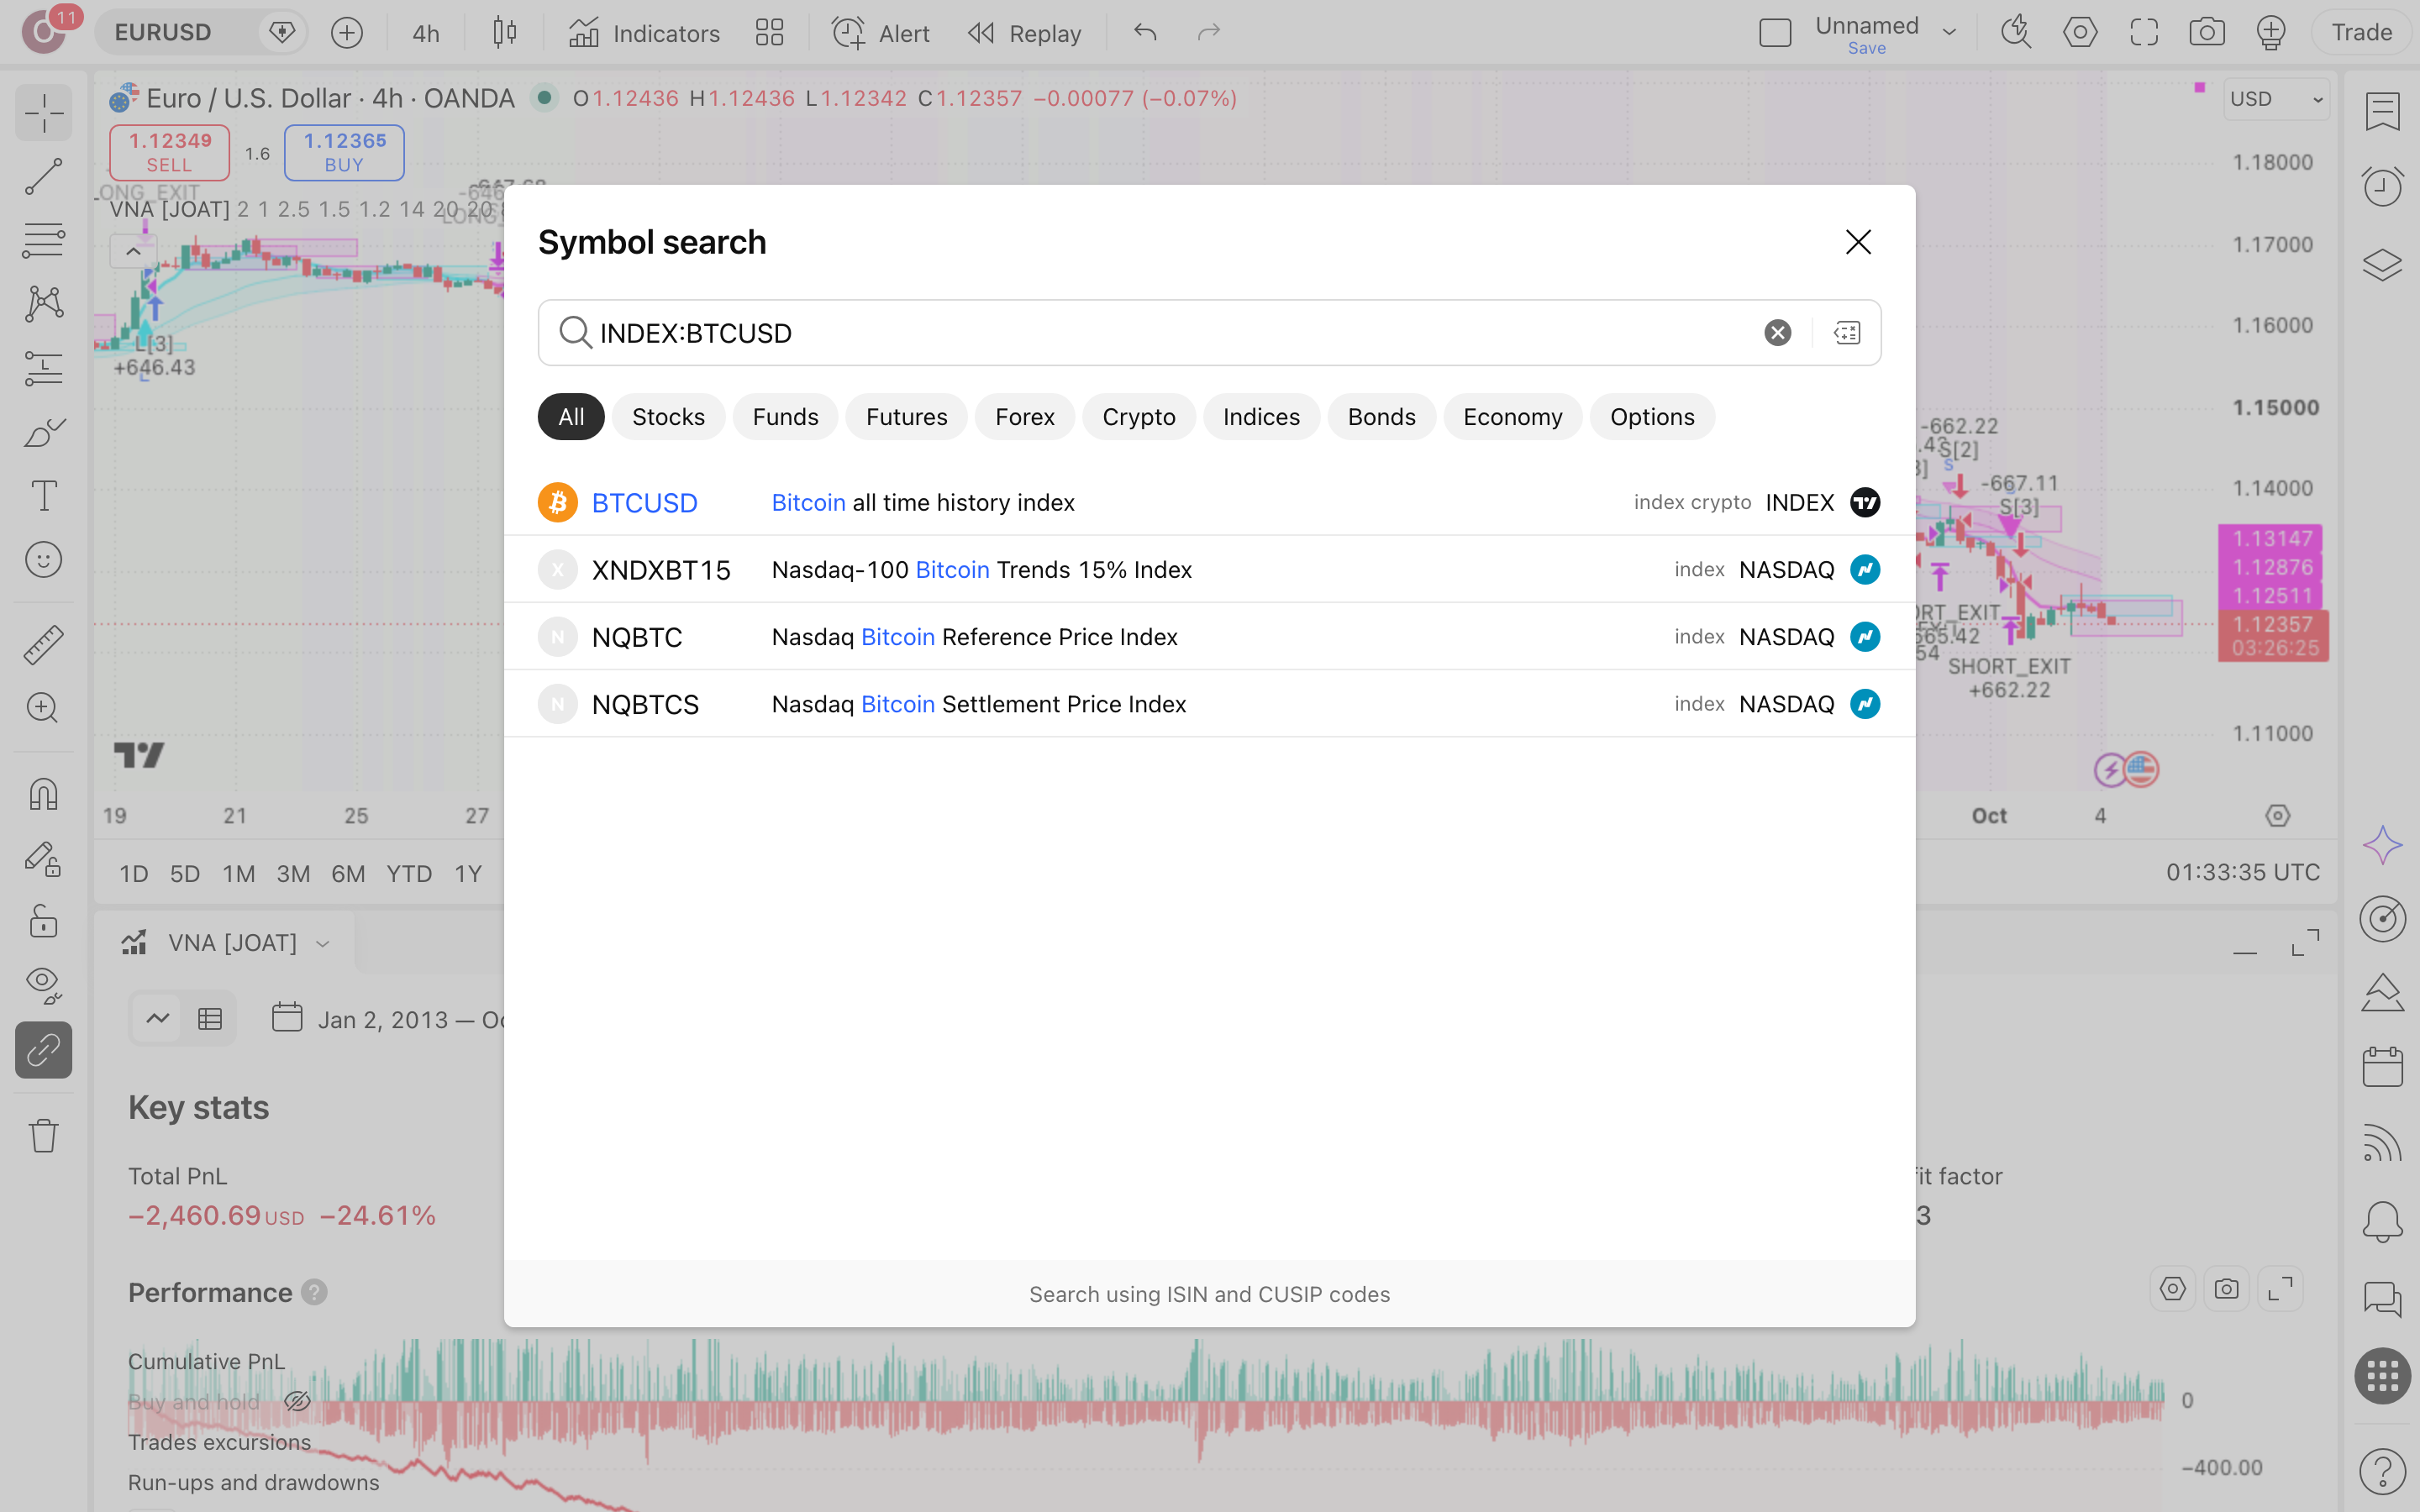
פותחים גרף חדש וטוענים את INDEX:BTCUSD, אותו נכס שעליו נעשתה הריצה שלנו, ובוחרים טווח-זמן של 4 שעות. כדי לשחזר את המספרים בעמוד הזה, הגרף צריך לכסות את התקופה מ-5.1.2017 ועד 2.10.2026, כמעט עשור של מחזורי עלייה וירידה.
מוצאים את הסקריפט בקהילה
בחלון האינדיקטורים מחפשים את Vortex Nexus Alpha [JOAT] בלשונית סקריפטי-הקהילה, ומוודאים שהמחבר הוא officialjackofalltrades. הסקריפט פורסם כקוד-פתוח ב-3.4.2026, כך שאפשר גם לפתוח את דף-הסקריפט ישירות וללחוץ על Use on chart, ולבדוק שתאריך-העדכון עדיין 3.4.2026 כמו בריצה שלנו.

בחיפוש עשויים להופיע עותקים בשמות דומים; בדוק שהמחבר הוא officialjackofalltrades ושהסקריפט מסומן כקוד-פתוח, כמו בריצה שלנו.
מגדירים עמלה לפני שמסתכלים
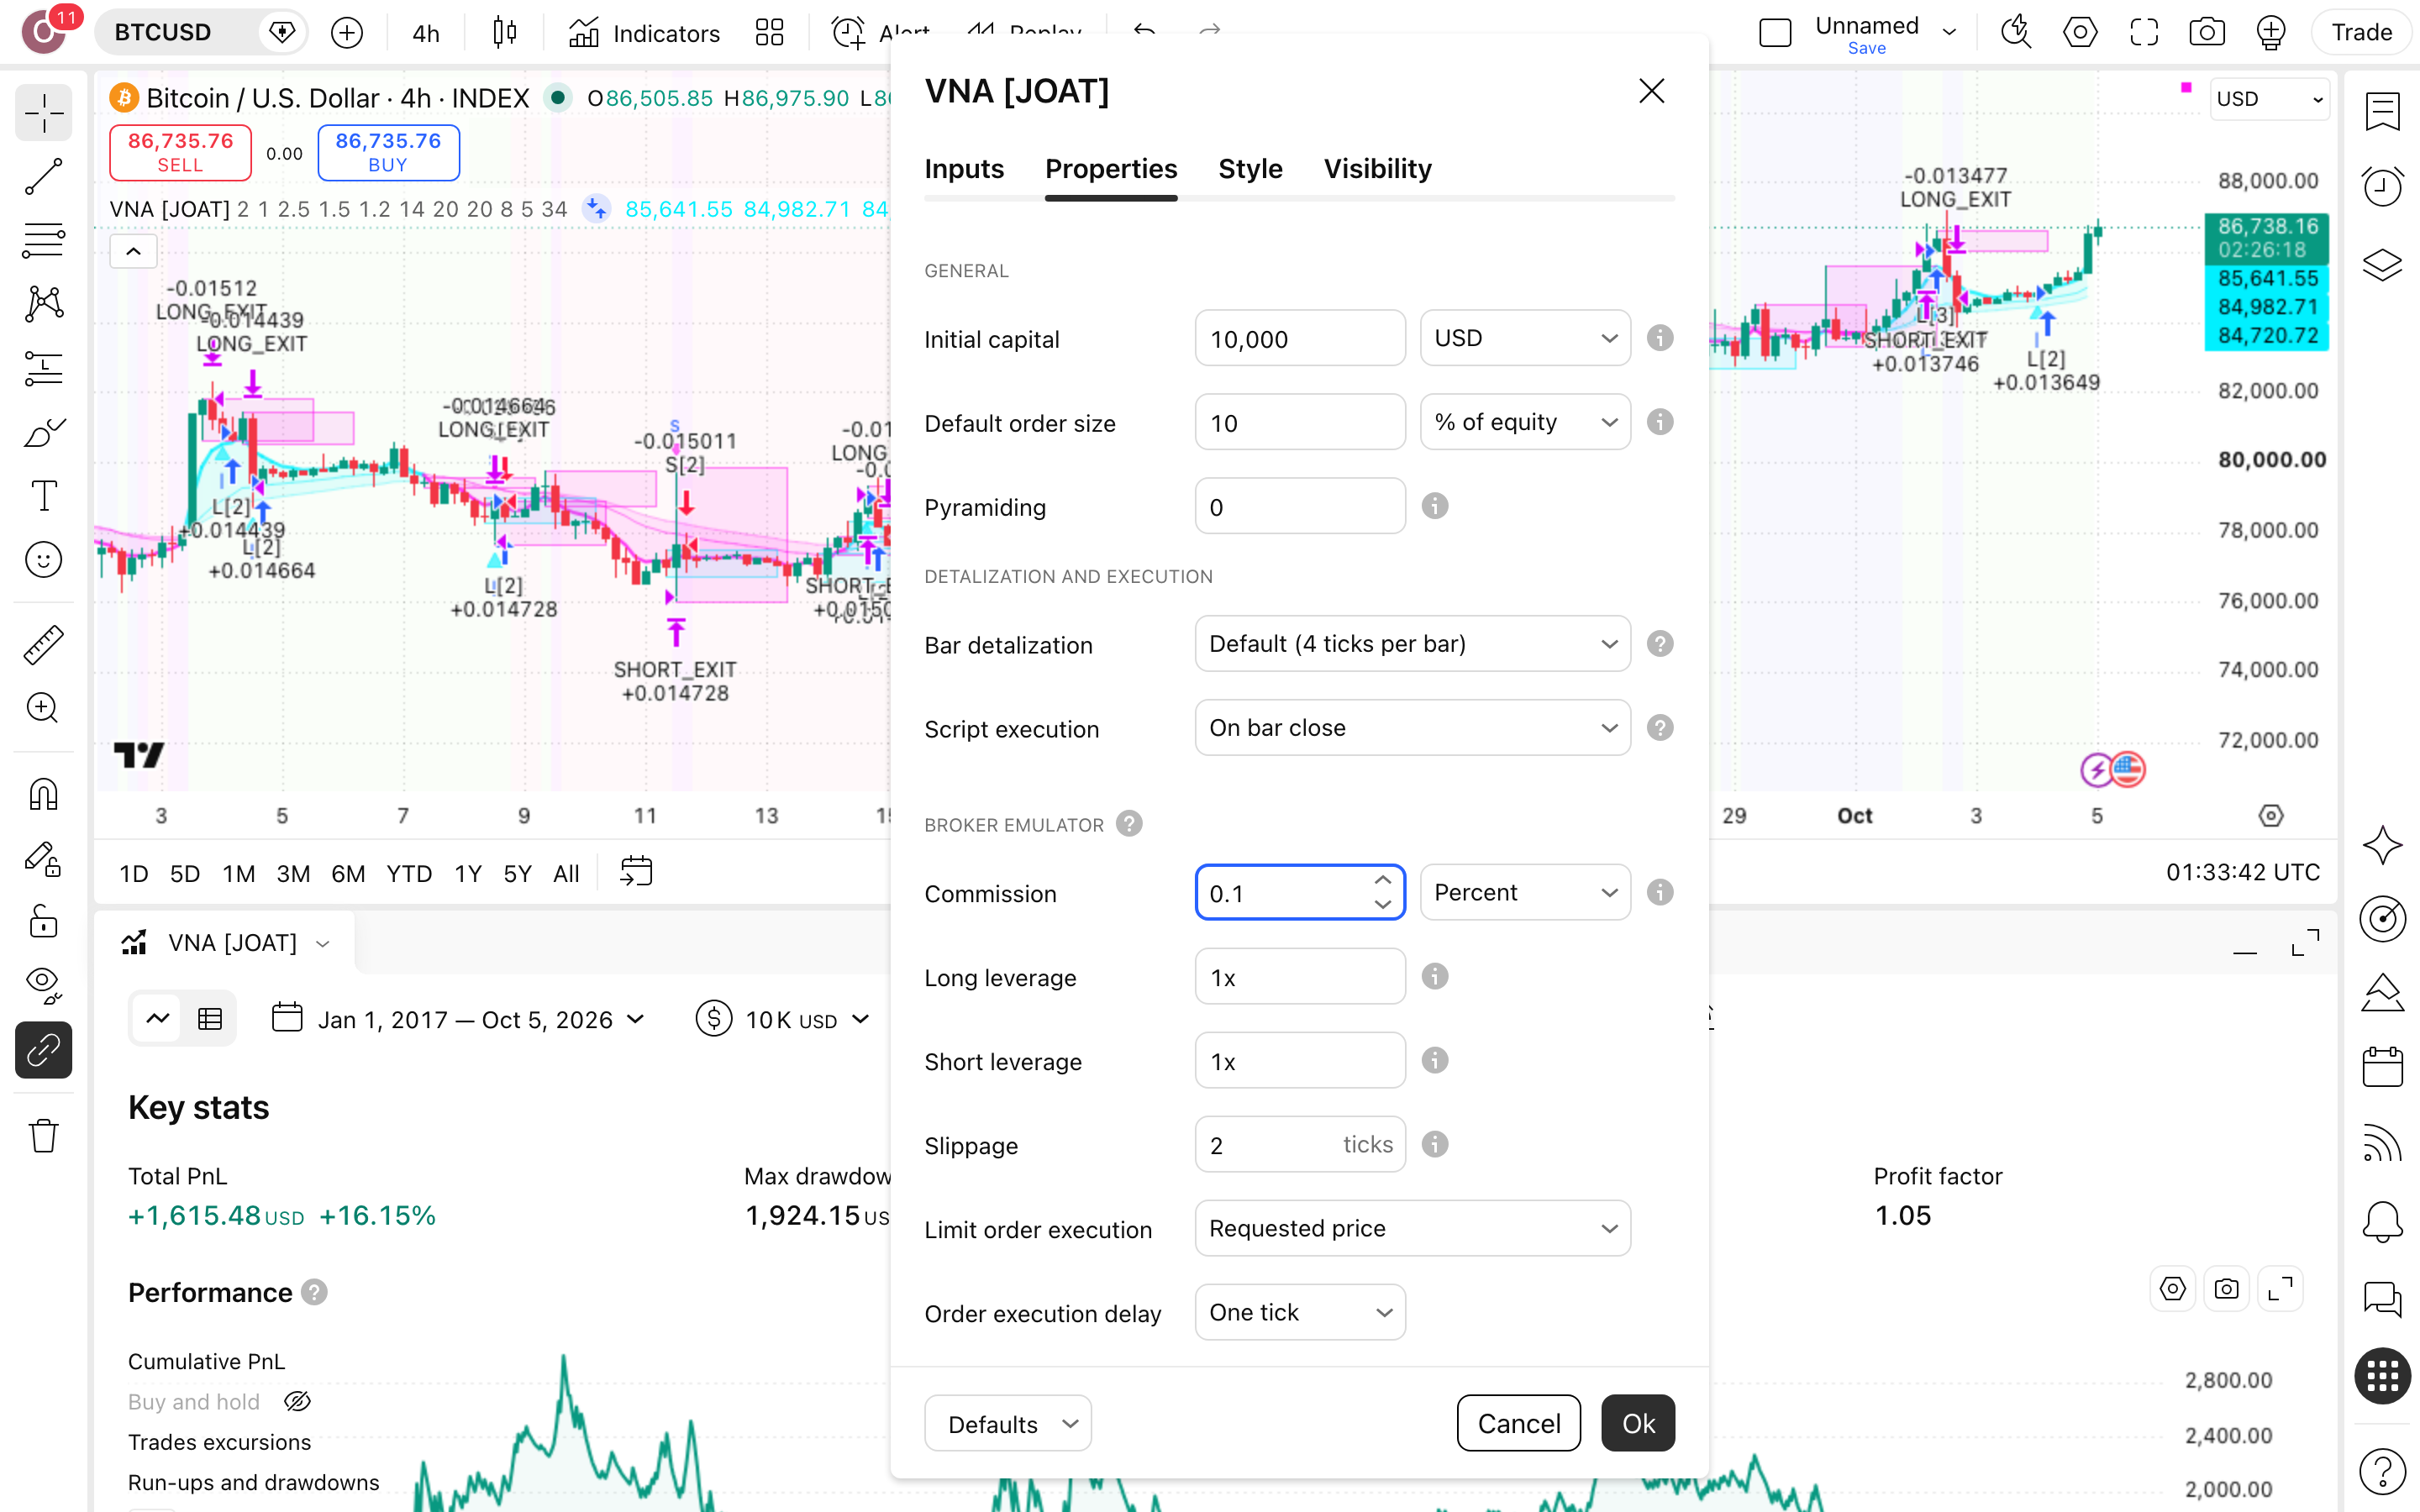
לפני שפותחים דוח נכנסים להגדרות האסטרטגיה, ובחלון Properties מגדירים עמלה של 0.1% לכל פעולה, כפי שהגדרנו ידנית בריצה שלנו, והון-התחלתי של $10,000. עם 1265 עסקאות, כל אחת משלמת עמלה בכניסה וביציאה — דוח בלי ההגדרה הזאת מציג תוצאה שלא הייתה קיימת בחשבון אמיתי.
פותחים את Strategy Tester
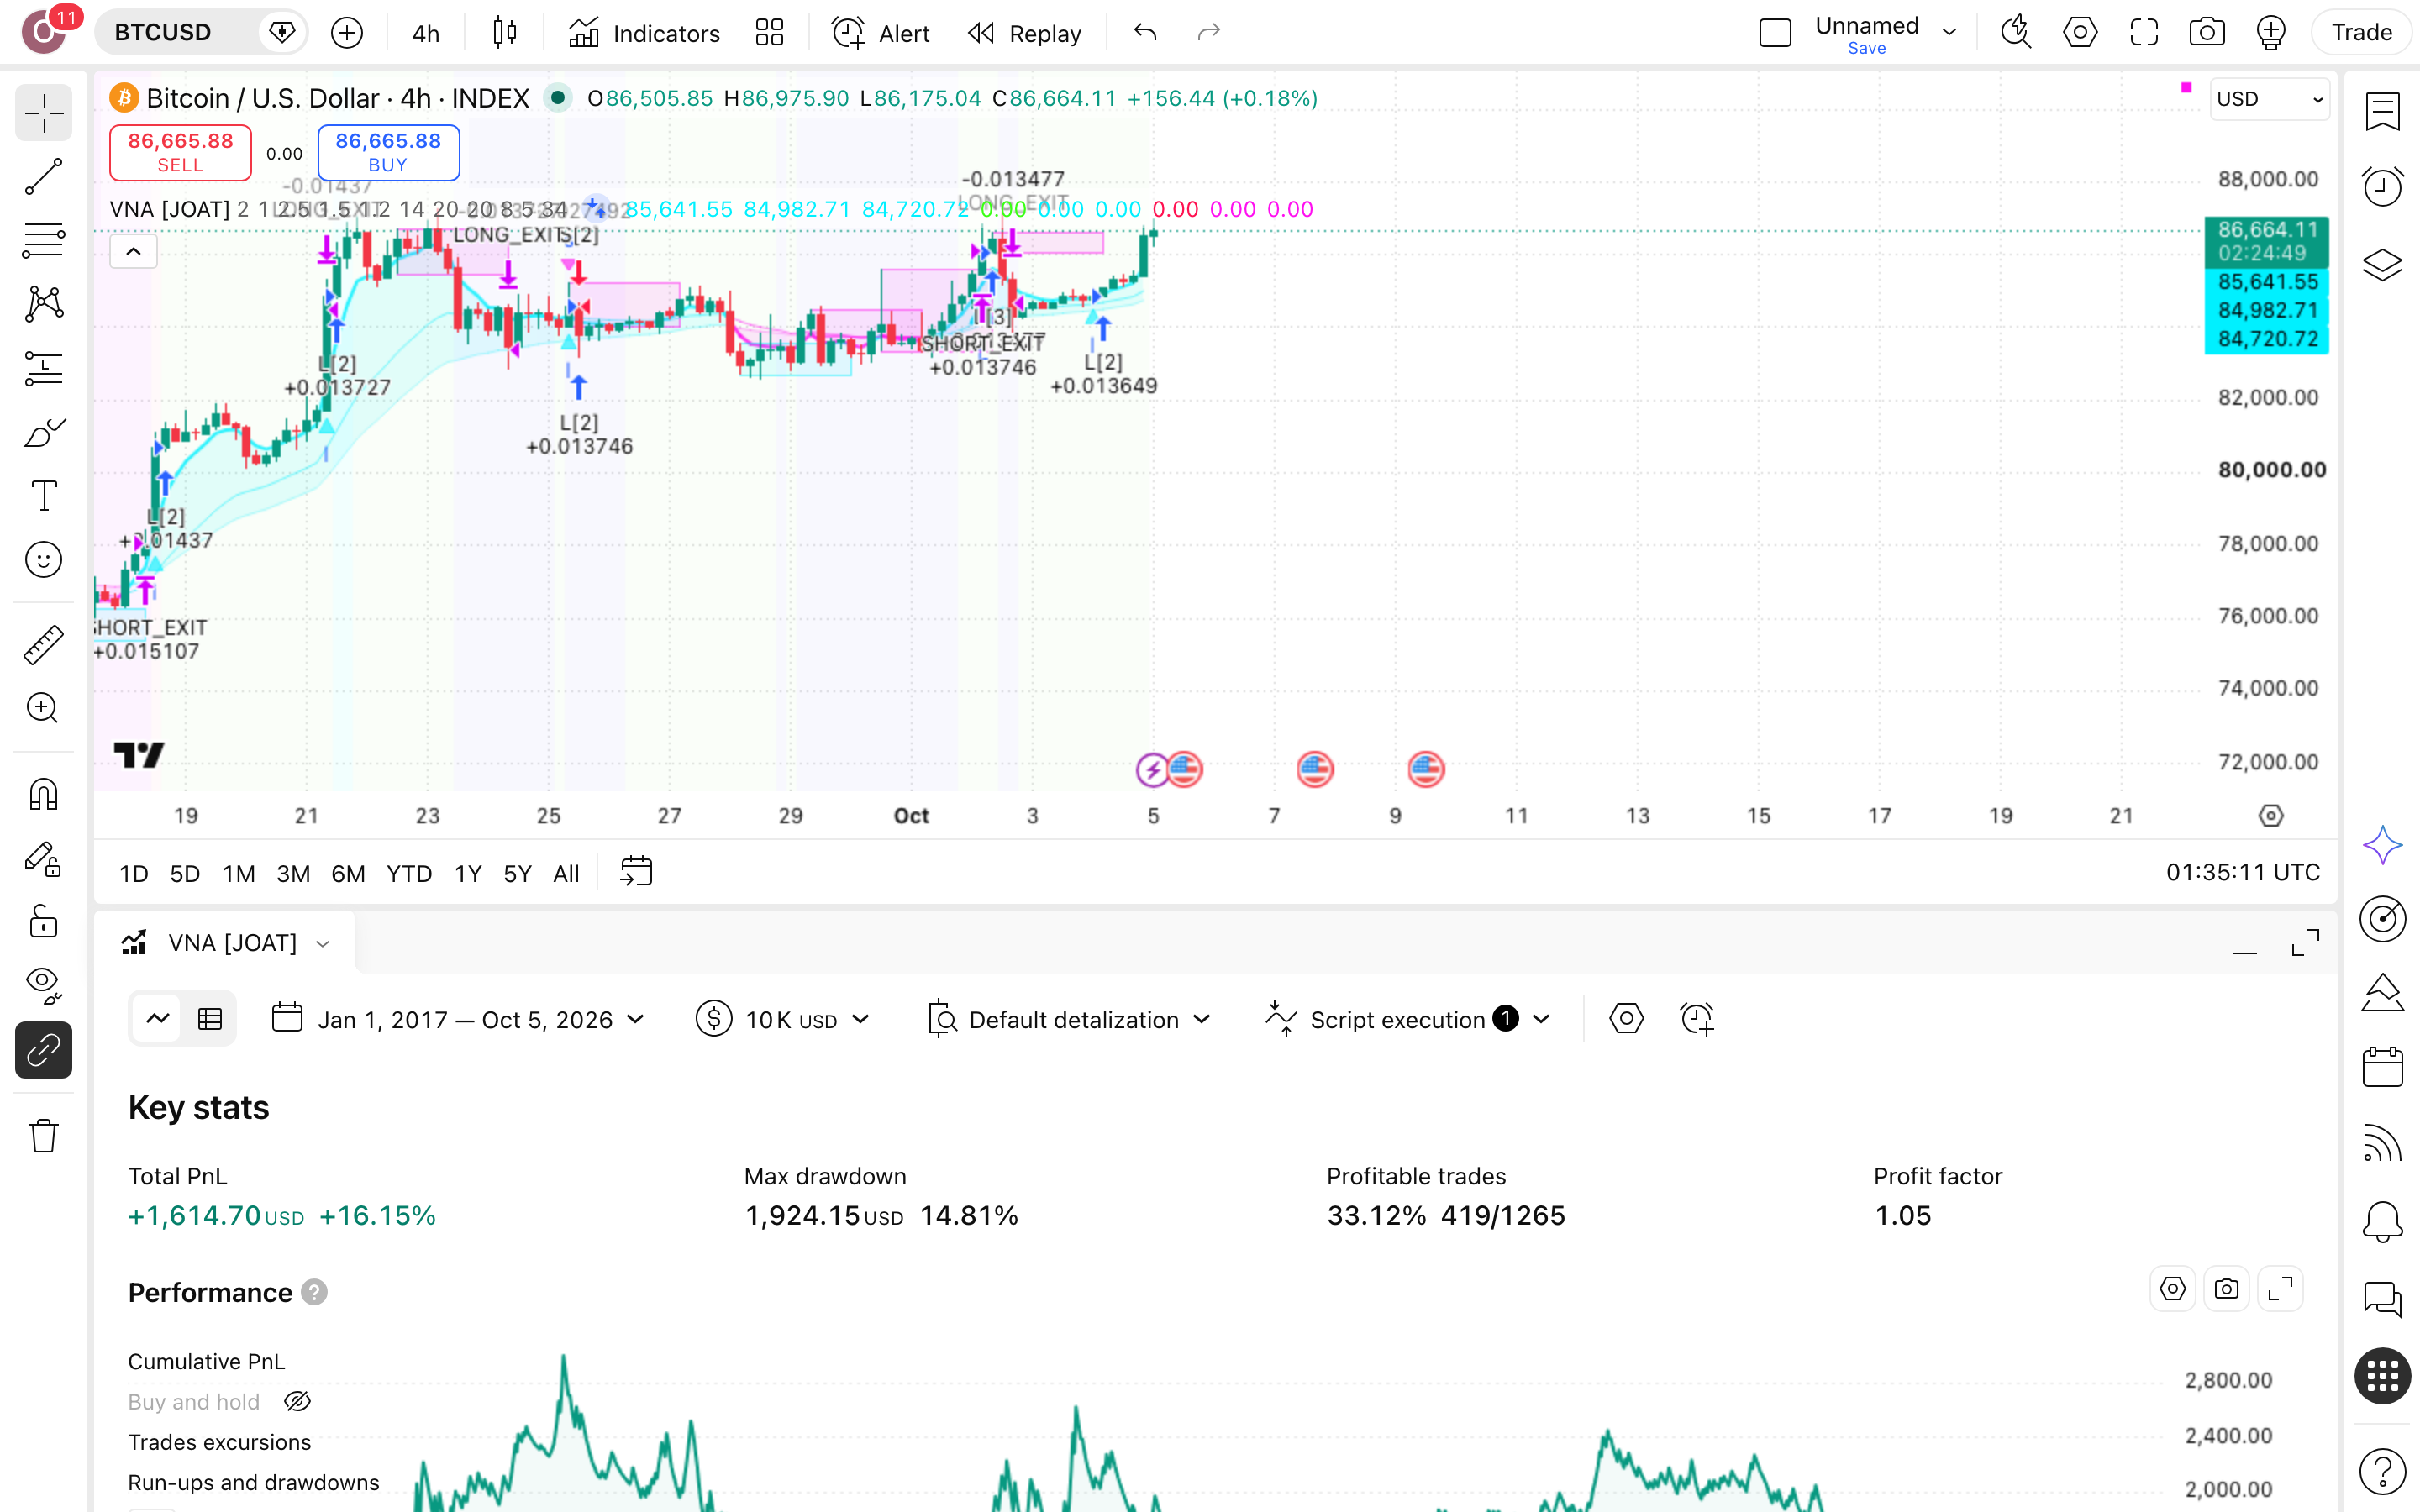
פותחים את לשונית Strategy Tester ובודקים שהמספרים תואמים לריצה שלנו: 1265 עסקאות, מהן 683 לונג ו-582 שורט, ו-419 מרוויחות בלבד, 33% — כלומר שתיים מכל שלוש עסקאות מפסידות. אם המספרים שונים, כנראה שאחת ההגדרות או התקופה אינה זהה.
קוראים את הדוח ומחליפים נכס
בדוח קוראים קודם את הירידה המקסימלית, 14.8%, ורק אחר כך את התשואה, ומשווים לקנה-והחזק על אותה תקופה. אחר כך מריצים את אותן הגדרות על נכס אחר: אם התוצאה של ביטקוין נעלמת שם, למדת משהו על הסקריפט ולא על השוק.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Vortex Nexus Alpha
האם Vortex Nexus Alpha [JOAT] מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש. את הקוד עצמו אפשר לקרוא ולבדוק שורה אחר שורה לפני שמחליטים עליו משהו.
מה הירידה הגרועה ביותר שהייתה בריצה?
הירידה המקסימלית מהשיא (drawdown) הייתה 14.8%: $10,000 בשיא היו הופכים ל-$8,519. רצף-ההפסדים הארוך נמשך 13 עסקאות, ו-2019 הייתה השנה הגרועה. השאלה עבורך היא אם תמשיך להפעיל את הסקריפט אחרי רצף כזה בלי לשנות הגדרות.
אם קנה-והחזק ניצח, למה בכלל להתעניין בסקריפט?
קנה-והחזק ניצח בפער של $779,480: אצלו $10,000 הפכו ל-$791,071, ועם הסקריפט ל-$11,591. תשואה שנתית של 1.5% מול 56.6% אומרת שכתחליף להחזקת ביטקוין הסקריפט לא מצדיק את עצמו. מה שהריצה כן מעלה לבדיקה הוא אם ירידה מקסימלית מוגבלת שווה ויתור בסדר-גודל כזה. את זה כל קורא מכריע לבד.
האם יש לסקריפט יתרון סטטיסטי בכלל?
היתרון דק. Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 1.05 אומר שכמעט כל רווח נאכל בהפסדים. רק 33% מ-1265 העסקאות הרוויחו, והיחס ×2.12 בין רווח ממוצע להפסד ממוצע הוא שמחזיק את החשבון. עמלה של 0.1% נכללה בריצה; מס ופערי-ביצוע לא, וכל עלות נוספת עלולה למחוק את היתרון.
האם התוצאה רגישה לשינוי הגדרות?
חלקית. שינוי Trail Offset מ-1.2 ל-1.8 כמעט לא הזיז דבר: תשואה כוללת של 16.2% מול 15.9% בברירת-המחדל. הגדלת TP Multiplier מ-2.5 ל-3.75 צמצמה את העסקאות ל-856, הורידה את התשואה ל-8.7% ואת הירידה המקסימלית ל-11.8%. כלומר, בריצה על ביטקוין יעד-הרווח הוא הפרמטר שמשנה את אופי הסקריפט.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את עמוד הסקריפט והרץ אותו על ביטקוין בגרף 4 שעות עם עמלה של 0.1%. בדוק שאתה מקבל תוצאה קרובה ל-1265 עסקאות. שחזור עצמאי של מספר אחד מלמד יותר מקריאת עשרה דוחות.
אם אתה כבר סוחר לפי תחושה: רשום את האותות הבאים של הסקריפט לצד ההחלטות שלך, בלי לבצע אותם. רצף-ההפסדים הארוך בריצה היה 13 עסקאות. בדוק בכנות אם היית ממשיך לפעול לפי הכללים אחרי ההפסד השביעי.
אם אתה שוקל כסף אמיתי: קנה-והחזק ניצח כאן ב-$779,480. שינוי יחיד של TP Multiplier מ-2.5 ל-3.75 הוריד את התשואה הכוללת מ-15.9% ל-8.7%. הרץ בעצמך את שינויי ההגדרות לפני שאתה מחליט אם יש כאן יתרון בכלל.