- יוצרtrade-wzrd
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההתבנית לימודית שאינה שירות-איתותים ואינה ייעוץ פיננסי
- פורסמה2026-07-19עדכון אחרון: 2026-07-19
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 8.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
עסקה הופכת להתראה: ברגע שפקודה מתמלאת בגרף, נבנית ממנה הודעה מוכנה לשליחה
Webhook Alert Strategy Template לא בא לנחש לאן ילך הזהב, אלא לארוז את מה שקורה בגרף. היוצר מגדיר אותו כמעטפת-אסטרטגיה לימודית שבונה הודעות-התראה מוכנות לשליחה מתוך מילויי-הפקודות של האסטרטגיה, ומדגיש שאין זה שירות-איתותים ואין זה ייעוץ פיננסי. בהגדרות הריצה ההודעה נושאת את הסמל XAUUSD, נפח 0.01 ותגית PIPS לסוג הסטופ (נקודת-היציאה בהפסד) והיעד. כלומר מה שנבדק כאן הוא הצינור, לא התחזית.
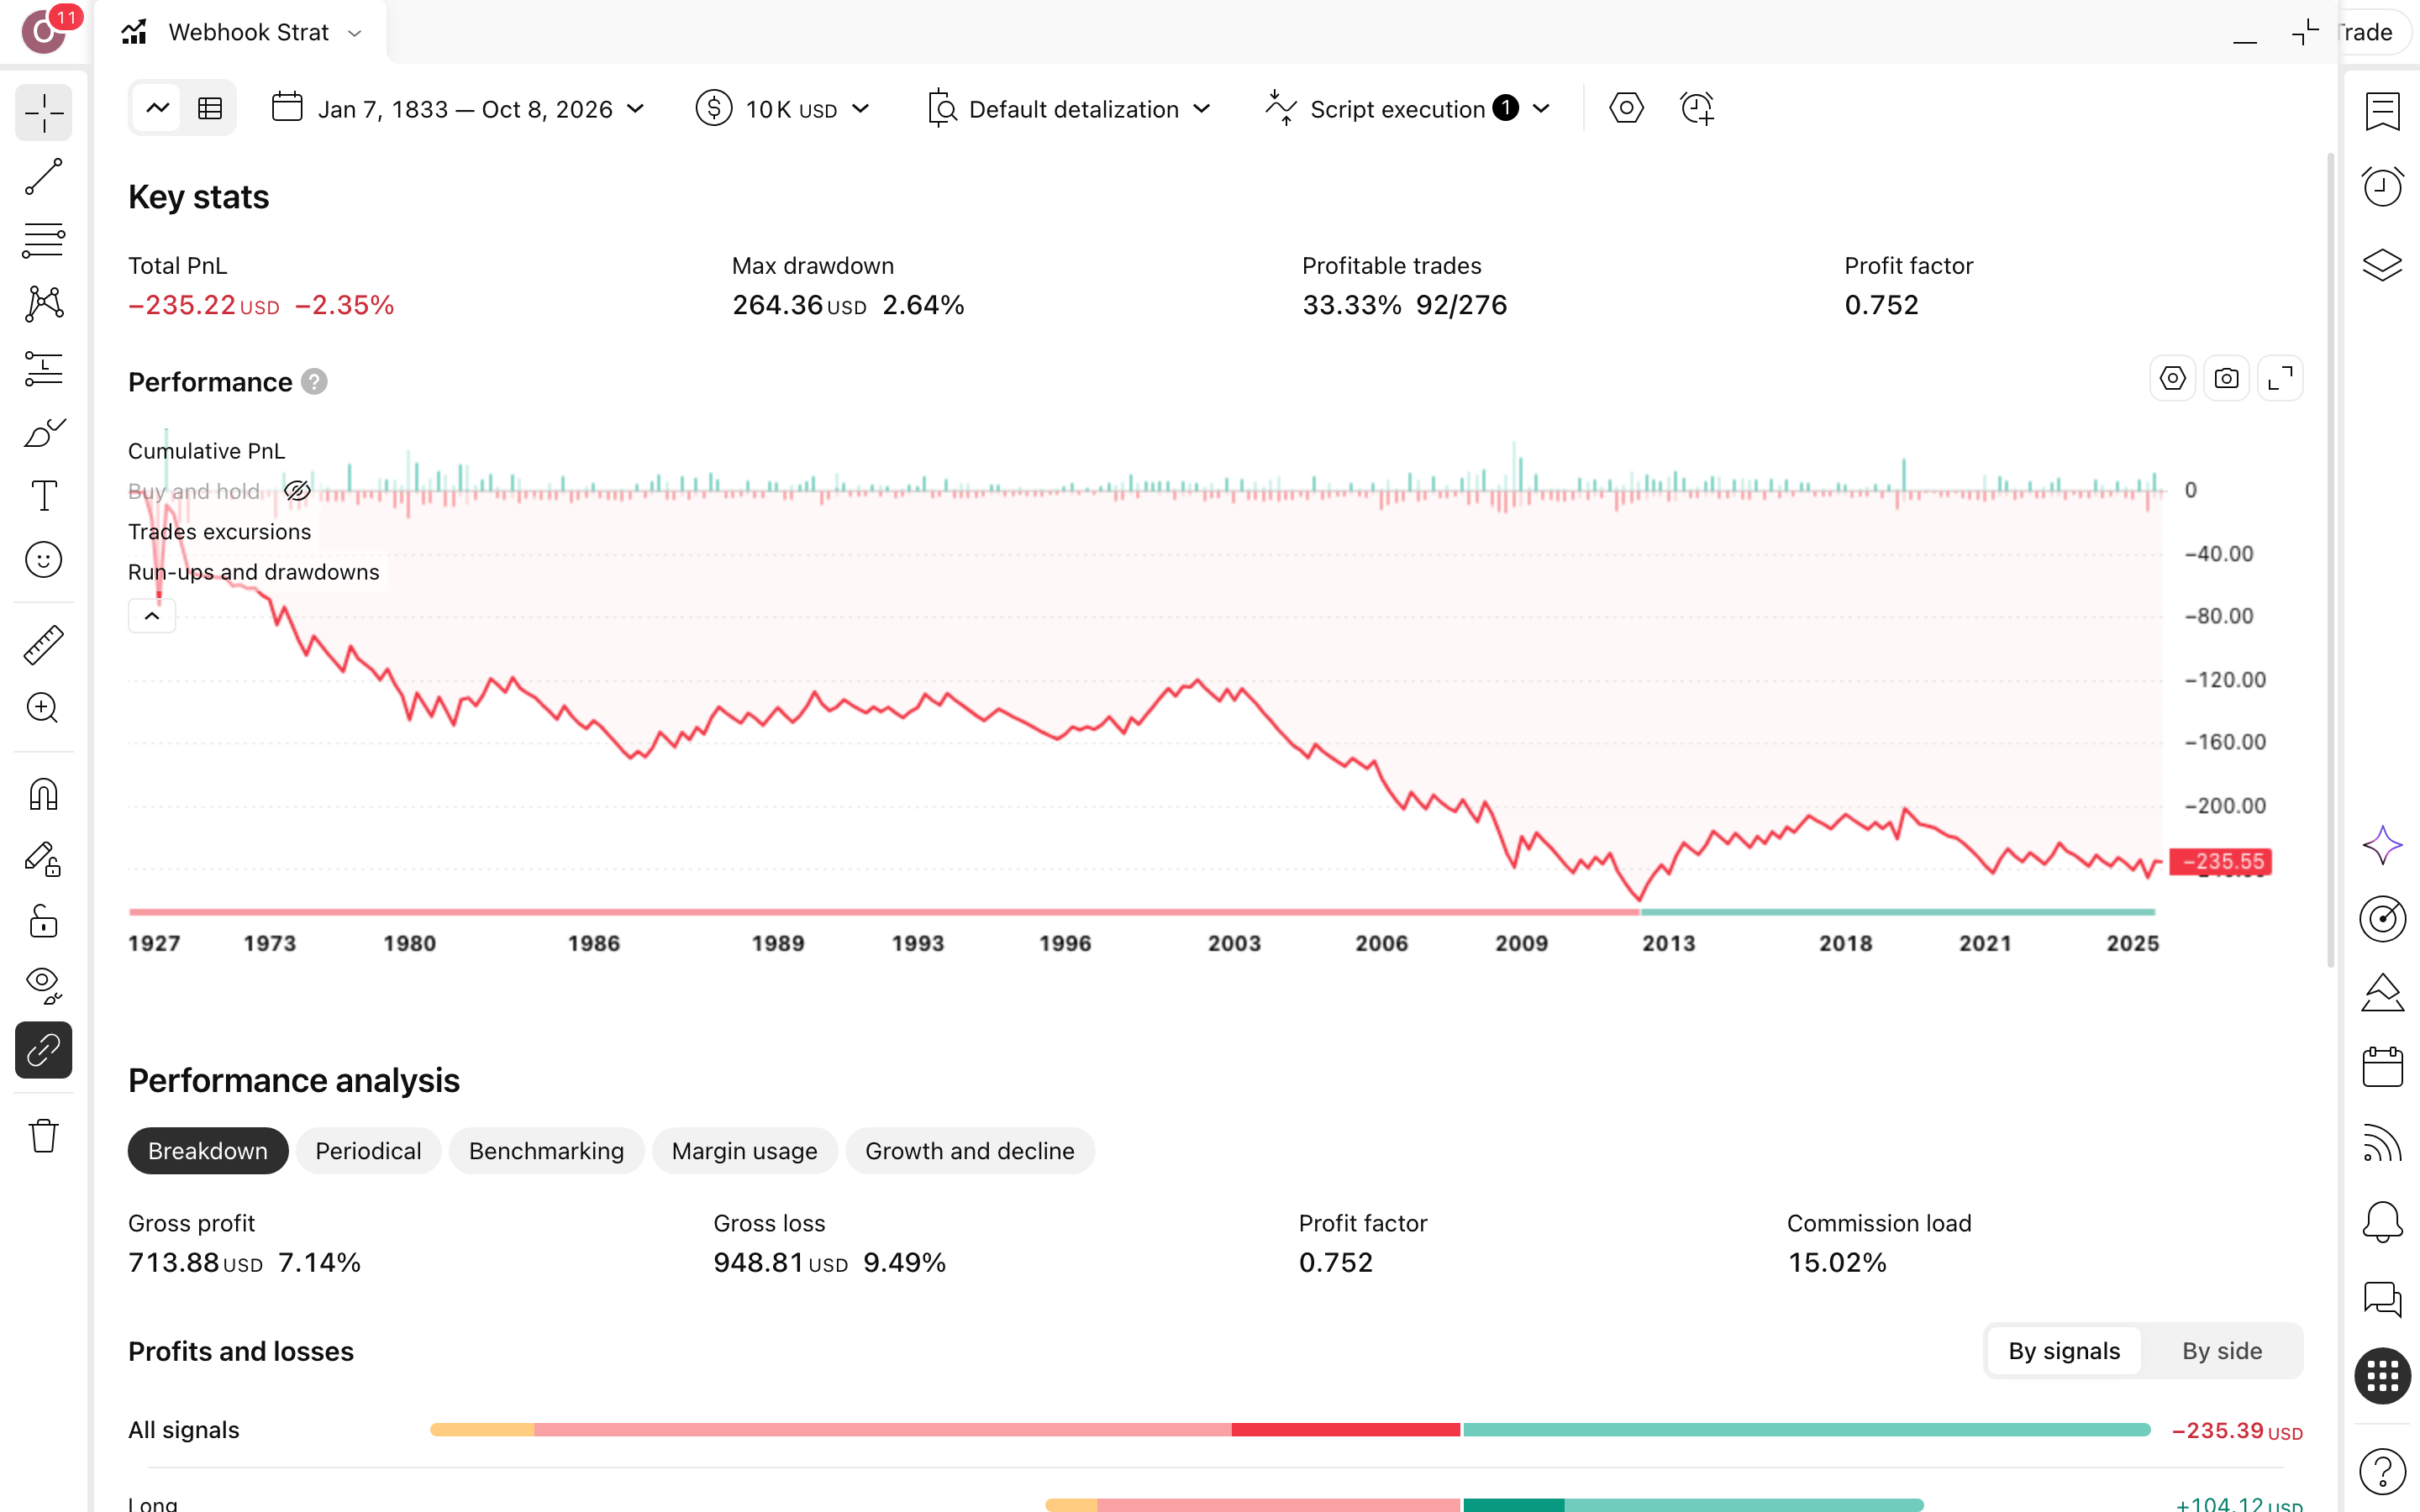
למה שזה יעבוד? כי ההודעה נבנית מהמילוי עצמו, כך שמה שנשלח הוא בדיוק מה שנבדק. הסיגנל שמתחת הוא שלד: ממוצע EMA מהיר של 20 ואיטי של 50, סטופ במרחק ATR של 14 ימים כפול 1.5 ויעד ביחס סיכון-סיכוי 2. התוצאה: 276 עסקאות, 138 לונג ו-138 שורט, כלומר לשלד אין דעה על כיוון הזהב. רק 33% מהן הרוויחו, והרווח הממוצע גדול פי 1.51 בלבד מההפסד הממוצע. Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 0.75 אומר שעל כל דולר שהלך חזרו 75 סנט.
הכישלון כאן לא בעסקה בודדת אלא בתקופה. לאורך 100.6 שנים קנה-והחזק בזהב הניב 5.4% בשנה והשלד 0%: הוא ניהל את הכסף, לא הגדיל אותו. הכסף היה בחוץ 71.7% מהזמן, כך שברוב התקופה הקופה לא הייתה חשופה לזהב בכלל. מנגד, הירידה המקסימלית מהשיא (drawdown, הצניחה הגדולה מפסגת-הקופה לשפל) נעצרה על 2.6%: $10,000 בשיא היו נעשים $9,736, לאורך כל הריצה, כולל השנה הגרועה 2008 ורצף של 12 הפסדים ברציפות.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
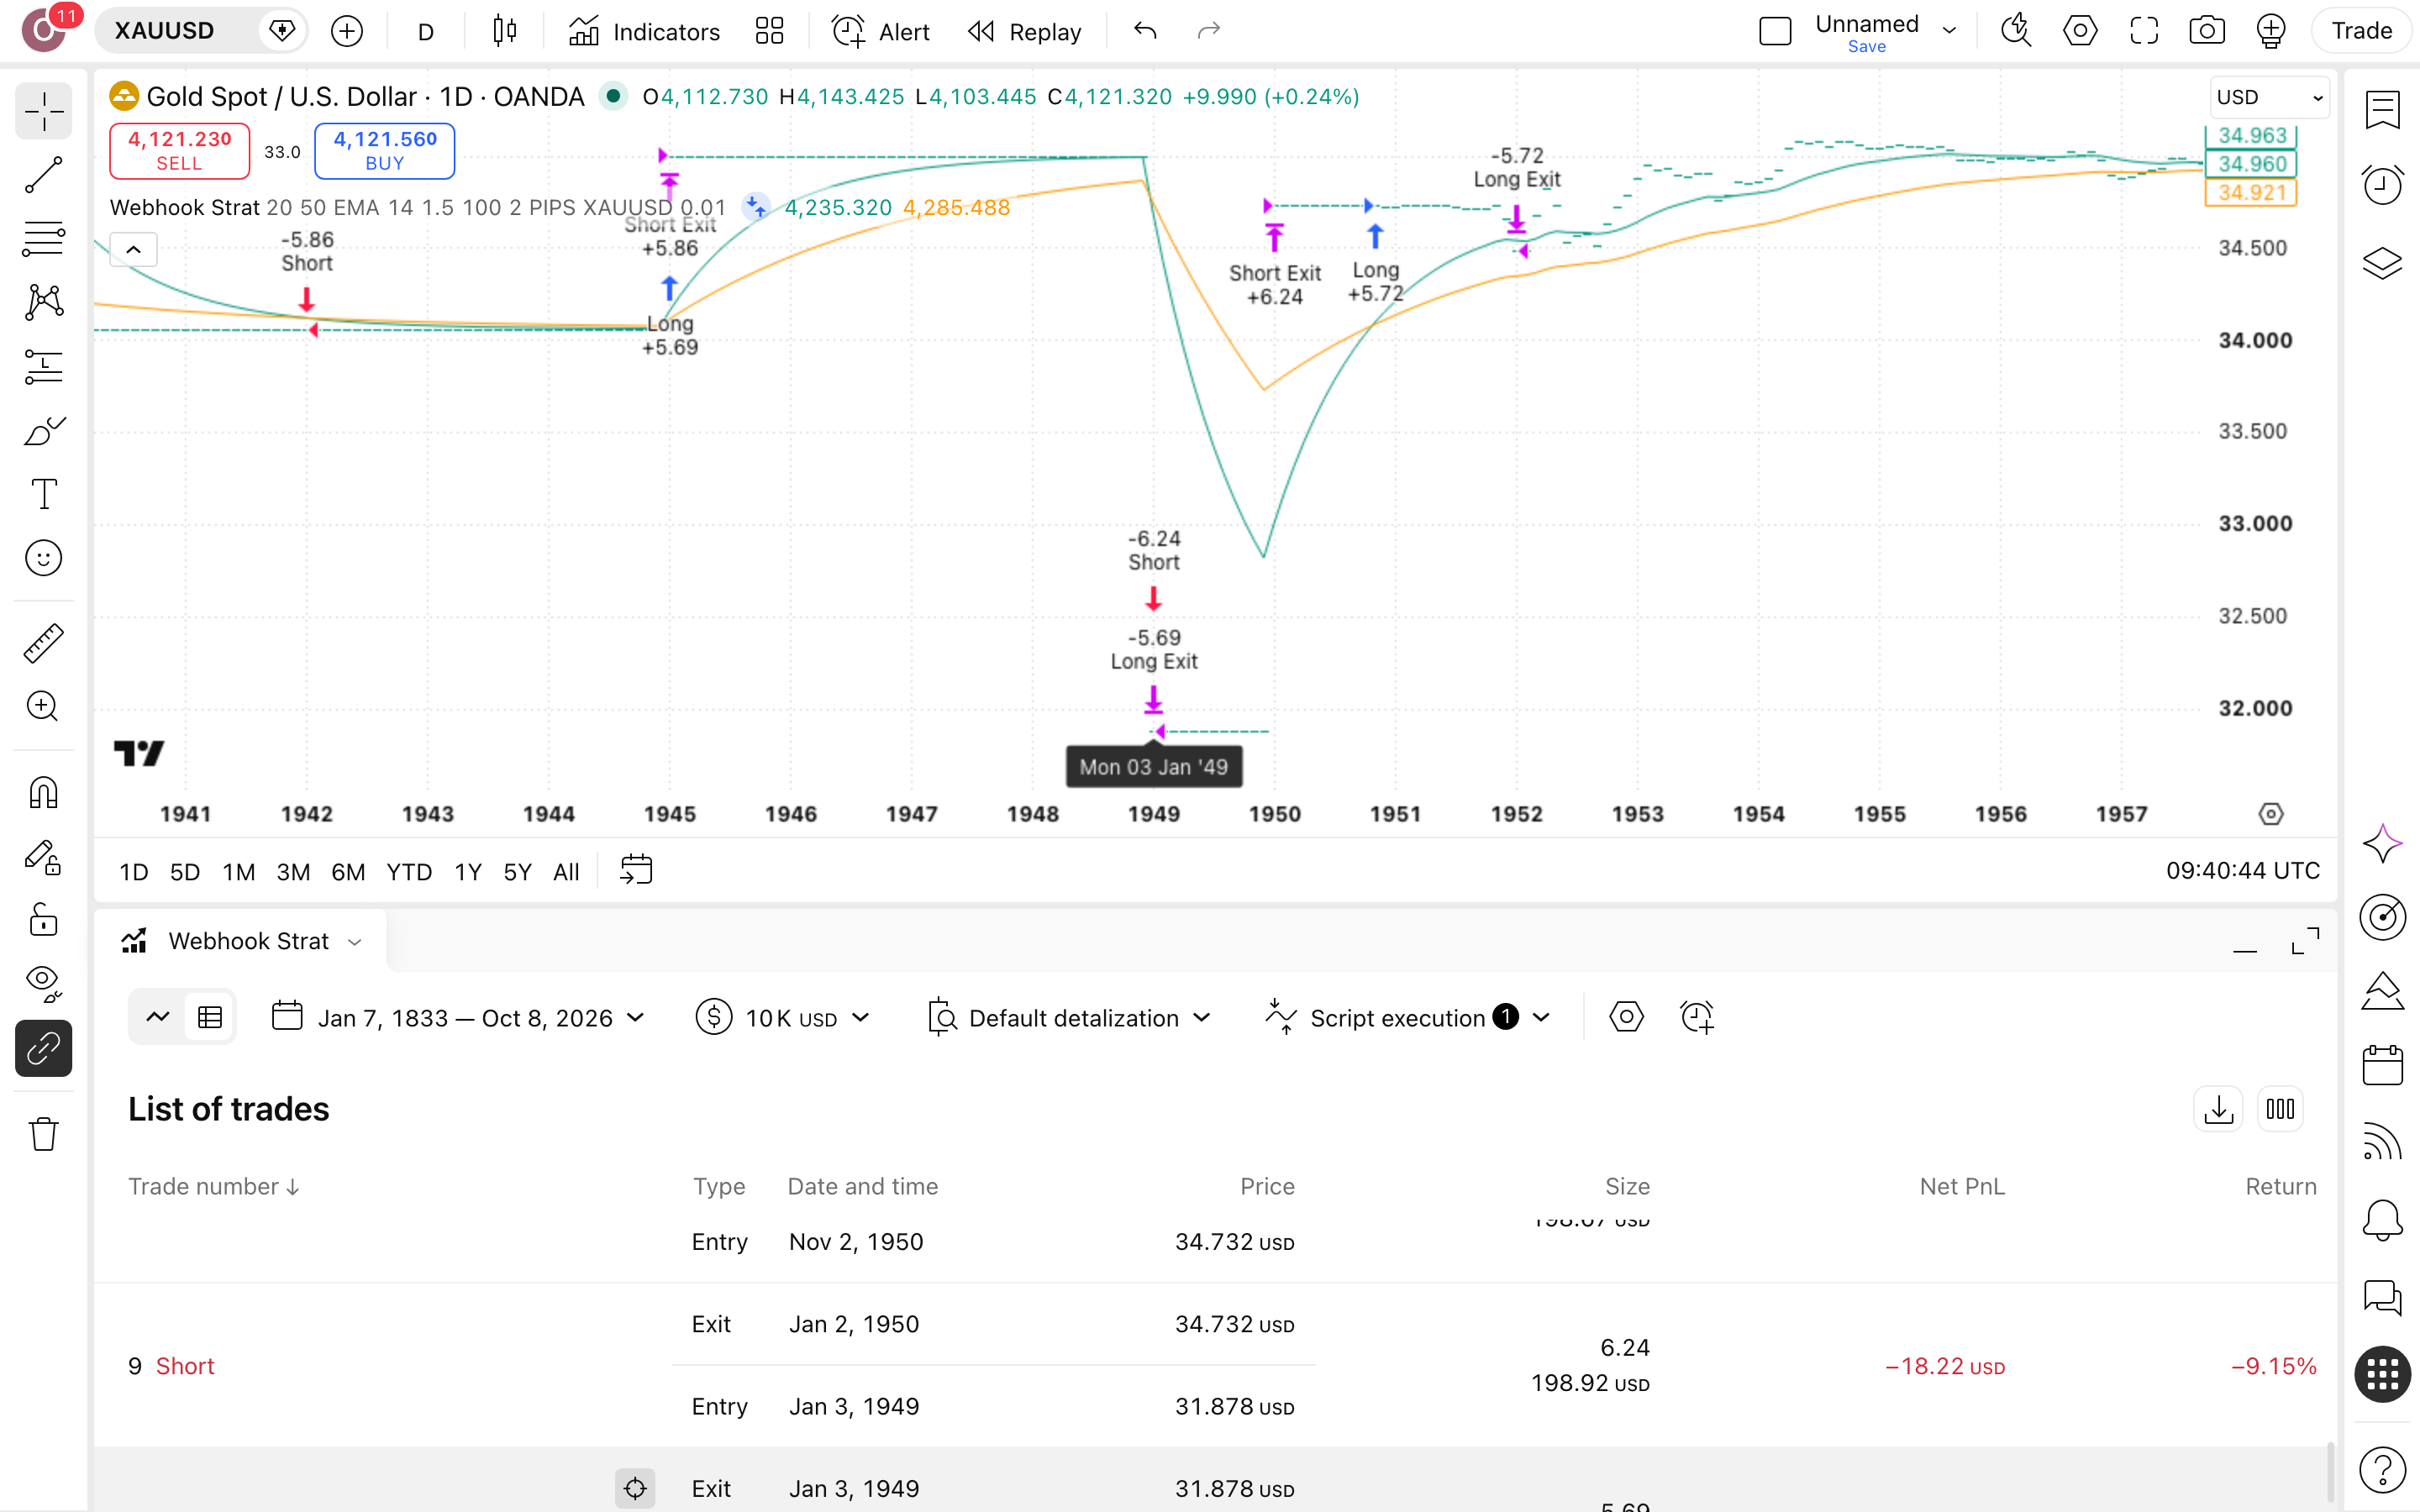
בצילום חפשו את תוויות-הכניסה לצד הממוצעים, 20 ו-50: כל תווית היא עסקה, וכל עסקה היא הודעת-התראה מוכנה. 276 כאלה במאה שנות זהב, והקופה סיימה מתחת ל-$10,000 שאיתם התחילה.
מה קורה בפועל כשהסקריפט רץ
זיהוי
שני ממוצעים נעים מסוג EMA, מהיר באורך 20 ימים ואיטי באורך 50, עוקבים אחרי הזהב בגרף היומי. התיעוד מבהיר שזה אינו שירות-איתותים ואינו ייעוץ פיננסי.
כניסה
היוצר מגדיר את הקוד כמעטפת-אסטרטגיה חינוכית שבונה הודעות-התראה מוכנות-לשליחה מתוך ביצועי-פקודות (strategy order fills). בריצה נפתחו 138 לונג ו-138 שורט, כלומר הקוד סוחר בשני הכיוונים באותה מידה.
יעד
יעד-הרווח מוצב במרחק פי 2 ממרחק-הסטופ (Risk:Reward=2). בפועל רק 33% מ-276 העסקאות הרוויחו, ויחס רווח/הפסד הממוצע עמד על ×1.51, לא מספיק כדי לכסות את 184 המפסידות.
סטופ
הסטופ (נקודת יציאה כפויה בהפסד) מחושב כפי 1.5 מערך ATR באורך 14 (טווח התנודה היומי הממוצע). הירידה המקסימלית מהשיא נעצרה על 2.6% בלבד, כלומר ההפסד בדרך נשאר קטן.
לוח-ההגדרות — מה לכוון ומה להשאיר
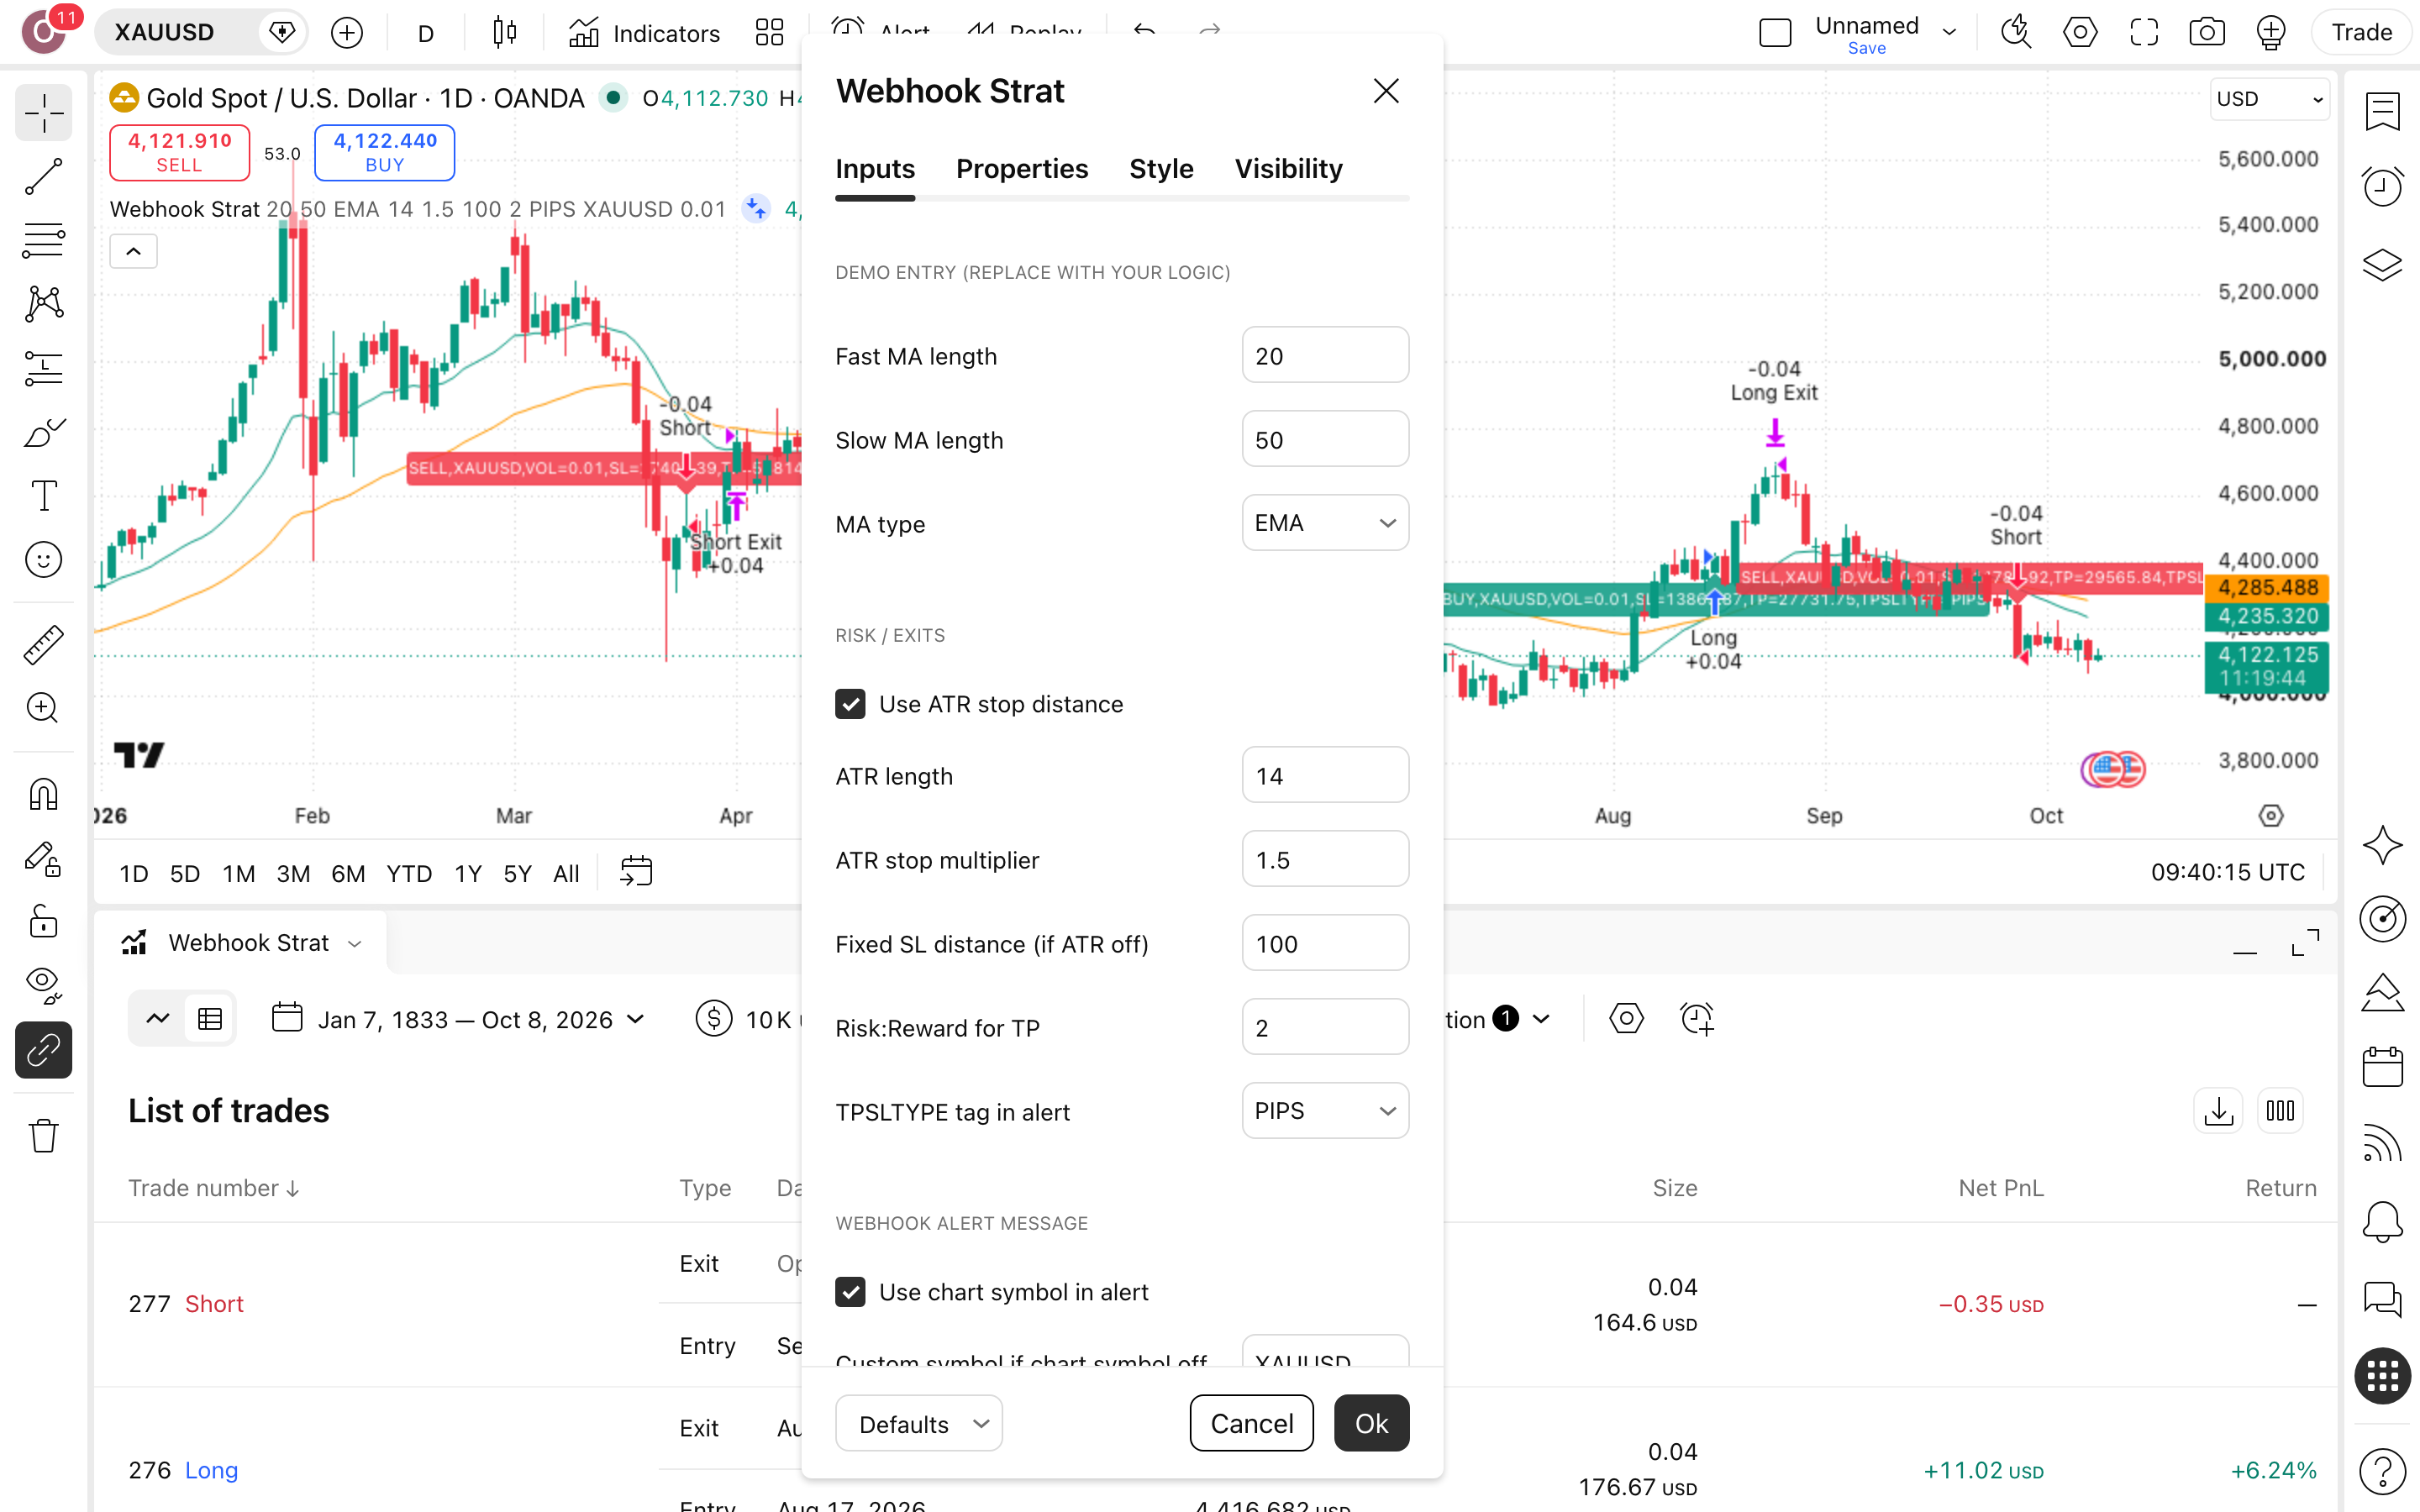
חמישה פרמטרים מתוך הריצה של 8.10.2026 קובעים את רוב ההתנהגות. שניים מהם נבדקו ברגישות, ואף שינוי לא הוציא את התשואה הכוללת מהמינוס.
| Fast MA length / Slow MA length | אורכי שני הממוצעים הם 20 ימים למהיר ו-50 ימים לאיטי בגרף היומי של הזהב. בהגדרה הזאת נוצרו 276 עסקאות לאורך כ-100.6 שנים, כלומר פחות משלוש עסקאות בשנה בממוצע. | ברירת-מחדלשינוי האורכים לא נכלל בבדיקת-הרגישות של הריצה |
|---|---|---|
| MA type | סוג הממוצע הנע הוא כאן EMA, שנותן משקל גבוה יותר למחירים האחרונים. הקוד היה בשוק רק 28.3% מהזמן, כך שב-71.7% מהזמן הכסף ישב בחוץ ללא כל חשיפה לזהב. | EMAברירת-המחדל של היוצר, וזו גם ההגדרה שנבדקה בריצה |
| Use ATR stop distance | מתג שבוחר בין סטופ דינמי לפי ATR לבין מרחק קבוע (Fixed SL distance) של 100. בריצה הוא דלוק, ולכן הערך הקבוע 100 לא השפיע על אף אחת מ-276 העסקאות. | דלוקסטופ שמתרחב ומצטמצם יחד עם התנודתיות של הזהב |
| ATR stop multiplier | המכפיל קובע כמה רחוק הסטופ מהמחיר ביחידות ATR. העלאה מ-1.5 ל-2.25 צמצמה את ההפסד הכולל מ-2.3% ל-0.7% והורידה את הירידה המקסימלית מ-2.6% ל-1.7%, כלומר סטופ רחב יותר הזיק פחות. | ברירת-מחדלגם 2.25 נשאר בהפסד, ולכן אין כאן תיקון אמיתי |
| Risk:Reward for TP | היחס בין מרחק יעד-הרווח למרחק הסטופ. העלאה מ-2 ל-3.0 צמצמה את ההפסד הכולל ל-0.3% עם ירידה מקסימלית של 1.9%, ומספר העסקאות נשאר 276 בכל הגרסאות שנבדקו. | ברירת-מחדלגם ביחס 3.0 התוצאה הכוללת נשארה שלילית |
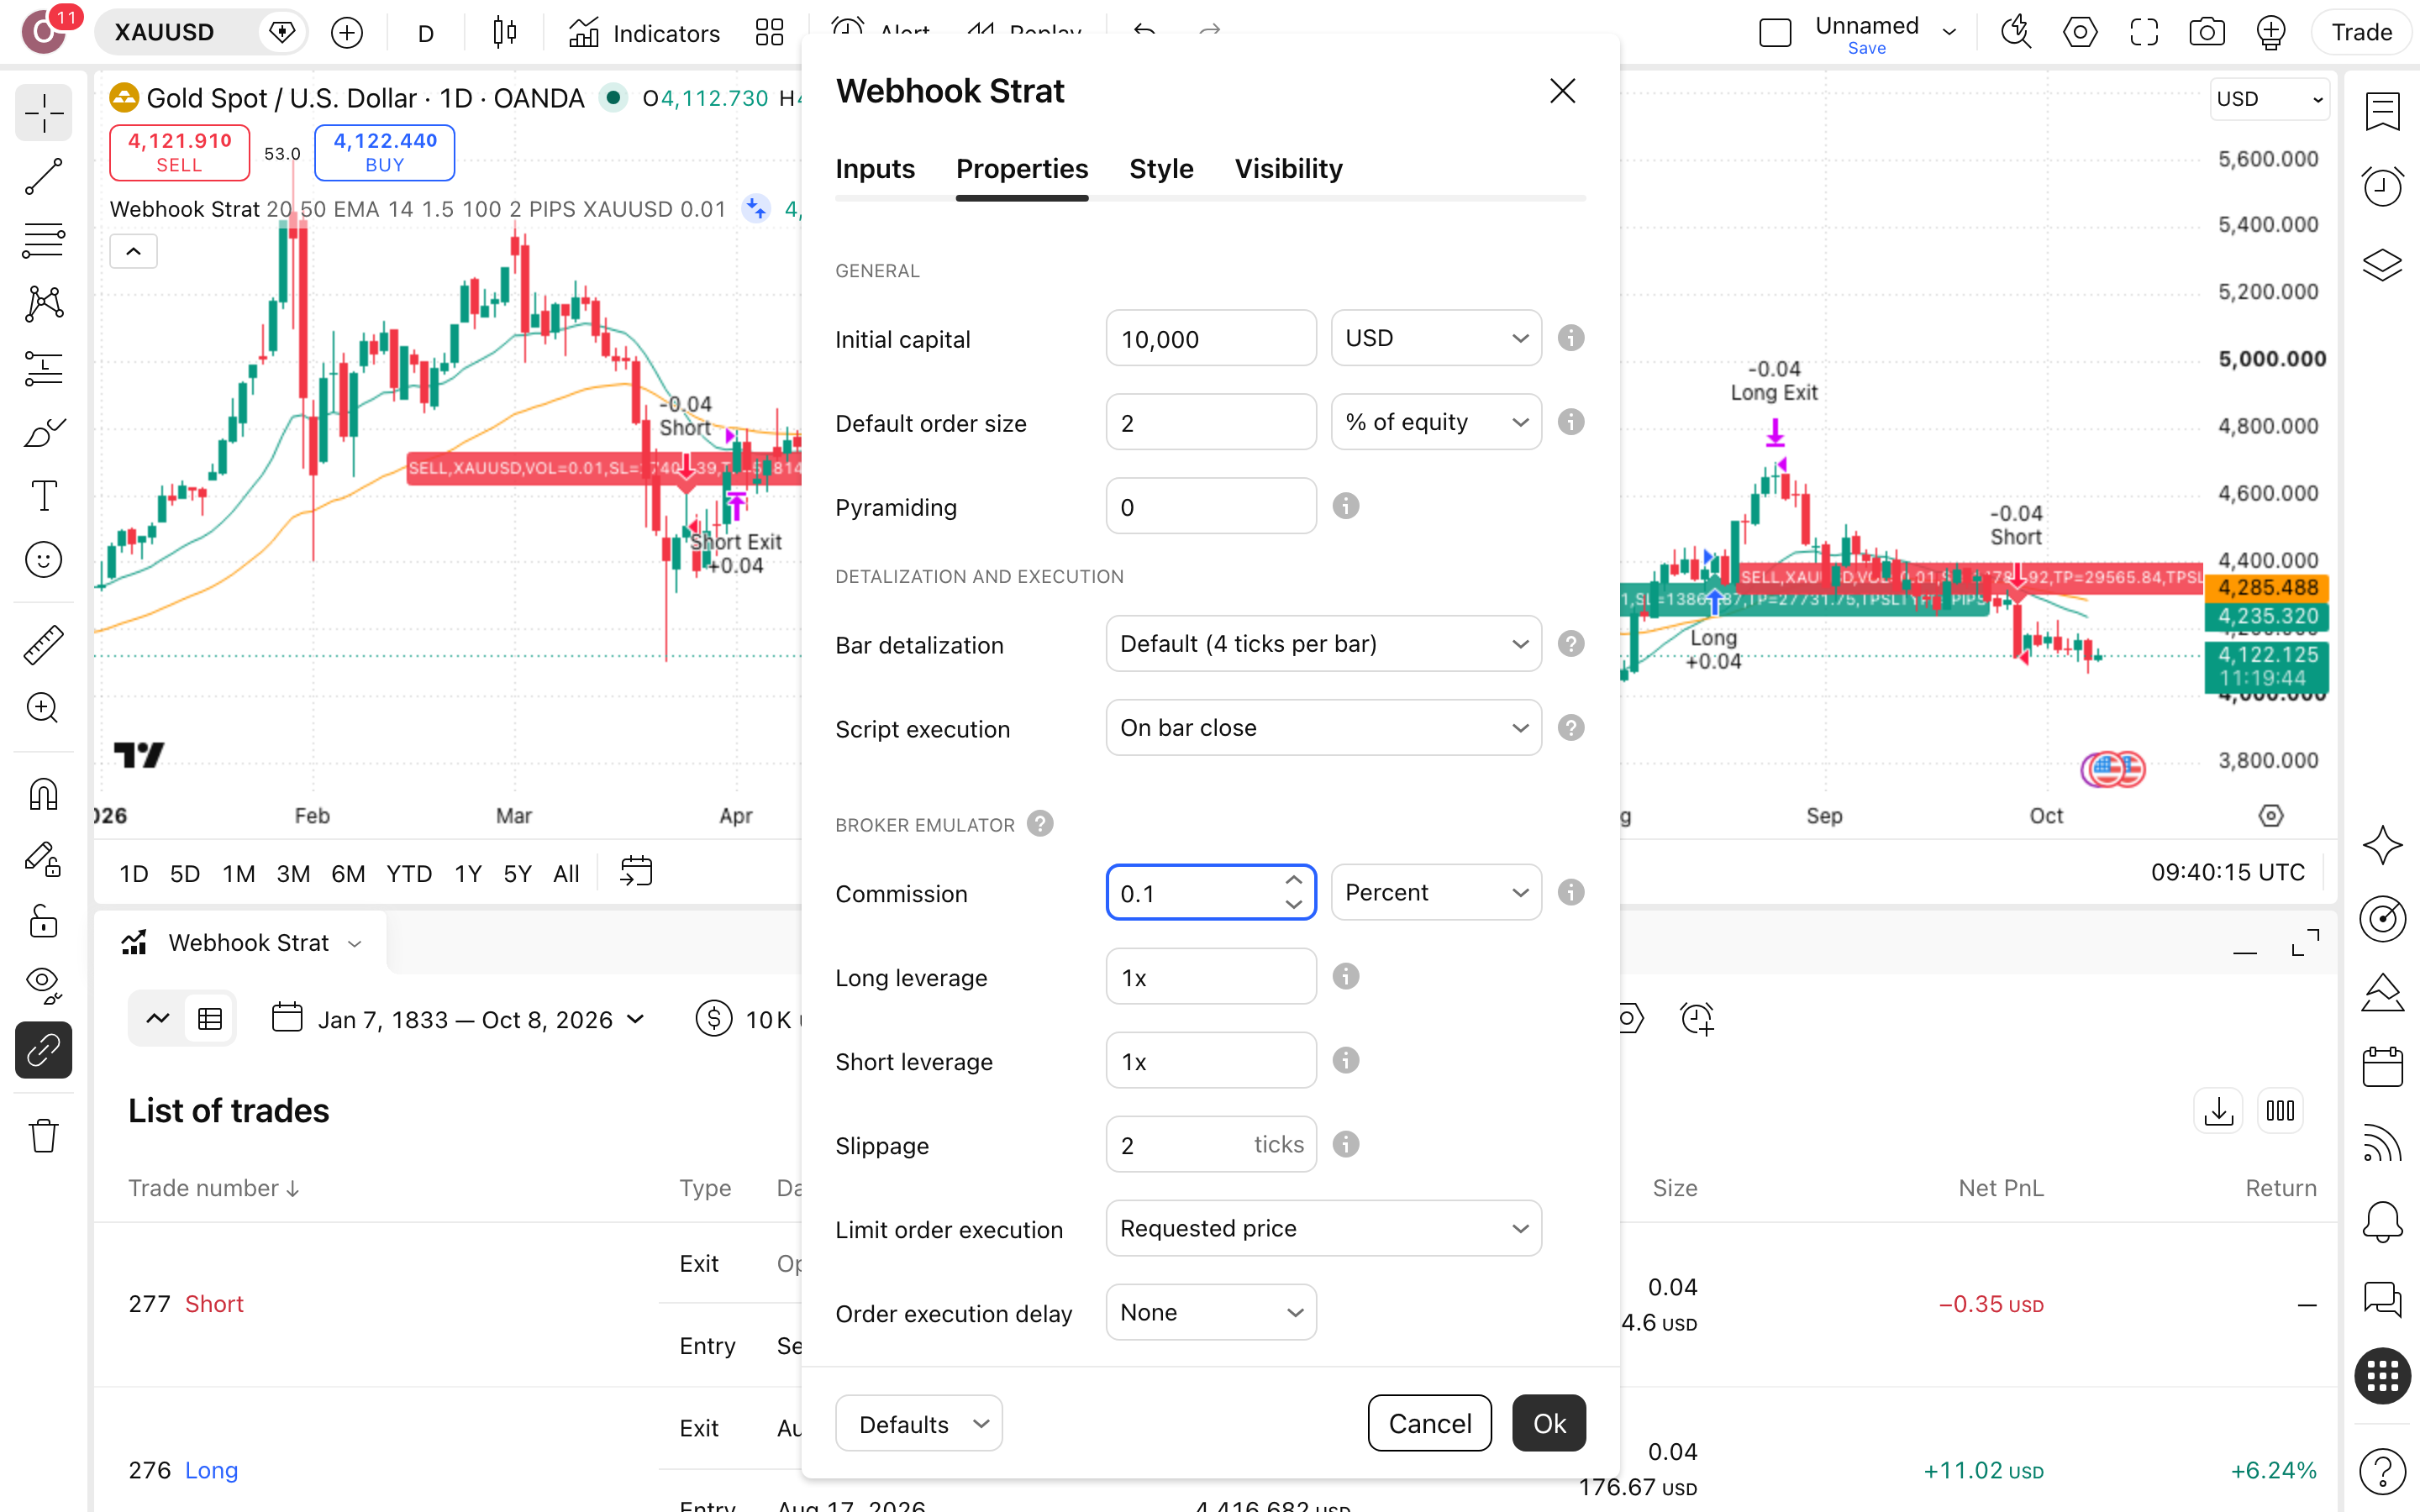
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
Educational strategy shell that builds webhook-ready alert messages from strategy order fills.
— trade-wzrd, יוצר הסקריפט, בעמוד-הפרסום הרשמי. הוא מגדיר את הסקריפט שלו כמעטפת לימודית, לא כמכונת-רווח, הודאה נדירה בקטלוג שבו כותרות נוטות להבטיח יותר ממה שהקוד מסוגל לספק. בגלל זה בחרנו בו: כשהיוצר לא טוען לרווח, הבק-טסט על הזהב בודק את השלד עצמו.
הרצנו את זה על זהב (XAUUSD) — הנה מה שיצא
בק-טסט הוא הרצת הכללים של Webhook Alert Strategy Template על מחירי הזהב שכבר קרו, מ-1926 ועד 2026. זו לא תחזית, זה שיעור על איך הכללים האלה התנהגו בעבר.
מספר עסקאות
276
276 עסקאות לאורך יותר ממאה שנה של זהב הן מדגם גדול מספיק כדי שהתוצאה השלילית לא תוסבר כמזל רע — הבעיה בשיטה.
תקופת הבדיקה
100.6 שנים
1926 עד 2026 על גרף יומי של זהב: הריצה עברה עשרות מחזורי-שוק, כך שקשה לטעון שפשוט נבחרה תקופה לא מתאימה לסקריפט.
תשואה שנתית
0%
0% בשנה מול 5.4% בקנה-והחזק: מי שהפעיל את התבנית הזאת על זהב נשאר במקום, בזמן שהמתכת עצמה עשתה את העבודה.
ירידה מקסימלית מהשיא
2.6%
2.6% ירידה מקסימלית מהשיא (drawdown — הנפילה הגדולה מפסגת-ההון) נשמעת מרגיעה, אבל שקט בלי צמיחה הוא לא הגנה; ירידת קנה-והחזק לא נמדדה להשוואה.
השנה הגרועה
2008
2008 הייתה השנה הגרועה של הריצה, ודף-העובדות לא מוסר את התשואה שלה: אתה יודע מתי כאב, לא כמה, ואת זה בודקים לבד.
זמן בשוק
28.3%
28.3% מהזמן בעסקה: ב-71.7% הנותרים הכסף חיכה בחוץ, וזה מסביר חלק מהירידה הקטנה וגם חלק מהתשואה האפסית.
עסקאות מרוויחות · ויחס רווח/הפסד
92 מ-276 · ×1.51
33% מרוויחות ויחס ×1.51 נקראים רק יחד, כי כל אחד לבד מטעה: כאן Profit Factor (רווחים חלקי הפסדים) של 0.75 אומר הפסד נטו.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של trade-wzrd (גרסת 2026-07-19), לונג ושורט, על גרף זהב (XAUUSD) יומי
- הגדרותInitial capital=10000 · Commission=0.1% · Fast MA length=20 · Slow MA length=50 · MA type=EMA · Use ATR stop distance=on · ATR length=14 · ATR stop multiplier=1.5 · Fixed SL distance (if ATR off)=100 · Risk:Reward for TP=2 · Custom symbol if chart symbol off=XAUUSD · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה8.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Webhook Alert Strategy Template משקרת — והמספרים של השקר
היוצר כותב שזה לא שירות-איתותים ולא ייעוץ פיננסי (not a signal service) — ושלושת הכרטיסים מראים למה להאמין לו.
העסקאות המפסידות
184 מ-276
שתי עסקאות מכל שלוש על זהב נסגרו בהפסד. היחס ×1.51 לטובת המרוויחות לא הספיק לכסות אותן: $10,000 הפכו ל-$9,765 לפני מס ופערי-ביצוע, בעוד קנה-והחזק הגיע ל-$1,989,650. היוצר מגדיר את התבנית כמעטפת לימודית שבונה הודעות-התראה מוכנות לוובהוק — היא נבנתה לשלוח פקודות, לא להוכיח שהן נכונות.
2008 ורצף של 12
12 הפסדים ברצף
12 עסקאות מפסידות ברצף הן בדיוק המקום שבו קל להתפתות לשנות פרמטרים תוך-כדי. בדיקת-הרגישות עונה על זה: מכפיל-הסטופ מ-1.5 ל-2.25 או יעד-רווח מ-2 ל-3.0 צמצמו את ההפסד הכולל מ-2.3% ל-0.7% ול-0.3%, אבל אף שינוי לא הפך אותו לרווח. 2008, השנה הגרועה, נשארת בלי תשואה מדווחת — אל תמלא את החסר בניחוש.
71.7% מהזמן בחוץ
71.7%
הכסף ישב בחוץ כמעט שלושה רבעים מהזמן, ומה שעשה הזהב בתקופות האלה לא נכנס לחשבון — שם נבנה חלק מהפער של $1,979,885 לטובת קנה-והחזק. ירידת-השיא של 2.6% היא בחלקה תוצאה של ההיעדרות הזאת: קשה ליפול ממקום שלא עומדים עליו. קטלוגים מציגים ירידה קטנה כמעלה; כאן היא בעיקר מחיר ההיעדרות.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש מאחורי המספר? 276 עסקאות לאורך כ-100.6 שנים, חצי לונג וחצי שורט. מדגם כזה מספיק כדי לקבוע: Profit Factor של 0.75 (רווח ברוטו חלקי הפסד ברוטו) אומר שההפסדים עלו על הרווחים, ולא במקרה.
- האם העמלה בפנים? דוח שבו העמלה נשארה על אפס מציג מסחר שלא קיים. אנחנו הגדרנו ידנית 0.1% לכל פעולה, ועדיין לא כללנו מס רווחי-הון של 25% ופערי-ביצוע. המציאות קשה יותר מ-$9,765.
- האם האותות מצוירים מחדש? סקריפט שמזיז אותות בדיעבד מייצר בק-טסט מושלם על הנייר. Webhook Alert Strategy Template מסומן כסקריפט שלא מצייר-מחדש, והקוד שלו פתוח, כך שאתה יכול לאמת את זה בעצמך שורה אחר שורה.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, אז בחרנו בעצמנו: זהב בגרף יומי, 1926 עד 2026. זהב הוא הסמל שמוגדר בהגדרות הסקריפט להודעת-ההתראה, והתקופה הארוכה כוללת גם את 2008, השנה הגרועה בריצה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של פרמטר אחד בכללים, היא צירוף-מקרים, לא כלל שאפשר לסמוך עליו בכסף.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 276 | -2.3% | 2.6% |
| שינוי ATR stop multiplier מ-1.5 ל-2.25 | 276 | -0.7% | 1.7% |
| שינוי Risk:Reward for TP מ-2 ל-3.0 | 276 | -0.3% | 1.9% |
כמה כסף בכלל שמים על דבר כזה?
הריצה הזאת סיכנה מעט מאוד כסף בפועל: הירידה המקסימלית מהשיא (drawdown — הנפילה הגדולה ביותר מנקודת-שיא של התיק) הייתה 2.6%, כלומר $10,000 בשיא היו הופכים ל-$9,736. גם רצף-ההפסדים הארוך, 12 עסקאות ברצף, לא הפיל את התיק מעבר לזה. אבל התיק גם לא צמח: 0% שנתי, והכסף היה בשוק רק 28.3% מהזמן. הכמות שהסקריפט כותב בהודעת-ההתראה היא 0.01, ובאותה תקופה קנה-והחזק הפך את אותו סכום ל-$1,989,650.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא הרווח. כל עסקה נכנסת עם סטופ (נקודת-יציאה מוגדרת מראש בהפסד) במרחק פי 1.5 מטווח-התנודה הממוצע של 14 ימים, ועם יעד-רווח פי 2 מהסיכון. אין כאן מקום להחלטה ברגע הלחץ. היוצר עצמו מדגיש שזה לא שירות-איתותים ולא ייעוץ פיננסי.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פתיחת גרף
פתח גרף של OANDA:XAUUSD וקבע טווח-זמן יומי, כמו בריצה המתועדת מ-8.10.2026. נכס אחר או טווח-זמן אחר ייצרו עסקאות אחרות, והמספרים שלך לא יהיו ניתנים להשוואה לדוח של 276 העסקאות כאן. רק כך תדע אם שחזרת את הריצה.
איתור הסקריפט
בחלון האינדיקטורים חפש בסקריפטים של הקהילה את השם Webhook Alert Strategy Template, וּודא שהמחבר הוא trade-wzrd. הסקריפט פורסם ב-19.7.2026 בקוד-פתוח, כך שתוכל לקרוא את הכללים עצמם ולבדוק בעצמך שהוא לא מצייר-מחדש לפני שאתה מוסיף אותו לגרף.
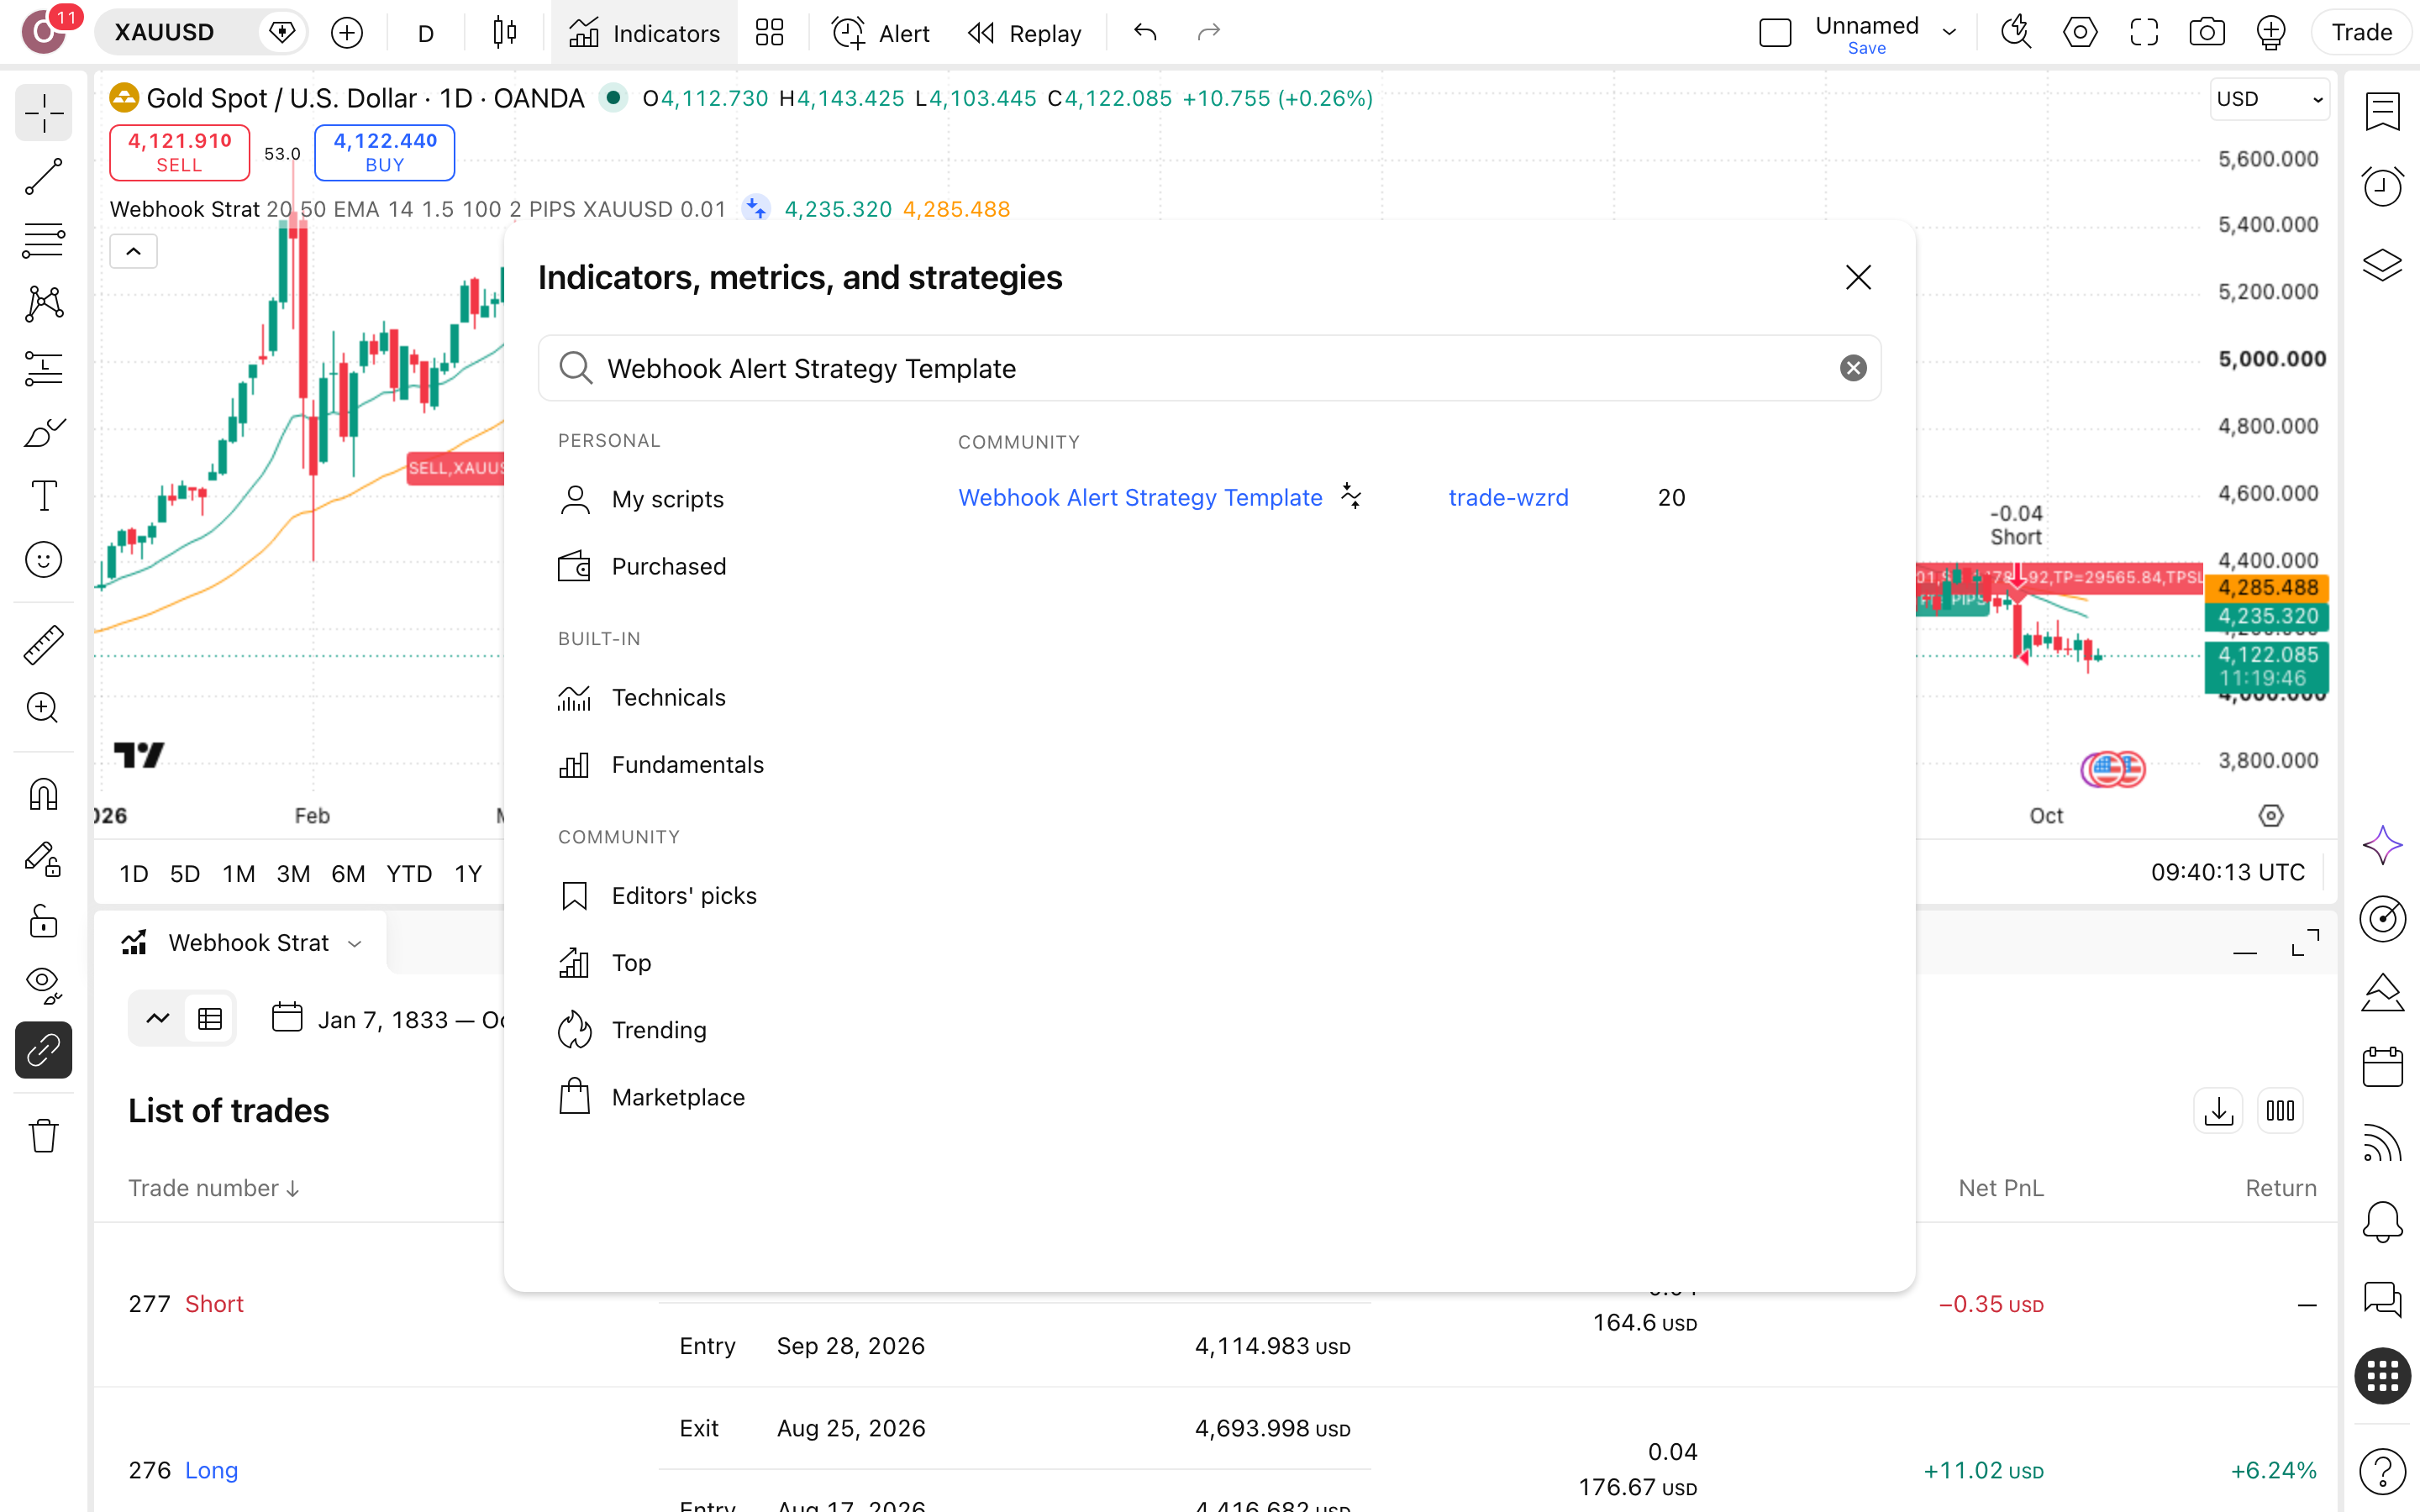
בחיפוש עלולים להופיע סקריפטים בשמות דומים. בחר רק את הגרסה של trade-wzrd, אחרת המספרים בדוח הזה לא יתאימו למסך שלך.
עמלה לפני הדוח
לפני שאתה מסתכל על מספר כלשהו, פתח את הגדרות הסקריפט, ובלשונית Properties הגדר עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה הזאת. עם 276 עסקאות, כל פעולה נושאת עמלה, ובלעדיה הדוח מציג תמונה נקייה מדי.
פתיחת Strategy Tester
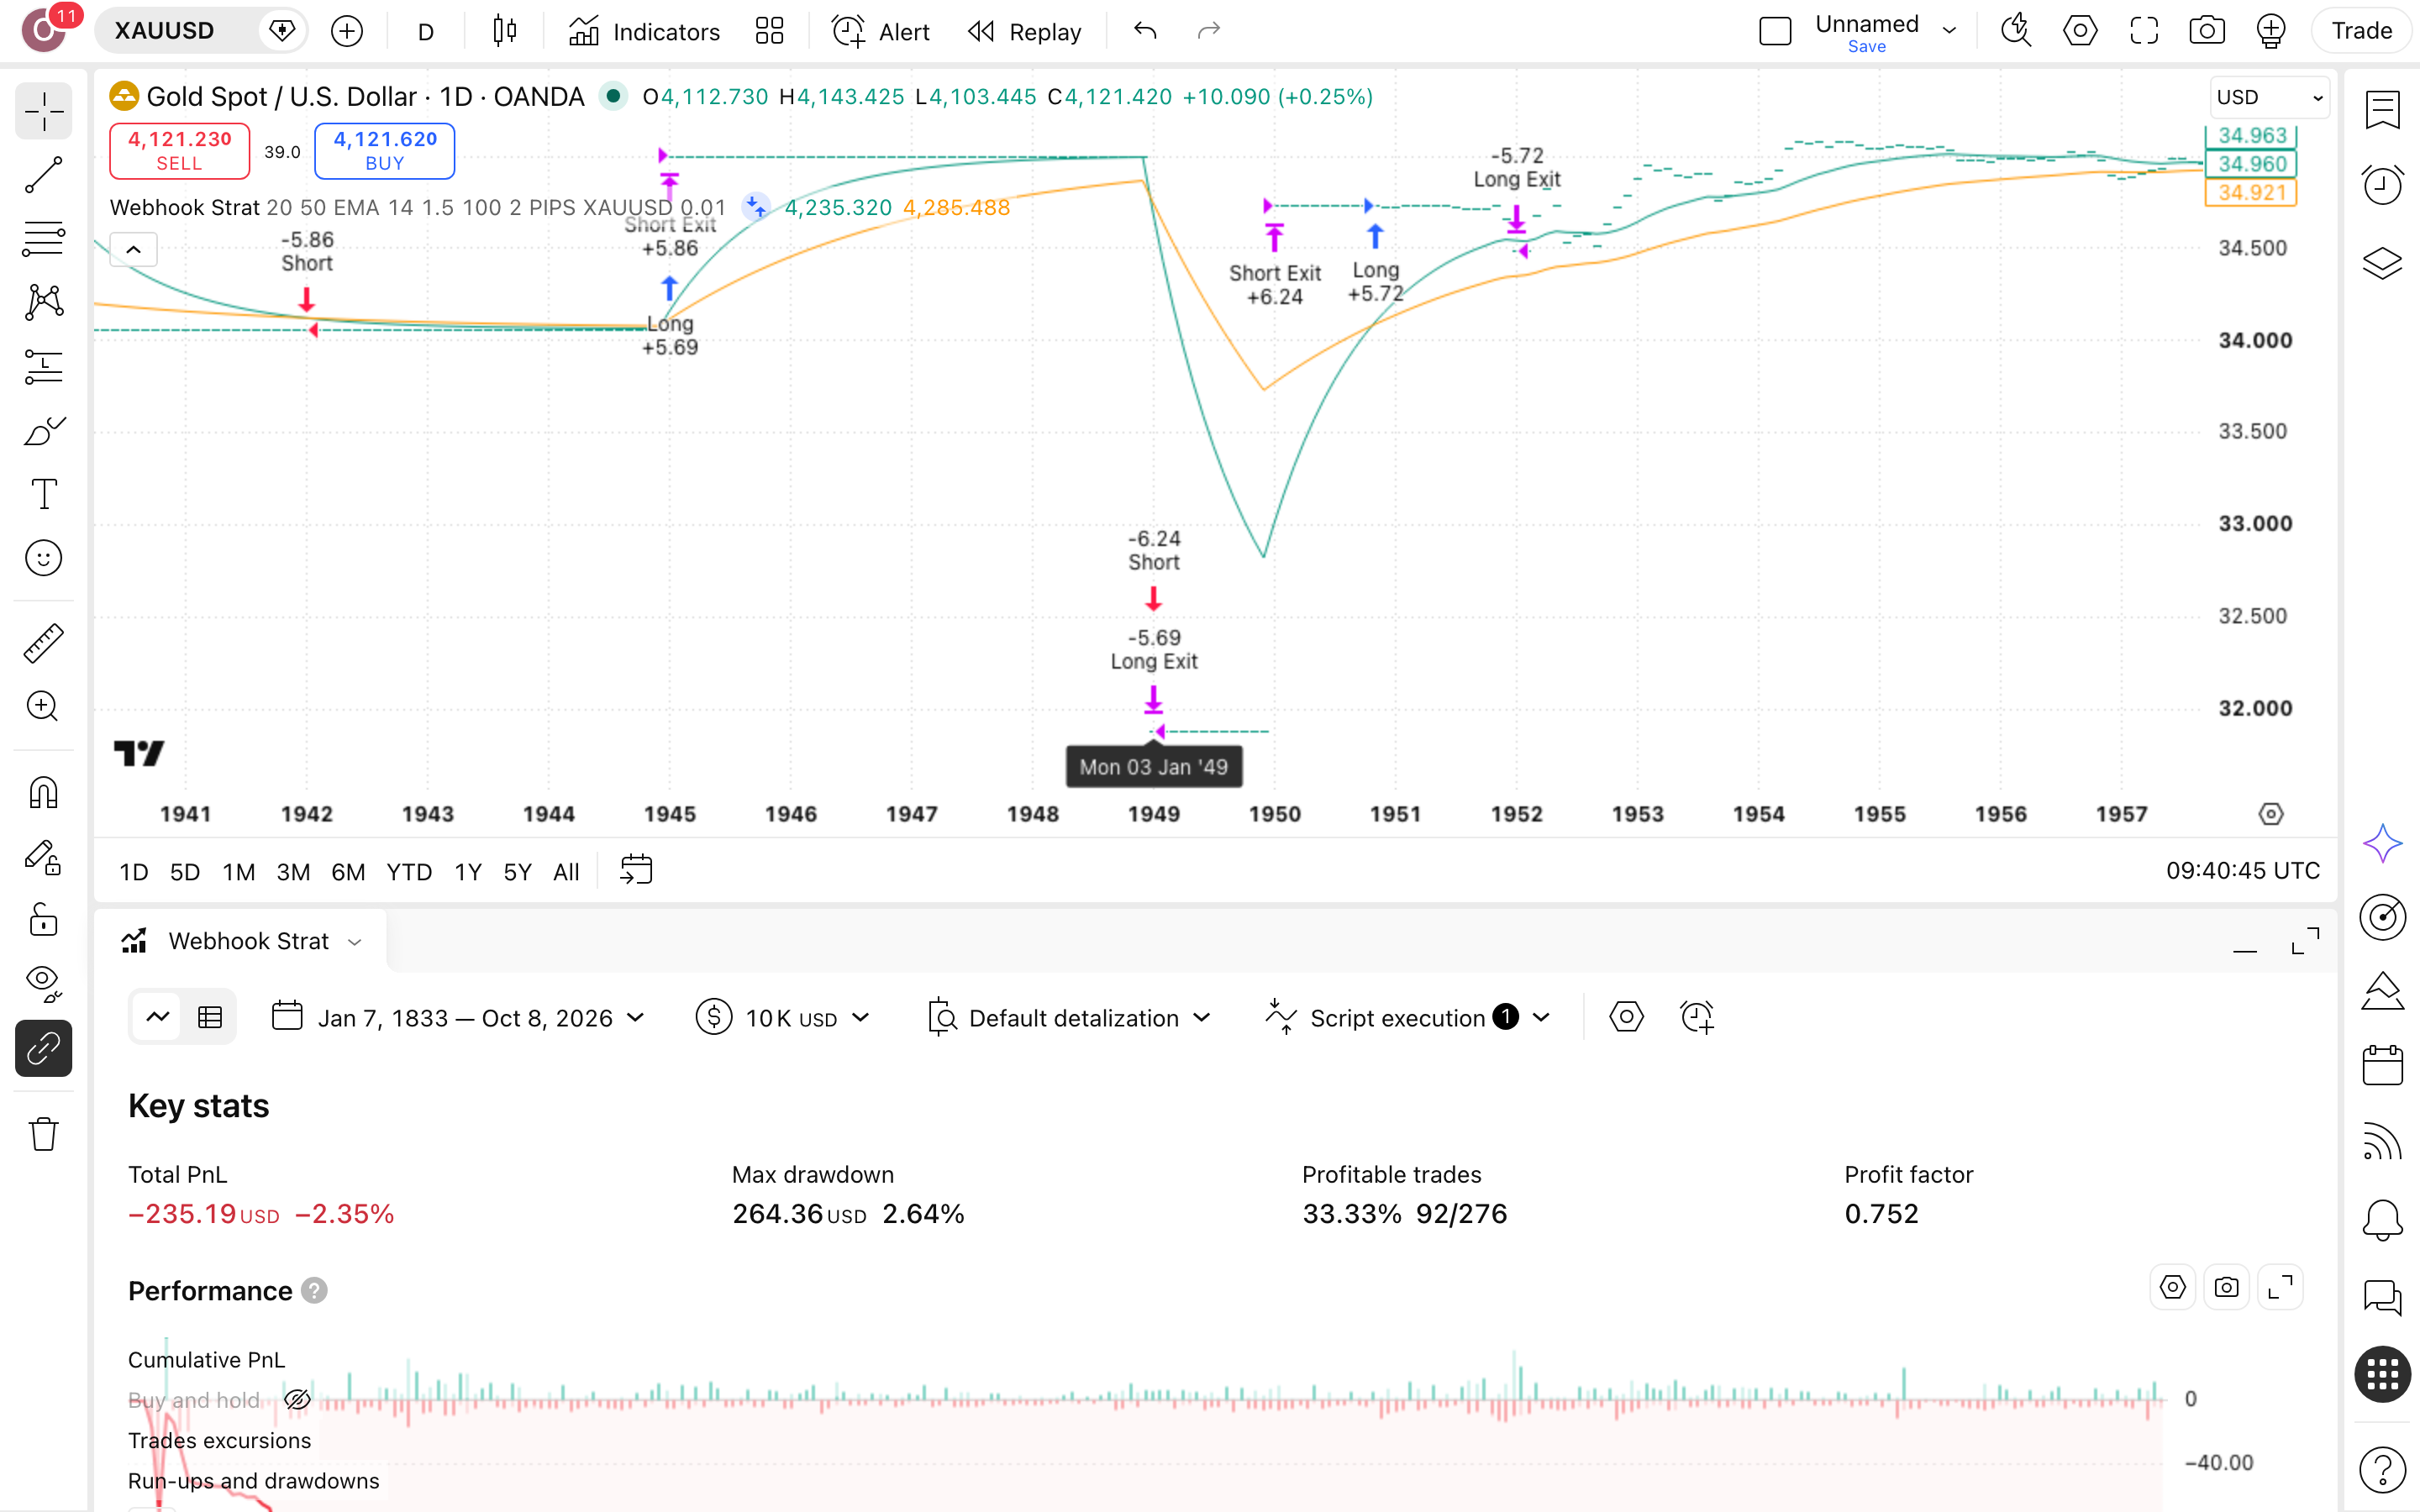
פתח את לשונית Strategy Tester ועבור לסיכום הביצועים. שם תמצא את השורות שהדוח הזה נשען עליהן: 276 עסקאות, 33% מרוויחות, Profit Factor של 0.75 (רווח כולל חלקי הפסד כולל; מתחת ל-1 פירושו שהכללים הפסידו), וירידה מקסימלית של 2.6%.
קריאה והרצה חוזרת
קרא את הדוח בדולרים, לא באחוזים. השנה הגרועה כאן היא 2008, ורצף-ההפסדים הארוך הוא 12 עסקאות מפסידות, ואת זה תצטרך לסבול בזמן אמת. אחר כך החלף נכס והרץ שוב באותן הגדרות; הפסד גם שם מלמד על הכללים, לא על הזהב.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Webhook Alert Strategy Template
האם Webhook Alert Strategy Template מצייר-מחדש?
לא. לפי עמוד-הסקריפט הוא לא מצייר-מחדש, ולכן 276 העסקאות בריצה על זהב נשענות על אותם אותות שהיו מופיעים בזמן אמת. הבעיה כאן אינה אותות שנעלמים בדיעבד, אלא התוצאה עצמה: $10,000 הפכו ל-$9,765 אחרי כמאה שנים של מסחר בגרף יומי.
מה הירידה המקסימלית שהריצה ספגה?
2.6% drawdown (הירידה הגדולה מהשיא לשפל), כלומר $10,000 בשיא היו יורדים ל-$9,736 בנקודה הגרועה. זה כאב קטן מאוד, אבל הוא מגיע עם 0% תשואה שנתית ורצף-הפסדים של 12 עסקאות. השנה הגרועה: 2008. ירידת-השיא של קנה-והחזק בזהב לא נמדדה, ולכן אין כאן השוואה.
אם קנה-והחזק ניצח, למה בכלל?
קנה-והחזק ניצח ב-$1,979,885, והתיעוד עצמו מבהיר שהסקריפט אינו שירות-איתותים ואינו ייעוץ פיננסי. מה שזה מעלה לבדיקה הוא תשתית ההתראות, לא התשואה: 0% שנתי מול 5.4% בזהב אומר שכאסטרטגיית-מסחר עצמאית הוא לא מחליף החזקה פשוטה של הנכס.
איך מפסידים כסף עם יחס רווח/הפסד של ×1.51?
כי רק 92 מתוך 276 עסקאות הרוויחו, כלומר 33%. רווח ממוצע גדול פי 1.51 מהפסד ממוצע לא מכסה שתי מפסידות על כל מרוויחה, ולכן Profit Factor (סך הרווחים חלקי סך ההפסדים) יוצא 0.75. על כל דולר שהפסדת חזרו רק כ-75 סנט של רווח.
האם שינוי ההגדרות מציל את התוצאה?
לא. הגדלת מכפיל ה-ATR של הסטופ (רמת היציאה בהפסד) מ-1.5 ל-2.25 שיפרה את התשואה הכוללת ממינוס 2.3% למינוס 0.7%, והעלאת יחס הסיכון-סיכוי ליעד מ-2 ל-3.0 הביאה למינוס 0.3%. כל הגרסאות נשארו שליליות באותן 276 עסקאות, כלומר כיוונון מצמצם הפסד אבל לא מייצר יתרון.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הקוד של הסקריפט ומצא את שני הממוצעים הנעים, 20 ו-50 ימים, ואת שורת הסטופ. אחר כך הרץ אותו על זהב בגרף יומי, הגדר עמלה של 0.1%, ובדוק שאתה מקבל את אותן 276 עסקאות.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות שלך מהחודש האחרון לצד הכלל המכני של הסקריפט: סטופ במרחק פי 1.5 מטווח-התנודה ויעד פי 2. ספור כמה פעמים סטית מהתוכנית, והשווה את רצף-ההפסדים הארוך שלך ל-12 העסקאות כאן.
אם אתה שוקל כסף אמיתי: התחל מהעובדה שקנה-והחזק ניצח כאן ב-$1,979,885: תשואה של 0% שנתית מול 5.4%. אחר כך הרץ בעצמך את שתי גרסאות-הרגישות: גם מכפיל-סטופ של 2.25 וגם יחס 3.0 נשארו בהפסד, עוד לפני מס של 25%.