בעמוד הזה
עמלת משיכת מזומן מכספומט בישראל תלויה בשני דברים: באיזה בנק מנוהל החשבון, ואם המשיכה נעשית בארץ או בחו"ל.
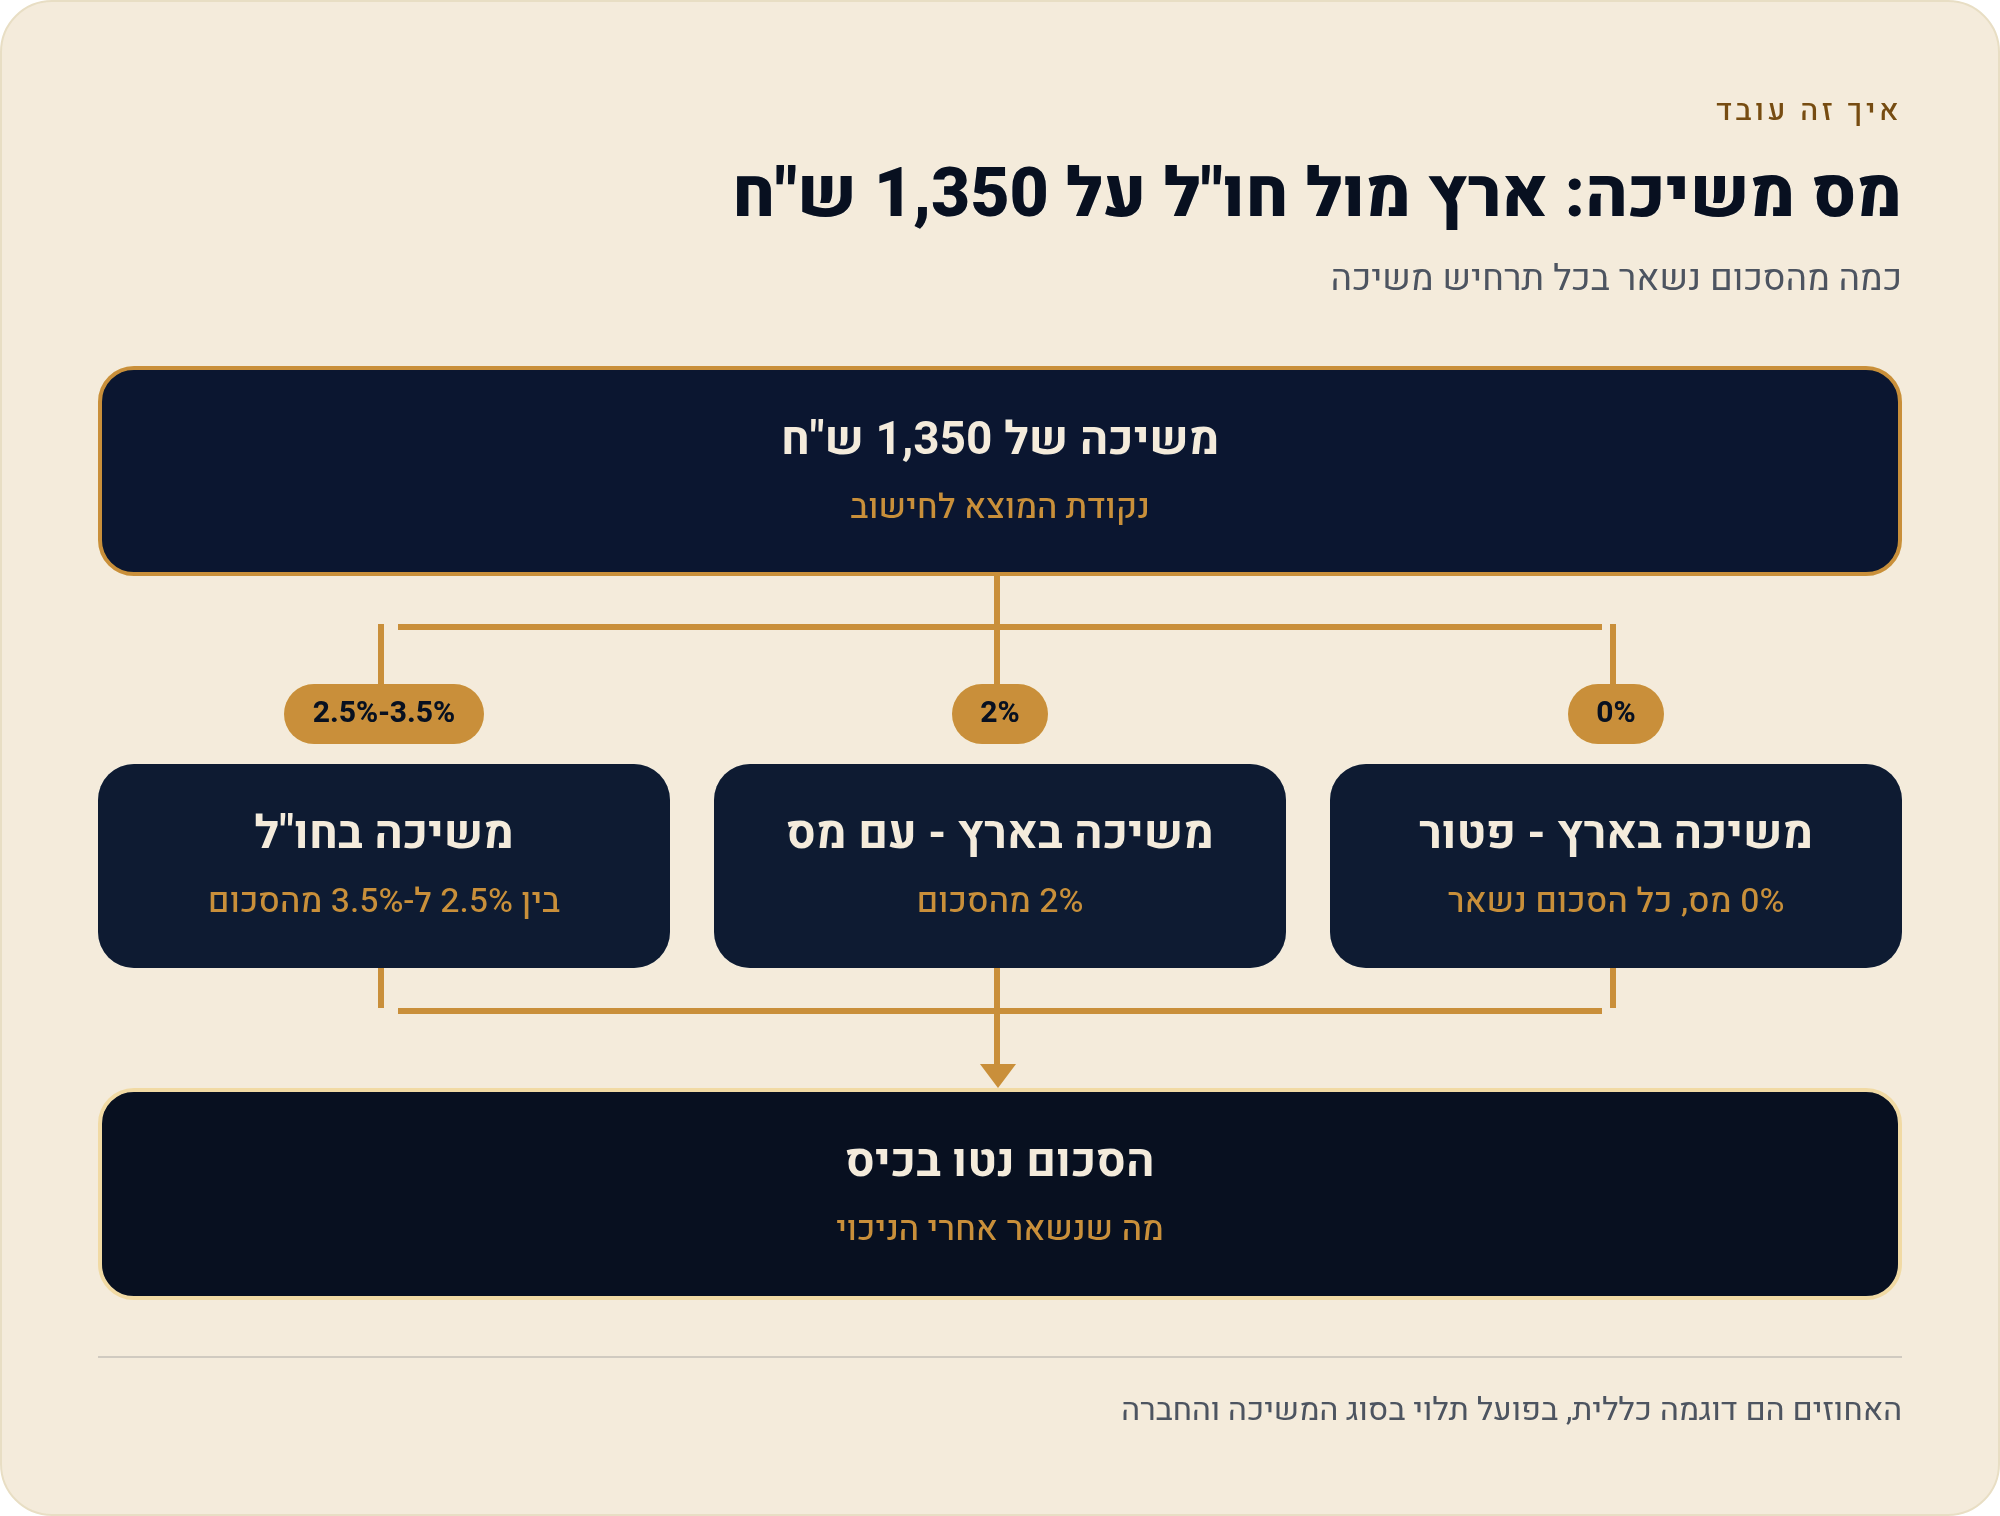
נתחיל במספר שמפתיע רבים: על משיכה של 1,350 ש"ח מהכספומט בארץ — סכום המשיכה הממוצע בישראל[8] — יש לקוחות שמשלמים 0 ש"ח[1], ויש כאלה שמשלמים 27 ש"ח בעמלה של 2%[10]. ואם אותה משיכה נעשית בחו"ל בעמלה של 3.5%[2], היא עולה כ-47 ש"ח. בעמוד הזה תמצאו את העמלות בכל מסלול, את התקרות שקבע בנק ישראל ואת ההטבות שכדאי לבקש.
בישראל, שבה בנק ישראל מפקח על תעריפוני העמלות ואפילו שם תקרות על חלק מהן[5], המילה "עמלה" מסתתרת בכמה שכבות: יש עמלת ניהול חשבון, יש דמי כרטיס, ויש — במקרים מסוימים — עמלה אחוזית על עצם המשיכה. המדריך הזה מפרק את השכבות אחת-אחת, בעברית פשוטה, כדי שתדעו בדיוק כמה אתם משלמים ולמה.
מהי עמלת משיכת מזומן בכספומט ולמה היא משתנה בין הבנקים
עמלת משיכת מזומן היא הסכום שהבנק גובה מכם על עצם הפעולה של שליפת מזומן מכספומט. אינטואיטיבית אנחנו חושבים שמזומן הוא "החינמי" ביותר — הרי זה הכסף שלכם — אבל בפועל כל משיכה כרוכה בתשתית: הכספומט עצמו, המילוי שלו במזומן, מערכות הסליקה, והחיבור לרשת שמאמתת שיש כיסוי בחשבון.
בישראל השתרש מודל שבו משיכה מכספומט של הבנק שלכם, בארץ, היא לרוב ללא עמלה ייעודית — למשל בבנק לאומי ללקוחות יחידים[1]. לעומת זאת, בנקים דיגיטליים חדשים כמו ONE ZERO בחרו במודל אחר וגובים עמלה אחוזית — 2% מסכום המשיכה[10]. ההבדל אינו מקרי: בנק ותיק עם רשת סניפים "מרוויח" ממקורות אחרים ויכול לוותר על עמלת המשיכה, בעוד בנק דיגיטלי רזה בונה את מודל ההכנסות שלו אחרת.
מה זה אומר בפועל: לפני שאתם בוחרים חשבון, שווה לשאול לא רק "מה עמלת הניהול?" אלא גם "מה קורה כשאני מושך מזומן?". אצל לקוח שמושך מזומן פעם בשבוע, עמלה של 2% על משיכה ממוצעת יכולה להגיע ליותר מ-100 ש"ח בחודש — כסף שאצל בנק אחר פשוט לא היה יוצא מהחשבון.
טבלת השוואה: עמלות משיכה בכספומט לפי בנק
הטבלה למטה מרכזת את התעריפים הרשמיים הידועים נכון ל-10/07/2026. חשוב לזכור: תעריפונים מתעדכנים, וכל בנק מפרסם את שלו — לכן ליד כל מספר יש להצליב מול התעריפון הרשמי העדכני (הקישורים בסוף העמוד).
| קטגוריה | בנק לאומי (יחידים) | ONE ZERO | כרטיס בנקאי בחו"ל |
|---|---|---|---|
| משיכה בכספומט בישראל | פטור מעמלה[1] | 2% מהסכום[10] | לא רלוונטי |
| משיכה בכספומט בחו"ל | לפי תעריפון בינלאומי | לפי תעריפון | 2.5%–3.5%[2] |
| דמי כרטיס (תקרת בנק ישראל) | עד 7 ש"ח/חודש[5] | עד 7 ש"ח/חודש[5] | עד 7 ש"ח/חודש[5] |
| ניהול חשבון תשלום (עד פעולות בודדות) | עד 5 ש"ח/חודש[5] | עד 5 ש"ח/חודש[5] | עד 5 ש"ח/חודש[5] |
| ניהול חשבון תשלום (מלא) | עד 10 ש"ח/חודש[5] | עד 10 ש"ח/חודש[5] | עד 10 ש"ח/חודש[5] |
איך לקרוא את הטבלה: העמלה האחוזית (2%–3.5%) היא זו שקופצת עם גובה המשיכה — ככל שתמשכו יותר, תשלמו יותר. לעומתה, דמי הכרטיס וניהול החשבון הם סכומים קבועים בחודש שבנק ישראל שם עליהם תקרה[5], כך שהם לא יגדלו רק בגלל שמשכתם סכום גדול.
עלות שנתית של משיכת מזומן שבועית: בנק לאומי מול ONE ZERO
תעריפוני הבנקים 2026 (משיכה ממוצעת 1,350 ₪, עמלה 2%) · 2026
עמלות משיכה בכספומט בחו"ל — מה שונה ולמה זה יקר יותר
ברגע שאתם חוצים את הגבול, המשוואה משתנה לגמרי. משיכה מכספומט בחו"ל כרוכה בעמלה אחוזית של 2.5%–3.5% מסכום המשיכה בכרטיס בנקאי[2] — וזאת לפני שדיברנו על שער ההמרה של המטבע.
מדוע? כי במשיכה בחו"ל נכנסים שחקנים נוספים: הבנק הזר שמפעיל את הכספומט, חברות הסליקה הבינלאומיות (ויזה/מאסטרקארד), ומנגנון המרת המטבע. כל שכבה כזו גובה חלק, והבנק הישראלי מגלגל את העלות אליכם בצורת עמלה אחוזית.
דוגמת חישוב מוחשית: נניח שאתם מושכים בחו"ל את הסכום הממוצע של 1,350 ש"ח[8]. בעמלה של 2.5% תשלמו כ-34 ש"ח; בעמלה של 3.5% תשלמו כ-47 ש"ח — על אותה משיכה בדיוק. משיכה כזו פעמיים בשבוע בחופשה של שבועיים, כלומר ארבע משיכות, יכולה להוסיף כ-135–189 ש"ח "בלתי-נראים" להוצאות הטיול.
מה כדאי לעשות: לפני נסיעה, שווה לבדוק את התעריפון הבינלאומי הספציפי של הכרטיס שלכם, ולהשוות את העמלה האחוזית בין הכרטיסים שבידכם. אם מפעיל הכספומט הזר גובה עמלה משלו על כל משיכה, פחות משיכות יחסכו לכם אותה. את הפירוק המלא של הנושא אפשר לקרוא במדריך המלא לעמלות משיכה בישראל ובחו"ל.
הטבות ייעודיות: נכים, עסקים קטנים וחשבון מט"ח
מעבר לתעריף הרגיל, קיימות בישראל הטבות ייעודיות שמורידות את העמלות עבור קבוצות מסוימות. חשוב להכיר אותן — כי לרוב הן לא מופעלות אוטומטית, אלא דורשות בקשה יזומה מול הבנק.
נכים (40%+ נכות)
ללקוחות עם דרגת נכות מזכה קיימת הקלה בעמלות מסוימות בפעולות בערוץ ישיר (למשל מספר מוגבל של פעולות פטורות בחודש). ההטבה נועדה להקטין את נטל העמלות השוטף. מה לעשות: אם אתם או בן משפחה עומדים בקריטריון הנכות, שווה לפנות לבנק ולבדוק את הזכאות המדויקת — ההטבה אינה תמיד מיושמת מעצמה.
עסקים קטנים
עסקים קטנים יכולים לעיתים לקבל מסלולי עמלות מוזלים או פטורים חלקיים, בהתאם למחזור ולסוג החשבון. עסק שמושך מזומן באופן שוטף יכול לבקש מהבנק מסלול עסקי מוזל ולנהל משא-ומתן על התעריפון, במקום לקבל את ברירת-המחדל.
חשבון מט"ח
ללקוחות עם חשבון מטבע-חוץ עשויות להיות הקלות בעמלת החלפת מטבע ובהפקדה/משיכה של מזומן מט"ח. למי זה מתאים: מי שנוסע לחו"ל בתדירות גבוהה, או מקבל הכנסות במטבע זר, יכול לחסוך על ידי ניהול חלק מהפעילות דרך חשבון מט"ח ייעודי במקום המרות חוזרות בכל משיכה.
מסלולי עמלות בנקים: מה הכי משתלם לפי כמה אתם מושכים
כשהעמלות הקבועות זהות (באותה תקרה), המסלול בלי עמלת משיכה ייעודית זול יותר בכל היקף משיכה; מה שמשתנה הוא גודל הפער, כי רק העמלה האחוזית גדלה עם הסכום שמושכים. החישוב כאן נשען על המשיכה הממוצעת בישראל, 1,350 ש"ח[8], ועל שני התעריפים שבטבלה: משיכה בארץ ללא עמלה ייעודית[1] ועמלה של 2% מהסכום[10].
- משיכה ממוצעת אחת בחודש בעמלה של 2%: 1,350 × 2% = 27 ש"ח בחודש, כ-324 ש"ח בשנה.
- ארבע משיכות ממוצעות בחודש בעמלה של 2%: 4 × 27 = 108 ש"ח בחודש, 1,296 ש"ח בשנה.
- אותן ארבע משיכות במסלול בלי עמלת משיכה ייעודית: 0 ש"ח עמלת משיכה. דמי הכרטיס וניהול החשבון נשארים, בתקרות של בנק ישראל[5].
שימו לב להבדל בין עמלה אחוזית לעמלה קבועה: בעמלה אחוזית מה שקובע הוא הסכום הכולל שמשכתם בחודש, לא מספר הפעולות. ארבע משיכות של 1,350 ש"ח ומשיכה אחת של 5,400 ש"ח עולות אותו דבר, 108 ש"ח בעמלה של 2%. מה שמוריד עמלה אחוזית הוא חשבון או כרטיס שבהם המשיכה בארץ ללא עמלה ייעודית.
מה זה אומר בפועל: פתחו את פירוט התנועות של 12 החודשים האחרונים, סכמו את שורות העמלה של משיכות המזומן, והשוו לחישוב למעלה. אם הסכום משמעותי עבורכם, שווה לבקש מהבנק מסלול אחר או להשוות לתעריפון של בנק אחר.
מה קובע בנק ישראל — תקרות ופיקוח על עמלות
בנק ישראל אינו קובע כל עמלה ועמלה, אבל הוא כן מפקח ומגביל חלק מהן — וזה מה שמגן על הצרכן מפני עמלות "פרועות". שלוש התקרות המרכזיות הרלוונטיות למשיכת מזומן:
- דמי כרטיס — עד 7 ש"ח לחודש[5]: זו התקרה על התשלום החודשי הקבוע עבור החזקת כרטיס. הבנק לא רשאי לגבות מעבר לכך.
- ניהול חשבון תשלום — עד 10 ש"ח לחודש[5]: העלות המקסימלית לניהול חשבון תשלום מלא.
- ניהול חשבון עם 0–2 פעולות — עד 5 ש"ח לחודש[5]: ללקוחות עם פעילות נמוכה מאוד, התקרה יורדת.
שימו לב: התקרות האלה חלות על הסכומים הקבועים (דמי כרטיס, ניהול חשבון) — ולא על העמלה האחוזית של המשיכה עצמה. עמלה אחוזית של 2% בישראל[10] או 2.5%–3.5% בחו"ל[2] אינה תחת אותה תקרה, ולכן היא זו שדורשת תשומת-לב מיוחדת בבחירת החשבון.
מה זה אומר בפועל: אם אתם מגלים בדף החשבון עמלה שגבוהה מהתקרות שבנק ישראל פרסם עבור אותה קטגוריה, זו נורת-אזהרה — כדאי לפנות לבנק ולברר. הפיקוח קיים כדי שתוכלו להישען עליו.
מפת הסדרה: כל המדריכים בנושא עמלות כספומט
העמוד הזה הוא העוגן הסוקר של הסדרה. להעמקה בתת-נושא ספציפי:
- השוואת עמלות משיכת מזומן בכספומט בין הבנקים בישראל — עמוד המרכז (אתם כאן)
- עמלות משיכת מזומן בכספומט בישראל ובחו"ל — כל מה שצריך לדעת — הפירוק המלא, כולל דוגמאות חישוב לחו"ל
מקורות
- בנק ישראל — פיקוח על עמלות משק בית ותעריפון מפוקח (תקרות דמי כרטיס וניהול חשבון). boi.org.il — עמלות בנקים. נכון ל-10/07/2026.
- בנק לאומי — תעריפון עמלות ליחידים (משיכת מזומן בכספומט). leumi.co.il — תעריפון עמלות. נכון ל-10/07/2026.[1]
- ONE ZERO — תעריפון עמלות (עמלת משיכת מזומן). onezerobank.com — תעריפון. נכון ל-10/07/2026.[10]
- עמלת משיכת מזומן בכספומט בחו"ל בכרטיס בנקאי (2.5%–3.5%) — תעריפון בינלאומי. נכון ל-10/07/2026.[2]
- סכום משיכה ממוצע בכספומט בישראל (1,350 ש"ח). נכון ל-10/07/2026.[8]
אין לנו affiliate — אף גוף לא משלם לנו על ההשוואה הזו. המספרים בעמוד הם תעריפים רשמיים המתעדכנים מעת לעת; הצליבו תמיד מול התעריפון הרשמי של הבנק שלכם לפני קבלת החלטה. אין באמור ייעוץ פיננסי או המלצה גורפת.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 10/07/2026 · עודכן: 10/07/2026 · עדכון הבא: רבעון רביעי 2026.
שלב א׳ — להיכנס ולהבין את הזירה