אתה מוציא חשבונית, הכסף נכנס לחשבון, והחודש מרגיש טוב — עד שמגיע מועד המקדמה ומתברר שחלק מהסכום הזה מעולם לא היה באמת שלך. התבנית הזו מחזיקה במקום אחד את ההכנסות, ההוצאות המוכרות והמקדמות, כדי שתדע בכל נקודה בשנה כמה נשאר לך אחרי שכולם לקחו את שלהם.
למי זה מתאים
אתם בשנה הראשונה או השנייה כעצמאים — עוסק פטור שעובד לצד משרה, או עוסק מורשה שהתחיל לקבל פרויקטים גדולים יותר. אין לכם תוכנת הנהלת-חשבונות, יש לכם תיקייה בטלפון עם צילומי קבלות, ואת רואה-החשבון אתם פוגשים פעם בשנה, בדרך כלל בלחץ. עד אז אתם מנהלים את העסק לפי תחושת הבטן ויתרת העובר-ושב, וזה עובד — עד שזה לא.
מה בתבנית
הקובץ כולל ארבעה גיליונות: יומן הכנסות וחשבוניות שבו רושמים לכל חשבונית את הלקוח, תיאור השירות, הסכום לפני מע"מ וסטטוס התשלום; גיליון הוצאות מוכרות עם אחוז ההכרה לכל קטגוריה; גיליון מקדמות מס; וגיליון סיכום שנתי. המע"מ, הסכום הכולל, ההוצאה המוכרת נטו וההפרש בין המקדמה המחושבת לזו ששולמה בפועל מחושבים אוטומטית, והסיכום השנתי מתעדכן מהגיליונות האחרים.
שלושה צעדים לתוצאה
מזינים בכל שורה את ההכנסה החודשית ואת אחוז המקדמה שנקבע.
העמודה מחשבת אוטומטית את סכום המקדמה הנדרש ואת ההפרש מול מה ששולם בפועל.
בודקים בסוף כל רבעון או שנה את שורת הסך הכל כדי לדעת אם יש יתרת חוב או עודף תשלום.
זהו סכום המקדמה שעדיין לא הועבר לרשות המסים בפועל, וכדאי להשלים אותו בתשלום הבא כדי למנוע ריבית והצמדה.
איך עובד החישוב
הקובץ בנוי סביב הפרדה פשוטה: מה נכנס, מה יצא, ומה כבר הועבר לרשות המסים. יומן ההכנסות רושם כל חשבונית לפי לקוח, תיאור וסכום לפני מע"מ, והמע"מ והסכום הכולל נגזרים מזה לבד — כך שאתה לא מחשב באצבע ולא מבלבל בין מה שהלקוח שילם לבין מה שנשאר אצלך. סטטוס התשלום יושב באותה שורה, ולכן ההבדל בין הכנסה שנרשמה לבין כסף שהגיע בפועל נשאר גלוי.
גיליון ההוצאות עובד לפי אותו היגיון, רק הפוך: לכל קטגוריה יש אחוז הכרה, וההוצאה המוכרת נטו נגזרת ממנו אוטומטית. זה בדיוק המקום שבו רוב העצמאים טועים — הם סופרים הוצאה מלאה שרק חלקה מוכרת, ומגלים את הפער מאוחר. גיליון המקדמות לוקח את ההכנסה החודשית, מכפיל באחוז המקדמה שהוגדר לך, ומעמיד את התוצאה מול מה ששילמת בפועל. הסיכום השנתי לא דורש עבודה נוספת: הוא נשען על שלושת הגיליונות האחרים, כך שכל שורה שהוספת בינואר כבר יושבת שם בדצמבר.
הסיבה שההפרדה חשובה היא שכל גיליון עונה על שאלה אחרת. ההכנסות עונות על "כמה עבדתי", ההוצאות על "כמה מזה מוכר", והמקדמות על "כמה כבר הפקדתי על החשבון". כשמערבבים את השלושה בטבלה אחת, מפסיקים לראות את התמונה.
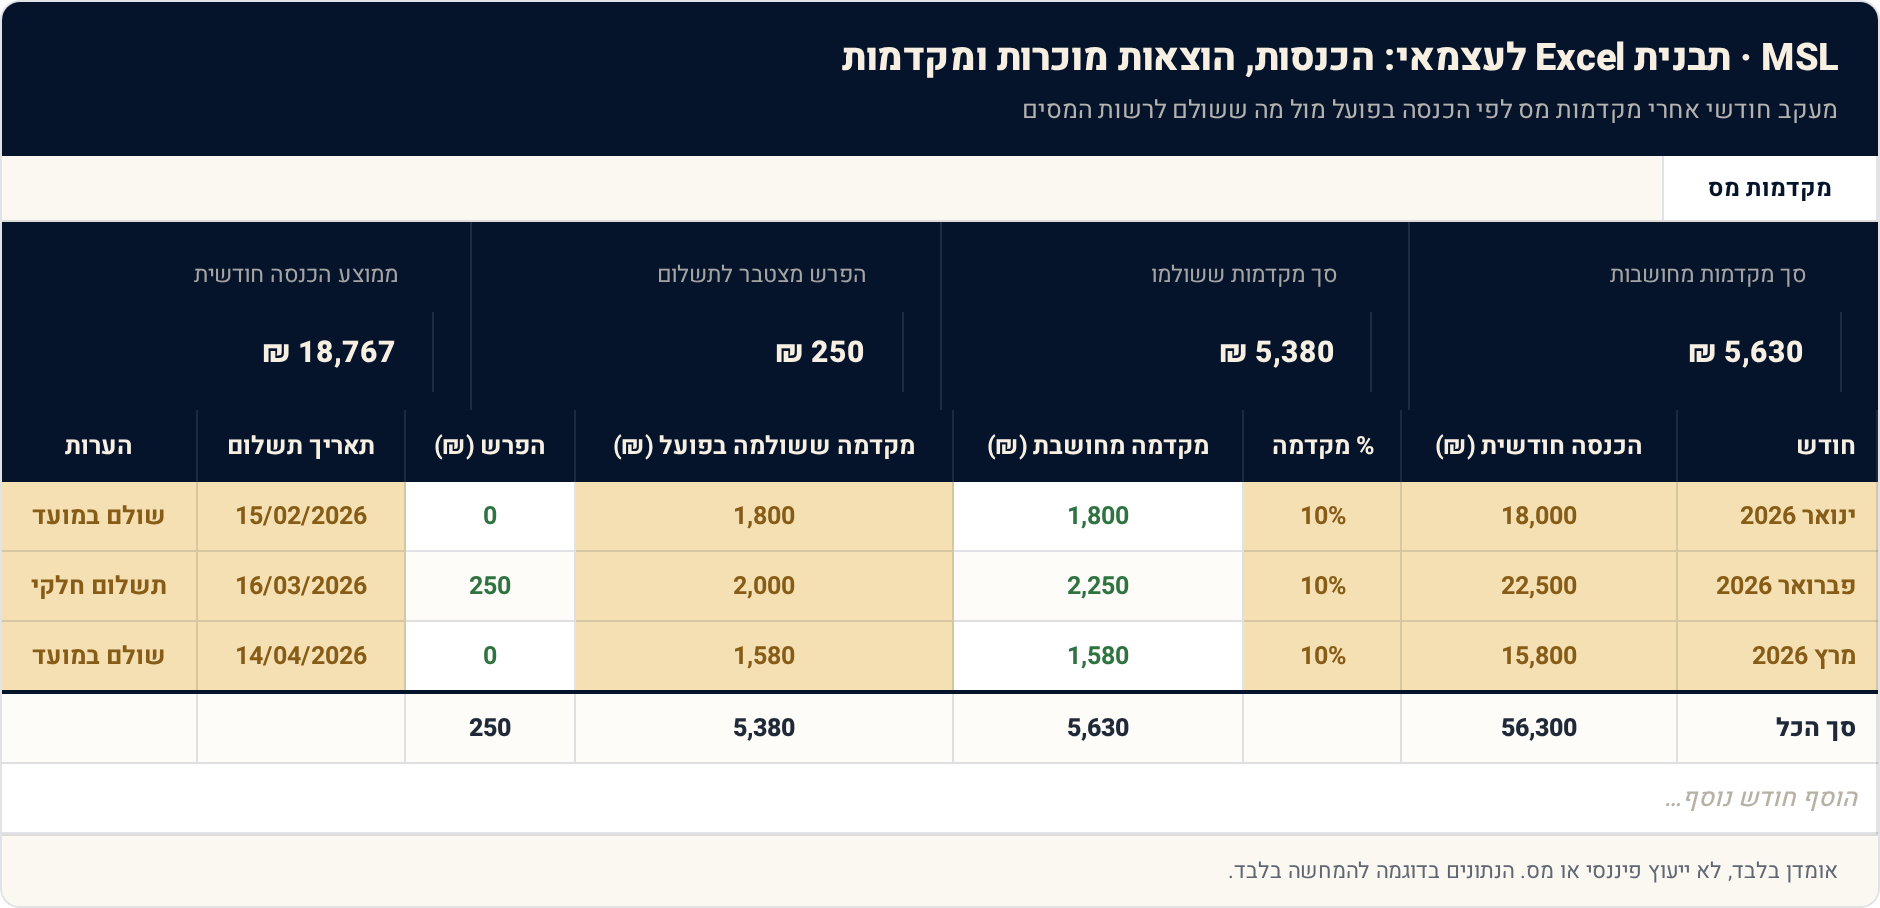
בדוגמה שבגיליון המקדמות אתה עוקב אחרי שלושה חודשים: לכל חודש מופיעה המקדמה המחושבת מול הסכום ששולם בפועל, והעמודה האחרונה מציגה הפרש מצטבר של 250 ₪. זה לא סכום דרמטי, אבל הוא מסמן שהעברת לרשות המסים פחות ממה שהחישוב מראה, וכדאי להשלים אותו בתשלום הבא — פער שנשאר פתוח נוטה לגרור ריבית והצמדה, ובעיקר לגדול בשקט.
הסבר השדות
חודש — מזין את שם החודש והשנה שאליהם מתייחסת המקדמה.
הכנסה חודשית (₪) — מזין את סך ההכנסה שדווחה באותו חודש לפני הוצאות.
% מקדמה — מזין את אחוז המקדמה שנקבע לך על ידי רשות המסים לאותה שנה.
מקדמה מחושבת (₪) — מחושב אוטומטית: הכנסה חודשית כפול אחוז המקדמה.
מקדמה ששולמה בפועל (₪) — מזין את הסכום שהעברת בפועל לרשות המסים באותו חודש.
הפרש (₪) — מחושב אוטומטית: ההפרש בין המקדמה המחושבת לבין מה ששולם בפועל.
תאריך תשלום — מזין את התאריך שבו בוצע התשלום בפועל.
הערות — מזין הערה חופשית, למשל תשלום חלקי או עיכוב.
שאלות ותשובות
התבנית מחליפה לי רואה-חשבון?
לא, והיא לא מתיימרת. היא מסדרת את הנתונים כך שהפגישה עם רואה-החשבון תתחיל מקובץ מסודר ולא מערימת קבלות. ההגשה, הדוח השנתי והשיקולים המקצועיים נשארים אצלו.
אני עוסק פטור, יש לי בכלל טעם למלא את זה?
דווקא כן. גם בלי מע"מ אתה צריך לדעת מה ההכנסה השנתית שלך ואיפה היא עומדת מול התקרה, ואת ההוצאות המוכרות אתה עדיין רוצה לתעד. הגיליונות שלא רלוונטיים לך פשוט יישארו ריקים.
מה קורה כשמדרגות המס או אחוז המקדמה משתנים?
הפרמטרים מרוכזים בשכבה אחת בקובץ, לפי הנתונים שרשות המסים מפרסמת. אתה מעדכן אותם פעם בשנה, והחישובים בכל הגיליונות מתיישרים בהתאם.
כל כמה זמן צריך למלא את הקובץ?
הכי פחות כואב זה פעם בשבוע, עשר דקות, על החשבוניות והקבלות של אותו שבוע. מי שמחכה לסוף הרבעון מוצא את עצמו משחזר תשלומים מהזיכרון, וזה בדיוק המקום שבו נעלמות הוצאות מוכרות.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- מחשבון נקודות זיכוי ממס 2026 — נקודות הזיכוי משפיעות ישירות על חבות המס השנתית שלך כעצמאי
- נקודות זיכוי במס הכנסה 2026 — מי זכאי וכמה זה שווה — הרחבה למי שרוצה להבין מה בכלל נכנס לחישוב לפני הדוח השנתי
- מחשבון הצמדה למדד — שימושי כשרוצים להבין מה עושה הצמדה לסכום שנשאר פתוח לאורך זמן
איך התבנית מחשבת
הרישום עצמו ידני — אתה מזין חשבונית, קטגוריית הוצאה, סכום ותאריך תשלום. אוטומטי בקובץ: המע"מ והסכום הכולל, ההוצאה המוכרת נטו לפי אחוז ההכרה, המקדמה המחושבת, ההפרש מול מה ששולם, והסיכום השנתי שנשען על שאר הגיליונות. מה שהקובץ לא עושה: הוא לא מחשב את חבות המס הסופית שלך, לא כולל ביטוח לאומי, לא מטפל בפחת על ציוד, ולא מחשב ריבית והצמדה על תשלומים שאיחרת. הוא גם לא מתחבר לבנק ולא מושך חשבוניות בעצמו — מה שלא תזין, לא יופיע.
מה זה אומר עליך
פתח את הקובץ, הזן את החשבוניות של החודש האחרון ואת ההוצאות שאתה זוכר, ותראה מה יוצא בשורת ההפרש במקדמות. אם המספר מפתיע אותך, זו בדיוק הסיבה שהתחלת.