צ'ק דחוי הוא הבטחה עם תאריך, ובעסק קטן שעובד בהמחאות התאריך הזה הוא כל הסיפור. התבנית הזאת אוספת את כל הצ'קים שנתקבלו מלקוחות ואת כל אלה שנמסרו לספקים, מסדרת אותם לפי מועד-הפירעון, ומראה לך מראש באילו חודשים הכסף שיוצא מקדים את הכסף שנכנס.
למי זה מתאים
אתם עסק קטן — מוסך, סטודיו, קבלן-משנה, חנות שמוכרת לעסקים אחרים — ולקוחות משלמים לכם בצ'קים לתשעים יום, בזמן שהספקים שלכם מקבלים מכם צ'קים משלכם לתאריכים אחרים לגמרי. הצ'קים שקיבלתם שוכבים במגירה או בכספת, הצ'קים שמסרתם רשומים אולי בפנקס, ואף אחד לא באמת יודע איך שני הזרמים האלה נפגשים בחודש מסוים. לזה נועד הקובץ: לא לנהל חשבונאות, אלא לדעת מתי מגיע התאריך שבו הבנק פוגש את המציאות.
מה בתבנית
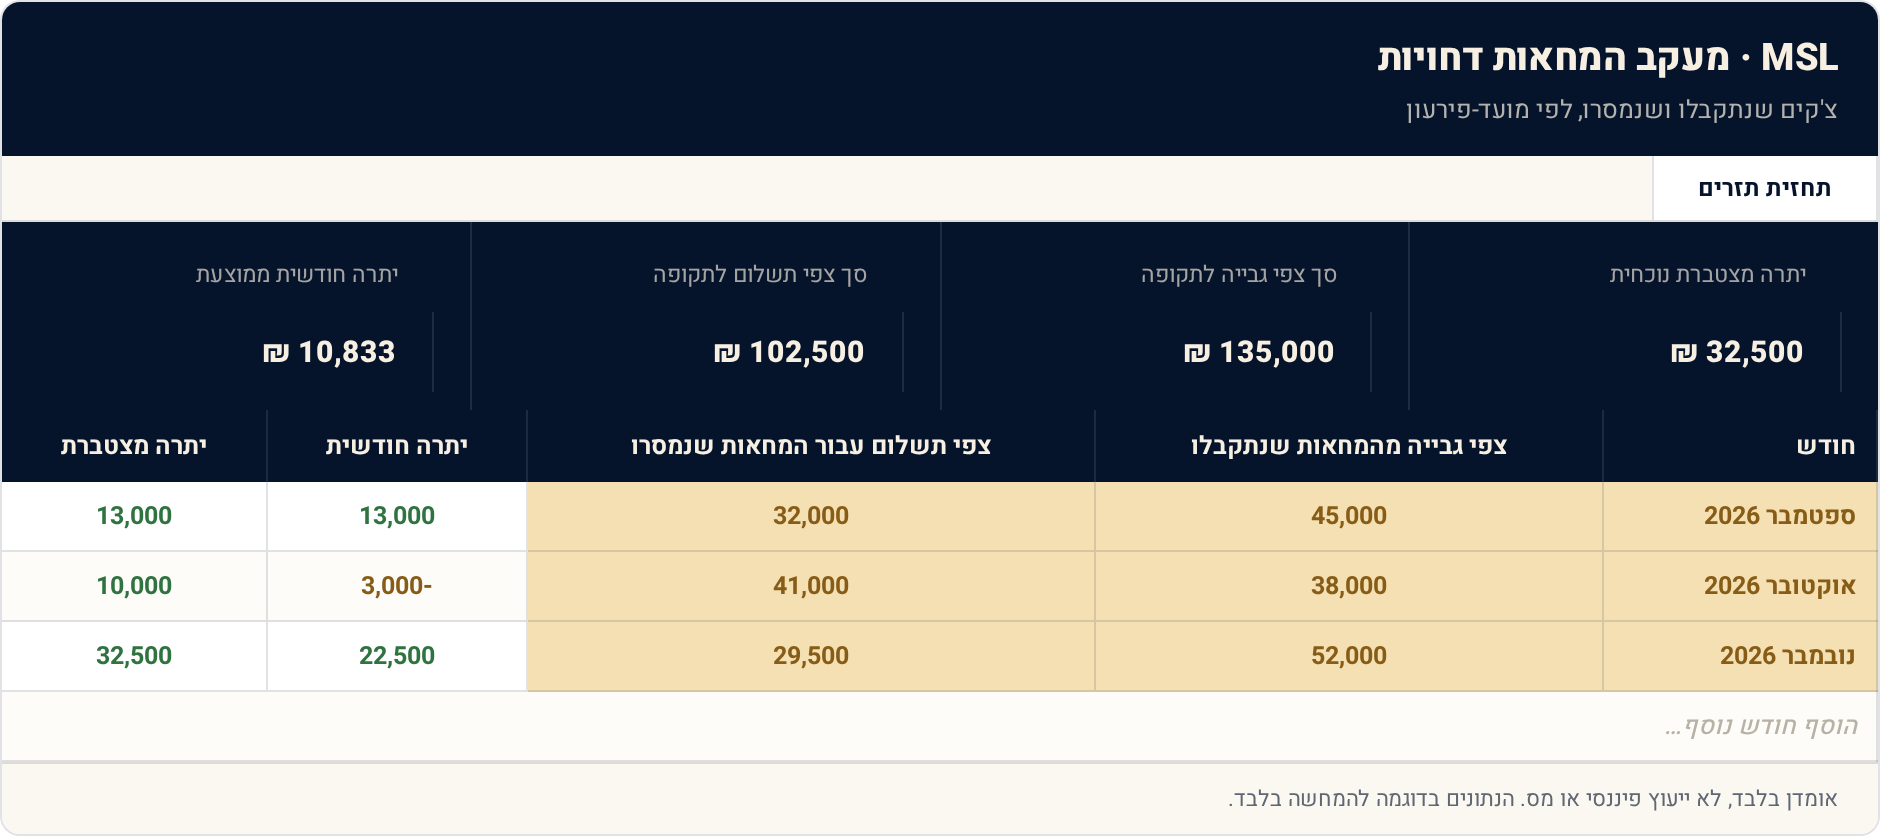
הקובץ כולל שני גיליונות למעקב אחר המחאות שנתקבלו מלקוחות והמחאות שנמסרו לספקים, כאשר בכל שורה ממלאים את פרטי הצ'ק ותאריך הפירעון שלו והגיליון מחשב אוטומטית כמה ימים נותרו עד לפירעון. גיליון נוסף מרכז תחזית תזרים חודשית שבה ממלאים צפי גבייה וצפי תשלום, והוא מחשב אוטומטית את היתרה החודשית ואת היתרה המצטברת לאורך השנה.
שלושה צעדים לתוצאה
רשום בגיליונות ההמחאות שנתקבלו ושנמסרו את כל הצ'קים לפי תאריך פירעון.
סכם ידנית לכל חודש את סך הגבייה הצפויה וסך התשלומים הצפויים והזן בעמודות המתאימות.
עקוב אחרי היתרה המצטברת כדי לזהות מראש חודשים שבהם צפוי מחסור במזומן.
באוקטובר 2026 התשלומים עולים על הגבייה, כלומר החודש הזה דורש מקורות מימון נוספים או דחיית תשלומים.
איך עובד החישוב
הקובץ בנוי סביב הפרדה אחת פשוטה: מה שאמור להיכנס ומה שאמור לצאת יושבים בשני גיליונות נפרדים, כי אלה שני סיכונים שונים לגמרי. צ'ק שנתקבל הוא הכנסה בהסתברות — הוא תלוי בלקוח שמעבר לו. צ'ק שנמסר הוא התחייבות ודאית — הוא ייגבה בתאריך שכתוב עליו, בין אם הלקוחות שלכם שילמו ובין אם לא. ערבוב שני הדברים בטבלה אחת מטשטש בדיוק את הפער שאתם צריכים לראות.
בכל שורה אתם ממלאים את פרטי הצ'ק ואת תאריך הפירעון, והגיליון מחשב לבד כמה ימים נותרו עד אותו תאריך. משם ההיגיון עובר לגיליון התחזית: לכל חודש אתם רושמים את צפי הגבייה מההמחאות שנתקבלו ואת צפי התשלום עבור אלה שנמסרו, והקובץ גוזר את היתרה החודשית — ההפרש ביניהן — ואת היתרה המצטברת, שממשיכה להיסחב מחודש לחודש. זה ההבדל המהותי: חודש שלילי בודד הוא לרוב עניין של תזמון, אבל יתרה מצטברת שיורדת מתחת לאפס היא כבר בעיה שדורשת החלטה מוקדם.
בדוגמה שמוצגת בקובץ, התחזית החודשית מראה שבאוקטובר 2026 התשלומים עולים על הגבייה והיתרה החודשית עומדת על -3,000. זה נראה מדאיג עד שמסתכלים שורה אחת למטה: היתרה המצטברת נשארת חיובית, כי בחודש הקודם נשארה רזרבה שסופגת את הפער. במילים אחרות, החודש הזה דורש מקורות מימון נוספים או דחיית תשלומים — אבל אתם יודעים את זה עכשיו, ולא ביום שבו הצ'ק מוצג לפירעון.
הסבר השדות
חודש — מזין את החודש שאליו מתייחסת השורה, לפי סדר כרונולוגי.
צפי גבייה מהמחאות שנתקבלו — מזין את סך הצ'קים שאמורים להיפרע לזכותך באותו חודש, לפי גיליון ההמחאות שנתקבלו.
צפי תשלום עבור המחאות שנמסרו — מזין את סך הצ'קים שאתה צריך לכסות באותו חודש, לפי גיליון ההמחאות שנמסרו.
יתרה חודשית — מחושב אוטומטית כהפרש בין הגבייה לתשלום באותו חודש בלבד.
יתרה מצטברת — מחושב אוטומטית כסכום היתרות החודשיות מתחילת התקופה ועד לחודש הנוכחי.
שאלות ותשובות
למה בכלל להפריד בין צ'קים שנתקבלו לצ'קים שנמסרו?
כי רמת הוודאות שלהם שונה. צ'ק שמסרתם ייגבה בתאריך הנקוב, וצ'ק שקיבלתם תלוי ביכולת של הלקוח לכבד אותו. הפרדה בין הגיליונות מאפשרת לכם להסתכל על צד ההתחייבויות בפני עצמו, ולראות כמה כסף אתם חייבים להחזיק בחשבון בכל חודש.
מה עושים כשהיתרה המצטברת יורדת מתחת לאפס?
הקובץ לא פותר את זה בשבילכם, הוא רק מקדים את הידיעה. בדרך כלל מדובר בשלוש אפשרויות: להקדים גבייה, לדחות תשלום בתיאום מול הספק, או לסגור את הפער ממקור מימון. הערך של התבנית הוא שיש לכם חודשים לחשוב, ולא ימים.
אפשר להשתמש בזה גם להעברות בנקאיות ולא רק לצ'קים?
כן. כל התחייבות עם תאריך ידוע — שכר-דירה, החזר הלוואה, תשלום מדורג לספק — מתנהגת בדיוק כמו צ'ק דחוי מבחינת התזרים. אם יש לה סכום ותאריך, היא שייכת לטבלה.
כל כמה זמן צריך לעדכן את הקובץ?
בכל פעם שנכנס או יוצא צ'ק חדש, ומעבר לזה סקירה קצרה פעם בחודש. תחזית תזרים שלא עודכנה שלושה חודשים היא לא תחזית, היא זיכרון.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- דוח תזרים המזומנים: למה חברה רווחית יכולה לפשוט רגל — מסביר בדיוק את הפער בין רווח על הנייר לכסף בחשבון, שהוא הלב של ניהול צ'קים דחויים
- השפעת אשראי לקוחות ואשראי ספקים על התזרים — בדיוק המתח שבין הצ'קים שקיבלתם לצ'קים שמסרתם, ברמת העיקרון
- דוח תזרים המזומנים מהו? — רקע קצר למי שרוצה להבין מה בעצם הוא מודד בגיליון התחזית
איך התבנית מחשבת
מה שאתם ממלאים ידנית: פרטי כל צ'ק, הסכום, תאריך הפירעון, וצפי הגבייה והתשלום החודשי בגיליון התחזית. מה שהקובץ עושה לבד: סופר את הימים שנותרו עד הפירעון, מחשב את היתרה החודשית ואת היתרה המצטברת לאורך השנה. מה שהוא לא עושה: הוא לא מנכה עמלות בנק, לא מטפל במס או במע"מ, לא מהוון את הכסף לערך נוכחי, ולא מעריך את הסיכוי שצ'ק מסוים יחזור. הקובץ מניח שכל מה שרשמתם ייפרע בתאריך שרשמתם — ההערכה הזאת נשארת באחריותכם.
מה זה אומר עליך
מחר בבוקר תוציאו את הצ'קים מהמגירה, תרשמו כל אחד עם התאריך שעליו, ותסתכלו על שורת היתרה המצטברת עד סוף השנה. אם יש שם חודש שגורם לכם לעצור — זה בדיוק החודש שכדאי להתחיל לטפל בו היום.