בעמוד הזה
ברוב מכשירי החיסכון בישראל, ברגע שאתם רוצים לגעת בכסף — מס רווחי הון של 25% מחכה בפינה. קרן השתלמות היא החריג. זה כמעט הכלי היחיד שבו אזרח מן השורה יכול לצבור כסף, להרוויח עליו רווחים לאורך שנים, ובסוף למשוך את הכול — כולל את מה שהמעסיק הפריש ואת כל הרווחים — בלי לשלם שקל אחד של מס. התנאי היחיד: סבלנות של שש שנים.
המדריך הזה הוא נקודת-הפתיחה לסדרה שלמה על קרן השתלמות. כאן נסביר את התמונה הגדולה — מה הקרן, איך המנגנון עובד, מי זכאי, ומה המלכודות. במדריכים הנפרדים נצלול לכל תת-נושא לעומק.
מהי קרן השתלמות ולמי היא מיועדת
קרן השתלמות היא תוכנית חיסכון מוסדרת, שבה המעסיק והעובד מפרישים כספים יחד לחשבון שנצבר לטובת העובד. השם "השתלמות" הוא שריד היסטורי: במקור הקרן נועדה לממן לימודים והשתלמויות מקצועיות. בפועל, אצל רוב העובדים בישראל היום, היא הפכה פשוט לאפיק חיסכון לטווח בינוני — עם הטבת מס שאין דומה לה.
יש לכך יוצא-דופן חשוב אחד: עובדי הוראה — מורים, גננות, מורי סמינרים ומפקחים. אצלם הקרן שמרה על ייעודה המקורי, והיא משמשת גם למימון יציאה לשנת השתלמות (שנת שבתון), שבה עובד ההוראה יוצא ללימודים ומתקיים מהכספים שנצברו בקרן.
בפועל, לעובדי הוראה קיימות שתי קרנות השתלמות נפרדות:
- קרן השתלמות למורים ולגננות.
- קרן השתלמות למורים תיכוניים, מורי סמינרים ומפקחים.
מה זה אומר בפועל: אם אתם שכירים בסקטור הפרטי, קרן ההשתלמות שלכם היא בעצם "חיסכון עם פטור ממס" — אתם כנראה לא תצאו איתה לשנת לימודים, אלא פשוט תמשכו את הכסף אחרי שש שנים או תשאירו אותו לצבור. אם אתם עובדי הוראה, יש לכם שכבה נוספת: הקרן יכולה לממן שנת שבתון שלמה.
איך עובד מנגנון ההפרשות המשותפות
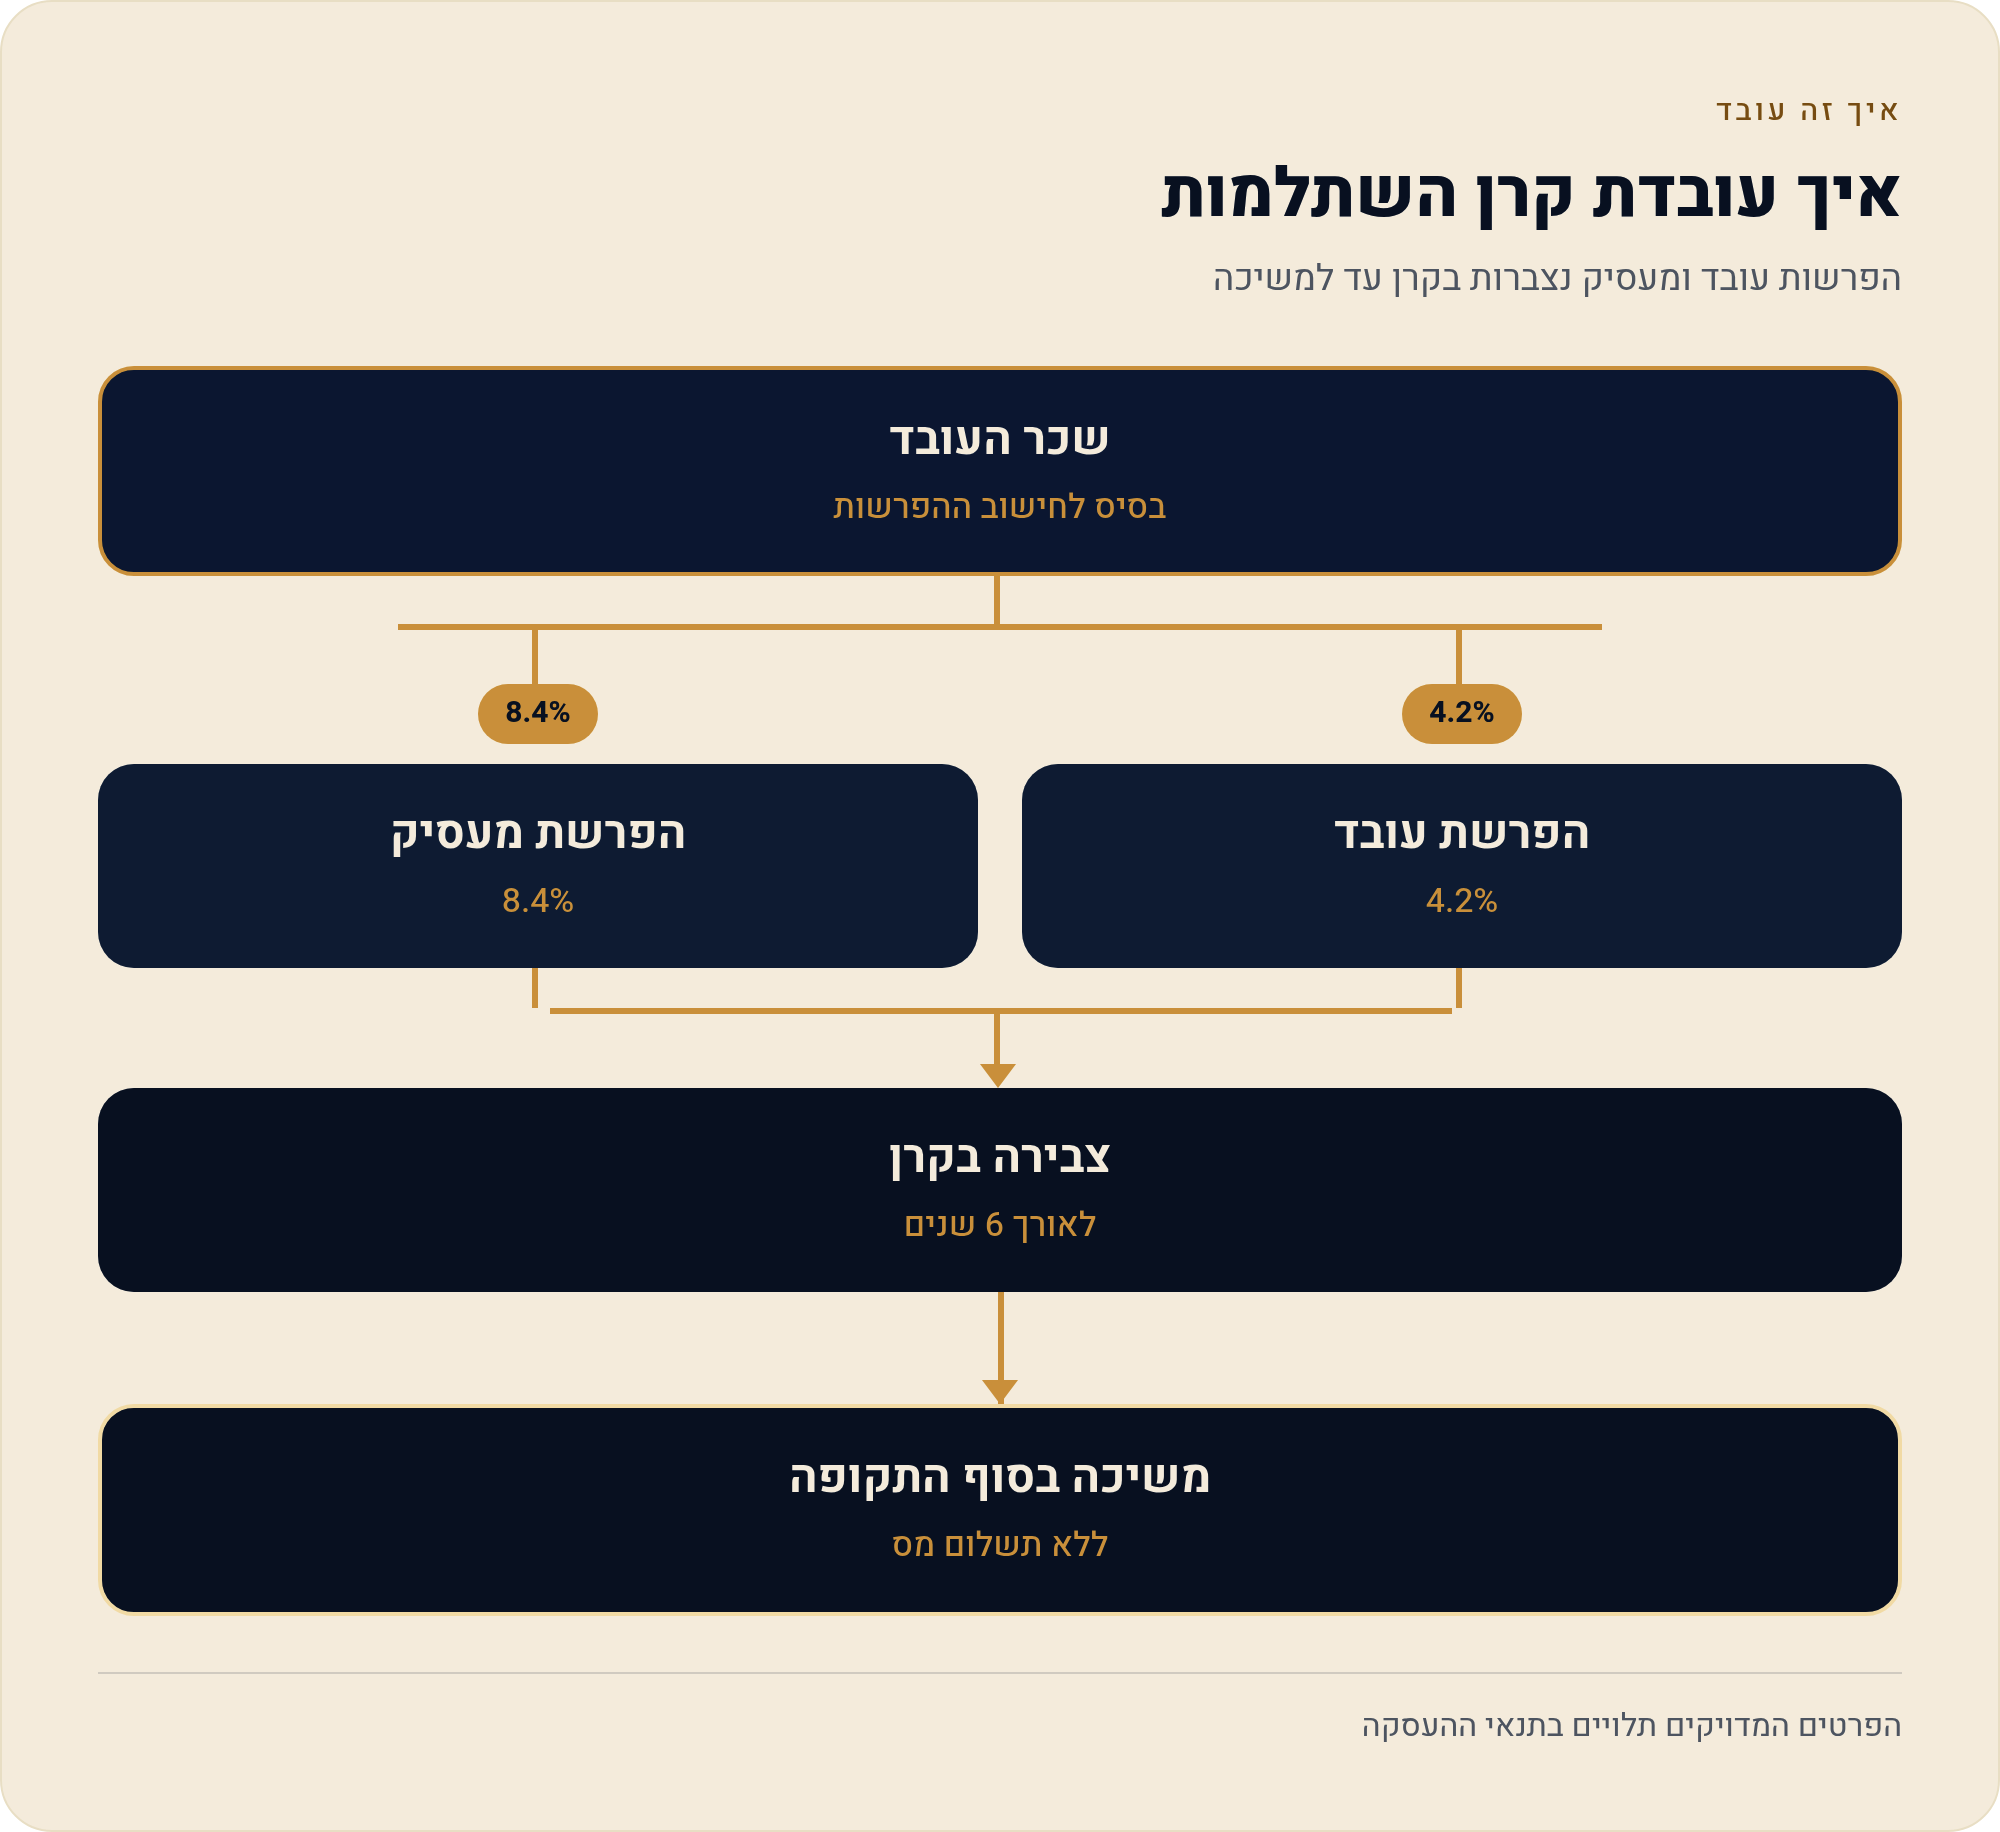
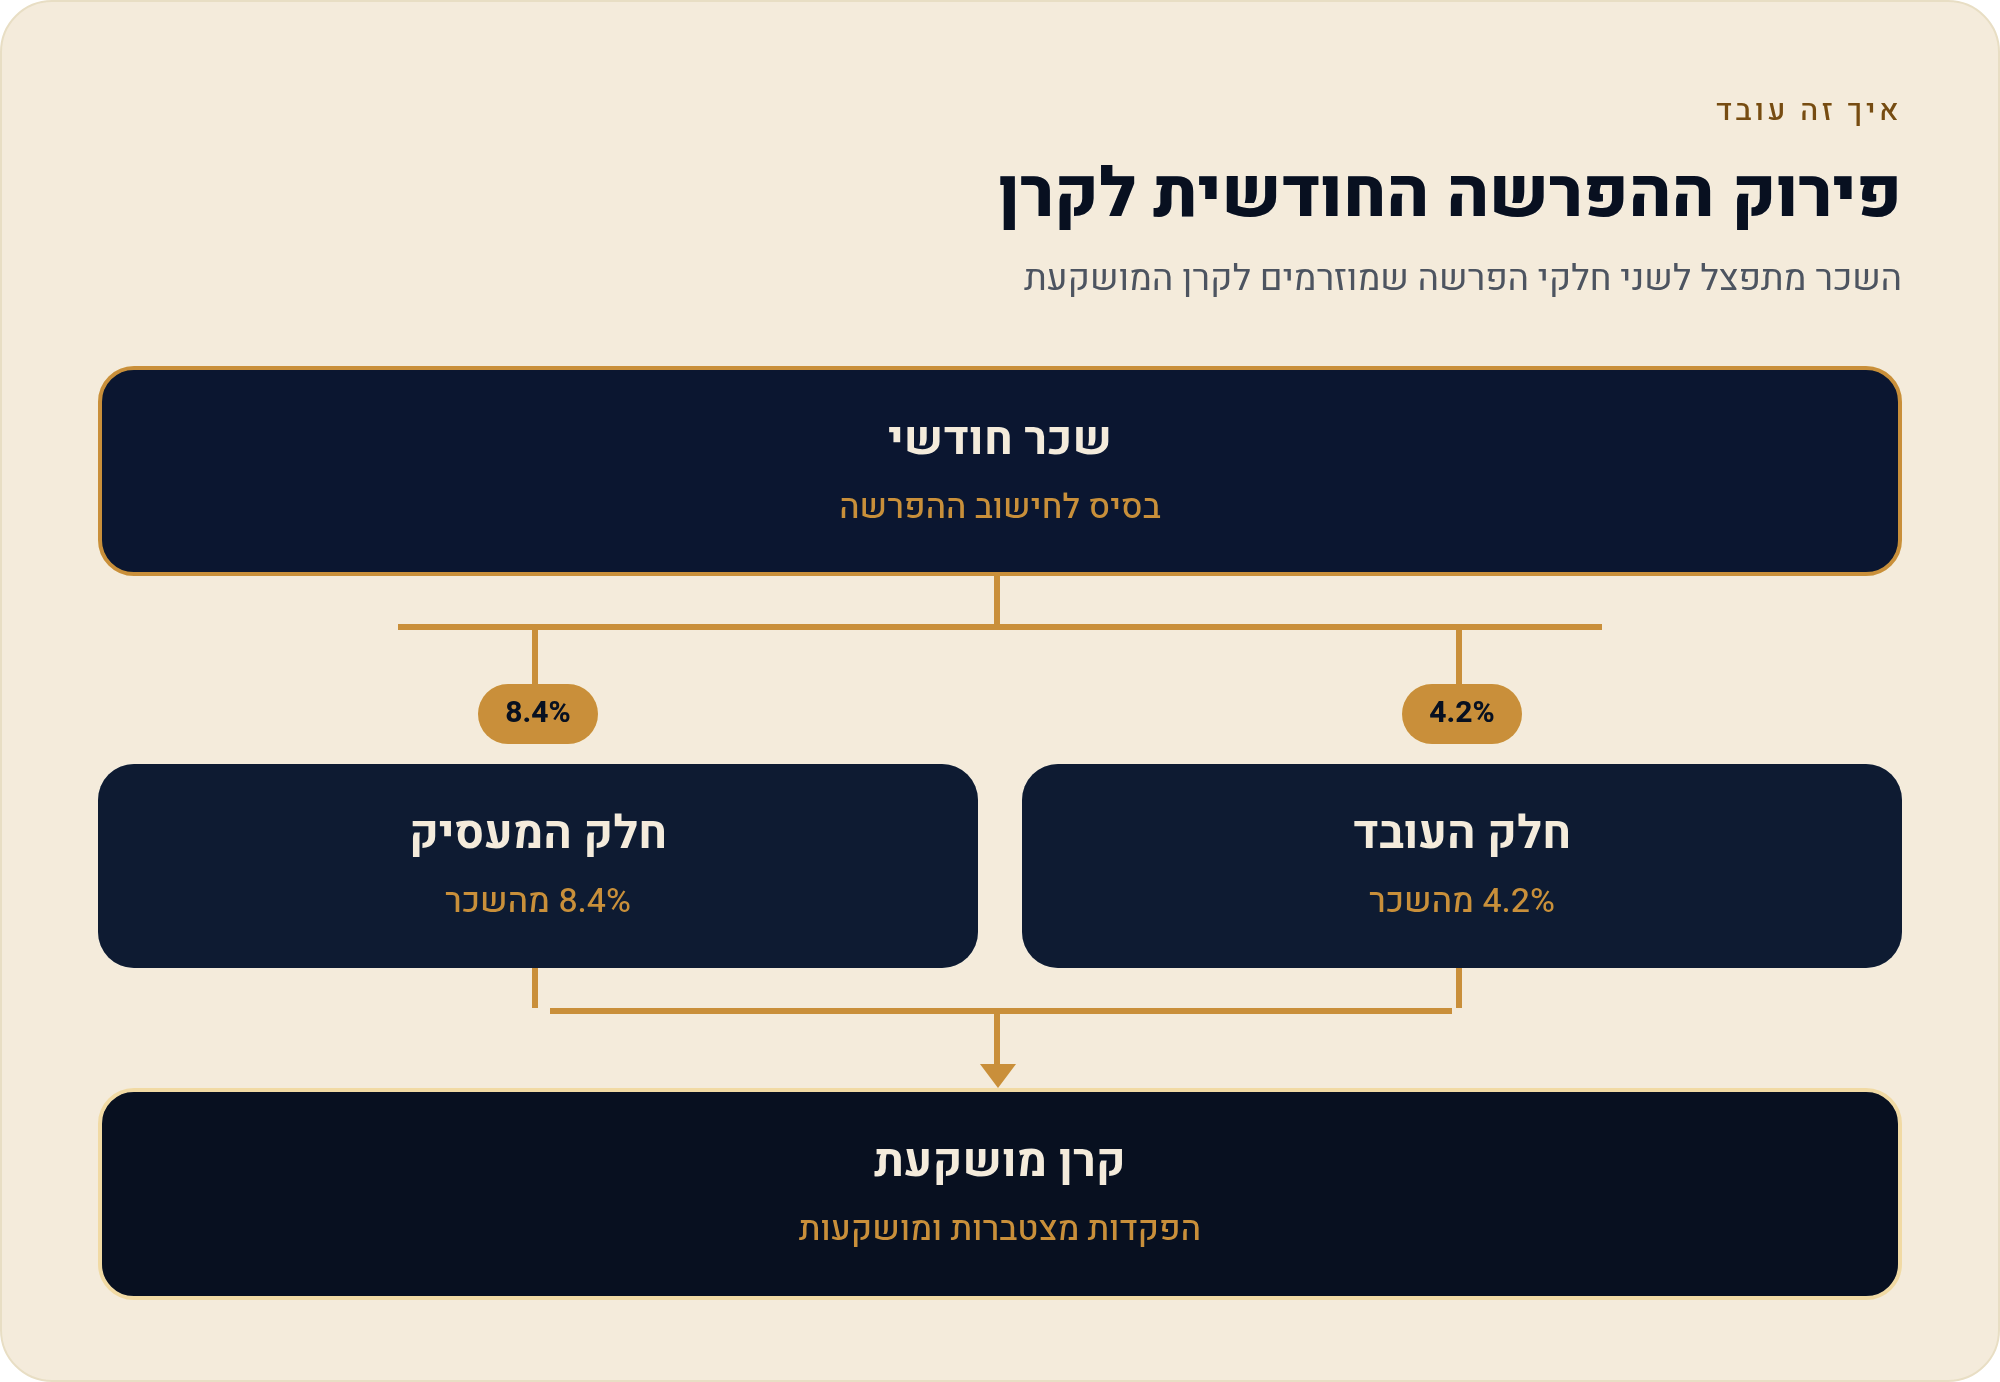
הלב של קרן ההשתלמות הוא ההפרשה המשותפת. בכל חודש, מהשכר שלכם נגזרים שני זרמים:
- הפרשת העובד: 4.2% מהשכר — סכום שנוכה מהמשכורת שלכם.
- הפרשת המעסיק: 8.4% מהשכר — כפול מהחלק שלכם, סכום שהמעסיק מוסיף מכיסו.
ביחד זה מסתכם ב-12.6% מהשכר שנכנסים כל חודש לקרן. שימו לב לפרופורציה: על כל שקל שאתם מפרישים, המעסיק מוסיף שניים. זו לא הלוואה ולא תרומה — זה כסף שהופך לשלכם. עצם ההשתתפות בקרן היא, במובן מסוים, העלאת שכר שקטה.
הכספים שנצברים בקרן לא יושבים בעו"ש. הם מושקעים במסלול שאתם בוחרים (מנייתי, כללי, סולידי וכד'), ומניבים רווחים לאורך זמן. וכאן נכנסת ההטבה הגדולה: הרווחים האלה — לא ממוסים כל עוד אתם עומדים בתנאים.
הדוגמה המוחשית: נניח ששכרכם 15,000 ש"ח לחודש. ההפרשה החודשית לקרן תהיה בערך 1,890 ש"ח (12.6%), מתוכם רק 630 ש"ח (4.2%) מגיעים מכיסכם — היתר, כ-1,260 ש"ח, זו תוספת המעסיק. (זו דוגמה להמחשת המנגנון בלבד, לא נתון על תיק ספציפי.)
הטבת המס הייחודית: צבירה ומשיכה ללא מס
זו הסיבה שקרן השתלמות נחשבת לאחד ממכשירי החיסכון הטובים בישראל. יש כאן שתי הטבות שמצטברות:
- צבירה ללא מס רווחי הון: בחיסכון רגיל בבורסה, כל רווח שאתם ממשים ממוסה ב-25%. בקרן השתלמות, כל עוד הכסף בקרן — הרווחים גדלים בלי שהמס מכרסם בהם. זה אפקט "ריבית-דריבית" נקי לחלוטין.
- משיכה ללא מס אחרי 6 שנים: בתום תקופת הצבירה המינימלית, אתם מושכים את הכול — קרן ורווחים, כולל הפרשות המעסיק — פטור ממס.
מה זה אומר בפועל: ההבדל בין חיסכון בקרן השתלמות לחיסכון "רגיל" הוא לא שולי. כשמצרפים את תוספת המעסיק (8.4%), את הפטור על הרווחים לאורך השנים, ואת הפטור בעת המשיכה — הפער בין שני האפיקים מתרחב משמעותית ככל שהשנים עוברות. זו בדיוק הסיבה שיועצים רבים ממליצים למצות את קרן ההשתלמות לפני שרצים לפתוח תיק השקעות פרטי.
הערה חשובה: להטבות המס יש תקרות שכר קבועות בתקנות רשות שוק ההון. מעבר לתקרה, ההפרשות עדיין אפשריות אך עשויות לאבד חלק מהטבת המס. לפרטים המדויקים והמעודכנים כדאי לבדוק מול הקרן שלכם או מול רשות שוק ההון.
תקופת הצבירה המינימלית: למה דווקא 6 שנים
המספר הקסום בקרן השתלמות הוא שש. זו תקופת הצבירה המינימלית שממנה והלאה הכספים "נזילים" — כלומר, ניתנים למשיכה מלאה ללא מס.
עד שהקרן משלימה שש שנים, היא נחשבת "נעולה". אפשר למשוך גם קודם, אבל אז מוותרים על חלק מההטבות (נרחיב בהמשך). אחרי שש שנים — הקרן פתוחה בפניכם, ואתם יכולים למשוך הכול, או להשאיר את הכסף בקרן ולהמשיך ליהנות מהצבירה הפטורה ממס.
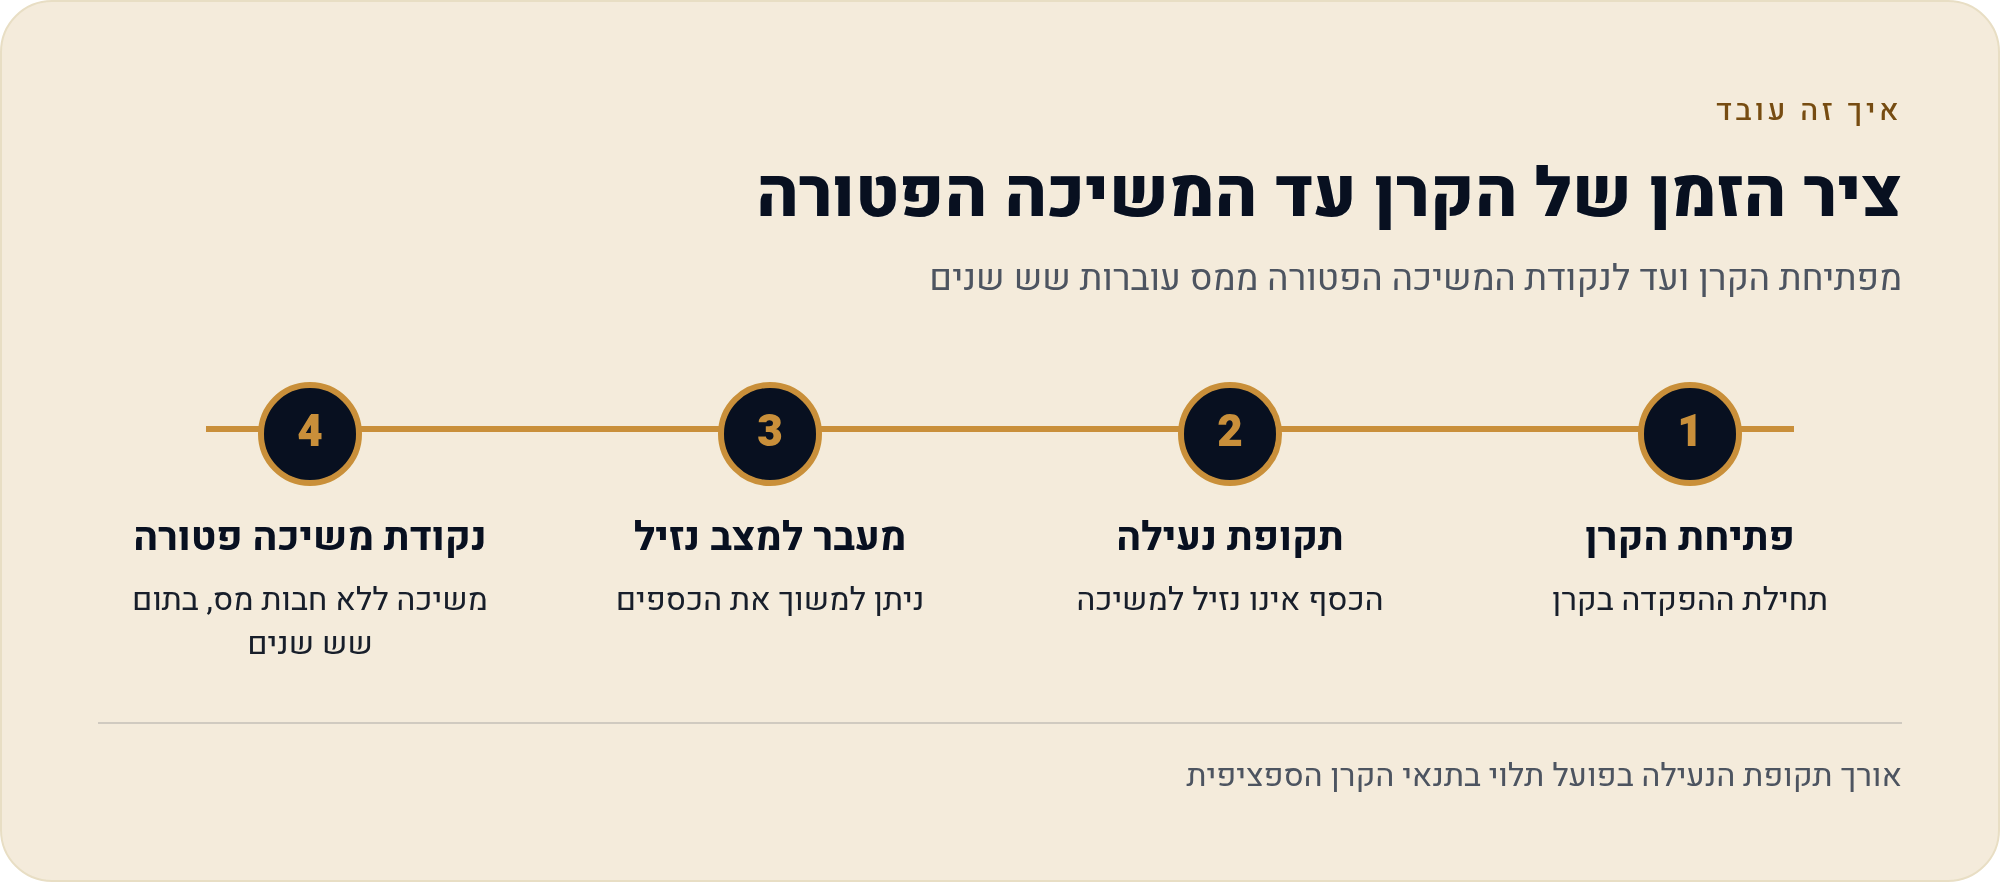
נקודה שרבים מפספסים: אין חובה למשוך אחרי שש שנים. אם אין לכם צורך מיידי בכסף, השארתו בקרן ממשיכה לייצר רווחים פטורים ממס — כך שקרן ותיקה יכולה לתפקד כחיסכון ארוך-טווח מצוין. השש שנים הן תנאי-סף לנזילות, לא תאריך-תפוגה.
קרן השתלמות לעובדי הוראה: שנת שבתון ושתי קרנות
עובדי הוראה הם המקרה המיוחד. אצלם קרן ההשתלמות שמרה על משמעותה המקורית — מימון לימודים והשתלמות — לצד תפקידה כמכשיר חיסכון.
המימוש הבולט הוא שנת שבתון (שנת השתלמות): עובד ההוראה יוצא לשנת לימודים ומתקיים בתקופה זו מהכספים שנצברו בקרן. זו הסיבה שלעובדי הוראה מתאימות שתי קרנות נפרדות, לפי סוג התפקיד:
| קרן ההשתלמות | מי זכאי |
|---|---|
| קרן השתלמות למורים וגננות | מורים וגננות בגני-ילדים וביסודי |
| קרן השתלמות למורי-על, סמינרים ומפקחים | מורי תיכון, מדריכים, מרצי סמינרים ומפקחי הוראה |
- קרן השתלמות למורים ולגננות — לעובדי ההוראה בגני הילדים ובבתי הספר היסודיים.
- קרן השתלמות למורים תיכוניים, מורי סמינרים ומפקחים — לסקטור העל-יסודי, ההכשרה והפיקוח.
מה זה אומר בפועל: אם אתם עובדי הוראה, כדאי לוודא שאתם משויכים לקרן הנכונה עבור התפקיד שלכם, ולהבין את הכללים הספציפיים של יציאה לשבתון — מתי אתם זכאים, כמה נצבר, וכמה תקבלו לאורך שנת ההשתלמות. הכללים כאן שונים מאלה של שכיר רגיל בסקטור הפרטי.
מה קורה במשיכה מוקדמת
ומה אם אתם צריכים את הכסף לפני שהקרן השלימה שש שנים? אפשר למשוך — אבל זה עולה.
במשיכה מוקדמת (לפני 6 שנים, וללא יציאה לשנת השתלמות במקרה של עובדי הוראה), העובד מקבל רק 90% מהפרשות המעסיק. כלומר, 10% מהחלק שהמעסיק הפריש נשאר בקרן — זהו "קנס" שנועד לתמרץ אתכם להשלים את התקופה. בנוסף, משיכה שלא בתנאים עשויה להיות חייבת במס, בניגוד למשיכה חוקית אחרי שש שנים.
מה זה אומר בפועל: משיכה מוקדמת היא כמעט תמיד מהלך יקר. אתם מוותרים על חלק מכספי המעסיק, ופוטנציאלית גם על הטבת המס. לפני שלוחצים על ההדק, שווה לבדוק אלטרנטיבות — ולזכור שכל שנה שהקרן ממשיכה לצבור מקרבת אתכם למשיכה פטורה לגמרי.
אם אתם מתלבטים לגבי משיכה — מוקדמת או מלאה — הרחבנו על התהליך המדויק, התנאים והמלכודות במדריך המעשי המקושר במפת הסדרה למטה.
מפת הסדרה: כל המדריכים בנושא קרן השתלמות
העמוד הזה הוא נקודת-המבט הגבוהה. כדי לרדת לפרטים המעשיים — מה בדיוק מגישים, איך מחשבים, ומה סדר הפעולות — עברו למדריכים הממוקדים בסדרה:
- מדריך-מרכז: מה כדאי לדעת על קרן השתלמות בישראל (העמוד הזה)
- מדריך מעשי: הפרשות, צבירה ומשיכה בקרן השתלמות: המדריך המעשי
לתמיכה ובירורים רשמיים ניתן לפנות למוקד רשות שוק ההון (*3002), לשירות "שי"ל" (118) או למענה הממשלתי המרכזי (1299).
הערה: המידע כאן הוא כללי ולהיכרות עם המנגנון, ואינו מהווה ייעוץ פיננסי או המלצה. לפני החלטה על הפרשות, מסלול או משיכה — התייעצו עם גורם מוסמך ובדקו את הפרטים המעודכנים מול הקרן שלכם ורשות שוק ההון.
מקורות
נכון ל-2025. הנתונים המספריים (4.2%, 8.4%, 12.6%, 6 שנים, 90%) מבוססים על התקנות ועל המידע בכל-זכות; לפרטים ותקרות מעודכנים בדקו מול רשות שוק ההון או הקרן שלכם.
שלב א׳ — להיכנס ולהבין את הזירה