בחלק הזה
נתחיל מהמספר שקובע הכל: 12.6% מהשכר. זה סך ההפרשה החודשית לקרן השתלמות — שילוב של 4.2% שהעובד מפריש ו-8.4% שהמעסיק מוסיף מעליו. רשות שוק ההון, ביטוח וחיסכון היא הגוף שמפקח על הקרנות הללו בישראל, וזה גם המוקד (*3002) שאליו פונים כשמשהו בהתנהלות הקרן לא ברור. אבל לפני שמרימים טלפון, כדאי להבין מה בעצם קורה עם הכסף הזה מרגע שהוא נכנס לקרן ועד היום שבו הוא חוזר אליכם — ולמה התאריך שבו תבחרו למשוך אותו שווה, לפעמים, אלפי שקלים.
שני צדדים מפרישים, חשבון אחד גדל
קרן השתלמות היא לא חיסכון של אדם אחד — היא מבנה של הפרשה משותפת. כל חודש, כשמתקבל השכר, מתרחשים שני דברים במקביל:
- העובד מפריש 4.2% מהשכר. הסכום הזה יורד מהשכר עוד לפני שהוא מגיע לחשבון הבנק שלכם — כלומר אתם לא רואים אותו נכנס ואז יוצא, הוא פשוט מנותב ישירות לקרן.
- המעסיק מפריש 8.4% מהשכר. זה כסף שהמעסיק מוסיף מעבר לשכר שלכם — לא ניכוי מהשכר, אלא תוספת. זו בדיוק הסיבה שקרן השתלמות נחשבת להטבה כל כך משמעותית: על כל שקל שאתם מפרישים, המעסיק מפריש שניים.
הסכום המצטבר — 12.6% מהשכר — נכנס לקרן ומושקע. חשוב להבין שהכסף לא יושב סתם בחשבון עובר-ושב; הוא מנוהל בגוף פיננסי (בית השקעות, חברת ביטוח או קרן ייעודית לעובדי הוראה) ומושקע במסלול שבחרתם. הרווחים, אם יהיו, מצטברים על גבי הקרן.
מה זה אומר בפועל: אם השכר החודשי שלכם הוא 12,000 ש"ח, ההפרשה שלכם היא בערך 504 ש"ח, המעסיק מוסיף בערך 1,008 ש"ח, וסך הכל נכנסים לקרן בערך 1,512 ש"ח בכל חודש. (המספרים כאן הם דוגמה להמחשה בלבד, ותלויים בשכר המבוטח ובתקרות שנקבעות בתקנות.) שימו לב לפער: החלק של המעסיק גדול פי שניים מהחלק שלכם — ולכן מי שמוותר על קרן השתלמות, מוותר בעצם על כסף שהמעסיק היה מוסיף לו.
פירוק ההפרשה החודשית לקרן השתלמות (לדוגמה: שכר 12,000 ₪)
שיעורי ההפרשה הסטטוטוריים 4.2%/8.4% · 2026
הרווחים גדלים בלי שהמדינה לוקחת נתח בדרך
כאן נכנסת ההטבה שהופכת את קרן השתלמות לכלי חיסכון יוצא דופן: הכספים נצברים ללא מס רווחי הון לאורך כל תקופת הצבירה. כדי להבין למה זה משמעותי, צריך להבין מה קורה בחיסכון רגיל.
בחשבון השקעות רגיל, כשאתם מוכרים נייר ערך ברווח, המדינה גובה מס רווחי הון (כיום 25% על הרווח הריאלי). כלומר על כל 100 ש"ח רווח, בערך 25 ש"ח הולכים למס. בקרן השתלמות זה לא קורה: הרווחים מצטברים במלואם, שנה אחרי שנה, בלי גריעה של מס בדרך. וכשמושכים אחרי תקופת הצבירה — גם המשיכה עצמה פטורה ממס.
מה זה אומר בפועל: הפטור ממס רווחי הון פועל כמו "ריבית דריבית מוגברת". כל שקל רווח שלא נגרע למס נשאר בקרן וממשיך לייצר רווח בעצמו. לאורך שש שנים או יותר, ההצטברות הזו יכולה להצטבר להפרש ניכר לעומת חיסכון ממוסה. (זו הערכה כללית; התשואה בפועל תלויה במסלול ההשקעה ובתנאי השוק, ואין כאן הבטחת תשואה.)
כמה נשאר בכיס מכל 100 ₪ רווח
מס רווחי הון סטטוטורי 25% · 2026
שש שנים — המספר שקובע אם המשיכה פטורה ממס
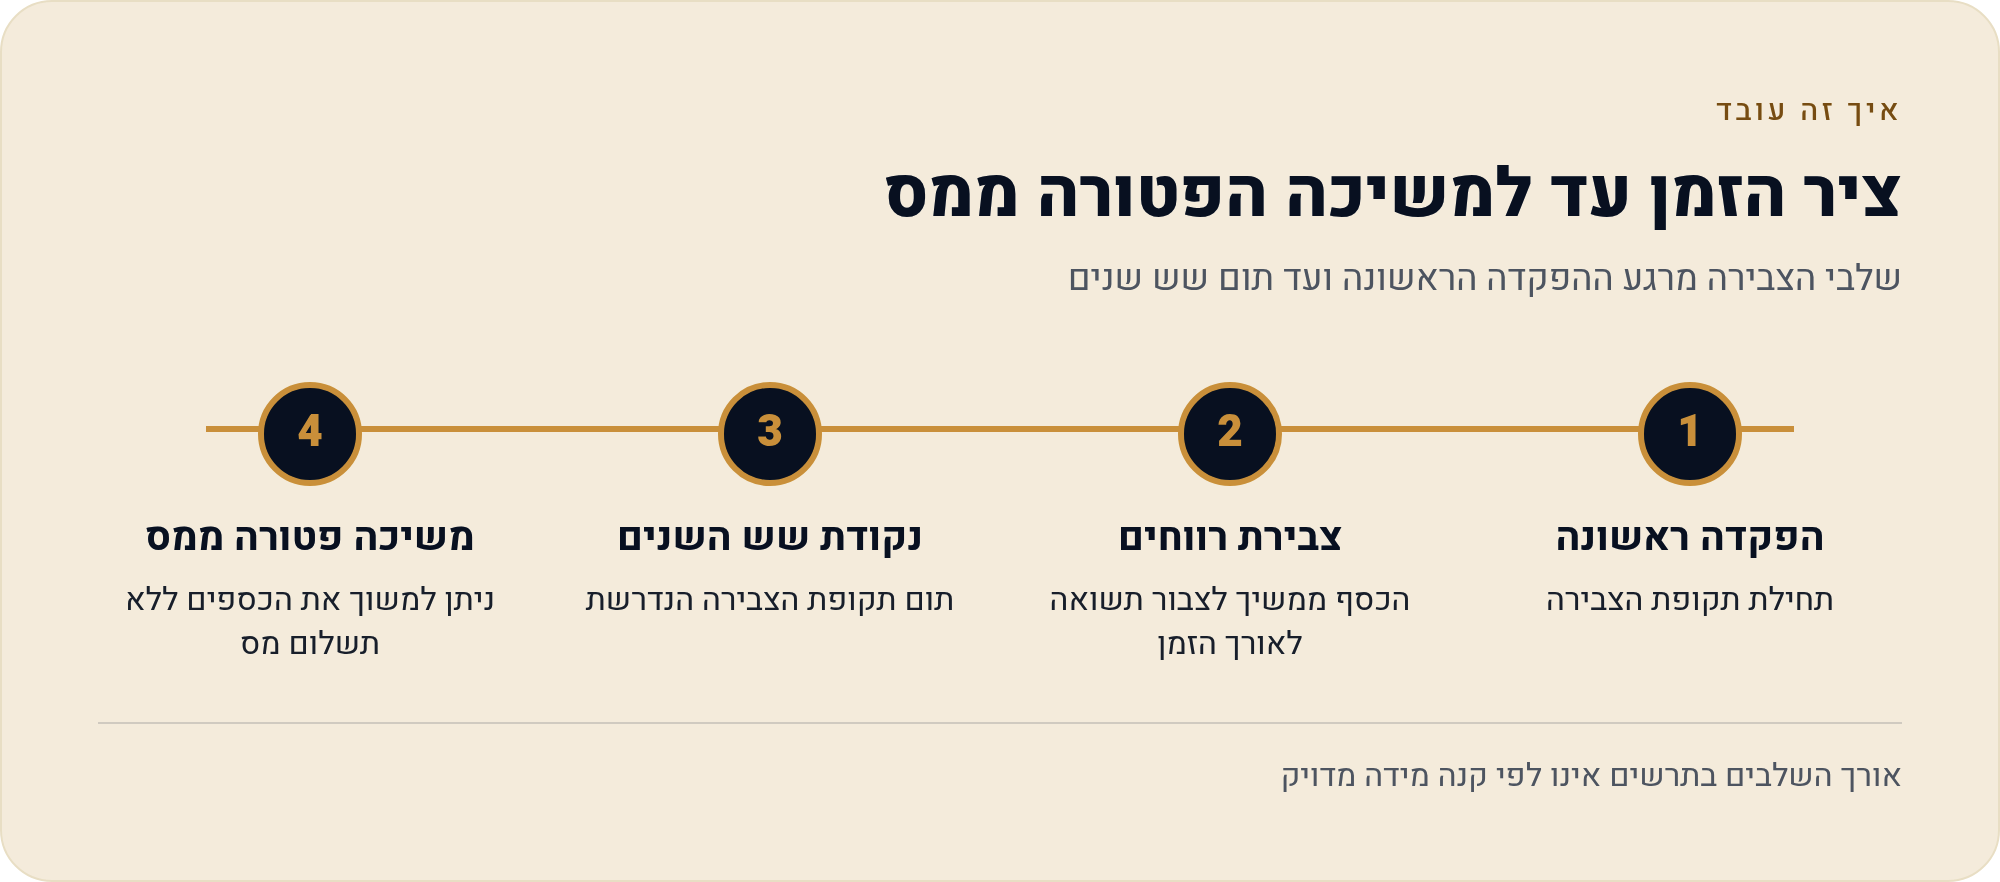
עכשיו לחלק שהכי הרבה אנשים מתבלבלים בו: תקופת הצבירה. הכלל הבסיסי פשוט — לאחר 6 שנות צבירה ניתן למשוך את כל הכספים בקרן, כולל הפרשות המעסיק, ללא מס.
שש השנים נספרות מההפקדה הראשונה לקרן. זו נקודת הזמן שבה הקרן "מבשילה" והופכת לנזילה במלואה. עד אז, הכסף קיים, מושקע וצובר רווחים — אבל הוא לא זמין למשיכה חופשית פטורה ממס.
מה זה אומר בפועל: אם פתחתם קרן בינואר 2020, מינואר 2026 תוכלו למשוך את כל הכסף — הפרשות שלכם, הפרשות המעסיק, והרווחים — בלי לשלם עליו מס. חשוב לדעת: אין חובה למשוך אחרי שש שנים. אפשר להשאיר את הכסף בקרן, לתת לו להמשיך לצבור רווחים פטורים ממס, ולמשוך אותו בעתיד. מבחינה זו, קרן ותיקה שכבר "עברה" את שש השנים היא אחד מכלי החיסכון הנזילים והזולים ביותר מבחינת מס שקיימים בישראל.
| תרחיש משיכה | מה מקבל העובד |
|---|---|
| משיכה לפני 6 שנות-ותק | ההפקדות בלבד, בניכוי מס הכנסה מלא על הרווח הריאלי |
| משיכה אחרי 6 שנות-ותק | הכסף (קרן+רווח) פטור ממס עד תקרת ההפקדה המוכרת |
| יציאה להשתלמות בעובדי-הוראה | שמירה על מלוא הזכאות + מימון ימי-ההשתלמות עצמם |
משיכה מוקדמת: מי שממהר משאיר 10% אחריו
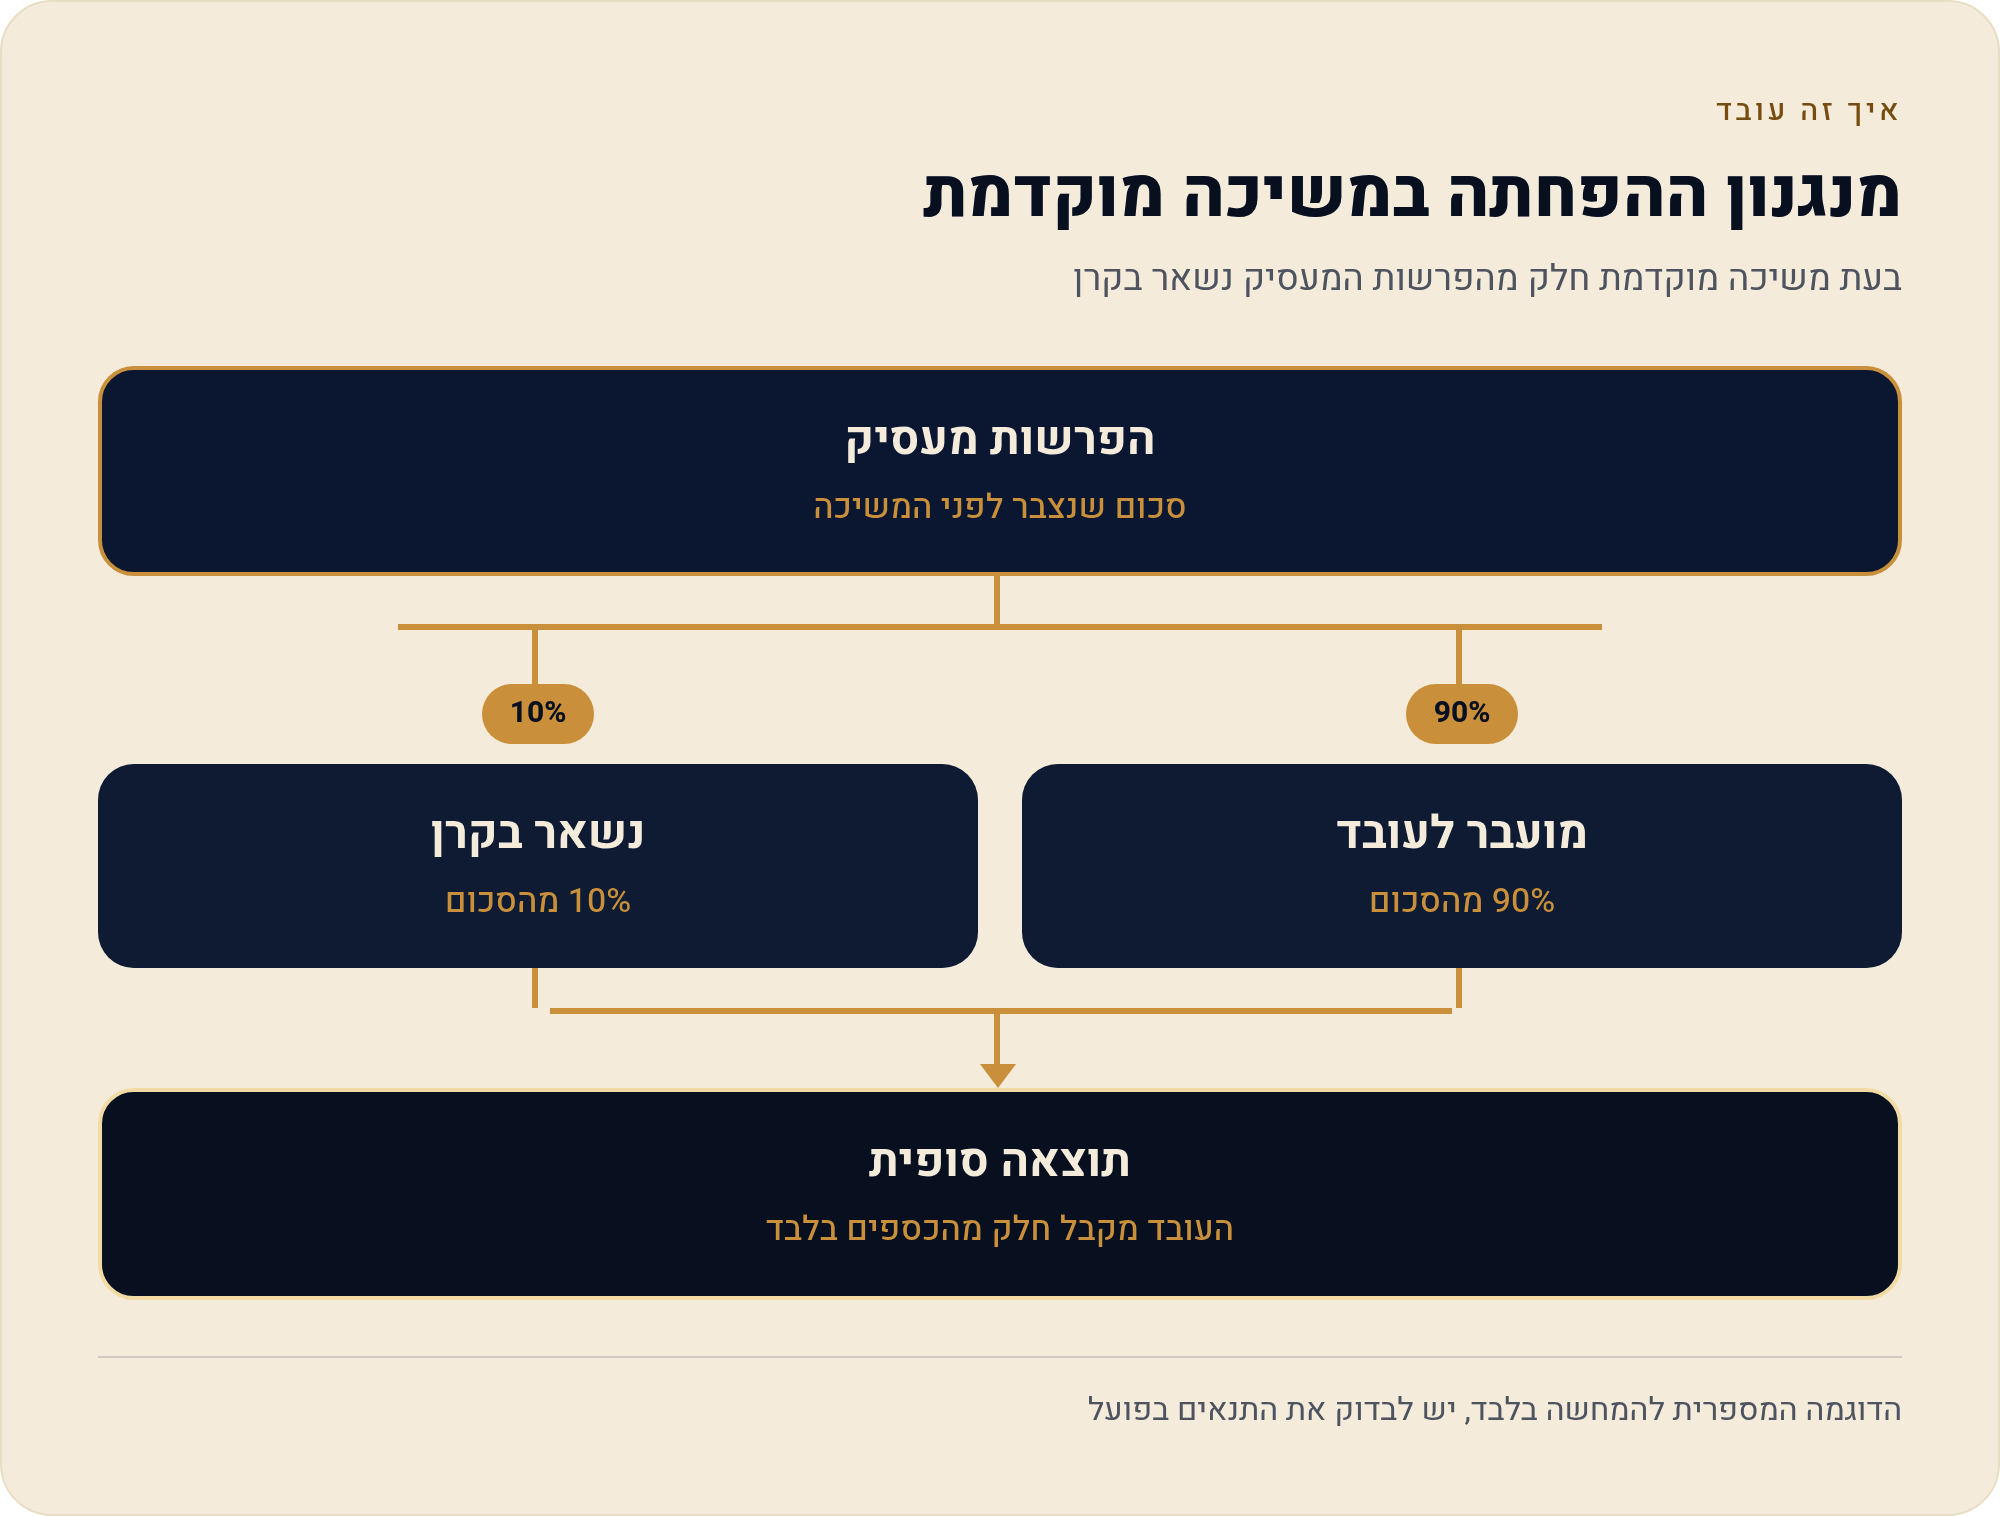
מה קורה אם צריכים את הכסף לפני תום שש השנים? כאן מתחיל ההפסד. משיכה לפני 6 שנים — ללא יציאה לשנת השתלמות בעובדי הוראה — מזכה אתכם רק ב-90% מהפרשות המעסיק. כלומר 10% מהפרשות המעסיק נשארים בקרן ולא מגיעים אליכם.
שימו לב לניסוח המדויק: ההפחתה חלה על הפרשות המעסיק, לא על ההפרשות שלכם. את הכסף שאתם הפרשתם מקבלים בחזרה; מה שנפגע הוא חלק מהתוספת שהמעסיק נתן. וזה הגיוני — הרי כל הרעיון בהפרשת המעסיק הוא לתמרץ חיסכון ארוך טווח, אז מי שמושך מוקדם מוותר על חלק מהתמריץ הזה.
מה זה אומר בפועל: נניח שבקרן הצטברו הפרשות מעסיק בסך 20,000 ש"ח, ואתם מושכים לפני שש שנים. במקום 20,000 ש"ח תקבלו רק 18,000 ש"ח מחלק המעסיק — 2,000 ש"ח נשארים בקרן. (המספרים להמחשה בלבד.) בנוסף, למשיכה מוקדמת עשויות להתלוות השלכות מס נוספות בהתאם לנסיבות — ולכן לפני משיכה מוקדמת כדאי מאוד לברר את התמונה המלאה מול הקרן ומול רשות המסים.
המסקנה המעשית פשוטה: אם אתם יכולים להמתין — המתינו. ההפרש בין משיכה יום לפני תום שש השנים ליום אחרי יכול להיות ההבדל בין לקבל 90% מהפרשות המעסיק לבין לקבל 100% מהן, פטורות ממס.
עובדי הוראה: מסלול שמאפשר משיכה מוקדמת — בתנאי אחד
לעובדי הוראה — מורים, גננות, מורי סמינרים ומפקחים — יש כלל נוסף שמשנה את המשחק. אצלם, ניתן למשוך לפני 6 שנים — אבל רק בתנאי של יציאה לשנת השתלמות בפועל (שנת שבתון). כלומר הקרן שלהם היא לא רק כלי חיסכון, אלא גם מנגנון מימון של שנת השתלמות.
ההיגיון כאן שונה: קרן ההשתלמות של עובדי הוראה תוכננה במקור בדיוק לשם כך — לממן תקופה שבה המורה יוצא ללימודים או להתפתחות מקצועית ואינו מקבל שכר מלא. לכן, אם מורה יוצא לשנת שבתון בפועל, הוא רשאי להשתמש בכספי הקרן גם לפני תום שש השנים, בלי ההפחתה של 10%.
לעובדי הוראה קיימות למעשה שתי קרנות השתלמות: אחת למורים ולגננות, ואחת למורים תיכוניים, מורי סמינרים ומפקחים. ההשתייכות לקרן נקבעת לפי סוג התפקיד.
מה זה אומר בפועל: אם אתם עובדי הוראה ששוקלים שנת שבתון, הכסף בקרן זמין לכם למטרה הזו גם לפני שש שנים — אבל אם תמשכו אותו לכל מטרה אחרת לפני הזמן, תחזרו לכלל הרגיל של 90% מהפרשות המעסיק. התנאי הוא יציאה לשנת השתלמות בפועל, לא בהצהרה בלבד.
צעדים מעשיים לפני שאתם נוגעים בכסף
- בדקו את תאריך ההפקדה הראשונה. ממנו נספרות שש השנים. אם אתם קרובים לתאריך — לרוב שווה להמתין.
- הפרידו בין החלק שלכם לחלק המעסיק. בדוח הקרן תראו את שני הרכיבים. ההפחתה במשיכה מוקדמת חלה רק על חלק המעסיק.
- בעובדי הוראה — בררו אם המשיכה נעשית במסגרת שנת השתלמות בפועל. זה התנאי שמאפשר משיכה מוקדמת בלי הפחתה.
- שקלו להשאיר קרן ותיקה פעילה. קרן שכבר עברה שש שנים נזילה לחלוטין וממשיכה לצבור רווחים פטורים ממס — לרוב אין סיבה למהר למשוך אותה.
- פנו למוקד רשות שוק ההון (*3002) לבירורים על התנהלות הקרן, לשי"ל (118) לייעוץ אזרחי, או למענה הממשלתי המרכזי (1299) לניתוב כללי.
לסיכום: 12.6% מהשכר נכנסים לקרן מדי חודש, גדלים בלי מס רווחי הון, והופכים לנזילים לחלוטין אחרי שש שנים. מי שממהר לפני הזמן משלם על כך במטבע של 10% מהפרשות המעסיק. סבלנות, במקרה הזה, היא לא רק מעלה — היא שווה כסף ממש.
← חזרה למדריך המרכזי: מה כדאי לדעת על קרן השתלמות בישראל
מקורות
- רשות שוק ההון, ביטוח וחיסכון — gov.il (הגוף המפקח על קופות גמל וקרנות השתלמות; מוקד *3002). נכון ל-2024.
- כל-זכות — קרן השתלמות לעובדי הוראה (מבוסס על תקנות רשות שוק ההון). נכון ל-2024.