בחלק הזה
בקצרה
- אותו נכס-בסיס, שתי מכונות: גם SPY וגם ES עוקבים אחרי מדד S&P 500, אבל SPY הוא סל-נכסים שאתה מחזיק ביחידות, ו-ES הוא חוזה עתידי ממונף שפוקע כל רבעון.
- עלות: SPY גובה 0.0945% דמי-ניהול לשנה. מפרט חוזה ES לא כולל דמי-ניהול בכלל — אבל יש עלות אחרת: גלגול-רבעוני.
- גודל: חוזה ES בודד = כ-388,525 דולר חשיפה (כ-1.17 מיליון ₪, שער-המחשה מעוגל). יחידת SPY = 773.36 דולר (כ-2,320 ₪).
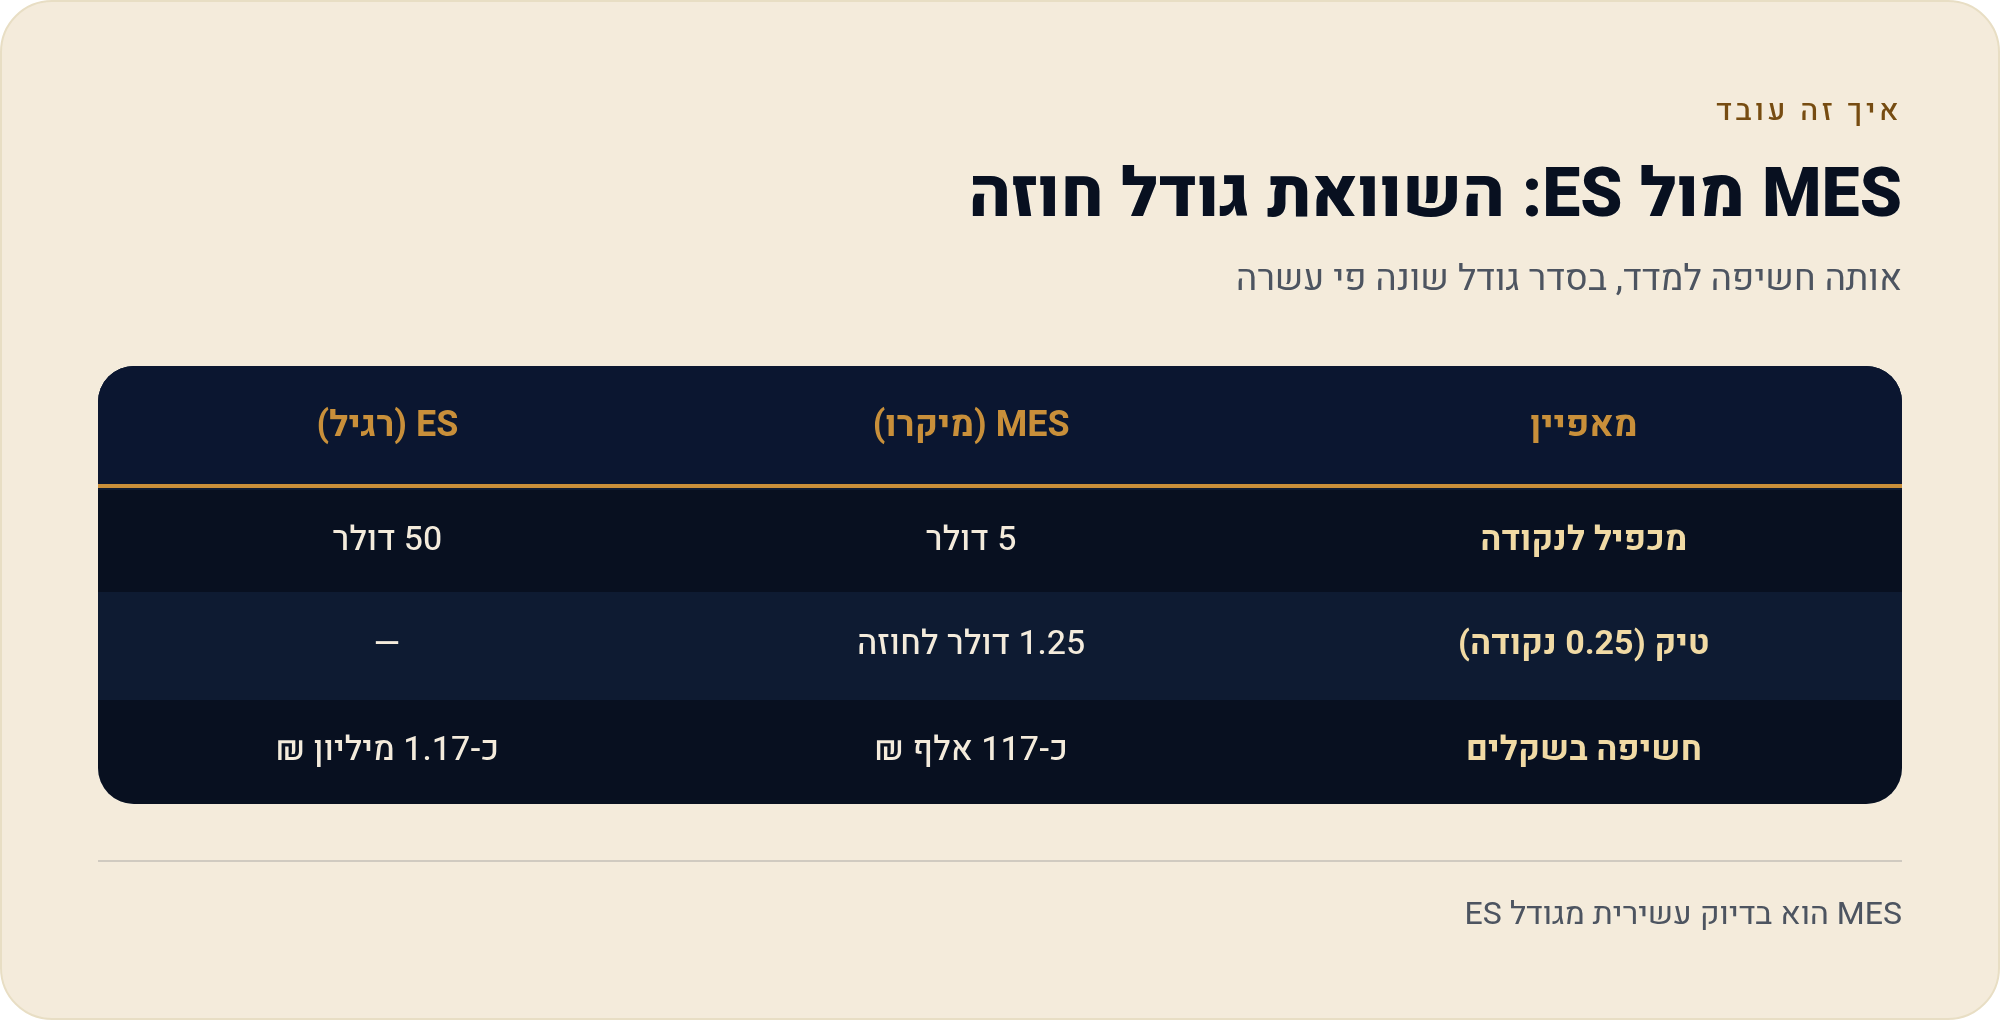
- מיקרו: חוזה MES הוא עשירית מ-ES — מכפיל 5 דולר במקום 50.
- הסיכון: במינוף, הפסד יכול לעבור את ההון שהפקדת. ביחידת תעודת-סל, ההפסד המרבי הוא מה ששילמת.
- המדריך הגדול לחוזים עתידיים עמוד-אב · יסודות, לונג/שורט, מיקרו, מפת-הסדרה
- חוזים מול מניות בעלות מול חשיפה, מינוף, שעות מסחר ושורט
- חוזים מול אופציות זכות מול התחייבות, פרמיה, ודעיכת-זמן
- חוזים מול ספוט פורקס בורסה מול בין-בנקאי, עמלה מול ספרד וריבית
- חוזים מול CFD מול מי סוגרים, מי מפקח, ומי שומר על הכסף
- חוזה ES מול תעודת-סל SPY אותו מדד — גודל, עלויות, שעות ומס
- חוזים מפוקחים מול קריפטו ישיר פיקוח, נזילות, ושקיפות המפרט
נתחיל במספר קונקרטי: יחידה אחת של תעודת-הסל SPY על מדד S&P 500 נסחרה ב-773.36 דולר — כ-2,320 ₪ לפי שער-המחשה מעוגל של 3.0 ₪ לדולר — עם דמי-ניהול שנתיים של 0.0945%. באותו יום, חוזה עתידי אחד על אותו מדד בדיוק, ES, ייצג חשיפה של כ-388,525 דולר, כלומר כ-1.17 מיליון ₪. אותו מדד — פי אלף בערך החוזי. זה כל ההבדל בגלולה אחת.
לישראלי שמתחיל לגעת במסחר, ההבחנה הזו לא אינטואיטיבית: SPY ו-ES מצוירים על אותה עקומה בגרף. אבל מבחינת מה שקורה בחשבון שלך, מדובר בשני מכשירים שונים לחלוטין. תעודת-סל היא סל-נכסים — אתה קונה יחידה, אתה בעל-חלק בקרן, והיחידה ממשיכה להתקיים כל עוד הקרן קיימת. חוזה עתידי הוא התחייבות — הסכם לסלק הפרש-מחיר במועד עתידי מוגדר, על חשיפה גדולה בהרבה מההון שהפקדת. השוני הזה מחלחל לכל החלטה מעשית: כמה כסף אתה מסכן, כמה זמן אתה מחזיק, ומה קורה כשהשוק זז נגדך.
גודל וחשיפה: כמה כסף באמת עומד על הפרק
הנקודה הראשונה שסוחר-יום צריך להפנים היא גודל-החוזה — כמה שווי-שוק מיוצג ביחידה אחת של המכשיר. ביחידת SPY, התשובה פשוטה: 773.36 דולר, ואם קנית עשר יחידות — סיכנת כ-7,733 דולר, נקודה. בחוזה ES, המכפיל הוא 50 דולר לכל נקודת-מדד. בציטוט מושהה שהוצג בעמוד ה-CME ב-10.8.2026, החוזה נסחר ב-7,770.50 נקודות. הכפל את זה במכפיל 50, ואתה מקבל ערך-חוזי של 388,525 דולר — בחוזה בודד. זה לא סכום שאתה מפקיד; זו החשיפה שאתה נושא. את ההפקדה בפועל (המרווח/הביטחונות) קובעים הבורסה והברוקר, והיא חלק קטן מהערך הזה.
כאן נכנס חוזה המיקרו. MES (Micro E-mini S&P 500) הוא בדיוק עשירית מ-ES: מכפיל 5 דולר לנקודה במקום 50, וטיק של 0.25 נקודה ששווה 1.25 דולר לחוזה. אותה חשיפה למדד, בסדר-גודל קטן פי-עשרה — כלומר במקום כ-1.17 מיליון ₪ חשיפה, אתה מדבר על כ-117 אלף ₪ בחוזה מיקרו בודד. עדיין ממונף, עדיין לא "קנייה ושכחה", אבל בגודל שמאפשר לנהל סיכון בצורה שפויה יותר לחשבון קטן.
דמי-ניהול מול גלגול: שתי דרכים לשלם על אותה חשיפה
כאן מגיע פרדוקס קטן. תעודת-סל גובה דמי-ניהול; חוזה עתידי לא — ובכל זאת החזקה ארוכה בחוזה עולה לך משהו אחר. דמי-הניהול של SPY הם 0.0945% לשנה. על החזקה של 2,320 ₪, מדובר בכמה שקלים בשנה — כמעט זניח. מפרט החוזה של CME, לעומת זאת, פשוט לא כולל דמי-ניהול שנתיים כלל: הוא מפרט מכפיל, טיק, שעות-מסחר, חודשי-חוזה ומועד-תפוגה — ולא שורת-עלות שנתית.
אבל "בלי דמי-ניהול" לא אומר "בחינם להחזקה ארוכה". חוזה ES נסחר בסדרות רבעוניות — מרץ, יוני, ספטמבר, דצמבר — שנרשמות עד 21 רבעונים קדימה, וכל סדרה מסתיימת ב-9:30 שעון ניו-יורק ביום שישי השלישי של חודש-החוזה. אם אתה רוצה להישאר חשוף למדד מעבר לתפוגה, אתה חייב לגלגל: לסגור את החוזה הפוקע ולפתוח את הסדרה הבאה. יחידת SPY, לעומת זאת, פשוט ממשיכה להתקיים — אין תפוגה, אין גלגול, אין תאריך שבו משהו נגמר.
שעות מסחר ומינוף: מתי השוק פתוח וכמה הוא מגדיל אותך
חוזי-מדד עתידיים נסחרים כמעט מסביב לשעון בימי-מסחר — חלון רחב בהרבה משעות-המסחר הרגילות של תעודת-סל בבורסה האמריקאית. לסוחר-יום ישראלי זה מעשי מאוד: הפרש-השעות מול ניו-יורק אומר שחלק ניכר מהמסחר האמריקאי נופל בשעות-הערב שלנו, ובחוזים אתה יכול לתפוס תנועות גם מחוץ לשעות-המסחר "הרגילות" של המניה/תעודת-הסל. מנגד, שוק שפתוח יותר גם אומר שהמחיר יכול לזוז נגדך בזמן שאתה ישן — וזו לא אמירה תיאורטית כשאתה ממונף.
וכאן חייבים לדבר על המינוף במפורש, כי זה הסיכון המהותי של הדף הזה. בחוזה עתידי אתה נושא חשיפה גדולה בהרבה מההון שהפקדת — ולכן הפסד יכול לעבור את הסכום שהכנסת לחשבון. אם אתה מחזיק חוזה ES בשווי כ-388,525 דולר עם הפקדת-מרווח קטנה בהרבה, תנועה חדה נגדך יכולה למחוק את המרווח ולחייב אותך בהפרש. ביחידת SPY שקנית במזומן, התרחיש הגרוע ביותר הוא שהיחידה תרד לאפס — כלומר תפסיד את מה ששילמת, לא יותר. ההבדל בין "תפסיד את מה שהשקעת" ל-"תוכל לחוב מעבר למה שהשקעת" הוא ההבדל המרכזי בין המכשירים.
מבנה המס 60/40: למה חוזה עתידי בנוי אחרת מיחידת-סל
כאן נכנס הבדל-מבנה שרבים לא מכירים, וחשוב לתחום אותו נכון. בחוק-המס האמריקאי קיימת קטגוריה סגורה של "חוזי 1256" (26 U.S.C. §1256): חוזה עתידי מפוקח, חוזה מטבע-חוץ, אופציה שאינה על מניה, אופציית-מניה של עושה-שוק וחוזה עתידי על ניירות-ערך של עושה-שוק. חוזה עתידי על מדד נכנס לרשימה הזו — ולכן נהנה מפיצול המס המכונה 60/40. מניה, יחידת תעודת-סל או מטבע-דיגיטלי שנקנים ישירות אינם ברשימה הסגורה הזו — ולכן אינם נהנים מפיצול ה-60/40. זה הבדל-מבנה בין המכשירים עצמם, לא עצה.
מתי זה משקר: "אותו מדד, אז אותו סיכון" — הטעות שעולה כסף
הנה מקרה-כשל אמיתי בהיגיון, לא בטבלה. סוחר מתחיל רואה ש-SPY ו-ES עוקבים אחרי אותו מדד, מסיק ש"ההתנהגות זהה", ומעביר את אותו גודל-פוזיציה מהאחד לשני. הוא רגיל לקנות יחידות SPY בכמה אלפי שקלים ולראות תנודות של עשרות שקלים ביום. הוא פותח חוזה ES אחד באותה כוונת-לב — ולא קלט שהוא עכשיו נושא חשיפה של כ-1.17 מיליון ₪ עם מכפיל 50 דולר לנקודה. תנועה יומית "רגילה" של 40–50 נקודות במדד, שביחידת SPY היא רעש, הופכת בחוזה ES ל-2,000–2,500 דולר תנועה בחוזה בודד — כ-6,000–7,500 ₪. אם השוק זז נגדו והוא לא הגדיר סטופ, ההפסד יכול לחצות את המרווח שהפקיד.
הכשל השני מגיע ממי שמנסה "להחזיק חוזה כמו תעודת-סל" — לקנות ולשכוח. הוא מגלה חודש אחר-כך שהחוזה פקע ביום-שישי-השלישי, שהפוזיציה נסגרה או גולגלה, ושהוא בכלל לא היה מודע לתאריך. יחידת-סל הייתה פשוט ממשיכה לשבת בחשבון. חוזה עתידי אינו מכשיר-החזקה פסיבי — הוא דורש מודעות לתפוגה, לגלגול ולמרווח, כל הזמן.
מה לבדוק לפני שנוגעים: צ'קליסט מעשי לסוחר ישראלי
- גודל-החשיפה בפועל — לא כמה הפקדת, אלא כמה שווי-שוק החוזה מייצג (ES ≈ 1.17 מיליון ₪; MES ≈ 117 אלף ₪; SPY = שווי היחידה).
- מכפיל וטיק — כמה שקלים שווה נקודת-מדד וכמה שווה טיק בודד. ב-ES: 50 דולר לנקודה. ב-MES: 5 דולר לנקודה, טיק 1.25 דולר.
- מועד התפוגה — יום-שישי השלישי, 9:30 שעון ניו-יורק. סמן אותו ביומן אם אתה מחזיק מעבר ליום.
- מרווח וביטחונות — הברוקר והבורסה קובעים את הדרישה. אמת אותה מול המקור הרשמי לפני שנכנסים; אין כאן מספר-עוגן שאפשר להסתמך עליו בעיוור.
- גרסת-מיקרו — אם ES גדול מדי לחשבון שלך, MES מקטין את החשיפה פי-עשרה. עדיין ממונף.
- זמינות מול הברוקר — האם המכשיר זמין ללקוח ישראלי, ומה המגבלות התפעוליות. הברוקר קובע.
הצעד הבא בסדרה
הבנת את ההבדל בין חוזה לתעודת-סל? זה עמוד אחד בחלק-ז של המדריך. חזור אל המדריך הגדול לחוזים עתידיים 2026, או השווה מול מכשירים אחרים: חוזים מול מניות, חוזים מול אופציות ו-חוזים מול תעודות סל.
מקורות
- State Street — עמוד-הקרן של SPDR S&P 500 ETF Trust (SPY): שווי-נכס-נקי ליחידה 773.36 דולר (7.8.2026) ודמי-ניהול Gross Expense Ratio 0.0945% (Fund Information as of Aug 10 2026). ssga.com — SPY fund page. נכון ל-12/08/2026.
- CME Group — מפרט חוזה E-mini S&P 500: מכפיל 50 דולר לנקודה, סדרות רבעוניות (מרץ·יוני·ספטמבר·דצמבר) עד 21 רבעונים, תפוגה 9:30 שעון ניו-יורק ביום-שישי השלישי. E-mini S&P 500 Contract Specs. נכון ל-12/08/2026.
- CME Group — מפרט חוזה Micro E-mini S&P 500 (MES): מכפיל 5 דולר לנקודה, טיק 0.25 נקודה = 1.25 דולר, עשירית מ-ES. Micro E-mini S&P 500 Contract Specs. נכון ל-12/08/2026.
- CME Group — עמוד המרווח של ES (ציטוט מושהה): ESU6 ב-7,770.50 נקודות, ערך-חוזי 388,525 דולר במכפיל 50. E-mini S&P 500 Margins (delayed quote). נכון ל-12/08/2026.
- 26 U.S.C. §1256 — הגדרת "חוזה 1256" והרשימה הסגורה שבה נכללים חוזים עתידיים מפוקחים ואינם נכללים מניות/יחידות-סל שנקנות ישירות. uscode.house.gov — §1256. נכון ל-12/08/2026.
- בנק ישראל — שערים יציגים (API פומבי): שער יציג 2.998 ₪ לדולר נכון ל-10.8.2026, ממנו נגזר שער-ההמחשה המעוגל 3.0 ₪. boi.org.il — GetExchangeRates. נכון ל-12/08/2026.