בחלק הזה
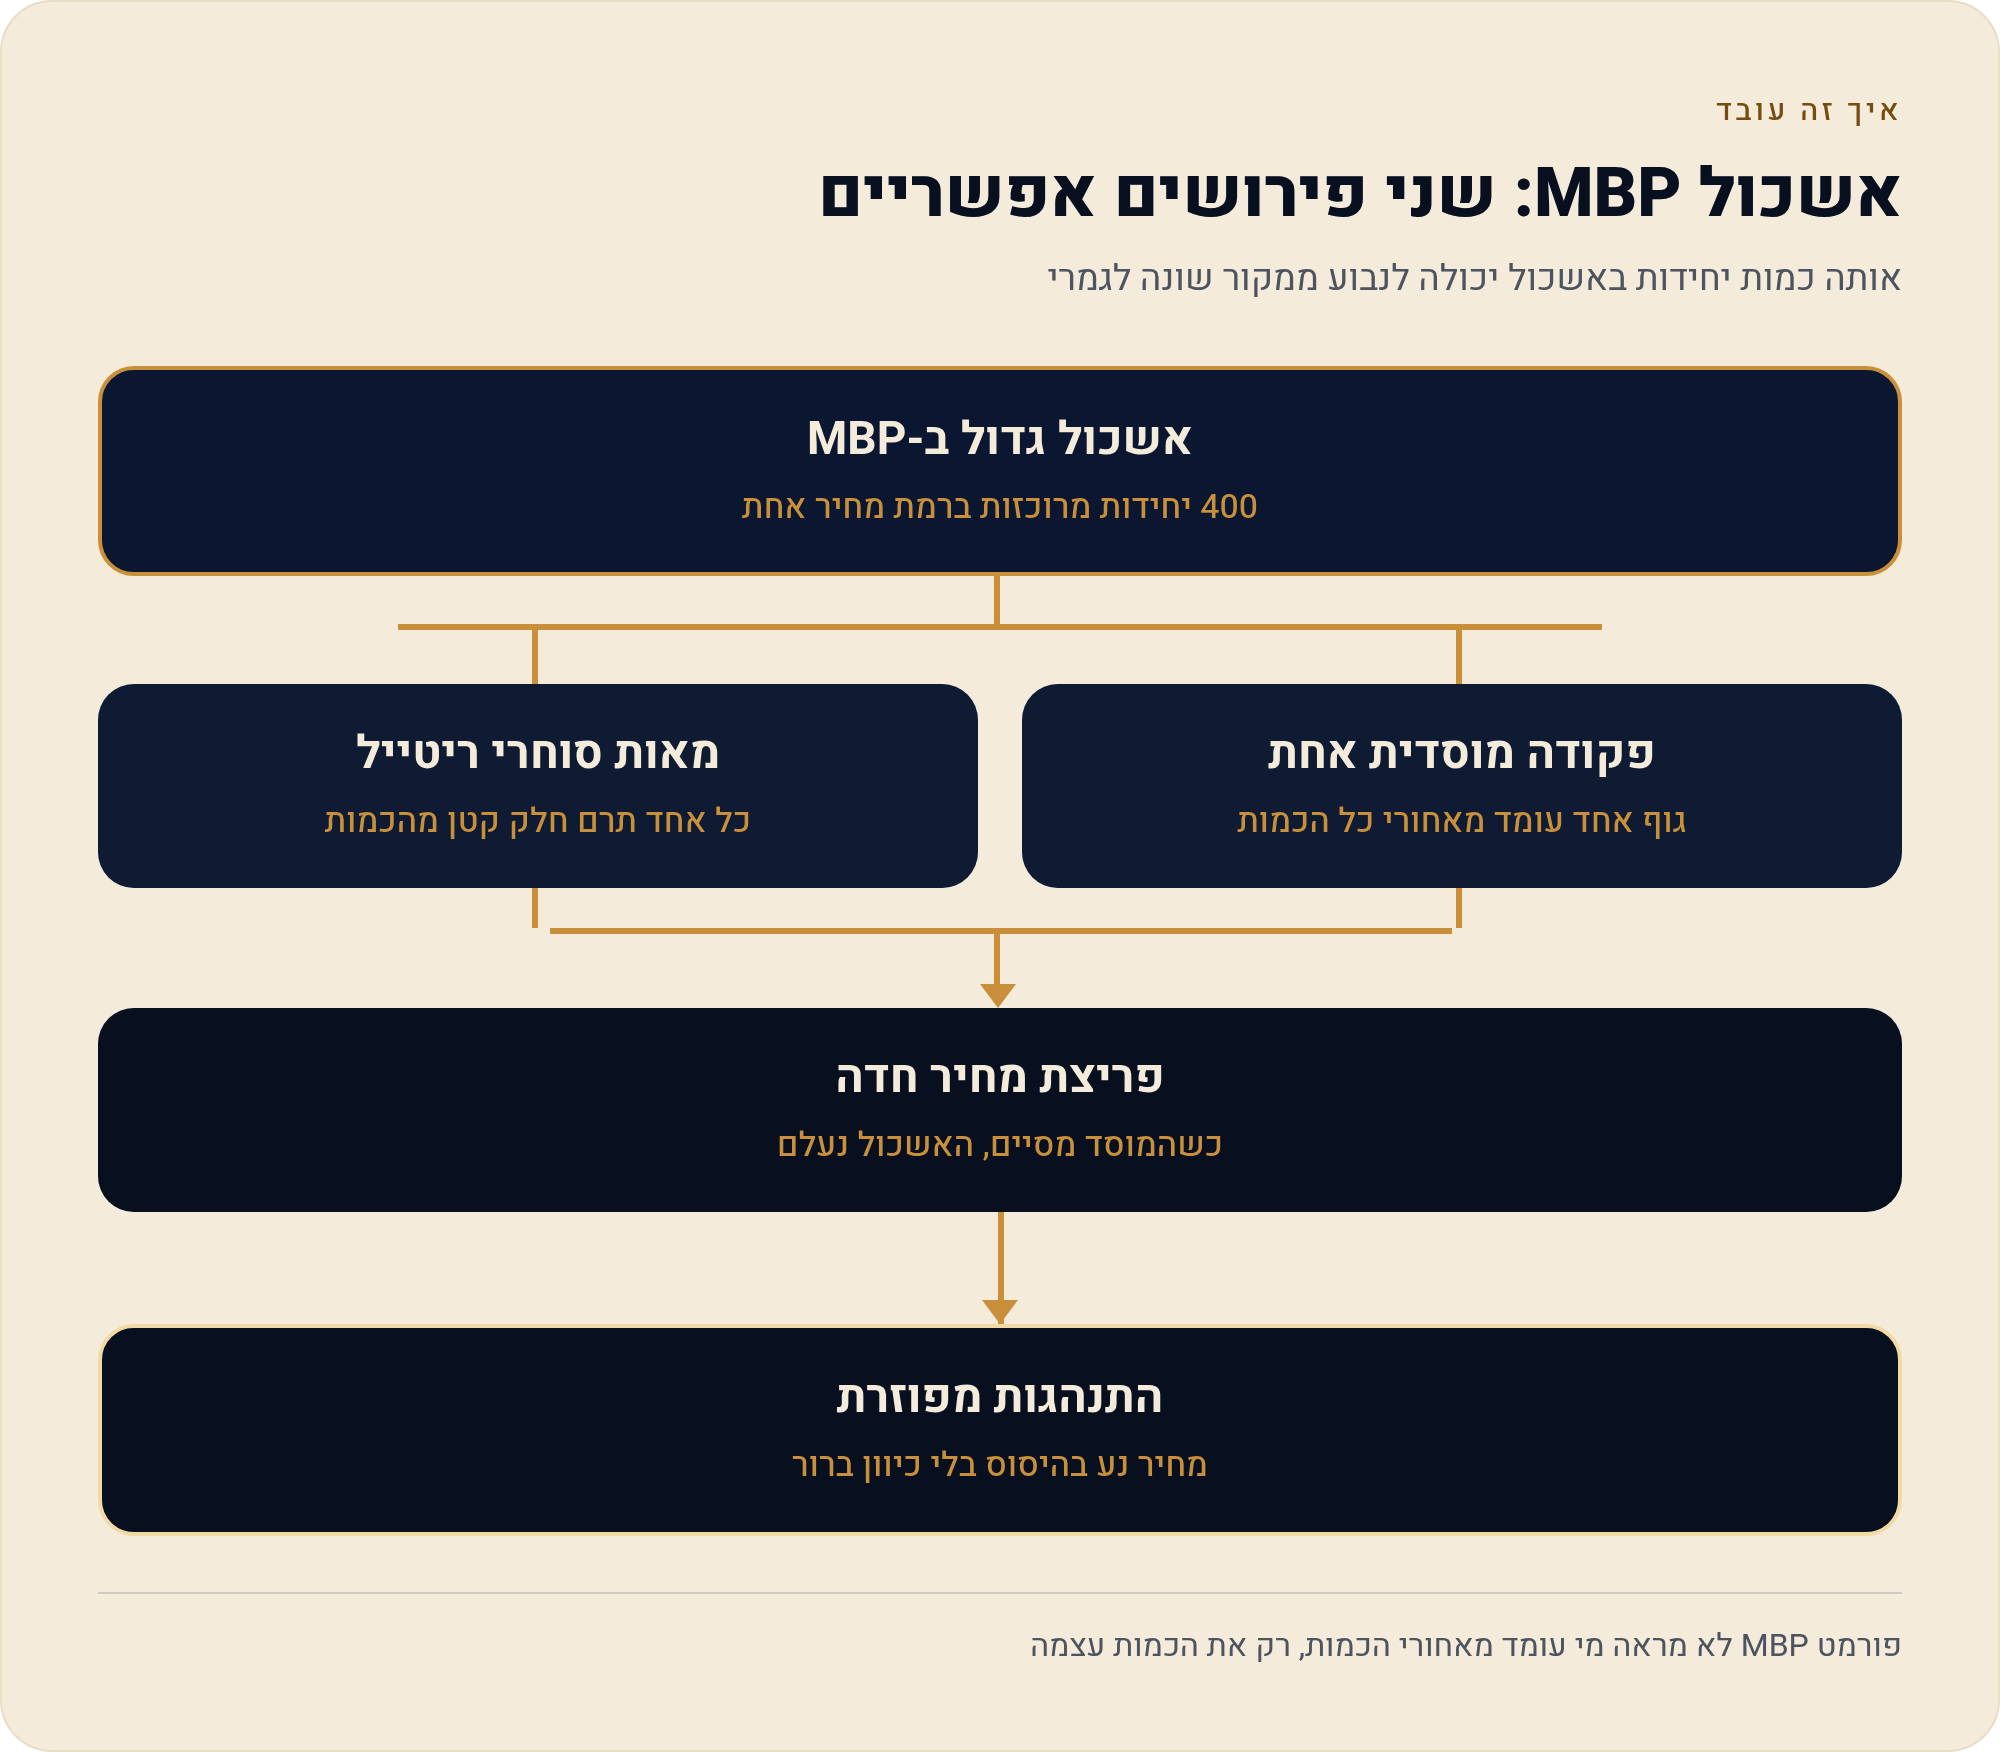
עומק-השוק של CME בפורמט לפי-מחיר (Market by Price, בקיצור MBP) משדר עד 10 רמות מחיר בלבד בכל צד של הספר, ומאחד את כל הכמות בכל רמה לעדכון יחיד — סך-הכמות ומספר-הפקודות. זו הנקודה שבה מתחיל ניתוח ספר-הפקודות המתקדם, ובדיוק שם גם מתחילות הטעויות: מספר גדול ברמה אחת יכול להיות פקודה אחת ענקית או מאה פקודות זעירות, ואי אפשר להבחין. לפי התיעוד הרשמי של CME, רק הפורמט לפי-פקודה (Market by Order, בקיצור MBO) משדר פקודות בודדות בכל הרמות, בלי הגבלת עשר.
- המדריך הגדול לחוזים עתידיים עמוד-אב · יסודות, לונג/שורט, מיקרו, מפת-הסדרה
- נזילות — הדלק של השוק שלושה מדדים, ומתי הנזילות משקרת לך
- מרווח קנייה-מכירה העלות הנסתרת, ומתי דווקא אז היא מתרחבת
- השפעת מחיר וסליפג׳ מה קורה כשפקודה חוצה כמה רמות בספר
- ניהול סליפג׳ שוק מול לימיט, פיצול פקודות, ותזמון היממה
- נתוני שוק רמה 1 שלושה מחירים ושתי כמויות — ומתי לשדרג
- עומק שוק רמה 2 ספר הפקודות, עדיפות-הזמן, ופקודות אייסברג
- רמה 2 בפועל קירות נזילות, הרגע שהקיר נשבר, וסנטימנט מהספר
- ניתוח ספר פקודות מתקדם אשכולות, חוסר-איזון, מהירות זרימה ו-spoofing
- זרימת פקודות דלתא מצטברת, חוסר-איזון, וספיגה מול מיצוי
- גרפי Footprint שלוש עדשות על אותו זרם, וחוסר-איזון בלב
- מסחר כשהספר מתרוקן מרווח רחב, בחירת פקודה, והקטנת גודל
לפני שנצלול — עוגן ישראלי אחד שמלווה את כל חלק ה: כל ההמרות בעמוד הזה משתמשות בשער-המחשה מעוגל של 3.0 ₪ לדולר. זה לא שער-יום — הוא נגזר מהשער היציג של בנק ישראל, 2.998 ₪ לדולר, שנמדד ב-10 באוגוסט 2026. השער האמיתי זז כל יום; אנחנו מעגלים כדי שהמספרים יהיו קריאים, לא כדי שתסליק לפיהם. וזה חשוב במיוחד בעמוד על מיקרו-מבנה, כי כאן כל טיק הוא כסף.
אשכולות-מחיר וזוני-נזילות — איפה הספר "עבה" ולמה זה משנה
הדבר הראשון שמתקדמים מחפשים ב-DOM (Depth of Market — תצוגת עומק-השוק בפלטפורמה, הברוקר קובע איך היא נראית) הוא אשכולות: רמות-מחיר סמוכות שבהן הכמות המצטברת גדולה במיוחד. אשכול-נזילות בצד המכירה (ה-ask) הוא אזור שבו יושבים הרבה מוכרים; אשכול בצד הקנייה (ה-bid) הוא אזור שבו יושבים הרבה קונים. הרעיון הבסיסי: מחיר נוטה "להיתקע" זמנית באזורים עבים, כי צריך הרבה עסקאות כדי לבלוע את כל הכמות שם.
בחוזה מיקרו — נניח חוזה-מיקרו על מדד אמריקאי שבו טיק שווה כ-1.25 דולר (להמחשה בלבד, מפרט מדויק תלוי-מכשיר) — אשכול של 400 חוזים ברמה אחת נשמע עצום. אבל אם זו רמה בפורמט MBP, ה-400 האלה יכולים להיות פקודה מוסדית אחת או 400 סוחרי-ריטייל. ההתנהגות של המחיר סביב האשכול תהיה שונה לגמרי בין שני המקרים, ואת ההבדל הזה MBP פשוט לא נותן לך לראות.
חוסר-איזון bid/ask — כשצד אחד כבד מהשני
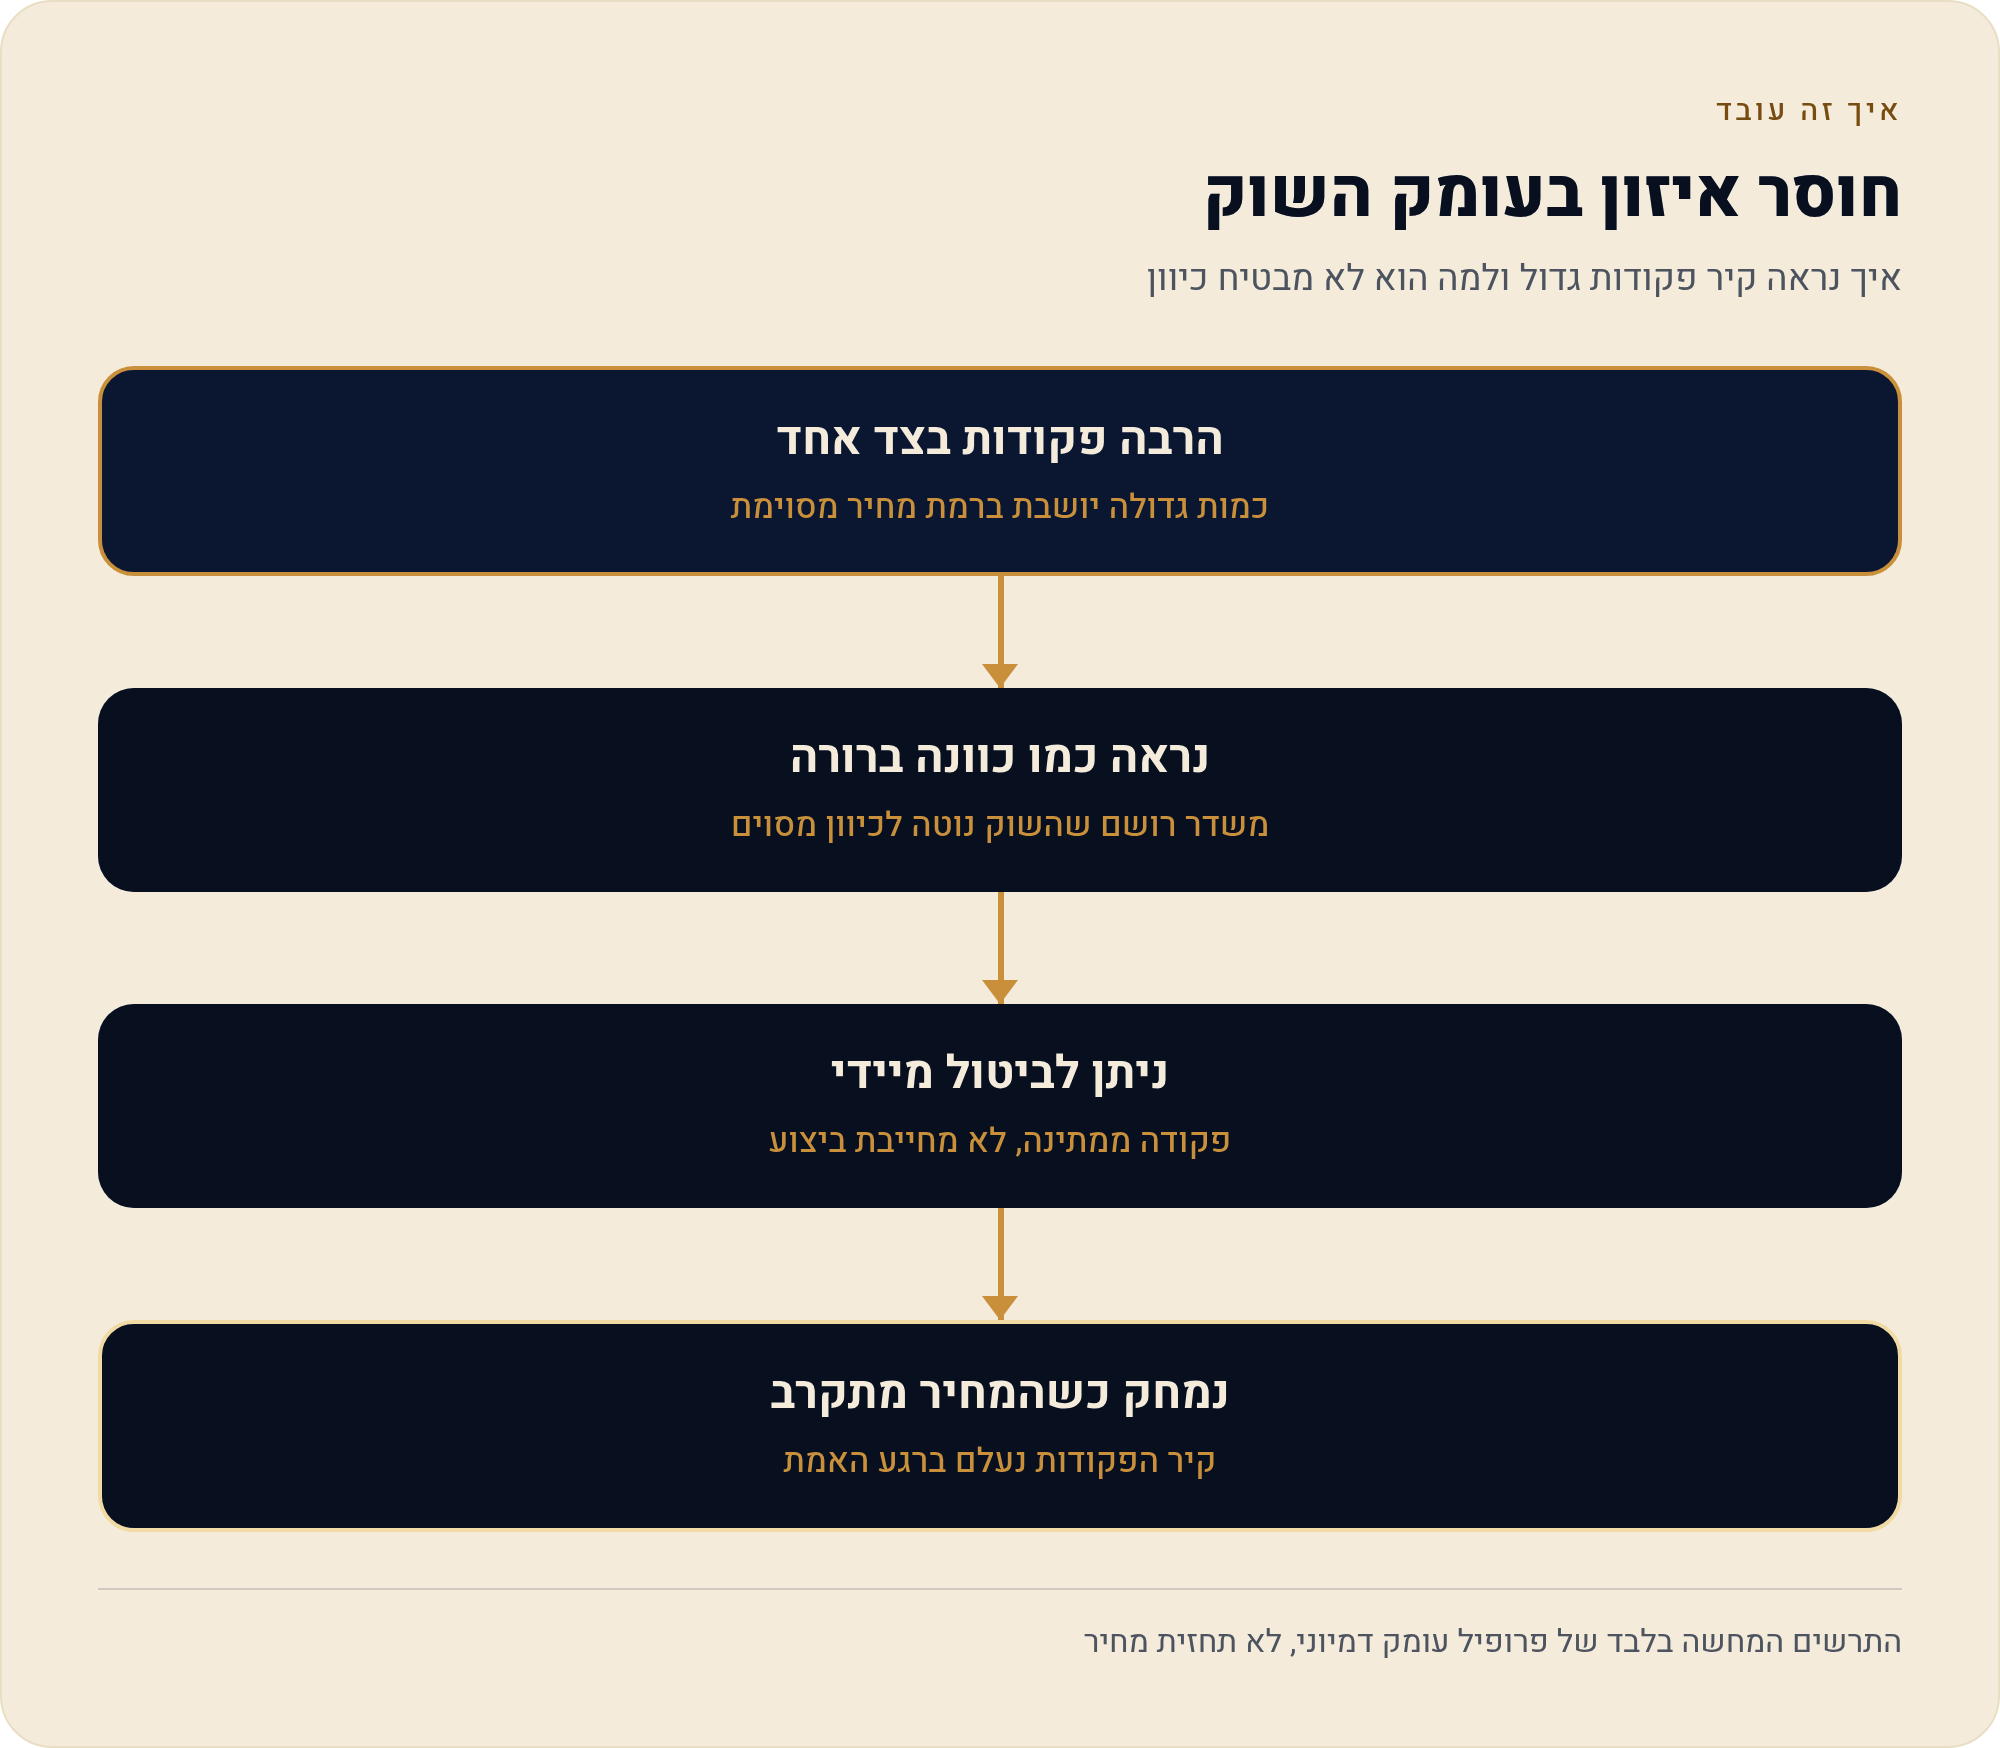
חוסר-איזון (imbalance) הוא היחס בין הכמות הכוללת בצד-הקנייה לבין הכמות הכוללת בצד-המכירה, לרוב בכמה רמות עליונות. אם בצד ה-bid יושבים פי-שלושה חוזים מאשר בצד ה-ask, יש "לחץ קנייה" גלוי בספר. הפיתוי הוא להסיק מכך כיוון. חוסר-איזון בספר אינו אות-קנייה ואינו אות-מכירה — הוא תמונת-מצב רגעית של פקודות שיכולות להימחק בשנייה.
הסיבה שזה עדין: פקודות-לימיט בספר הן הבטחה, לא עסקה. הן משדרות כוונה של מי שממתין, אבל הן ניתנות לביטול מיידי. לכן חוסר-איזון קיצוני יכול דווקא להיות מלכודת — קיר-פקודות שנועד ליצור רושם, ונמחק ברגע שהמחיר מתקרב. את זה נפרק לעומק במקטע ה-spoofing.
הגרף לעיל הוא המחשה בלבד של פרופיל-עומק דמיוני: הוא מראה כמה כמות יושבת בכל רמה בשני הצדדים. שים לב שהצורה עצמה לא אומרת לאן המחיר ילך — היא רק אומרת איפה, כרגע, יש יותר פקודות ממתינות. זה ההבדל בין לתאר מפה לבין לחזות מזג-אוויר.
מהירות זרימת-הפקודות — לא כמה יש, אלא כמה מהר משתנה
מתקדמים לא קוראים רק את הצילום-הסטטי של הספר — הם קוראים את הקצב. כמה מהר מתחלפות הכמויות ברמות? האם ה-ask נבלע ומתחדש שוב ושוב במהירות, או שהוא יושב דומם? מהירות-זרימה גבוהה בצד אחד לעיתים מלמדת על נוכחות של אלגוריתמים שמחדשים פקודות אגרסיבית. אבל שוב — זו תצפית תיאורית, לא נבואה.
פקודות אייסברג — הכמות שמוסתרת מתחת לפני-המים
פקודת-אייסברג (iceberg) מציגה בספר רק חלק קטן מהכמות האמיתית שלה. לפי התיעוד של CME, פקודת Display Quantity מתמלאת רק לפי הכמות המוצגת, ואחרי כל אירוע-התאמה הכמות המוצגת מתרעננת — והפקודה נזרקת לסוף-התור באותה רמת-מחיר. בדוגמה הרשמית של CME, פקודה מציגה 10 חוזים בכל פעם ומחזיקה עוד 90 מוסתרים.
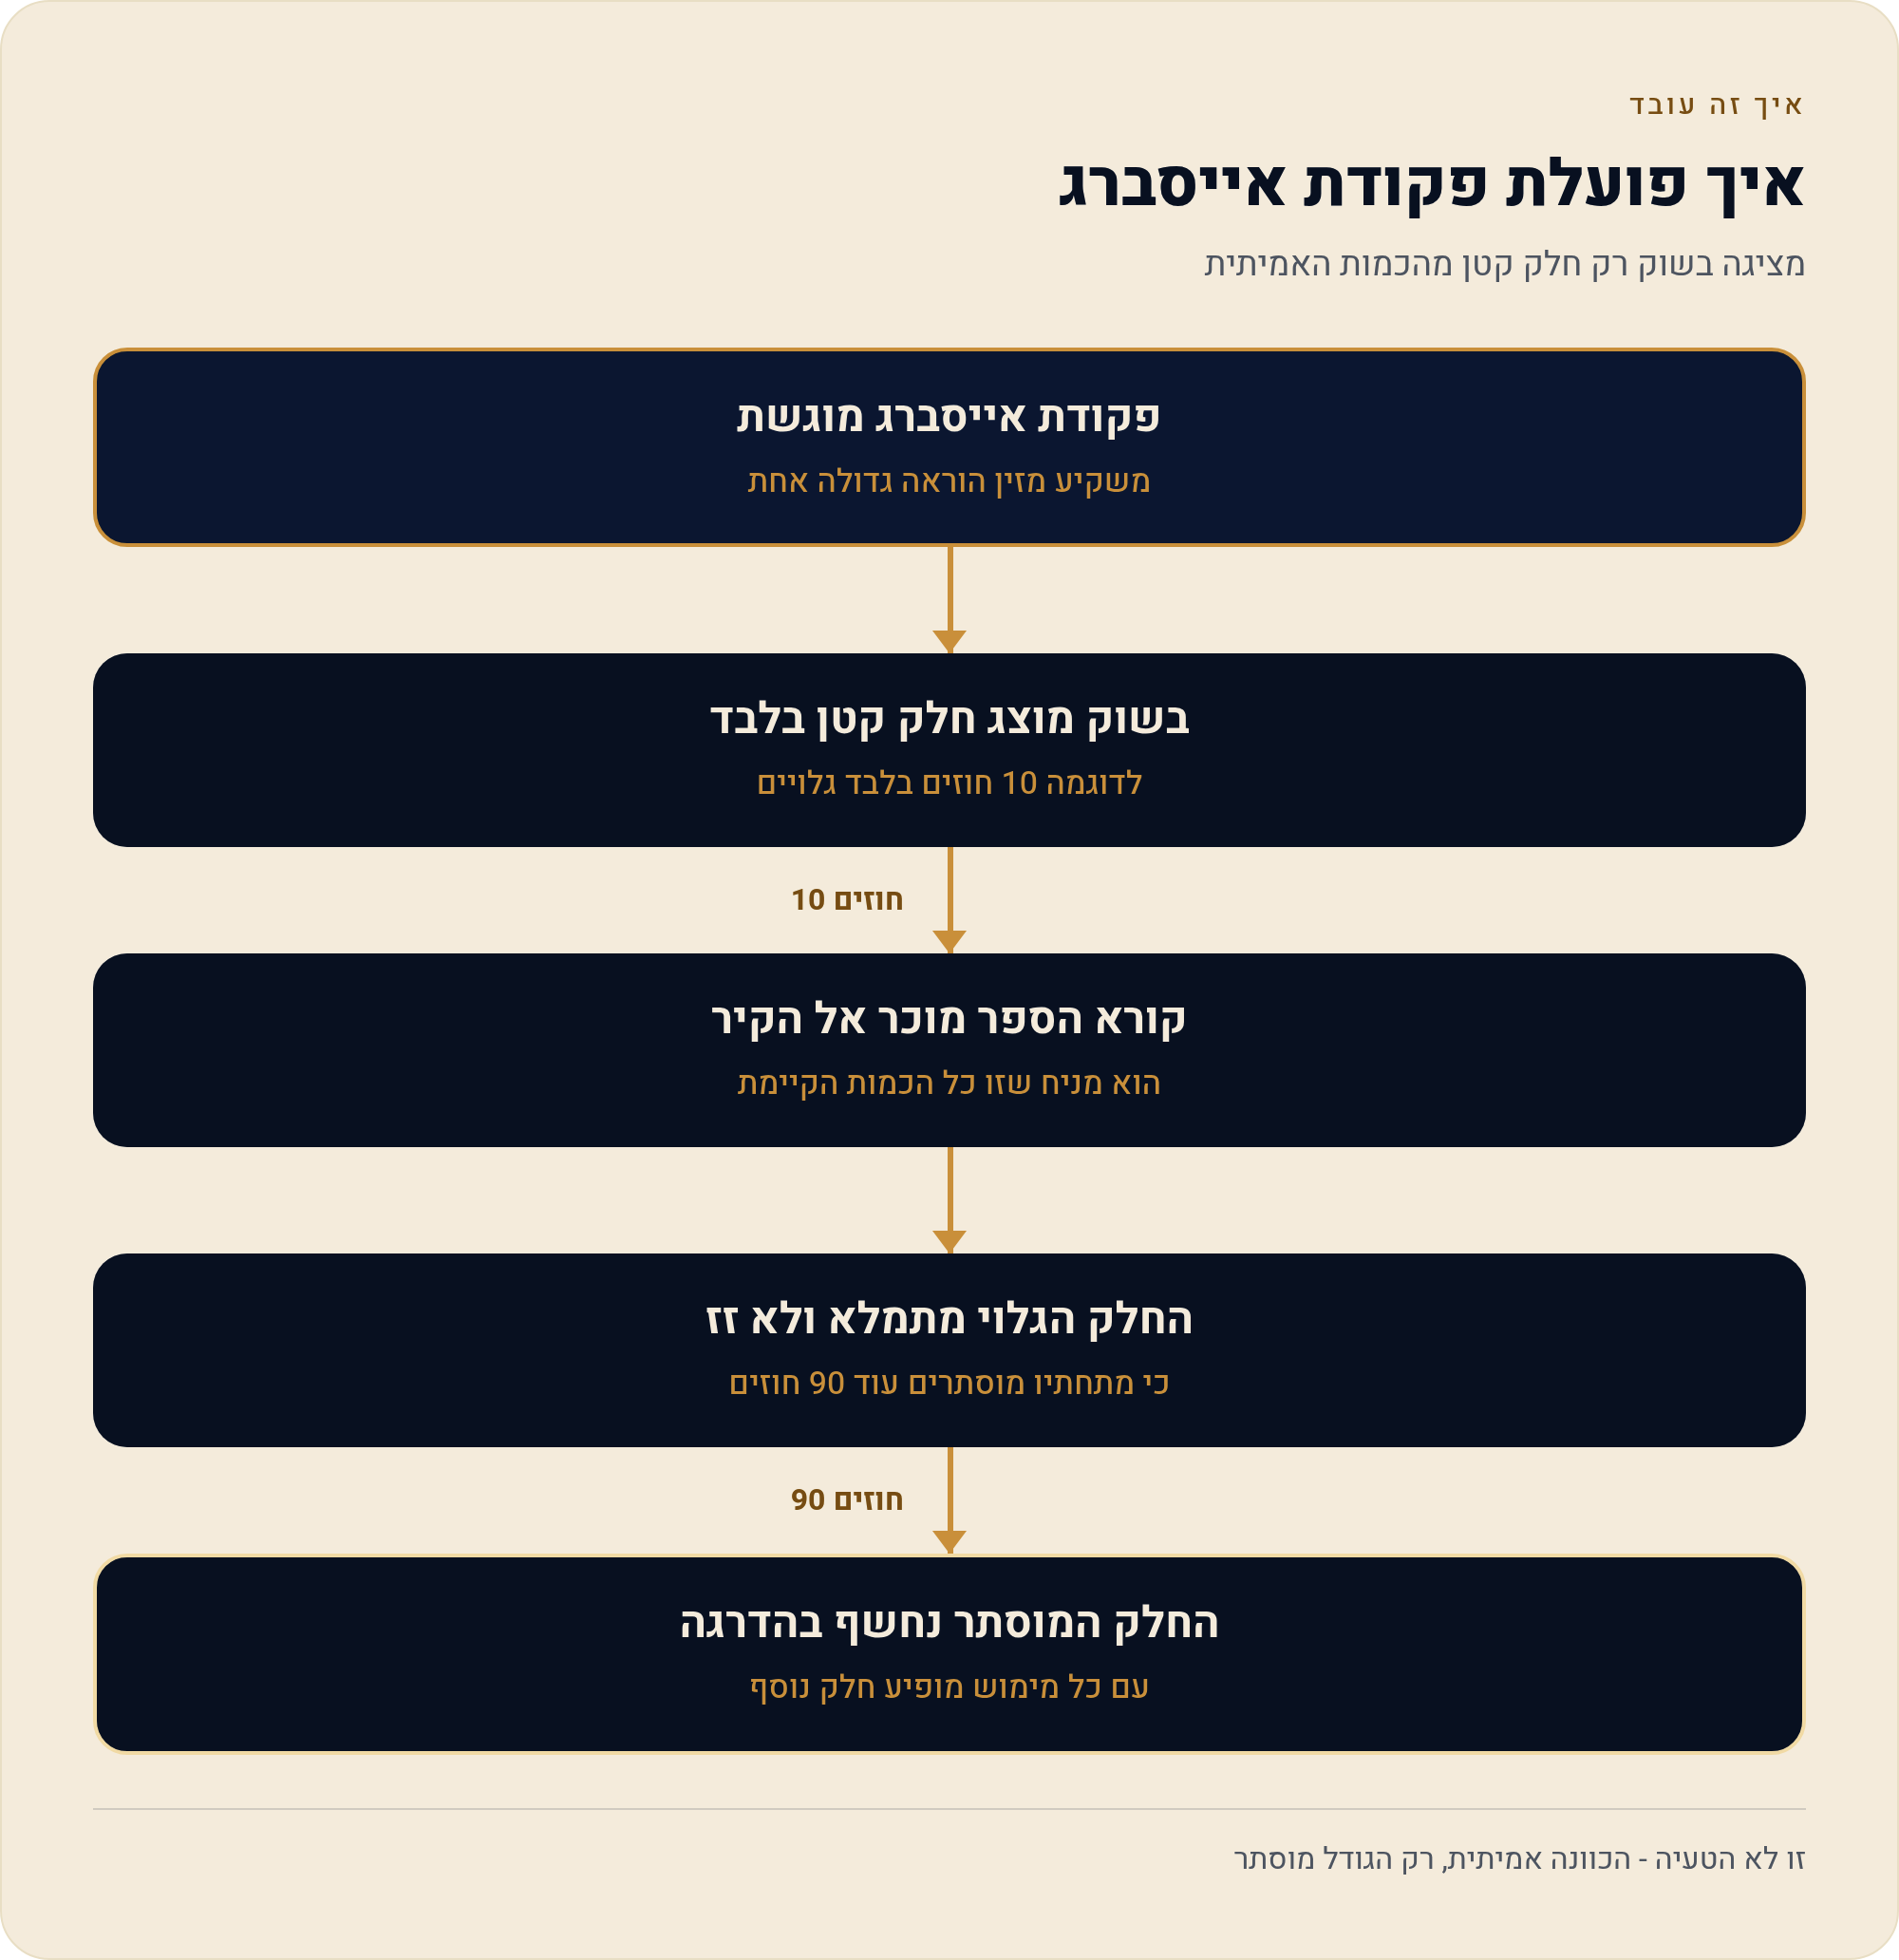
למה זה חשוב לקורא-ספר? כי אתה יכול לראות רמת-ask עם 10 חוזים בלבד, למכור אליה, ולגלות שהיא לא זזה — כי מתחתיה יושבים עוד 90. "הקיר הבלתי-נראה" הזה הוא לגיטימי לחלוטין; הוא לא spoofing. פקודת-אייסברג אמיתית תמומש בסוף — היא באמת שם. ההסתרה היא של הגודל, לא של הכוונה.
שים לב שכל הזיהוי הזה דורש נתוני MBO — פורמט לפי-פקודה. ב-MBP הרגיל שרוב סוחרי-הריטייל רואים, אתה בכלל לא רואה פקודות בודדות, אז זיהוי-אייסברג מדויק פשוט לא זמין לך. זו לא בעיה של כישרון — זו בעיה של איזו הזנת-נתונים אתה קונה, והברוקר קובע מה זמין.
Spoofing — הקיר שנמחק לפני שנגעת בו הוא לא רק טכני, הוא אסור
כאן הזווית הרגולטורית משנה את כל התמונה. חוק דוד-פרנק תיקן את ה-Commodity Exchange Act ואוסר במפורש על הזנת פקודות קנייה או מכירה מתוך כוונה לבטלן לפני ביצוע — וזה בדיוק מה שמכונה spoofing. כלומר קיר-פקודות ענק שמופיע, מזיז את המחיר, ונמחק לפני שמישהו נגע בו, אינו סתם "תופעה טכנית" בספר — הוא פרקטיקה אסורה על-פי הרגולטור האמריקאי.
ההבחנה המעשית: אייסברג הוא כמות אמיתית שמוסתרת ותמומש בסוף. spoofing הוא כמות מזויפת שנועדה להעלם. שניהם נראים דומה על המסך — קיר גדול — אבל האחד לגיטימי והשני אסור. ההבדל הוא בכוונה, ואת הכוונה אי אפשר לקרוא מ-DOM.
מוסדי מול ריטייל — אותו ספר, שתי שפות
דפוסי-מוסדיים ודפוסי-ריטייל נראים אחרת בספר, אבל ההבחנה עדינה יותר משמקובל לחשוב. מוסדי גדול לרוב לא ישפוך פקודת-שוק ענקית שתטאטא חמש רמות — כי זה עולה לו ביוקר בסליפג'. במקום זה הוא יפרוס: פקודות-אייסברג, פיזור לאורך זמן, ביצוע חכם. ריטייל, לעומת זאת, נוטה לפקודות-שוק קטנות ומיידיות. אבל — אי אפשר לתייג פקודה בספר כ"מוסדית" או "ריטייל" בוודאות; אתה מנחש מדפוס.
| מאפיין נצפה | דפוס נוטה-מוסדי | דפוס נוטה-ריטייל |
|---|---|---|
| גודל-פקודה | לרוב מפוצל / מוסתר (אייסברג) | לרוב גלוי ומיידי |
| ביצוע | נוטה לפיזור-בזמן (VWAP/TWAP) | נוטה לפקודת-שוק מיידית |
| רגישות-לסליפג' | גבוהה — נמנע מטאטוא-רמות | נמוכה — סופג את המחיר הזמין |
| מה שאתה באמת רואה | הסקה מדפוס, לא ודאות | הסקה מדפוס, לא ודאות |
הטבלה נייטרלית בכוונה: אין כאן "דפוס מנצח". שני הטורים הם השערות שאתה בונה מהתצפית, ולשניהם אותה מגבלה — הספר לא מסמן לך מי מאחורי הפקודה. סוחר-ריטייל יכול להתנהג כמו מוסדי, ומוסדי יכול לשגר פקודת-שוק אגרסיבית כשהוא ממהר.
מתי זה משקר — מקרה-הכשל של קריאת-DOM
כל ניתוח ספר-פקודות שביר בנקודה אחת: הספר מציג פקודות ממתינות, לא עסקאות שיקרו. מקרה-הכשל הקלאסי: אתה רואה אשכול-ask עצום — נניח קיר של 500 חוזים — ומחליט למכור אליו, בהנחה שהוא יבלום את המחיר. ואז, שנייה לפני שהמחיר מגיע, הקיר נמחק. אם היה זה spoofing, נפלת במלכודת; אם הייתה זו פקודה לגיטימית שבעליה פשוט התחרט, נפלת באותה מלכודת בדיוק — התוצאה זהה.
ומגבלה שנייה, מבנית: אם אתה עובד עם MBP, אתה ממילא רואה רק 10 רמות ורק כמות-מצטברת. אתה לא רואה פקודות בודדות, לא רואה מקום-בתור, ולא יכול להבחין בין אייסברג ל-spoofing ברמת-הנתונים. חלק ממה שמדריכים מבטיחים שת"תזהה" פשוט לא זמין בהזנת-הנתונים שרובכם מקבלים.
10 שאלות נפוצות — DOM, סיגנלים וניתוח-ספר
מה ההבדל בין MBP ל-MBO?
MBP (Market by Price) משדר עד 10 רמות-מחיר ומאחד את כל הכמות בכל רמה לעדכון אחד — לכן אי אפשר לדעת ממנו את מקומך בתור. MBO (Market by Order) משדר פקודות בודדות בכל הרמות, בלי הגבלת-עשר. זה לפי התיעוד של CME.
אפשר לזהות פקודת-אייסברג ב-DOM רגיל?
לא בוודאות. זיהוי מדויק דורש נתוני MBO. בפורמט MBP הרגיל אתה רואה רק כמות-מצטברת, בלי פקודות בודדות — ולכן אינך יכול להבחין באייסברג ברמת-הנתונים.
אם אייסברג מנוהל בבורסה — הוא מזוהה?
לפי CME, אייסברג שמנוהל בבורסה מרענן את הכמות המוצגת עם אותו מזהה-פקודה — וניתן לזהותו ב-MBO. אייסברג שמנוהל מחוץ-לבורסה מקבל מזהה חדש בכל רענון ונראה כפקודות חדשות, ולכן קשה בהרבה לזיהוי.
חוסר-איזון בספר הוא אות-כניסה?
לא. חוסר-איזון הוא תמונת-מצב רגעית של פקודות-לימיט ממתינות, שיכולות להימחק בשנייה. הוא תיאור, לא נבואה, ואינו "אות = קנייה".
קיר-פקודות שנמחק לפני שנגעו בו — מה זה?
יכול להיות פקודה לגיטימית שבוטלה, ויכול להיות spoofing. spoofing — הזנת פקודות מתוך כוונה לבטלן לפני ביצוע — אסור במפורש לפי חוק דוד-פרנק שתיקן את ה-Commodity Exchange Act. מהמסך לבדו אי אפשר להוכיח כוונה.
למה הקיר לא בלם את המחיר?
שתי אפשרויות: או שהקיר נמחק לפני ההתנגשות, או שהכמות הנצפית הייתה קטנה מהאמיתית (אייסברג) והתחדשה שוב ושוב. בכל מקרה — פקודה-ממתינה אינה מחויבות.
איך מבחינים בין מוסדי לריטייל בספר?
מנחשים מדפוס, לא יודעים בוודאות. מוסדי נוטה לפצל ולהסתיר (אייסברג, פיזור-בזמן); ריטייל נוטה לפקודות-שוק קטנות ומיידיות. אבל הספר לא מתייג מי מאחורי הפקודה.
מהירות-זרימה עדיפה על גודל-פקודה?
הן משלימות. גודל אומר כמה יושב עכשיו; מהירות אומרת כמה מהר זה מתחלף. רמה שמתחדשת שוב ושוב יכולה להזרים הרבה יותר כמות ממה שנצפה ברגע יחיד. שתיהן תצפית, לא חיזוי.
כמה שווה טיק בחוזה ה-ES?
בחוזה E-mini S&P 500 (ES) נקודת-מדד שווה 50 דולר, והטיק המינימלי הוא רבע נקודה — כלומר 12.50 דולר לחוזה. לפי שער-המחשה מעוגל של 3.0 ₪ לדולר — כ-37.5 ₪ לטיק. זה שער-המחשה מעוגל, לא שער-יום.
ניתוח-DOM מקטין את סיכון-המינוף?
לא. הוא משנה את נקודת-הכניסה, לא את מבנה-הסיכון. חוזים עתידיים ממונפים, והרווח וההפסד מחושבים על מלוא-ערך-החוזה — גם אם המרווח שהפקדת קטן. זה עמוד חינוכי, לא ייעוץ.
צעדים מעשיים — איך לגשת ל-DOM בלי לתעתע בעצמך
- ברר איזו הזנת-נתונים אתה מקבל MBP (10 רמות, כמות-מצטברת) או MBO (פקודות בודדות). זה קובע מה בכלל אפשר לנתח. הברוקר קובע מה זמין.
- קרא גם קצב, לא רק גודל עקוב אחרי כמה מהר רמות נבלעות ומתחדשות — לא רק כמה כמות יושבת ברגע נתון.
- אל תתייג פקודה כמחויבות כל פקודת-לימיט בספר ניתנת לביטול מיידי. חוסר-איזון וקירות הם תיאור-מצב רגעי.
- הפרד אייסברג מ-spoofing מושגית אייסברג = כמות אמיתית מוסתרת. spoofing = כמות מזויפת ואסורה. מהמסך לבדו לא מוכיחים כוונה.
- חבר תמיד לניהול-סיכון DOM אינו תחליף לסטופ ולגודל-פוזיציה. המינוף לא נעלם כי קראת את הספר טוב.
מקורות
- CME Group — Market by Order (MBO) FAQ: מסמך CME שמשווה בין הזנת-הנתונים לפי-מחיר (MBP, עד 10 רמות, כמות מאוחדת) לבין הזנה לפי-פקודה (MBO, פקודות בודדות), וכן ההבחנה בין אייסברג המנוהל בבורסה לזה שמחוצה לה. נכון ל-11/08/2026.
- CME Group Client Systems Wiki — CME Globex Matching Algorithm Steps: דף התיעוד של CME לשלבי אלגוריתם ההתאמה, כולל FIFO ופקודות Display Quantity — מקור לדוגמת האייסברג (10 מוצגים, 90 מוסתרים) ולרענון-התור. נכון ל-11/08/2026.
- CFTC Glossary: מילון המונחים הרשמי של רשות הפיקוח על שוק החוזים העתידיים בארה"ב — הגדרות ספר-פקודות-מרכזי (CLOB), מיקרו-מבנה-שוק, והאיסור על spoofing מכוח תיקון דוד-פרנק ל-Commodity Exchange Act. נכון ל-11/08/2026.
- בנק ישראל — ממשק השערים היציגים הפומבי: הנתון שמאחורי עמוד "שערים יציגים", ממנו נגזר שער-ההמחשה המעוגל 3.0 ₪ לדולר (שער יציג 2.998 ₪, 10/08/2026). נכון ל-11/08/2026.