רוב האנשים חושבים שמשכנתא מתחילה בפגישה בבנק. בפועל היא מתחילה במסמך של בנק ישראל: הוראות ניהול בנקאי תקין בנושא הלוואות לדיור, שקובעות מהם הגבולות שכל בנק בישראל חייב לעבוד בתוכם — תקרת שיעור המימון לרוכשי דירה ראשונה, מגבלה על שיעור ההחזר מההכנסה הפנויה, ומגבלות על הרכב ההלוואה בין ריבית קבועה למשתנה. במילים אחרות: המסגרת זהה בכל הבנקים, והתחרות ביניהם היא על מה שקורה בתוך המסגרת.
זו נקודת הפתיחה החשובה ביותר, כי היא משנה את השאלה. השאלה אינה "איזה בנק ייתן לי משכנתא" אלא "מה בדיוק אני מבקש, ובאיזה סדר". רוכש שמגיע לבנק בלי לדעת מה התקציב שלו, מה גובה ההון העצמי שהוא באמת יכול להעמיד ומה התמהיל שהוא רוצה — יקבל את התמהיל שנוח לבנק להציע, בריבית שנוח לבנק לתת. רוכש שמגיע מוכן מנהל משא-ומתן.
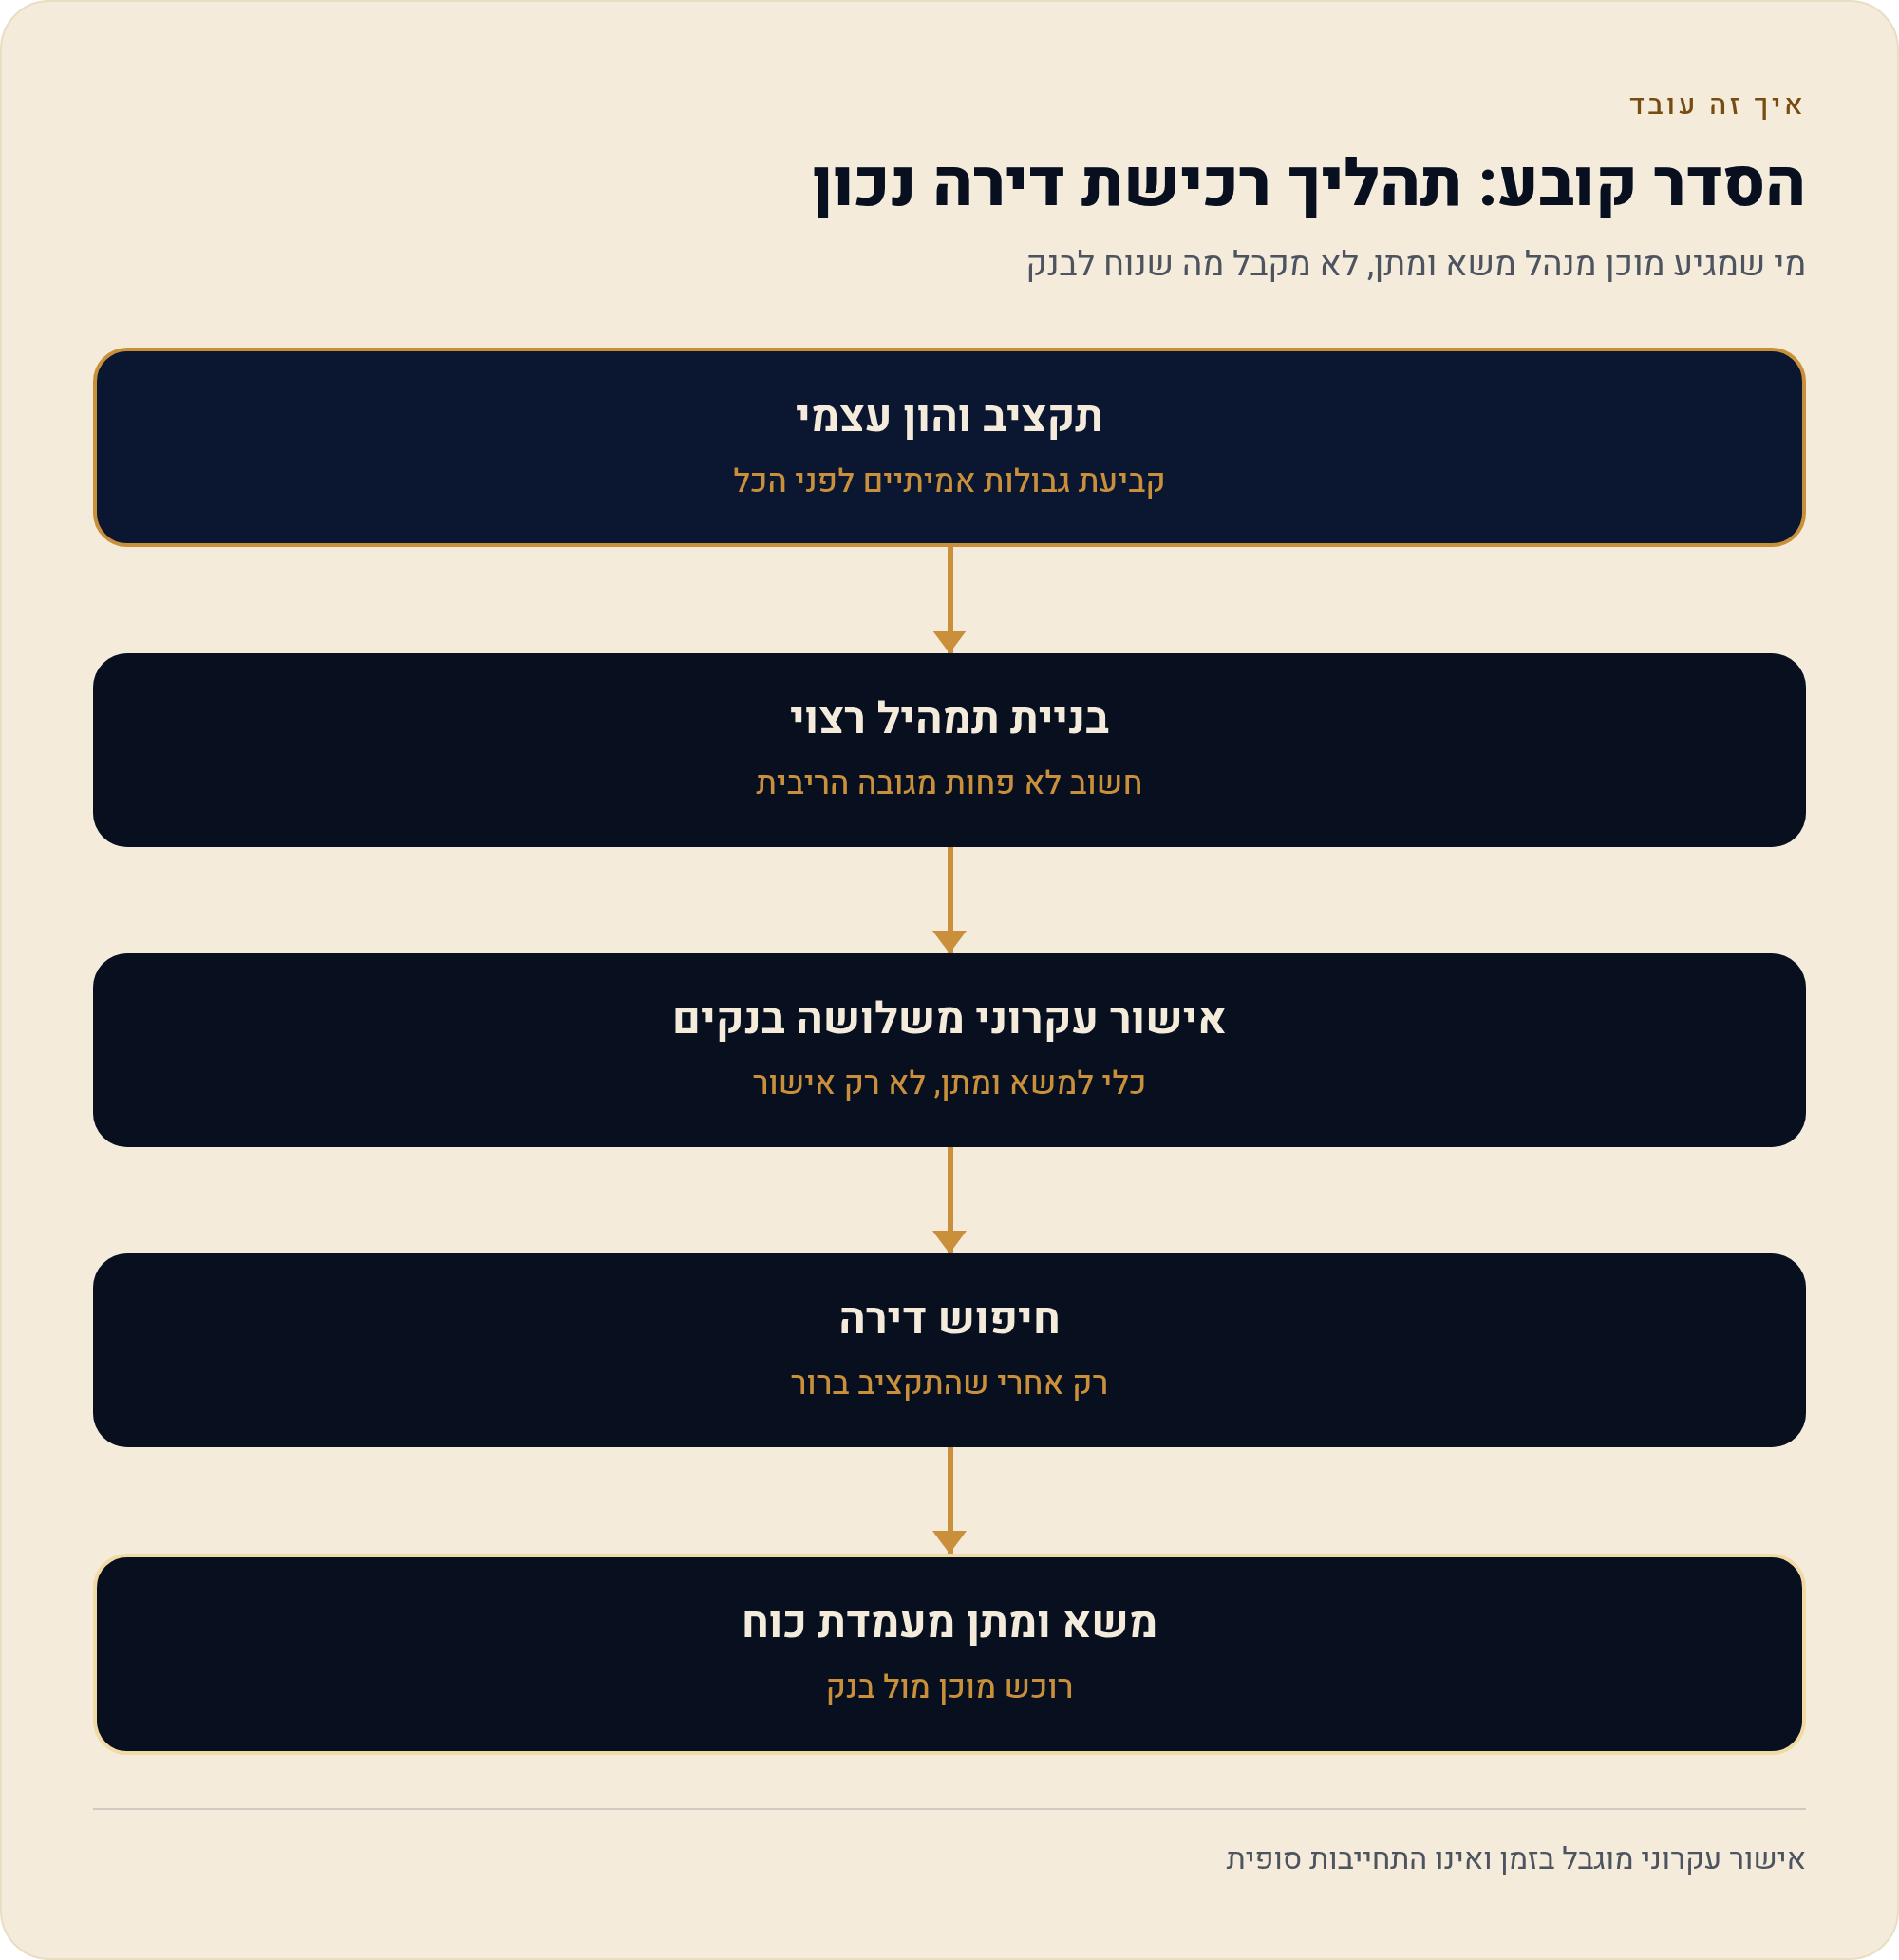
בקצרה
- הסדר קובע. קודם תקציב והון עצמי, אחר כך אישור עקרוני, ורק אז מחפשים דירה — לא הפוך.
- אישור עקרוני משלושה בנקים הוא כלי משא-ומתן, לא רק אישור. הוא בדרך כלל מוגבל בזמן ואינו התחייבות סופית.
- התמהיל חשוב לא פחות מהריבית. אותה ריבית ממוצעת בתמהילים שונים מייצרת חשיפה שונה לחלוטין.
- העלויות הנסתרות מרוכזות ביום החתימה — שמאות, עמלות, ביטוחים, אגרות ושכר עורך דין.
- המשכנתא לא נגמרת בחתימה. מחזור, פירעון מוקדם ומעקב שנתי הם שלב שמונה, ורוב האנשים פשוט מדלגים עליו.
איך המדריך הזה בנוי ולמה בסדר הזה
המדריך הוא מסע כרונולוגי. כל עמוד-בת מטפל בשלב אחד: מסביר את ההיגיון שמאחוריו, את השיקולים המרכזיים ואת הטעויות הנפוצות, ומפנה לכלים המעשיים לביצוע. העמוד הזה — ה-hub — הוא שכבת הניווט: הוא אומר לכם איפה אתם נמצאים במסע, מה השלב הבא, ומה מותר לדלג עליו (רמז: פחות ממה שנדמה לכם).
ההיגיון של הסדר הוא היגיון של אילוצים מלמעלה למטה: ההון העצמי והתקציב קובעים את גודל ההלוואה, גודל ההלוואה קובע את ההחזר, ההחזר קובע את התמהיל שאתם יכולים לספוג, והתמהיל קובע את מה שאתם מבקשים בבנק. מי שהופך את הסדר — מתאהב בדירה, ואז מנסה למתוח את המשכנתא כדי שתתאים — משלם על זה בריבית, בגמישות, ולעיתים בשנים.
תוכן עניינים — שמונת שלבי המסע
- משכנתא צעד-אחר-צעד: מאישור עקרוני ועד מפתח העמוד הזה — מפת המסע
- כמה דירה אתם באמת יכולים להרשות — המספר לפני הכל שלב 1 · תקציב והחזר חודשי
- הון עצמי: מינימום, מקורות, טעויות שלב 2 · מאיפה בא הכסף הראשון
- אישור עקרוני — מה זה ואיך משיגים משלושה בנקים שלב 3 · הכרטיס לשוק
- מסלולים ותמהיל בקצרה שלב 4 · מבנה ההלוואה
- משא-ומתן: איך באמת מורידים ריבית שלב 5 · השוואה בין הצעות
- ביטוח משכנתא ושמאות שלב 6 · התנאים לפני הכסף
- יום החתימה: הטפסים והעלויות הנסתרות שלב 7 · הכיס נפתח
- אחרי: מחזור, פירעון מוקדם, מעקב שנתי שלב 8 · מה שאף אחד לא מזכיר לכם
שלב 1 · כמה דירה אתם באמת יכולים להרשות
זה המספר שקודם לכל דבר אחר, והוא לא "כמה הבנק יאשר לי". שני המספרים האלה שונים, ולפעמים שונים מאוד. הבנק בודק אם אתם עומדים במגבלות שבנק ישראל הציב לו ובמודל הסיכון שלו; אתם צריכים לבדוק אם ההחזר החודשי מותיר לכם חיים. משפחה שסוגרת את החודש בדיוק על הגרוש האחרון עומדת אולי בקריטריון של הבנק — אבל אין לה חוסן מול תיקון קטן ברכב, חופשת מחלה או עליית ריבית במסלול משתנה.
השלב הזה בונה שלושה מספרים: ההחזר החודשי שאתם מוכנים לקחת, סך ההון העצמי הנזיל שלכם, ומכאן — טווח מחירי הדירות הריאלי. שימו לב שהמספר השלישי הוא טווח ולא מספר בודד, כי הוא תלוי גם בעלויות הנלוות שאינן חלק ממחיר הדירה: מס רכישה (ככל שחל), שכר עורך דין, שמאות, מתווך, הובלה ושיפוץ.
בעמוד כמה דירה אתם באמת יכולים להרשות אנחנו מפרקים איך בונים את שלושת המספרים האלה, אילו הכנסות נחשבות ואילו פחות, ולמה שנתיים של תלוש בונוסים לא שוות לשנתיים של שכר בסיס בעיני הבנק.
שלב 2 · הון עצמי — המשוכה שקובעת את כל השאר
ההון העצמי הוא החלק שאתם מביאים מהכיס. הוא לא רק דרישת-מינימום רגולטורית; הוא מנוף. כל שקל נוסף של הון עצמי מקטין את שיעור המימון, ושיעור מימון נמוך יותר משפר בדרך כלל את התמחור שהבנק מציע — כי הסיכון שלו קטן. זו הסיבה שרוכשים שמצליחים לחצות מדרגת מימון כלפי מטה רואים לפעמים שיפור בהצעה בלי לנהל משא-ומתן בכלל.
הבעיה בשלב הזה היא בדרך כלל לא הסכום — אלא האופי של הכסף. הבנק רוצה לראות מקור, ורוצה לראות שהכסף אכן זמין במועד הרלוונטי. מתנה מההורים, כספי חיסכון, פיקדון, קרן השתלמות נזילה, כספי מכירת דירה קודמת — כל אחד מהם מתנהג אחרת מבחינת תיעוד ותזמון.
- לוודא שההון העצמי נזיל בפועל במועד הנדרש בחוזה, ולא "יהיה נזיל בקרוב"
- לתעד מקור לכל סכום משמעותי — כולל מתנות מקרובי משפחה
- להשאיר כרית ביטחון מחוץ להון העצמי, לעלויות של יום החתימה ולריהוט
- לבדוק אם משיכת חיסכון מסוים גוררת מס או קנס לפני שמסתמכים עליו
הטעות הכי יקרה כאן היא לחשב את ההון העצמי כך שהוא נגמר בדיוק ביום החתימה. אחרי החתימה יש דירה — ואין כסף. עמוד הון עצמי: מינימום, מקורות, טעויות מפרט את המקורות האפשריים, את מה שנחשב הון עצמי ואת מה שרק נראה כך.
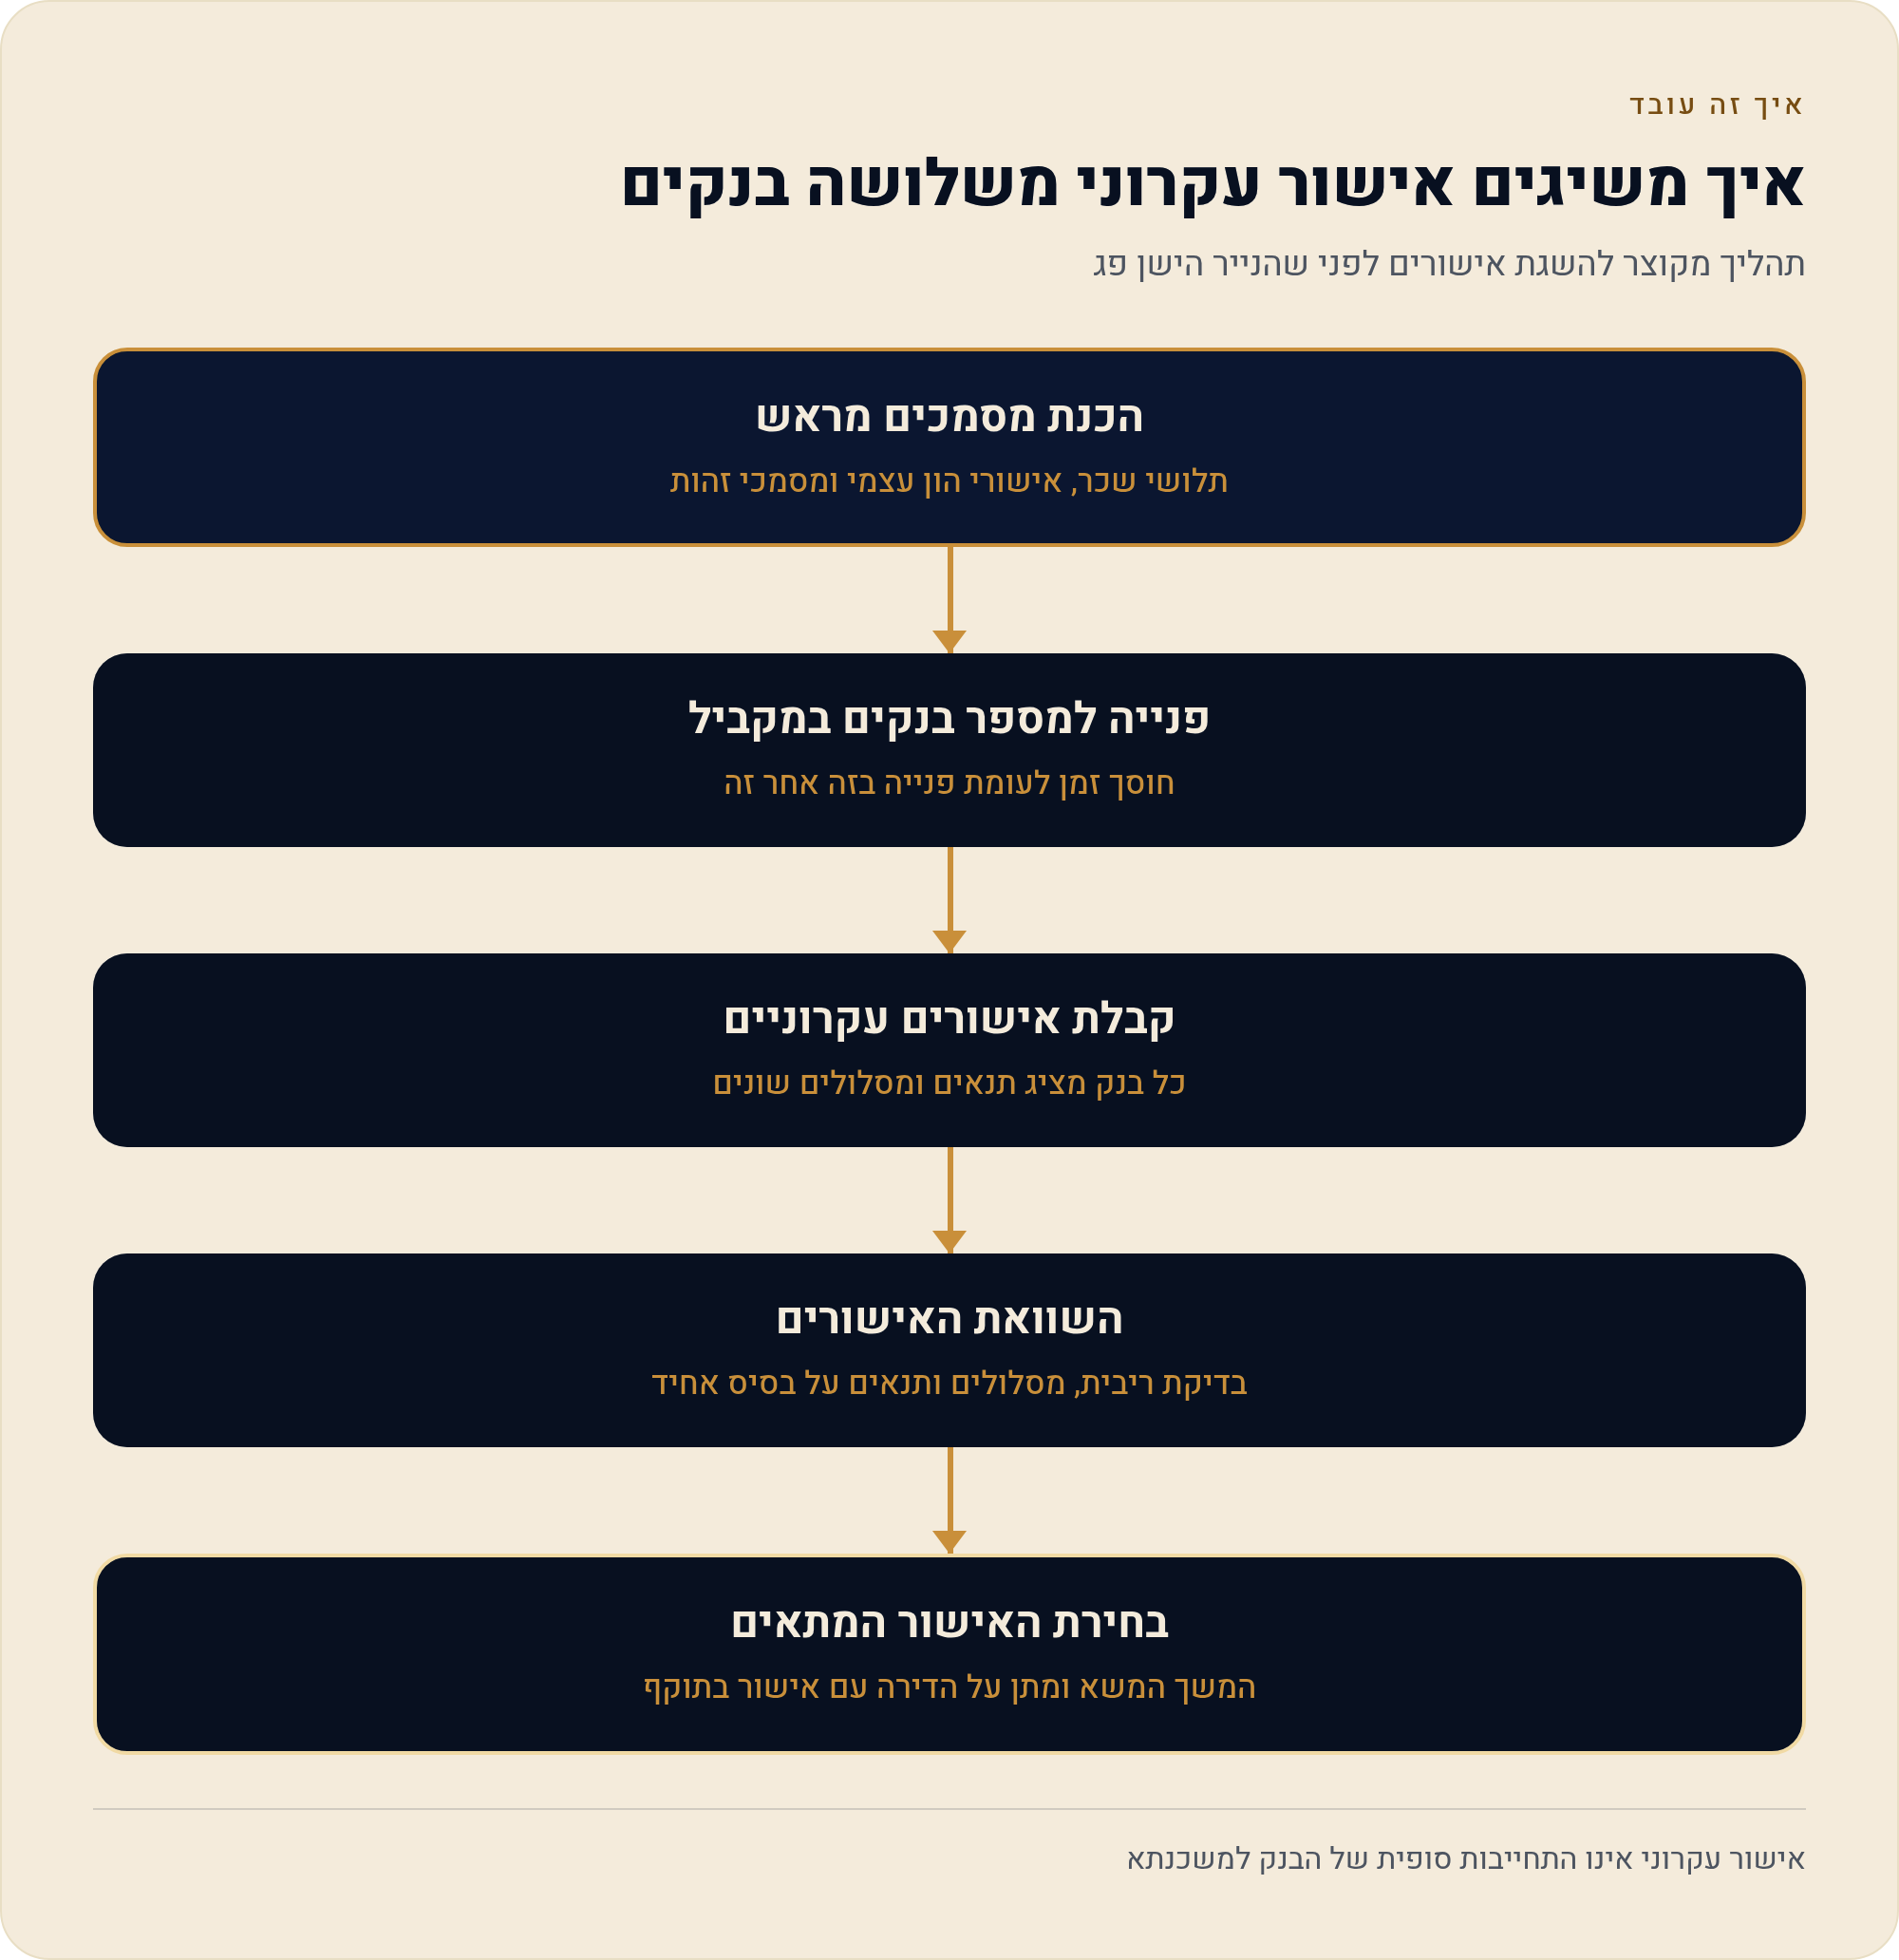
שלב 3 · אישור עקרוני, ולמה משלושה בנקים
אישור עקרוני הוא מסמך שבו הבנק אומר: בהתאם לנתונים שהצגתם, אנחנו מוכנים בעקרון להעמיד סכום כזה בתנאים כאלה, לתקופה מוגבלת. הוא אינו התחייבות סופית, והוא כפוף לבדיקות נוספות — בעיקר לשמאות הנכס ולאימות המסמכים. אבל הוא עושה שני דברים חשובים: הוא הופך אתכם לקונים אמינים מול מוכר, והוא מספק לכם בסיס להשוואה.
כאן מגיעה ההמלצה המרכזית של השלב: לא לפנות לבנק אחד. אישור מבנק אחד הוא מספר; שלושה אישורים הם שוק. ההבדל בין הצעות על אותו נכס, אותה הכנסה ואותו הון עצמי יכול להיות משמעותי, ובלי הצעה מתחרה על השולחן אין לכם שום כלי לחיצה. גם מי שבטוח שהוא נשאר בבנק שבו הוא מנהל חשבון עשרים שנה — כדאי שיגיע לשם עם נייר מבנק אחר ביד.
איך משיגים שלושה אישורים בלי לבזבז חודש, אילו מסמכים להכין מראש, ואיך משווים אישורים שנראים שונים לגמרי — בעמוד אישור עקרוני — מה זה ואיך משיגים משלושה בנקים.
שלב 4 · מסלולים ותמהיל — המבנה, לא רק המחיר
אחרי שיש סכום, השאלה היא איך הוא בנוי. משכנתא בישראל מורכבת בדרך כלל מכמה מסלולים במקביל: ריבית קבועה לא צמודה, ריבית קבועה צמודת מדד, ריבית משתנה (למשל צמודה לפריים או משתנה בתחנות), וכל אחד מהם מתנהג אחרת כשהריבית במשק זזה או כשהמדד עולה. בנק ישראל מגביל, בין היתר, את חלק ההלוואה שיכול להיות בריבית משתנה — כדי לצמצם את החשיפה של הלווים לתנודות.
ההבחנה הקריטית: שני תמהילים יכולים להציג ריבית ממוצעת דומה ולהתנהג אחרת לגמרי. אחד יציב וצפוי אך יקר יותר בהתחלה; השני זול יותר עכשיו וחשוף לשינויים. אין תשובה נכונה אחת — יש התאמה בין מבנה ההלוואה לבין היציבות של ההכנסה שלכם, אופק הזמן, והסבירות שתמכרו או תמחזרו בעוד כמה שנים.
| מה משתנה | ריבית קבועה | ריבית משתנה |
|---|---|---|
| ההחזר החודשי | צפוי לאורך התקופה (בכפוף להצמדה, אם קיימת) | יכול לעלות או לירד עם שינוי הריבית |
| חשיפה לעליית ריבית | נמוכה | גבוהה |
| גמישות ביציאה מוקדמת | עשויה לגרור עמלת פירעון מוקדם משמעותית | בדרך כלל גמישה יותר, ובנקודות מסוימות זולה במיוחד |
| למי זה מתאים לבדוק | מי שההכנסה שלו קבועה והשקט שווה לו כסף | מי שיש לו כרית ביטחון ואופק קצר יותר |
שימו לב לשורה השלישית בטבלה — היא זו שחוזרת לרדוף אנשים בשלב 8. תמהיל שנבנה בלי מחשבה על אפשרות מחזור או מכירה עתידית עלול לייקר מאוד את היציאה. סקירת המסלולים המלאה בעמוד מסלולים ותמהיל בקצרה.
שלב 5 · משא-ומתן: מה באמת מוריד ריבית
הנחת היסוד של רוב הרוכשים היא שהריבית היא נתון. היא לא. הבנק פועל בתוך המסגרת הרגולטורית, אבל בתוכה יש לו מרווח החלטה — והמרווח הזה מגיב לשני דברים: לפרופיל הסיכון שלכם, ולקיומה של הצעה מתחרה על השולחן. הראשון כבר נקבע בשלבים 1–2. השני תלוי לגמרי בכם.
- אוספים הצעות במקביל לא בזה אחר זה. בנק שיודע שאתם משווים באותם ימים מתמחר אחרת מבנק שיודע שאין לו מתחרה.
- משווים תפוח לתפוח אותו סכום, אותה תקופה, אותו תמהיל. אחרת אתם משווים שתי הלוואות שונות ומכריזים על מנצח שרירותי.
- בודקים את העלות הכוללת לא רק את הריבית של המסלול המרכזי — גם את שאר המסלולים, את ההצמדה ואת העמלות.
- חוזרים עם נתון, לא עם תחושה "בבנק אחר קיבלתי X באותו תמהיל" עובד. "נראה לי שאפשר יותר טוב" לא.
- מבקשים את ההצעה בכתב לפני שסוגרים, ומוודאים שמה שנאמר בפגישה מופיע בנייר.
אירוניה קטנה: השלב שדורש את הכי פחות כסף מהכיס הוא זה שיכול לחסוך את הסכום הגדול ביותר לאורך חיי ההלוואה — והוא גם השלב שהכי הרבה אנשים מדלגים עליו, כי "הפקיד היה נחמד". הטקטיקות המלאות בעמוד משא-ומתן: איך באמת מורידים ריבית.
שלב 6 · שמאות וביטוח — התנאים שלפני הכסף
גם אחרי שהסכמתם על תנאים, הכסף לא יוצא לפני שמתקיימים תנאי ההעמדה. שני המרכזיים שבהם הם שמאות הנכס וביטוחי המשכנתא. השמאות היא הערכה מקצועית של שווי הנכס, והיא חשובה כי שיעור המימון מחושב ביחס לשווי — כלומר שמאות נמוכה מהמחיר שסגרתם עלולה להקטין את סכום ההלוואה שהבנק מוכן להעמיד. זו נקודת כשל קלאסית: הרוכש חתם על חוזה, ואז מתגלה פער מימון שהוא צריך להשלים מההון העצמי.
ביטוחי המשכנתא הם בדרך כלל שני סוגים: ביטוח חיים של הלווים, וביטוח מבנה. הבנק דורש אותם כתנאי, אך אינו חייב להיות זה שמוכר לכם אותם — ופער המחיר בין הצעות שונות לאותו כיסוי יכול להיות משמעותי לאורך השנים. גם כאן, מי שמשווה משלם פחות.
מה נבדק בשמאות, מי מזמין אותה, מה קורה כשהשווי נמוך מהמחיר, ואיך משווים הצעות ביטוח — בעמוד ביטוח משכנתא ושמאות.
שלב 7 · יום החתימה והעלויות שאף אחד לא הזכיר
יום החתימה הוא היום שבו התהליך הופך מוחשי, וגם היום שבו מתגלות העלויות שלא היו בטבלת האקסל. הן לא נסתרות במובן של מוסתרות — הן פשוט מפוזרות בין גורמים שונים, ולכן אף אחד לא מציג לכם אותן בשורה אחת. השילוב של עורך דין, אגרות, שמאות, עמלות בנקאיות, ביטוחים ומיסוי (ככל שחל) מצטבר לסכום שראוי לו שורה משלו בתקציב.
- שכר עורך דין — שלכם, ובפרויקטים מקבלן לפעמים גם השתתפות בעלות עורך הדין של המוכר
- אגרות ותשלומי רישום ורישום הערת אזהרה
- עלות שמאות ועלויות פתיחת תיק ועמלות נלוות בבנק
- פרמיות ביטוח ראשונות
- מס רכישה, ככל שחל לפי המצב שלכם
- העלויות "האנושיות" — הובלה, שיפוץ, מטבח, חיבורי חשמל ומים
התובנה החשובה כאן היא תזמון, לא רק סכום. חלק מהעלויות משולמות לפני קבלת הכסף מהבנק, ולכן צריך שיהיה לכן מזומן זמין באותו רגע. רוכש שכל ההון שלו "בתוך העסקה" עלול למצוא את עצמו לוקח הלוואה קצרה ויקרה כדי לשלם אגרה. הפירוט המלא, כולל מה לבדוק בטפסים לפני שחותמים, בעמוד יום החתימה: הטפסים והעלויות הנסתרות.
שלב 8 · אחרי המפתח — המשכנתא עוד חיה
כאן נגמר המסע של רוב האנשים, וזו טעות. משכנתא היא ההתחייבות הפיננסית הארוכה ביותר של רוב משקי הבית בישראל, והיא ממשיכה להשתנות: הריבית במשק זזה, המדד זז, ההכנסה שלכם משתנה, ולפעמים יש בונוס או ירושה שאפשר להפנות לפירעון חלקי. שלוש פעולות מרכזיות מתאפשרות אחרי החתימה — מחזור (החלפת ההלוואה הקיימת בהלוואה בתנאים חדשים), פירעון מוקדם חלקי או מלא, ופשוט מעקב.
שתי הפעולות הראשונות עשויות לגרור עמלות, ולכן הן לא תמיד משתלמות — צריך לחשב. הפעולה השלישית, מעקב, לא עולה כלום: פעם בשנה להוציא את דוח יתרות המשכנתא, לראות מה קרה לכל מסלול, ולבדוק אם התנאים בשוק מצדיקים בדיקה מחדש. עמוד אחרי: מחזור, פירעון מוקדם, מעקב שנתי מפרט מתי כדאי לבדוק ומה לחשב.
חמש טעויות שחוזרות אצל רוכשי דירה ראשונה
מה לעשות עכשיו אם אתם בתחילת הדרך
אם קראתם עד כאן ואתם עוד לא באמצע עסקה — התחילו משלב 1, גם אם הוא נשמע הפחות מרגש. המספר של "כמה אני יכול להרשות" הוא זה שקובע האם כל שאר המסע יהיה תהליך מנוהל או ריצה אחרי אירועים. אם אתם כבר עם חוזה על השולחן, דלגו ישר לשלב שאתם נמצאים בו, אבל קראו לאחור שלב אחד — כדי לוודא שלא נשאר משהו פתוח.
מקורות
- בנק ישראל — הוראות ניהול בנקאי תקין בנושא הלוואות לדיור, ובכללן מגבלות שיעור מימון, שיעור החזר מההכנסה והרכב ההלוואה. נכון ל-17/08/2026.
- רשות המסים בישראל — מיסוי רכישת דירה, לבדיקת מס רכישה לפי המצב האישי. נכון ל-17/08/2026.
- משרד הבינוי והשיכון — מידע על תוכניות סיוע וזכאות לרוכשי דירה ראשונה. נכון ל-17/08/2026.