ב-15 בספטמבר 2019 נכנס לתוקף חוק חדלות פירעון ושיקום כלכלי, והוא שינה את כללי המשחק לבעל עסק קטן שנכנס לחובות. עד אז המילה שרוב האנשים הכירו הייתה "פשיטת רגל", ומשמעותה בתודעה הציבורית הייתה סוף הדרך. החוק החדש מציב במרכז מטרה אחרת: לייצב את מצב החובות, לבנות תכנית פירעון ריאלית, ולאפשר לחייב להתחיל מחדש. זה לא ניסיון לצייר את זה כנעים — זה פשוט מנגנון מדינה שקיים בשביל בדיוק המצב הזה.
בקצרה
- מי יכול יחיד, עוסק פטור או עוסק מורשה שנמצא או עלול להימצא בחדלות פירעון, עם חובות מעל 57,444.94 ש"ח (נכון ל-2025) וזיקה לישראל.
- לאן פונים חוב מעל כ-172,334.81 ש"ח — לממונה על הליכי חדלות פירעון ושיקום כלכלי. חוב נמוך מכך — ללשכת ההוצאה לפועל.
- מי עוד יכול לפתוח גם נושה יכול ליזום הליך נגד החייב — דרך פנייה לבית המשפט.
- מה קורה בפועל בקשה ומסמכים → צו לפתיחת הליכים שמייצב את החובות → תכנית פירעון ושיקום.
- טלפונים הממונה *5067 · רשות האכיפה והגבייה *35592.
לפני שמדברים על ההליך: מה בעצם המדינה קוראת לו חדלות-פירעון
חדלות פירעון היא מצב שבו אדם או עסק אינם מסוגלים לשלם את חובותיהם במועד — לא בגלל רצון רע, אלא בגלל שהכסף פשוט לא שם. החוק לא מחכה שתגיע לתחתית: הוא מדבר על מי שנמצא או עלול להימצא במצב של חדלות פירעון. זה ניסוח חשוב לבעל עסק קטן, כי הוא אומר שאפשר לפנות לפני שהמשאית של הספק כבר לא מגיעה והחשמל נותק.
ההגדרה של "חייב" בהליך היא רחבה ומכסה גם את הצורות שבהן רוב בעלי העסקים בישראל פועלים: אדם פרטי, עוסק פטור, עוסק מורשה. אין כאן הפרדה מלאכותית בין "החוב של העסק" ל"החוב שלי" — כשעסק מתנהל כעוסק פטור או מורשה, החובות הם חובות של האדם, וזו בדיוק הסיבה שהמסלול הזה נוגע ישירות לרוב בעלי העסקים הקטנים במשק.
אדם פרטי, עוסק פטור או עוסק מורשה שחייב כספים או רכוש לנושים, ונמצא — או עלול להימצא — במצב שבו אינו יכול לפרוע אותם.
שלושת התנאים שבלעדיהם אי אפשר לפתוח בכלל הליך
כדי להיחשב חייב לפי החוק צריך לעמוד בשלושה תנאים מצטברים. הם לא מסובכים, אבל כדאי לבדוק אותם לפני שמתחילים לאסוף מסמכים — כי אם אחד מהם לא מתקיים, הבקשה לא תתקדם.
- מצב חדלות פירעון — אתה נמצא בו, או שאתה בסיכון להיכנס אליו.
- סף חוב מינימלי — סך החובות המוצהרים גבוה מ-57,444.94 ש"ח (נכון ל-2025). מתחת לסכום הזה, זה פשוט לא הכלי הנכון.
- זיקה לישראל — מרכז החיים שלך בישראל, או שאתה מנהל כאן עסק, או שיש לך נכס בישראל.
התנאי השלישי נשמע טכני, אבל הוא רלוונטי יותר משנדמה: יזם ישראלי שעבר לחו"ל והשאיר מאחוריו עסק סגור וחובות עדיין עשוי לעמוד בו — אם נשאר נכס בישראל או שהעסק התנהל כאן. הסכומים עצמם מתעדכנים מעת לעת, ולכן לפני הגשה כדאי לוודא את הסכום התקף באתר הרשמי ולא להסתמך על מספר שראית פעם.
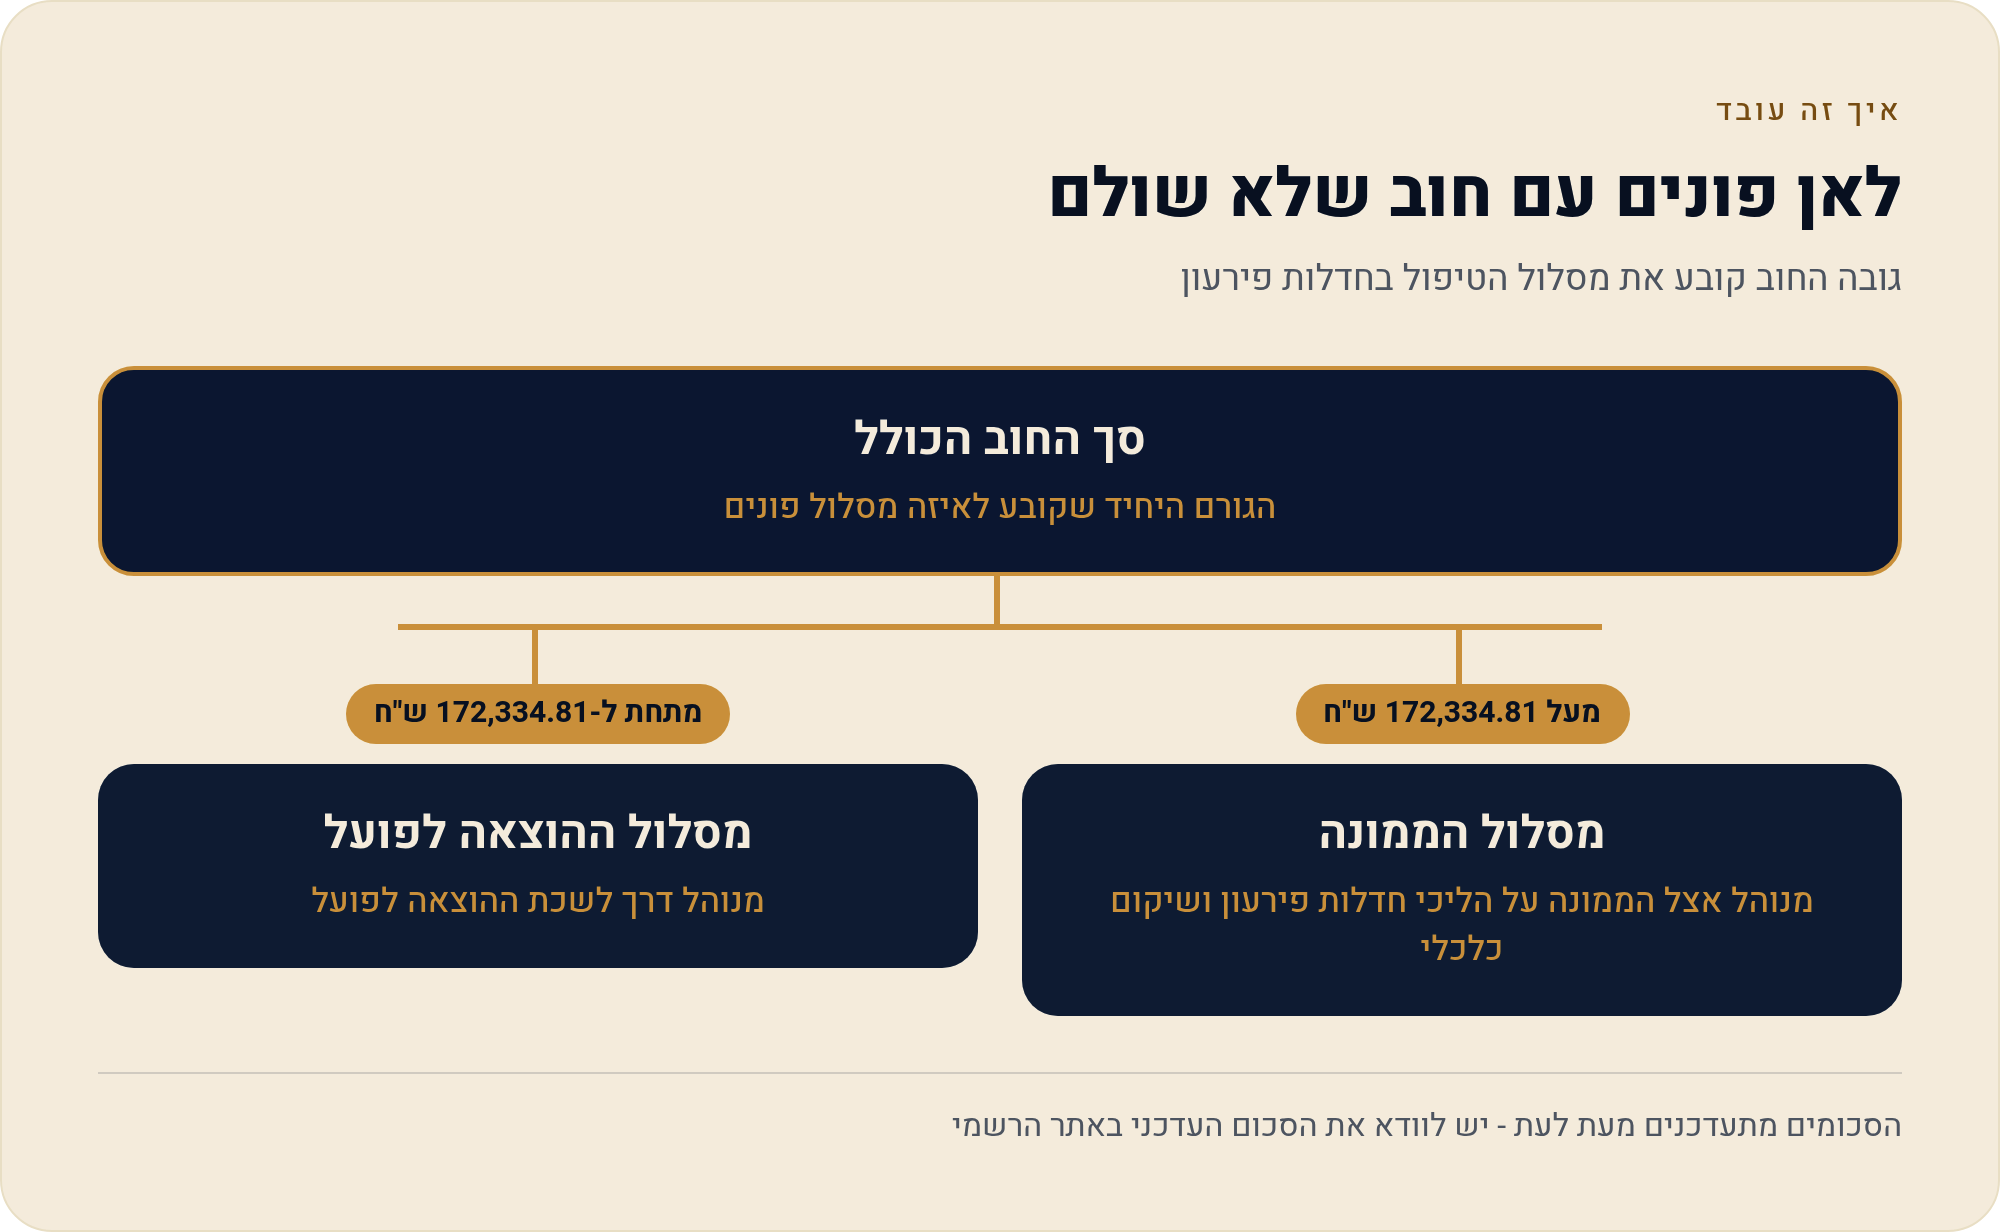
הצומת המרכזי: גובה החוב קובע לאן בכלל פונים
זו ההחלטה הראשונה, והיא לא נתונה לשיקול דעת — היא נגזרת ממספר אחד: סך החוב. חוב מעל כ-172,334.81 ש"ח (נכון ל-2025) מנוהל אצל הממונה על הליכי חדלות פירעון ושיקום כלכלי; חוב נמוך מכך מנוהל דרך לשכת ההוצאה לפועל. שני המסלולים הם מסלולי חדלות פירעון לכל דבר — ההבדל הוא בגוף שמנהל אותם ובמסלול הביורוקרטי, לא במהות.
| המצב | לאן פונים | מוקד טלפוני |
|---|---|---|
| חוב מעל כ-172,334.81 ש"ח | הממונה על הליכי חדלות פירעון ושיקום כלכלי | *5067 |
| חוב מתחת לסכום זה | לשכת ההוצאה לפועל | *35592 |
| נושה שרוצה לפתוח הליך נגד החייב | בית המשפט — בקשה מתאימה | — |
מהבקשה ועד ההסדר: ארבעת השלבים של ההליך
ההליך בנוי כרצף, ולא כאירוע חד-פעמי. ההבנה הזאת חשובה כי היא מסבירה למה בעל עסק שמגיש בקשה לא "נגמר" באותו יום, אלא נכנס למסלול שנמשך זמן ודורש שיתוף פעולה.
- מגישים בקשה לגוף הנכון לפי גובה החוב — הממונה או ההוצאה לפועל. אצל נושה יוזם, הפנייה היא לבית המשפט.
- מצרפים מסמכים על החובות ועל ההכנסות. זה החלק שגוזל הכי הרבה זמן, וזה גם החלק שקובע את איכות ההליך — פירוט חלקי מייצר תכנית שלא מתאימה למציאות.
- מתקבל צו לפתיחת הליכים שמייצב את מצב החובות. זה הרגע שבו התמונה מפסיקה להידרדר ומקבלת מסגרת.
- נקבעת תכנית פירעון ושיקום — כמה משלמים, לכמה זמן, ומה קורה בסוף.
הצו לפתיחת הליכים הוא הלב של המנגנון. עד אליו, כל נושה פועל לבד: אחד מעקל, אחד מגיש תביעה, אחד מתקשר בערב. מרגע הצו, המצב מיוצב ועובר לניהול מרוכז במסגרת ההליך. בעל עסק שחי חודשיים עם שיחות טלפון בכל שעה יודע בדיוק כמה שווה השינוי הזה, גם אם החוב עצמו עדיין קיים.
מה מכינים מראש: רשימת המסמכים של בעל עסק קטן
ההליך מבקש שתי תמונות: מה אתה חייב, ומה אתה מכניס. אצל שכיר זה פשוט יחסית. אצל עוסק פטור או מורשה זה מורכב יותר, כי ההכנסה מתפזרת בין לקוחות, חודשים ותקופות. ככל שהתמונה שתגיש מדויקת יותר, כך תכנית הפירעון תהיה ריאלית יותר — ותכנית ריאלית היא ההבדל בין הסדר שמחזיק לבין הסדר שנשבר אחרי חצי שנה.
- רשימת כל הנושים והחובות — ספקים, בנקים, כרטיסי אשראי, הלוואות, תיקי הוצאה לפועל פתוחים.
- אסמכתאות על הכנסות מהעסק — דוחות שהוגשו למס הכנסה ולביטוח לאומי, דוחות מע"מ אם אתה עוסק מורשה.
- תמונת הוצאות משק הבית — שכר דירה או משכנתה, מזון, חינוך, תרופות.
- מסמכי נכסים, אם יש — רכב, דירה, ציוד עסקי.
- פרטי חובות שוטפים של העסק — שכירות לנכס העסקי, לווי חובות מול ספקים קבועים.
אם ניהלת את העסק במערכת חשבוניות דיגיטלית או עם רואה חשבון, זה הרגע שבו ההשקעה מחזירה את עצמה: הפקת דוח הכנסות מסודר לשנתיים אחורה היא עניין של דקות ולא של שחזור ארכיון בקלסרים. אם לא — התחל לאסוף מוקדם, כי איסוף המסמכים הוא לרוב מה שמעכב הגשה, לא ההחלטה עצמה.
שני מוקדים, שתי מטרות: למי מתקשרים לפני שמגישים בקשה
לפני שממלאים טפסים, שיחת טלפון אחת חוסכת המון. שני מוקדים רשמיים קיימים בדיוק בשביל זה, והם מחולקים לפי אותו קו-חלוקה של גובה החוב.
- *5067 מוקד הממונה על הליכי חדלות פירעון ושיקום כלכלי — לחובות הגבוהים, מעל כ-172,334.81 ש"ח.
- *35592 מוקד רשות האכיפה והגבייה — לחובות הנמוכים מהסכום הזה, שמנוהלים בהוצאה לפועל.
איך זה נראה בפועל: עוסק מורשה שנתקע בין ספקים להלוואה
שלוש טעויות נפוצות שמייקרות את המחיר של העיכוב
- לחכות ל"עוד חודש". החוק מדבר במפורש גם על מי שעלול להימצא בחדלות פירעון — כלומר, מותר לפנות לפני הקריסה, לא רק אחריה. כל חודש נוסף מוסיף ריביות, הוצאות גבייה ותיקים נוספים.
- לקחת הלוואה חוץ-בנקאית כדי לסגור חוב. זה לא מקטין את החוב — זה מזיז אותו ומייקר אותו. מבחינת ההליך, זה גם מסבך את תמונת הנושים.
- להגיש תמונת הכנסות חלקית. תכנית פירעון שנבנתה על נתונים לא מדויקים תיקרס — ואז חוזרים לנקודת ההתחלה, רק מאוחר יותר.
שווה גם להזכיר את הצד הפחות נעים: הליך חדלות פירעון אינו חינם מבחינת ההשלכות. הוא מגביל בהיבטים מסוימים ומחייב שקיפות מלאה מול הגורם המנהל את ההליך. אבל מולו עומד המצב החלופי — חובות שממשיכים לגדול, נושים שפועלים כל אחד לחוד, ועסק שאי אפשר לנהל כי כל שקל נכנס כבר מעוקל. בין שני אלה, מסלול מובנה עם סוף מוגדר הוא לרוב הרע במיעוטו.
מה עושים השבוע: חמישה צעדים לפני ההחלטה עצמה
- ספור את החוב רשום כל נושה, כל יתרה וכל תיק פתוח — סכום אחד כולל, בלי לעגל כלפי מטה.
- מקם את עצמך על הסולם מעל 57,444.94 ש"ח? אתה בכלל בתחום החוק. מעל כ-172,334.81 ש"ח? המסלול הוא הממונה. מתחת — הוצאה לפועל.
- אסוף מסמכי הכנסה דוחות מס הכנסה, ביטוח לאומי, ומע"מ אם אתה עוסק מורשה — לפחות לשנתיים אחורה.
- התקשר למוקד הנכון *5067 לחובות גבוהים, *35592 לחובות נמוכים, ובקש הבהרה על המסלול הספציפי שלך.
- הגש ואל תיעלם אחרי הצו לפתיחת הליכים, שיתוף פעולה מלא הוא מה שמאפשר לתכנית הפירעון לעבוד.
מקורות
- כל זכות — חייב בהליכי חדלות פירעון ושיקום כלכלי (פשיטת רגל): תנאי זכאות, ספי חוב ומוקדי פנייה. נכון ל-28/08/2026.
- הסוכנות לעסקים קטנים ובינוניים, משרד הכלכלה והתעשייה — אודות ותכניות סיוע לעסקים. נכון ל-28/08/2026.
- כל זכות — פורטל עובדים עצמאים: חובות דיווח מול רשות המסים והמוסד לביטוח לאומי. נכון ל-28/08/2026.