בקצרה
- גודל השוק: כ-711 אלף עסקים פעילים נספרו בדוח מבקר המדינה על הרפורמה ברישוי עסקים, וכ-99.6% מהעסקים בישראל מוגדרים קטנים או בינוניים.
- הסיכון: שיעור הישרדות ממוצע של כ-50% אחרי חמש שנות פעילות, לפי הסוכנות לעסקים קטנים ובינוניים.
- שלושת השערים: מע"מ (טופס 821), מס הכנסה (טופס 5329) וביטוח לאומי (טופס 6101) — לרוב בתהליך מקוון אחד.
- המימון: SME מהווים מעל 90% ממספר העסקים ותורמים כ-55% מהתוצר העסקי — אבל מקבלים כ-35% בלבד מהאשראי הבנקאי.
- כשנגמר הכסף: חוק חדלות פירעון ושיקום כלכלי (2019) מפריד בין מסלול הממונה למסלול ההוצאה לפועל לפי גובה החוב.
כשמבקר המדינה בדק את הרפורמה ברישוי עסקים, הוא נאלץ קודם כול לספור: כמה עסקים בכלל יש כאן. התשובה שהתקבלה מאיסוף נתוני הרשויות המקומיות והלשכה המרכזית לסטטיסטיקה הייתה 711 אלף עסקים פעילים. זה המספר שממנו מתחיל כל דיון רציני על עסק קטן בישראל — כי כמעט כולם, לפי דוחות הסוכנות לעסקים קטנים ובינוניים, קטנים או בינוניים.
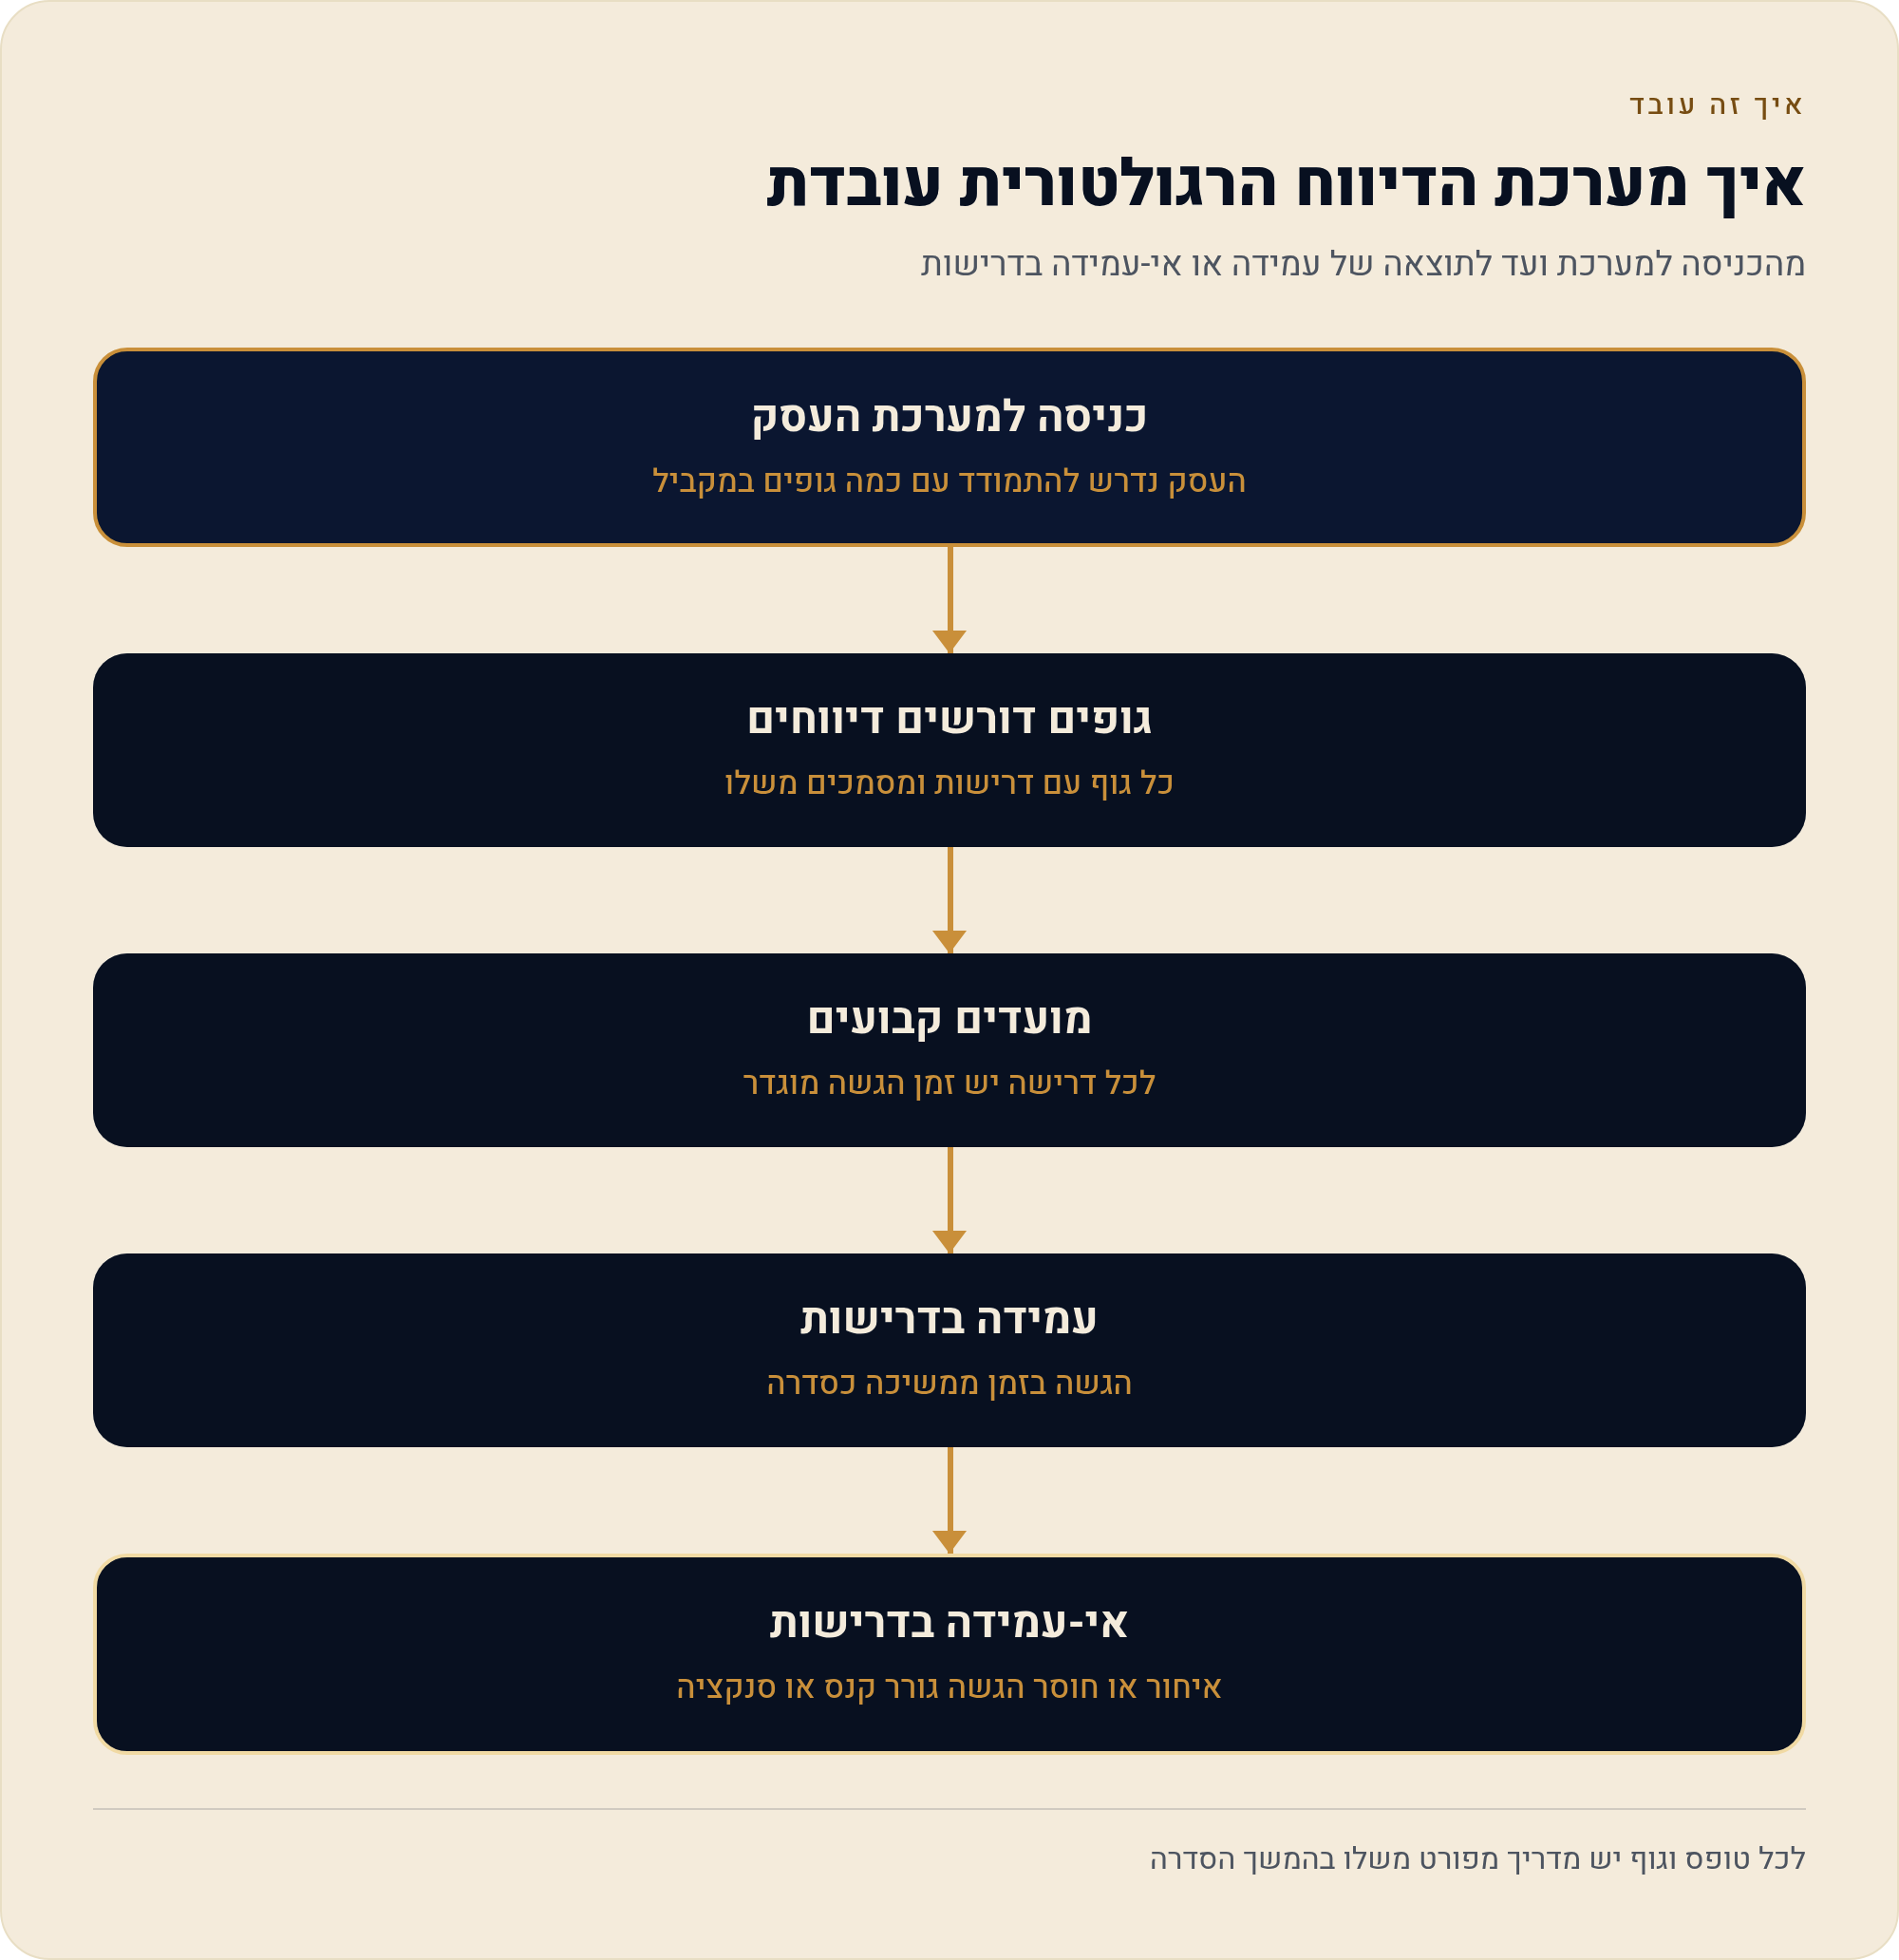
העמוד הזה הוא מדריך-מרכז. הוא לא מלמד איך למלא טופס אחד — לכל טופס יש תת-מדריך משלו בסדרה — אלא מסביר את המערכת שאליה נכנסים: מי הגופים, מה הם דורשים, מתי, ומה קורה כשלא עומדים בזה. בסוף העמוד תמצאו תוכן עניינים מלא של הסדרה, מסודר לפי שלב בחיי העסק.
כמה העסק שלך מוכן ל-AI?
8 שאלות על מה שקורה בעסק בפועל. בסוף: מפת-הפערים, מסלול חינמי — ולמי שצריך, בן-אדם.
מפת השטח במספרים: כמה עסקים יש, כמה נפתחים ונסגרים, ומה אומרת שרידות של 50%
נתחיל בסדר גודל. דוח מבקר המדינה על הרפורמה ברישוי עסקים, שפורסם ב-2022, ספר כ-711 אלף עסקים פעילים בישראל, על בסיס נתונים שנאספו מהרשויות המקומיות ומהלמ"ס. הערכה עיתונאית המבוססת על נתוני רשויות המס והלמ"ס העמידה את המספר ב-2025 על כ-731.6 אלף. מכאן שהטווח הסביר באמצע העשור הוא בין 710 ל-740 אלף עסקים פעילים, וכמעט כולם קטנים או בינוניים. לפי דוח של הסוכנות לעסקים קטנים ובינוניים, בשנת 2020 כ-99.6% מהעסקים בישראל הוגדרו כקטנים או בינוניים.
החלוקה הפנימית מעניינת לא פחות. לפי דיווח המבוסס על נתוני הלמ"ס, כשני שלישים מהעסקים בישראל הם של עצמאים — עסק בבעלות אדם אחד. במילים אחרות, "בעל עסק ישראלי" הוא לרוב לא חברה עם מנכ"ל וסמנכ"ל כספים, אלא אדם אחד עם תיק במע"מ, תיק במס הכנסה ותיק בביטוח לאומי. זה בדיוק הקהל של הסדרה הזאת.
עכשיו לתנועה. לפי נתונים המבוססים על רישומי מע"מ, ב-2025 נפתחו כ-67 אלף תיקי עוסקים חדשים ונסגרו כ-49.4 אלף — גידול נטו של כ-17.7 אלף. שנה קודם לכן, לפי דוח של חברת מידע עסקי, התמונה הייתה הפוכה: כ-61 אלף עסקים נסגרו מול כ-37,500 שנפתחו, אובדן נטו של יותר מ-23 אלף עסקים. שימו לב שלא מדובר באותה מתודולוגיה בדיוק, ולכן צריך לקרוא את המספרים כמגמה ולא כמאזן חשבונאי.
והנתון שאי אפשר לעקוף: שיעור הישרדות ממוצע של כ-50% אחרי חמש שנות פעילות, לפי הסוכנות לעסקים קטנים ובינוניים. מחצית מהעסקים אינם עוברים את השנה החמישית. חשוב להבין מה זה אומר ומה לא. זה לא אומר שיש לכם 50% סיכוי "להיכשל" — סגירת עסק יכולה להיות גם מעבר לשכירות, גם מיצוי, גם מכירה. זה כן אומר שהחמש שנים הראשונות הן חלון סיכון אמיתי, ושכל החלטה שמקטינה עלויות קבועות ומקצרת את זמן הגבייה מהלקוח שווה כאן יותר מאשר בעסק ותיק.
מנגנון-הליבה: ארבע השכבות של עסק קטן — רישום, רישוי, מימון, יציאה-מהמשבר
כל עסק קטן בישראל, מקוסמטיקאית בפתח תקווה ועד מפתח תוכנה עצמאי בחיפה, פועל בתוך אותה מערכת בת ארבע שכבות. הן לא מתרחשות בזו אחר זו בהכרח, אבל הן בנויות זו על זו: אי אפשר לגשת למימון מסודר בלי רישום, ואי אפשר לנהל תזרים בלי להבין מה חייבים לרשויות ומתי.
- שכבה 1 — רישום מול המדינה פתיחת תיק במע"מ (טופס 821, במסלול עוסק פטור או עוסק מורשה), פתיחת תיק במס הכנסה (טופס 5329, עם אפשרות להגדרה כ"עסק זעיר" עד מחזור של 122,833 ש"ח נכון ל-2026), ופתיחת תיק בביטוח לאומי (טופס 6101 / דין וחשבון לפתיחת תיק עצמאי). ניתן לבצע את שלושתם בתהליך מקוון אחד בשירות "בקשה לפתיחת עוסק פטור באינטרנט" ב-gov.il, ומצד המדינה אין אגרה.
- שכבה 2 — רישוי מקומי רישיון עסק מהרשות המקומית לפי חוק רישוי עסקים, בכפוף גם לחוקי עזר עירוניים. זו השכבה שהכי הרבה יזמים מגלים מאוחר מדי, כי היא לא נמצאת באותו מקום שבו פתחתם את התיקים.
- שכבה 3 — פיננסים תזרים, אשראי ומאגרי נתוני האשראי — הקמעונאי (2019) והעסקי, שחקיקתו הושלמה ב-2026. כאן נקבע אם תשלמו ריבית של חברה גדולה או של "לקוח שבוי".
- שכבה 4 — משבר ויציאה חוק חדלות פירעון ושיקום כלכלי, שנכנס לתוקף ב-15.09.2019, עם שני מסלולים: הממונה על הליכי חדלות פירעון (חוב מעל כ-172,334.81 ש"ח) או לשכת ההוצאה לפועל (חוב מעל כ-57,444.94 ש"ח).
מעל ארבע השכבות יושבות שתי תשתיות: תשתית הנתונים — מרשם העסקים של הלמ"ס, שמכיל את נתוני כלל העסקים המדווחים למע"מ ולצידם מלכ"רים, מוסדות פיננסיים ומשרדי ממשלה — ותשתית הסיוע: הסוכנות לעסקים קטנים ובינוניים, המוקד *6150, ומענקים אזוריים ייעודיים.
סביבת המאקרו לתכנון עסקי: כמה אנשים, כמה שכר וכמה נשאר להוציא אצל הלקוח
תמחור טוב מתחיל בשאלה כמה כסף בכלל יש בכיס של הלקוח. לפי נתוני הלמ"ס שפורסמו לפני ראש השנה תשפ"ו, אוכלוסיית ישראל נאמדה בכ-10.148 מיליון נפש, לאחר שחצתה את רף 10 המיליון ב-2024: 7.707 מיליון יהודים ואחרים (כ-78.6%), 2.104 מיליון ערבים (כ-21.4%) ועוד 260,900 המוגדרים כזרים. באותה תקופה נרשמו 181,614 ילודים חיים מול 51,888 פטירות — שוק שממשיך לגדול, גם אם לאט.
בצד ההכנסה: הודעת הלמ"ס מאוקטובר 2025 מציינת שכר ממוצע ברוטו למשרת שכיר במחירים קבועים של 10,917 ש"ח, עלייה של 0.5% לעומת אוקטובר 2024 (10,865 ש"ח). ברמת משק הבית, השכר החודשי הממוצע ברוטו עמד על 22,013 ש"ח והנטו על 18,237 ש"ח.
ובצד ההוצאה — כאן נמצא הבשר עבור בעל עסק: ההוצאה החודשית הממוצעת למשק בית עומדת על 14,526 ש"ח, מתוכה כ-24.8% לדיור, 18.6% לתחבורה ותקשורת וכ-18% למזון. חברו את שלושת אלה ואתם מגיעים לכ-61% מהתקציב המשפחתי שמוקצה מראש. כל עסק שמוכר משהו שאינו דיור, תחבורה או מזון מתחרה על מה שנשאר. זה לא אומר שאי אפשר — זה אומר שהצדקת המחיר צריכה להיות חדה, ושמוצר "נחמד שיהיה" נמחק מהתקציב ראשון כשהריבית עולה או כשיש מלחמה.
בתעסוקה, שיעור התעסוקה בקרב גברים עמד על 63.9% לעומת 64.5% בשנה הקודמת, ובקרב נשים ירד מ-58.3% ל-57.9%. במגזר הערבי נרשמה דווקא עלייה קלה, מ-47.9% ל-48%. לצד זה, נתוני אורח חיים מהלמ"ס מצביעים על ביקושים פוטנציאליים: כ-54.4% מהמבוגרים מוגדרים כבעלי משקל עודף או השמנה, ורק כ-33.7% עומדים בהמלצות הלאומיות לפעילות גופנית — הקשר רלוונטי למי ששוקל עסק בתחומי כושר, תזונה או קידום בריאות.
תנאי המימון: למה עסק קטן משלם יותר, ומה משנה מאגר נתוני האשראי
זה הפער המבני הגדול ביותר במגזר. לפי נתוני משרד הכלכלה כפי שהובאו בדיווח כלכלי, מגזר העסקים הקטנים והבינוניים מהווה מעל 90% ממספר העסקים בישראל ותורם כ-55% מסך התוצר העסקי — אבל מקבל כ-35% בלבד מסך האשראי הבנקאי. בפועל, עסק קטן ממשיך לשלם ריביות גבוהות בהרבה מחברה גדולה, גם כשהריבית במשק יורדת.
חלק מההסבר הוא ריכוזיות. מסמך ישראלי שהוגש לוועדת התחרות של ה-OECD מציין ששני הבנקים הגדולים בישראל מחזיקים יחד נתח שוק של כ-60%–70% מהאשראי הקמעונאי. כשיש שני שחקנים דומיננטיים ואין לכם כוח מיקוח, המחיר שאתם מקבלים אינו תוצאה של מו"מ — הוא תוצאה של מבנה שוק.
החלק השני של ההסבר הוא מידע. הבנק לא יודע עליכם מספיק, ולכן מתמחר סיכון גבוה. בדיוק לשם כך הוקם מאגר נתוני האשראי מכוח חוק נתוני אשראי, שנכנס לפעולה באפריל 2019 בזירה הקמעונאית. ביולי 2026 הודיע בנק ישראל על השלמת החקיקה להקמת מאגר נתוני אשראי לעסקים קטנים ובינוניים. לפי ההודעה, המאגר נועד לצמצם את פערי המידע, להפחית את "פרמיית הלקוח השבוי", לאפשר הערכת סיכונים מדויקת יותר ולפתוח את השוק לשחקנים חדשים.
המציאות הביטחונית: עלייה של כ-51% בעסקים עם קשיי תזרים ותכניות ליישובים צמודי-גדר
אי אפשר לכתוב מדריך עסקי ישראלי לשנים האלה בלי המשתנה הזה. לפי דוח מדדי סיכון של חברת דן אנד ברדסטריט שפורסם באמצע 2025, נרשמה עלייה של כ-51% במספר העסקים שנקלעו לקשיי תזרים בעקבות המלחמה, ביחס לשנה הקודמת. זה מקור עסקי ולא רשות מדינה, אבל הכיוון ברור: אירוע ביטחוני משנה תוך ימים את זרימת הלקוחות, את שרשרת האספקה ואת יכולת הגבייה.
מנגד, המדינה מפעילה כלים ייעודיים. תכנית "האצה עסקית" לעסקים ביישובים צמודי גדר, בתקציב של 18 מיליון ש"ח לשנים 2026–2027, מציעה מענקי השקעה לעסקים מתחומי התעשייה, המסחר והשירותים — לרבות עסקים קטנים ובינוניים — ביישובים הצמודים לגבול הצפון. אם העסק שלכם באזור כזה, בדיקת זכאות היא לא בונוס; היא חלק מתוכנית העסקים.
המסקנה התפעולית פשוטה ולא נעימה: עסק קטן בישראל צריך לתכנן תזרים עם הנחה שיהיה חודש או שניים של פעילות חלקית. כרית מזומן, מסגרת אשראי מאושרת מראש (גם אם לא מנוצלת) והסכמי תשלום ברורים עם לקוחות הם לא זהירות יתר — הם ניהול סיכונים בסיסי בסביבה הזאת.
מי הגופים שאיתם תתנהל: שש כתובות, ומה כל אחת מהן רוצה ממך
רוב התסכול של בעלי עסקים חדשים נובע מכך שאין "כתובת אחת". יש כמה, ולכל אחת שפה משלה. הנה המפה:
| הגוף | מה הוא רוצה ממך | איפה מתחילים |
|---|---|---|
| רשות המסים (מע"מ) | פתיחת תיק עוסק, דיווח מחזור, גביית מע"מ והעברתו — לעוסק מורשה | טופס 821 / שירות מקוון ב-gov.il |
| רשות המסים (מס הכנסה) | פתיחת תיק, ניהול ספרים, דוח שנתי על הכנסות והוצאות | טופס 5329 |
| המוסד לביטוח לאומי | דיווח על הכנסה משוערת ותשלום דמי ביטוח כעצמאי | טופס 6101 · מוקד *6050 |
| הרשות המקומית | רישיון עסק לפי חוק רישוי עסקים + עמידה בחוקי עזר | מחלקת רישוי עסקים בעירייה |
| הסוכנות ל-SMB | לא דורשת — מציעה: תכניות סיוע, מימון, ייעוץ ומחקר | מוקד *6150 |
| הרשות להגנת הפרטיות | ניהול תקין ומאובטח של מאגר לקוחות ומידע אישי | הנחיות הרשות |
שני גופים נוספים שכדאי להכיר גם אם אין לכם איתם חובת דיווח יומיומית. הלמ"ס, שהוקמה ב-1949, מפעילה את מרשם העסקים ואת סקרי העסקים והתעסוקה — ובשנים האחרונות הקימה "אגם נתונים" לאומי שהפך את הנתונים לנגישים יותר לציבור. אם נבחרתם להשתתף בסקר, יש מרכז טלפוני ייעודי בטלפון 1800-210-290 בשעות 9:00–21:00. וכשמגיעים למצוקה אמיתית: הממונה על הליכי חדלות פירעון מפעיל מוקד ב-*5067, ורשות האכיפה והגבייה מוקד מידע ב-*35592.
כשנגמר הכסף: שני מסלולים בחוק חדלות פירעון, לפי גובה החוב
חוק חדלות פירעון ושיקום כלכלי נכנס לתוקף ב-15.09.2019 והחליף את הגישה הישנה של "פשיטת רגל". השינוי המהותי הוא בכותרת עצמה: המטרה המוצהרת היא שיקום כלכלי, לא רק חיסול חובות. "חייב" לפי החוק יכול להיות אדם פרטי או עוסק פטור/מורשה שחייב כספים או רכוש לנושים ונמצא — או עלול להימצא — במצב של חדלות פירעון.
התנאים לפתיחת הליך: להיות במצב או בסיכון של חדלות פירעון, להחזיק חובות מוצהרים מעל סכום מינימלי (כ-57,444.94 ש"ח נכון ל-2025), ולהיות בעל זיקה לישראל — מרכז חיים, ניהול עסק או בעלות על נכס. הכתובת נקבעת לפי גובה החוב: חוב מעל כ-172,334.81 ש"ח מנותב לממונה על הליכי חדלות פירעון ושיקום כלכלי; חוב נמוך מכך — ללשכת ההוצאה לפועל. נושה שרוצה לפתוח הליך נגד החייב פונה לבית המשפט.
מפת הסדרה: איזה תת-מדריך פותר איזה שלב בחיי העסק
הסדרה בנויה לפי סדר הופעת הכאב. אם אתם עוד לא פתחתם עסק — התחילו בקבוצה הראשונה. אם אתם כבר פעילים ומחפשים מימון או נאבקים בתזרים — דלגו לקבוצה השלישית.
- פתיחת עוסק פטור: תהליך מלא שלב-אחר-שלב — המסלול הפשוט למי שמתחיל בהיקף נמוך.
- פתיחת עוסק מורשה: מי חייב, איך עושים ומה זה עולה — טפסים 821 ו-821א', 5329 ודין וחשבון לעצמאי.
- עוסק פטור מול עוסק מורשה: איזה מסלול מתאים לך — קיזוז מע"מ מול פשטות דיווח.
- רישום כ"עסק זעיר" במס הכנסה: מה זה ומה זה נותן — ההגדרה עד מחזור 122,833 ש"ח (2026).
- זכויות וחובות של עצמאי מול ביטוח לאומי — מקדמות, שיעורים לפי גיל, וממה אתם מכוסים.
- רישיון עסק מהרשות המקומית וחוקי עזר עירוניים — מה בודקים לפני שחותמים על שכירות.
- פרטיות, מאגרי מידע ודיגיטציה בעסק קטן — מה הרשות להגנת הפרטיות מצפה מבעל מאגר לקוחות.
- מימון ואשראי לעסק קטן: למה זה קשה ומה משנה מאגר נתוני האשראי העסקי — פער ה-35% מבפנים.
- ניהול תזרים מזומנים בעסק קטן בתקופת אי-ודאות — בניית תחזית ומרווח ביטחון.
- סיוע מהמדינה לעסק קטן: הסוכנות ל-SMB, תכניות ומענקים — כולל תכניות אזוריות.
- מחקר שוק לעסק קטן בעזרת נתוני הלמ"ס — מרשם העסקים והסקרים ככלי עבודה.
- חדלות פירעון ושיקום כלכלי לבעל עסק קטן: מה עושים כשאין כסף לשלם — שני המסלולים בפירוט.
שורה תחתונה: המערכת הישראלית לעסקים קטנים לא נבנתה כמכשול, אבל היא גם לא נבנתה כמסלול אחד רציף — היא אוסף של גופים שכל אחד מהם רואה חלק אחר מהעסק שלכם. מי שמבין מראש את ארבע השכבות, יודע לאיזה גוף פונים באיזה שלב, ומתכנן תזרים לפי ההוצאה האמיתית של משק בית ישראלי — מגדיל משמעותית את הסיכוי להיות בחצי ששורד את השנה החמישית. זו הערכה המבוססת על המגמות שהוצגו כאן, לא הבטחה.
מקורות
- מבקר המדינה — דוח על הרפורמה ברישוי עסקים (מספר העסקים הפעילים)
- הלשכה המרכזית לסטטיסטיקה — שאלות נפוצות: מרשם העסקים, פתיחות מול לידות עסקים
- הלמ"ס — השכר הממוצע ברוטו למשרת שכיר, אוקטובר 2025
- הלמ"ס — סקרים ומפקדים (מרכז טלפוני 1800-210-290)
- בנק ישראל — הודעה על השלמת החקיקה להקמת מאגר נתוני אשראי לעסקים קטנים ובינוניים
- בנק ישראל — נתוני פעילות המגזר העסקי ואינדיקטורים לפעילות המשקית
- gov.il — הסוכנות לעסקים קטנים ובינוניים, משרד הכלכלה והתעשייה
- gov.il — תכנית "האצה עסקית" לעסקים ביישובים צמודי גדר
- המוסד לביטוח לאומי — שיעורי דמי ביטוח לעובד עצמאי
- gov.il — הרשות להגנת הפרטיות
- כל זכות — חייב בהליכי חדלות פירעון ושיקום כלכלי (מקור משני, מבוסס חקיקה)
- כל זכות — הגדרת "עסק זעיר" ותקרת המחזור (מקור משני)
- OECD — מסמך ישראלי לוועדת התחרות: ריכוזיות שוק האשראי הקמעונאי
נכון ל-28/08/2026. סכומי תקרות ומדרגות מתעדכנים מעת לעת — בדקו את הערך העדכני באתרי רשות המסים, ביטוח לאומי והרשות המקומית.