בדוח הדירקטוריון שמיטב בית השקעות בע"מ מגישה למערכת מאיה יש פרק שנקרא, בשפה יבשה למדי, "מגזרי פעילות". זה הפרק שבו החברה מפרקת את עצמה לחלקים ומראה כמה כל חלק הכניס. מי שרוצה להבין מה מניע את התוצאות של בית השקעות ציבורי — מתחיל שם, ולא בכותרת בעיתון.
בקצרה
- הכנסות הקבוצה מגיעות מכמה תחומים במקביל — דמי ניהול בחיסכון הפנסיוני ובקרנות, ניהול תיקים, עמלות ברוקראז', מוצרים מדדיים, השקעות אלטרנטיביות, אשראי וסוכנויות ביטוח.
- פיזור התחומים אומר שאין מקור הכנסה יחיד שקובע לבדו את התוצאה.
- יש שני סוגי מנועים: פעילויות שקשורות להיקף הנכסים המנוהלים (גמל, פנסיה, קרנות), ופעילויות שקשורות לפעילות שוטפת (אשראי, ברוקראז').
- רגולציה היא משתנה אמיתי — שינוי אצל רשות שוק ההון או רשות ניירות ערך עשוי להשפיע על חטיבה מסוימת.
- המספרים עצמם נמצאים בדוחות — הפירוט לפי מגזרי פעילות מופיע בדוחות הכספיים ובדוח הדירקטוריון במאיה.
למה לא מספיק לשאול "כמה הרוויחו"
כשמסתכלים על חברה תעשייתית, הסיפור פשוט יחסית: מוכרים מוצר, יש עלות, יש מרווח. בית השקesטים ציבורי עובד אחרת. הוא לא מוכר מוצר אחד — הוא מפעיל כמה עסקים שונים תחת קורת גג אחת, וכל אחד מהם מייצר הכנסה במנגנון אחר לגמרי.
קבוצת מיטב פעילה בניהול תיקי השקעות, בקרנות נאמנות, בקופות גמל ובקרנות השתלמות, בקרנות פנסיה ובקופה מרכזית לפיצויים, במוצרים מדדיים, בהשקעות אלטרנטיביות, בשירותי ברוקראז' ללקוחות פרטיים ומוסדיים, בפעילות אשראי ובסוכנויות ביטוח. זו רשימה ארוכה, וההבדל בין תחום לתחום אינו רק בשם — הוא במה שגורם להכנסה לעלות או לרדת.
המשמעות המעשית: אם ראית כותרת על "רבעון חלש בשוק ההון", זה עדיין לא אומר לך מה קרה בקבוצה. יכול להיות שחטיבה אחת נפגעה ואחרת דווקא נהנתה. בלי לפרק את התמונה למגזרים, אתה קורא סיפור ולא נתון.
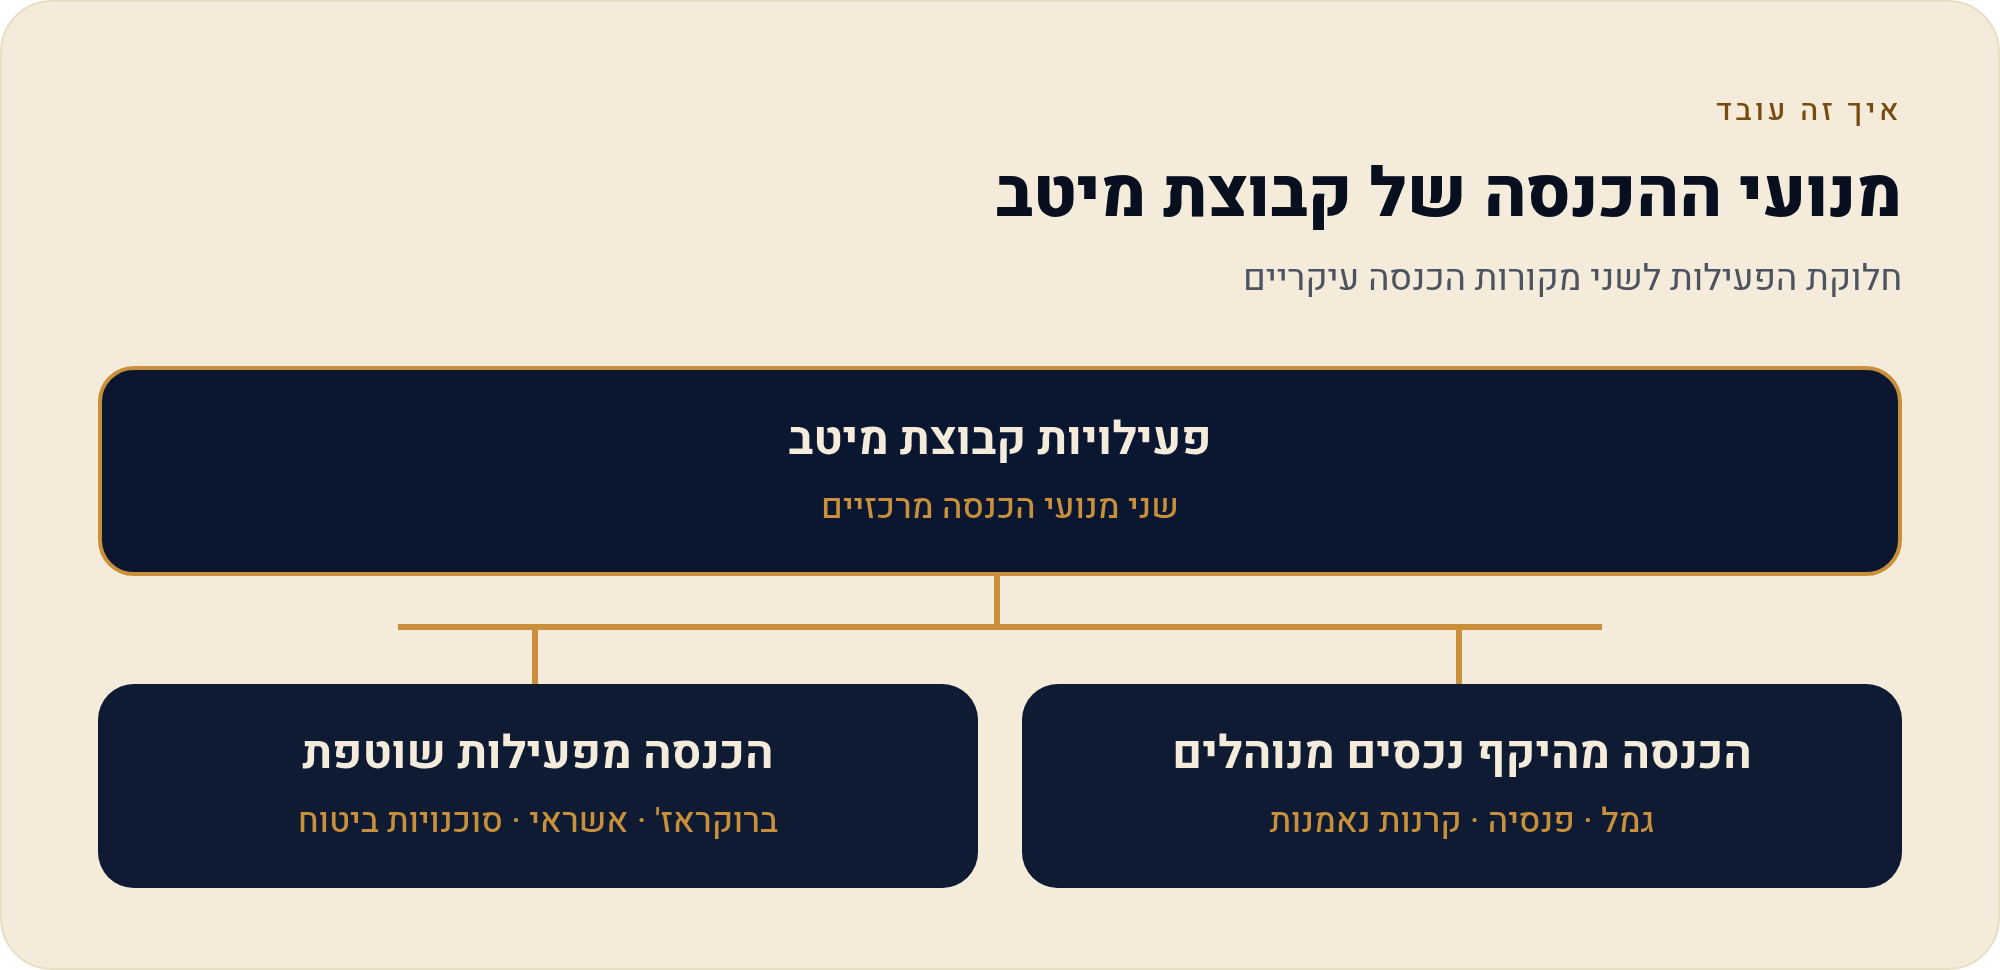
שני סוגי מנועים: נכסים מנוהלים מול פעילות שוטפת
אם צריך לזקק את המבנה למשפט אחד, הנה הוא: חלק מהפעילויות של הקבוצה קשורות להיקף הנכסים המנוהלים, וחלק קשורות לפעילות השוטפת. זה החיתוך הכי שימושי שיש למי שקורא דוח לראשונה.
מנוע ראשון: הכנסה שנגזרת מהיקף הנכסים (AUM)
בגמל, בפנסיה ובקרנות הנאמנות, ההכנסה היא דמי ניהול — אחוז מסוים מהכסף שמנוהל עבור הלקוחות. ככל שסך הנכסים המנוהלים גדול יותר, כך בסיס ההכנסה גדול יותר. הנכסים גדלים משתי סיבות שונות: הפקדות חדשות של עמיתים ולקוחות מצד אחד, ותשואות השוק על הכסף הקיים מצד שני.
זה מנוע יחסית יציב, כי הוא לא תלוי בכך שהלקוח יבצע פעולה. עמית בקרן פנסיה שלא נוגע בחשבון שלו במשך שנה — עדיין מייצר דמי ניהול. מצד שני, הוא רגיש לירידות בשווקים: כשהשוק יורד, שווי הנכסים המנוהלים יורד איתו, ובסיס דמי הניהול מתכווץ בלי שאף לקוח עזב.
מנוע שני: הכנסה שנגזרת מפעילות
בברוקראז', לעומת זאת, ההכנסה היא עמלה על ביצוע — הלקוח קונה או מוכר נייר ערך, ונגבית עמלה. כאן מה שקובע הוא היקף המסחר, לא היקף הנכסים. תקופה של תנודתיות גבוהה ומחזורי מסחר ערים יכולה להיות דווקא טובה לחטיבה הזאת, גם כשהתשואות עצמן פחות מחמיאות.
בפעילות האשראי המנגנון שונה שוב: ההכנסה נובעת מהפרש הריבית — כמה הקבוצה גובה על ההלוואות שהיא נותנת מול כמה עולה לה המקור. כאן נכנסות משתנים שאין להם קשר לשוק המניות בכלל: רמת הריבית במשק, איכות תיק האשראי, ושיעור ההפרשות לחובות מסופקים.
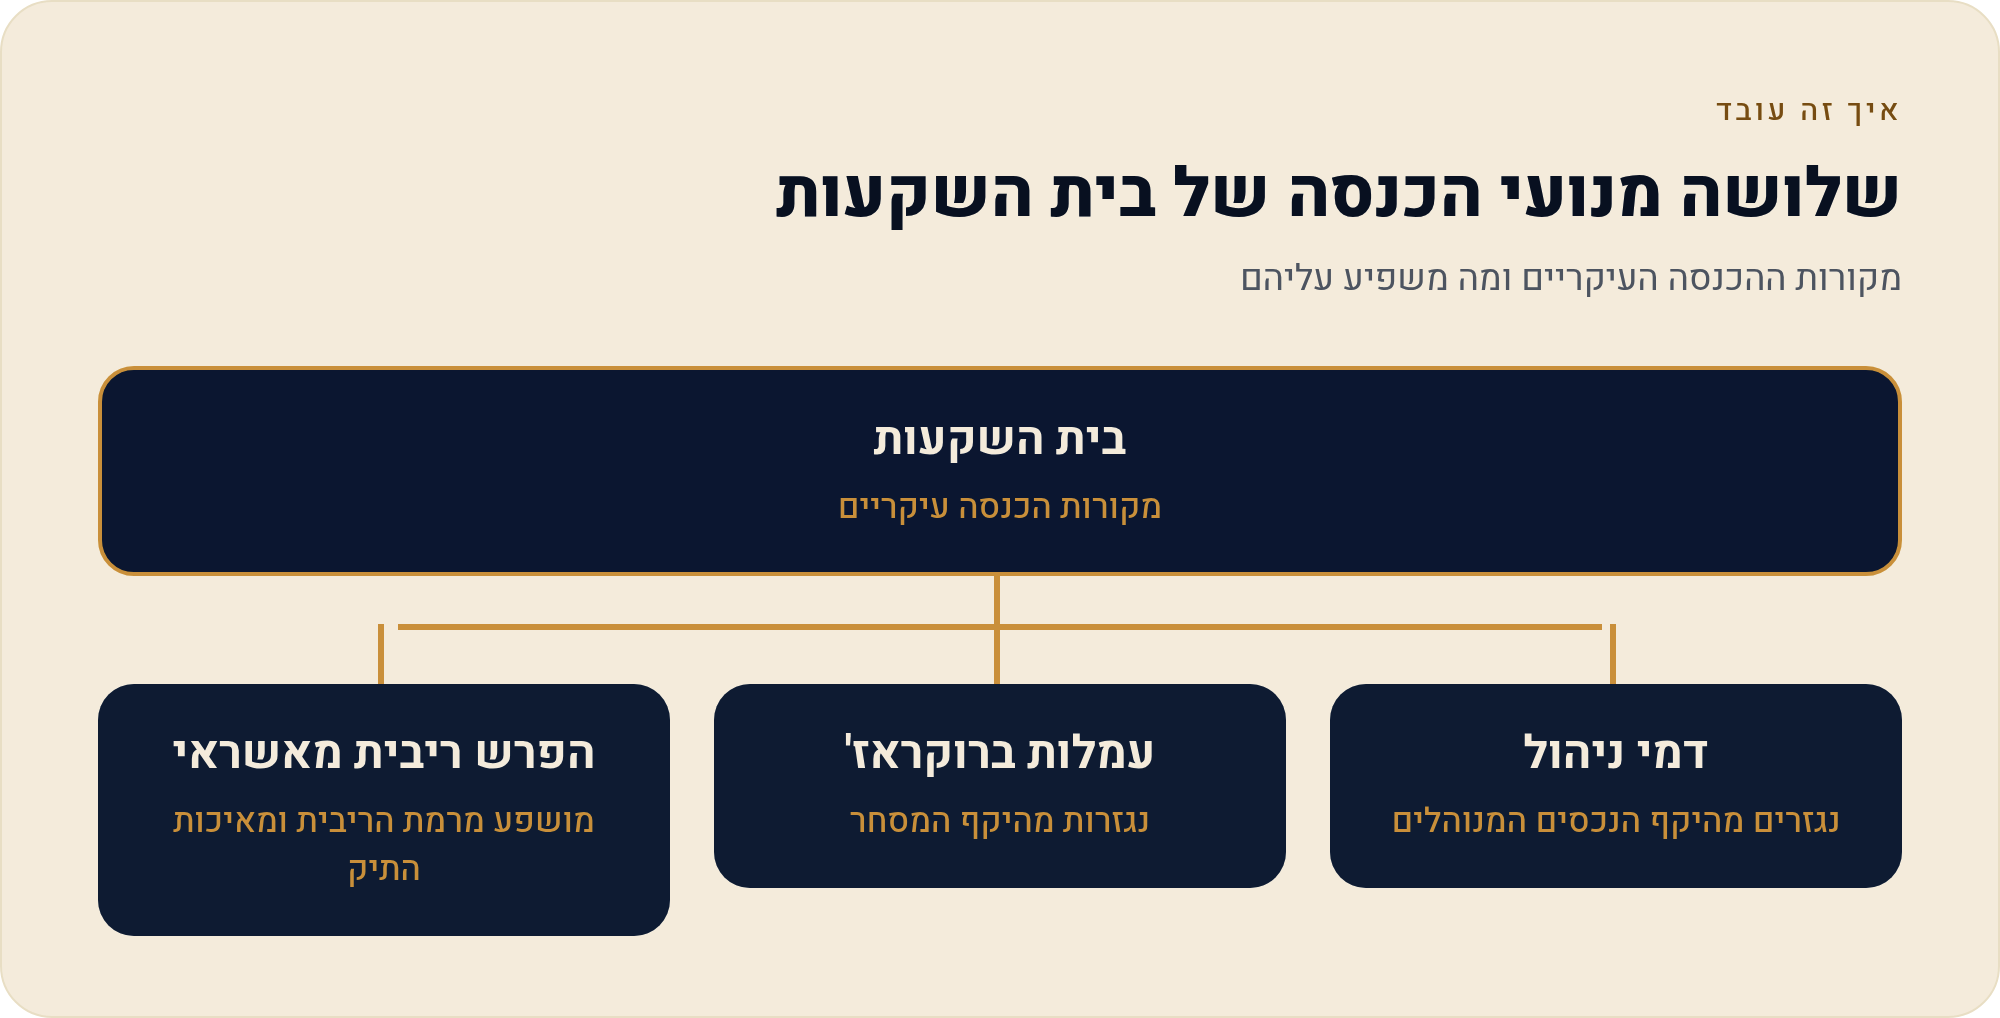
תחום מול תחום: מה מזיז את המחט בכל אחד
הטבלה הבאה היא מפת-קריאה, לא נתוני-אמת. היא לא מציגה מספרים — המספרים נמצאים בדוחות — אלא את סוג המנוע של כל תחום, כדי שתדע מה לחפש כשאתה קורא את פרק מגזרי הפעילות.
| תחום פעילות | מקור ההכנסה | מה בעיקר משפיע |
|---|---|---|
| קופות גמל וקרנות השתלמות | דמי ניהול | היקף הנכסים המנוהלים · הפקדות · תשואות · תעריפי דמי ניהול |
| קרנות פנסיה | דמי ניהול | היקף הנכסים · מספר העמיתים · תנאי שוק החיסכון הפנסיוני |
| קרנות נאמנות | דמי ניהול | היקף הנכסים בקרנות · גיוסים מול פדיונות |
| ניהול תיקי השקעות | דמי ניהול | היקף התיקים המנוהלים · תמהיל הלקוחות |
| מוצרים מדדיים | דמי ניהול | היקף הנכסים במוצרים · תחרות על התעריפים |
| השקעות אלטרנטיביות | דמי ניהול על הפעילות | היקף הגיוסים והנכסים בתחום |
| ברוקראז' | עמלות | היקף פעילות המסחר של הלקוחות |
| אשראי | ריבית והפרשי ריבית | היקף התיק · רמת הריבית · איכות האשראי |
| סוכנויות ביטוח | עמלות | היקף הפוליסות והפעילות מול חברות הביטוח |
שים לב לדבר אחד בטבלה: רוב השורות הן "דמי ניהול", אבל לא כולן. זו בדיוק הסיבה שאי אפשר לתרגם תנועה אחת בשוק לתחזית על התוצאה כולה.
למה פיזור התחומים משנה את אופי החברה
כשקבוצה נשענת על מקור הכנסה יחיד, מספיק אירוע אחד — שינוי תעריף, מתחרה אגרסיבי, רגולציה חדשה — כדי לטלטל את כל התוצאה. פיזור התחומים אומר שהתוצאות אינן תלויות במקור הכנסה יחיד. זה לא הבטחה ליציבות, וזה בהחלט לא הבטחה לרווח; זה פשוט אומר שהתמונה מורכבת יותר, ושצריך לקרוא אותה לפי חלקים.
הצד השני של המטבע: פיזור גם מסבך את הניתוח. חטיבה שצומחת יפה יכולה להסתיר חטיבה שנשחקת, ולהפך. בדיוק בשביל זה קיים פרק מגזרי הפעילות — הוא מכריח את החברה להראות את התמונה מפורקת, ולא רק את השורה התחתונה המאוחדת.
הרגולציה כמשתנה: שני פיקוחים, השפעות שונות
בישראל, בית השקעות מהסוג הזה אינו מפוקח על ידי גוף אחד. קופות הגמל, קרנות ההשתלמות והפנסיה נמצאות תחת רשות שוק ההון, ביטוח וחיסכון. קרנות הנאמנות ופעילות ניירות הערך נמצאות תחת רשות ניירות ערך. פעילות האשראי כפופה לרגולציה משלה, בהתאם לאופי הפעילות.
המשמעות למי שקורא תוצאות: כל שינוי ברגולציה של רשות שוק ההון או של רשות ניירות ערך עשוי להשפיע על חטיבה מסוימת — ולא בהכרח על כל הקבוצה. הוראה שנוגעת לדמי ניהול בחיסכון הפנסיוני נוגעת למגזר אחד; שינוי בכללי הדיווח או הגילוי של קרנות נאמנות נוגע למגזר אחר. לפעמים שני הדברים קורים באותה שנה, ואז צריך לקרוא בעיון מה בדיוק השפיע על מה.
איך קוראים את זה בפועל: ארבעה צעדים בדוח
הפירוט המספרי לפי מגזרי פעילות מופיע בדוחות הכספיים ובדוח הדירקטוריון שמתפרסמים במאיה. הנה סדר עבודה שמונע מהקורא להיסחף לכותרות.
- פותחים את הדוח התקופתי במאיה מחפשים את התאגיד לפי השם המלא, ובוחרים את הדוח הרבעוני או השנתי הרלוונטי. את דרך החיפוש המדויקת פירטנו בעמוד נפרד בסדרה.
- מאתרים את פרק מגזרי הפעילות זה הפרק שמפרק את ההכנסות והרווח לפי תחומים. שם רואים איזה מגזר תרם מה — ולא רק את הסכום המאוחד.
- קוראים את הסבר ההנהלה לכל מגזר בדוח הדירקטוריון החברה מסבירה מה גרם לשינוי בכל תחום: גידול בנכסים, שינוי בתעריפים, שינוי בהיקף הפעילות או השפעה רגולטורית.
- משווים לתקופה המקבילה מספר בודד לא אומר הרבה. ההשוואה לרבעון המקביל אשתקד היא שמראה כיוון — עלייה, שחיקה או יציבות.
שלב חמישי, לא רשמי אבל שימושי: אחרי שקראת את ההסבר של החברה, שאל את עצמך אם ההסבר מתיישב עם מה שאתה יודע על התקופה. שנה עם מחזורי מסחר גבוהים והסבר על חולשה בברוקראז' — למשל — היא בדיוק סוג הפער שכדאי לחקור לעומק.
שלוש שאלות שהמסגרת הזאת עוזרת לענות עליהן
אם השוק ירד ברבעון, האם ההכנסות בהכרח ירדו?
לא בהכרח. חלק מההכנסות קשור להיקף הנכסים המנוהלים — ושם ירידה בשווקים אכן מכווצת את בסיס דמי הניהול. אבל חלק אחר קשור לפעילות שוטפת, כמו ברוקראז' ואשראי, ושם המנגנון שונה. הפירוט לפי מגזרים בדוח הוא מה שיראה לך מה קרה בפועל.
למה AUM כל כך חוזר על עצמו בדיונים על בתי השקעות?
כי הוא בסיס ההכנסה של חלק ניכר מהפעילויות — גמל, פנסיה, קרנות וניהול תיקים. הוא לא הרווח ולא ההון העצמי, אבל הוא המכפיל שמתוכו נגזרים דמי הניהול. בעמוד נפרד בסדרה הסברנו איפה למצוא את המספר הרשמי.
איך יודעים אם שינוי רגולטורי נוגע לקבוצה?
בודקים איזה גוף פרסם אותו ועל איזה מוצר הוא חל. הוראה של רשות שוק ההון תיגע בדרך כלל בחיסכון הפנסיוני; הוראה של רשות ניירות ערך תיגע בקרנות ובפעילות ניירות הערך. ההשפעה בפועל, אם יש כזאת, אמורה לקבל התייחסות בדוחות התקופתיים של החברה.
מה לוקחים מכאן ולאן ממשיכים
המסגרת פשוטה: קבוצה עם כמה מנועי הכנסה, חלקם נגזרים מהיקף הנכסים המנוהלים וחלקם מפעילות שוטפת, תחת שני פיקוחים עיקריים לפחות. מי שמחזיק את המפה הזאת בראש קורא את פרק מגזרי הפעילות אחרת לגמרי — הוא יודע איזו שאלה לשאול על כל שורה.
להמשך: מפת תחומי הפעילות מפרטת מה בדיוק כל חטיבה עושה, היקף הנכסים המנוהלים מסביר איפה למצוא את מספר ה-AUM הרשמי, מפת הרגולטורים מסדרת מי מפקח על מה, ו-חיפוש דוחות במאיה מראה שלב-אחר-שלב איך מגיעים למסמכים עצמם. חזרה למדריך המרכזי: מניית מיטב דש — המדריך המלא.
מקורות
- מאיה — מערכת הדיווחים של הבורסה לניירות ערך בתל אביב — דוחות כספיים, דוחות דירקטוריון ודיווחים מיידיים של תאגידים מדווחים. נכון ל-20/08/2026.
- רשות ניירות ערך — הרגולטור על תאגידים מדווחים, קרנות נאמנות ופעילות בניירות ערך. נכון ל-20/08/2026.
- רשות שוק ההון, ביטוח וחיסכון (gov.il) — הרגולטור על קופות גמל, קרנות השתלמות וקרנות פנסיה. נכון ל-20/08/2026.
- בנק ישראל — נתוני ריבית ומדיניות מוניטרית הרלוונטיים לפעילות אשראי. נכון ל-20/08/2026.